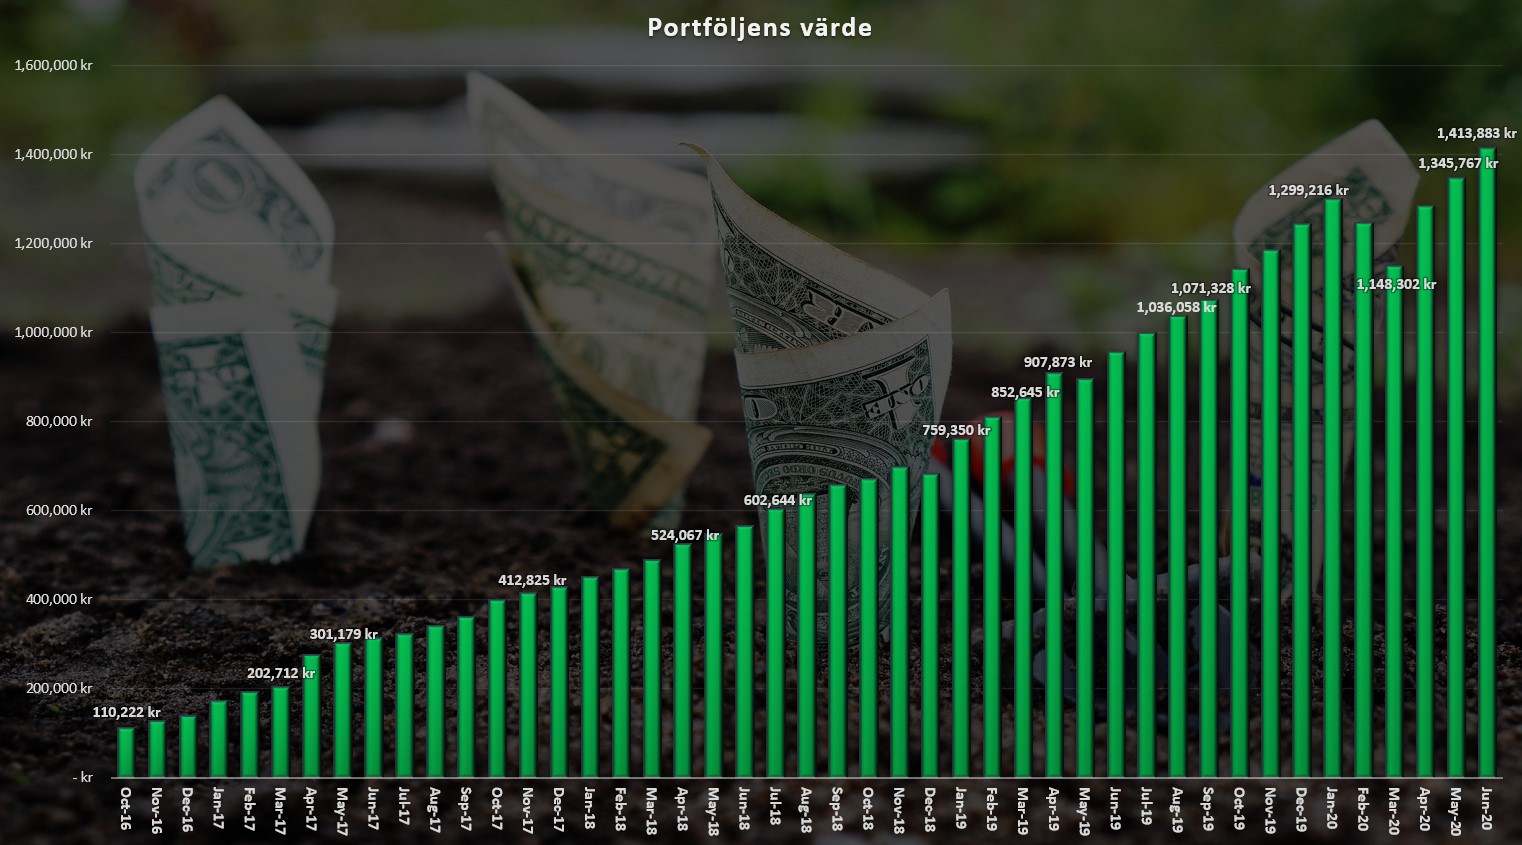
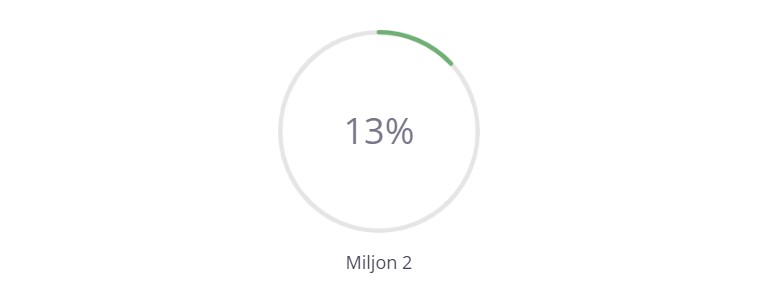
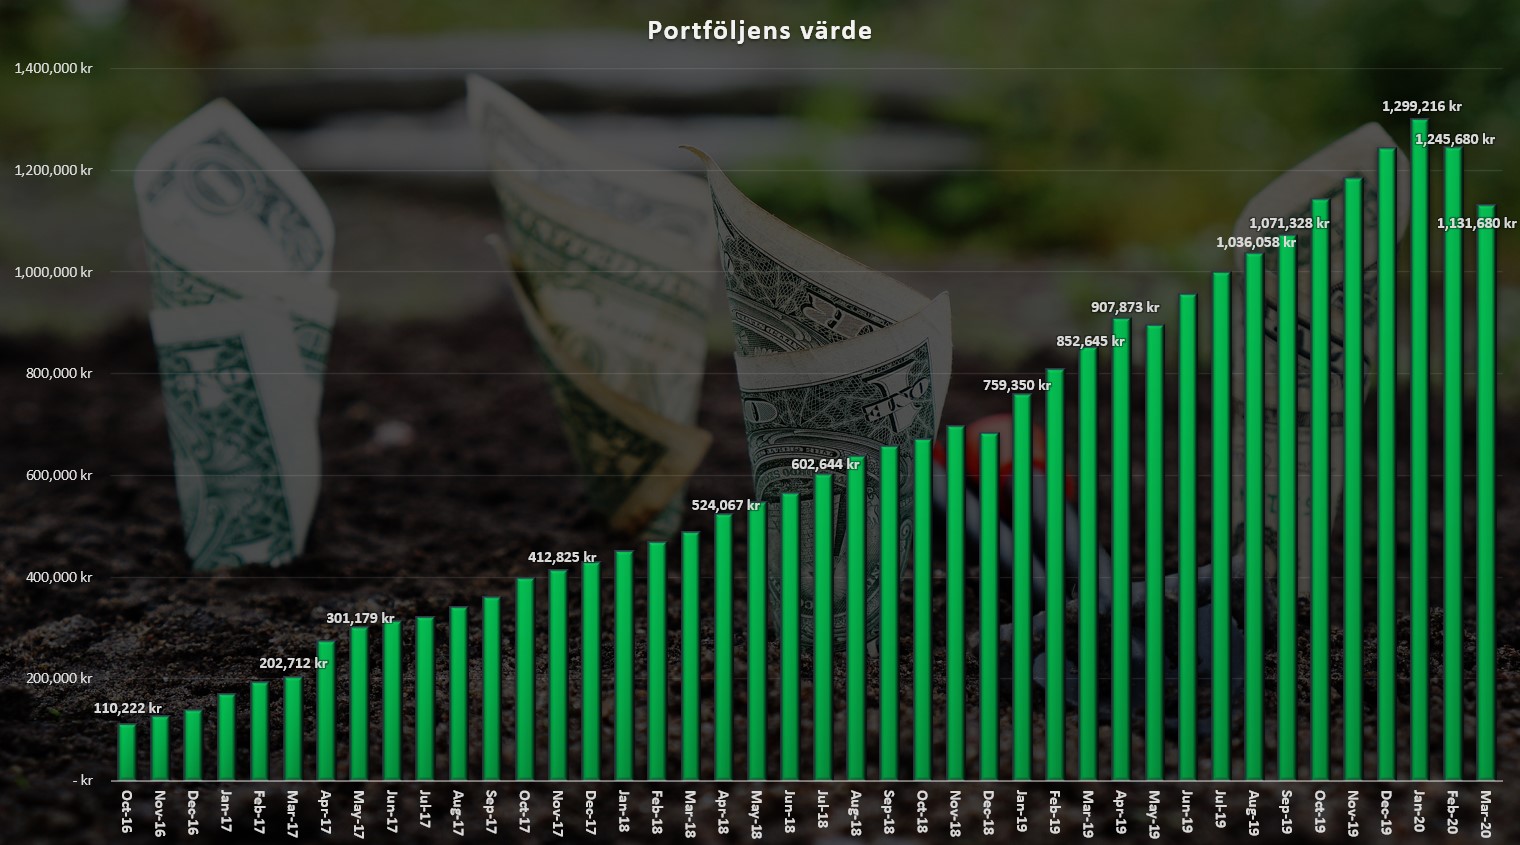
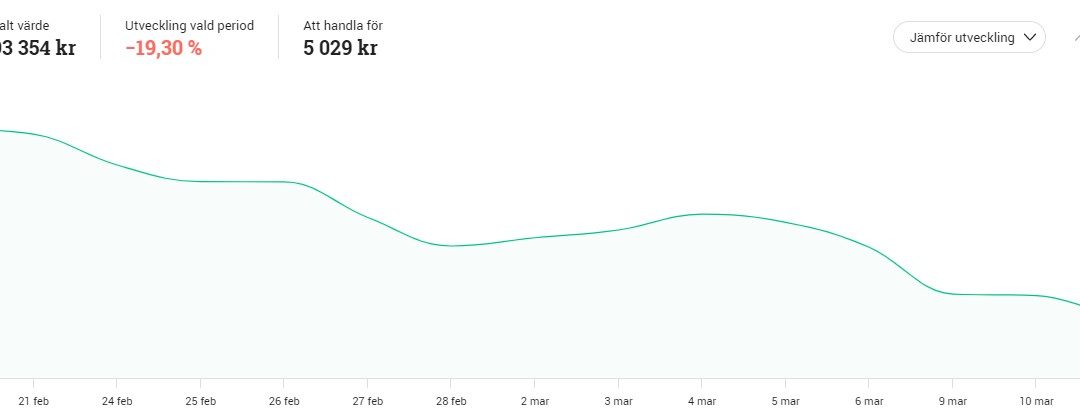
För 276 dagar sedan så skrev jag på Twitter att jag äntligen uppnått målet som miljonär. 276 dagar är 3/4 av ett år och idag kan jag konstatera att jag redan är 40% in på nästa miljon. Det har gått fort, och det här bekräftar väl den bästa godisbiten när det kommer till att spara på börsen.
Det går bara fortare och fortare
Den godisbit jag pratar om är givetvis att det bara kommer gå fortare och fortare för dig att uppnå nästa miljon. Här har vi också den stora skillnaden till varför aktiemarknaden funkar så mycket bättre än att spara pengar under madrassen.
De allra flesta som du träffar där ute kommer tycka att aktiemarknaden är en riskabel plats att förvara pengar då dina surt förvärvade kronor kan ”försvinna” på en extremt kort tid. Corona är väl det lysande exemplet på detta. Tyvärr är det många här som inte tänker på att inflationen (ca 2% årligen) äter upp pengarna i madrassen och att detta i sig blir den största risken.
Våga lite på aktiemarknaden
Jag ska som alltid vara ärlig mot er. Det var jobbigt för mig att se portföljen ätas upp med flera 100 000 kr när allt såg som värst ut. Utan tvekan är det här den största börsprövningen för mig och händelser som Brexit, USAs presidentval och Handelskriget blir likt en droppe i havet.
Om du har en portfölj värde 4 800 000 kr och en direktavkastning på i snitt 5% så kan jag leva på 20k per månad i utdelning. Det kanske låter mycket då jag idag lever på ca 10.000 kr i månaden. Samtidigt har vi planer på att skaffa 2 ungar och då har jag att kostnaderna kan stiga likt en raket på nyårsafton.
Här skulle jag också vilja klämma in ett stycke från miljonär innan 30’s första bok:
Våga tro att aktiemarknaden fortsätter fungera ungefär som den gjort historiskt. Det vill säga att köpa regelbundet och sprida riskerna och följa genomsnittet via indexfonder räcker långt. Skulle jordens företag sluta utvecklas och aktier vara en dålig investering på 20-30 års sikt är det inte bara vi som har aktier som får problem utan då har hela jordens utveckling troligtvis stannat av.
Jag tycker att det som nämns just i det stycket alltid är värt att bära med sig i alla typer av kriser.
Sakta men säkert inser jag att jag aldrig någonsin publicerat ett renodlat inlägg om min strategi. Givetvis har jag nämnt den lite sporadiskt i tidigare inlägg, men jag kan tycka att det är på sin plats att jag resonerar lite om min tänkta väg framåt. Här är den i alla fall: Min strategi mot framtida frihet.
Förord
Anledningen till att jag skapar det här inlägget är att det dykt upp frågetecken kring hur jag egentligen tänker. Min tro är att många blir fundersamma då jag börjat kommentera kring mycket kurser tillika värderingar snarare än att prata om det fundamentala kring bolagen. Här krävs det ett förtydligande känner jag.
Det första jag skulle vilja påpeka att det finns lika många strategier som det finns investerare. Vissa kör med 5 bolag i portföljen, andra 40. Vissa kollar på specifika kursrörelser medan andra gör kassaflödesanalyser. Vissa är värdeinvesterare medan andra investerar uteslutande i indexfonder. Kombinationerna mellan dessa är dessutom i princip oändlig.
Mina Mål
För att förstå strategin kan det vara läge att repetera mina mål.
När jag 2015 satte över mina första hundralappar till Avanza ville jag se hur pass svårt det skulle vara för en helt vanlig människa att nå 1 miljon kronor via investeringar på börsen. Jag bekräftade några genom att i 2019 uppnå det målet:
Det är möjligt att börja investera på börsen helt utan erfarenhet och kunskap
Du behöver inget arv för att bli miljonär
Du kan bli miljonär helt utan föräldrar som inspirerar/pushar
Du behöver inte ha en inkomst på t.ex. 40.000 kr för att bli miljonär
Du kan ha pengar över till nöje, men samtidigt bli miljonär. Allt handlar om att prioritera och värdera dina nöjen
Efter det att jag nådde miljonen kände jag mig inte klar. Jag hade bevittnat börsens potential och nu ville jag se till att jag kan gå i pension 25 år tidigare än pensionsåldern (om det nu är 65 år fortfarande där och då).
Varför, skulle man kunna fråga? Svaret är rätt enkelt. Jag vill kunna ägna mer tid åt familj samt göra det jag känner för här och nu. Det finns dagar när jag vaknar upp och absolut inte vill bege mig till jobbet. Dessutom är jag oftast för trött efter jobbet för att ta väl hand om mina hobbys.
Min övergripande strategi
Planering och strategi är viktigt när det gäller investeringar. Källa: Pixabay
Som du vet stavas grunden i min strategi U T D E L N I N G.
Jag investerar inte i något bolag utan utdelning och anledningen till det är rätt enkel:
Ett bolag ska kunna visa upp en vinst och vi investerare, som tar risken, ska få en del av kakan. Utdelningen är ett sätt för oss investerare att köpa en aktie utan kravet att sedan sälja den till ett högre pris, då utdelningen blir en form av avkastning.
Grunden i mitt tänkande är att ”Kvalité återkommer oftast”. Bolag kan ha det tufft i vissa tider, men har man visat att man kan komma tillbaka efter svåra perioder, ja då rankas man högt på min lista.
Min strategi
Portföljen består av både svenska och utländska bolag. Den största delen är svenska bolag. Fördelen med Sverige är att du har mycket lättare att följa utvecklingen av bolagen. Nackdelen med Sverige är att det finns väldigt begränsat urval av bolag.
Något jag brukar nämna är att den Svenska börsen är ungefär i samma storlek som den Holländska. Hur ofta hör du om Holländska bolag? Bortom Sveriges gränser finns betydligt mycket mer intressant att titta på. För den sakens skull så så går det givetvis bra att enbart köra med svenska bolag.
3 delar
Rent krasst skulle man kunna dela upp min portfölj i 3 olika kategorier:
Jag älskar bolag som successivt ökar sina vinster och till följd av detta även ökar utdelningen. De aktier du köper till ett billigare pris idag blir värda mer om många år då dessa ligger kvar i portföljen och utdelningen har ökat. Det här brukar kallas att du får en högre YoC (Yield on Cost).
En betydligt mindre del av portföljen är s.k. högutdelare, alltså där direktavkastningen är högre men där potentialen till en hög utdelningstillväxt är mindre. Några exempel:
K2A Pref
Akelius D
Klövern Pref
svenska bankar
HiQ
AT&T
Tanken bakom är att jag vill få mer rörligt kassaflöde som jag då kan återinvestera. Preferensaktier och D aktier är lysande här då du får utdelning flera gånger per år. Utdelningen kan jag sedan använda till att köpa i bolag där jag tycker det finns bra läge, alltså där marknadens reaktioner varit för kortsiktiga enligt mig.
Teorin bakom den här strategin är enkel. Jag vill att de ska generera en fin totalavkastning som jag sedan skiftar över till mer high-yield när jag börjar leva på utdelningen.
En fråga du kanske ställer dig är varför jag inte enbart kör investmentbolag med låg direktavkastning för att sedan skifta över allt när jag väl ska pensioneras. Grejen är den att utdelningsinvestering är en fantastiskt rolig och motiverande investeringsform för mig som ger galet mycket motivation. Utdelningsbolag tenderar också att vara stabila under kriser, bortsett då från svenska bolag under Covid-19 som styrs mycket av staten.
När jag köper
Även om det jag skrivit ovan sammanfattar min strategi väldigt väl så kan det vara läge att även kommentera När och Hur jag köper.
Som alla vet köper jag varje månad och investerar sparandet från lönen löpande. Jag har heller ingen riktig krigskassa (likvida medel som jag väntar på att investera) utan enbart en buffert utanför börsen.
Jag handlar i regel små poster och försöker köpa för så nära 597 kr som möjligt. Anledningen är att jag vill ha möjligheten att fylla på i mina bolag oftare då jag har rätt många bolag i portföljen. Här finns det en myt om dyrt courtage som jag dödat.
Med det sagt så vill jag gärna handla mer i branscher och bolag där oro just nu befinner sig. Ett exempel är att jag inte handlar särskilt mycket i dagligvarusegmentet eller läkemedelssegmentet nu under Covid19 då dessa går bra.
Jag såg även till att fylla på rejält i bygg när den branschen tidigare var nedvärderad:
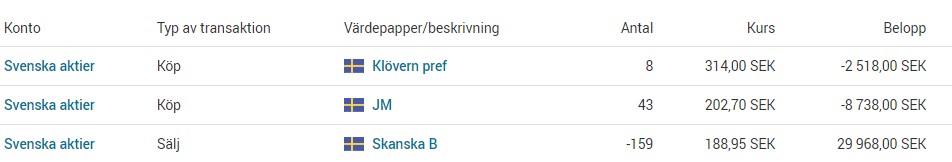
Med det sagt är jag ingen swing-trader. Anledningen att jag sålde Skanska var att jag hellre ville ha JM i portföljen.
Jag ser gärna till att utnyttja tillfällig oro även i enskilda bolag. Ett exempel är väl när ryktet spreds om asbest i Johnson & Johnsons barnpuder. En sak du ska lära dig är att marknaden oftast tänker rätt kortsiktigt och att den stora massan oftast fattar väldigt impulsiva beslut.
Många utdelningsinvesterare säljer direkt bolag som sänker utdelningen. Det är inget jag har anammat utan jag tror att bolag kan må bra av att i vissa fall sänka sin utdelning. Inte minst under större kriser som t.ex. Corona. Kvalité återkommer oftast och investerar du i bolag som tenderat att klara svårare perioder, ja då kan du troligtvis hitta fina lägen.
Nu när vi är mitt i den stora börsturbulens som Corona fört med sig så tänkte jag att det är dags att kika på vart portföljen befinner sig idag. Samt vilka följdeffekter rörelserna faktiskt fått när det kommer till min portfölj.
Egentligen är det omöjligt att veta om vi är i början, mitt i eller till och med i slutet av den börsresa som det kommer pratas om i många många år framöver. Det är helt enkelt bara att spänna fast sig och hänga med på resan, oavsett vart den bär oss.
Portföljens värde över tid
Som ni vet skriver jag in portföljens värde i slutet av varje månad. Det här kan du också göra genom att använda dig av min portföljmall deluxe. Nu har jag fuskat lite och tagit värdet från idag, vilket då innebär att den sista stapeln visar värdet här och nu.
En viktig sak att notera är att staplarna visar det faktiska värdet av portföljen och därigenom inkluderas även det jag satt in i form av nysparande.
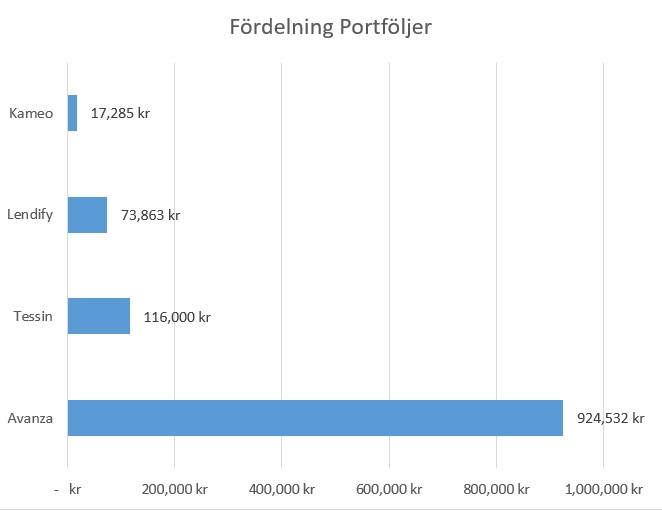
Sedan är det så att det här är totalen av alla mina portföljen men exkluderar buffert och målsparande. Det innebär att min portfölj hos Tessin, Lendify och Kameo också är medräknat. Såhär ser fördelningen ut:
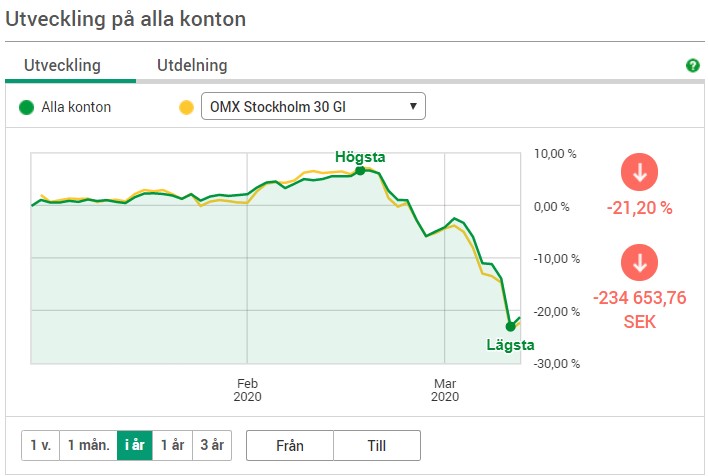
Kikar vi då på hur utvecklingen sett ut i rena kronor i jämförelse med Stockholmsbörsen inklusive utdelning så ser det ut såhär:
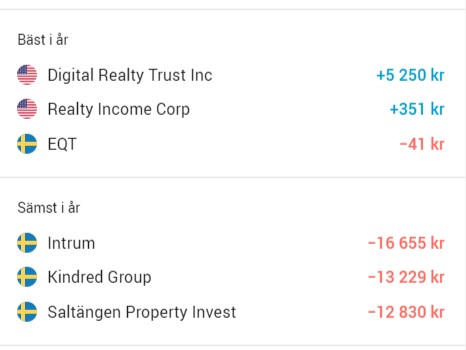
Det här är vad som gått bäst respektive sämst hitintills i år:
Att belåna portföljen kan ge en fin hävstång. Under min tid som bloggare har jag varit väldigt restriktiv till att belåna portföljen men frågan är om det kanske är dags att använda detta ess som jag har liggandes i rockärmen?
Risk med att belåna portföljen
Först och främst. Vad finns det för risk med belåning?
Den generella risken är att hävstången kan bli negativ. Om jag skulle låna pengar idag och sätta in direkt i portföljen så skulle min förlust bli större i kronor räknat om börsen går ner. Dessutom måste du även betala en ränta för det du lånar.
Här följer ett exempel om jag har 100 000 kr i portföljen och lånar 25.000 kr. Börsen sjunker sedan med 6%.
Exempel
Utan belåning
Med belåning
Egen insats
100 000
100 000
Lån
–
25 000
Total investering
100 000
125 000
Slutbelopp
94 000
117 500
Räntekostnad
–
– 438
Avkastning
– 6 000
– 7 938
På så vis kan en hävstång även bli negativ.
Min investeringsregel
En regel jag har är att jag ska belåna portföljen om värdet sjunker ca 25-30%, från toppen till botten.
Den regeln tar inte hänsyn till under hur lång tid nedgången varar. Nu har vi sett en eeextremt snabb nedgång som är en av de absolut kraftiga vi någonsin sett. Med andra ord spelar det ingen roll om börsen sjunker 30% under ett år eller 30% på 3 veckor.
Finns det räntefritt lån?
Ja faktiskt, Avanza har ett räntefritt lån som du kan få ifall du uppfyller vissa kriterier.
Tänk på att jag absolut inte rekommenderar dig att låna pengar för att köpa aktier. Det bästa du kan göra är att månadsspara om du har en lång horisont och bara helt enkelt följa den taktiken. Dock håller jag fast vid att det är smartare att låna pengar för att investera än att låna pengar för att köpa en sprillans ny bil eller till en resa.
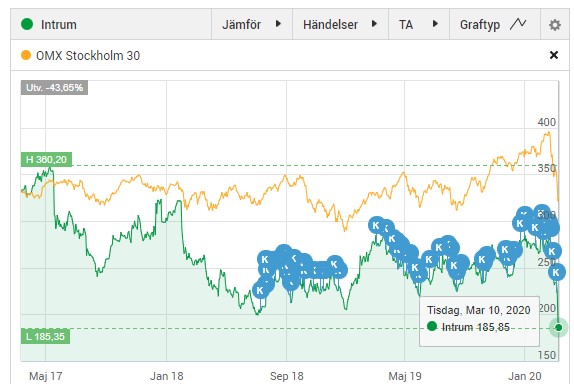
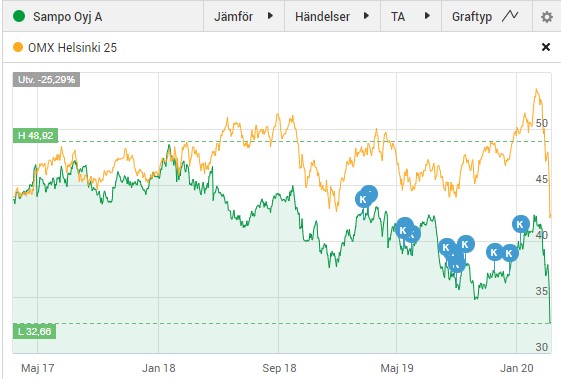
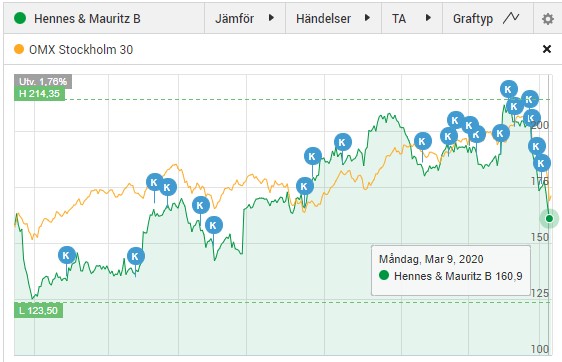
När Corona drar över så är det mycket som blivit bra mycket billigare och som jag nämnt tidigare påverkas vissa sektorer mer än andra. Här är dock 4 bolag som jag tycker visar extra fint köpläge just nu och som jag gärna hade matat med lite extra aktier.
Totala värdet av min portfölj är nu 999 400 kr, med andra ord under en miljon. Däremot har jag ju investeringar hos Tessin, Lendify och Kameo som fortfarande gör att jag håller huvudet ovanför miljonstrecket 😉
Nu när dimman av Corona ligger tät kan jag tycka att dessa stabila pjäser är extra intressanta. Till dessa har jag inte försökt värdera hur Corona egentligen kommer slå på vinst och tillväxt, utan snarare fundamentalt funderat över hur starkt och pålitligt bolagen varit innan samt hur mycket deras aktie nu fallit. Kort sagt, jag har tänkt i mina egna banor.
Jag har tidigare skrivit om Intrum samt varför jag äger bolaget. Det inlägget hittar du här. Bolaget har höjt utdelningen stabilt och nu senast såg vi en höjning från 9,5 kr till 11 kr / aktie.
På dessa nivåer handlas Intrum till en direktavkastning på 5,71% och jag ser egentligen få hinder för deras framtida verksamhet. Corona kommer inte förinta detta bolag.
Till er som tycker att jag varit trigger happy i ovanstående bild så kan jag rekommendera att ni läser inlägget som handlar om optimalt courtage.
En annan snarlik kandidat är Resurs Holding som jag också tycker ser intressant ut.
Sampo har en fantastiskt fin historik och även om utdelningen fick sig en känga nu senast p.g.a. den sänkta utdelningspolicyn från Nordea så tror jag att man kommer kunna prestera väl även i framtiden.
Glöm inte att du som äger Sampo även får lite Intrum så detta finns i Sampos portfölj. EDIT! Tydligen missade jag det men i februari 2020 sålde man hela sitt innehav i Intrum. Tack för kommentaren nedan.
Många har fortfarande en viss hat-kärlek till H&M. Bolaget som gång på gång gjort oss investerare besvikna. Men till saken hör att H&M visat enorm styrka och potential på senare tid. Det är inget snack om att man kunnat vända ett stort fartyg till framgång igen. Något många inte trodde var möjligt.
+40 år med positiv utdelningstrend, ett enormt starkt varumärke och en ledning som nyligen tankat rejält med aktier.
H&M har nu tvingats stänga två av tre butiker i Kina. Detta motsvarar ungefär 64% av butiksbeståndet i landet. Coronaviruset är däremot inte här för att stanna i all evighet och någon gång kommer butikerna öppnas.
Jag köper gärna!
Latour
Investmentbolag tenderar att falla mer än deras underliggande bolag när väl kriser är ett faktum. Det har att göra med rabatt- och premieeffekten som jag skrev om nyligen.
Latour är ett sådant bolag som ständigt slår förväntningar och oftast handlas till premie. Senast rapporterade bolaget ett substansvärde per aktie på 136 kr och dit ser vi att kursen nu söker sig. Däremot är det väldigt svårt att idag uppskatta hur stor effekt Corona faktiskt kommer få på det underliggande värdet – det går helt enkelt inte att räkna på.
Jag hade handlat mer Latour om jag hade haft mer likvider.
Visst är det roligt när det lyser blått i portföljen och när du ser hur aktier du köpte för länge sedan är värda så mycket mer idag. Men det finns en negativ risk med det här som jag själv faktiskt upplevt. Jag skulle vilja gå så långt som att säga att även jag brottas med den här problematiken lite nu och då.
Om du liksom jag handlar aktier i samma bolag under lång tid så är risken stor att varje enskilt bolag kommer visa blåa siffror när du loggar in och kikar i din portfölj. Ditt genomsnittliga anskaffningsvärde är lägre än vad kursen står i nu, så alltså kommer du ha fått en kursavkastning.
Det som då är risken är att du tycker att bolaget känns dyrt att köpa. Vi skulle kunna jämföra det med att handla kläder…
Exempel:
Tänk dig att du köpte en t-T-shirt för 100 kr förra året. Du gillade den väldigt mycket men tyvärr har du använt den så mycket att den blivit sliten. Därför bestämmer du dig för att köpa en ny. När du går till butiken för att handla en likadan t-T-shirt så kostar den nu 200 kr. Genast tycker du att det är dyrt. Du jämför mot priset du betalade tidigare.
Problemet är att aktier funkar så pass mycket annorlunda. Kanske är det så att kursen i bolaget du äger dubblerats men att även vinsten/aktie i bolaget dubblerats. Då skulle det s.k. P/E talet inte rört sig och vi säger då att aktien är värderad lika mycket, trots att kursen dubblats.
Tyvärr är det många som glömmer bort det här och enbart kikar på de blå siffrorna som säger att du betalar mer för en aktie idag än vad du gjorde för ett år sedan. Tro mig, jag har själv det här problemet och jag tror att många kan relatera till detta.
Finns det någon bland läsarna som kan känna igen sig i detta?
Att köpa aktier idag ger mig egentligen samma glädje som för 4 år sedan då jag startade min miljonresa. Jag vet att jag sagt det många gånger, men att köpa aktier i H&M ger mig egentligen mer glädje än att köpa en ny flashig jacka i en av deras butiker. Samtidigt finns det en extra krydda med att äga aktier som du säkert tänkt på tidigare.
Första gången som jag egentligen reflekterade över den här extra kryddan var när jag köpte en kopp Starbucks utomlands för en tid sedan (koppen ni ser på bilen ovan).
Kryddan som jag pratar om är helt enkelt att det är mycket roligare att handla eller använda bolagens tjänster i de bolag där du äger aktier. Det ger en liten extra kick på något vis.
Ett exempel har jag redan dragit och det är H&M, men det finns oändligt många andra exempel. Köper du en Volvo så blir detta extra roligt om du själv äger aktier där. Köper du en jacka från Fjällräven blir det effekt om du äger Fenix Outdoor. När du handlar din mat kanske du hellre väljer att handla på ICA om du äger ICA Gruppen, eller Willys om du äger aktier i Axfood.
Ytterligare ett exempel är då när jag nu senast handlade hos Starbucks. Vid det laget hade jag redan sålt alla mina kvarvarande aktier. Med handen på hjärtat var det inte lika roligt som tidigare att beställa den där kaffekoppen. Det kändes som att jag brände mer pengar än när jag handlade hos dem tidigare som ägare.
Starbucks har varit en kalasinvestering för mig och även om jag sålt så tror jag att framtiden för bolaget kan vara riktigt ljus. Bolaget fortsätter växa bekvämt och visar gång på gång att man fattar fina beslut. Men min resa i bolaget var över helt enkelt.
Här har du en aktie med väldigt låg direktavkastning, men som tycks höja utdelningen väldigt mycket gång på gång. Se Starbucks utdelningshistorik.
Det jag kommer att komma ihåg från 2019 är att det var fastigheternas år. Visst är det sant att det mesta på börsen gått upp (förutom bank), men fastigheterna får ändå stå ut som den vinnande branschen enligt mig. Är det då dags att skala av från vinnarna och köpa förlorarna?
Självklart är det ingen hemlighet att fastigheter nog är den mest ränte-känsliga bransch som vi har där ute. Går räntan ner så gynnas fastighetsbolagen då man oftast har stora lån och därigenom behöver betala mindre för dessa. För min egen del är det viktigt att kika på just belåningen i ett fastighetsbolag.
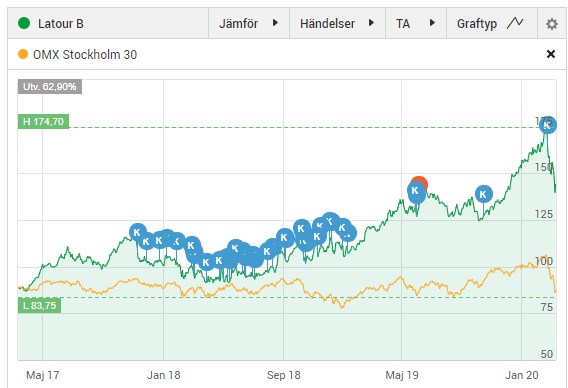
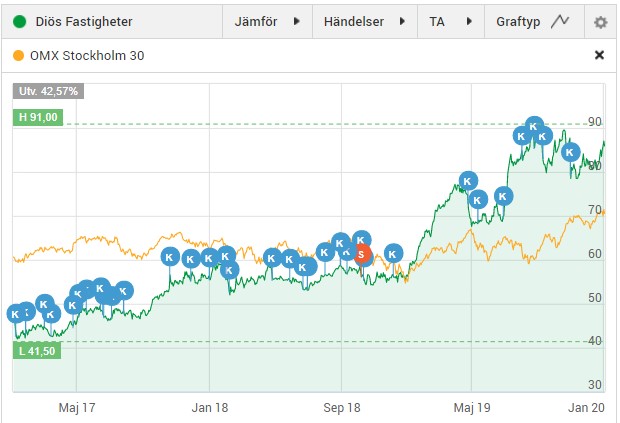
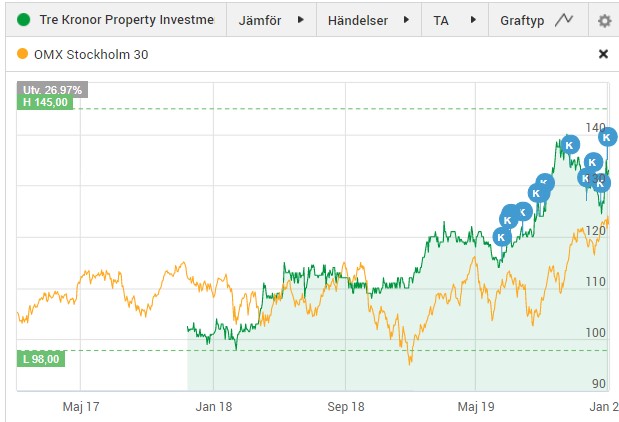
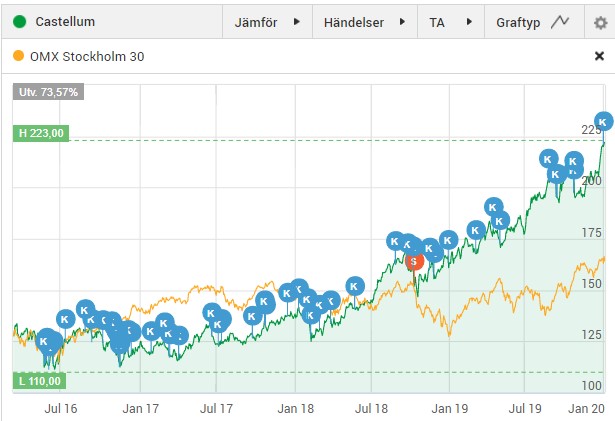
Som ni ser i bilderna här nere så är det ingen tvekan om att de flesta fastighetsbolagen ligger på ATH (all-time-high):
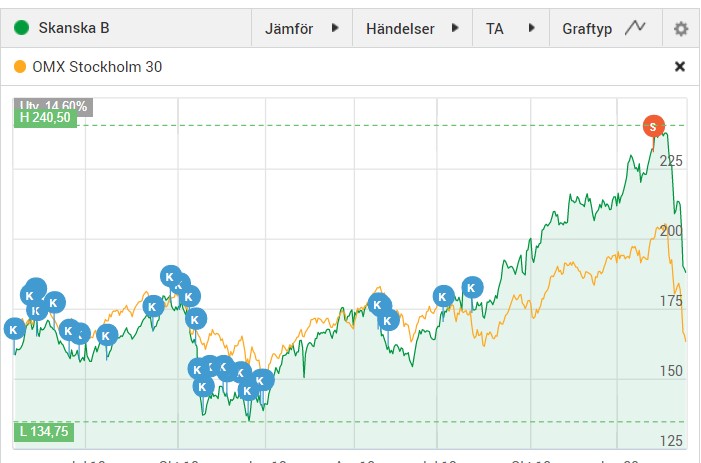
Värt att notera är att SÄLJ-POSTERNA ni ser i grafen ovan enbart är för att jag råkade handla i fel depå.
Sälja och plocka hem vinsten?
För min egen del finns det bara 3 anledningar till att sälja ett bolag:
Du har fått en annan bild av bolaget mot när du köpte och är därför inte beredd att äga långsiktigt
Du har hittat något annat bolag som du tror mer på och väljer därför att byta ut det
Aktiekursen har dragit iväg norrut och innehavet får mycket större vikt i portföljen än tidigare – du väljer att balansera om.
För en ren värdeinvesterare råder troligtvis ett fjärde och mer genomgående alternativ:
Värderingen i bolaget har blivit högre och du skulle inte vara beredd att köpa bolaget med tanke på denna. Du säljer.
Lyssnar man på Börspoddens senaste avsnitt så är det nog lätt att bli rädd. Där är man rörande överens om att värderingen i fastighetsbolag stuckit iväg allt för mycket och att vi nog sett de gladaste dagarna i fastighetsbranschen.
Och visst kan det vara så! Däremot har jag lärt mig en sak och det är hur svårt det är att köpa tillbaka ett bolag till en högre kurs när du sålt till en lägre, egentligen oavsett värdering. Det tar emot helt enkelt!
Sett i framtiden kommer fastighetsbolagens fastigheter att bli värda mer. Substansen kommer då stiga och aktierna kommer få en högre kurs. Visst kommer det komma dippar även här, men vi vet aldrig när.
Jag tog modet till mig och köpte mer fastighetsaktier och hoppas på en riktigt fin utdelningshöjning nu när det blir dags för bolagen att publicera sin årsrapport.