AbbVie är ett bolag inom hälsosektorn och som tituleras Dividend Champion, d.v.s. att bolaget höjt utdelningen med +25 år i rad. Igår såg jag till att köpa extra i just Abbvie för att ta till vara på ett fint tillfälle enligt mig.
Visste du?
Har du aldrig någonsin hört talas om AbbVie tycker jag att du ska läsa min enkla analys om bolaget som jag skrev tidigare. Länk till inlägget.
Oron kring Abbvie
Först och främst vill jag slänga in lite utdelnignsfakta om bolaget som visar att AbbVie rent utdelningsmässigt får 8 st KTM-mynt av 10 möjliga. Då vill jag även tillägga att inget bolag någonsin fått 10 KTM-mynt när det kommer till utdelningar. Det kommer alltid gå att prestera perfekt.
AbbVies utdelningsinformation
Antal år med i rad höjd utdelning*:Sedan 2013 (6 år) eller 1973 (46 år) beroende på om man räknar från datumet då avknoppningen skedde eller ej.
Direktavkastning: 5,76%
Utdelningsfrekvens:kvartalsvis, d.v.s. 4 gånger per år
Årlig utdelning: $4.28
Källskatt:15%
5-årig utdelningstillväxt: ca 17,54%
Utdelningsandel:52,14%
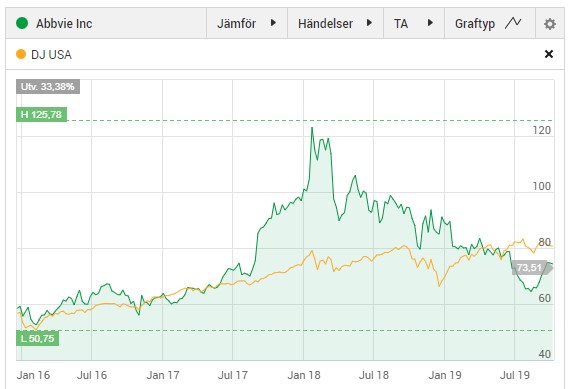
Men om vi sneglar på kursen så har den inte gått tipp-topp under senare tid. Samtidigt ska vi veta att AbbVie nyligen handlades för en direktavkastning på 6,5% i och med att kursen då var ännu lägre mot vad den är idag.
Så, vad är det så som händer inom bolaget?
För AbbVies del så är det faktiskt så att man slår förväntad vinsttillväxt marginellt samtidigt som man håller efter framtida guidning. Siffermässigt ser det med andra ord bra ut.
Dock verkar det här inte spela någon roll då allas ögon är riktade på en enda sak… nämligen HUMIRA, bolagets flaggskepp när det kommer till läkemedel.
För er som inte vet vad läkemedlet HUMIRA är så finns det en lång checklista vad den används till på FASS sida. Ett av användningsområdet är för att motverka reumatism. Jag har aldrig haft reumatism, men har förstått att det är ett h*vete för de stackare som blir drabbade.
Nåväl. 2023 går patentet på Humira ut och det innebär att andra aktörer kommer in på marknaden. Det här gör investerare riktigt oroliga.
Det AbbVie nu gjort är att göra förvärv (senast Allergan) för att redan nu börja grunda för detta. När förvärvet gjordes så sade ledningen följande:
”Allergan transaction will guard against the full range of those options.”
Bolaget själva vill alltså upplysa om att förvärvet kommer täcka upp för de förluster som kommer att ske och att vinsten kommer fortsätta växa. Därigenom kommer bolaget fortsätta höja utdelningen. Dock lyssnar få på detta.
Jag vet att det är väldigt många av er läsare som är skeptiska till bolaget just p.g.a. patenten. Och med all rätt! Men kom då också ihåg… utan oro så skulle aldrig köplägen kunna uppstå.
Som vanligt måste du alltid göra din egna analys men jag vill ändå förtydliga att jag äger AbbVie och att jag har köpt rätt mycket under senare tid.
Skistar och Disney är de enda bolagen i min portfölj som är inriktade mot nöjesbranschen direkt. Jag har investerat i Skistar då jag tror att människan kommer vilja resa ännu mer i framtiden och att skidsemestrar kommer ligga högt upp i prioritering med tanke på den ökade stressen som stadslivet gett oss. Idag kom Skistar med lite sämre nyheter.
Skistar rapport Q4
Skistar rapporterade för sitt fjärde kvartal idag (brutet räkenskapsår). Där presenterade man ett negativt resultat för Q4 samt att utdelningen blir oförändrad på 3,5 kr/aktie.
Resultatet minskade från minus 117 MSEK ⇒ minus 206 MSEK för fjärde kvartalet.
Här finns det två frågor man kan ställa sig:
”Men vänta, förra året var utdelningen 7 kr/aktie?!”
Ja, men glöm inte att bolaget tidigare i år gjorde en split (1:2) så att 1 aktie blev 2 aktier varpå aktiekursen halverades. Även utdelningen halveras i ett sådant fall, men då dina aktier dubblades blir utdelningen oförändrad. Jag har presenterat Skistars utdelningshistorik, men inte hunnit uppdatera tabellen ännu för denna split.
”Hur kan resultatet vara negativt men man kan fortfarande dela ut pengar till aktieägarna?”
Kom ihåg att det här är resultatet för fjärde kvartalet. Resultatet för helåret var positivt. Skistar är ett bolag som lever på vintersport och Q4 är då sommarperioden från juni till augusti. Under den perioden har man mest kostnader och väldigt få intäkter.
Det du kan göra är att kika på vilka kostnader man har. Det gör du på sida 8 i rapporten om du följer denna länk:
Intressant läsning tycker jag var att VD Mats Årjes ser positivt på kommande år:
Bokningsläget inför vintersäsongen 2019/20 är
något bättre än vid samma tidpunkt föregående
år. Störst tillväxt ser vi på de utländska marknaderna (främst Danmark och Tyskland), vilket är
i linje med vår strategi att öka antalet utländska
gäster på våra destinationer.
Ett stort orosmoln är ju att Mats avgår nu 30:e november efter en lång lång period som VD. Vem som tar över kommer vi få veta under hösten meddelar bolaget.
Idag tänkte jag presentera en lista med de 10 mest köpte och mest sålda bolagen hos Avanza och Nordnet under september. I båda fallen finner vi Skanska i toppen på sälj-listan.
Mest köpta och sålda aktier under september
Här är en lista som visar vad investerarna valt att sälja och köpa under september månad. Värt att notera är att listan mest troligt inte visar in- och utflödet av aktier i själva bolaget i faktiskt köpt/sålda aktier. Den visar snarare investerarnas val i form vad varje enskild individ väljer att göra. Om ett stort investmentbolag skulle sälja 100.000 aktier i ett bolag skulle inte listan förändras nämnvärt.
Avanza
Mest Köpta
Mest Sålda
EQT
Skanska
AstraZeneca
Nordea
Stillfront
H&M
Cibus
Tele2
SBBB
Hexagon
THQ Nordic
Kinnevik
Sobi
SCA
Haldex
Swedbank
Volvo
ICA Gruppen
Lundin Petroleum
SEB
Nordnet
Mest Köpte
Mest Sålda
Castellum
Skanska
Svolder
Nordic Entertainment Group
Swedbank
Autoliv
Investor
Mekonomen
Latour
Recipharm
Cibus Nordic Real Estate
Leovegas
Bure
SKF
Nordea
Sintercast
EQT
ABB
Sampo
Netflix
Skanska – mest sålda?
Nästa rapport från Skanska kommer den 7:e november 2019. För Q2 så rapporterade byggbolaget Skanska ett rörelseresultat 2.737 miljoner kronor i andra kvartalet, mot förväntade 2.511 Mkr. Aktien har gått väldigt bra sedan dess och fått med sig en del höjda riktkurser från analytiker.
Det här bekräftar helt enkelt en viktigt beteende som investerare har – nämligen att man tenderar att sälja aktier som går bra för tillfället. Resultatet kan bli att man säljer alldeles för tidigt, men lusten att ta hem lite vinst driver investerarens hjärta.
Tidigare i år fick vi reda på att Skanska sänkte sin utdelning brutalt. Kanske många givit upp hoppet om byggbolaget och nu börjat snegla på konkurrenter. Att sälja med en liten vinst känns ändå bättre än att sälja i någon typ av botten.
Jag vill se lite vart Skanskas nya strategi leder bolaget. I Q2 meddelade VD att det är positivt att man redan nu börjar se trevliga resultat för de ommöbleringar som gjorts.
Själv har jag inte sålt något och inväntar med spänning nästa rapport.
Då är startskottet avfyrat för EQT’s del. Och vilket startskott det blev! Som jag skrev i ett inlägg tidigare tecknade jag mitt intresse för 150 aktier som jag också fick tilldelat under gårdagen. Aktien gick upp 34% under en enskild dag. Vad ska man göra nu med EQT? Sälja, köpa, behålla?
Sälja, köpa eller behålla EQT?
Om vi kikar i flödet verkar många vara ense om att sälja EQT efter gårdagens uppgång:
Sålde även jag dock vid 85 kr, investerade kapitalet i Altria. Vi får se vad kursen hamnar på sikt, möjligtvis att jag går in igen ifall bra tillfälle ges.
Jag sålde ganska direkt runt 84. Jag gjorde en gamble och tecknade utan att läsa på eller veta något om bolaget, mycket möjligt att de åker in igen när jag orkat läsa på lite 😀
Om jag ska gå in lite på hur jag tänker så har jag valt att behålla mina EQT. Med andra ord ligger det fortfarande 150 aktier i min depå.
”Men, är du inte sugen på att ta hem vinsten?”
Hade jag varit intresserad av att teckna EQT för att sedan sälja direkt efter noteringen så hade jag inte tecknat alls. Jag gick in i bolaget för att jag tror att de kan leverera riktigt fint värde för mig på sikt och det är själva idén bakom alla mina investeringar.
Jag går inte in i ett bolag för att jag tror att deras nästa Q3 rapport kommer vara suverän och att jag efter den kan sälja.
Jag går inte in i ett bolag för att jag tror att deras nya förvärv inte blivit in-prisat i aktiekursen ännu, för att sedan sälja när den blivit in-prisad.
Tvärt om, jag går in i bolag för att jag litar på att personerna bakom och företaget i sig kan leverera långsiktigt värde åt mig. Jag går in för att jag tror att bolaget kan låta mina pengar jobba åt mig på sikt, så att jag själv slipper jobba för mina pengar.
I boken Rich Dad, Poor Dad får vi läsa om två 9-åriga pojkar som frågar en av deras rika pappor om hur man blir rik. Pappan utsätter dem för ett test där han erbjuder dem en högre lön på det extra lördagsjobb som pojkarna har. Från 10 cent i timmen till 25 cent i timmen.
Scenariot visar hur majoriteten av människor tänker. Vi är giriga. Vi tar hellre en säker tusenlapp idag än att vänta 5 år på att denna troligtvis ska förvandlas till två tusenlappar.
Jag säger inte att de som sålt EQT gjort fel. Absolut inte. Det finns lika många investeringsstrategier som det finns investerare. Tvivlar man på att EQT ska kunna få dina pengar att jobba åt dig så är det nog rätt att kliva av här och nu.
Roligt är i alla fall att alla vi som valde att teckna EQT via Avanza fick tilldelning. Jag var lite fundersam hur det kunde bli såhär så jag beslutade mig för att fråga allas vår investerare Investeraren.
Det är en bra fråga. I slutändan är det upp till bolaget att ta beslut om hur tilldelningen skall fördelas, m input från rådgivare. I det här fallet har man onekligen prioriterat ägarspridning hos småsparare. Även om inte största volymen är där så är d 75% av alla nya aktieägare.
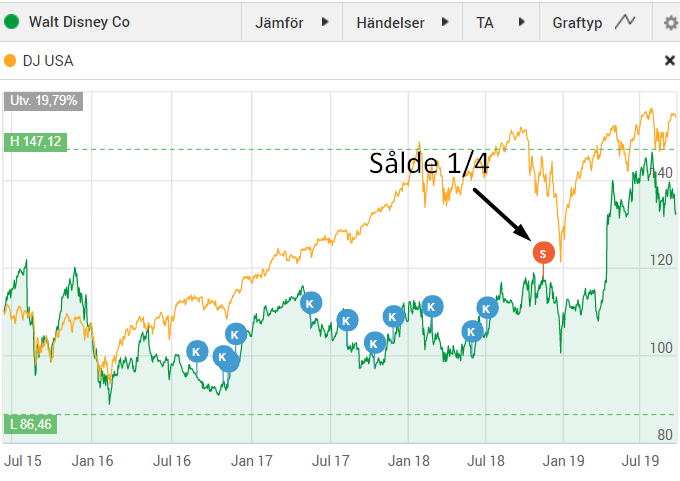
Nyligen fick jag mail om att Disney släppt på förhandsbokningarna till deras streaming-tjänst Disney+. Det är denna som sägs ska sopa banan av allt vad Netflix och HBO heter. Om det blir så är givetvis svårt att veta. Hypen är stor, och nu kan du få 7 dagar gratis för att testa på tjänsten.
Som jag fått höra kommer det ingå mycket i Disney Plus. Du som tror att det enbart kommer inkludera Kalle anda och Hans Vänner borde nog tänka lite större. Dessutom sägs det ska innehålla exklusivt material från Marvel, Lucasfilm, Pixar och självklart deras egna studios. Bland annat har jag hört talas om en spin-off serie till Star Wars som jag tycker låter intressant.
Denna tjänst kommer kosta $6,99 per månad, eller $69,99 för 12 månader. Jag lägger inget fokus på om det är dyrt eller billigt – du får själv jämföra med de eventuella tjänster som du har idag.
Som sagt kan du redan nu preliminärboka och få 7 dagar gratis. Du lär även få 7 dagar gratis om du väljer att testa senare. Hela kalaset drar igång 12:e november, så lite väntan är kvar. Om du vill kombinera erbjudandet med Hulu och ESPN Plus måste du däremot vänta till 12:e november.
Idag handlas Disney till en direktavkastning på 1,33%. Enbart 28% av vinsten delas ut till aktieägarna och resterande går raka vägen tillbaka till bolaget för att expandera likt Disney+.
Erik Selin är en omtalad fastighets- och investeringsguru och är VD för fastighetsbolaget Balder där jag tidigare ägt preferensaktier. Jag läste nyligen en artikel om Selins investeringar i USA och tänkte att det kunde vara läge att ta upp dem här på bloggen.
Sedan tidigare är Erik även investerad i Intrum och Resurs Holding, två bolag jag skrivit om och där jag idag äger Intrum i portföljen. Just nu har dock fastighetsprofilen riktat blicken över Atlanten där han ser fin potential. Här är några av de bolag som han investerat i.
Johnson & Johnson
Bolaget som höjt utdelningen 57 år i rad har nog ingen undgått. Det här är troligtvis det bolag i USA som jag haft längst i min portfölj.
Nyligen har oron kring böter varit stor i och kring ev asbest i deras barnpuder. Allt som har hänt är däremot att jag gjort fina pengar på den affären.
Union Pacific
Det här är ett bolag som jag börjat skriva om men där inlägget inte riktigt är klart. I det stora hela handlar bolaget om järnvägar och det här är då USA’s största järnvägsbolag.
Utdelningsmässigt har man en väldigt stabil bas med 13 år av i följd höjda utdelningar samt hela 15,6% i årlig organisk utdelningstillväxt.
3M
Så vitt jag vet är det bara 3 stycken utdelningskungar som för närvarande har över 3% i direktavkastning. 3M är en av dessa med 3,45%. Det här är ett bolag som har produkter inom hela industrirörelsen. Man har höjt utdelningen 60 år i rad och utdelningsandel är enbart 60%.
Ska jag vara ärlig tror jag inte köpläget i 3M kommer fortsätta allt för länge till, men det är min högst personliga syn på tillvaron. Här kan det kanske vara fint att nyttja den strategi jag publicerade nyligen om man är intresserad av att äga bolaget
Moody’s corp
Är ett spännande bolag som huvudsakligen är kända för att bistå med kreditbetyg och rating av större noterade bolag runtom den globala marknaden. Jag har inte investerat i bolaget då jag tycker att deras utdelningsprofil inte är tillräckligt attraktiv till min utdelningsportfölj.
I artikeln jag läste uttryckte sig Erik såhär:
”Det är stora, tråkiga och förutsägbara bolag, no brainer-investeringar”
”Gör du en korg av dem och ligger på det, så går du bra över tid.”
Jag kan till viss del hålla med om det här. Däremot gäller det att ibland öppna sin korg med aktier och analysera om man kan göra förbättringar. Hittar man något som inte platsar så kan du fundera på om det är värt att byta ut bolaget i korgen. Så gjorde jag nyligen då jag sålde Starbucks.
Visst du att Kinnevik är mitt största investmentbolag i min miljonportfölj? Bolaget är tätt följt av Investor och bägge väger lite drygt 5% av mitt totala portföljvärde. Nu har Kinnevik valt att sälja stora delar av sitt flaggskepp Zalando, ett beslut som nog lättar många investerare där ute.
Edit!
Efter det att jag skrev det här inlägget publicerade Kinnevik ytterligare nyheter. Jag fattar inte att man väljer att vräka ner så många bomber på en och samma gång. Nu delar man ut hela sitt innehav av Millicom (stort bolag i Kinneviks portfölj) till aktieägarna. Det innebär att det tids nog kommer dyka upp Millicom aktier i din portfölj om du äger Kinnevik. Jag ska sälja mina…
Den största nyheten är dock att Kinnevik upphör med sina ordinarie utdelningar. I stället säger man att det kan komma att bli extrautdelningar från investeringsverksamheten. Som ni vet ser jag inte extrautdelningar vara lika viktiga som ordinarie utdelning.
Jag tycker inte om det beslutet. Ett bolag ska dela ut en del av sin vinst och ett investmentbolag ska dela ut helst hela sin utdelning från underliggande verksamhet. Det är mitt tycke. Än så länge kommer jag behålla men jag får se vad jag gör…
Kinnevik säljer Zalando
Räknat från senaste rapporten (Q2 2019) så väger Zalando 36,3% av Kinneviks totala portfölj. Somliga säger att det är hälften bara för att, men det skulle jag säga är fel. Hursomhelst är det fortfarande en stor del av deras totala portfölj, det kan jag inte sopa under mattan.
Nu väljer man att sälja drygt 16% av alla sina aktier i Zalando. Det meddelade bolaget igår efter börsen stängde. Viktigt att komma ihåg här är att Kinnevik fortfarande förblir största ägaren i Zalando även efter försäljningen.
VD:n skriver följande i en kommentar:
”Kinnevik är stolta att vara en partner till Zalando under deras resa mot att bli Europas ledande modedestination. Som ett resultat av bolagets oöverträffade framgång sedan vår första investering 2010 har Zalando vuxit till att bli Kinneviks största investering. Beslutet att sälja en liten del av vårt aktieägande – vi kvarstår som Zalandos största aktieägare – ska ses i ljuset av vår ambition att bibehålla vår investeringstakt för att fortsätta utveckla vår portfölj mot en större andel privata bolag. Vi har det största förtroendet för att Zalandos plattformsstrategi kommer tillåta bolaget att bättre betjäna sina kunder genom att utnyttja sina unika förmågor inom teknologi och logistik, och Zalando passar utomordentligt in i vår fortsatta avsikt att vara en ledande noterad tillväxtfokuserad investerare i Europa.”
För att sammanfatta har man fortsatt förtroende till Zalando’s fortsatta utveckling, men man vill ha mer kapital för att investera i ytterligare bolag. Zalando är ner ca 9% idag efter detta besked.
Kinneviks kurs har verkligen gått bra på senare tid. Vi som köpte aktier vid årsskiftet har fått en fin kursavkastning. Jag gillar Kinnevik då deras genomsnittliga årliga totalavkastning varit dryga 16% se senaste 10 åren. Det är bra mycket mer än vad Stockholmsbörsen inklusive återinvesterad utdelning avkastat under samma period.
Kinnevik har också haft en fin utveckling på sin utdelning och numer har man utdelning 2 gånger per år.
Idag presenterade H&M sina försäljningssiffror för det tredje kvartalet. Försäljningen i lokal valuta steg med 8% och det var snäppet bättre än marknaden hade förutspått. Trots det backar aktien idag.
Anledningen till att aktiens pris sjunker är troligtvis för att många analytiker verkar tveksamma och att många investerare hakar på detta.
”Berenberg, som har rekommendationen sälj, menar att försäljningssiffran kan leda till en viss besvikelse i skenet av H&M-aktiens starka utveckling i år. Berenberg pekar bland annat på lätta jämförelsetal och kalendereffekt.”, skriver Placera.
Samtidigt vet vi att rapporten först kommer den 3:e oktober och innan dess har vi faktiskt ingen aning om hur siffrorna ser ut. Försäljning är en sak, vinst/resultat är en helt annan. Det är alltså 2,5 veckor kvar innan vi får de faktiska siffrorna.
I spåren bland negativa analytiker finns det vissa stora rävar som är positiva. En av dem är Sven-Olof Johansson som köpte aktier när alla andra var som mest oroade och som fortfarande tror att det finns mer att ge från H&M.
”Det har blivit en bra affär. Jag har till och med byggt på positionen. Men det är gjort på konton som inte Holdings ser”, säger Sven-Olof Johansson.
Ulf Petersson hos DI verkar också vara positiv och säger att marknaden inte alls vuxit lika mycket som försäljningssiffrorna visar. Det tyder också på att bolaget ångar vidare från en nivå som såg väldigt mörk ut:
”Marknaden har inte alls växt 8 procent och även om de har fler butiker skulle jag säga att de tar marknadsandelar. Frågan är om de inte också ökar försäljningen i befintliga butiker, det beror lite på hur mycket e-handelsökningen står för”
Själv kan jag tycka att det mer och mer känns som om H&M kommer kunna hålla fast vid sin utdelning på 9,75 kr/aktie. Och vem vet, när man väl gjort sig av med tillräckligt mycket olönsamt och fått onlinehandeln att växa tillräckligt så kanske man även kan höja utdelningen.