Jag fick nyligen en fråga kring vad som egentligen händer och fötter med enfastighetsbolaget Saltängen Property Invest. Tyckte att frågan var intressant så jag valde att ta upp detta lite närmare på bloggen. Som många redan vet så kan det komma att bli en avyttring av hela kalaset.
Saltängen Property Invest är ett s.k. enfastighetsbolag, vilket innebär att man styr sin verksamhet kring en och samma fastighet. I Saltängens fall handlar det om en stor lagerbyggnad nära Västerås som hyrs ut till ICA. Lokalen används av ICA som en av två centrala distributionscentra.
Tesen jag hade när jag började investera i bolaget var att jag tyckte verksamheten verkade väldigt stabil, pålitlig och långsiktig. Det kändes verkligen som att ICA ville fortsätta hyra byggnaden för sin verksamhet under en grymt lång framtid.
Bolaget delar ut kvartalsvis och detta har varit en fin investering både utdelningsmässigt och kursmässigt.
Vad händer nu?
Nu senaste fick vi denna informationen från bolaget:
Mot bakgrund av den starka marknaden för logistikfastigheter i Sverige har styrelsen beslutat att
utvärdera om aktieägarnas intressen bäst kan tillgodoses genom att avyttra dotterbolaget Saltängen
Property Västerås AB, som äger fastigheten Saltängen 1 i Västerås kommun, alternativt fastigheten.
Det här väcker givetvis frågetecken, dels hos mig men även för många andra.
Man kan ta med sig dessa punkter från meddelandet:
Tydligen ser man att det är högt tryck på logistikfastigheter i Sverige
Man vill självklart se till aktieägarnas bästa
Därigenom ser man nu till möjligheten att avyttra antingen dotterbolaget eller själva fastigheten
Det man inte ska göra är att gripas av panik tror jag. Men det har inte marknaden heller gjort då aktiekursen i princip inte rörts något. Inget är ännu klart och bolaget har anlitat Nordanö för det här uppdraget.
Nu kommer det intressanta:
Har försökt få tag i Mikael Igelström som är kontaktperson kring detta. Då jag befinner mig utomlands testade jag att nå honom via Skype men inget svar. Därför skrev jag ett Skype-meddelande till honom där jag bad om lite mer information.
Tror det eller ej, men dagen efter fick jag svar… VIA SKYPE?! Helt galet och det tycker ändå jag visar att man verkligen vill ge sina ägare något lite extra.
Det Mikael i alla fall sa var att vi får vänta till stämman för ytterligare information. Det värsta som kan hända är väl att det blir en inlösen och utdelning till aktieägarna, och att vi inte längre får fortsätta äga bolaget.
Det beslutar stämman men troligen blir det en likvidation och utdelning till aktieägarna om ni beslutar om försäljning
Själv tycker jag givetvis det är tråkigt. Saltängen har känts stabilt, erbjudit en väldigt fin direktavkastning som legat över våra preferensaktier samt delat ut kvartalsvis. Det är helt klart synd om den här kassakon försvinner ur min portfölj. Å andra sidan får jag väl börja spana efter något annat liknande i sådana fall.
Jag tror vi får vänta med ytterligare information kring detta. Samtidigt är jag sugen på att veta om någon där ute har tankar kring det som händer? Är det något ni varit med om tidigare? Äger ni också bolaget?
Skanska har varit en hatat aktie länge och bolaget har utan tvekan haft problem. Igår presenterade Skanska sin rapport för tredje kvartalet 2019 och frågan är inte om vi nu ser ett bolag som börjat komma på fötter igen? Mr Market verkar i alla fall tro det.
Ingen ville köpa
Jag minns det som om det vore igår. Aktiekursen som föll dag ut och dag in, vecka för vecka. Marknaden var hänsynslösa och det verkade som att alla ville sälja och ingen köpa.
Många av mina kollegor på Twitter och i bloggvärlden gav upp och sålde bolaget eftersom vi ständigt matas med uttrycket ”sälj förlorare och köp vinnare”. När aktien bottnade för 1 år sedan vet jag också folk som gav upp och räddade det som kunde räddas.
Bolaget sänkte till och med utdelningen, och det finns även ytterligare ett dumt uttryck som lyder att du alltid ska sälja bolag som sänker utdelningen.
Nu har aktien stigit under ett helt år. Från bottnen har aktien stigit med 50%. Det lustiga är att det inte hänt allt för mycket i bolaget. Egentligen är det bara branschen i sig som börjat komma på fötter och att Skanska börjat vara lite mer försiktiga. Jag brukar alltid säga att det ofta lönar sig att köpa stabila utdelningsbolag i branscher som för närvarande är hatade likt räven.
Skanska har utvecklat och byggt Visionary, en 7 våningar hög, 23 000 kvadratmeter stor kontorsbyggnad. Visionary har ett stort fokus på faktorer som påverkar hälsa och välbefinnande och tillhandahåller bland annat ett löparspår på hustaket samt ett aktivitetsområde utomhus som även är tillgängligt för allmänheten.
Rapporten för 3:e kvartalet
Jag ska inte vara långrandig och orda allt för mycket om rapporten. Den var helt Ok och marknaden tyckte likadant då aktien steg med över 3% trots en tidigare stark kursutveckling. Idag stiger aktien ytterligare 2% i skrivandets stund.
Här är en intervju med VD:n efter kvartalsrapporten som sammanfattar helheten sjukligt bra:
Det Skanska nu gör är att vara mer selektiva och inte tar på sig alla projekt som kommer i deras väg. Med andra ord försöker de enbart acceptera de mest säkra och lönsamma projekten. Därigenom blev orderingången lägre.
Kikar vi på vinsten från årets start till och med september så ser det riktigt lovande ut jämfört med 2018.
I samband med det rapporten såg vi även att Skanska tar en rejäl order som ska pågå ända fram till 2023. Det handlar om en stor trafikplats i USA som är värd 2,7 miljarder kronor. Vad det här projektet kommer resultera i vet jag inte, men jag hoppas verkligen att man fortsätter ta säkra projekt som inte leder till nedskrivningar.
I skrivandets stund är spelbolaget Kindred upp 10% efter det att man idag släppte sin rapport för det tredje kvartalet. Jag kikar lite på detta och funderar över vad det var som marknaden faktiskt gillade.
Tidigare har jag skrivit om hur VD Henrik Tjärnström köpt flitigt med aktier i bolaget under den period då kursen varit pressad. Det här visar förtroende och optimism enligt mig. Man brukar säga att det finns 1000 anledningar till varför någon i styrelsen väljer att sälja aktier, men enbart 1 anledning när det kommer till att köpa aktier. Jag älskar när ledningen går in med sina egna slantar i ett bolag under press.
I rapporten var Henrik ärlig och öppen och skriver att spelregleringen i Sverige fortfarande sätter käppar i hjulet för verksamheten.
Liknande som vi såg under första halvåret 2019 har omregleringen i Sverige resulterat i besvärliga marknadsförhållanden
under tredje kvartalet. De nuvarande villkoren gör det svårt att attrahera kunder in i systemet och kan leda till försämrad
kanalisering.
Själv är jag inte direkt säker på att den svenska spelregleringen är helt rätt väg att gå. De drabbar de seriösa spelbolagen medan de skumma och fula bolagen fortfarande får vandra i skuggan orörda. Tyvärr kommer den lilla lilla grupp som har stora spelproblem fortfarande ha problem trots mindre reklam och hjälplinjer. Det är i alla fall mitt tycke.
Sporteventen
Utöver det har det varit glest med större sportevent under perioden. Här tror man på ett bättre nästa år med tanke på bland annat fotbolls EM. Som ni ser i cirkeldiagrammet nedan består Kindred av en stort sportbok.
Trots detta lyckas man leverera en rapport som slår analytikernas förväntan. Det justerade rörelseresultatet var hela 15% högre än vad man trott och landade på 37,2 miljoner pund.
Henrik påpekar även i en intervju med DI att fjärde kvartalet börjat riktigt bra. Kvartal 4 är tydligen högsäsong för Kindred. Henrik påpekar även att det är lite för tidigt att meddela hur det går med lanseringen i New Jersey som många tycker är intressant.
Själv tycker jag att det är jätteroligt att se hur bolaget börjar komma på rätt bana igen och få med sig marknadens support. Personligen tycker jag att marknaden värderat ner Kindred allt för mycket och det är väl därför jag köpt mycket aktier på senare tid.
Med det sagt är det här en osäker bransch och mitt råd är att inte låta denna väga för tungt i din portfölj.
Fin utdelning
Kindred har historiskt levererat en väldigt fin vinsttillväxt över åren och därigenom har utdelningen också stigit.
Idag levererade AstraZeneca sin rapport för det tredje kvartalet 2019. Det blev en helt okej rapport och även om aktien legat på högtryck sedan jag började köpa så stiger kursen efter rapporten. Är det här en aktie som aldrig blir dyr?
”I och med att AstraZeneca växer har vår försäljningsprognos uppgraderats för andra kvartalet i följd. Det här är ännu ett starkt kvartal med fina resultat från våra nya läkemedel tillsammans med imponerande utveckling på våra geografiska huvudmarknader, framför allt Kina, USA och Japan. Resultaten medför att vi ser med tillförsikt på våra möjligheter att kunna leverera hållbar resultattillväxt”, skriver Pascal Soriot, vd för Astra Zeneca
Astra är ett klockrent utdelningsbolag med nära 20 år av oförändrad eller höjd. Idag är direktavkastningen på ca 3% och bolaget delar ut 2 gånger varje år. En gång i februari och en i augusti. Tänk på att någon källskatt inte förekommer.
Det var 1999 som Astra slogs samman med brittiska Zeneca och sedan dess har bolaget gått under namnet AstraZeneca. Idag är man ett gigantiskt läkemedelsbolag med över 50.000 anställda. I Sverige är man också en stor arbetsplats där huvuddelen ligger i Södertälje. Enbart i Södertälje så tillverkar man årligen 11 miljarder tabletter.
Jag gillar att investera i AstraZeneca. Deras produkter hjälper människor världen över och exempelvis tillhandahålls läkemedel mot cancer, hjärt- och kärlsjukdomar och infektion. Via en investering gör man gott för mänskligheten samtidigt som man får en fin avkastning.
Något som är intressant är att jag många gånger tyckt att aktien ser dyr ut med tanke på utvecklingen. Jag har däremot fortsatt köpa och det här är väl ett klockrent exempel på att det finns risk att du säljer fina bolag allt för tidigt.
Själv är jag mest sugen på att bolagen någon gång ska köra en aktiesplit då jag gärna handlar för under 600-lappen vid varje köptillfälle.
Igår rapporterade Atlas Copco för det tredje kvartalet 2019. Aktien belönades rikligt med +10% trots att kursen även innan detta levererat och byggt fallhöjd. I det här inlägget går jag tillbaka 1 år och funderar på vad marknaden tyckte om Atlas då.
Köper du investmentbolaget Investor så får du med Atlas Copco då bolaget utgör 13% av deras totala portfölj. Många nöjer sig helt klart med att äga Atlas via Investor men jag har även valt att börja fylla på från sidlinjen genom att direktäga bolaget. Deras historik är helt klart alldeles för frestande.
Kvartalsrapporten var väl fenomenal på många sätt och vis. VD:n Mats Rahmström vågar dessutom uttrycka sig på följande vis:
”Det var det kanske bästa kvartalet någonsin för oss”
Mats Rahmström. VD Atlas Copco
Men kanske har han all rätt att uttrycka sig såhär. Beställningarna på deras omtalade vakuumprodukter skenade verkligen iväg och steg med över 20%. Marknaden hade här förväntat sig 0%. När differensen mellan det förväntade och det faktiska utslaget blir så stort så brukar kursen rusa.
Det intressanta var väl att man i förra rapporten (för det andra kvartalet) var rätt tveksamma själva och trodde på en sval marknad. I och för sig är det inget nytt. Det verkar som att alla industribolag gått ihop och sagt att lågkonjunkturen kan stå bakom dörren. Gårdagens rapport visade motsatsen.
Nog snackat om det. Atlas levererade en fantastisk rapport, detta är ett fantastiskt bolag som du kan äga år ut och år in. Det jag egentligen ville snacka om är sättet att se på bolaget.
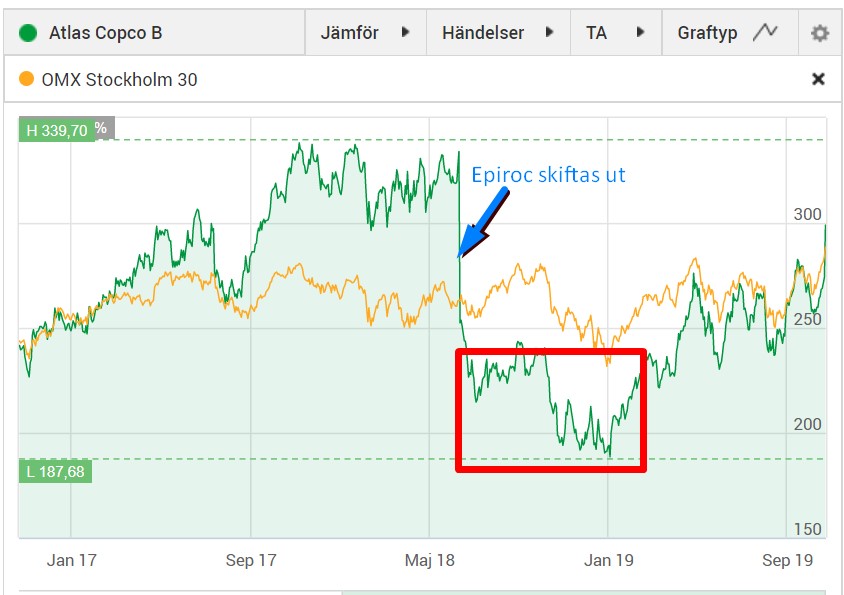
För bara ett år sedan kastades det sten mot bolaget. Den podd som kastade mest var kanske Börspodden som verkligen påpekade att man nog skulle hålla fingrarna borta. Inget ont om Börspodden, det är en fantastisk podd!
Den här perioden har jag markerat med rött i grafen nedan. Jag tror ni alla ser vart aktien tagit vägen sedan dess.
Det här visar också på hur svårt analyser kan vara. Att stryka marknaden medhårs behöver inte alltid vara rätt. Det är varför jag ständigt tjatar på att kika på det grundläggande i bolaget före allt annat.
Fråga dig själv om bolagets historik
Fråga dig själv om du tror att bolagets produkter kommer behövas framgent
Fråga dig själv hur ledningen ingivit förtroende och tillit till dig som investerare
Svara på dessa frågor före allt annat.
Och för guds skull… sälj inte ett bolag bara för att en podd eller bara för att jag säger något om det. Mina största misstag på aktiemarknaden har varit när jag sålt bolag. Det är ett faktum.
I fredags tog Johnson & Johnson’s aktie en smäll som var den hårdaste på 10 månader för bolaget. Deras aktie var ner 6,21% när den amerikanska börsen stängde kl 22.00 svensk tid. Hur gör jag nu?
Det som hände i väldigt korta drag var att JnJ frivilligt återkallade ett parti av deras barnpuder efter minimalt spår av det cancerframkallande ämnet asbest. Det här testet gjordes av U.S. Food and Drug Administration (FDA) där man hittat spår av 0.00002% asbest i en flaska som sålts via en ej namngivet onlinehandel.
Genast efter den här händelsen har bolaget inlett en noggrann och grundlig utredning kring frågan och arbetar nu med FDA för att säkerställa giltigheten av testresultaten.
I det här tidiga stadiet kan bolaget inte bekräfta om den testade enheten av barnpudret var äkta eller förfalskad. Man kan även inte bekräfta om den testade produkten var förseglad eller om kors-föroreningar kom från en annan produkt.
En rejäl Cliffhanger med andra ord.
Tilliten till bolaget
Det som självklart svider hårdast är att tilliten skaver i ett fall som detta. Det tar årtionden för ett bolag att bygga upp en fin tillit, men denna kan sedan utraderas inom loppet på några minuter.
Själv har jag inte räknat bort bolaget ännu. Jag tycker vi är i ett för tidigt skede för att dra några slutsatser alls. Med andra ord behåller jag mina aktier med tanken att köpa mer när börsen öppnar idag.
Självklart märker jag att oron bland er är stor. Det märker jag främst i takt med att frågor dyker upp kring hur jag tänkt göra. Här är det viktigt att ha sin egna analys och tanke bakom sig. Annars är det lätt att man börjar tvivla och fattar allt för snabba beslut när liknande saker sker.
Idag ljöd startskottet för mig och årets Q3 rapporter från bolagen. Egentligen har den ju redan startat med H&M’s rapport, men nu drar det igång på allvar. Först ut bland mina bolag var Investor, Castellum och Holmen.
För oss som har många bolag att läsa kan det vara svårt att hänga med i allt som händer. Själv säljer jag aldrig något med tanke på en enskild rapport så jag har ingen stress över att läsa rapporterna egentligen.
Som jag skrivit tidigare kikar jag däremot på kurserna för att se om det finns lite guldkorn att hämta. Ett guldkorn som jag tycker att verkar köpvärt just nu är Volvo som kom med en sämre rapport, men jag äger inte bolaget och har inte gjort någon större analys.
Oftast brukar jag skriva en liten sammanfattning av rapporterna här på bloggen.
Castellum
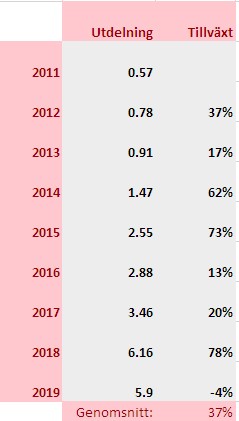
Castellum är ett magiskt fastighetsbolag på många sätt och vis. Jag skulle säga att det här är det svenska utdelningsbolag som jag håller närmast till hjärtat.
Som ni ser i diagrammet nedan har utdelningshistoriken varit enorm.
Castellum redovisar i alla fall ett fint förvaltningsresultat* som var över det analytikerna räknat med. 837 miljoner kronor och väntat var 816 miljoner enligt prognos från 7 analytiker.
*Förvaltningsresultatet används flitigt inom fastighetsbranschen och visar resultatet före värdeförändringar på fastigheterna och skatt.
VD Henrik Saxborn meddelar i VD orden att kvartalet blev ett ”mellankvartal” där tillväxten var lägre än Q1 och Q2 2019. Det som tyngde lite var då flera uppsägningar i slutet mot kvartalet som gjorde att nettouthyrningen blev negativ. Nettouthyrningen används för att belysa uthyrningssituationen.
Henrik ser dock fortsatt stor efterfrågan på kontoren i storstäderna.
Investor
Investor rapporterade ett justerat substansvärde (d.v.s. med hänsyn på även den onoterade delen) på 596 kr/aktie. Räknat på dagens aktiekurs för Investor A är därmed rabatten 22,67%. Med det sagt har den historiska rabatten i Investor varit väldigt stor.
Det som var mest intressant i rapporten var väl att man köpt ABB för 1,3 miljarder kronor
”Vi investerade 1,3 Mdr kronor iABB i kvartalet då vi bedömer att den nya strategiska inriktningen, under ledning av den nyligen utsedde vd:n, kommer att resultera i förbättrad operationell utveckling”, skriver Johan Forssell, vd för Investor
Det finns nog många som skulle säga att det här var ett dåligt köp. Det vi ska tänka på då är att Investor har så otroligt mycket mer insyn i verksamheten än vad vi har då de sitter med bolagen längs deras resa och är långsiktiga ägare. Därigenom ska jag inte säga uttala mig om det var ett dåligt eller bra köp.
Jag skrev tidigare i veckan om att jag bytt Investor B mot Investor A. Ett byte som jag ändå är rätt nöjd med men som också innebär en del negativt för mig (inlägg kommer senare).
Holmen
I skrivandets stund (12:00) har inte rapporten kommit ut ännu. Dock så handlas aktien ner med 0,5%
EDIT
Nu har rapporten kommit och det blev verkligen kalas i skogen då aktien är upp över 6%. Det till trots att aktien värderats upp riktigt mycket under det senaste året.
”Vår finansiella ställning är fortsatt stark även efter att vi återköpt nästan 4% av bolagets aktier sedan mitten av augusti. ”
Mycket av innehållet i rapporten fokuserar på kartong produktionen som tycks gå som tåget:
”Konsumtionen av kartong för konsumentförpackningar är god och vi ser ett ökat intresse bland varumärkesägare att hitta alternativ till plastförpackningar. ”
Trenden går som sagt mot att plasten håller på att bytas ut. Ett exempel är sugrören på Mc Donalds och de tidigare platsmuggarna på IKEA som nu plockas bort.
Igår kom rapporten från ett av mina större bolag i portföljen, Johnson & Johnson (JNJ). Det här är ett massivt och mycket diversifierat bolag inom hälsosektorn. Man har allt från Läkemedel, Förbrukningsvaror (tänk babypuder) till medicinsk apparatur. Bolaget har mycket välkända varumärken men driver också forskning inom flera områden. Det här är en jätte på stabila fötter.
Första gången jag bildade bekantskap med bolaget var nog kring 5 års ålder då jag såg mamma använda deras tandtråd. 1 generation senare använder jag dagligen deras tandtråd som är den absolut bästa tandtråden i världen.
Dagens fråga är hur man kan få plats med 100m njutbar och robust tandtråd i den lilla förpackningen. Men det är en tankenöt som ni får bära med er och som inte direkt hör hemma i det här inlägget.
Johnson & Johnson 3:e kvartal
Rapporten visar på en högre omsättning och ett bättre resultat (vinst) än vad många hade väntat sig under det tredje kvartalet. I samband med det här höjer man också helårsprognosen. Resultatet var ca 5% bättre än väntat.
Tycker att Alex Gorsky sammanfattar framtiden på ett bra sätt:
”As we look ahead, we remain confident in the strength of our broad-based business model, which is fueled by our disciplined portfolio management, focus on transformational innovation and dedicated employees around the world who position us for success today and well into the future.”
Kort och gott ser man styrka i deras framtid tack vare den breda affärsmodellen. Denna drivs av nytänkande innovation och suveräna medarbetare runt om i världen.
Alex Gorsky, CEO för Johnson & Johnson
Aktien steg med 1,62% igår och i ärlighetens namn hade jag föreställt mig lite mer då kursen varit pressad länge. Samtidigt har det väl att göra med oron kring de eventuella böter som kan ligga bolaget längs deras resa. Till er som inte förstår vad jag pratade om så sammanfattade jag det här.
[the_ad id=”21196″]
Nu ni
Jag hittade ett grymt citat ute i etern igår. Det var suveränt och passande i dess renaste form. Känns som ett citat lika gärna skulle kunnat komma från mig då det speglar min egna filosofi.
Läs det..men läs det långsamt…
First they blamed JNJ for causing ovarian cancer.
Next they blamed JNJ for causing mesothelioma.
What’s next?
Blaming JNJ for causing the opioid epidemic?
Excuse me, I think they may have already done that.
I am a JNJ shareholder. Will never sell any shares. If the price drops a bit may, I may buy more shares.