Ett besked om en fortsatt låg/negativ ränta samt en hel del utredningar av penningtvätt har gjort sitt på Swedbanks aktiekurs. Något som jag lagt märke till när allt ser som allra jävligast ut är att personer med mer insyn än jag börjat köpa på sig stora mängder aktier.
Faktum är att det varit rätt många som köpt aktier i Swedbank på senare tid:
Vice Ordförande Bo Magnusson köpte 20.000 aktier i slutet av augusti. Bo valdes in i Swedbank i våras och är tidigare känd från sin position i Carnegie
Samma dag blev det också känt att nya ordförande Göran Persson köpt 25.000 aktier till ett värde av 3,1 miljoner kronor. Det här var då Perssons första köp i Swedbank sedan han valdes in som ordförande i juni.
Förra veckan blev det också klart att tillförordnad VD Anders Karlsson köpt aktier för 1,3 miljoner kronor. Innan detta köp ägde Anders 11 389 aktier. Som en lite jämförelse äger jag själv 176 aktier i Swedbank.
Det här är ingen köpsignal
Att köpa aktier för att någon annan köper är givetvis inget vinnande koncept, det tror jag att ni alla vet om. Däremot kan jag som är ägare i Swedbank ändå känna någon form av positiv signal då människor med så pass mycket insyn i verksamheten köper aktier för så pass stora belopp. Det här skrev jag om i mitt inlägg om pilotskolan.
Det många är oroliga över är då givetvis utdelningen i och med Swedbanks sänkta utdelningspolicy som blev bolaget publicerade i juli 2019. Man gjorde detta för att ytterligare stärka bankens kapitalposition. Något jag vill skicka med är att utdelningen ännu inte är fastställd och alla prognoser som du läser där ute är bara prognoser. Det dröjer till början av nästa år innan vi får reda på den faktiska utdelningen för helåret.
Jag vet att många av er där ute äger bank för jag får många frågor kring det här lite nu och då där investerare är oroliga. Beslutet kommer alltid landa på dig men jag kan ändå skicka med 2 saker:
Det kommer nog bli svårt för oss att få bättre förståelse och insikt i bankens verksamhet och framtid än de personer som jag nämnt i det här inlägget.
Jag har inte sålt något av mina bankaktier ännu och planerar inte att göra det.
Det snackas inte fullt lika mycket Hennes & Mauritz nu som det gjorde för drygt ett år sedan. Kanske är det inte lika rubrikskapande att ta upp bolaget nu när marknaden verkar ställa ett allt mer positivt fokus på bolaget? Då får jag göra det i stället.
H&M är kanske det vassaste vi har när det kommer till utdelningsbolag i Sverige. Det kan man inte tro när man kikar på hur utdelningstillväxten varit de sista åren. 9,75 kr/aktie sedan 2014. Däremot får vi inte glömma att H&M aldrig sänkt utdelningen på 45 år som jag skrev om i mitt inlägg för något år sedan.
Från september förra året är kursen upp 55%. Det var nog inte många som hade tippat på det för ett år sedan när alla analytiker sänkte sina riktkurser. Helt seriöst… sa du inte att H&M skulle ner under 100 kr/aktie så var du knäpp eller åtminstone obegåvad.
Datum i närtid att hålla reda på för H&M är 16:e september då försäljningssiffrorna visas samt 3:e oktober då själva rapporten kommer. Mycket spännande datum.
H&M har tidigare haft 8 kvartal i rad där rörelseresultatet fallit. Det är tufft! Nu har marknaden däremot sett att Karl-Johan Persson och CO lyckats få fart på försäljningssiffrorna igen. Detta i samband med att online-verksamheten fortsätter att växa väl gör att många ser caset som intressant.
Analytikerna har vänt kappan efter vinden och nu finns det i stället många som tror att kursen kommer hoppa över 200 kronor inom en inte allt för lång framtid. Många blankare har dessutom lämnat H&M, något som också lyfter aktien.
Däremot finns det också några som tycker att H&M är för högt värderade idag då P/E i princip är minst det dubbla mot många branschkollegor. I en tid då man tror att retail (dagligvaruhandel) kommer minska så känns det för många optimistiskt.
Jag har kvar H&M fast med en betydligt mindre position än tidigare. Det jag ångrar mest är att jag inte tog modet till mig och köpte mer på botten. Men det var lättare sagt än gjort nu i efterhand då alla skrek SÄLJ. Så var det nog under finanskrisen också 2008/2009. Det krävdes nog stort mod att köpa där och då, även om det nu i efterhand kan ses som självklart.
Skogsbolaget Holmen är ett av mina nyaste innehav i portföljen. Tanken var att jag vill försöka fylla på med mer skog i portföljen då skog, precis som fastigheter, varit stabilt över lång tid. Nu har Holmen studsat upp likt en raket på nyårsafton men jag kan ändå tycka att det kliar i köpfingrarna.
Som alltid kan jag inte rekommendera er till att köpa aktier, men den historian har jag dragit väldigt många gånger så det kan ni redan 🙂
j
Notera
Är du ny och inte har riktigt koll på bolaget skulle jag kunna rekommendera dig att läsa det här inlägget.
Värt att notera är att inget annat skogsbolag studsat upp lika mycket som Holmen gjorde nyss. Något måste ha hänt.
Blickar vi något bakåt så släppte Holmen sin delårsrapport för första halvåret nu den 15:e augusti. Rapporten var stabil, men ändå i linje med förväntningarna. Däremot var det väldigt få analytiker som givit sina prognoser.
Holmen återköp aktier
För att effektivisera koncernens kapitalstruktur har styrelsen beslutat att inleda återköp av egna aktier.
Det här skulle jag säga är bra, och kanske en anledning till att mr Market varit så positiv till Holmen sedan rapporten. När bolaget själva köper tillbaka aktier från börsen så kommer det innebära att det blir mindre aktier i rörelse. Därav borde aktierna som du sitter på öka i värde, allt annat lika.
Jag säger ”Allt annat lika” i och med att mycket annat kan ske som får marknaden att värdera ner aktierna (lägre kurser). Men teorin bakom återköp av aktier tycker jag om, även om detta är något vi ser mest av i t.ex. USA.
Swedish Match är väl det bolag mig veterligen som använt återköp av aktier flitigast i Sverige under senare tid (rätta mig gärna).
Egentligen kan man se aktieåterköp som en typ av utdelning. Visst, du får ingen kontant utdelning, men du ökar din ägarandel i bolaget vilket på sikt kommer gynna dig som långsiktig ägare. Återköp av aktier i stället för vanlig extrautdelning är dessutom skattemässigt bättre för dig som inte äger aktier i ett ISK eller KF.
Trä och papp blir allt mer vanligt
Man skriver även:
”Konsumtionen av kartong för konsumentförpackningar har utvecklats väl i Europa,”
Och visst tusan är det så! Mycket plast ska bort och kommer att ersättas av papp eller andra miljövänliga alternativ, eller så är i alla fall trenden. Jag insåg det här under vår bilsemester då jag köpte en take-away-kaffe (gud förbjude) och locket var av papp i stället för plast.
Det var väldigt jobbigt att dricka ur koppen då det varma kaffet fick papplocket att ”luckras upp” och små pappersbitar flöt in i munnen. Men det är ett tecken på att allt mer papp kommer att användas. Träbestick på restauranger är ett annat exempel.
Jag kommer fortsätta köpa Holmen och har även spanat lite på Stora Enso som jag tycker kompletterar Holmen riktigt fint.
Har ni något skogsbolag i portföljen? Vad tror ni på sikt?
Perioden som vi gått igenom kommer vi minnas som en väldigt tung period för banker i stort. Det är inte bara svenska banker som tagit stryk men mitt i tumultet verkar vissa se köplägen.
I fredags såg vi exempelvis hur investmentbolaget Lundbergs med Fredrik Lundberg köpte hela 500.000 aktier i Handelsbanken (SHB A). Det här är givetvis en sjuk mängd aktier för oss småsparare och hela köpet värderades till 42 miljoner kronor. Dessa aktier kommer generera en utdelning på 2 750 000 kr varje enskilt år.
Handelsbanken har backat hela 37%från sin topp i februari 2017. Samtidigt får vi minnas att Handelsbanken är en anrik bank med en väldigt god utdelningshistorik, men givetvis är det inget bolag som går som på räls exakt hela tiden.
Jag har passat på att handla lite Handelsbanken då jag även äger bolaget enskilt. Du får även del av bolaget om du t.ex. äger investmentbolaget Industrivärden, ett bolag som jag också fyllt på i nyligen.
För dig som äger banker idag är det givetvis jättesvårt att köpa mer då kurserna bara faller. Och det ska det också vara, för annars hade alla velat köpa när saker går illa och då hade vi inte sett någon nedgång heller. I sådana lägen gillar jag att backa tillbaka till min egna analys och tankar om bolag, det gör att oron blir mindre och att jag inte säljer vid fel tillfällen.
Nu såg jag också att det är en väldigt stor spread mellan Handelsbanken A och Handelsbanken B. Hela 5 kr/aktie. Därigenom kan du dra nytta av aktiearbitrage och tjäna några extra aktier här och nu om du äger Handelsbanken B i stället för A.
Jag vet att jag ordat om det tidigare men jag tänkte ta upp det igen då jag vet att många äger den här preferensaktien. Det verkar nu som att ”chansen” att Akelius löser in sina preferensaktier är större än tidigare. Ett alternativ är att man automatiskt löser in dessa till en liten premie i samband med att man emitterar nya D-aktier.
Akelius har ett brett och diversifierat bostadsbestånd. Man äger bostadsfastigheter i bland annat Sverige, Tyskland, USA och Kanada. Totalt uppgår deras portfölj till ca 125 miljarder kronor. Sedan 2014 har Akelius en preferensaktie noterad på First North.
Bildkälla: akelius.se
Det jag gillar med Akelius är även deras belåningsgrad. I sista rapporten såg vi att den enbart var 44% och jag gillar fastighetsbolag vars belåning understiger 50%. Att vara för offensiv är aldrig bra. Dessutom har Alelius tråkiga bostäder som ändå är attraktiva. Inga lyxprojekt som bara blir pannkaka.
Vad händer med Akelius Preferensaktie?
Det här kunde vi läsa ur ett pressmeddelande i början av augusti:
Akelius har uppdragit åt Deutsche Bank, Swedbank och Avanza att
undersöka marknaden för en emission av stamaktier av en ny
serie D.
Akelius strävar efter att höja sitt kreditbetyg från BBB till BBB+.
En extra bolagsstämma kommer att hållas 2018-09-02 för att
introducera aktier av serie D i bolagsordningen och för att ge
styrelsen mandat att ge ut aktier av serie D.
Marknaden verkar filosofera om att preferensaktierna ska lösas in och att man i stället erbjuds handla D-aktierna.. Det här är en vanlig trend som andra bolag gjort under senare tid. Anledningen är allt som oftast att D-aktierna är bättre ur en kreditsynpunkt och förbättrar bolagets kreditbetyg.
Det man kan tänka sig är att preferensaktierna löses in till en liten premie på några procent. Akelius pref handlas idag till strax över 350 kr/aktie men som ni vet är inlösenkursen just nu 345 kr/aktie. Tanken på premien kan vara anledningen till att preffen just nu handlas över inlösenkursen.
För oss aktieägare skulle ett byte till D-aktie inte innebära en allt för stor skillnad. Utdelningen kommer mest troligt ske 4 gånger per år och direktavkastningen blir troligtvis något högre. Den något högre direktavkastningen ska då vara en kompensering mot att du som aktieägare inte får förtur till utdelningen, vilket är den stora fördelen med preferensaktier.
Jag planerar på att behålla mina preferensaktier i Akelius men köper inget mer just nu, även om det kanske skulle vara en fördel med tanke på eventuell inlösen eller aktiebyte.
Även om jag rätt ofta ordar om att jag inte föredrar klassisk retail shopping såsom IKEA och Ullared så har jag fattat tycke för åtminstone en butik, nämligen Flying Tiger Copehagen. Till saken hör att många kanske är ägare av denna fantastiska butikskedja utan att man vet om det.
Investor är Sveriges både största och äldsta investmentbolag. Med all rätt brukar man kalla bolaget för ”De svenska investmentbolagets moder” och antalet anställda som Wallenbergsfären kontrollerar uppgår till hela 600 000 personer. Det är svårt att förstå storleken första gången du köper dina första aktier i Investor.
Investor och EQT
Första gången man kommer i kontakt med Investor så tänker man givetvis på de börsnoterade bolag som du får såsom Atlas Copco och ABB. Faktum är att enbart 70% av Investors totala portfölj består av dessa noterade bolag. 25% består av den onoterade delen Patricia Industries och resterande 5% består av investeringar i riskkapitalet EQT AB och EQT Fonder.
Investor skriver att deras investeringar i EQT varit mycket framgångsrikt och att man planerar att vara fortsatt ägare. I april 2019 fick vi dessutom reda på att Investor ökar sin andel i EQT från 19% av rösterna till 23%. EQT grundades i Sverige 1994 och har idag 600 medarbetare. Investor är största ägaren.
EQT och Flying Tiger
EQTs Portfölj är en rejäl gott-och-blandat påse. Så vitt jag ser från den länken så ingår butikskedjan Flying Tiger fortfarande. I januari 2018 läste jag en artikel om att man hade ambitionen att sälja hela sin andel på då 67% av bolaget. Idag verkar man äga till 69% enligt deras site.
Flying Tiger är en butik som säkert många sett eller hört om. Vi har den inte i staden jag bor men jag och sambo KTM brukar alltid gå in där när vi besöker storstan. Jag Lynchade* faktiskt bolaget innan det att jag visste att de ingick i EQT. Min spaning var att barn alltid var sugna på att gå in där samt att de butiker jag besökt oftast hade rejält med besökare.
*Lyncha kommer från Peter Lynch och innebär att du själv gör fysiska spaningar på bolag innan köp. Du kanske ser att många bär Fjällrävens ryggsäck och därigenom köper Fenix Outdoor baserat på detta*
Det jag gillar med butiken är att man har lite av allt möjligt och att man har väldigt roliga saker. Jag älskar t.ex. deras party-spel som givit oss mycket nöje. Retail-döden kanske inte påverkar bolaget lika mycket då man även fokuserar på presenter. När någon fyller år så är det nog oftast så att man köper presenter i butik snarare än att beställa dem.
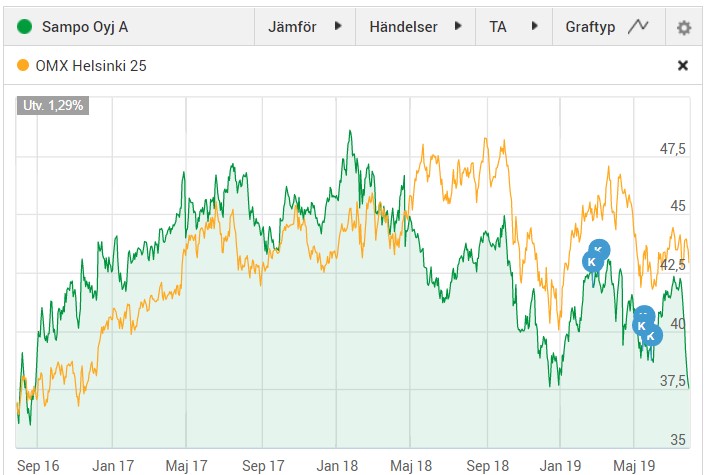
Om 8 dagar (den 7:e augusti) kommer Sampo Oyj med sin halvårsrapport. Det här är ett rätt så nytt bolag i min utdelningsportfölj och självklart ska det bli en nagelbitare att läsa deras nya siffror. Ett huvudfokus för mig just nu är att fylla på i det här bolaget.
j
Notera
Jag har tidigare skrivit generellt om bolaget och varför jag valt dem i min utdelningsportfölj. Det inlägget hittar du här.
Allt sedan 1990 har Sampo givit en genomsnittlig årlig totalavkastning (utdelning + kursavkastning) på drygt 13%. Kikar vi på de senaste 10 åren så är den här siffran uppe i 15% till och med. Det är rätt stabilt enligt mig.
Som ni säkert vet är Sampo storägare i banken Nordea. Äger du Nordea på sidan om bör du därför ta med detta i din kalkyl för att inte få allt för stor bolagsvikt.
Nu senast meddelade bolaget att man kommer dela ut ett antal aktier i Nordea till oss aktieägare och därigenom minskar ägarandelen från 21.3% till 19,9%. Det kanske låter som en liten justering, men i pengar värt är detta 3,8 miljarder kronor. Och det är…
Det här förslaget ska klubbas igenom nu den 7:e augusti och för var 10:e aktie du har i Sampo får du 1 stycke Nordea aktie. Sedan är det helt upp till dig om du vill behålla Nordea eller sälja av dem. Själv kommer jag sälja mitt och bokföra som en extra utdelning.
Min plan är som sagt att köpa mer i Sampo nu då kursen tagit stryk. Direktavkastningen är idag 7,55% och förra året delade man ut 92% av sin vinst.
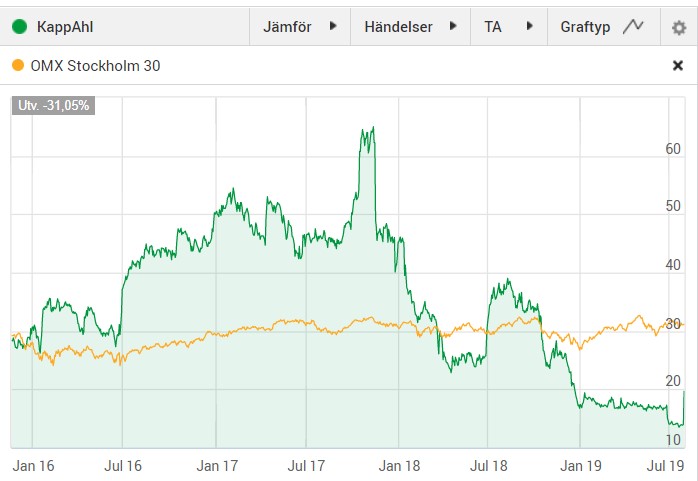
H&M, Kappahl, MQ… Alla dessa är exempel på klassiska klädbolag vars kurs i princip slaktats under de sista åren tack vare en retail bransch som varit allt annat än glödhet. Från Kappahls absoluta botten såg vi däremot en rörelse uppåt på hela 40% igår. Spännande tider, minst sagt!
Ett litet stickspår
Även om det här inlägget kommer bottna i att jag inte ägt och tänker köpa Kappahl så måste jag säga att det finns lite positivt med bolaget. Där jag bor har vi en Kappahl butik med två plan. På plan ett finns kvinnokläder och på plan två ytterligare kvinnokläder samt barn- och herravdelningen.
Jag vet inte vad det är men har aldrig någonsin sett en människa av det manliga könet besöka butiken. Och är det någon herre där så är det den typen som bara hänger med sin flickvän i kölvattnet och svarar JA på alla frågor när flickvännen frågar om det ser bra ut. Det här gör att det finns fantastiskt mycket rea där nere och att vissa plagg kan sänkas med 80%. Tro det eller ej så är det inte heller bara stl XS eller XXXXXXXXXXXL.
Det här har gjort att Kappahl faktiskt är mitt första val när jag ibland tvingas handla något plagg på hemmaplan.
+40% på en dag
Anledningen till den stora reaktionen är då att det kom ett bud från största ägaren Rune Andersson om att köpa ut bolaget från börsen. Budet kom in på 20 kr/aktie och allt annat lika borde kursen stiga till den nivån.
Kappahls tre största ägare
Värde vid kurs 19,55 kr (Mkr)
Andel
Rune Andersson (Mellby Gård)
444
29,6%
Fidelity International (FIL)
101
6,8%
Swedbank Robur Fonder
100
6,7%
Rune Andersson, storägare Kappahl
Kappahl har precis som många andra klädbolag många svaga kvartal bakom sig och vi har sett hur vinsten per aktie sjunkit rejält. Den stora anledningen är då givetvis att fler och fler väljer att handla sina kläder online. Jag brukar också handla kläder online, förutom i sommar då jag kom hem med 3 kassar från Ullared.
Själv anser jag det högst osannolikt att någon skulle bjuda över det lagda budet på 20 kr/aktie, men inget är givetvis spikat ännu. Även om budet innebär en premie på 40% så ska vi komma ihåg att bolagets aktiekurs stått i 64 kr så sent som i 2017.
Med facit i hand känns det idag märkligt att aktien stått så pass högt. Marknaden har inte varit nådig här och det tror jag att ni kan hålla med om.
För min egen del så räcker det med H&M som, tack vare en dålig utveckling, har en rätt liten vikt i min portfölj. Kappahls Direktavkastningen på 14,30% kanske lockar många men märk väl att denna troligtvis kommer sänkas nästa år då man just nu delar ut rejält mycket mer än vinst. Läste nyligen en artikel från SvD där man tror att utdelningen kommer slopas helt, precis som i fallet med MQ.
Likt andra bolag inom klädhandel så fokuserar Kappahl på att anpassa sin verksamhet och sina butiker till den lägre efterfrågan. En ny VD vid namn Elisabeth Peregi har tillsats och visst ser vi att skutan börjat syras mot en annan riktning. Ett sådant förändringsarbete har vi sett kunna ta lång tid.
Nu menar Rune att ett sånt arbete görs bäst i en onoterad miljö. Det kan han mycket väl ha rätt i. Han har varit med i gemet längre än jag och har nog mer erfarenhet om just det påståendet.
Jag har tidigare nämnt varför jag valt att behålla H&M och fram till den dag då bolaget sänker sin utdelning så tänker jag låta dem få vara en del av portföljen. Sambo KTM älskar H&Ms onlinehandel och med lite tur kan vi se att denna flyger mer och mer framöver.
I dagsläget finns det ca 13.000 hos Avanza som äger aktier i Kappahl.