Juli har historiskt sett varit den absolut snålaste månaden för mig rent utdelningsmässigt. För den sakens skull så kanske det finns några anmärkningsvärda utdelningsbolag under sommaren om vi vänder på ett par stenar där ute. Kanske har du något bolag som delar ut i juli?
Mina utdelningsbolag juli
I år ser det ut som att utdelningarna i juli jämfört med förra året vuxit med 111%. Den stora anledningen är förvisso att några av mina största bolag, Castellum och Diös, blivit kvartalsutdelare från och med i år. 4740 kr ser det ut att bli om jag nu räknat rätt.
Vilka utdelningsbolag har jag då som delar ut den här månaden? Nå, här är mina stjärnor:
Bilia känns också intressant och det är väl en av få som i år gått bra. Fin direktavkastning också på över 5%. Affärsvärlden har skrivit några bra analyser om dem ifall du betalar för deras plattoform.
NP3 känns som ett trevligt fastighetsbolag men troligtvis lär man väl lösa in denna preferensaktie förr eller senare.
Några utländska utdelare i juli
Det finns några bolag till som bör nämnas men självklart finns det säkert ett hundratal intressanta utdelare just denna månad.
Professorn i kommentarsfältet tipsar om TD, The Toronto-Dominion Bank. Utdelningsdagen är sista juli. Mycket bra utdelningsdata som du kan se i bilden nedan:
Professorn tipsar även om JP Morgan. Också en populär utdelare som jag tyvärr inte skrivit om.
TROW, som jag skrev en analys om här. Egentligen är utdelningsdagen precis i slutet av juni men vi här i Sverige får vänta några extra dagar så pengarna bör landa under juli.
Best Buy, som jag skrev om här. Delar ut precis i början av juli.
Advanced Auto Parts. Det här bolaget har jag länge velat analysera. Bolaget har höjt utdelningen fruktansvärt mycket senaste året och som namnet antyder tillhandahåller man batterier och andra delar till bilar.
Sist men inte minst vill jag nämna Cisco, som jag skrev om här.
Hur kunde jag glömma Coca-Cola 🙂 Tack Linus för att du tipsade. Jag har faktiskt skrivit om det här grymma utdelningsbolaget i år. Även Pepsi kommer du få pengar av i juli, även om utdelningsdagen är precis i slutet av juni.
Visst smakar Coca-Cola zero bättre än originalet? 😉
Guldkant på tillvaron kommer också med ett gäng intressanta utdelare som han själv har i portföljen. Mycket stort tack
Trots att jag förutspått ett kasst utdelningsår 2024 så blev det ändå inte lika dåligt som befarat. Åtminstone betydligt bättre än pandemiåret 2020. När jag nu sammanställer alla utdelningar som jag historiskt fått så passerade summan precis 400 000 kr.
Bilden nedan visar min ackumulerade utdelning sedan start. Den här grafen bör alla utdelningsinvesterare känna till. Fördelen är givetvis att den aldrig kan gå i negativ riktning då det helt enkelt är summan av alla utdelningar över tid. Förhoppningen är givetvis att lutningen blir brantare och brantare med tiden.
Tyvärr kan det vara lite svårt att se bilden i sin helhet via mobilen även om man klickar på den för att få en större version. Jag lade därför in enbart sista åren som en extra bild nedanför. Förhoppningsvis ger det någon där ute mer inspiration att fortsätta. spara 🙂
Men vad man egentligen ska ta med sig är effekten av utdelningsinvestering. De första 100 000 kronorna genererades mellan 2016-2021. Resterande del, alltså 300 000 kr, har inkasserats åren efter. Egentligen är det efter pandemin det tagit riktigt stor fart. Anmärkningsvärt är att det här också är tiden jag sparat allra minst.
Lutningen i grafen pekar bara brantare och brantare uppåt och troligtvis kommer den kraftiga lutningen nu se rätt så blek ut i framtiden.
Som många redan känner till så är det tre effekter som jobbar här:
Du återinvesterar utdelning och får ännu mer utdelning nästa år
Bolagen höjer utdelningen varje år (de flesta)
Eventuellt nysparande ger en extra skjuts
Tyvärr inkluderar inte grafen aktieåterköp. Jag själv tycker att det här är en form av utdelning och som egentligen också borde tas i hänsyn. Här i Sverige har det här börjat uppmärksammas först på senare år och fler och fler bolag tenderar nu köpa tillbaka sina aktier.
Ett vägskäl
Det är inte solklart att min egna graf kommer växa likt den gjort hitintills. Jag står lite inför ett vägval rörande investeringarna. Satsar jag på mitt initiala mål, det vill säga att bli ekonomiskt fri utan behov av ordinarie jobb? Eller blir det snarare så att jag jobbar kanske 60% och dessutom får en högre inkomst än jag har idag tack vare utdelningarna?
På senare tid har jag mer och mer börjat fundera på alternativ två. Att jobba 3 dagar i veckan i stället för 5 är nog så tilltalande. Dessutom skulle det innebära att jag får mer pengar över till projekt med både mig själv och barnen. Troligtvis kan jag också exekvera den idén tidigare.
Många av mina bloggkollegor jag följt har lyckats gå hela vägen till ekonomisk frihet. För vissa har det varit ett toppenval, helt klart, men för vissa blev det kanske inte som man tänkt.
Att innan 50 år enbart jobba 60% och samtidigt få en ökad inkomst tycker åtminstone jag låter bra för mig. Det passar extra bra i en tid som denna då många pensionärer helt enkelt inte har råd att gå i pension.
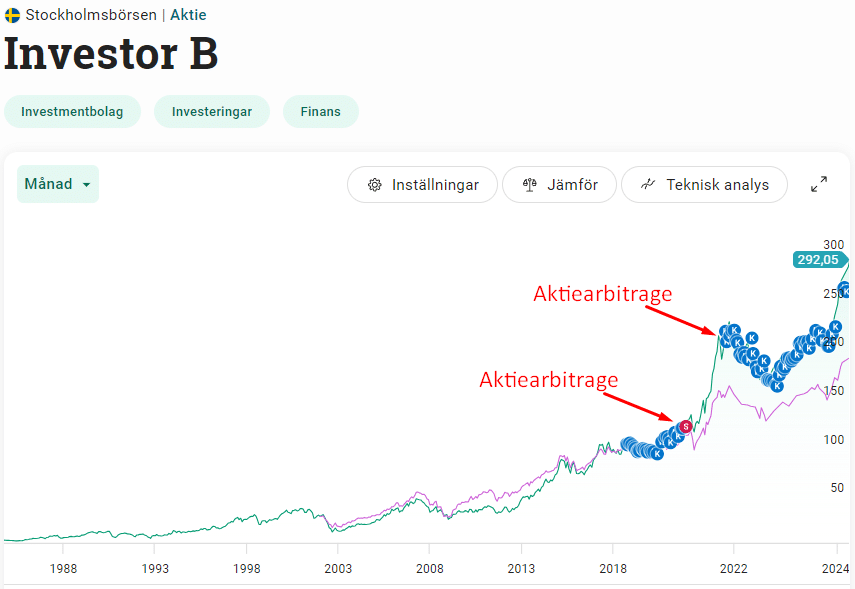
Skillnaden i aktiekurs mellan Investor B och Investor A har återigen börjat göra sig påtaglig. Det här är mitt absolut största bolag i portföljen och troligtvis även det innehavet som varit det bästa allt sedan 2018 då jag gick in. Är det då värt att byta Investor B mot Investor A och finns det någon nackdel?
Aktiearbitrage har jag skrivit om tidigare och är troligtvis den enda gratislunchen i vår värld. Den korta teorin är att du byter en aktietyp mot en annan, oftast A-aktien mot B-aktien och vice versa. Då en typ kan bli dyrare än den andra vid vissa tillfällen samt att bägge ger samma utdelning så kan det vara värt.
För att veta om det faktiskt är lönt så räknar du ut vad du får ifall du säljer alla dina aktier av en viss typ inklusive courtage. Från det beloppet drar du sedan av ytterligare ett courtage för vad det kostar att köpa den andra typen och sedan ser du hur många aktier du kan lyckas få av denna typ.
Det viktiga är som sagt att du räknat med courtaget. I många fall kanske du inte ”tjänar” en enda aktie
Byta Investor B mot Investor A
Observera att kurserna är tagna från när jag skriver det här inlägget
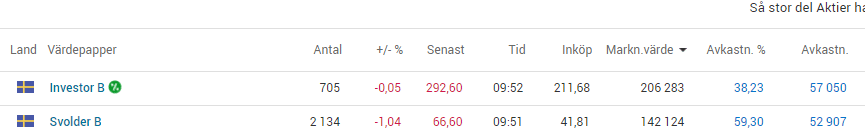
Idag äger jag 705 st Investor B. Differensen mellan kurserna ser ut såhär:
Kurs
Investor B
293,10 kr
Investor A
291,70 kr
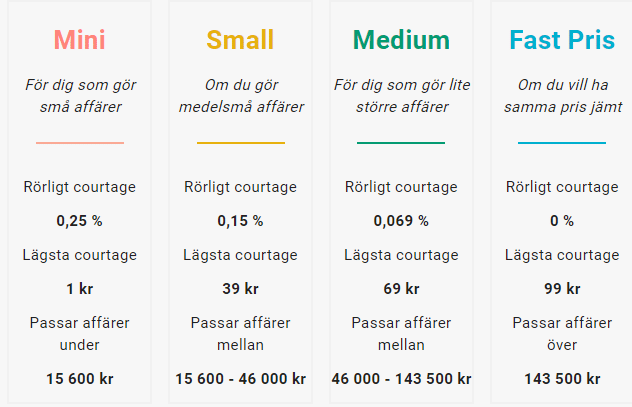
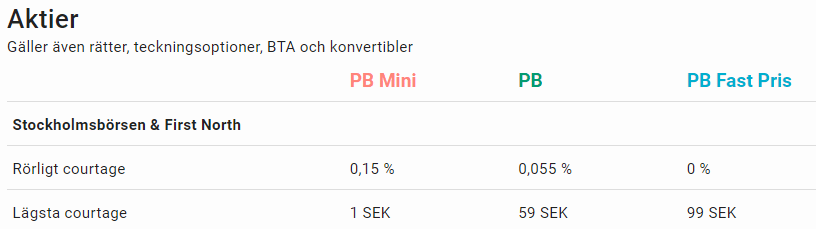
Courtageklasserna skiljer sig något mellan nätmäklare och Nordea ligger fortfarande i framkant om jag minns rätt. Det skiljer också lite mellan Avanzas vanliga courtage och för oss som är Private Banking kunder. Dock är det samma courtage för de största av transaktioner (Fast Pris), vilket det blir i mitt fall.
Sedan räknar jag bort courtaget som blir när jag köper:
206 536,5 – 99 = 206 437,5 kr
Om jag köper Investor A för hela beloppet blir det alltså
206 437,5 / 291,70 (aktiekurs A) = 707 Nya aktier
Jag får alltså 2 nya aktier efter bytet, samt en extra likvid på 205 kr då summan inte går jämt ut med antalet nya aktier jag köper
Viktigt att komma ihåg vid byte
Det finns om möjligt en negativ sida med aktiearbitrage. Du kommer nolla ut din visuella avkastning då du får en annan typ av aktie som haft andra historiska kursrörelser.
Kanske kan det låta som en skitgrej, men att se blå siffror som över tid borde visa sig är ändå en extra källa till motivation.
Snart är det dags för den sänkta skatten på ISK och KF att träda i kraft. Jag har lovat mig själv att inte dra upp för mycket politik här på bloggen utan begränsa mig till det som faktiskt direkt rör investeringar. Det nya skattefria beloppet på 300 000 kr väcker dock några frågor. Gäller det för alla? Gäller det för både ISK och KF? Hur mycket pengar rör det sig om? Kan man samla sparandet hos många nätmäklare för att dra extra nytta av dessa 300 000 kr?
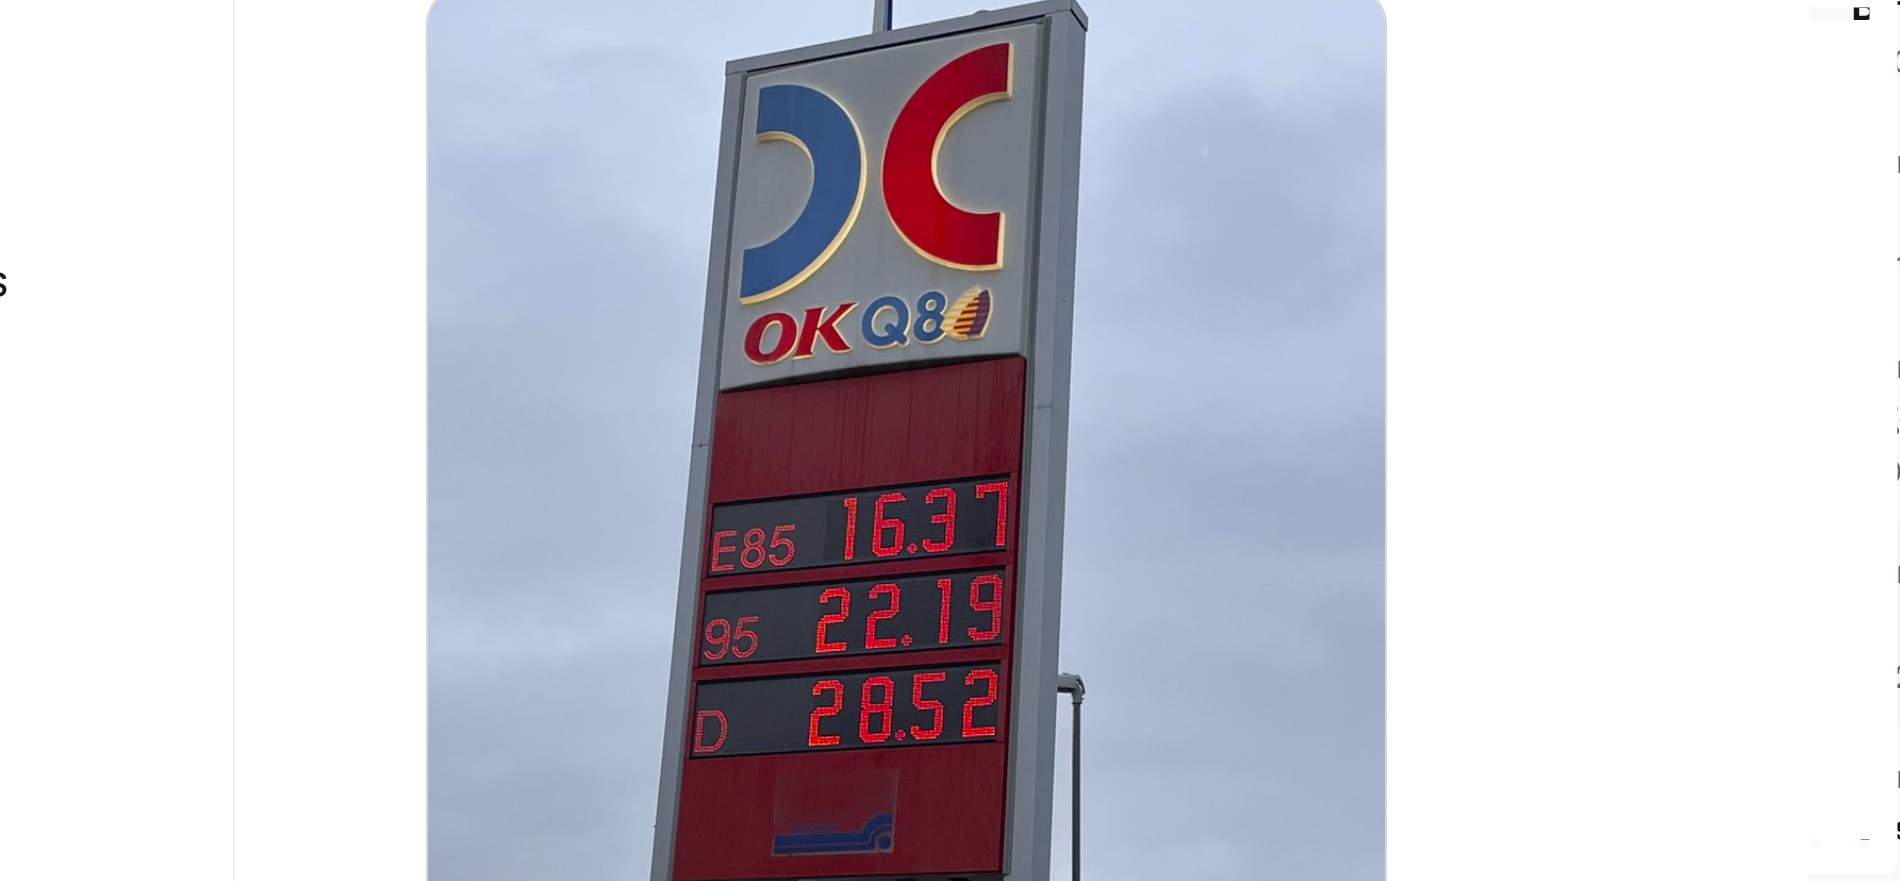
Det sägs att vi svenskar inte blir lurade på första april utan i stället på valdagen. Troligtvis finns det mycket sanning i det begreppet. Personligen tycker jag att många positiva ändringar redan skett. Exempelvis tankar jag nu diesel i min V70 för 17,20 kr/liter i stället för 28,52 kr/liter.
Foto KTM
Bäst av allt är att skatten för ISK nu sänks rejält, något jag tycker skulle skett betydligt tidigare.
När jag säger rejält så är det givetvis en relativ fråga. Grundavdraget på 300 000 kommer givetvis slå mest procentuellt för de med lågt portföljvärde, medan det mer blir en droppe i havet för den som har 20 miljoner på sitt konto. Å andra sidan gillar jag det för det blir lika för alla och gynnsamt till nya sparare.
Observera! Jag har försökt svara på frågorna nedan utifrån allt jag läst mig till. Det kan finnas felaktigheter men då brukar mina läsare vara noga med att kommentera dessa.
Kort om den sänkta skatten på ISK/KF
Regeringen vill slopa skatten på de första 300 000 kronorna för de som sparar i ett ISK eller KF.
Det här är ett förslag som Tidöpartierna (regeringen och SD) gick fram med som vallöfte och som nu snart kan bli verklighet.
Skattefritt upp till 300 00 kr – gäller det för alla?
Ja, grundavdraget på 300 000 kr kommer att påverka alla som sparar i ett ISK/KF.
Tidigare var det mycket spekulation kring att de med 300 001 kr kommer få betala full skatt på slly men den teorin är sedan länge bortblåst.
Om lagrådsremissen presenteras i budgeten och antas av riksdagen i höst gäller de nya reglerna från 1 januari 2025.
Mycket talar för att det här kommer bli verklighet utifrån vad jag läst. Då det nya reglerna börjar gälla först 1 januari 2025 så får du som investerare först se effekten på deklarationen som kommer i början av 2026.
Gäller det skattefria beloppet för både ISK och KF?
Ja, grundavdraget på 300 000 kr gäller för både ISK och KF.
Hur mycket mindre skatt rör det sig om?
Det framgår att 3,9 miljoner personer väntas få en skattelättnad om reglerna klubbas av riksdagen före årsskiftet.
Mediansparare, med 74 000 kr på ISK/KF, får en skattesänkning med 777 kronor utifrån vad man skulle ha betalat.
Den maximal skattesänkning för en investerare uppskattas bli 3 150 kr per år. Jag och många av mina läsare kommer landa inom den kategorin. Det är ändå rätt schyst. När statslåneräntan nu sänks kommer det bli en dubbel positiv effekt.
Kostnaden för skattesänkningen antas bli cirka 7 miljarder kronor om året. Många ser med onda ögat på den här sänkningen men mitt argument har alltid varit att sluta skyffla skattepengar på onödiga saker så löser det sig.
Placera i många ISK konton för att få mer skatteavdrag?
Många har funderat ifall du kan placera exempelvis 300 000 kr hos Avanza och sedan 300 000 kr hos Nordnet o.s.v. för att ”fuska” dig till extra avdrag.
Enligt Mats Persson (ekonomisk- politiske talesperson) så menar han att det kommer fungera som ett grundavdrag på deklarationen för alla. Avdraget gäller alltså per person och inte per konto.
Jag har köpt aktier i Axfood allt sedan 2016 och aldrig sålt en enda. Det har varit en trygg och stabil investering. Idag stod det klart att Axfood slukar hela baletten av City Gross som man tidigare ägt delar av. Med tanke på prislappen man gav ser jag bara det här som positivt.
Alla mina historiska köp i Axfood
Axfood köper City Gross
Vad många kanske glömt är att Axfood redan innan detta är delägare till City Gross. Ägarandelen hitintills har enbart varit 9,9% men idag blir det alltså känt att man köper resterade del av tårtan.
Precis som i fallet med att ÖoB nu köps upp av Europris så tror jag att City Gross kan komma att bli en bättre framgångssaga under Axfoods vingar. Det verkar även avgående vd Klas Balkow vara inne på i deras pressmeddelande:
”Vi tror mycket på City Gross och som ägare kommer vi att investera i att utveckla konceptet och effektivisera driften. Vi ser fram emot att tillsammans arbeta för att stärka kedjans position och tydligare utmana de stora aktörerna inom det växande stormarknadssegmentet, där Axfood i dag endast är närvarande genom minoritetsposten i City Gross”, säger Klas Balkow
Klas Balkow, avgående vd Axfood
De senaste siffrorna säger att City Gross har ungefär 3% marknadsandel. Det här är på sätt och vis en liten munsbit för Axfood som har över 20%. Siffrorna här nedan är tagna från Axfoods årsredovisning och är något gamla:
Under de senaste året, fram till och med april 2024, omsatte City Gross drygt 9 miljarder kr.
Tyvärr har lönsamheten i City Gross sett riktigt tråkig ut men Axfood själva anser alltså att man ska kunna vända detta genom att stärka kunderbjudandet, implementera kedjedrift och effektivisera verksamheten.
Prislappen på 2 miljarder är rätt intressant. Axfood ägde alltså sedan tidigare strax under 10% vilket då skulle ge en värdering på 2,2 miljarder för City Gross. Det här visar också att värderingen fallit med 34% sedan Axfood först tågade in för 3 år sedan. Läget känns helt klart rätt.
Om vi kikar på snittet av analytikerestimaten så värderas Axfood till 18 gånger rörelseresultatet. Värderingsmultipeln för förvärvet av City Gross är enbart 11 gånger så en bra bit lägre.
Dess värre måste konkurrensverket och EU-kommissionen godkänna affären för att samgåendet mellan Axfood och City Gross ska bli verklighet. Med tanke på vilken hets det varit om höjda matpriser så kanske affären inte alls går i lås.


 Castellum (just nu pausad utdelning)