Atlas Copco har de senaste åren hissat flaggan. Det här är det innehav (bortsett investmentbolag) i portföljen som givit mest totalavkastning i kronor räknat. Troligtvis kommer deras fantastiska resa fortsätta.
Om jag backar bandet så har jag gjort fler goda investeringar än dåliga. Tur är väl det, annars hade jag nog inte fortsatt såhär efter 8 år på börsen.
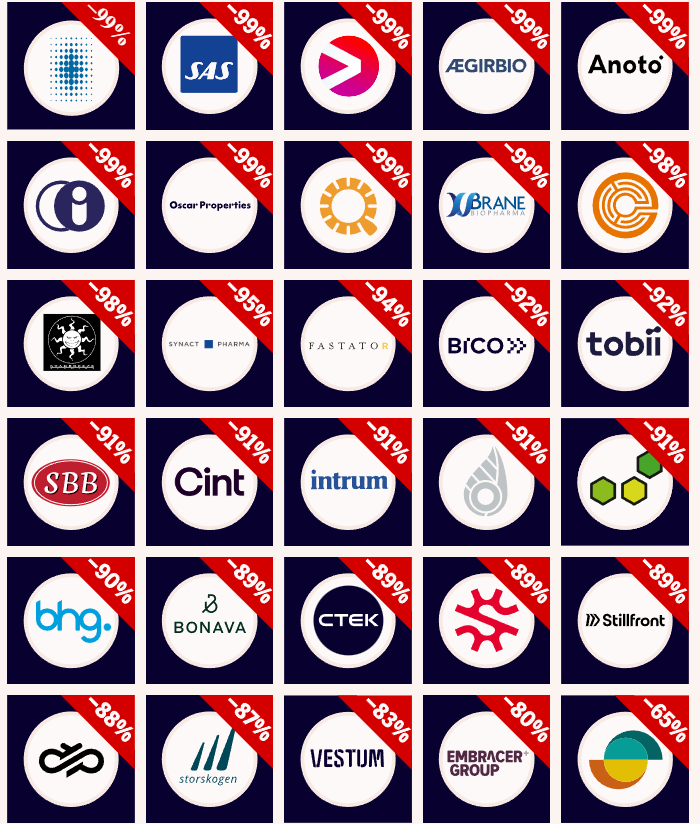
Dagens Industri lade nyligen upp en bild på Skam30, det vill säga de 30 aktier som varit riktiga minor i närtid. Det som slår mig är dels att det är många till antalet och att det är svårt att inte gå på någon mina alls, dels att flertalet av dessa har riktigt många aktieägare. Ta bara SAS som idag har 74k ägare hos Avanza…
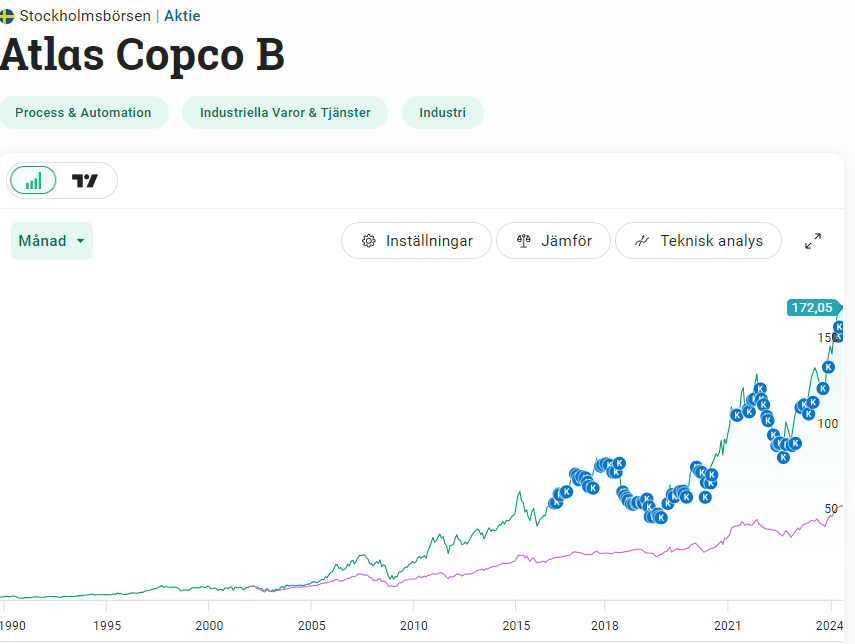
Det var kring 2019 som Börspodden pratade ner min kronjuvel Atlas Copco. Sedan dess har det varit en brutal resa uppåt och både bolaget och aktien har presterat som en raket:
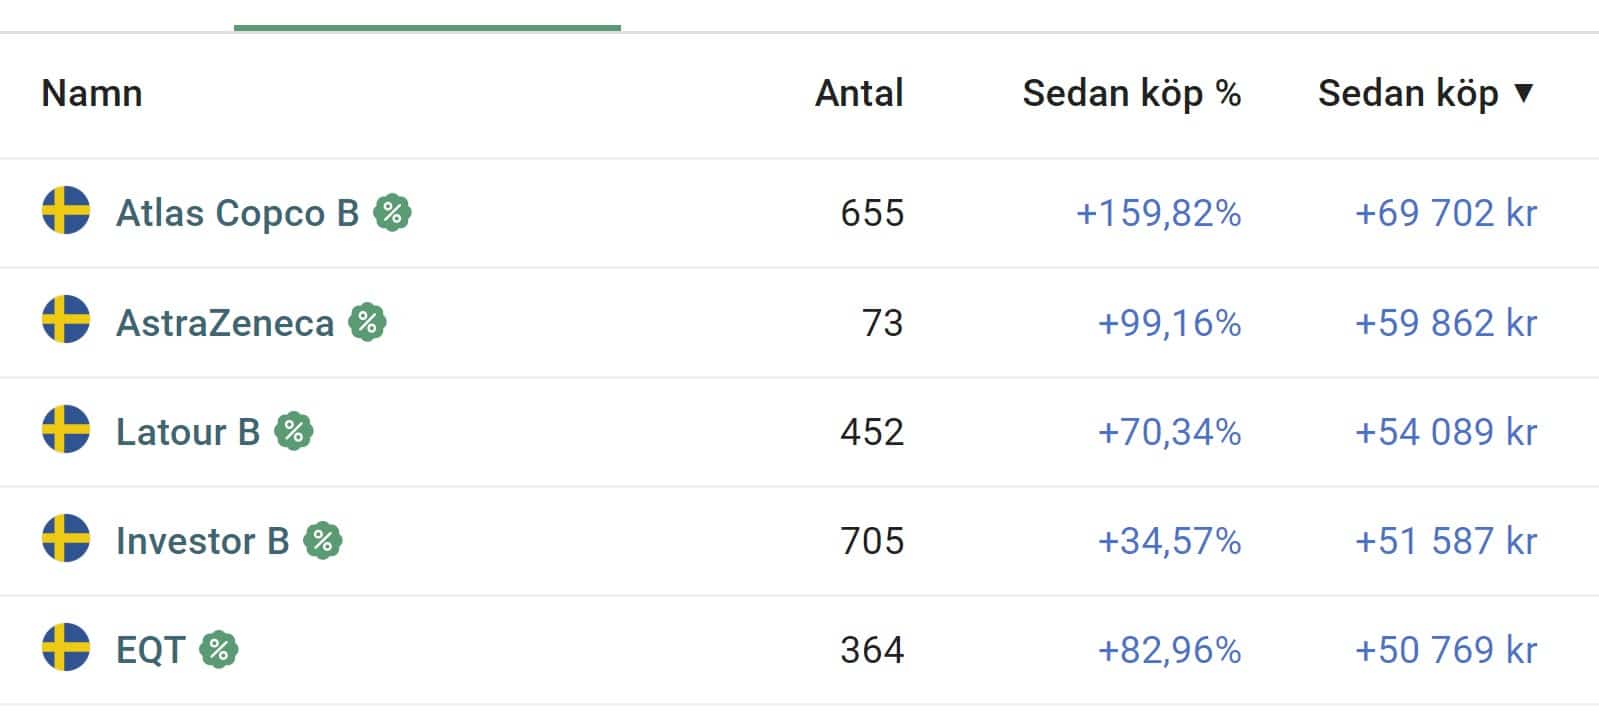
Mina historiska köp i Atlas Copco
Likt många andra aktier har jag aldrig sålt något utan bara tankat i både solsken som regnoväder. Mest har jag sett till att köpa aktier när kursen har en nedåtgående trend. Det här är ett bolag som kommer komma tillbaka och visar att kvalité oftast består.
Atlas Copco har ett börsvärde på snart 1000 miljarder kr och är därmed ett av Stockholmsbörsens allra största bolag. 2021-2023 var rekordår för Atlas med ca 13% årlig organisk tillväxttakt. Under dessa år gjorde man ett 70-tal förvärv. 2020-2023 har ungefär en tredjedel av verksamhetens kassaflöde vigts åt förvärv.
Rörelsemarginalen har varit otroliga 20% under det senaste decenniet.
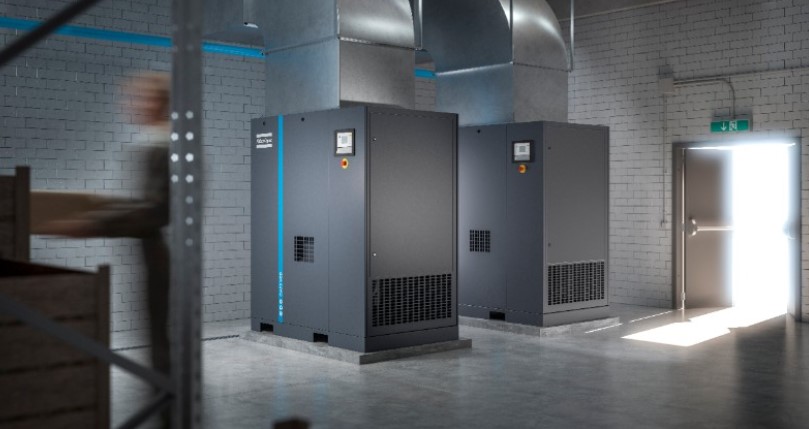
Den största delen inom Atlas Copco är tillverkning, försäljning och service av stationära industriella kompressorer. Affärsområdet benämner man Kompressorteknik och innebär stora maskiner som förser fabriker med tryckluft.
Därutöver har Atlas tre mindre affärsområden för produkter inom vakuumteknik, industriteknik och energi.
Luftkompressor för industri från Atlas Copco
Atlas har nyligen bytt vd från Mats Rahmströms till Vagner Rego. Positivt är väl att Vagner spenderat hela sitt yrkesliv i Atlas Copco och är nu drygt 50 år. Han har dessutom suttit i ledningsgruppen sedan 2017. Men mycket mer insatt är jag inte. Jag hoppas och tror att bolaget plockat in rätt man på rät säte helt enkelt.
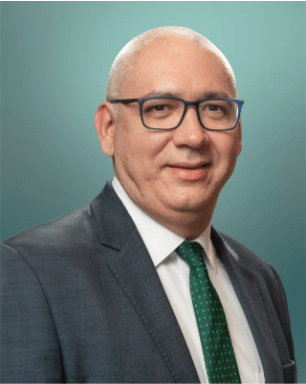
Atlas Copcos nya vd Vagner Rego
Att vara vd i multinationellt bolag med 1000 miljarder kronor i börsvärde, 129 000 aktieägare och 51 000 anställda är nog en väldigt krävande uppgift. Det är Vagner inne på själv:
”Vd-jobbet är ensamt, stressigt och krävande.
Går det bra blir man hyllad, går det dåligt får man sparken.”
Jag har nog aldrig varit med om en period där så många av mina bolag byter vd. Handelsbanken, Investor, Diös, Castellum, Axfood, för att bara nämna några. Att det här sker inom en och samma tidsperiod är nog bara slumpen.
Själv har jag lugnat ner mig med köp i Atlas Copco. Jag kommer i stället lägga pengar i Evolution, Aker BP, BIlia och Cibus.
Fotbolls EM är i full gång och finalen går av stapeln den 14 juli. Jag hade egentligen inte kunnat bry mig mindre. Vad som däremot är lite av höjdpunkten inför varje EM är att dagens industri tar fram en s.k. vinnarportfölj som jag enligt tradition brukar spana in lite extra. I år tycker jag den ser lovande ut.
Hela tanken med portföljen är att ha en defensiv målvakt med fyra stycken defensiva backar som kan agera krockkudde. Sedan har vi mittfältet som också spelar defensivt, men som kan göra offensiva attacker och följa allmänkonjunkturen. Sist men inte minst har vi då forward-fältet där syftet lite säger sig själv.
Personligen kan jag tycka att 11 aktier är något få till antalet. Dock kommer vi se att DI i år valt ut två investmentbolag som då sprider riskerna ännu mer. Utifrån det så känns antalet helt okej.
Som utdelningsinvesterare är det givetvis roligt att äga många aktier för att få spridning på dina inkommande slantar varje år. Det är lite av tjusningen som jag tror fler än jag brinner för. Själv har jag kring 30 st i min portfölj.
Vad som är speciellt den här gången är att jag redan äger 7 av 11 aktier som återfinns i den nya fräscha portföljen. Det märks ganska tydligt att jag själv har en defensiv strategi då samtliga återfinns i mitten och där bak.
Vitec är troligtvis en fantastisk aktie att äga, även om jag själv aldrig ägt. Totalavkastningen har varit enorm och detta liknar många extremt framgångsrika utdelningshöjare på andra sidan Atlanten. Troligtvis kommer Vitec även bli Sveriges första utdelningsaristokrat.
Det enda som talar mot Vitec är väl prislappen på ca 50 gånger årsvinsten. Smakar det så kostar det…
Addtech är också en aktie med extremt stor tillväxthistorik. Idag har Addtech ca 150 bolag under sina vingar och förvärven verkar fortsätta. Sedan pandemin har utdelningen stigit från 1 kr till 2,8 kr/aktie.
Avanza är troligtvis den aktie som tilltalar mig mest bland de tre längst fram i ledet. Med en generös direktavkastning på +4% så har även utdelningsinvesterare något att hämta här. Under 3 av 5 börsnedgångar sedan 2000 har Avanza slagit Stockholmsbörsen.
Nu var det väl så att förra gången (2021) som DI satte ihop en portfölj likt detta så gick det åt pipan. Man satte väl Kinnevik som målvakt av någon anledning, och där vet vi alla hur det gick efter 2021.
Att Axfood nu är målvakt känns mycket bättre. Det här är dessutom Stockholmsbörsens enda aktie som gjort aktieägarna rikare under alla 5 nedgångar sedan 2000.
Sedan får vi se om affären med City Gross faktiskt blir verklighet. Nu har både S och V gått ut i rampljuset och skrikit sig hesa åt affären där man menar att ”Vanligt folk får betala”. Skitsnack skulle jag säga. Axfood och Willys har jobbat stenhårt med att erbjuda Sveriges billigaste matkasse och det är onödigt att de nu får skit för att köpa City Gross.
På tal om det såg jag att min bloggkollega Petrusko nu plockat in Axfood i sin portfölj igen. Det var nog han som fick mig intresserad av bolaget från första början 2016.
Börsnoteringarna har återigen börjat ta fart och frågan är ifall vi kommer återgå till perioden då det var väldigt lätt att tälja guld på fräscha IPO:er. Cinclus Pharma är en notering som går att teckna idag och imorgon och chansen är hyfsad stor att kursen kommer stiga initialt. Som vanligt är inget skrivet i sten och det här ska kanske ses som ett roligt nöje och inte investering.
Vad är IPO?
På engelska kallas en börsnotering för ”Initial Public Offering” och brukar förkortas IPO. En börsnotering innebär att ett bolag väljer att notera aktier på börsen. I samband med detta brukar allmänheten ofta erbjudas att teckna/köpa aktier i bolaget till en bestämd teckningskurs. Det här är vad vi kallar för IPO.
Det här är då ett sätt för bolaget att ta in extra kapital för att kunna investera och bli större, en av anledningarna till att man går till börsen.
Cinclus IPO
Teckningskurs
42 kr
Minsta antalet aktier att teckna
150 st (6300 kr)
Säkrad andel av IPO*
41%
Investerare som ska teckna i IPO
Trill Impact Ventures Pharma 1, Fjärde AP-fonden, Linc, Eir Ventures I, Irrus Investments Nominee, m.fl. (41% i åtagande)
Sista teckningsdag
18 juni
Beräknad första handelsdag
20 juni
Nu på torsdag är det alltså dags att se hur det går för Cinclus IPO. Blir det ett scenario där kursen stiger och investerarna direkt kan sälja? Eller blir det en kursutveckling i motsatt riktning? Imorgon är det sista dagen att teckna aktier för er som vill vara med på tåget.
Cinclus Pharma är ett läkemedelsutvecklingsbolag som utvecklar kandidaten linaprazan glurate för behandling av en sjukdom som orsakar sura uppstötningar.
Jag har nog aldrig riktigt förstått att sura uppstötningar kan vara ett problem för många. Själv får jag det ett par gånger per år men inte mer.. Visst, det är obehagligt, men det försvinner lika snabbt som det kom. Som jag nu förstått så kan det här vara ett enormt problem för vissa. Att ständigt gå med besväret hade varit en mardröm.
Enligt Cinclus ska över tio miljoner patienter i Europa och USA lida av detta. Bolaget har lovande data från fas-2-studier och siktar nu på att upprepa dessa i fas-3-studier.
Fördelen är att VD Christer Ahlberg äger aktier för ca 3,4 miljoner kr givet teckningskursen vid noteringen. Han har även meddelat att han kommer teckna aktier för minst 1 miljon kr i samband med bolagets IPO. Dessutom har han en stor del teckningsoptioner och står verkligen med bägge fötterna i bolaget.
Vi har även en rätt stor del ankarinvesterare som ska teckna. Att investmentbolaget Linc återfinns i ägarlistan är ett plus i kanten.
Nackdelen är att minsta posten för investering är rätt saftig, nämligen 6 300 kr. För många är det mycket slantar att hosta upp vid ett givet tillfälle.
Vad jag hört att intresset hitintills varit stort och att emissionen blev övertecknad redan första dagen. Det är givetvis ingen garanti för att kursen kommer stiga första handelsdagen men är ändå någon typ av förutsättning. Ett troligt scenario är att du inte tilldelas hela det belopp du tecknat för.
Jag har inte nog med pengar för att teckna och dessutom har jag redan varit med på en IPO i år som blev lyckad. Min regel är att enbart ”spela” en gång per år. Dock anser jag att det är högre chans att vinna på Cinclus än att spela på trisslotter.
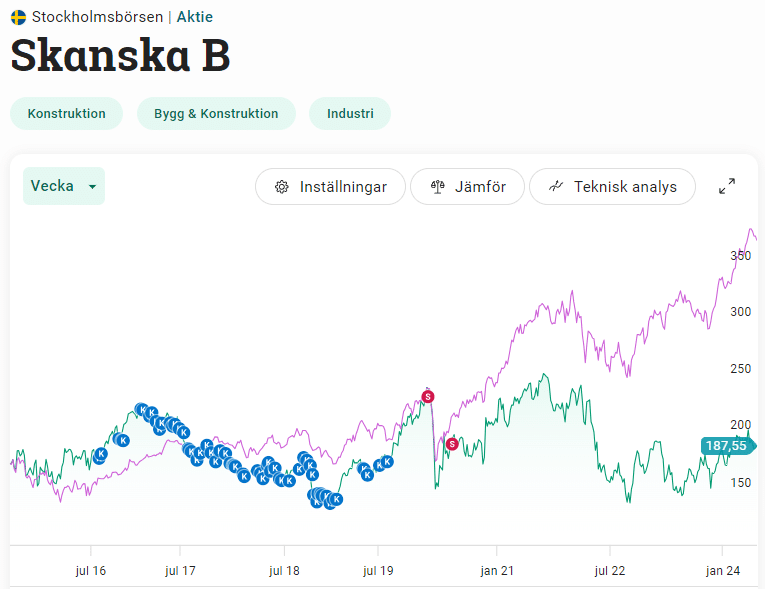
Aktiekursen i Skanska har gått skit allt sedan jag sålde mitt innehav strax innan pandemin. Det har varit en riktigt tråkig period för byggsektorn allt sedan den tiden men frågan är om den tråkiga tiden nu är passé. För Skanskas del är det kanske den tunga orderingången som just nu lockar mest.
Av ren slump sålde jag alltså majoriteten av mitt innehav i Skanska precis innan pandemin bröt ut. Resterande del sålde jag under den tid som aktien började återhämta sig.
Med det sagt har pengarna lagts inom ett annat bolag i byggsektorn, nämligen JM. Där har aktiekursen också fått lida, och det med råge.
Det vi ser nu är att aktien börjar återhämta sig. Självklart gäller det här för hela byggsektorn och är inte ett enskilt scenario i Skanska.
I huvudsak är Skanska uppdelat i två delar; byggrörelsen och projektutveckling. Det är byggrörelsen som är den största verksamheten inom Skanska med sina 26 000 anställda. Den drivs främst i Sverige, Finland, USA, England och Polen och förser den andra huvudgrenen inom Skanska, projektutvecklingen, med billig finansiering.
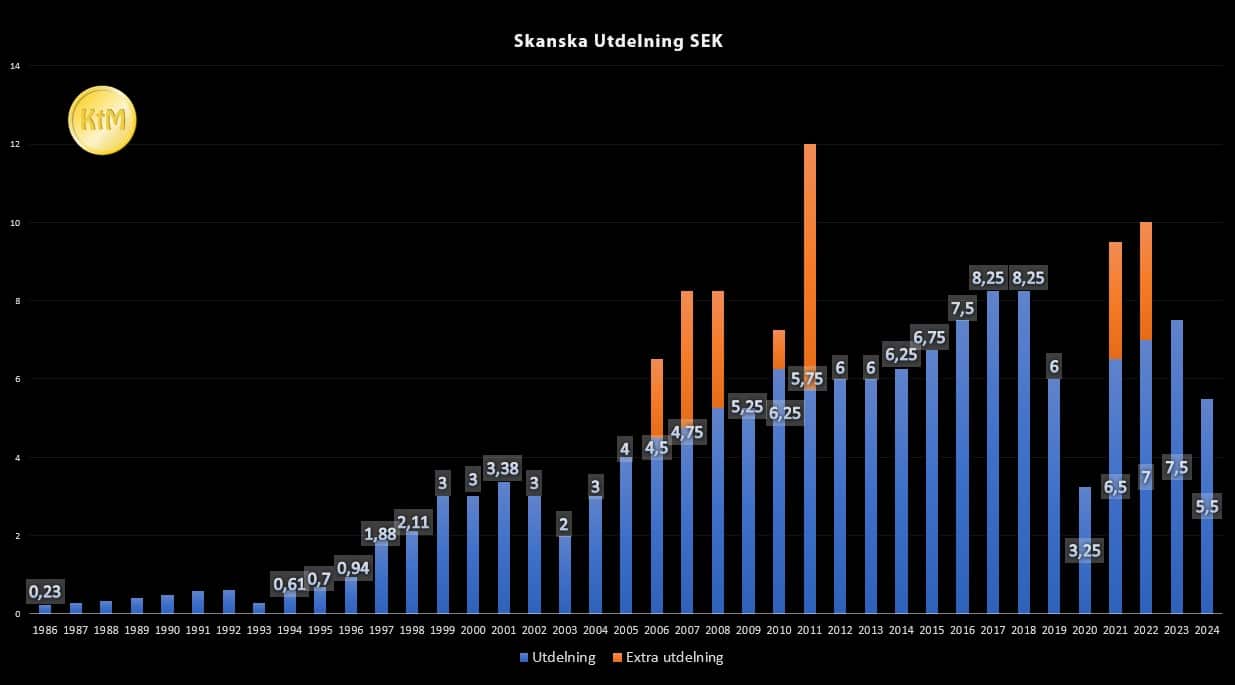
Skanska har en hyfsad utdelningshistorik. Efter pandemin sopade bolaget till med en rad extrautdelningar som täckte in den defensiva sänkningen. Det är egentligen först nu en sänkning i reella termer kommit.
Nästa år förväntas Skanska dela ut 6 kr/aktie, en ökning från 5,5 kr. Det ger en halv-taskig direktavkastning på 3,2%, även om det är i ett dåligt marknadsklimat. 2026 väntas Skanska vara tillbaka på nivån man hade innan räntehöjningarna, det vill säga 7,5 kr/aktie. Min egna tanke är att utdelningen kommer höjas mer än så med tanke på det som händer i USA (mer om det nedan).
Det här händer med Skanska nu
Skanskas aktiekurs har alltså tappat en fjärdedel av sitt värde sedan toppnoteringen 2021. Det är hyfsat mycket med tanke på hur stabilt Skanska varit historiskt.
Bolagets svaga resultat är hårt kopplat till området fastighetsutveckling där Skanska bygger bostadsfastigheter men även kommersiella fastigheter för att sedan sälja dessa vidare.
Inom byggdelen där all annan verksamhet samlas såg det betydligt bättre ut. Resultatet 2023 var enbart 3% sämre än under 2022. Med tanke på omvärlden är det inte allt för illa pinkat.
En av anledningarna till att jag sålde Skanska var alla de allt för stora projekt man tog på sig i USA som innebar nedskrivningar. Numer är det däremot USA som står i rampljuset. Under 2023 ökade rörelseresultatet i USA med nära på 20%.
Vad vi läser om nu är att orderboken i USA bara växer sig kraftigare och kraftigare. Det här är goda tecken för Skanska som har en bra rörelsemarginal där. Bara senaste kvartalet har orderingången i USA ökat med över 80%. Hela 57% av orderstocken på 251 miljarder kr per 31/3 finns i USA.
Många verkar vara överens om att P/E för Skanska beräknat på vinstprognosen 2024 är mellan 12-13. Det är inte särskilt dyrt, speciellt med tanke på att P/E för Stockholmsbörsen i sin helhet stigit till närmare 20. JM, som jag själv äger i portföljen, värderas till över 30.
Skanska var ett av 4 företag som såg till att Öresundsbron stod klar år 2000
Kan man exekvera de beställningar man fått från USA så finns helt klart en uppsida. Skanska har över tid haft en totalavkastning som är snarlik den i OMXS30GI men självklart har de senaste två åren dragit ner totalen.
En annan sak som kan göra bolaget till det bättre på lite längre sikt är att man nu bygger fastigheter för att behålla i egen ägo. Allt sedan 2021 har man behållit fastigheter för 5 miljarder kr.
Jag själv är nöjd med att äga Skanska via Industrivärden och kommer inte köpa in mig. Jag har för mycket annat jag vill öka i för tillfället 😛 Trots det finns det nog mycket god utdelningstillväxt att vänta de kommande åren ifall allt går enligt planen.
Listan över de mest blankade aktierna 2024 är på sätt och vis förvånande, men samtidigt inte. När det kommer till blankning kan investerare bränna sig rätt rejält och det har faktiskt nyligen hänt. Här ger jag två skäl till varför jag inte gillar blankning samt visar vilka aktier som är mest blankade just nu.
Som du säkert redan vet så innebär blankning i korthet att du hoppas på att en aktie ska gå neroch inte upp.
Blankning i sig är det kanske inget fel med. Vissa menar att det skapar större rättvisa på börsen då man kan trycka ner sådant som inte är värd sin värdering. SBB med deras skumma siffror är ett exempel.
För mig personligen finns det två faktorer som gör att jag Inte gillar blankning.
Den första är att när du blankar så har du en obegränsad nersida. Det låter kanske märkligt, men du kan förlora mer pengar än vad du blankat för. En aktie kan nämligen gå upp mer än 100% från nivån du har blankat på. Det finns alltså inget tak som begränsar hur mycket pengar du kan förlora, vilket är scenariot när du köper en aktie som vanligt.
Skäl nummer två är att du inte får någon utdelning när du håller en blankningsposition. För mig är det en rätt stor negativ sida.
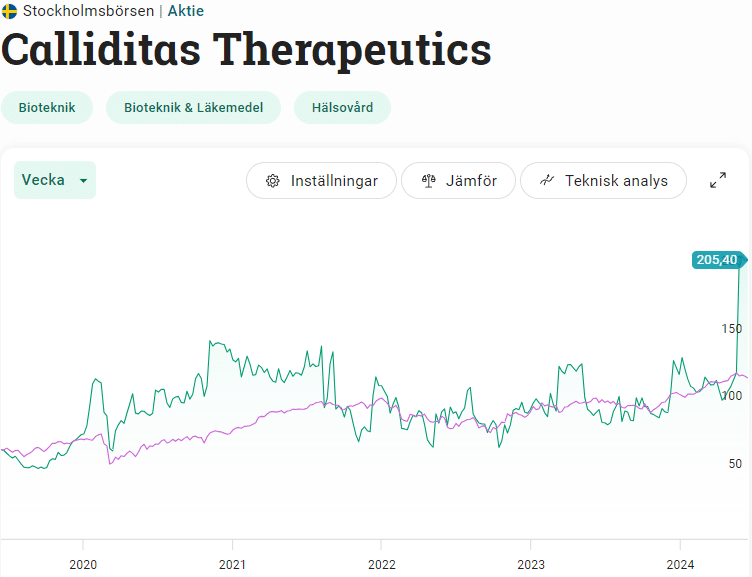
Att blankning kan bli en mardröm såg vi förra veckan då det kom ett bud på läkemedelsbolaget Calliditas. Premien låg där på hela 83% och fick kursen att skjuta upp nästan lika mycket.
När budet kom från japanarna var 7,1% av aktierna blankade. Det är ändå hyfsat mycket som du kan se i tabellen nedan. Blankningssiffran sjönk sedan rätt kraftigt.
Grejen med blankning är också att dina lånade aktier kan återkallas när som helst, vilket innebär att du omedelbart måste återköpa samt återlämna dessa. Troligtvis hände det för några i fallet med Calliditas
Mest blankade aktierna 2024
Här är listan över de mest blankade aktierna just nu 2024:
Bolag
Aktier blankade
Nettoskuld / Ebitda
P/E 2024E
Sandic Hotels
19%
18
13
SBB
16%
28
12
Intrum
12%
7,5
3,4
JM
11%
18
35
Elekta
11%
0,7
18
Hexatronic
10%
1,9
19
Securitas
9%
2,5
12
Embracer
9%
1
8,1
Electrolux
9%
3,2
–
Mips
8%
-2
87
Nibe
8%
2,9
47
Sinch
8%
1,9
8,4
Avanza
7%
–
21
Beijer Ref
7%
1,6
35
Truecaller
7%
-1,8
24
Powercell
7%
–
–
Orrön Energy
6%
11
–
Cint
6%
1,4
28
Balder
6%
15
16
Källa: Finansinspektionen, Factset.
Tråkigt är att jag själv äger 3 av de 5 mest blankade aktierna just nu. Så har det också varit under en tid.
Att Scandic ligger på topp förstår jag inte. Aktien har haft ett riktigt bra år och troligtvis börjar bolaget pynta utdelning redan nästa år. Utifrån mina egna lynchningar så är det nu rätt högt tryck i hotellen och det lär knappast bli mindre nu när svensken får mer pengar över. Men ja, det är väl skuldsättningen som trycker antar jag.
Svolders nya vd berättar hur man tagit in Scandic i portföljen igen. Han är positiv:
”Det här är den största hotelloperatören i Norden och efter börsintroduktionen 2015 så visade Scandic en stabil vinst- och omsättningstillväxt, men så kom pandemin som drabbade bolaget hårt. Nu är Scandic tillbaka och visar rekordvinster och starka kassaflöden. Det är ett välmående bolag som vi inte tycker reflekteras i aktiekursen”, säger Tomas Risbecker.
Analytikerna tror att blankarna ligger fel i både Sinch och Truecaller. Där är de genomsnittliga riktkurserna från analytikerna höga jämfört med dagens nivå. Där är skuldsättningen heller inga problem. Truecaller har ingen nettoskuld. Tvärtom har bolaget en nettokassa på 133 miljoner kr.
När det kommer till Scandic, Intrum och SBB tror analytikerna däremot att blankarna ligger helt rätt. Den största nedsidan enligt analytikerna finns i Intrum där man menar att kursen borde halveras från dagens nivå.
En av mina läsare kommenterade för en tid sedan att han var allergisk mot riktkurser. Jag kan också hålla med om att riktkurser egentligen inte är något man ska titta på.