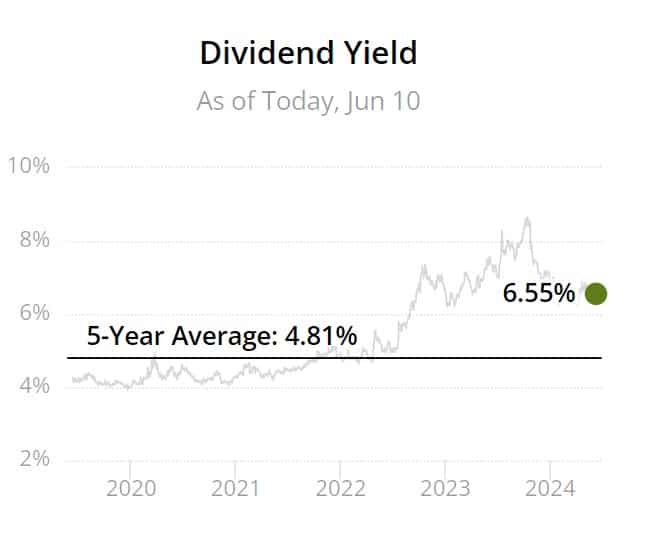
Telekomjätten Verizon (VZ) handlas nu till en direktavkastning på 6,5% vilket är klart godkänt för den nivån jag eftersträvar i en framtida frihetsportfölj. Dessutom känns utdelningen riktigt trygg och med 40 år utan sänkt utdelning så är Verizon ett bra val inom telekomsektorn.
Många menar att 40 år med positiv utdelningstrend inte stämmer. Verizon grundades vid millennieskiftet för 24 år sedan. Vad många glömmer är att Verizon är vad som blev då Bell Atlantic tillsammans med GTE slogs samman i en jättetransaktion värd $52 miljarder dollar.
14 år senare, år 2014, köpte Verizon ut Vodafones 45-procentiga andel i det gemensamma företaget för 130 miljarder dollar, vilket genomförde en av de största transaktionerna i affärshistorien.
Trots de betydande förändringar som världen inom kommunikation har genomgått så har Verizon och dess föregångare betalat oavbruten utdelning sedan Bell Atlantics bildande år 1984. Verizon har dessutom höjt sin utdelning varje år sedan 2007.
Visst, de senaste 20 åren har utdelningen enbart höjts 3% årligen i snitt. Den siffran har ändå slagit inflationen och dessutom är VZ en högutdelare och inget annat.
Direktavkastningen i VZ är idag i princip lika stor som för svenska Tele2 (räknat ordinarie utdelningar). Med det sagt har Tele2 ingen chans att mäta sig mot Verizons enastående utdelningshistorik där betydligt fler sänkningar förekommer.
De senaste 10 åren har totalavkastningen i Verizon varit bra mycket sämre än hos Tele2. Sådant är värt att komma ihåg.
År 2021 ökade skuldsättningen i VZ från 2,52 gånger Ebitda till hela 3,27 gånger. Det här är egentligen inga konstigheter i och med den kostsamma övergången och expansionen mot 5G. På senare tid har skuldsättningen börjat gå ner igen och nästkommande 12 månader väntas den bli 3,21 gånger. Målet är att få ner den åter till 2,5 gånger.
Det pratas mycket om fördelar och nackdelar kring telekom.
Fördelen är helt klart att det är svårt för nya konkurrenter att slå sig in. Verizon, AT&T samt T-Mobile har en väldigt stor vallgrav här. Å andra sidan talas det om att marknaden mer eller mindre är mättad. Utbyggnaden har nått sin stora topp och de flesta har det man behöver helt enkelt. Nu pågår snarare ett priskrig där sänkta avgifter leder till ytterligare sänkta avgifter hos konkurrenterna.
Sedan finns det de som menar att barn får sin smarta telefon i en allt tidigare ålder samt att framtidens äldre människor kommer utnyttja trådlös teknik i en bredare utsträckning än idag. Allt det stämmer nog.
Utdelningsandelen för Verizon räknat på fritt kassaflöde är idag mycket säkra 60%.
Tyvärr ser jag ingen anledning till att hålla både Tele2 och Verizon för tillfället utan man kan gott nöja sig med någon av dessa. Det intressanta är väl att Tele2 har över 60 000 ägare hos Avanza medan VZ enbart har 1600. Home bias antar jag… 😉
I en framtida portfölj där jag fokuserar mer på hög direktavkastning så kan det bli aktuellt att diversifiera sig mot bägge.
Aktiekursen i populära Evolution (EVO) fortsätter falla samtidigt som denna är en av de mest köpta aktierna i maj hos Avanza. Tanken jag har just nu är att köpa en större post Evolution i portföljen som förhoppningsvis kommer bli en bra investering på några års sikt.
Sedan 15 mars i år är aktien ner ca 14% samtidigt som OMXS30GI under samma period presterat +8%.
Vad som är spännande är att det egentligen inte finns någon större nyhet som påverkat bolaget negativt. Möjligtvis har den politiska oron i Georgien spela roll, alternativt utvecklingsläget av USA-räntan som gått upp. Det här är dock enbart makrohändelser som inte direkt har med EVO:s verksamhet att göra.
Enligt Factset värderas aktien till strax under P/E 14 för vinstprognosen 2025. Det är billigt, för ett bolag som växer tvåsiffrigt likt Evolution. För nästa år värderas index också till strax under 15. På så vis kan man tala om rabatt/premie även för andra aktier än investmentbolag och fastigheter.
Jag lyssnade nyligen på en 2 minuters intervju där Johan Thorén pratar väl om Evolution. Den intervjun finns gratis att se här. Även om jag Inte håller teknisk analys varmt om hjärtat så är det ändå mycket som talar för att mönstret i aktien påverkas mycket av historiska kursrörelser och mönster.
Sedan håller jag med om att vi kanske alltid kommer kommer ha en viss typ av rabatt på den här typen av aktier med tanke på verksamheten. Fonder vinner direkt inga ESG poäng genom en investering i Evolution.
Jag kan tycka att det är anmärkningsvärt hur en aktie med så pass bra utdelningstillväxt nu handlas till 3% direktavkastning. Som en jämförelse vill jag lyfta fram Axfood där direktavkastningen just nu är 3,15%. Axfood. P/E för Axfood räknat på vinsten 2025 (prognos) är också ganska exakt 20 😀
EVO ligger nu i topplistan bland mest köpta aktierna i maj. Det förvånar mig inte ett dugg.
Mest köpt hos Avanza i maj
Investor B
Getinge
Nvidia
Nibe
Evolution
Volvo Cars
Sinch
Investor A
Kinnevik
Atlas Copco
Konjunktur har ännu inte påverkat Evolutions tillväxt negativt. Det är snarare så att EVO har en form av växtvärk.
Det kvarstår mycket stora tillväxtmöjligheter i Asien och Sydamerika och även troligtvis i USA ifall inte politiken sätter käppar i hjulen. Politisk motvind har varit det troligtvis största problemet för den här typen av bolag tidigare. Jag själv minns alla turer i Kindred.
Evolutions VD Martin Carlesund har varit ute och sagt att marknaden kommer dubblas och dubblas igen. Dessutom tror han att fysiska kasinon inom 15 år kommer krympa till kanske 50, 40, 30% eller mindre räknat på den totala kasinomarknaden.
Som jag nämnt är jag alltså grymt sugen på att öka mer i Evolution redan nästa vecka. Problemet är snarare att jag inte har några likvider kvar just nu. Att belåna portföljen har heller aldrig tilltalat mig. Det ligger förvisso en del kvar i min KF (Kapitalförsäkring) men där skulle jag vilja handla mer Aker BP.
SBB kommer ryka ur portföljen snart, så där låser jag upp lite tusenlappar.
Skanska har genom året visat sig vara ett stabilt utdelningsbolag att äga över tid med en relativt ståtlig utdelningshistorik. Allt sedan 1986 har Skanska visat prov på pålitlig utdelning och fin direktavkastningen, även om den vissa år halkat efter. Det här var en av mina favoriter inom byggsektorn och i det här inlägget berättar jag mer om Skanska utdelning.
Observera att det här är en uppdaterad version av ett inlägg som jag skrivit tidigare.
Som jag nämnt tidigare finns det vissa saker som jag verkligen förespråkar när det kommer till val av utdelningsbolag:
Stort och hållbart bolag med bra historik och pålitlig ledning
Ska dela ut en del av sin vinst
Ökad vinst över tid
Fin utdelningshistorik under långt perspektiv
Helst ska man dela ut 40-80% av vinsten
Skanska utdelning 2024
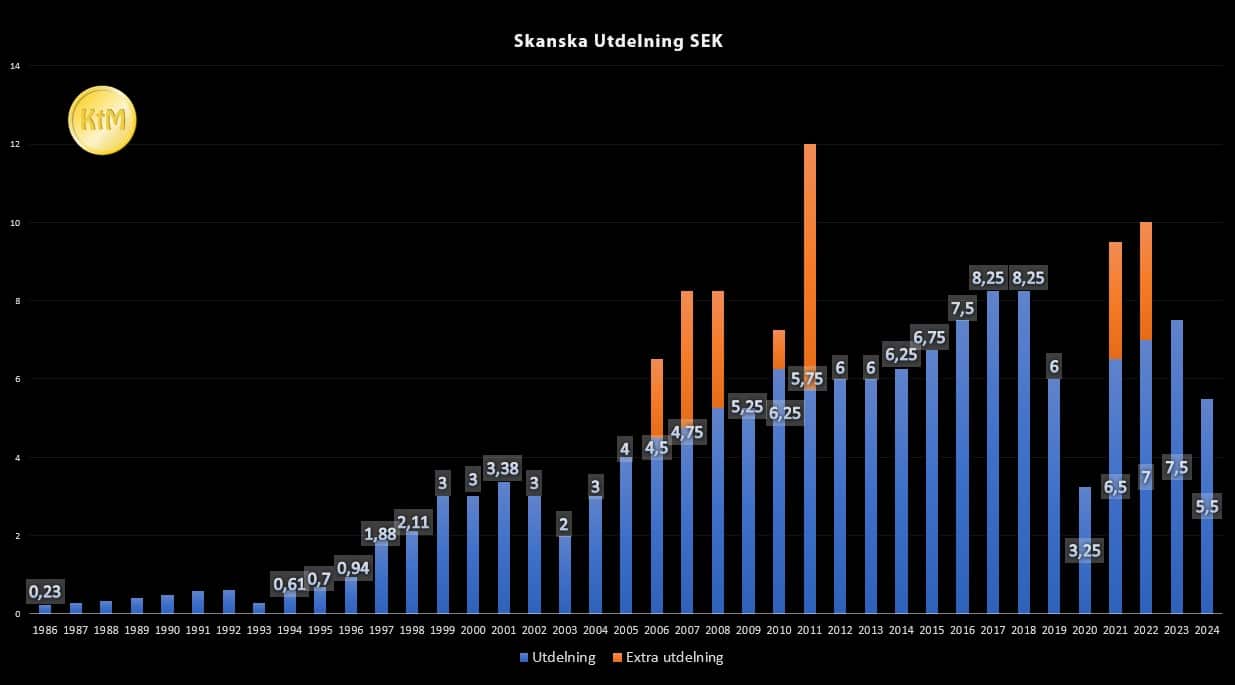
Skanska har en fin och hållbar utdelningshistorik som ni kan se i bilden nedan. Då jag inkluderat många år bakåt i tiden föreslår jag att ni klickar på bilden för att få en större version.
Skanska utdelning 2019
Det som i nuet (2019) är lite tråkigt är att bolaget sänkte utdelningen rejält. Många tycker att sänkningen var omotiverad.
Värt att tänka på är att vinsten per aktie (resultatet/aktie) sjönk från 12,01 kr 2017 till 9,55 kr/aktie 2018. Dessutom sänker man utdelningsandelen något från 69% till 63%
Såhär resonerar Skanska:
”För Byggverksamheten var 2018 en besvikelse. En svag utveckling i två projekt i USA samt en stor omstrukturering i Polen överskuggar de goda resultaten i andra enheter såsom Sverige och Finland”, skriver vd och koncernchef Anders Danielsson i vd-ordet.
j
Notera
Trots sänkningen av utdelningen så äger jag fortfarande Skanska i min portfölj
Skanskas Utdelningstillväxt
Från 1986 till dags datum har Skanska erbjudit en utdelningstillväxt på i genomsnitt 14,41% per år. Tänk bara om du börjat investera i bolaget 1986 och sedan återinvesterat alla utdelningar genom åren, det hade väl inte varit helt fel?
Vad som komma skall gällande utdelningen är dock oklart. Själv hoppas jag på att man kommer till rätta med projekten och i högsta grad försöker undvika allt för stora och avancerade projekt i USA framöver.
Skanska är världens 5:e största byggbolag. Innan sänkningen har man i 14 år haft en positiv utdelningstrend. Det innebär att bolaget inte höjt utdelningen under dessa år, men i alla fall inte sänkt den.
Skanskas utdelning – Hållbar i svåra tider
Även när saker och ting såg dystert ut 2008 så lyckades bolaget hålla i sin stabila utdelning, för att sedan höja 2010 med en rejäl extrautdelning.
Vid den stora börskraschen år 2000 blev utdelningen mindre efter många år av höjning. Dock tog det inte länge innan Skanska tog tillbaka sin fina trend.
Att bolag inte kan höja varje år är självklart. Det du vill kika på är den generella utdelningstrenden.
Köp och behåll
De som köpte aktier 1990 och behöll dessa till dags datum har numer en fin utdelning på dessa. Dessa investerare betalade alltså ett lågt pris för sina aktier men samtidigt har utdelningarna tickat uppåt, år för år.
Att köpa aktier och behålla dessa under lång tid är något som många kända investerare förespråkar.
Skanska Utdelningspolicy
Skanskas utdelningspolicy är att dela ut 40–70% av årets vinst till aktieägarna, förutsatt att bolagets finansiella situation i sin helhet är stabil och tillfredställande.
Kinnevik har bett sina 200 000 aktieägare att ha tålamod. Mycket verkar hända inom bolaget just nu och kanske är man på väg att återigen bli det fenomenala investmentbolag som man en gång var.
Kinnevik utdelning av Tele2
Igår var det alltså x-dag för den extrautdelning som Kinnevik delar ut. Precis som vanligt backar aktien med samma belopp som utdelningen, allt annat lika. Kinnevik B var ner ca 15% under gårdagen.
Hur stor blir extrautdelningen i Kinnevik? 23 kr/aktie. Gäller både Kinnevik B och A.
När kommer pengarna från Kinneviks extrautdelning? Den 2 juli 2024
Hela den här processen kommer att ske genom en aktiesplit- med automatiskt inlösenförfarande som det så fint kallas. Igår var alltså dagen då Kinnevik handlades utan rätt till inlösenaktien och därmed sjönk aktien. Om en månad kommer aktieägarna få likviden på sitt konto.
Kinneviks aktieägare ombeds tålamod
Historiskt har Kinnevik varit extremt snabba på bollen och investerat i trender som sedan blivit mega-trender. Exempelvis investerade man i jordbruk och industri på 1930-talet när detta var hett, kabel-TV på 1990-talet och e-handel på 2000-talet.
Mina egna köp i Kinnevik samt aktiens resa de senaste åren är tämligen intressant. Jag köpte in mig långsiktig med tanken att äga väldigt många år. Så blev det inte…
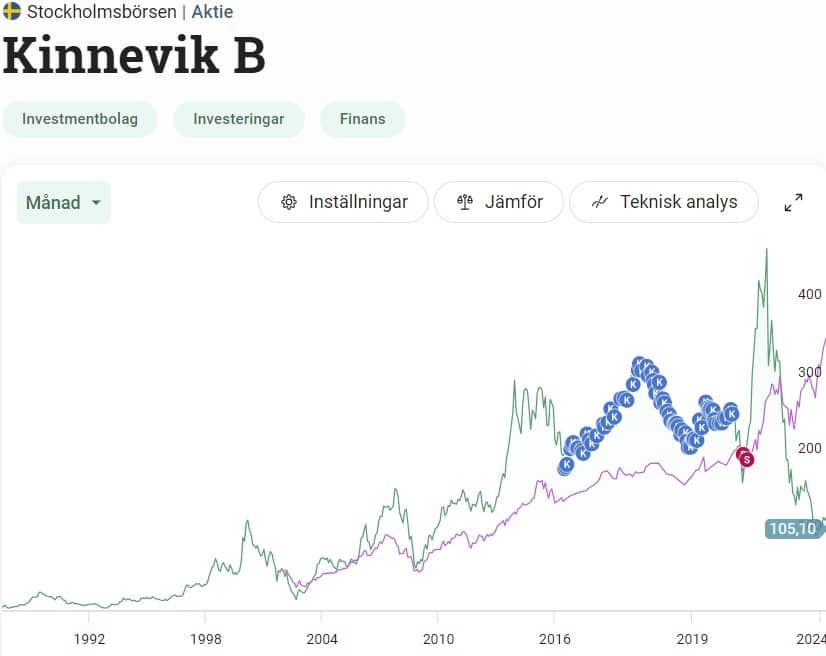
Jag sålde när ordinarie utdelning slopades, precis innan aktien fick extrem fart uppåt. Sedan kom höjda räntor och aktien gick från 470 kr till dagens 105 kr. Det är 77% som försvunnit i börsvärde.
Stenbeck tillbaka
I veckan hade Kinnevik sin årsstämma som bjöd på hyfsat händelserika inslag.
Cristina Stenbeck, en av döttrarna till Jan Stenbeck, valdes in som nygammal ledamot i valberedningen, vilken hon lämnade 2021. Därigenom blev Cristinas återkomst till Kinnevik ett faktum.
”Hon har en vilja att engagera sig i utmanande tider snarare än när saker och ting går bra”, sa James Andersson, styrelseordförande för Kinnevik, under årsstämman
”Cristina är helt ovillig att acceptera misslyckande.”
Det var någon av mina läsare som menade att Kinnevik inte längre är det bolag som man en gång var under Jan Stenbecks fantastiska tid. Jag håller med till 100%. Kinnevik liknar idag mer ett riskkapitalbolag än ett investmentbolag då man fokuserar stenhårt på tillväxtbolag i en onoterad värld.
Historiskt har Kinnevik varit starkt ägarstyrt från familjen Stenbeck. Den tiden är sedan länge förbi och Stenbeckfamiljen rörde sig successivt bort från den operativa verksamheten.
Mycket hände med Kinnevik runt 2017. Där och då var det just tillväxt som gällde på techmarknaden. Här gjorde Kinnevik många investeringar i olönsamma, men snabbväxande och framgångsrika bolag. Mathem och Vivino är bara ett par exempel.
Under 2022 svängde detta. Då var det i stället lönsamhet som skulle värderas högst.
Ett nytt fokus
Nu verkar Kinnevik återigen byta fokus. Man menar att det gjorts investeringar i allt för många bolag och att man i stället ska fokusera på ett mindre antal bolag i portföljen.
Kinneviks vd Georgi Ganev
Vd Georgi Ganev pekar ut Spring Health, Mews, Pleo, Travelperk och Cityblock som de fem viktigaste innehaven i portföljen.
”Vi kommer alla bli väldigt besvikna om vi inte sett förbättringar vid nästa årsstämma 2025”, avslutade James Anderson.
Själv tycker jag att Kinnevik borde använt likviden från Tele2 försäljningen för att göra aktieåterköp. Rabatten är galet hög och är det någon gång då det är värt att göra återköp så är det under jävliga tider.
Jag är fortfarande något tveksam till Kinnevik och anser att man inte behöver ha bråttom in. Börjar man visa att man landat på rätt bana under några kvartal så kan det vara mer intressant.
Tele2 är den näst största mobiloperatören i Sverige efter Telia och den största aktören inom digital TV. Aktien har gått bättre än index det sista året och mycket handlar kanske om den nya storägaren som köpte Kinneviks hela aktiepot. Kan det bli ett bud i Tele2? Jag passar åtminstone på att fylla på i den här stabila högutdelaren.
Mina köp under veckan
Många spanar säkert in den mycket tråkiga kursutvecklingen i Tele2 de senaste 10 åren och scrollar snabbt vidare till nästa aktie. Vad många glömmer är kraften bakom återinvesterad utdelning, och särskilt ifall utdelningen kan hållas hög under många år. Växer även utdelningen så blir effekten ännu tydligare. Just det är fallet med Tele2.
De senaste 10 åren har du fått 11,9% årligen i årsmedelavkastning (CAGR) ifall du enbart återinvesterat den höga utdelningen. Hela effekten ser du i bilden nedan där den röda grafen indikerar aktiens totalavkastning.
Det här är heller inget nytt när det kommer till telekombolag som generellt innebär att du får en stabil men tråkig utveckling. Just därför brukar jag sällan rekommendera branschen till de som verkligen har tiden på sin sida.
Tele2 och eventuellt bud
I februari blev det känt att den franske telekommiljardären Xavier Niel roffade åt sig alla Kinneviks aktier i teleoperatören. Nu står man som största ägare i bolaget.
Xavier Niel grundade telekomkoncernen Iliad i slutet av 1990-talet och bolaget var börsnoterat 2004–2021. Under den tiden krossade aktien såväl index som både Tele2 samt Telia. Något gjorde han rätt och personligen tror jag att Tele2 nu fått en betydligt bättre storägare vid sin sida.
Många menar nu på att det sker en typ av sammanslagning (konsolidering) av europeiska telekomoperatörer just nu. EU godkände tidigare i år sammanslagningen mellan franska Orange och spanska Masmovil.
Får jag gissa hur framtiden kommer bli så tänker jag att det kommer ett bud med premie på Tele2. Kanske till och med redan i början på nästa år. Premien kommer nog inte vara jättestor. Det är en ren gissning, men ingen omöjlighet.
Tyvärr innebär det att Tele2 med dess fenomenala utdelning då inte kommer gå att handla mer. Jag är rätt van vid scenariot att trevliga utdelare upphör. HiQ, Swedish Match, TransAlta Renewable, Nordic Waterproofing (kanske), Kindred; är bara några exempel.