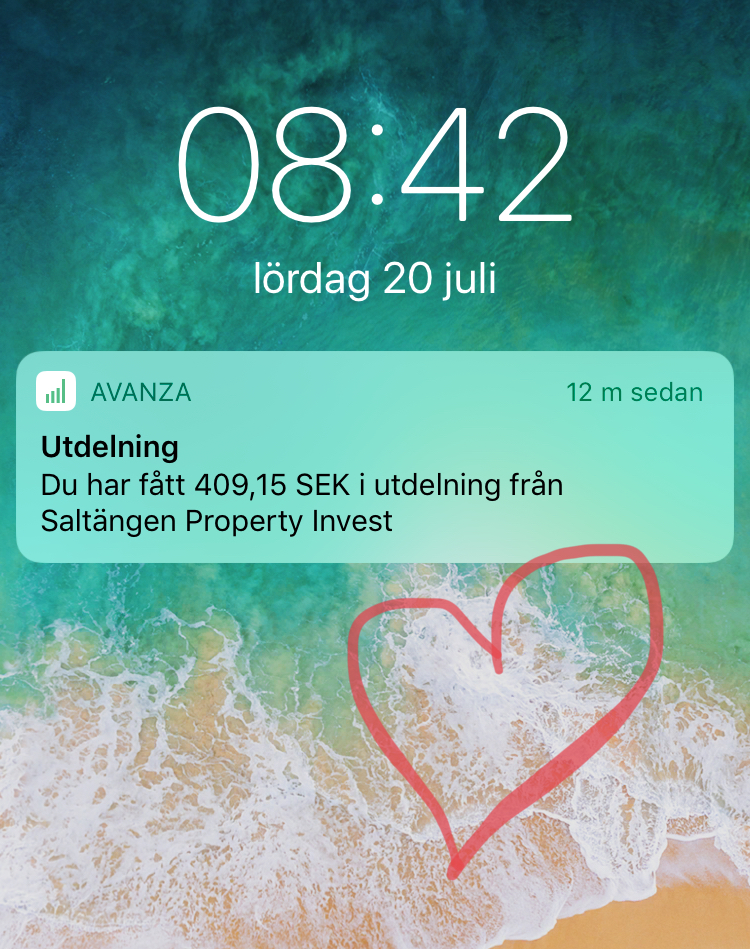
När det kommer till min egen portfölj så har utdelningarna historiskt sett lyst med sin frånvaro under sommaren. I takt med att jag tagit in nya bolag i portföljen så har jag däremot märkt en förändring…
Nu har du möjlighet att se utländsk utdelningsdata direkt hos Avanza också. En mycket trevlig överraskning som många väntat allt för länge på. Men den som väntar på något gott väntar alltid för länge 🙂
Juli har som sagt transformerats till en rätt hygglig utdelningsmånad med flertalet bolag som delar ut:
Först och främst har jag mina 2 månadsutdelare som skyfflar ut pengar varje månad.
Sedan äger jag 3 preferensaktier som tillsammans ger mig utdelning varje månad. I juli är det Klövern som delar ut. Tyvärr tar det emot att handla många preffar idag då de handlas väldigt nära eller över sin inlösenkurs.
Utöver det har jag 2 svenska fastighetsbolag som delar ut kvartalsvis.
Tyvärr har jag inte hunnit fylla på allt för mycket i varken DLR eller Tre Kronor, vilket då gör de utdelningarna väldigt små.
I slutet av varje månad ser jag till att fylla i min utdelningsmall med allt som trillat in. Nu har jag inte fyllt i för juli månad men såhär ser det ut nu.
Äger ni något spännande bolag som delar it i Juli?
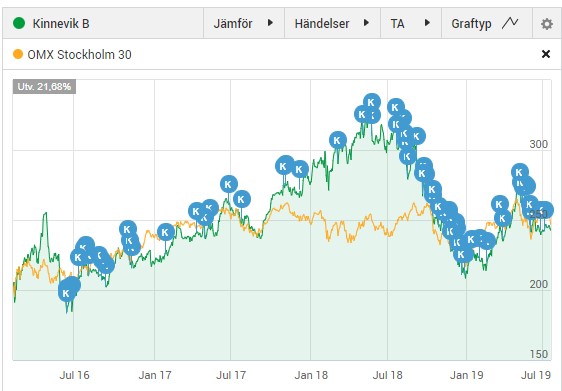
Idag rapporterade Kinnevik att man under kvartalet ökat sitt substansvärde med 6%. Det nya substansvärdet per aktie är 323 kr vilket ger en rabatt på avrundat 25% räknat på gårdagens stängningskurs.
Kursen har fallit och substansvärdet ökat. Givet det påståendet är det lätt att förstå att rabatten således ökat från tidigare. Historiskt sett har Kinnevik på en 5 års sikt handlats med en rabatt på ca 12%, och nu är den alltså uppe i 25% på rapporterat värde.
För er som tycker att det här med rabatt och premie är lite knepigt kan jag rekommendera det här inlägget.
Många tror kanske att Kinnevik är ett relativt nytt Investmentbolag då innehaven kanske vädrar lite mer nytänk än t.ex. Investor eller Industrivärden. Så är däremot inte fallet.
Dessa bolag får du när du handlar Kinnevik
Kinnevik har en anrik historik med rötter från 1900-talet då man fokuserade på industri såsom järn- pappers- och träindustrin. Sedan kom boomen med telekom och då ställde man i stället in blicken på den branschen. Allt sedan 2000-talet har man även fokuserat på e-handel varpå Zalando är det störst viktade bolaget.
När jag nämner Kinnevik får jag oftast ett enda motargument:
”Deras vikt i Zalando är på tok för stor”
Och visst, så kan det vara, vikten i Zalando är stor. Men vi ska också komma ihåg att detta är ett resultat från en mycket lyckad investering som man gjorde för många många år sedan. Det är heller inget självklart val att sälja delar av vinsten i Zalando för att vikta ner sig.
Kinnevik är snabbfotade och har visat sig kunna läsa av långa trender väldigt bra. Det är en anledning till varför jag tycker det här investmentbolaget är så pass intressant.
Rapporten
Det som präglat Kinnevik under kvartalet är diskussionen ifall de ska avyttra Millicom. Detta skulle göras i två steg där en del var att dela ut till aktieägarna. Jag skrev mer om förutsättningarna i det här inlägget.
Nu visade det sig att en två-stegs avyttring som detta skulle innebära inte gav en attraktiv prislapp och därigenom backade man ur. Kinnevik meddelar fortfarande att man inte kommer släppa pucken att bli mer tillväxtfokuserade. Det här kommer då till största sannolikhet påverka utdelningen negativt.
”Det har varit ett händelserikt andra kvartal, under vilket vi har fortsatt arbetet med att vikta om vår portfölj till en större andel tillväxtbolag. Detta har gjorts bland annat genom att stötta högpresterande bolag i vår privata portfölj, utvärdera vårt ägande i Millicom, samt genom att stötta börsnoteringen av Global Fashion Group.”, Georgi Ganev, Kinneviks vd
Innan du tänker på courtaget i ovanstående köp så skulle jag rekommendera dig att läsa det här inlägget.
Nu är det verkligen hög temperatur på rapporterna där ute. Kvartal 2 är nu avslutas och med det rapporterar mina bolag dag ut och dag in. Bara idag kom det rapport från 3 av mina bolag. Swedbank, Handelsbanken och Investor.
Jag kan svara ärligt på att jag inte lusläser rapporter. Brukar ibland läsa VD orden för att få en uppfattning om läget samt närliggande framtid. Alla bolag jag äger just nu har äger jag på lång sikt, så en enskilt rapport berör mig inte särskilt mycket.
Nästa vecka åker jag och sambo KTM ut på en Sverige-turné och då kanske det finns lite tid till att läsa alla rapporterna lite mer noga. För i ärlighetens namn, finns det något bättre än att slå sig ner med en iskall öl och grotta ner sig i lite härliga nyckeltal?
Swedbank
Jag har shoppat rätt mycket aktier i Swedbank på senare tid. Motivet har varit att oron kring penningtvätt någon gång kommer blåsa förbi och att banken precis som tidigare kommer fortsätta leverera bra resultat. Precis som alltid får jag mycket frågor kring bolag vars aktie går dåligt och färre frågor där aktien går bra.
Swedbank har varit i blåsvädret rätt rejält på senare tid och nu sist skrev jag mina tankar om att GP tagit över ordföranderollen. Rörelseresultatet (vinsten) var lägre än förra året men samtidigt bättre än vad analytikerna trott.
Det vi utdelningsinvesterare kan ta fäste vid i rapporten är att man justerar sin utdelningspolicy, något som förklarar hur mycket man tänkt dela ut till aktieägarna framgent. Osäkerheten kring utdelningen har varit känd men nu bekräftade man att policyn sänks från 75% till 50% av vinsten. Enligt uppgifter gör man detta för att stärka bankens kapitalposition.
I princip alla analytiker tror att Swedbank kommer sänka utdelningen nästa år. Spannet är dock brett och varierar från estimerade 8,7 kr/aktie till 13,5 kr per aktie. Vill du veta vad bolagen delar ut idag samt vad man höjt/sänkt med i år kan jag rekommendera min sida om utdelningar.
Handelsbanken
Helt klart så var rapporten mindre bra, vilket vi blir varse om vi kikar på aktiekursen som just nu är ner ca 5%. Främst är det nog kostnaderna som driver den negativa utvecklingen. Kostnaden ökade med 6% under det senaste halvåret.
”Jag är fortsatt inte nöjd med den underliggande kostnadsutvecklingen. 6 procent är alldeles för mycket, det är en utveckling vi är allt annat än nöjda med även om ökningstakten är lägre än 2018”, säger VD Carina Åkerström.
Faktum är att jag var in på vårt lokala kontor hos Handelsbanken så sent som igår. Kan meddela att bemötandet var riktigt kasst samt att deras kundtjänst och kontoren påstår helt olika saker. Ärendet rörde min mor, men det är en annan historia. Kanske anställer man nu personal med betydligt mindre erfarenhet för att driva ner kostnaderna. Min lynchning brukar sällan vara fel… 😉
Om du äger Handelsbanken kan du tänka på att det ibland finns möjlighet att utnyttja aktiearbitrage.
Investor
Investors substansvärde ökade under perioden och står nu i 551 kr / aktie. Så aktien idag handlas till 455 kr så är rabatten 17,4%. Investor har genom tiderna haft en väldigt stor rabatt.
På tal om Investor så verkar det som att man nyligen uppdaterat sin site. Tycker den ser riktigt professionell ut och jag måste säga att jag älskar svenska bolags Investor Relations sidor rent allmänt. Vill man lyssna på Investors Webcast om kvartalet finns den att tillgå på deras startsida (du kan skriva ’-’ som företag om du inte är anställd).
Investor har gått väldigt bra och avkastningen blev hela 9% mot SIXRX (stockholmsbörsen inklusive utdelning) 7%. Dock verkar det som att man varnar lite för att man vittrar sämre tider.
”Vad gäller den globala ekonomin kvarstår vår bedömning att vi sannolikt är på väg in i en period av svagare efterfrågan. Ledande indikatorer har försvagats under en längre tid, fordonsindustrin är fortsatt svag och det finns tecken på att handelskonflikten börjar påverka ett flertal länder, däribland Kina”, skriver VD Johan Forssell i rapporten.
Som många av mina läsare vet så brinner jag för att grotta ner mig i bolagens nyckeltal och historik för att hitta guldkornen. Det tar tid, men så är det också min hobby. Om du inte vill lägga ner timtal på att läsa bolagens årsredovisningar men samtidigt få ta dina pengar att växa så kan Fundler vara ett strålande alternativ.
* Observera att det här inlägget är ett samarbete med Fundler *
Fram tills för inte allt för länge sedan så har det primärt funnits två alternativ när det kommer till att förvalta sitt kapital. Antingen att man gör det själv på en billig plattform så som Avanza eller Nordnet eller att man går till en rådgivare som oftast kostar med än det smakar.
Båda alternativen har sina för och nackdelar. Visst är det trevligt att nätmäklarna är billiga men det kräver samtidigt ett stort intresse och framför allt att man har tid att följa sina placeringar. Av någon paradoxal anledning så är det oftast när man är på semestern eller är upptagen med annat som börsen dippar eller dylikt.
Å andra sidan är det skönt att ha någon som är expert inom området och får betalt för att sitta heltid och bevaka ens placeringar men då gäller det verkligen att hitta någon som inte kostar mer än vad det smakar och då brukar oftast kraven på förmögenhet vara väldigt hög.
På sistone har fler och fler så kallade robotrådgivare dykt upp i Sverige och jag har följt dem ett tag för att se vart det hela landar. Det fina med en fondrobot är att den kombinerar ihop många av de positiva punkterna från både nätmäklardelen och rådgivningsdelen utan att dras med allt för många av de negativa.
Vad är Fundler?
{
”Fundler är byggt för dig som vill ha ett riktigt bra och prisvärt sparande, eller som bara önskar att ’någon annan’ kunde ta hand om det här åt dig.”
Ulf Ahrner Medgrundare & VD
För att sammanfatta Fundler så skulle man kunna säga att det är en tjänst som väljer ut billiga fonder till dig och sköter ditt sparande helt automatiskt. Det enda du behöver göra är att välja din risknivå, ditt sparmål samt hur mycket du vill spara varje månad.
Fundlers strategi bygger på 3 stycken ledord
Tryggt – omfattas av insättningsgaranti
Enkelt – Du blir rekommenderad de bästa fonderna enligt en pålitlig strategi
Snabbt – du ska få tid över till annat. Inga krångliga personliga möten eller timtals läsning av bolagens årsrapporter.
%
Låg avgift
Antal kunder
Bra betyg
Fonder med låg avgift
Fundler har en strategi som jag gillar, nämligen att de väljer fonder som har en väldigt låg förvaltningsavgift. Den underliggande fondavgiften ligger i intervallet 0,16% – 0,24%.Det här innebär alltså att den totala avgiften pendlar mellan 0,65% – 0,73%.
Så kommer man igång?
Som ni redan vet gillar jag framförallt enkelhet. Jag har genom min blogg visat hur man kan gå från 1 kr till snart 1 miljon utan avancerad utbildning eller ett IQ på över 200.
Fundler gör egentligen din resa ännu enklare då du helt och håller slipper känna till det knepiga fikonspråk som råder på börsen. Det känns verkligen som tiden med en personlig rådgivare är förbi.
De drygt 36.000 som testat Fundler har kommit igång med 3 enkla steg:
I steg 2 svarar du på några enkla frågor som avgör din sparinriktning. Självklart kan du välja att byta denna själv. Här är din sparhorisont avgörande; vill du t.ex. spara på 5 års sikt eller 10-20 års sikt?
Granska och Signera
Efter det att du signerat kommer appen rekommendera en fondportfölj utifrån din sparprofil
Helt oberoende – en fördel
Många av oss (inklusive jag själv) har under något tillfälle fått tips och idéer från vår kära bank när det kommer till att investera. Ett exempel var när jag fick ett sparande med hela 17% i avgift.
Efter den händelsen har jag blivit mer mån om att välja oberoende aktörer. Fundler är faktiskt helt oberoende och därigenom är deras urval mycket större än via t.ex. en svensk storbank.
Då Fundler är oberoende är det endast tillåtet för dem att ta betalt direkt från spararna – därigenom skippas mellanhänder.
Om en fond ger provision så går provisionen dessutom rakt in på ditt konto och återinvesteras i fonden för bästa ränta-på-ränta effekten. Det finns exempel där nätmäklare eller försäkringsbolag behåller provisionen själv och då blir det oftast dyrare för dig.
Mitt samtal med Fundler
Som jag nämnt väldigt många gånger tidigare så är det viktigt för mig själv att få en personlig kontakt med människorna bakom den aktör som jag låter investera mina surt förvärvade pengar.
Sagt och gjort fick jag kontakt med Jacob på Fundler och efter vårt samtal på drygt 1 timme kan jag bara konstatera att bolaget skiner positivism och framtidstro. Man har galet många spännande saker i sin pipe och chansen är nog riktigt stor att Fundler fortsätter vara en konkurrenskraftig spelare på marknaden.
Under samtalet frågade jag om det fanns möjlighet att se en exempelportfölj och hur den kan se ut. Det vill säga vilka fonder som ingår samt hur spridningen ser ut. Jag själv investerar på riktigt lång sikt. Via Fundlers nya site kan du se vilka portföljer som finns att tillgå och välja en som passar bra in med din tidshorisont.
Observera
Jag har ett samarbete med Nordnet. Alla åsikter på bloggen är dock mina egna och jag vill alltid ge mitt personliga tyckande till alla investeringar. Tänk på att historisk avkastning inte är en garanti för framtida utveckling. De pengar som du placerar i fonden kan både öka och minska i värde. Risken finns att du inte får tillbaka hela det investerade beloppet. Innan du investerar i en fond bör du läsa informationsbroschyren som finns hos fondbolaget och faktabladet på fondens produktsida på nordnet.se.
Jag läste nyligen en artikel kring det här med fondvalet i din PPM-påse. Skillnaden i avkastning mellan de valbara fonderna är väldigt stor och i det här inlägget tänkte jag illustrera detta. Jag tar även upp det val jag själv gjort.
Efter det att pensionsmyndigheten gjorde sin stora städning bland fonderna som fanns valbara för PPM finns nu 500 kvar. Hela 269 fonder sopades bort och spararna blev kontaktade kring detta.
PPM (Premiepensionen) är ju den lilla delen av den Allmänna pensionen som är valbar. 2,5% av din pensionsgrundande inkomst avsätts varje år till den här lilla fina säcken och gör du själv inget aktivt val kommer pengarna hamna i den statligt förvaltade AP7 Såfa.
Faktum är att jag precis bytt tillbaka till AP7 Såfa (100%) efter att ha haft Swedbank Robur Transfer 80 allt sedan Swedbank själva tyckte att jag skulle köra på den. Till saken hör att AP7 Såfa inte varit ett dåligt val historiskt sett. Den är också riskjusterad beroende på din ålder, vilket jag kan tycka är rätt bra när det kommer till just dessa pengar.
I Per H’s senaste bok, Så blir du miljonär i hängmattan, tar Per upp att ett icke-val inte behöver vara ett dåligt val då det kommer till just PPM. Det viktigaste är väl att veta vad du har och vilka alternativ som finns.
Jag blev faktiskt riktigt överraskad hur stor skillnaden är inom respektive grupp av fonder. Tabellen nedan visar utvecklingen i % i år samt de senaste 5 åren.
Den här listan presenterade DI men originalkällan är Morningstar den 9:e juli
GLOBALFONDER (MIX BOLAG)
5 ÅR
i ÅR
Öhman Global Hållbar
102,6
23,9
AP7 Aktiefond
98,7
25,5
SPP Global Solutions
91,1
23
Länsförsäkringar Global Indexnära
89,3
24,7
Holberg Global
89,1
28,2
DNB Global indeks
88,7
25,6
Skandia Global Exponering
88,4
24,5
Odin Global
88,1
34
AMF Aktiefond Global
87,4
23,9
Folksam LO Världen
86,7
25,3
Snitt alla
76,6
24,2
.
.
.
.
.
.
SVERIGEFONDER
5 ÅR
i ÅR
Spiltan Aktiefond Stabil
100,3
26,4
PriorNilsson Sverige Aktiv
74,4
18
C WorldWide Sweden
72,2
24,4
Länsförsäkringar Sverige Aktiv
70,1
20
Lannebo Sverige Plus
65,7
12,8
Carnegie Sverigefond
62,2
22,6
Catella Sverige Hållbart Beta
60,2
22,3
Folksam LO Sverige
59,6
20,6
Enter Select
59,4
25
Lannebo Sverige
57,2
13
Snitt (alla)
54,1
20,1
.
.
.
.
.
.
SMÅBOLAGSFONDER (SVERIGE)
5 ÅR
i ÅR
C Worldwide Sweden Small Cap
134,8
21,6
Länsförsäkringar Småbolag Sverige
117,7
28,8
Öhman Sweden Micro Cap
114,9
26,8
Lannebo Småbolag
109,9
25,9
Handelsbanken Svenska Småbolag
104,6
25,3
AMF Aktiefond Småbolag
102,4
27,8
Swedbank Robur Småbolagsfond Sverige
100,8
26,5
Odin Sverige
98,8
29,4
Spiltan Aktiefond Småland
97,3
35,3
Skandia Småbolag Sverige
96,3
27,8
Snitt alla
99,01
26,71
.
.
.
.
.
.
TILLVÄXTMARKNADER
5 ÅR
i ÅR
UBS Greater China (USD)
164,4
34,4
Handelsbanken Kinafond
103,7
22,1
Blackrock Global Funds India
97,4
13
Amundi Fds SBI FM India
96,2
16,3
JP Morgan China
95,9
29,4
Canegie Indienfond
90,9
9,7
Handelsbanken Asien Tema
89,7
20,2
Barings Asia Growth
89,5
20,3
Fidelity Emerging Asia
88,7
20,6
Blackrock Global Funds China
88,2
15,6
Snitt alla
58,4
21,3
.
.
.
.
.
.
BRANSCHFONDER
5 ÅR
i ÅR
Blackrock World Technology
219,5
41,2
DNB Teknologi
201,2
25,7
Skandia Time Global
197,4
24,7
Swedbank Robur Technology
182,7
32,7
Lannebi Vision
181,8
25,3
UBS (Lux) Tech Opp
171,2
35,8
NN Information Tech P Cap
161,3
33,4
Länsförsäkringar Fastighetsfond
158,4
32,4
Alfred Berg Fastighetsfond Norden
151,5
30,6
Pictet-Digital R
138,3
25,2
Snitt alla
83
23,1
Hur har du gjort?
Vore riktigt spännande att höra om du gjort något aktivt val och hur du i sådana fall valt.
Som kuriosa kan jag säga att min PPM portfölj avkastat ca 8,4% sedan start. Det är rejält mycket lägre än min egna portfölj.