Det sägs att: Bra bolag ska du stoppa i byrålådan. Även om det är en rejäl sanning med modifikation så stämmer det nog in på Axfood alla dagar i veckan då bolaget presterat väldigt väl under mina år som investerare. Q2 2019 var inte heller något undantag.
Edit 12:30. Visst var rapporten bra men i nuläget handlas Axfood upp ca 8% och det var väl en reaktion som jag inte hade väntat med.
Idag rapporterade Axfood ett rörelseresultat (vint) på 601 miljoner för det andra kvartalet. Förra året var siffran 545 miljoner för samma period och analytikerna hade trott att man skulle slå detta med ett resultat på 585 miljoner kronor. Att bolaget presterar över topp-analytiker brukar tas som positivt av marknaden.
Axfood är fortfarande min förstklassiga kandidat när det kommer till livsmedel. Det är en bransch som dessutom är rätt konjunkturokänslig och själv ser jag gärna att inte hela portföljen består av bolag bolag som svänger kraftigt med konjaken.
Anledningen till att jag gillar Axfood så pass mycket är bland annat för att man vill visa framfötterna inom online. Här finns det givetvis mycket att göra och resan har nog bara börjat.
”Men den positiva tillväxten finns även online, där vi växte med hela 37 procent. Butiksnätverket växer och uppgraderas och det är med glädje vi ser att varje ny butik välkomnas av en ständigt växande och lojal kundkrets”, skriver Klas Balkow i rapporten.
Dagen till ära har jag sett till att uppdatera mitt utdelningsinlägg om just Axfood där du kan läsa mer om hur de presterat historiskt. Det hittar du här:
Det Axfood nu gjorde i år var att behålla samma utdelning som förra året (7 kr/aktie). Då vinsten ökade innebär det att utdelningsandelen minskade. Utdelningsandelen visar ju hur stor del av vinsten som man skiftar ut till oss aktieägare. Dock är den fortfarande hög, närmare bestämt över 90%.
Att Axfood lyckas prestera såhär pass bra är toppen och en förutsättning för att man ska kunna leverera utdelningshöjningar även i framtiden. Jag är glad om marginalen minskar och enligt Axfood själva är målet att dela ut minst 50% av bolagets vinst till ägarna.
Axfood är också ett bolag där många sålt för att sedan ångra sig när man sett att det varit en bra investering på sikt. Den här läxan får vi investerare förr eller senare alltid erfara.
I morse vaknade jag upp med lite lätt huvudvärk efter att ha tagit 1 öl extra igår (man är inte 20 längre). Jag bestämde mig i alla fall för att räkna ihop mitt totala portföljvärde och då slår det mig att jag faktiskt kan bli miljonär om inte mindre än 10 dagar.
Det stora målet för helåret har varit att spräcka 1.000.000 gränsen. Är ni intresserade av att se vad jag satt för andra mål så hittar ni dem här. Rent generellt kan jag väl säga att sparandet går bättre än träningen, men det är som vanligt.
I mitt totala portföljvärde räknar jag in:
ISK/KF portfölj hos Avanza
Lendify
Tessin
Kameo
Likvida medel som ännu inte är investerade från min senaste lön (ligger på konto med låg ränta hos Avanza)
När jag då räknar samman detta inser jag att totala värder är 979 037 kr, med andra ord ca 98%.
Då jag numer lyckas föra över lite drygt 20.000 kr från min lön till mitt sparande så innebär det att om börsen står still i 10 dagar så är jag miljonär den 25:e juli.
Med det sagt vill jag understryka att det gäller just om börsen står stilla. Självklart finns det en ”risk” att vi får en sättning nästa vecka, vilket egentligen inte skulle förvåna mig då vi byggt upp rätt mycket fallhöjd än så länge i år.
Dock har jag ingen aning om hur börsen kommer svänga. Som ni vet är jag alltid fullinvesterad då jag aldrig siar om börsens beteenden. Det kan lika gärna bli så att vi får riktigt positiva nyheter från Trump och att kurserna tok-rusar.
Hursomhelst ska det bli spännande att se om det faktiskt är så att jag blir miljonär om 10 dagar. En väldigt vanlig fundering som jag får är vad som kommer hända efter det. Frågan svarade jag faktiskt på i ett inlägg för inte allt för länge sedan.
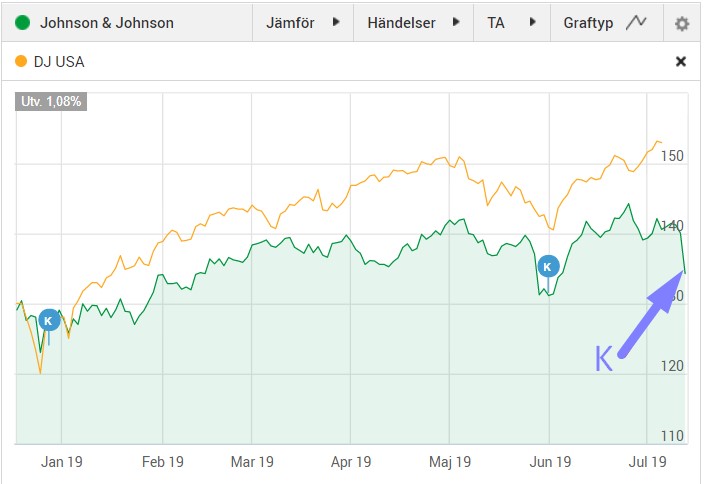
Igår var det dags igen att ta in nya aktier i utdelningskungen Johnson & Johnson (JnJ). Gårdagens ”kursfall” på ca 5% är troligtvis ett exempel på hur mr market har fel på kort sikt.
Det var egentligen när jag lyssnade på Börspoddens senaste avsnitt som jag reflekterade kring detta. Där sade man:
”Börsen har alltid rätt på lång sikt, men alltid fel på kort sikt”
Det här kom tydligen från någon lärobok som jag kanske borde läsa en tråkig dag. Samtidigt finns det nog väldigt mycket som faktiskt stämmer i påståendet. Jag brukar säga att det finns mycket som jag och Börspodden ser olika på, men här har vi ändå samma syn på läget.
I Börspodden drog man även ett exemplet med AbbVie där jag själv valde att gå in när kursen dippade rejält efter deras senaste förvärv. En dag efter detta var kursen upp 3% och nästa dag steg kursen med ytterligare 3%.
Johnson & Johnson gick ner igår p.g.a. nyheten om att det amerikanska justitiedepartementet utför en brottsutredning mot företaget kring det här med asbest i babypudret. Helåret för JNJ har kretsat kring just detta men trots det är aktien upp på helåret.
När andra investerare säljer på kort sikt så köper jag på lång sikt och bygger vidare på min pengamaskin som nu kommer ta mig till ekonomisk frihet innan 40 år. Svårare än så behöver man inte göra det.
På tal om det dök det i skrivandets stund in utdelning från min nyaste kvartalsutdelare Tre Kronor. Fin start på en lördag enligt mig 🙂
Hoppas ni alla får en riktigt trevlig helg där ute!
Idag rapporterade ett av mina kärninnehav, Castellum, sina siffror för det andra kvartalet. Resultatet var lite blandat och jag hade tänkt summera detta i det här inlägget.
j
Notera
Är du intresserad av att läsa varför jag investerar i Castellum samt hur bolaget presterat rent utdelningsmässigt kan jag rekommendera det här inlägget.
Castellum har under året gått som tåget, precis som många andra bolag inom fastighetsbranschen. I skrivandets stund är aktien upp 16,2% bara i år.
Här är en bild av mina samlade köp i Castellum. Det där röda ’S’:et som indikerar sälj kan du bortse från – jag råkade helt enkelt köpa Castellum i min kapitalförsäkring och gjorde därigenom ett sälj.
Rapporten då?
är det kommer till Castellum så får du som ägare ett stort utbud av komersiella fastigheter. Du får 647 olika fastigheter som är fördelat på: kontor, samhällsfastigheter, lager/logistik, handel och lätt industri. Castellum hyr ut och förvaltar dessa till låg finansiell risk.
Varje dag går ca 250 000 människor till jobbet i en av Castellums fastigheter. Kanske du är en av dem? Kanske jag är en av dem? Helt klart är det en hel drös med folk i alla fall. Det som jag tycker är mest spännande är att man vill bli ledande inom digitalisering för branschen år 2020, ett område som jag har varmt om hjärtat och som minst sagt är en mega-trend.
Det många verkar ta fäste på i rapporten är det lägre nettouthyrningen jämfört med samma period föregående år. Uthyrningsresultatet blev 80 miljoner kronor lägre i år (hela året är givetvis inte klart ännu).
Dock trycker VD Henrik Saxborn på att man sett mer positiva signaler kring uthyrningen mot slutet av perioden:
”I början av året tyckte jag mig se tecken på en inbromsning på hyresmarknaden, vilket påpekades i förra kvartalsrapporten. I dag är jag mer optimistisk än i januari. Vi ser många positiva signaler just nu”
Man fortsätter trycka på att förvärvet av Norrporten som gjordes för 3 år sedan har givit, och kommer ge, väldigt fina resultat. Trycket på lokaler har gjort att hyran för fastigheter i Stockholm per kvm har stigit kraftigt, och kommer att fortsätta stiga i takt med urbaniseringen.
Positivt för framtiden är att man nu fått klart detaljplaner för 3 väldigt stora projekt i Malmö och Uppsala. Hela 3 000 miljoner kr ska investeras och produktionen beräknas starta inom kommande halvår. Här är dessutom uthyrningsgraden 100%, ett nyckeltal som jag tycker är viktigt att kika på när det kommer till fastighetsbolag.
Jag köper Castellum lite då och då men just nu är innehavet rätt stort så jag fokuserar på att fylla på i många andra bolag för tillfället.
Via min portföljsida ser du kontinuerligt hur min viktning i bolagen ser ut för tillfället.
Den 5:e juli var det dags för Industrivärden att rapportera sina siffror för det andra kvartalet. Helt okej siffror måste jag säga, men marknaden är inte sen på att hänga efter.
Räknat t.o.m. den 30:juni 2019 så blev substansvärdet 239 kr. Det här var en ökning med hela 43 kr per aktie under det första halvåret. Aktien har gått OK under året och C-typen är upp 20,5% till följd av vårt heta börsår.
Börsen, tillsammans med våra låga räntor, ser helt klart väldigt ljus ut just nu. Det är annat än vårt svenska sommar som jag hitintills tyckt presterat riktigt illa.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
Med det nya substansvärdet rapporterat så kan vi se att skillnaden mellan gårdagens senaste aktiekurs (215,6) och substansvärdet är 23,4 kr. Det här uttrycks oftast i procentuell rabatt och vi kan idag säga att Industrivärden handlas till en rabatt på ca 9,8%.
Köpvärd just nu?
Värt att nämna är att den här rabatten är lite lägre mot det historiska snittet. Om aktien är mindre köpvärd för det? Jag tycker själv att man ska undvika att handla investmentbolag till premie, d.v.s. att du betalar mer för investmentbolaget än om du köpt varje enskilt bolag för sig. Har du dock pengar och är intresserad av det Industrivärden har att erbjuda så är det nog lika bra att sätta pengarna i rullning.
Vill åter igen påminna dig om Per H:s visdomsord:
Man ska handla aktier och aktiefonder när man har pengar
För som ni ser så kan det gå fort när investmentbolag höjer sitt substansvärde. Sedan har vi också sett att bolagen själva gjort aktiva val för att försöka sänka rabatten. Om rabatten sänks och substansvärdet kvarstår så innebär det alltså att kursen måste stå högre och på så vis gett mer avkastning till investerarna.
Varför finns rabatt och premie?
Varför det egentligen uppstår en rabatt i Investmentbolag vet man inte. Det har gjorts väldigt mycket forskning inom området men ingen kan svara definitivt på varför, men det finns många teorier givetvis.
Vissa går enligt tesen att du som ägare får väldigt lite inflytande i vad investmentbolaget väljer och att du kanske inte gillar allt som finns i deras portfölj just nu, därav handlas investmentbolaget lite billigare än underliggande.
På samma vis finns det inget rakt svar till varför ett investmentbolag handlas till premie. Jag kan tycka att det här kanske är ännu märkligare. Oftast kan det handla om att du vill sätta en högre prislapp då personerna bakom bolaget visat sig göra ett enastående jobb. Alternativt så vill du komma åt de onoterade bolagen och kan vara okej med ett högre pris.