För en tid sedan lade jag upp en bild på min sammanställda pension från minpension.se. Det här blev en rejäl snackis och folk började posta sin egna pensionsprognos från höger och vänster. Jag blev helt enkelt sugen på att nämna ett par ord kring just detta.
Skulle du klara av att leva på 60% av din lön?
Tänk dig att du stövlar in på lönesamtal med chefen. Din initiala tanke är att du ska få upp lönen med 1.500 kr. Du har ett helt kollegieblock med dig där du staplat allt extra som du gjort under det gångna året. Ditt självförtroende och hopp är på topp.
När du kommer ut från lönesamtalet inser du att du i stället för en löneökning fått en lönesänkning med 40%. Självklart tappar du hakan och förstår inte alls vad som hände. Vad gick egentligen snett?
Det här är bara ett exempel och självklart inget som skulle hända i verkligheten. Däremot sker det här var och varannan dag när svensken går i pension. Enligt uppgifter väntas majoriteten av svenskar som går i pension vid 65 få beskedet att de tvingas leva på 60% av sin lön.
Skulle du kunna leva på 60% av din lön? Även om du svarade ja så finns det nog många som skulle medge att det blir aningen knapert.
Se din pension
Själv tycker jag att tiden för det orangea kuvertet är förbi. Det finns mycket enklare sätt att se vad du sparat ihop hitintills och det enklaste sättet är minpension.se (ej sponsrad). Där loggar du enkelt in med Bank Id och får direkt en sammanställning över din allmänna + tjänstepension. Den privata pensionen, alltså det du sparar själv, måste du dock hålla reda på i egen regi eller rapporter in till minpension.
Min totala pension uppgår till 776 269 kr
Det som är intressant är att mitt privata sparande alltså dragit förbi pensionen med sina 950.000 kr. Det till trots att det bara var några år sedan jag kickade igång mitt sparande. Men börjar du tidigt slipper du sätta av så mycket varje månad för att få en extra guldkant under pensionens glada dagar. Börjar du betydligt senare blir det givetvis mindre effekt.
Nu är ju min plan att gå i pension innan 40 och jag har i den kalkylen struntat i att räkna med pensionen som vi ser via minpension.se. Att jag går i pension tidigare kommer givetvis påverka min allmänna + tjänstepension negativt då jag slutar betala skatt på lön. Men tar jag inte med den här pensionen i kalkylen så slipper jag bry mig.
Jag vill avslutningen säga tack till alla som postade sin pension via tråden och delade med sig. Här kan ni se hur mycket svar som faktiskt kom (du måste ha Twitter för att kunna läsa detta):
Inser helt plötsligt att min egna portfölj gått om allt jag tjänat i pension under alla mina års knegande 😯 Detta har skett på bara några år dessutom Helt plötsligt inser jag vikten av ett eget sparande…#pratapengarpic.twitter.com/NADJCsA6FO
— Kronan till Miljonen (@KronaTillMiljon) July 11, 2019
Sommar, sol och härliga tider! Skönt, inte sant? Men med semestern kommer troligtvis också någon kostsam resa utrikes och då kan det vara bra att känna till något debetkort som är gratis och som fungerar toppen när det kommer till att handla utrikes. P.F.C erbjuder ett riktigt stiligt sådant kort.
*Observera att det här inlägget ingår i ett samarbete. All text och alla tankar kommer dock från mig själv*
P.F.C. är mer än ett vanligt kort – det är en smart lösning för din ekonomi som kan göra din vardag mycket enklare. I det här inlägget förklarar jag varför.
Gratis debetkort
Just nu betalar jag verkligen mycket för att få tillgång till Internetbanken samt ha ett kort hos Swedbank. Prislappen är 64 kr per månad och över tid blir det här givetvis mycket pengar som jag egentligen inte skulle behöva betala. Då jag varit lite lat inom området har det här dock varit min verklighet under alla år, men nu är jag beredd att göra en förändring.
P.F.C erbjuder idag ett Mastercard för enbart 0 kr per månad. Yes, du hörde rätt… 0 kr.
App på köpet
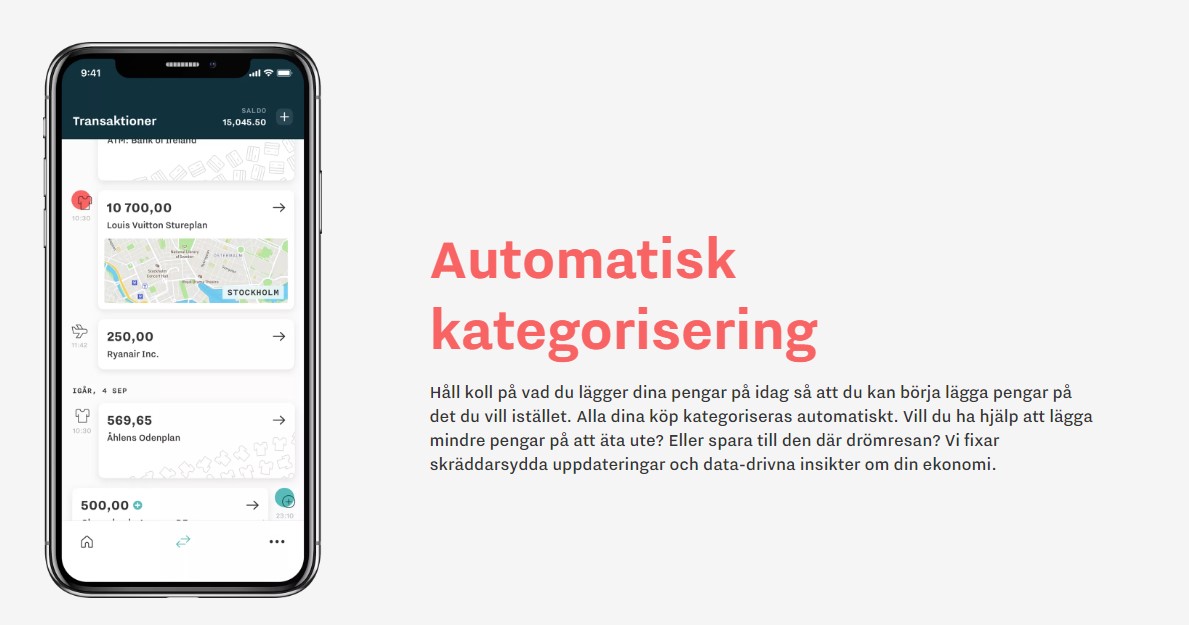
Som om inte det vore nog så får du en app som verkar väldigt trevlig och där du kan sköta det mesta kring ekonomin. De har till och med någon form av automatisk kategorisering som hjälper dig kartlägga vad du lägger pengarna på.
Här vill jag även poängtera att appen visar dina topp 3 kategorier som du spenderar pengar på. Det kan vara en viktig verktyg för att analysera hur du kan höja din sparkvot varje månad.
Jag tror att en anledning till att jag haft kvar mitt kort hos Swedbank så pass länge är för att jag ibland känt att jag måste ha kontanter. Det här har blivit mindre och mindre och just nu använder jag bara kontanter när jag är utomlands.
Det fina med det här kortet är att du kan ta ut hela 3000 kr / månad helt kostnadsfritt. Det här gäller både utomlands och i Sverige.
Som ni vet är Sverige kanske det mest kontantlösa landet. Därigenom är det bra att dessa fria uttag följer med ditt kort. Själv känner jag att 3000 kr per månad är tillräckligt.
Inga extra avgifter i utlandet
Det här tycker jag själv känns mest lockande med kortet.
Hur många gånger har man inte stått där inför resan och funderat vad det verkligen kommer kosta att ta ut pengar eller handla med kortet på resan? Här tillkommer inga extra avgifter eller valutapåslag.
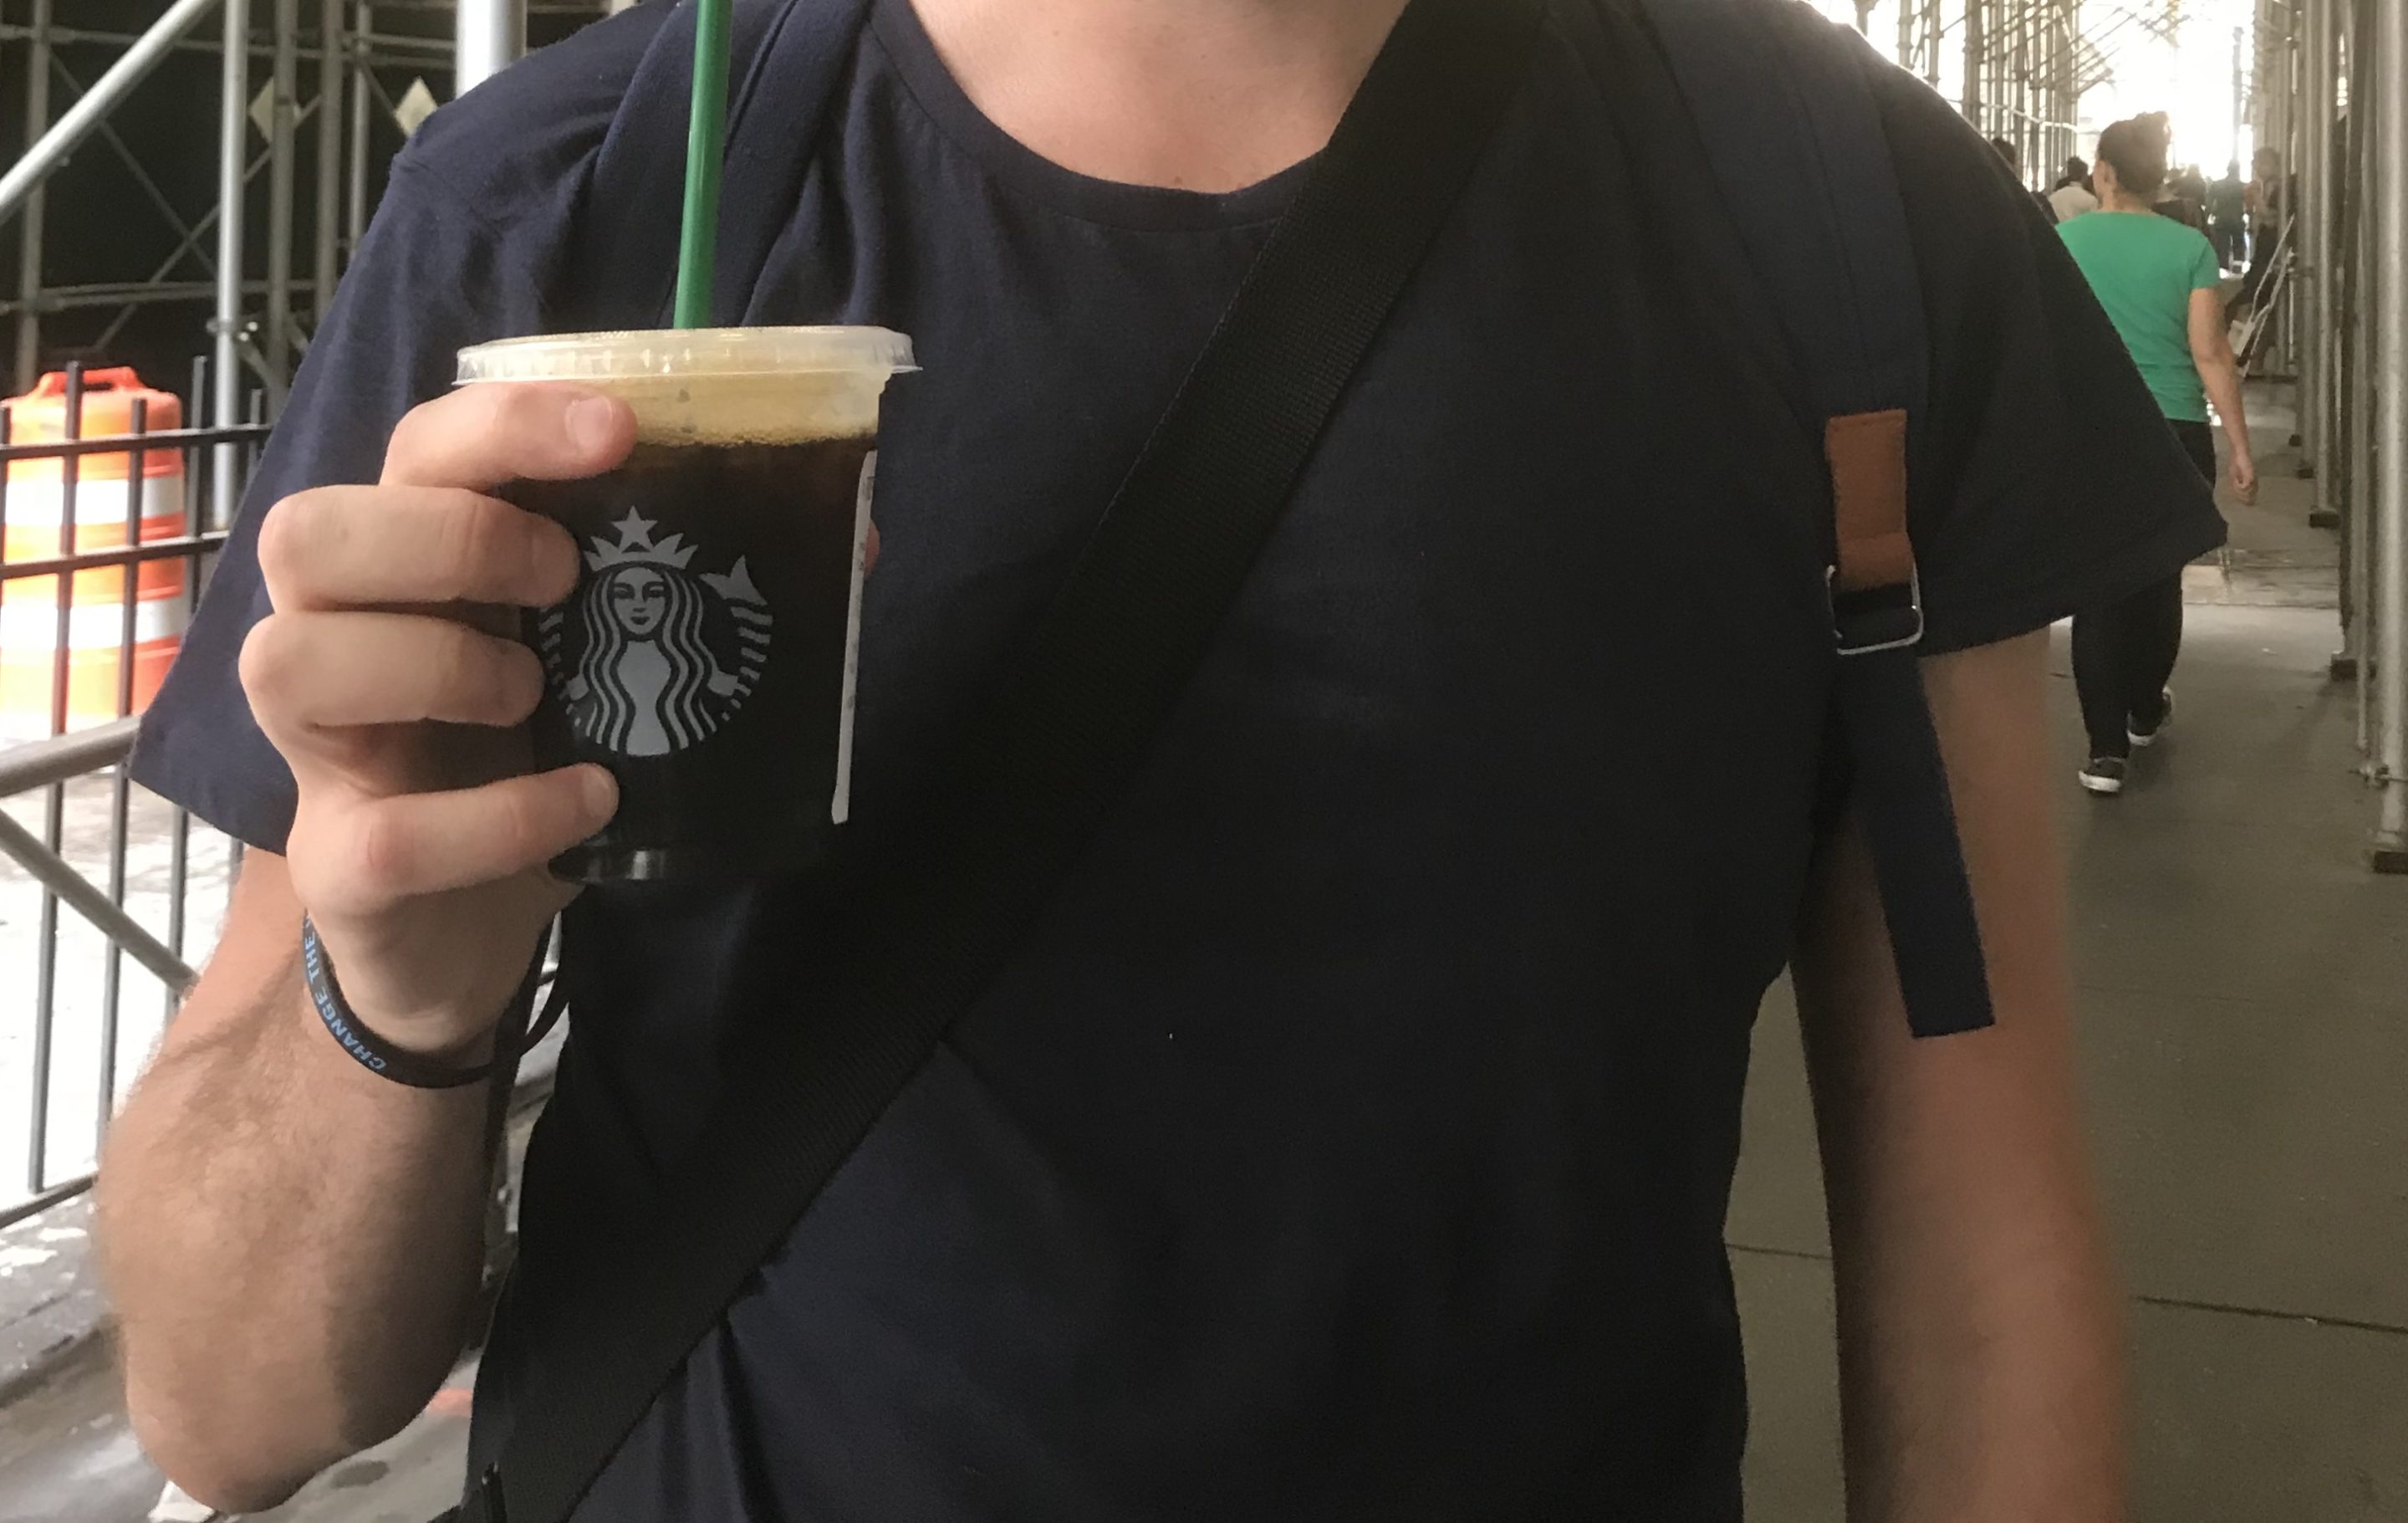
Jag tycker att det verkar superskönt. Då vet jag vad som gäller när jag väl köper en kaffe på Starbucks nästa gång jag är i USA.
Bilden är tagen av sambo KTM.
Hur mycket kommer jag spara?
Jag pratar alltid om att lathet är investerarens värsta fiende. Det enda jag behöver göra är att säga upp mitt nuvarande kort hos Swedbank och börja använda detta i stället. Då jag ibland måste betala via internetbanken kommer det dock fortfarande kosta 175 kr per år hos Swedbank.
Trots det har jag räknat ut att jag kommer spara 600 kr per år och alla som följt mig vet att små summor över tid växer sig galet stora med hjälp av ränta-på-ränta effekten. För i ärlighetens namn – varför betala extra för något som jag knappt använder?
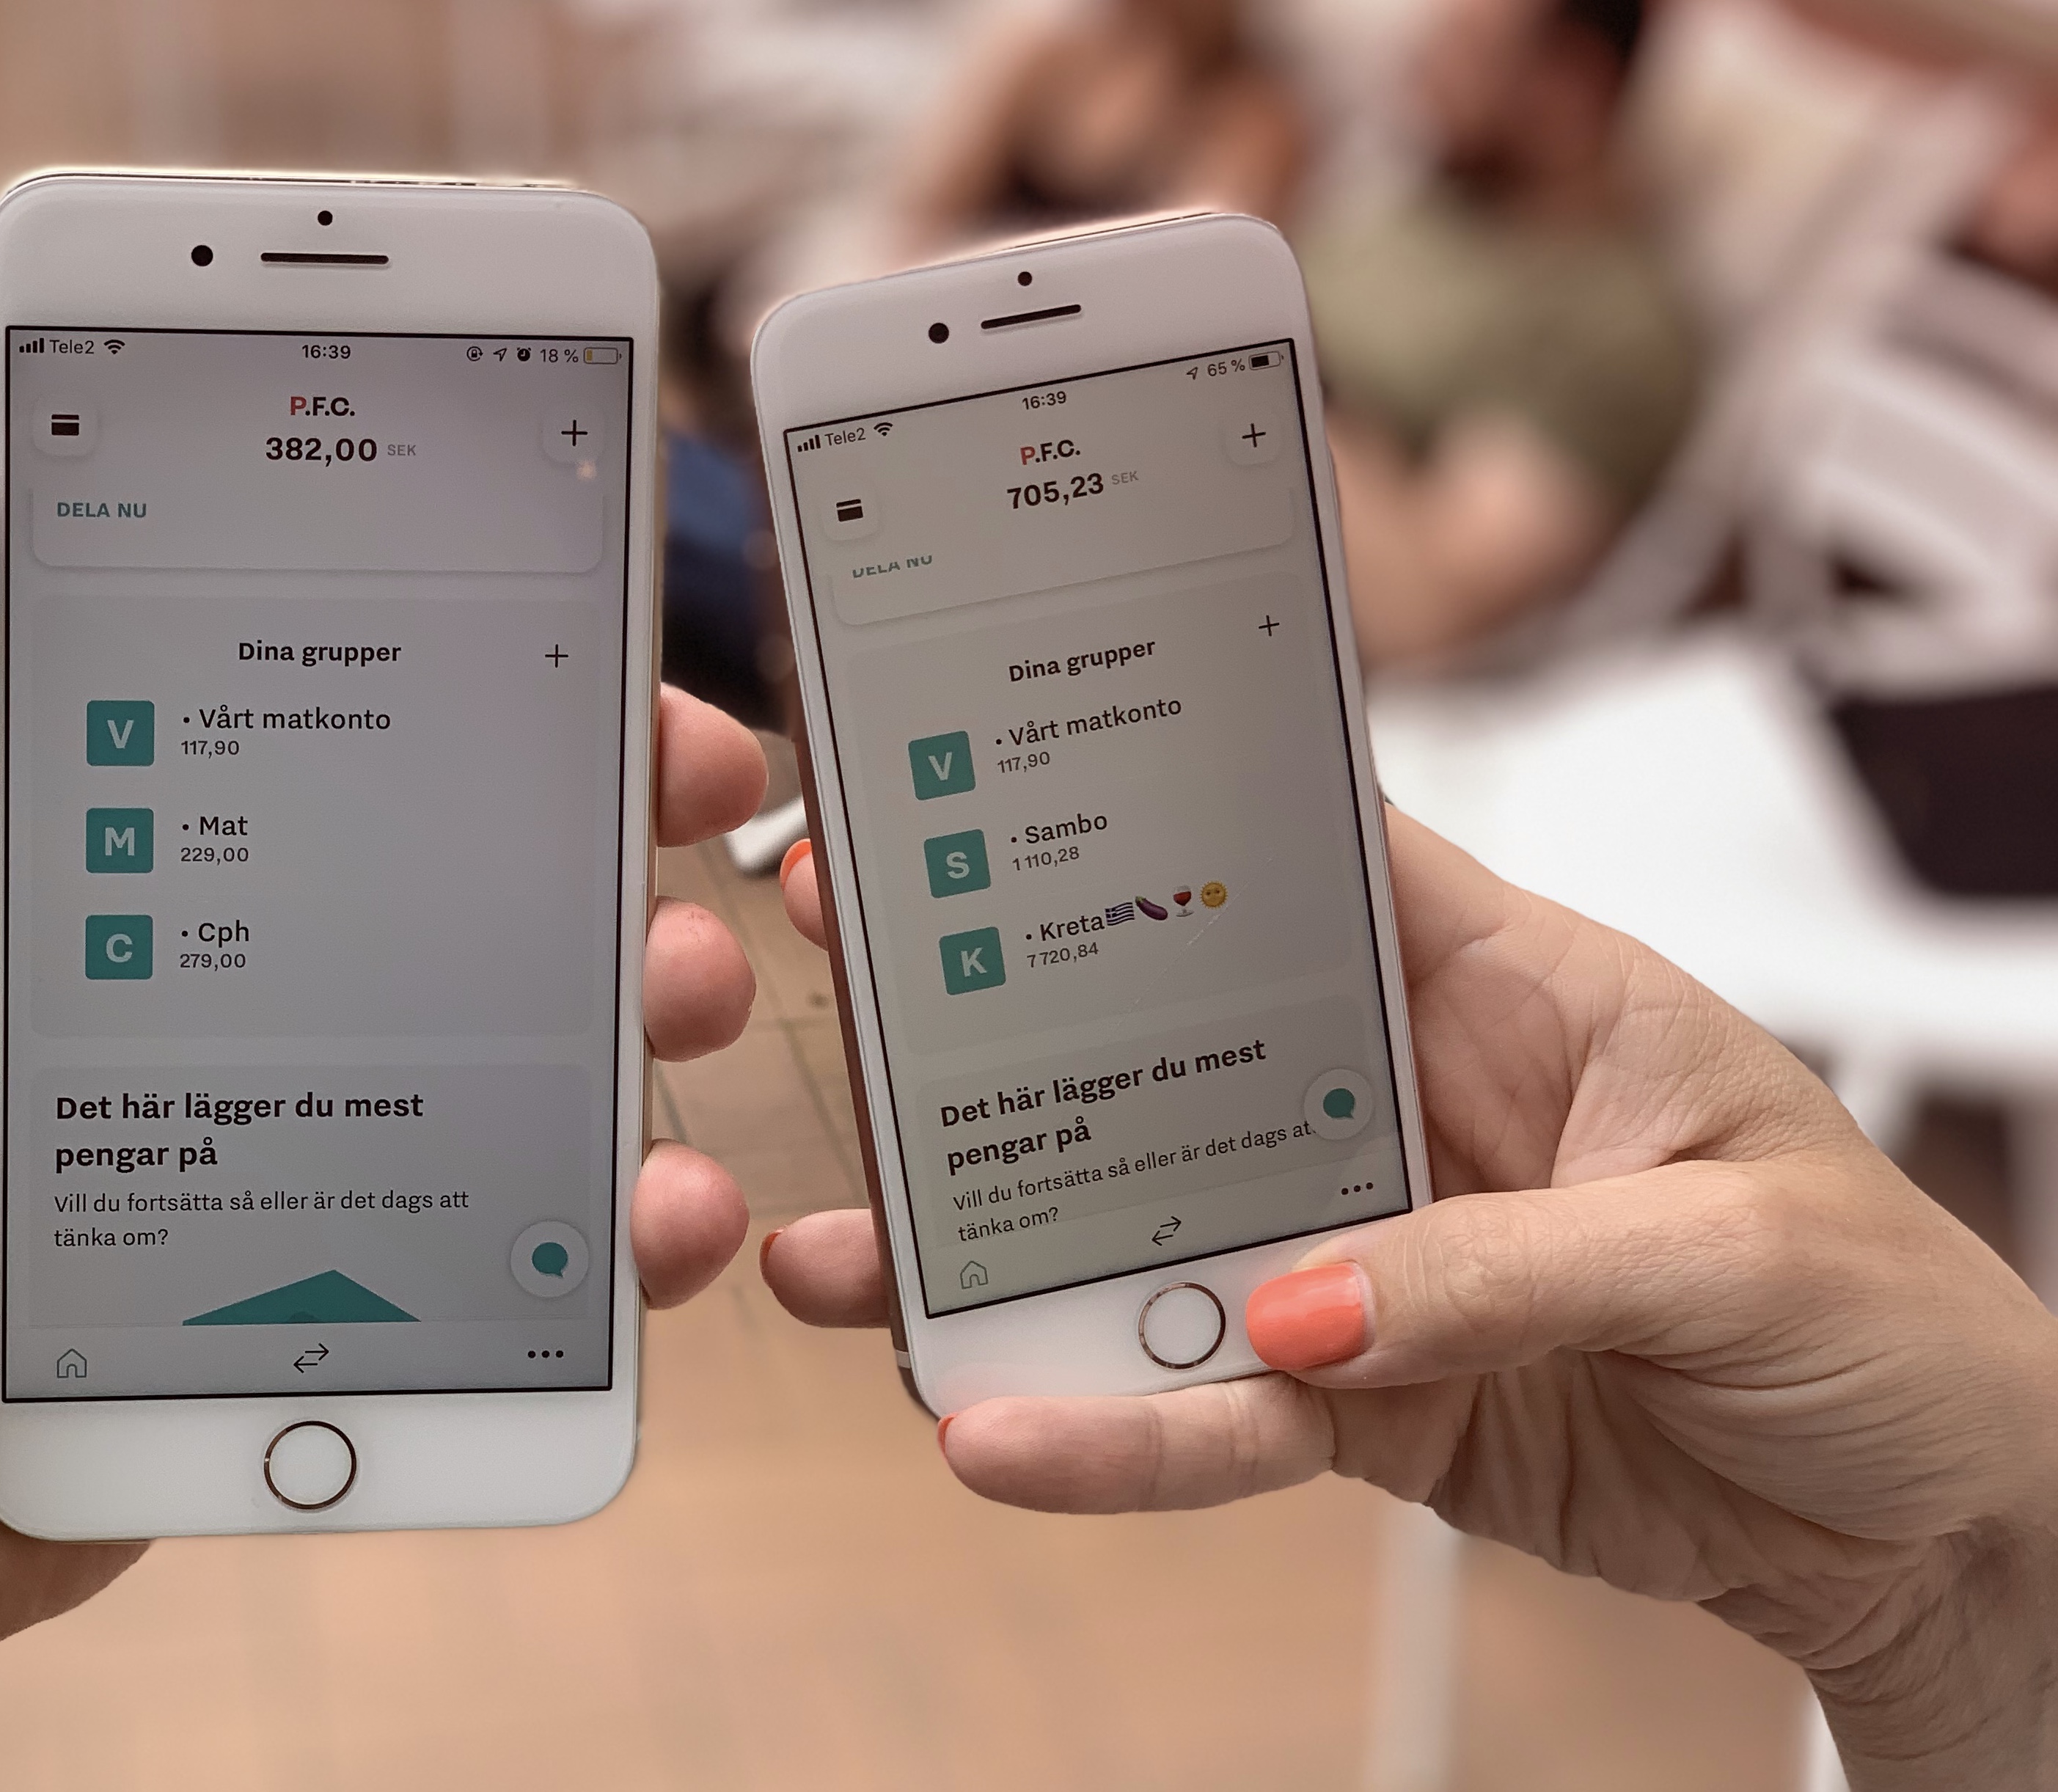
Tidigare skrev jag ett inlägg om hur jag och sambon skaffat ett gemensamt konto där vi för över pengar varje månad och sedan använder för gemensam shopping. Nu såg jag att PFC nyligen lanserat en funktion för grupper där jag t.ex. kan bjuda in min sambo för att dela kostnader. Det går givetvis bra att bjuda in andra familjemedlemmar eller kompisar/kollegor.
Jag har beställt mitt kort och ska i alla fall testa hur detta fungerar för att lära mig mer. Sötbrödsdagarna där storbankerna tar mitt sparande för sig själva är över. Nu tänker jag optimera!
Idag är det verkligen maxat väder och vi befinner oss faktiskt i Västerås, en plats där solen alltid verkar lysa. Men allt är inte maxat. Kindreds rapport visar stor besvikelse och aktiekursen är ned 24% i skrivandets stund.
Först och främst vill jag påpeka att spel inte alls är stort i min portfölj. Det enda bolaget jag äger är faktiskt Kindred och detta har relativt låg vikt.
Anledningen är osäkerheten i branschen samt att jag är rätt dålig på branschen i sig. Dock föll mina kort tidigare på Kindred som har en relativt stor sportbok, d.v.s. inte bara kasinospel. Storleken och dess historik är också intressant, varpå jag plockade in dem.
VDn har också köpt mycket aktier på senare tid och verkligen värnat om uttrycket ”pilotskolan”. Men idag ser vi ett exempel på att ledningens köp inte behöver vara ett facit på kort sikt. Ett annat klassiskt exempel på detta är HM.
Läste nyligen en artikel om att spelmiljardären och grundaren till Kindred, Anders Ström, tappat 112 miljoner efter dagens ras i Kindred. Allt är givetvis relativt. Fast återigen är en förlust ingen förlust förrän man säljer.
Här säger säkert många att man inte ska fånga den fallande kniven. Att man ska dra av plåstret och ta förlusten. Det är självklart ingen dålig taktik, men min syn på Kindred har egentligen inte förändrats idag och därför säljer jag inte.
När jag gick in i branschen så gjorde jag det med tanke att det finns risk att den svenska spelregleringen slår hårt. Det visade sig stämma. Branscher drar olika i olika tider, och det är just därför jag tycker att du bör äga åtminstone 5 branscher.
Nu har jag i alla fall köpt lite mer i Kindred och kommer må lika gott här i soliga Västerås precis som innan rapporten. Ikväll blir det troligtvis att slå läger utanför Saltängens lokal som vi gjort en gång tidigare. Vi ser det som en sntieägarförmån
När det kommer till spelande så ska man bara se det som en hobby och aldrig spela för mer än vad man har råd med. Det finns dock vissa som argumenterar att en del typ av spel har säkrare odds än andra.
Enligt en rapport från LO så har 33% av gruppen arbetare inte råd att åka på semester eller har tillgång till något fritidshus. Att resa är inte någon självklarhet och i år har jag och sambo KTM tänkt semestra på hemmaplan.
Förra året befann vi oss i USA och där brändes det pengar vill jag lova. Men vi fick en härlig tid och fina minnen från resan, så självklart var det värt. Det absolut bästa var att gå på Disney World då jag även är aktieägare i Disney, men till saken hör att en biljett dit kostade 1400 kr per person. Men jag kan lova att du får en upplevelse!
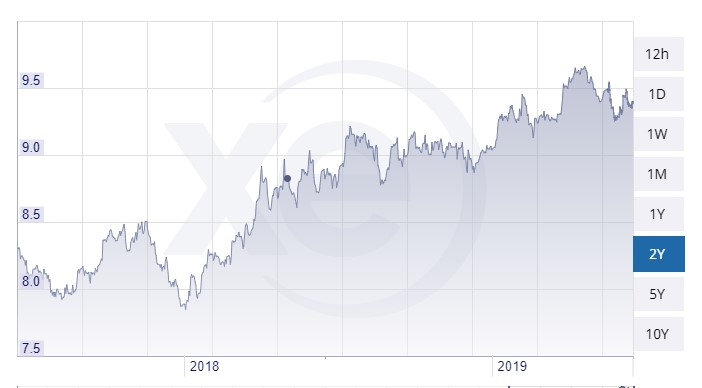
Vi tyckte att Dollarn just då stod väldigt högt men kikar vi på vart den står nu så är det snäppet värre. Därigenom har många bestämt sig för att faktiskt semestra på hemmaplan.
Källa: https://www.xe.com/
Semesterbeslutet landade på att ta en klassisk bilsemester för att se lite mer av Sverige. Vi kommer stanna på diverse ställen och håller du utkik på min Twitter kanske vi har turen att ses vid givna tillfällen. Även om jag inte kommer vara så aktiv på Twitter kommer jag troligtvis posta vart vi befinner oss och bor du i närheten hade det givetvis varit roligt att träffas.
Givetvis blir det en tur till Ullared. Även om jag gillar att spara och handla till lägre pris så är inte detta ett resmål som står högst på min lista. Men i ett förhållande gäller det både att ge och ta.
På tal om att ha råd till semester med sin familj kom jag att tänka på en tweet som jag nyligen läste. Hittar inte åt den nu men det var en ensamstående mamma vars barn bönade och bad till henne om att de skulle beställa pizza. Mamman hade då satt sig ner till barnen och förklarat läget med att det inte finns pengar för detta på ett pedagogiskt sätt.
Det här är ett exempel på absolut rätt beteende enligt mig. Värre är de som alltid vill bygga upp en fasad och lånad för att tillfredsställa sina barns behov, vilket då är motsatt beteende. Den här historian slutade med att flera på Twitter ville Swisha mamman så att hon kunde köpa pizza till barnen. Så det slutade på allra bästa sätt.
Till saken hör också att det finns väldigt många som finansierar sin semester via lån, ett beteende som jag själv aldrig kommer förstå.
Min resa hos Kameo har nu kickat igång på allvar. Från det att jag fått tipset via kommentarsfältet på min blogg till det att jag själv ringde upp bolaget så har jag nu börjat bygga min pengamaskin via deras crowdfunding-plattform. På senare tid har jag hittat många lån att investera i och snart är jag fullinvesterad.
* Det här inlägget är skrivet som ett samarbete med Kameo.se. Jag investerar själv i projekt hos Kameo men självklart vill jag påpeka att du måste göra din egna analys innan eventuell investering. All investering är kopplad till någon form av risk *
Jag gillar konceptet att bygga upp en pengamaskin och är flitig med att testa olika alternativ till detta. När det kommer till aktiesparande så är det allmänt känt att man inte ska lägga alla ägg i samma korg. Jag har sett till att ta det steget längre och varierar även vilka som bär mina korgar; exempel är Kameo, Avanza och Lendify.
Det är en skön känsla att få passiv inkomst från olika sidlinjer och Kameo är inget undantag. Via Mina Sidor kan jag enkelt logga in och kika på räntan som månatligen betalas tillbaka till mig. Det blir precis som en utdelning från en vanlig utdelningsaktie.
Jag gillar fastigheter
Just nu har jag gått in i 5 olika lån där alla är fastighetslån, vilket då är huvudkonceptet hos Kameo. Jag gillar fastigheter då det allt som oftast förekommer en pant i själva fastigheten. Skulle det uppstå problem med projektet kan i värsta fall fastigheten säljas och pengar på så vis frigöras. Det är en säkerhetsfaktor som jag tycker är värd att känna till.
Med det sagt så finns det givetvis risker med även dessa projekt. Ett exempel är att lånet inte betalas tillbaka i rätt tid p.g.a. att något oväntat inom byggnationen inträffat. Nytt just nu är att Kameo sett till att publicera vilka projekt som detta rört historiskt via deras plattform.
Små investeringar i många projekt
Jag har tagit som vana att investera en tusenlapp i varje projekt som jag är intresserad av. Det är givetvis en liten summa men då ska man komma ihåg att den lägsta summan att investera faktiskt är hälften av detta, d.v.s. 500 kr. En så låg summa gör att de flesta har råd att börja bygga sin pengamaskin.
När jag väljer projekt ser jag gärna att utvecklaren ska ha en god historik och då faller oftast nya projektägare bort. Vidare är det stort plus om man visat sig ha tagit tidigare hjälp av Kameo och betalat tillbaka lånet i rätt tid. Det här brukar också stå när du kikar i respektive projekt via Kameos plattform.
Sedan vill jag inte ha något lyxbygge eller annat spekulationsprojekt – ju tråkigare projektet är desto bättre är det för mig. Ett tråkigt projekt är oftast lättsammare att estimera rent tidsmässigt samt att hyrorna oftast är mer resonabla och därigenom gör projektet mer attraktivt. Läge och åter läge, är även något annat som jag sätter högt upp på min önskelista.
Är projektet av sådan art att avkastningen är lite lägre (kanske 8%-9%), det finns en väldigt fin historik från ägarens sida, man har lånat via Kameo tidigare samt att man inte bygger ett nytt Turning Torso… ja då har man mitt initiala intresse.
Det här har lett till att jag snart är fullinvesterad. Dock fortsätter jag att prenumerera på Kameos projekt för att se om något nytt spännande har lanserats. Jag kan också passa på att nämna att Kameo just nu utgör en rätt liten del av min totala portfölj, men så vill jag också ha det.