Som du säkert vet är fastighetsbranschen mitt topp-pick när det kommer till investeringar. Det underliggande värdet och den fantastiska utvecklingen historiskt gör att branschen ligger nära mitt hjärta. Det tycker tydligen andra investerare också.
“Låga räntor lär vi fortsätta ha, vilket också kan bidra till att intresset för fastigheter kvarstår. Man räds inte heller bolagens sårbarhet i pandemin”, säger Frida Bratt som är sparekonom hos Nordnet.
Jag har under senare tid sett till att fylla på extra mycket i mina fastighetsbolag. Däribland hittar vi månadsutdelaren Realty Income, Norrlands-exponerade Diös och en av Sveriges främsta utdelare nämligen Castellum. Dessutom har jag sett till att köpa mer i mina D-aktier och preferensaktier.
Här nere följer en lista som visar hur många fler sparare som anslutit sig till fastighetsaktierna. Då listan visar procentuell förändring bör vi tänka på att större bolag kan ha svårare att få upp en högre siffra.
SBB har troligtvis rusat rejält för att investerare, likt jag själv, tog tillfället i akt när aktien störtdök för en tid sedan.
Ökning antalet kunder sedan årsskiftet
De aktier jag äger är märkta med KTM-mynt
Pandox: + 300 %
SBB: + 120 %
Balder: + 28 %
Hufvudstaden: + 25 %
Atrium Ljungberg: + 22 %
Castellum: + 16 %
Wallenstam: + 12 %
(äger preffen) Klövern: + 11 %
Kungsleden: + 6 %
Diös Fastigheter: + 2 %
K-Fastigheter: – 7 %
Min exponering mot fastigheter
Jag har nämnt ett flertal gånger att jag är rätt tungt investerad mot fastigheter, men hur tungt är tungt egentligen?
Nå, jag räknade precis ut att 31% av portföljen är relaterat till fastigheter. Då ska vi komma ihåg att jag även inkluderat mina alternativa investeringar i Tessin och Kameo. Dessa utgör totalt 9% av portföljen.
Här finns det också några bolag som kanske inte är lika självklart att de borde ingå:
Omega healthcare – pysslar med fastigheter inom vård- och omsorg till privata hyresgäster. Läs mer om bolaget här
Digital Realty – är en REIT som generellt hör till fastighetsbranschen men här handlar det om serverhallar. Läs mer om bolaget här.
JM – byggbolag. Det bolaget dock bygger är bostadsfastigheter och fastighetsområden. En sval bostadsmarknad borde påverka bolaget negativt.
Den stora exponeringen mot fastigheter har definitivt gjort sig tillkänna i år då fastigheter gått sämre än snittet. Här är väl också ett tydligt exempel på att du bör vara försiktig med att exponera dig för mycket mot en bransch.
Idag är det verkligen rapporternas dag för mig. Nu på morgonen har det trillar in 5 stycken rapporter från mina bolag och det finns helt klart mycket läsning. En sak som är solklar är att det är rätt härligt att skumma igenom lite rapporter på sommaren om det finns lite tid över.
Ett tips från mig om du inte orkar läsa och samtidigt vill spara pengar är att utnyttja DI Tv som du kan streama via datorn eller telefonen. Deras sammanfattningar av rapporter är rätt bra och allt brukar börja kl 09:00.
En sak som hitintills slår mig är att rapporterna faktiskt inte är så eländiga som man faktiskt kunnat tro. De bästa bolagen har stuva om i sin verksamhet och gjort detta på ett magnifikt sätt för att överleva. Har man satsat på mindre bolag så har det varit extra viktigt att välja de med en stabil balansräkning som med största sannolikhet kommer se dagens ljus även efter covid-19.
Castellum och Axfood är några av mina största bolag i portföljen. Båda dessa rapporter tycker jag såg fina ut och här finns definitivt ingen anledning att oroa sig.
Axfood levererar ett rörelseresultat på 605 miljoner kr under det andra kvartalet 2020. Detta kan jämföras med 601 miljoner kr under samma kvartal 2019. Analytikernas estimat låg under detta.
”Under rådande omständigheter
rapporterar vi ett starkt andra kvartal.
Vår butiksomsättning växte med drygt
8 procent, där utvecklingen för
Willyskedjan var särskilt utmärkande.”, Klas Balkow, vd Axfood
Klas Balkow, vd Axfood
Jag och fru KTM handlar alltid primärt på Willys då vi gillar butiken i sig samt de låga priserna. Den enda gången jag blivit besviken på Willys var kring min historia om Yoghurten som exploderade i vår kyl.
Själv kan jag tycka att det varit rejäla folksamlingar inne i vår butik och att folk redan verkat släppt att det ska vara minst en älg mellan dig och någon annan.
Å andra sidan går min syn inte att jämföra det någon lade ut på Twitter för ett tag sedan. Det var en videosnutt från en galleria i Stockholm där det verkligen såg ut som ett myrbo. Tyvärr hittar jag inte åt den videon igen…
Är det här det sista vi sett av corona-oron? Ja, vem vet… Men när jag kikar i dagens rapporter verkar det i alla fall inte som att världen och ekonomin kommer gå under.
Idag krossade även Castellum analytikernas estimat kring förvaltningsresultatet*. Detta landade på 895 miljoner kr och analytikerna hade väntat sig 805 miljoner kr. Det är synd att bolaget redan väger så pass tungt i min portfölj, annars hade jag handlat mer på dagens nivåer 🙂
*Resultat före värdeförändringar och skatt. Nyckeltalet ger ett mått på verksamhetens resultatgenerering oaktat värdeförändringar.
A new hope – utdelningar
Idag meddelar Tele2 att de tar tillbaka beslutet kring extrautdelningen om 3,5 kr/aktie. Bedömningen är att bolagets starka finanser kontra effekterna av corona gör det möjligt att dela ut.
Som en av Sveriges största utdelningsbloggare tar jag det här väldigt positivt även fast jag inte äger Tele2. Kanske kommer fler bolag följa samma mönster och ta tillbaka utdelning som jag anser vara viktigt hos ett vinstgenererande bolag och för ekonomin.
Som du minns tycker jag inte om den effekt som blivit i Sverige under corona, d.v.s. att det skulle vara fult att dela ut trots att bolaget i sig har kapacitet för det. Effekten blir att man inte vill dela ut då risken är stor att man hamnar på löpet som Volvo gjorde.
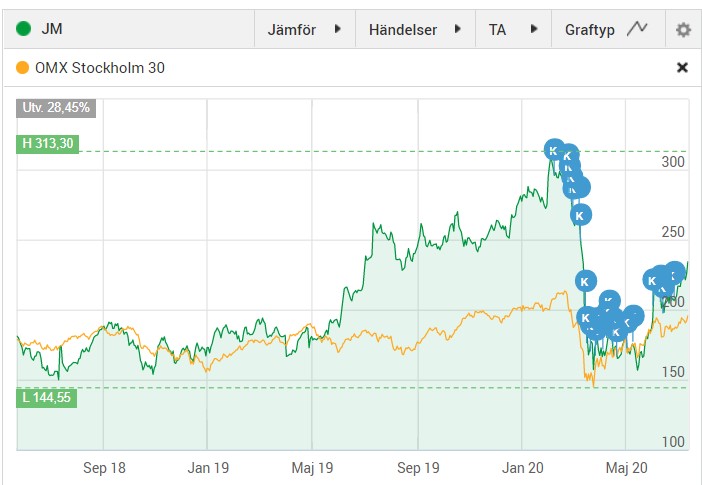
När JM rapporterade idag så var siffrorna något svagare än vad analytikerna förväntat sig. Byggbolaget har visat fantastisk styrka rent kursmässigt och är upp 50% sedan botten. När det kommer till byggbolag så har jag valt denna spelare att äga långsiktigt i min portfölj.
Rörelseresultatet landade på 357 mkr och här hade analytikerna väntat sig 381 mkr enligt Infront. I rapporten skriver man att den lägre efterfrågan i början av kvartalet (q2) var lågt men att detta förbättrats successivt under kvartalets gång.
Generellt ser man en fortsatt hög nivå på bostäder som man utvecklar. JM är en av Nordens ledande projektutvecklare av bostäder och bostadsområden
Att vi ser en försiktig marknad även när det kommer till bostadsutveckling tycker jag inte känns konstigt. Däremot säger man i rapporten att det ändå gått riktigt bra trots förutsättningarna med hitintills begränsade störningar leverantörsmässigt och bemanningsmässigt.
Trots att jag lägger väldigt begränsad vikt i kursrörelser så är det ändå rätt intressant att vi hittade en botten på tidigare nivå som inträffade när byggsektorn svalnade långt innan covid-19. Teknisk analys är spådom för mig, men till er som lyckas med det vill jag säga ”hatten av”.
Själv har jag sett till att tanka på rejält med JM i botten. Jag förstår att du tänker att det blir dyrt att köpa vid flera tillfällen. Dock gjorde jag en jämförelse kring detta som du kan läsa här. Nöjet, hobbyn och boosten att köpa ofta väger tungt för mig och jag kan ta den lilla extra kostnad som blir.
Om du vill ha lite mer teknisk analys samt några ord kring försäljningen som Blackrock gjorde i JM så rekommenderar jag den här korta videon:
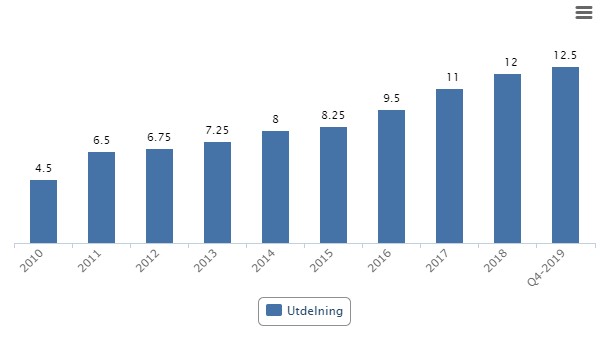
Som utdelningsinvesterare är jag väldigt intresserad av att se vad bolaget säger om utdelningen. Ni minns kanske att JM halverat sitt tidigare utdelningsförslag, från 12,5 kr till 6,25 kr. Anledningen var att man ville vidta försiktighet nu när jorden skakar.
Det verkar däremot som att hoppet om en fullständig utdelning finns kvar och man kommer kalla till en extra bolagsstämma senare 2020 för ytterligare beslut kring utdelningen.
JM har haft en väldigt fin utdelningstrend och jag tror att denna kan fortsätta när corona blåst över och vi får se en normal marknad med mindre oro.
Utdelningsstatistik hämtad från börsdata.se
I skrivande stund är JM upp 1,24%på dagens rapport. Det jag tar med mig är hur otroligt positivt inställd VD:n är trots en upp-och-nervänd värld. På något vis känns det nästan lite för positivt och jag hade hoppats på att få mer insikt i problemen.
Intrum har stigit med 59% sedan botten och även om det är för tidigt att säga så är Intrums omvända vinstvarning ett tecken på att vi inte borde räkna bort den här utdelningsaktien från din portfölj.
Jag räknade precis och såg att Intrum kursmässigt gått 9% årligen sedan 2002. DÅ ska vi komma ihåg att jag inte räknat med återinvesterad utdelning, något som ger en otrolig effekt. Här har vi ett inlägg som beskriver den faktiska totalavkastningen:
Jag vet att Malte (följare som jag träffade i helgen) berättade att en kollega som han introducerat till aktier blev glatt överraskad att Intrum gått så bra sedan botten. Malte nämnde också något om ett liknande bolag på andra sidan Atlanten men jag kom inte ihåg vad det hette 😛
I alla fall innebar Intrums omvända vinstvarning att vinsten blev större än vad man förutspått under Q1. Bolagets preliminära justerade rörelseresultat för det andra kvartalet uppgår till 1.345 miljoner kronor vilket kan jämföras med 1.095 Mkr under det första kvartalet 2020.
Själv kan jag ändå tycka att Intrum är ett av de mest intressanta bolagen att investera i just nu. Går vi in i en låkonjunktur kommer bolaget på ett sätt gynnas då betalningsproblemen kommer som på löpande bad. Det här resonerar jag mer om här Intressanta frågor kring Intrum
Summerar vi kan vi säga att Intrum sett en en snabbare återgång efter Corona än vad bolaget tidigare kommunicerat:
”Detta har möjliggjort en starkare utveckling av vår verksamhet och högre inkasseringsnivåer jämfört med våra tidigare interna förväntningar. Därtill har en god kostnadskontroll mildrat effekterna av det intäktsbortfall som Covid-19 gett upphov till,” säger Mikael Ericson i en kommentar.
Att bolaget i fredags steg 15% behöver inte innebära att det är slut här och nu. Beslutet att bibehålla utdelningen och styrkan som visades nyligen gör mig väldigt intresserad av att hålla kvar i bolaget. Den fina utdelninhistoriken tror jag kommer fortsätta .under lång tid
”Mot bakgrund av de extraordinära omständigheterna, är det betryggande att konstatera att vi har en robust och finansiellt motståndskraftig affärsmodell samtidigt som vi drar nytta av vår breda geografiska närvaro. Detta bidrar till en uthållig och konjunkturtålig inkasseringsverksamhet,” säger Mikael Ericson.
Atlas Copco är ett bolag jag sällan surrar om här på bloggen. Det här är ett globalt industribolag vars kompressorer, vakum-utrustningar, generatorer, pumpar, industriverktg och monteringssystem hjälper kunder i 180 olika länder att driva sin verksamhet framåt.
När det kommer till Atlas utdelnings för 2020 så kvarstår styrelsen med sitt utdelningsutrymme för året. Däremot senarelägger man beslutet om den andra utdelningen för att vidare se hur Coroan utvecklar sig. Det här kommer beslutas vid en extra bolagsstämma men har inte smittan blivit påtagligt värre tror jag att chansen till den tidigare förslagna utdelningen är stor.
Jag har tidigare skrivit om Atlas Copcos utdelningshistorik. 35 år utan sänkning säger rätt mycket, men det är ingen garanti på att det kommer fortsätta så. Det såg vi exempel på nyligen i H&M. Däremot verkar det mindre troligt att Atlas sänker än H&M som en tid tvingades stänga 70% av sina fysiska butiker som utgör den största kassakon för bolaget.
Notera att det här inte är alla köp i Atlas som jag gjort. Bolaget gjorde tidigare en split och detta utraderar tidigare ”köp-pluttar”. Jag är ibland i kontakt med Avanza för att lämna förslag att fixa detta då jag som programmerare kan tänka på ett par lösningsförslag 🙂
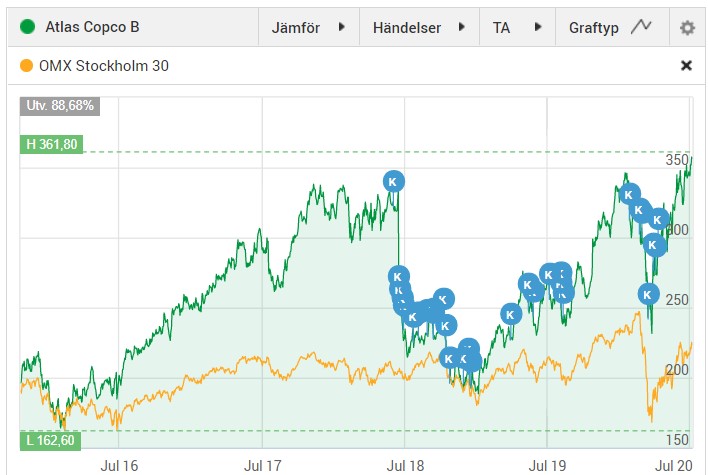
Det jag vill få fram i det här inlägget är egentligen hur pass fort det kan gå från att många kritiserar ett bolag rejält, till att det plötsligt vänder. Kritiken när bolaget delades upp i Atlas Coptco / Epiroc var att den fina delen av verksamheten landade i Epiroc. Just på den här tiden började det också bli väldigt vanligt att man delade upp bolag i två olika delar beroende på verksamhet.
Tänk också på att det stora fallet i aktiekursen ovan beror på just uppdelningen Atlas/Epiroc.
Hur vet man då att ett bolag kan vända från en negativ trend och inte blir en fallande kniv?
Det är självklart väldigt svårt att svara på och hade vi vetat det faktiska svaret så hade marknaden sett väldigt annorlunda ut. En sak jag själv bär med mig är att bolag som historiskt visat att man kan komma sig ur eländiga perioder i regel kan göra det igen (ingen garanti). Sedan måste man givetvis ställa sig frågan om företagets produkter/tjänster någonsin kommer att bli populära igen.
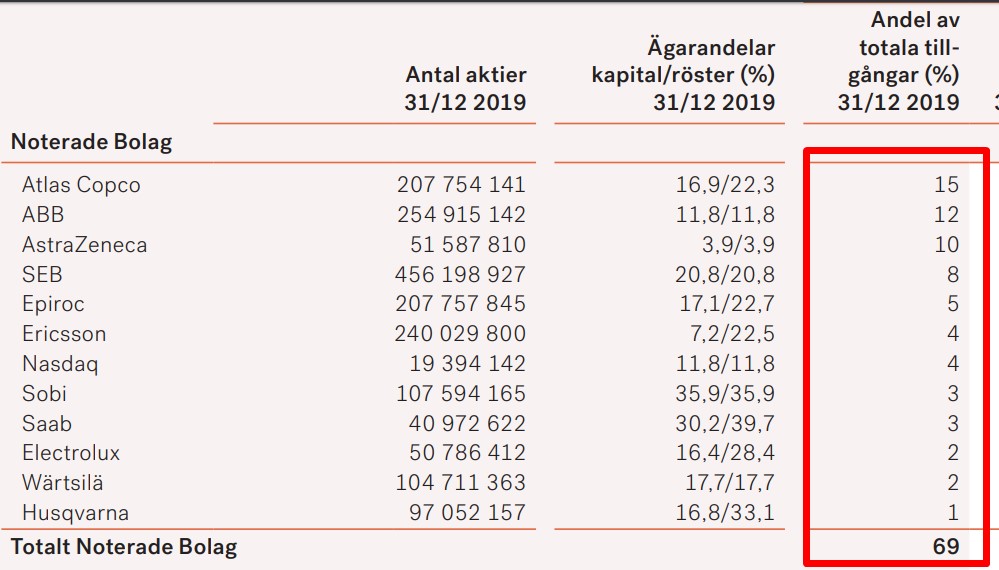
Äger du Investor idag får du med en rejäl stek Atlas Copco.
En möjlig strategi för mig skulle kunna vara att sälja Atlas nu och enbart dra nytta av den pott jag får via Investor. På så sätt gör jag en riktigt god kursvinst samtidigt som jag indirekt äger bolaget via Investor. Å andra sidan har aktier som jag sålt alltid fortsatt upp så det är nog ingen god idé 🙂
Igår släppte mitt investmentbolag Industrivärden sin halvårsrapport för 2020 och presenterade ett substansvärde som var 5% lägre inklusive återinvesterad utdelning. Hur illa är detta egentligen?
Det fina med investmentbolag är att vi kan titta på det mycket omtalade substansvärdet. Man kan säga att substansvärdet är det verkliga värdet på det egna kapitalet (alla tillgångar – nettoskulder). Sjunker tillgångarna genom att t.ex. värdet på aktier går ner, ja då borde också substansvärdet minska.
Vi kikar på hur substansvärdet i Industrivärden varit under några givna tillfällen:
07 juli 2020 – 245 kr
07 februari 2020 – 259 kr
05 juli 2020 – 239 kr
Det vi kan se är att substansvärdet ökat från förra året, men sjunkit från när bolaget rapporterade substansvärdet i februari 2020.
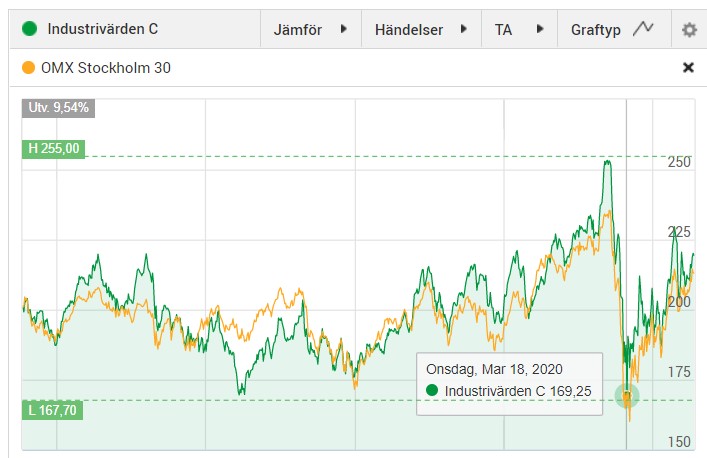
Kikar vi på hur Industrivärden handlats som lägst så är det ca 169 kr/aktie under värsta tiden av Corona.
Om vi tar 169 kr i kurs och räknar på substansvärdet som rapporterades nyligen 245 kr så inser vi att rabatten var otroliga 31%. Självklart blir det konstigt att räkna såhär då bolagets substansvärde troligtvis var ännu lägre vid den tidpunkten. Allt jag vill komma till är att det åter igen visar sig vara lönsamt att köpa när alla andra säljer.
Idag står Industrivärden i 220 kr, vilket det en rabatt på 10%. Det 5-åriga snittet har varit en rabatt på drygt 11%.
Industrivärdens portfölj består enbart av börshandlade bolag. Vissa investmentbolag kan ha andra typer av tillgångar också (som inte går att handla på börsen). Vore det då inte rimligt att substansvärdet följer de underliggande tillgångarna och aktiekursen för investmentbolaget? Lyckligtvis är det inte så enkelt. Jag skrev nyligen om hur aktiekurser i investmentbolag kan påverkas väldigt mycket vid just börsnedgångar med tanke på effekten från rabatt.
De som köper investmentbolag under de värsta av kriser, ja de kan oftast få sitta i den härliga skuggan en vacker dag.
Jag tror att en investering i Industrivärden nu kan bära frukt men jag ser mycket bättre lägen i andra innehav just nu. Svolder är ett exempel.
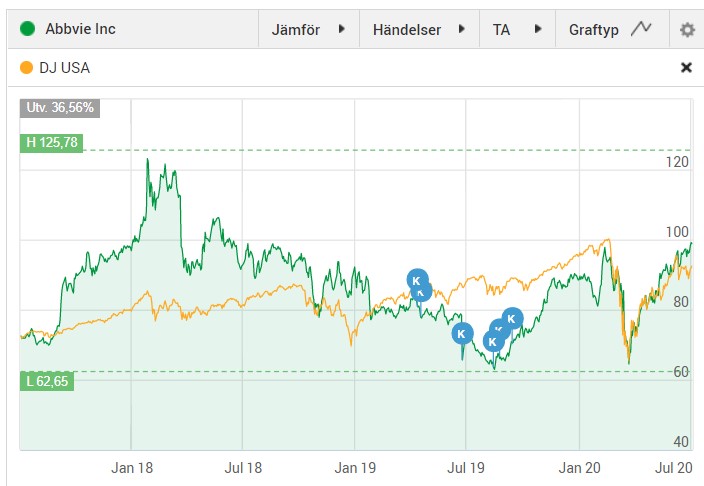
När jag började investera i läkemedelsbolaget AbbVie fick jag rätt mycket kritik. Den grundade sig i att risken just nu var alldeles för hög med tanke på att patentet till deras främsta läkemedel höll på löpa ut. Trots kritiken har det här varit en av mina bättre investeringar på kort sikt.
Jag läste nyligen en artikel som tog upp 3 anledningar till varför man kan vara en vinnare om man köper AbbVie nu. Artikeln var skriven på engelska men jag tänkte sammanfatta det viktigaste då jag tyckte den var rätt intressant.
Tyvärr har jag inte lagt allt för mycket krut i AbbVie på senare tid. Dessutom missade jag den fina chansen att investera i bolaget när Corona bröt ut. Investerarna fattade tokiga beslut i all hets men insåg väl senare att det var felaktigt.
3 anledningar att köpa AbbVie
Defensiv verksamhet
Troligtvis är det ingen nyhet för dig att hälsosektorn och läkemedelssektorn är stabila sektorer i lågkonjunktur. När ekonomin går sämre kommer människor inte handla lika lyxiga kläder, men man kommer fortfarande behöva vård och medicin när man blir sjuk.
Redan i första kvartalet då vi såg klara effekter av Corona så rapporterade AbbVie riktigt fina siffror där vinsten växte med hela 10%. Dessutom såg vi styrka i kärnläkemedel som Humira and Imbruvica. Det såg marknaden som positivt då oron bakom Humira varit stor.
Det känns inte allt för osannolikt att AbbVie kommer rapportera ett bra resultat även i Q2 trots Corona. Rapporten kommer mot slutet av juli.
Hög direktavkastning och hög vinsttillväxt
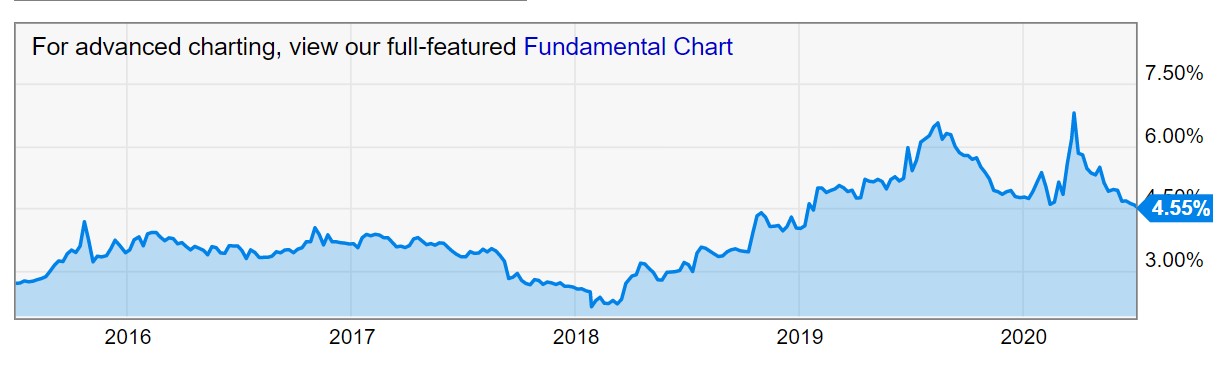
AbbVie handlas till en direktavkastning på 4,77%. Det skulle jag säga är en attraktiv direktavkastning med tanke på bolagets utsikt att kunna öka vinst och utdelning framöver.
I artikeln jag läste förutspådde man att bolaget skulle kunna öka sin utdelning med 5% årligen fram till 2030 och från 2030 till 2050 med 3% årligen. Skulle det scenariot vara sant så ser vi en utdelningstillväxt på 200%. Självklart finns det inget som säger att så kommer bli fallet.
Nämnvärt är att bolaget kunnat höja utdelningen bra mycket mer än så de sista åren och att direktavkastningen i snitt varit 3,9%
Graf hämtad från YCharts.com
För billigt?
Analytikerna har spått en vinst per aktie på $10.45 för 2020. Skulle det bli sanning så handlas AbbVie till P/E 9.4. Historiskt har AbbVie handlats till ett P/E på över 20 men med tanke på skuldsättningen efter förvärvet av Allergan och vinsttappet i Humira så känns det rimligt att AbbVie inte handlas till den nivån.
Frågan är väl helt enkelt om AbbVie är så pass illa ute att den ska handlas till hälften? Tanken jag alltid har är att så länge ett bolag ökar sin vinst successivt så kommer aktiekursen hänga med. Enligt analysen som presenterades ovan borde AbbVie handlas till $146 om 30 månader. Tyvärr kan givetvis mycket hända innan dess.
De risker som finns handlar om högre skuld, även om AbbVie troligtvis kommer kunna beta av denna inom närmsta åren. Ytterligare risk är då konkurrensen kring Humira och att denna skulle bli ännu mer påtaglig. Vi får heller inte glömma den politiska risken där vi tidigare sett ökade läkemedelspriser som kan sätta käppar i hjulen för läkemedelsbolaget.
Castellums substansvärde landade i senaste rapporten (Q1, 2020) på 193 kr. Ett fastighetsbolags substansvärde kan vara intressant att kika på och jämföra detta med nuvarande aktiekurs.
Substansvärde används oftast för att värdera både investmentbolag men även fastighetsbolag. Anledningen är att dessa två typer har tydliga tillgångar som mycket enklare går att värdera.
Priset per aktie och substansvärde kan skilja sig rätt mycket och det är viktigt att hålla isär dessa. Anledningen till att priset varierar är för att marknaden har en bild av hur bolaget kommer utvecklas framöver.
Castellum Substansvärde
Castellums långsiktiga substansvärde landade alltså på 193 kr i förra rapporten. Nästa gång bolaget rapporterar det här värdet är i Q2 rapporten som som kommer 15 juli.
Aktien står idag i ca 173 kr, vilket då är betydligt lägre än substansvärdet. Det är dock inte alltid Castellum handlats till rabatt och p.g.a. sin kvalité ser vi i regel en premievärdering.
Corona har lett till att marknaden är väldigt oroliga för Castellum då fastighetsbeståndet består väldigt mycket av kontor. Skulle dessa kontor bli utan hyresgäster, ja då skulle Castellum få problem.
Inför det andra kvartalet har 96 procent av hyrorna betalats in. Det är också på väg mot att bli ett helt “normalt” kvartal, enligt Castellums VD. Själv ser jag alltså ingen ko på isen.
Henrik Saxborn, VD Castellum
{
“Jag ser fram emot det nya decenniet med optimism och är övertygad om att även 2020-talet blir framgångsrikt för Castellum.”
HENRIK SAXBORN, VD OCH KONCERNCHEF
I årsredovisningen 1999 presenterade Castellum ett substansvärde på 132 kr/aktie. Det är just det här som jag vill se också, att värdet ökar över tid. Aktiens pris borde då för eller senare också gå uppåt.
EDIT! Som anonym skrev längre ner har även en split gjorts och vi måste ta hänsyn till detta när vi tänker på substansvärdet. Har en split gjorts och 1 aktie har blivit 2 nya, ja då vore det konstigt om vi inte halverar tidigare substansvärde också.

 SBB: + 120 %