
När jag började investera i läkemedelsbolaget AbbVie fick jag rätt mycket kritik. Den grundade sig i att risken just nu var alldeles för hög med tanke på att patentet till deras främsta läkemedel höll på löpa ut. Trots kritiken har det här varit en av mina bättre investeringar på kort sikt.
Jag läste nyligen en artikel som tog upp 3 anledningar till varför man kan vara en vinnare om man köper AbbVie nu. Artikeln var skriven på engelska men jag tänkte sammanfatta det viktigaste då jag tyckte den var rätt intressant.
Tyvärr har jag inte lagt allt för mycket krut i AbbVie på senare tid. Dessutom missade jag den fina chansen att investera i bolaget när Corona bröt ut. Investerarna fattade tokiga beslut i all hets men insåg väl senare att det var felaktigt.
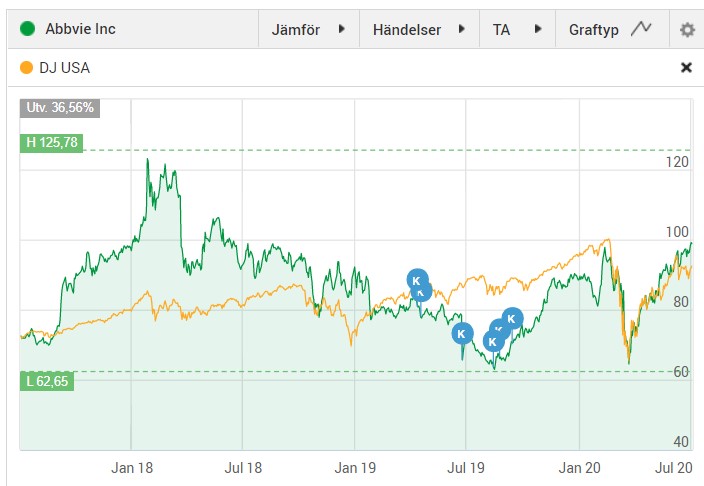
3 anledningar att köpa AbbVie

Defensiv verksamhet
Troligtvis är det ingen nyhet för dig att hälsosektorn och läkemedelssektorn är stabila sektorer i lågkonjunktur. När ekonomin går sämre kommer människor inte handla lika lyxiga kläder, men man kommer fortfarande behöva vård och medicin när man blir sjuk.
Redan i första kvartalet då vi såg klara effekter av Corona så rapporterade AbbVie riktigt fina siffror där vinsten växte med hela 10%. Dessutom såg vi styrka i kärnläkemedel som Humira and Imbruvica. Det såg marknaden som positivt då oron bakom Humira varit stor.
Det känns inte allt för osannolikt att AbbVie kommer rapportera ett bra resultat även i Q2 trots Corona. Rapporten kommer mot slutet av juli.

Hög direktavkastning och hög vinsttillväxt
AbbVie handlas till en direktavkastning på 4,77%. Det skulle jag säga är en attraktiv direktavkastning med tanke på bolagets utsikt att kunna öka vinst och utdelning framöver.
I artikeln jag läste förutspådde man att bolaget skulle kunna öka sin utdelning med 5% årligen fram till 2030 och från 2030 till 2050 med 3% årligen. Skulle det scenariot vara sant så ser vi en utdelningstillväxt på 200%. Självklart finns det inget som säger att så kommer bli fallet.
Nämnvärt är att bolaget kunnat höja utdelningen bra mycket mer än så de sista åren och att direktavkastningen i snitt varit 3,9%
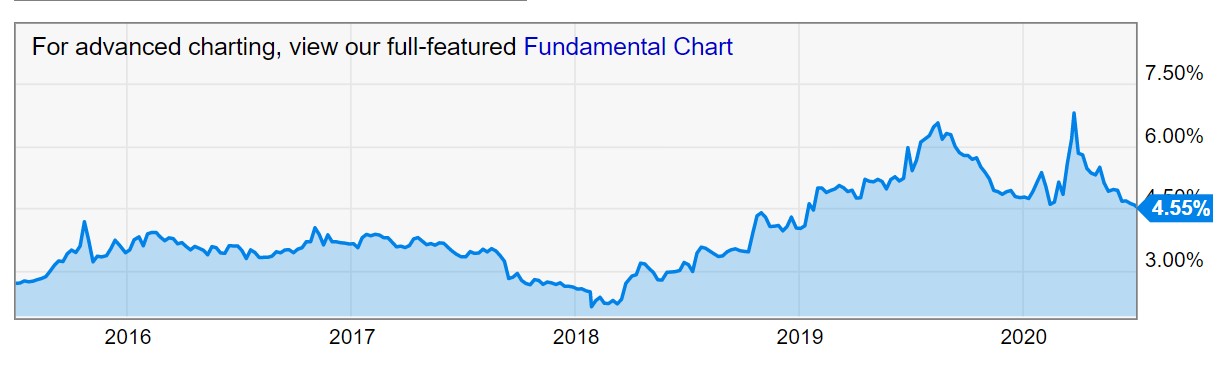
Graf hämtad från YCharts.com

För billigt?
Analytikerna har spått en vinst per aktie på $10.45 för 2020. Skulle det bli sanning så handlas AbbVie till P/E 9.4. Historiskt har AbbVie handlats till ett P/E på över 20 men med tanke på skuldsättningen efter förvärvet av Allergan och vinsttappet i Humira så känns det rimligt att AbbVie inte handlas till den nivån.
Frågan är väl helt enkelt om AbbVie är så pass illa ute att den ska handlas till hälften? Tanken jag alltid har är att så länge ett bolag ökar sin vinst successivt så kommer aktiekursen hänga med. Enligt analysen som presenterades ovan borde AbbVie handlas till $146 om 30 månader. Tyvärr kan givetvis mycket hända innan dess.
De risker som finns handlar om högre skuld, även om AbbVie troligtvis kommer kunna beta av denna inom närmsta åren. Ytterligare risk är då konkurrensen kring Humira och att denna skulle bli ännu mer påtaglig. Vi får heller inte glömma den politiska risken där vi tidigare sett ökade läkemedelspriser som kan sätta käppar i hjulen för läkemedelsbolaget.
Jag äger AbbVie och har inga planer på att sälja.
Vill du läsa mer om AbbVie?


Nyfiken på vad dom baserar den beräknade vinstillväxten på? Kalla fakta är att US-patenten på humira går ut 2022(?) och det är efter det det blir intressant, då ~65% av intäkterna helt plötstligt är konkurrensutsatt. Exceptionellt osannolikt dom skulle snubbla över en lika stor ”hit” som Humira igen, och har dom bara ”normala” läkemedelssucceér behöver dom 20st för att täcka bortfallet. (eller ok, säg 10 då Humira nog inte går ner till noll)
Abbvie är i praktiken ett en-läkemedels-läkemedelsbolag där patentet är utgående.
Tillägg: 65% var intäktsdelen av ”gamla” abbvie, intäkterna stiger iom med det högbelånade uppköpet av Allergan, som också det var av typen primärt ett läkemedel med utgående patent (botox). Så ja, kommer ha löjliga kassaflöden i ett par år, men sen är festen slut om inga mirakel inträffar. Då ska helt plötsligt kassaflödesfesten betalas av och det troligtvis utan nån enskild mega-succe-mirakel-medicin under patent.
Jättebra att du kommer in med en mer skeptisk syn på det hela. Även om AbbVie är en avknoppning med relativt kort historik så kommer man från ett bolag med historiskt sett väldigt bra förvärv. Ska bli spännande att se vad Allegan kan bidra med
Den stora risken att bolaget inte hittar åt något nytt flaggskepp togs också upp som en risk. Jag har själv inte gjort någon egen analys men i artikeln menade man att det inte var osannolikt med en sådan tillväxt. Förra rapporten visade att det absolut inte är omöjligt
Har inte bolaget, men läkemedel är inte fel, och ser att bolaget visar grönt både på kort och lång sikt, att patenten går ut om något år behöver inte betyda så mycket, känner igen diskussionerna med Astra och för några år sedan och deras Losec, och de tuffar på. Mina bolag med läkemedelsanknytning är just Astra och mitt sista bolag in i portföljen KaroPharma som jag fick tips om i slutet i på maj och rekommenderade även här, 17% upp på 1,5 månad är inte fy skit
Jag plockade in Abbvie i min portfölj i början av September förra året och med en kursuppgång på 40%, ångrar jag sannerligen inte det beslutet.
/Stefan.
Att köpa kvalite när andra är rädda är oftast inte fel. Minns när jag storköpet i jnj efter härvan med asbest. Det har jag inte heller ångrat att jag gjorde 🤝
Jättekul att du fortfarande läser här!
Ja det var lyckade köp du gjorde med JNJ minns jag. Vad det gäller Abbvie så är det flera amerikanska ekonomisajter som sätter köprek på bolaget, så det finns goda förhoppningar.
/Stefan.
Jag gillar Abbvie. Delar oron om utgående patent och lite tunn pipeline men vi får se… Trevligt bolag med utdelning i en intressant bransch.
Är lite sugen på att öka i läkemedel i bolag som Orion eller Sweden är, lite nischade bolag.
Köpte mina första då en patient pratade Humira. Tror det var i samma veva du skrev om det från första början… Tror jag kom in på din 75 😎
Suveränt!
Är inte så införstådd i dessa men det kan säkert bli en hit om du ger det lite tid 🙂
Det viktiga är väl att skilja på läkemedelsbolag och forskningsbolag.