Tomra är troligtvis mest kända för sina pantmaskiner runt om i Sverige. Idag har bolaget 82.000 installationer inom Returlösningar i 80 olika länder men faktum är att Tomra är mycket mer än bara pantmaskiner. Har du som mål att enbart äga bolag som gör gott för människor och omvärld så är nog Tomra ett av de bästa valen skulle jag tro.
Bilden till inlägget tog jag på en av våra matbutiker. Att matbutiken börjar på C behöver jag kanske inte nämna… Dessa maskiner är sprillans nya och gör att ditt pantande går otroligt fort och effektivt. Det är rätt intressant ändå för jag tycker precis att maskinerna byttes ut för kanske ett år sedan. Nu blir det alltså uppgraderade igen.Det verkar onekligen gå bra för Tomra (eller så är det mataffären som har rejält med pengar över).
Jag minns hur pantmaskinerna såg ut när jag var liten. Mycket har hänt sedan dess. Då ställde man in de större plastflaskorna på ett rullband och flaskan rullade då in sicksack genom några ”hinder” innan den slutligen krossades långt där inne. Du såg inte heller hur mycket pengar du skulle få innan du tryckte ut kvittot. Jag brukade roa mig med att sticka in armen och plocka ut flaskan när den gått in en bit i hopp om att den skulle registreras dubbelt. Det blev aldrig så…
Själv äger jag inte Tomra Systems direkt men bolaget ingår i investmentbolaget Latours portfölj:
Nyligen meddelade Latour att man säljer en stor del aktier i Tomra. Dock finns det en rejäl stek kvar och Latours innehav uppgår till 31.2 miljoner aktier efter avyttrande. ”Och det är väldigt många aktier…”
När Latour rapporterade för Q2 var substansvärdet 127 kr/aktie. Idag står aktien i 185 kr. Det innebär att Latour handlas till en rätt saftig premie tyvärr.
Fastighetsbolaget Cibus har blivit galet intressant bland oss svenska investerare. På ett år har antalet ”Avanzianer” som äger Cibus vuxit från 2500 till över 12.000 stycken. Idag kom rapporten för det andra kvartalet men vi som väntar på beskedet kring månadsutdelning får vänta lite längre.
På något sätt får jag känslan att Cibus kan vara det bolag på First North Stockholm som vill framhäva vikten av god utdelning bäst. Det är bara att kika på deras Investor Relations site eller läsa deras rapport så förstår du detta. Snacket om utdelning kommer tidigt i rapporterna och man vill lyfta fram visionen om stigande utdelning.
Kikar du på Cibus sida och sedan Realty Income (månadsutdelare i USA) så känner du igen dig på ett sätt. En ständig påminnelse om att utdelning uppmuntras och att framtidens utdelningar ser god ut. Sådana bolag gillar jag…
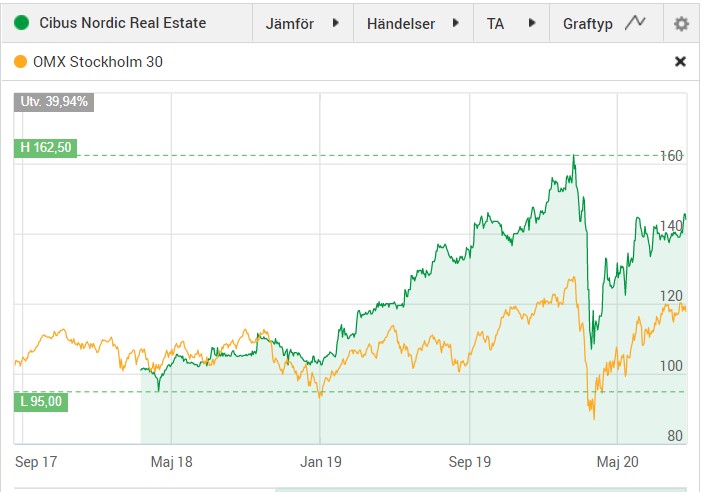
Det är väl kanske ingen slump att affärerna fortsätter gå bra för Cibus. Fastighetsbolagets hyresgäster består av matvarugiganter såsom Coop och dessa har ju snarare gått bättre under Corona. Räntorna har inte rört sig särskilt mycket heller, och alla ni vet att fastighetsbolag tenderar att må gott när räntan är låg då dessa i regel har stora lån.
”Hickan” som aktiekursen fick under Corona är helt galen. Det är lite som att många skogsbolag värderades ner under pandemin. Egentligen helt utan anledning, Men när paniken infinner sig så kommer vi få liknande köplägen, så är det. Det bästa vi kan göra är att komma ihåg det till nästa gång. För det kommer bli en nästa gång, oavsett om det är om 1 år, 5 år, 10 år, eller 20 år.
Cirka 90% av våra intäkter kommer från
nordens ledande mat- och dagligvarukedjor och de har
haft rekordförsäljning under kvartalet.
Kanske är det här det mest ”säkra” fastighetsbolaget att äga över tid. Ja, vem vet. Men det känns ändå så.
En extra bolagsstämma kommer att hållas den 14 september 2020
som hålls via poströstningsförfarande. Styrelsen avser att föreslå
den extra bolagsstämman att utdelningen betalas ut månadsvis.
Det dröjer alltså nu knappt en månad innan vi får reda på om det blir månadsutdelning eller ej. Det sägs att enbart bolag som har ett kontinuerligt kassaflöde kan upprätthålla en månadsutdelning i dess fulländade form, d.v.s. att utdelningen kommer från vinsten föregående månad.
Jag tror att sannolikheten till att Cibus blir en månadsutdelare är 94.5%. Rätt bra siffror med andra ord 😉 Men självklart är det bara en gissning från min sida. Procenten har ingen verklighetsförankring. Håll koll på datumet i alla fall så ser vi hur det blir.
Vi vet sedan tidigare att bolag som tenderar att höja utdelningen mycket under lång period också har en fin kursutveckling. Annars skulle inte matematiken gå ihop. Johnson & johnson totalavkastning är ett klockrent exempel på just detta och här har ni grafen som kommer inspirera dig att fortsätta med aktiehandel.
Johnson & Johnson totalavkastning
Totalavkastning är då utdelning + kurstillväxt. När allt kommer till kritan så är det totalavkastningen som avgör hur rik du kommer bli. Att då fundera över hur god denna kan bli för dina investeringar är ingen dum idé.
Man brukar väl säga att Stockholmsbörsen avkastar 8-9% årligen under lång tid. Det är väl i alla fall vad du kan förvänta dig om du investerar i en klassisk indexfond med låg eller ingen avgift.
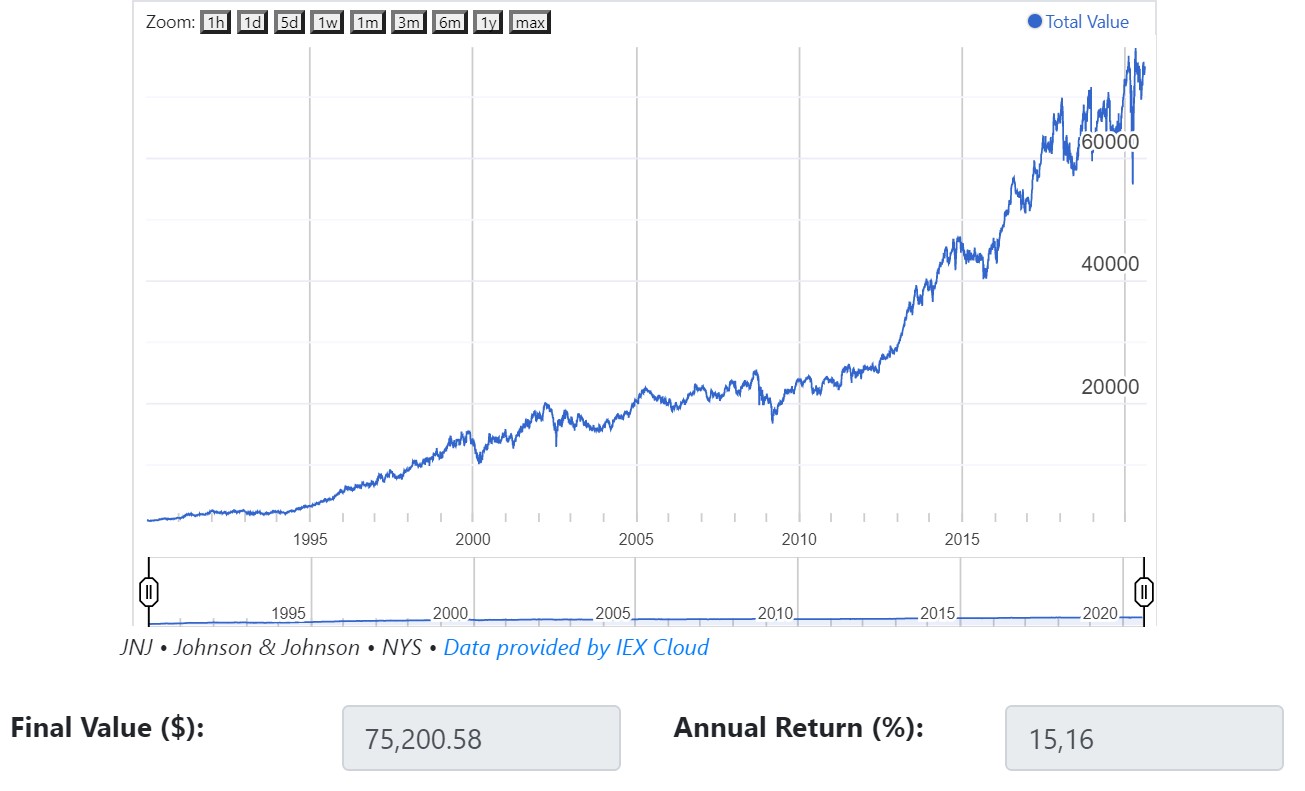
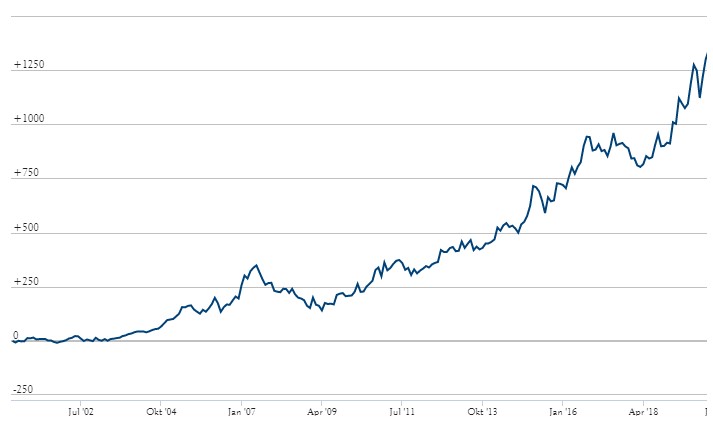
Jag har valt att kika på Johnson & Johnsons totalavkastning allt sedan 1:a januari 1990. Såhär ser det ut:
Investerade du 1000 USD 1990 så har dessa vuxit till 75.000 USD. Detta utan att sätta in en enda krona extra. Tänk dig då om du köpt lite i bolaget varje månad…
Vi ser alltså att Johnson & Johnson presterat 15,16% årligen, vilket är helt fantastiskt.
Varför är det då fantastiskt? Well, man skulle väl kunna säga att detta spöar många av storbolagen på svenska börsen såväl som svenska börsen som helhet. Dessutom vet vi sedan tidigare att 15% årligen dubblar ditt kapital på enbart 5 år enligt följande uträkning:
År 1: 50.000 * 1.15 = 57.500 kr
År 2: 57.500 * 1.15 = 66.125 kr
År 3: 66.125 * 1.15 = 76.043 kr
År 4: 76.043 * 1.15 = 87.450
År 5: 87.450 * 1.15 = 100.567 kr
Jnj Totalavkastning – en rolig jämförelse
Låt oss då göra en jämförelse för att få ett bättre perspektiv. Vi tar kanske det mest välkända innehavet i svenska aktiesparares portfölj, nämligen Invetor.
Vi börjar med samma period som ovan, d.v.s. från 1990-01-01 till 2020-08-07
Johnson & Johnson – 15,16% per år
Investor – 13% per år
Tar vi däremot enbart och kikar på de senaste 10 åren ser det ut såhär:
Johnson & Johnson – 12,8% per år
Investor – 18.37% per år
Här ser vi alltså att Investor konkurrerat ut JnJ med hästlängder. Det kan givetvis ha många olika anledningar och som ni vet går aktier olika från en tidsperiod till en annan.
Johnson & Johnson totalavkastning – spelar det någon roll när vi köper?
När jag själv kikar på dessa fantastiska siffror så ställer jag mig själv frågan om det faktiskt spelar någon roll när jag skjuter in mer kapital i Johnson & johnson. Att hitta botten är svårt och jag försöker göra så att jag handlar ofta men ännu mer då kursen faller.
Senast jag köpte mycket var då bolaget blev anklagat för asbest i deras barnpuder. Som vanligt tyckte många att jag var dum då jag köpte vid ett så osäkert tillfälle.Jag skulle däremot säga att du oftast tjänar på att köpa stabila pjäser som dessa när marknaden är orolig och så blev det även denna gång.
Men ska du äga Jnj på väldigt lång sikt kommer dina val av köptillfälle vara av mindre betydelse.. Se bara till att återinvestera utdelningen och fylla på med nya och fräscha aktier så ska du få se på underverk 🙂
Igår kom den efterlängtade rapporten från min kanadensiska månadsutdelare Boston Pizza. Det här är troligtvis mitt mest osäkra bolag i portföljen men jag tycker ändå att rapporten vädrade framtidstro. Bolaget har också slopat månadsutdelningen för tillfället så rent teoretiskt är väl detta inte längre en månadsutdelare.
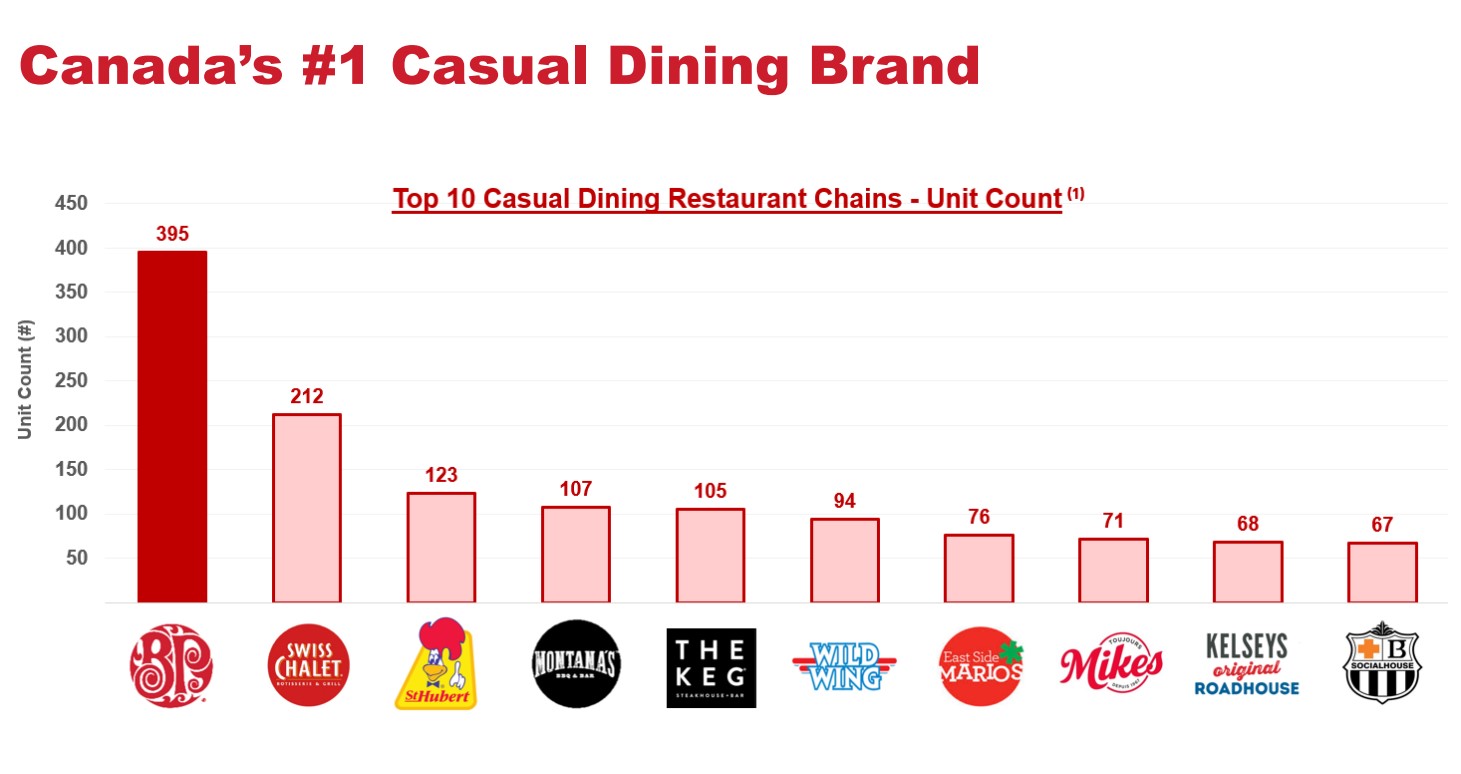
Boston Pizza grundades i Alberta 1964 och är nu Kanadas nr 1 snabbmatskedja (casual dining). Bolaget har 395 restauranger som i huvudsak körs via franchise. Dessa är uppdelade i 3 olika kategorier:
Restauranger
Sportbarer
Take-away
Corona har inte varit nådig för Boston Pizza och försäljningen inom franchise har sjunkit med 50% jämfört med samma period året innan. Om folk tycker vi varit hårda kring restriktioner i Sverige så är det inget mot hur det varit på andra sidan Atlanten. Här i Sverige har många restauranger börjat ta tillbaka sina taco-bufféer och hotellen kör i regel ordinarie hotellfrukost då detta lockar gäster.
Rapporten vädrade framtidstro och jag skulle väl säga att Boston tagit sig igenom det värsta. Troligtvis var det därför aktien stack iväg 10% efter gårdagens rapport.
95% av restaurangerna som var öppna innan Corona är nu åter igen öppna. Dock meddelar VD:n att trycket inte alls är som tidigare och det har att göra med fortsatta restriktioner och att besökare generellt är försiktiga.
”However, we are pleased with the improvement in sales trends that we are experiencing since the re-openings of our restaurants”
Det mest intressanta för oss utdelningsinvesterare är väl att det tycks finnas planer på att utdelningen ska komma tillbaka redan under Q4:a. Min filosofi var att vi inte skulle se en skymt av utdelning under hela 2020.
”The Trustees expect that if the recent improvement in performance continues and if sales trends become less uncertain, that the Fund will reinstate monthly distributions in the fourth quarter of 2020, with the view to ensuring the payment of regular monthly distributions* at a sustainable level.”
*utdelning
Till bolagets fördel på lite längre sikt är väl att världens befolkning bara blir fetare och fetare. Visst, det låter hemskt men så är det. Personer med fetma har nästan tredubblats sedan 1975 och det kommer inte sluta här. Alla influensers och artiklar om ett slankare och smalare liv får oss att tro på en värld med mer hälsa men facit är något helt annorlunda.
Jag har sagt det förut men jag säger det igen. Kronan till miljonen är inte bloggen för dig som enbart letar efter investeringar som renar ditt samvete. Jag gjorde det klart för många då jag skrev om utdelaren Altria Group
Idag kom Holmen med sin rapport för det andra kvartalet. Där kunde vi läsa att bolaget drar tillbaka förslaget om 0 kr i utdelning för året. Dock blir det inte 7 kr/aktie som var tanken i början av året utan hälften av detta, nämligen 3,5 kr/aktie. Hursomhelst är det här ett steg i rätt riktning för svenska utdelningsbolag.
Jag vet att jag ordat om det tidigare men det känns som att bolagens kapacitet till att dela ut är bra mycket bättre än vad de faktiska utdelningarna för 2020 visar. Å andra sidan är det positivt att bolagen är defensiva och vi som långsiktiga utdelningsinvesterare kommer få tillbaka utdelningen tids nog.
Nu har Tele2 modifierat sin utdelning då man sett att Corona kanske inte slog lika illa som man trott. Samma med Holmen som vi fick besked från idag. Troligtvis är det även andra bolag som jag missat och chansen är stor att fler nu tar tillbaka delar av det tidigare reviderade utdelningsbeslutet.
Holmen tar tillbaka beslut om 0 kr/aktie
”Vi är ett företag som också i osäkra tider ska ge utdelning, men i våras togs inget beslut som en konsekvens av den stora osäkerhet som då rådde kring Covid-19. Nu några månader senare har osäkerheten minskat men det finns ändå anledning att vara återhållsam. Vid en sammanvägd bedömning har därför styrelsen beslutat att föreslå en utdelning om 3,5 kronor per aktie i stället för det ursprungliga förslaget om 7 kronor per aktie”, skriver Henrik Sjölund, vd för Holmen, i rapporten.
Henrik Sjölund, vd för Holmen
Holmen har visat på en väldigt stark utdelningshistorik och man har meddelat att man ska ge utdelning även under tuffa tider. Covid-19 är dock unik i sitt slag och jag förstår bolagets defensiva resonemang.
Diagram taget från borsdata.se. Initiala beslutet var 7 kr/aktie som man sedan satte till 0 kr. Nu har Holmen meddelat ett förslag på 3,5 kr/aktie
Som jag förstått är det främst papperssektorn som tagit stryk under Q2 och Holmen kommer fortsätta begränsa produktionen.
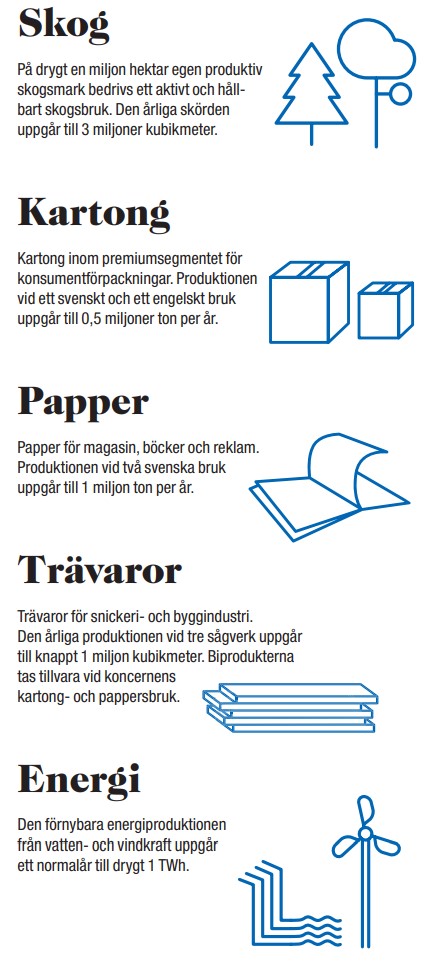
Själv är jag väldigt sugen på att äga mer skog i portföljen och jag är villig att se Holmen som ett av mina 5 största bolag. Jag har även haft funderingar på att sälja något inom fastigheter och i stället ta in Stora Enso i portföljen.
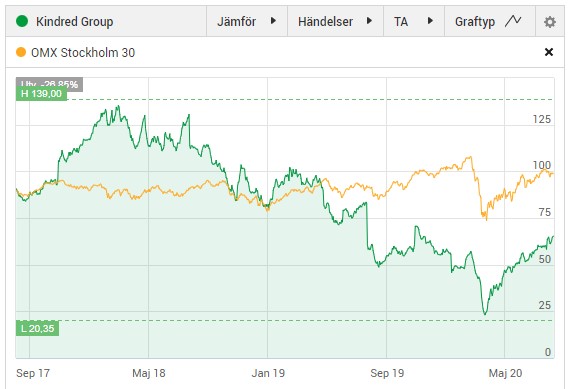
Allt sedan botten har spelbolaget Kindred stigit med 182%. Vägen upp till all time high är däremot fortfarande lång och nedsidan i aktien har varit brutal. Men kanske är just det här början på en ny och väldigt trevlig trend?
Just Kindred är väl ett lysande exempel på att det aldrig går att spå botten i en aktie. När vi trodde att bolaget sett det värsta p.g.a. den svenska spelregleringen så kom Corona. Man brukar väl säga att Kindred består till 50% av sportbeting och med alla sportevent som skjutits på är det inte konstigt att aktien fått stryk.
Kindred är den största svenska noterade speloperatören med ett årligt spelöverskott. Jag har varit negativt inställd att äga något inom spel och betting då jag tycker att den politiska risken är allt för hög.
Kindred lockade däremot med deras stabila verksamhet och fina utdelning. Om jag skulle äga något inom branschen så vore det just Kindred. De har tidigare visat prov på både hög direktavkastning men också en fin utdelningstillväxt.
För 2020 valde styrelsen att slopa utdelningen helt p.g.a. osäkerheten kring Covid-19. Kindred vill också säkerställa att man är väl kapitaliserat för framtida investeringsmöjligheter.
Förväntningarna inför det andra kvartalet var väldigt låg med tanke på att sport egentligen inte existerat på samma sätt som tidigare. Kindred har dock kompenserat tappet genom god tillväxt från andra produkter. Här ser vi till exempel bolagets Racing-plattform och andra evenemang inom eSport. Dessutom har många lokala kasinon och liknande varit stängda under Corona och därigenom gynnat Kindred.
För en tid sedan gav spelinspektionen Kindred en varning och en sanktionsavgift på 100 miljoner kr för att man inte följt de regler som gäller kring Bonus. Här ser vi då att Kindred och spelinspektionen inte alls har samma uppfattning kring vad som anses får anses som bonus eller ej.
Kindred gjorde initialt en annan bedömning av vad som anses vara en bonus och det är dessa tolkningar som Spelinspektionen haft synpunkter på. Under våren 2019 antog Kindred en mer restriktiv tolkning av lagen. Kindred kommer att överklaga Spelinspektionens beslut i syfte att få rättslig vägledning i hur lagstiftningen ska tolkas. Till dess att utdömda varningar och sanktionsavgifter prövats i domstol och vunnit laga kraft behåller Kindred sin restriktiva tolkning.
Samtidigt får svenska spel spamma mig med SMS om intressanta pokerturneringar där det tydligen finns mycket pengar att vinna. Anledningen är troligtvis att jag tidigare testat lite poker men nu inte varit inloggad på länge. Men svenska spel är det nog ingen som kommer ge sig på och med de stramare restriktionerna blir det nog så att fler och fler går över till de mest eländiga speloperatörerna som gömmer sig i skuggan.
Skulle Kindred gå tillbaka till sin topp i utdelning så handlas bolaget till nästan 10% i direktavkastning. Idag får du däremot ingen utdelning men med den stora framgång som bolaget möter i USA är i alla fall min teori att utdelningen kommer att återgå.
Har du något innehav inom branschen Sport & Betting?
Bland Sveriges fastighetsbolag så finns det två som sticker ut mot andra. Det är Castellum och Hufvudstaden som höjt utdelningen 22 år respektive 19 år i rad. Därigenom är dessa nära att bli s.k. utdelningsaristokrater. Jag tycker själv att Hufvudstaden känns billigt nu och hade nog köpt ifall jag ägt bolaget.
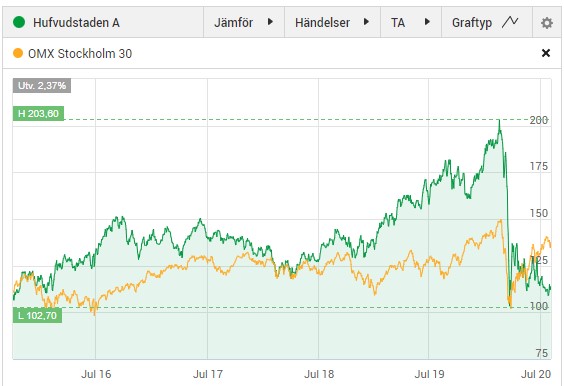
Faktum är att jag aldrig ägt Hufvudstaden då jag under min period som utdelningsinvesterare ägt Castellum. Kursen i Hufvudstaden har på kort tid sjunkit med 44% och till skillnad från många andra aktier har vi här inte sett någon återhämtning under sommaren.
Hufvudstaden var också ett av fastighetsbolagen som stod fast vid sitt tidigare utdelningsbeslut och därmed höjer man utdelningen med 5%. I den här artikeln ser du hur respektive fastighetsbolag valde att göra med utdelningen:
Hufvudstaden har kontors- och butiksfastigheter i de mest attraktiva lägena i Stockholm och Göteborg. Vikten av butik skiljer sig rätt mycket mellan dessa två men generellt är det stora och kända varumärken som hyr fastigheterna.
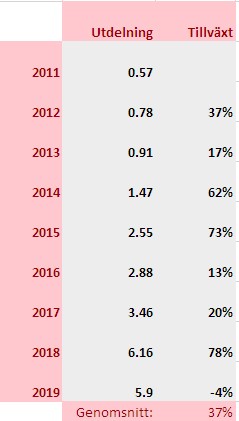
Det bästa med Hufvudstaden är kanske deras utdelningstillväxt. De som hållit i aktien länge har verkligen fått stadigt stigande utdelningar på sina gamla aktier.
Totalavkastningen har inte heller varit fy skam. Drygt 11% årligen under väldigt lång tid. Det är också det här jag ordat om att bolag som tenderar att höja utdelningen kontinuerligt oftast presterar bra även kursmässigt.
I senaste rapporten är man ändå tydlig med att Covid-19 påverkat bolaget, främst gällande NK varuhusen och gallerian Femman. Självklart är bolaget positiv på utsikten längre fram och menar att det tappet av hyresintäkter inte kommer vara för evigt.
I senaste rapporten visade man ett substansvärde på 178 kr/aktie. Då kursen stod i 112 kr igår så är det lätt att inse att rabatten är fin.
Det många kanske inte tänker på är att Hufvudstaden har en otroligt låg skuld (nettobelåningsgrad, ibland enbart belåningsgrad) på enbart 17,5%. En hög skuldsättning kan både vara hjälpande och stjälpande. I lägen med osäkerhet, lägre hyresintäkter eller ökad ränta är givetvis en låg skuldsättning att föredra och jag gillar fastighetsbolag med skuldsättning < 50%.
Jag tycker det här ser attraktivt ut men jag vill heller inte sälja av något av mina fastighetsbolag jag redan har för att gå in här och nu. Att ta in fler bolag är inte heller aktuellt då jag egentligen redan nu är allt för tungt viktad mot fastigheter.
Många nöjde sig med att ta hem den kortsiktiga vinsten efter det att EQT gjorde sin IPO på Stockholmsbörsen. Inget fel med det då detta oftast är en strategi bland de som är duktiga kring IPO:er likt Aktiepappa. De som hängt kvar har däremot fått en fenomenal resa och många skulle nog säga att det är ett perfekt läge att sälja här och nu.
Det är rätt intressant ändå. När jag köpte EQT för ca 140 kr/aktie var det många som sa att det var alldeles för dyrt att köpa på den nivån. Jag är rätt övertygad om att samma människor hade sagt likadant om jag skulle köpa mer nu vid 200 kr… En sak är säker, aktiekurser kan alltid fortsätta uppåt.
Samtidigt bygger vi alltid fallhöjd när marknaden väljer att värdera upp något. Det kanske är extra viktigt att tänka på när det kommer till EQT som är rätt svårvärderat. Läste nyligen följande hos DI:
EQT tillhör de mer svårvärderade aktierna på Stockholmsbörsen. Aktien har dock nästan fördubblats i år och stigit med hela 65 procent bara under de senaste tre månaderna. Därmed är EQT den aktie bland storbolag som handlas högst i förhållande till marknadens riktkurser. Nordea och Carnegie har till exempel i nya analyser gett riktkurser på 115 respektive 140 kronor, vilka är långt under dagens EQT-kurs på 208 kronor. Det talar för en svag utveckling för EQT i ett dystrare börsklimat.
En grej skulle kunna vara att sälja av en del här och nu och sedan köpa något som kanske har intressantare värdering, t.ex. 3M, Sampo eller varför inte mer Akelius D? Men jag har gjort misstaget att sälja saker som går bra allt för många gånger. Någon gång ska även jag lära mig 😉
EQT är en differentierad och global investeringsorganisation med ett 25-årigt ”track record” av stabil avkastning fördelat på olika sektorer och strategier. Jag är inte beredd att sälja av denna guldklimp. Den får troligtvis ligga kvar tills jag närmar mig 40 och då kommer leva på utdelningar. Tanken är då att sälja av och investera i mer högutdelare.
Finns det någon här som fortfarande hänger kvar i EQT? Antar att många redan tagit hem vinsten.