H&M’s 43-åriga positiva utdelningstrend är bruten. Precis när bolaget var på väg upp från en rejäl varggrop så kom Corona och satte minst sagt käppar i H&Ms maskineri. Till dagens rapport spår analytikerna en förlust på ca 6 miljarder kronor…”och det är väldigt mycket pengar”.
H&Ms rapporter är lite som en guldkant i tillvaron. Även om bolaget är flitiga med att presentera sina försäljningssiffror löpande så är det först i rapporterna vi får reda på den faktiska vinsten. Här hemma har i alla fall inte H&M lyst med sin frånvaro. Sambo KTM kommer oftast hem och ska visa upp nya plagg som hon handlat där
”Och vet du vad det bästa är”, brukar hon säga.
”Näe”
”Det är köpt hos H&M!!”
Ett av Sambo KTMs inköp på H&M. Det här gjordes innan priset på plastpåsar sköt i höjden :O
Min egen föreställning är att H&M någonstans framöver kommer att gynnas av Corona då mindre spelare nu slås ut på löpande band. Konkurrensen blir mindre och H&M blir ett mer självklart val. Givetvis är det här bara mina egna tankar
Rörelseresultatet blev då minus 6,2 miljarder kronor, alltså 0,2 miljarder mer än vad analytikerna hade väntat sig. När jag skriver det här har börsen precis öppnat upp sina portar och H&M handlas till +1%
Sedan vet vi att aktiekursen kan svänga rejält under dagen men tydligt är att aktien inte störtdyker vid öppning. Det kom några goda nyheter i rapporten och den största är troligtvis att försäljningen nu vid återöppnandet av butiker blev större än väntat:
”Jag är full av beundran över våra medarbetares engagemang, handlingskraft och uthållighet under denna mycket utmanande tid. Allteftersom vi återöppnar våra butiker har försäljningen börjat återhämta sig i en högre takt än väntat. För att möta de snabba förändringar i kundbeteende som covid-19 för med sig accelererar vi vår digitala utveckling, optimerar butiksportföljen och fortsätter att öka integrationen av kanalerna. Med vårt ambitiösa hållbarhetsarbete vill vi också fortsätta leda modeindustrin mot en mer hållbar framtid,” säger Helena Helmersson, vd.
Helena Helmersson, VD H&M, född 1973
En annan god nyhet är att onlineförsäljningen ökade med 36 procent och att den positiva utvecklingen här verkar fortsätta även efter det att butiker nu öppnats.
Lagernivån har varit en ständig oro i bolaget. H&M bunkrar på sig gamla kläder som man inte kan sälja och lagret växer. När försäljningen dippat såhär pass kraftigt kan man tro att lagret ökar men i dagens rapport ser vi att lagret minskade från 19,2% till 18,3%.
Personligen känner jag att jag inte vill sälja här och nu trots att bolaget dragit tillbaka utdelningen likt många andra svenska bolag. Det känns fel att stå och titta på detta från sidlinjen utan jag sitter gärna med på flyget för att uppleva H&Ms fortsatta resa framåt genom detta.
NetEnt har varit en minst sagt seg investering allt sedan 2016. Från toppen till botten är aktien ner -81% men sedan mars i år har aktien fått luft under vingarna. Dagens bud på hela bolaget från Evolution Gaming kommer nog som en positiv överraskning för många investerare.
NetEnt aktiekurs
Bud på NetEnt
NetEnt verkar då inom spelbranschen (kasino och beting). Skillnaden mot många ändra är att det här bolaget faktiskt tillverkar spel- och systemlösningar för kasino-operatörerna i fråga.
Inom investeringsvärlden finns det ett känt uttryck som kallas ”hackor och spadar”. Uttrycket grundar sig i att det i regel är bättre att välja bolag som levererar spadar till gruvbolag än att vara investerat i ett individuellt gruvbolag. NetEnt är väl ett lysande exempel på att det inte alltid behöver vara en gyllene resa att investera i sådana bolag.
Evolution Gaming, som då lagt budet, har nog ingen gått miste om. Det här bolaget verkar inom B2B, vilket då är Business to Business. Evo ger operatörerna ett komplett live casino-erbjudande och en unik spelupplevelse för slutanvändarna. Det här är kanske det enda bolaget inom branschen som gått riktigt bra. Då ska du veta att det deras verksamhet och upplägg skiljer sig mot de flesta andra.
Budet hade en rejäl premie på 43% jämfört med tisdagens stängningskurs. EVO är med andra ord beredda att betala 43% mer för att få tillgång till bolaget.
NetEnts styrelse rekommenderar dig som ägare att godta detta. Oftast är det också bäst att helt enkelt godta budet i liknande situationer beroende på styrelsens råd.
Evolution ser positivt på det tänkta förvärvet:
”Detta strategiska förvärv är en viktig del av Evolutions långsiktiga vision att bli marknadsledande i den globala onlinespelbranschen. Kombinationen av Evolutions starka erbjudande inom live casino och Net Ents ledande position inom online slots kommer att resultera i en portfölj av onlinespel i världsklass som kommer att göra det möjligt för oss att serva en växande kundbas”, säger Jens von Bahr, styrelseordförande för Evolution GamingEVO i ett pressmeddelande.
En varningens ord
Så kommer då ett litet tips från KTM.
När vi ser hur sjukt mycket aktiekurser kan stiga när det kommer bud som dessa så är det lätt att få blodad tand. Vi hör oftast om bolag där det ligger en ”chans” till potentiellt bud men det är aldrig något vi kan veta.
Att köpa bolag bara för att man tror att det kommer att komma ett bud är inget jag kan rekommendera i alla fall.
Stort grattis till er som vågat trotsa marknaden och varit lång i NetEnt.
Utdelningstillväxt är kanske det bästa som vi utdelningsinvesterare kan sträva efter. Automatic Data Processing är ett företag som verkligen visar vart skåpet ska stå på den fronten och bolaget har i genomsnitt höjt utdelningen med 13% årligen de senaste 5 åren.
Automatic Data Processing (ADP) har över 700 000 kunder världen över verkar inom HR (Human Resources). Kort och gott skulle man kunna säga att bolaget tar fram lösningar till företag för att hantera lönespecifikationer, tidrapportering, mål och förmåner. Dock finns mycket mer dolt under ytan.
Det fina med bolaget är att man inte enbart fokuserar på större företag utan att man har hela kedjan – från små, till medelstora, till större företag.
Jag ska vara ärlig med er… det är nog få bolag jag sett med en lika enastående organisk utdelningstillväxt som ADP.
Trots att man redan höjt utdelningen 21 år i rad så har man lyckats prestera i snitt 13.22% årligen de senaste 5 åren. Det kan jämföras med 6,32% i mitt största bolag Johnson & Johnson.
Det jag oftast ordar om är att bolag som tenderar att höja utdelningen mycket i regel har en väldigt fin kursavkastning. Anledningen är att utdelningen speglar vinsttillväxt i bolaget och om vinsten ökar borde även kursen öka, allt annat lika. För om du tänker efter, visst vore det konstigt om vinsten hela tiden ökar i ett bolag tillika utdelningen, men att aktiekursen står kvar och trampar?
Nu har jag tjatat ihjäl mig om denna men använder du min kalkylator jag skapade ser du att ADP haft en CAGR på över 16% de sista 10 åren.
Man fick vara snabb under Corona för att knipa denna till riktigt fint pris. Precis som i Johnson & Johnson blev härligheten inte långvarig.
Precis som vanligt är det rätt tråkig direktavkastning i den här typen av bolag och den ligger på 2.2%. Knep man den under värsta Corona fick man givetvis en fin YOC. Men som sagt… hade det varit 6% i direktavkastning i den här typen av bolag så hade något varit fel.
Någon här som äger? Funderar på att äga?
Riktigt trevlig och god midsommar på er förresten!
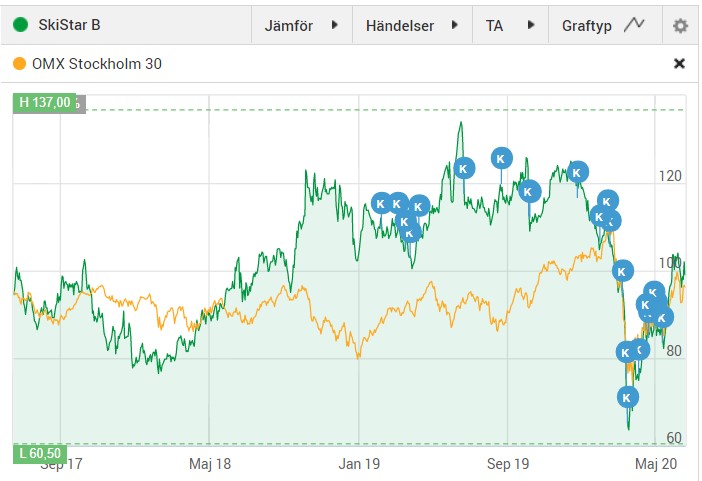
Skistar har utan tvekan upplevt en tuff period i fotspåren av Corona. Idag släppte bolaget sin rapport som inkluderar månaderna mars till maj och där såg vi att omsättningen sjönk med nästan 50% jämfört mot samma period förra året. Den minskade omsättningen gjorde att man fick ett negativt resultat.
Det började med att backarna i Norge och Österrike tvingades stänga och kort efteråt gav Folkhälsomyndigheten i Sverige rådet att anläggningarna på hemmaplan också skulle bommas igen.
Som alltid är hälsa och säkerhet av största
prioritet för oss, så fokus har legat på våra
medarbetare och gäster och vi vill understryka
värdet vi sätter på det fina samarbete vi haft
med sjukvård och myndigheter i den rådande
situationen
Stefan Sjöstrand VD Skistar
Trots att Skistar följde rekommendationen var det mycket kritik att man stängde alldeles för sent samt lämnade vissa anläggningar öppna. Själv tänker jag att det blev så stor grej av detta då Corona tros ha fått sitt riktiga fotfäste i Sverige efter det att skidåkare spenderat sportlovet i norra Italien. Skidåkning i backar blev direkt förknippat med Corona.
Blickar vi framåt verkar det nästan som att min teori kring att människor kommer ha ett enormt res-sug stämma, Skistar ser nämligen ett ökat tryck när det kommer till antalet framtida bokningar.
Trots den ovisshet som råder i marknaden
har bokningsläget för säsongen 2020/21, mätt
i antalet bokade objektsnätter genom SkiStars
logiförmedling, startat i en högre takt än föregående år och för närvarande är vi +1 procent mot
föregående år
Bolaget har så vitt jag vet inte kommunicerat något kring utdelningen som är tänkt att delas ut i december. Med tanke på att bolaget skriver att man tagit statligt stöd i Sverige kan väl ändå jag tippa på att utdelningen för i år inte blir av. Troligtvis får vi reda på mer kring detta i början av oktober.
Det som troligtvis är mest känt kring Skistar är att du får 15% rabatt på liftkort, skidskola och skiduthyrning om du äger 200 aktie i bolaget. Den här aktieägarrabatten har jag redan tillgång till då jag äger 251 aktier men sist jag åkte skidor åkte jag med röven in i en stor björk och kunde knappt stå på 3 dagar. Chansen att jag kommer utnyttja rabatten är nog rätt liten.
Idag fick jag reda på att mitt tredje största bolag i min utländska portfölj, DLR, utökar sin verksamhet i Asien. Nu handlar det om att bygga ett nästan 15.000 kvm stort datacenter i Sydkorea.
Byggnaden ska tydligen heta Digital Seoul 1 (ICN10) och som namnet antyder vara placerat i Seoul. Det här blir bolagets första datacenter i Sydkorea. Allt detta ska smackas upp i något nytt område som fokuserar inom just teknologi och IT bolag.
Digital Seoul 1 ska dessutom vara bestå av hela 12 våningar och hela härligheten beräknas vara klar i 2021.
”Our investment in South Korea is an important milestone on our global platform roadmap, adding coverage, capacity and connectivity capabilities to enable our customers’ digital transformation strategies while demonstrating our commitment to supporting customers’ future growth on PlatformDIGITAL,” said Digital Realty Chief Executive Officer A. William Stein. ”The current pandemic has accelerated the pace of digital transformation and adoption of cloud services across the world. Customers in the Asia Pacific region are set to gain from our new ICN10 facility, as they ramp up their own digitalization efforts.”
Eller med mycket kortare ord:
Man ser inmarschen i Sydkorea som otroligt positiv och tror att detta kommer hjälpa bolagen i deras digitala transformation. Vidare ser man ett ökat tryck för molnlagring p.g.a. rådande pandemi
Hade jag fått frågan om vilka 2 bolag jag skulle vilja behålla i min utländska portfölj så skulle svaret bli Johnson & Johnson och Digital Realty Trust
DLR utdelningsstatistik
Direktavkastning: 3,14%
Utdelningsandel: 75%
Antal år med höjd utdelning: 15
Utdelningsfrekvens: kvartalsvis
Genomsnittlig årlig utdelningstillväxt senaste 5 åren: 5,4%
För ett par dagar sedan presenterade Boston Pizza lite intressant data kring situationen rörande Corona. Det här är utan tvekan det bolag i min portfölj som påverkats mest av viruset. Kanske är det inte så konstigt då hela konceptet bygger på att man äger och kör franchise genom nästan 400 restauranger i Kanada.
Om vi däremot tittar hur det ser ut i Sverige just nu så är det svårt att se hur restaurangerna lider av Corona. Uteserveringarna är packade och servitör-personalen springer som hungriga myror mellan borden. Men det är en annan historia…
Det kom rätt mycket info i bolagets senaste pressrelease:
Bolaget meddelar att rapporten för Q1 kommer att presenteras senast 29:e juni
Idag har man öppet 365 av 395 restauranger för take-away och utkörningar. 175 av dessa har även öppet för servering inne i själva restauranger. 30 restauranger är helt stängda.
Försäljningen för maj 2020 var enbart 43% i jämförelse med maj 2019
Utdelningen fortsätter att lysa med sin frånvaro tills vidare
En intressant sak är alltså att kika på hur många restauranger som är stängda nu jämfört med när förra pressmeddelandet kom. Det fick vi den 18:e mars 2020 och då var det ca 98 restauranger som var helt stängda (eller rättare sagt 25%). Mycket har med andra ord öppnats upp.
Anledningen till att man nu ställt in utdelningen varje månad är för att bevara den kassa man har inför en eventuell andra våg av Corona. Det är ju rätt självklart och egentligen ingen nyhet.
Kikar vi på diverse forum där ute är det många som verkar vara rätt positiva till att Boston kommer att överleva detta, men att det kommer ta tid att återhämta sig. Allt handlar givetvis om Coronas fortsatta frammarsch.
Även före Corona var det lite problem att öka försäljningen i redan existerande butiker. Mycket handlade om att skuldnivån i Kanada blivit högre och att privatpersoner helt enkelt inte äter ute lika mycket. I förra årsrapporten meddelande man ett antal punkter som man ville jobba med för att prestera bättre:
Nya innovationer i menyn
Renoveringar av redan existerande restauranger
Mer riktad reklam
Vidare ser man till att försöka öka online genom att förbättra sin app och sin förmåga att leverera ut mat till kunder.
Bolaget är en väldigt liten del av min portfölj och väger enbart 1,5% totalt.
Igår gjorde jag lite förändringar i portföljen som jag tänkte kommunicera med dig som kär läsare av bloggen. Som du säkert vet försöker jag hålla nere stora transaktioner och undvika att hoppa från tuva till tuva, men givetvis med vissa undantag.
Självklart ska man vara beredd att göra förändringar som investerare. Dock har det statistiskt bevisats att de som kör en mer renodlad buy-and-hold strategi presterar bättre än de som försöker byta innehav allt för mycket.
Det jag gjort är att jag sålt av resterande delar i Skanska och för pengarna har jag köpa ett stort knippe JM (byggbolag) samt Klövern Preferensaktie.
Jag vet att det var många som inte förstod min tanke att sälja Skanska och i stället köpa JM. Grejen är den att JM fokuserar i största grad på bostäder och bostadsområden, medan Skanska bygger i princip vad som helst (bostäder, broar, flygplatser).
Skanska har haft problem med stora avskrivningar till deras större projekt i USA och man har tidigare kommunicerat att man ska hålla nere den här typen av projekt. Själv tycker jag mig inte sett någon skillnad på det här. JM är mer greppbart, även om jag fortfarande tycker att Skanska är ett fint bolag att äga.
Hursomhelst har bägge bolagen kommunicerat att man väntar med utdelningsbeskedet fram till hösten. Skanska tog tillbaka hela utdelningsbeslutet medan JM redan betalat ut hälften av vad man tidigare föreslagit. Dock meddelar JM att man har kvar intentionen att dela ut resterande halva av utdelningen nu under 2020.
Beroende på den osäkerhet som covid-19 har förorsakat föreslår styrelsen för JM AB en förändrad utdelning för 2019. Styrelsen i JM AB föreslår stämman den 26 mars en utdelning om 6,25 kr samtidigt som intentionen om en total utdelning under 2020 om 12,50 kr kvarstår.
Byggbolag är väl ingen favoritbransch för min egen del, men jag tycker ändå om att ha en liten fot inne i den branschen. Att äga renodlade fastighetsbolag tycker jag är mer intressant.
Intrum har vuxit rätt kraftigt i min portfölj. Det har att göra med att jag fyllt på aktier i bolaget likt ett tomt passagerarplan inför avfärd, samt att aktiekursen stigit mycket på senare tid. Har ni inte lyssnat på det här avsnittet om Intrum tycker jag ni ska göra det.
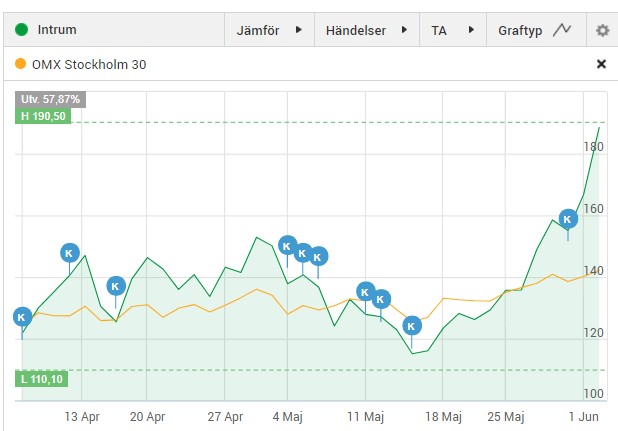
Aktien i Intrum har rört sig uppåt med ca 40% sedan botten. Med det sagt så är dock kursen ner rätt mycket om vi kikar på helåret.
Det här är också den mest blankade* aktien på Stockholmsbörsen och det till anledning att man verkar inom en speciell del av finansbranschen där man sett en stor risk.
*Man blankar en aktie för att man tror att kursen ska gå ner framgent. Vi har tidigare sett storas kursrörelser uppåt när blankare lämnar sina case.
Bolaget har aldrig sänkt utdelningen på 14 år sedan man började med utdelning år 2005. Själv inkasserade jag över 2000 kr här förra månaden i utdelning och Intrum är ett av relativt få svenska bolag som trotsat normen att vänta med utdelningsbeskedet fram till hösten.
Ett tips är att lyssna på det senaste avsnittet där Investeraren intervjuar VD Mikael Ericson om den rådande situationen i.o.m. Corona:
Här ställs mängder av intressanta frågor som bland annat om Mikael själv tycker att blankarna är ute på hal is och om nedgången vi sett varit allt för impulsiv.
En sak jag själv tar med mig är resonemanget ca 28 minuter in. Där jämför Mikael Corona med den finanskris som var 2008/2009 där resultatet också blev hög arbetslöshet. Kontentan var att Intrum nog är mer mindre konjunkturkänsligt än vad man först kan tro.
Mikael Ericson, VD Intrum
Äger du Intrum eller något annat bolag inom samma bransch?