Mitt relativt nya bolag AbbVie faller kraftigt på börsen och i skrivandets stund är aktien ner ca 16%. Den stora anledningen är att Abbvie köper Allergan och att marknaden nu reagerar på detta. Vad är det då som hänt och hur ska man tänka i det här läget?
Det som nu hänt är att AbbVie förvärvar Allergan och hela affären är värd otroliga 63 miljarder dollar. You heard right! 63 miljarder dollares. Kursen som man köper till är $188,24 och då detta stod klart var Allergans kurs på $129,57. Det här innebär alltså att premien (skillnad mellan nuvarande kurs och budet) är 45%.
Allergan plc är ett väldigt stort hälsoföretag ger värdefulla behandlingar inom områden som det centrala nervsystemet, ögonvård, medicinsk estetik, gastroenterologi, kvinnohälsa, urologi, kardiovaskulära sjukdomar och infektionssjukdomar. Man är verksam i 100 länder där bland annat Sverige är listat med kontor i Stockholm.
Kursen faller
Det verkar som att många aktieägare i AbbVie tycker att dealen lät dålig varpå kursen fortsatte falla under gårdagen. Samtidigt var det tydligt att aktieägarna i Allergan var lyckliga för den premie på 45% som uppstod.
En av Allergans produkter är då Botox, ett märke som nog få inte hört talas om. Inom plastikkirurgi är detta väldigt väl använt och min egna tes är att folk kommer vilja göra om sitt utseende ännu mer i framtiden. Samtidigt finns det givetvis risker då konkurrensen inte är lika med noll på marknaden.
Allergan har ju inte gått särskilt bra på börsen heller den senaste tiden och kanske blev aktieägarna besvikna att man inte gjorde något annat för pengarna.
CEO för AbbVie, Richard Gonzalez, är självklart nöjd över detta och tror stenhårt på framtida potential (konstigt vore det annars)
”I can’t think of a single scenario where AbbVie isn’t better off than without Allergan”
Så gjorde jag
Jag tror att många här känner mig allt för väl för att jag ens ska behöva svara på frågan. Men för lite nyare läsare kan jag säga att jag nyttjade detta och tog in en stek till av AbbVie (som tidigare var viktat väldigt lågt i portföljen).
Min take är att det här kan långsiktigt gynna bolaget och jag gillar att man gör liknande förvärv. AbbVie är också ett bolag som bara delar ut ca 50% av sin vinst, så det finns goda marginalen även för framtida förvärv.
Ingen har väl missat att Göran Persson igår valdes till ny ordförande för Swedbank. Visst, det här var väntat, men inget var skrivet i sten förrän igår. Även om det här kan innebära goda nyheter för Swedbank i sig så tycker jag att det känns lite märkligt.
Göran Persson – ny ordförande för Swedbank
Göran Persson var vår statsminister från 1996 till 2006. Ska jag vara ärlig så har hans framfart efter det för mig varit rätt okänd allt sedan han meddelade sitt avträde som partiledare efter det att alliansen tog över fanan i Sverige.
Det blev en lite ”WTF-upplevelse” för mig när väl herr Persson togs fram i scenljuset igen efter Uppdrag gransknings program om penningtvätt och Swedbank. Det känns helt enkelt konstigt att höra hans välkända stämma igen i det här sammanhanget.
Nu meddelar Göran att han inte tänker lämna den här skutan förrän allt är färdigstädat och iordningställt för Swedbank, även om det kan tänkas ta tid:
”Men jag inbillar mig inte ett ögonblick att det blir lätt”, säger han i en intervju med Di
Viktigt val av ny VD
Det har verkligen varit en turbulent tid i Swedbank, trots att bankens verksamhet i sig setts som stabil och pålitlig. Under drygt 3 år så har det tillsats 3 olika ordföranden varpå Göran är den 3:e. Under dessa år har även 2 VD:ar fått sparken.
Under en presskonferens i onsdags (se videon jag länkade ovan) meddelade GP att han kommer ägna sommaren åt att läsa dokument. Det är väl fine, men jag tänker att arbetet med att hitta en ny VD bör påskyndas. En duktig VD är A och O för att få ordning på skutan och det här kan inte vänta allt för länge.
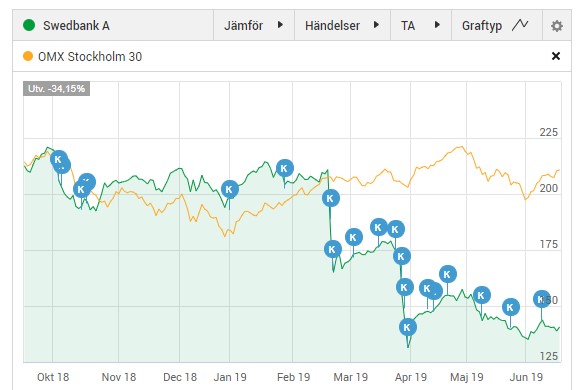
Den vanligaste frågan jag får är om jag köper Swedbank samt varför aktien fortsätter ner. Allt jag kan säga är att jag fortsätter handla Swedbank i omgångar samt att aktien går ner p.g.a. oro. Börsen är framåtblickande, och finns det problem för ett bolag som kan påverka dem negativt så kommer aktien utvecklas negativt, allt annat lika.
Jag hade helt och hållet missat att ett av mina investmentbolag, Svolder, rapporterat för det tredje kvartalet 2018/2019. Blev först varse om detta idag när jag såg hur kursen steg kraftigt vid börsöppningen kl 9.
En sak som jag inte förstår är att bolaget kom med rapport i fredags (den 14:e) med ett fint och högre substansvärde än tidigare. Dock är det först idag som kursen stiger. Men antar att det är för att rapporten kom på kvällen? Hittar dock ingen info om klockslag.
Svolder är väl typ ett sådant bolag som jag ångrar att jag inte köpte mer av när väl kursen var i en något fallande trend.
Dock ska vi komma ihåg att det nyligen rapporterade substansvärdet är 127 kr/aktie. Då kursen står i 122,60 i skrivandets stund så har vi fortfarande en rabatt, om än inte så stor sådan 🙂
Jag har lärt mig från mitt misstag i Latour att man nog aldrig ska sälja investmentbolag som man verkligen tror på och gillar. Detta är grundpelaren i portföljen som jag nog en dag kommer skifta över till mer utdelningsbolag när jag känner att jag kommer kunna börja leva på mina passiva inkomster.
Större förändringar i Svolders portfölj de senaste 3 månaderna +Ökat: Nordic Waterproofing, Saab och New Wave
-Minskat: Acando och Troax
Idag presenterade H&M sina försäljningssiffror för andra kvartalet 2019. Som många vet har H&M fått en minskad andel i min portfölj, dels p.g.a. sjunkande kurs, dels för att jag inte köpt allt för mycket aktier på senare tid.
Trots det har jag ändå kvar bolaget i portföljen. Det känns allt för spännande för att göra mig av med och min tro är att man kommer kunna hålla kvar utdelningen på 9,75 kr även framöver och då blir det här helt plötsligt en högutdelare. H&M har inte sänkt utdelningen på 44 år.
Ingen har väl undgått problemen i H&M:
Soliditeten har minskat från 74% ner till under 50%. Som ni vet innebär 100% att bolaget helt finansieras med eget kapital, och 0% att det inte finns något eget kapital alls.
Vidare har bolaget haft problem med stigande lager. 2014 var lagersaldot uppe i 19 403 MSEK och nu är den uppe i 37 321 MSEK. Det är väldigt mycket oanvända kläder vill jag lova!
Resultatet/aktie (vinst/aktie), vilket också är mycket det som driver en aktiekurs, har också fallit. När jag började investera i bolaget låg detta mått på 12,6 och nu är vi nere i 7,3.
Men någonstans börjar man kanske se en vändning. Ingen stor vändning, utan en långsam sådan. Men det är i alla fall en vändning. Det visar i alla fall dagens försäljningssiffror.
Försäljningssiffrorna
Kl 8 i morse presenterade H&M sina försäljningssiffror som täcker in andra kvartalet 2019. Vi kommer dock få vänta 10 dagar till innan vi får hela rapporten i våra knän.
Analytikerna hade räknat med att försäljningen skulle stiga med 5,5%. Det här slog H&M marginellt och presenterade en ökning med 6% i lokal valuta.
”Modebranschens snabba förändring fortsätter och vi ser att vårt omställningsarbete går i rätt riktning även om många utmaningar och hårt arbete återstår. I takt med att kundnöjdheten och försäljningen ökar så har omställningsarbetet intensifierats ytterligare”
Viktigt att komma ihåg är att det här bra är en siffra. En siffra och inget annat. Vi får som sagt vänta till kvartalsrapporten som kommer den 27:e juni innan vi får reda på mer.
Vad jag hört så har vi ändå sett en vikande marknad där klädförsäljningen generellt sett inte varit en guldgruva. Med det sagt är det givetvis positivt att H&M presenterar bättre siffror.
Jag ligger kvar i H&M och har tidigare sagt att jag kommer göra det tills dess att utdelningen sänks (om den någon gång sänks).
Nästan varje vecka ser jag nyheter om att Skanska tar in nya projekt, det ena större än det andra och även mycket i USA. I vanliga fall skulle nog investerare bli glada över att läsa nyheter som dessa men just nu är oron stor p.g.a. de stora nedskrivningar som bolaget gjorde 2018 i USA. Är det då fortfarande värt att äga Skanska i 2019?
Skanska och USA
Något jag tycker är intressant är att Skanska tidigare lovat att man ska vara lite försiktigare i USA med tanke på de nedskrivningar som tidigare skett och som fått resultatet för 2018 att se allt annat än ljust ut. Trots den nya strategin verkar Skanska elda på i USA.
Många väntar sig nu bättre marginaler och faktum är att Skanskas orderingång i USA fördubblats. Men marknaden är nog lite oroliga kring USA och kanske inte väljer att prisa in detta på allvar i aktiekursen. Bolaget meddelar själva att det är mer kvalité nu i de beställningar man väljer att acceptera, men det är upp till bevis givetvis.
Problemet är att stora projekt verkligen kan innebära negativa konsekvenser om dessa inte fullföljs på de sätt man räknat med. Det är en tuff bransch! Fördelen att äga Skanska är att bolaget verkligen kan ta in stora beställningar, men då måste man också få ordning på dessa.
Förra året i oktober gick bolaget ut med att man sparkar USA-chefen samt att man tvingas vinstvarna p.g.a. en miljardsmäll där man räknat fel på flera större byggprojekt i USA.
Skanska fick i uppdrag att bygga om LaGuardia flygplats i New York. Projektet beräknas vara klart 2022.
Är Skanska köpvärt 2019?
Som jag skrev om i mitt inlägg om Skanskas utdelningshistorik så är sänkningen av utdelningen ingenting som en utdelningsinvesterare ska allt för lätt på. Många som talar om utdelningsstrategi har för avsikt att sälja bolag som sänker utdelningen utan någon vidare reflektion.
Nu har jag valt att behålla Skanska ett tag och det är för att jag vill tro att deras nya strategi kan gynna dem. Byggbranschen i allmänhet har inte heller varit särskilt munter och både Peab och JM är ner rätt mycket från tidigare toppnivåer.
Den 26:e april meddelade Skanska sina resultat för första kvartalet. Aktien hade då handlats upp en hel del men backade rejält då det faktiska resultatet inte uppfyllde förväntningarna. För byggverksamheten är oftast första kvartalet lugnare p.g.a. vädret.
Det VD Anders Danielsson då meddelade var att han inte är nöjd med resultatet men att han ser effekt av den nya strategin. Dock kan det ta tid innan allt är på sin plats meddelar Anders. Och så är det väl – det är svårt att vända en stor skuta.
Skanskas VD, Anders Danielsson
Själv ligger kvar kvar i Skanska men något som man kanske vill göra är att vänta till juli eller kommande rapporter för att se vart bolaget är på väg.
Jag avslutar med några ord från Simon Blecher kring Skanska:
”Skanska är ett av få storbolag som har en uppsida på 50-60 procent och sett till helheten har Skanska en enormt låg finansiell risk, även beaktat att det kan komma en ny stor nedskrivning. Aktiemarknaden missar att det här bolaget är fullsmetat med pengar på alla håll och kanter”, säger Simon Blecher.
Totalt har jag lagt 75 kr i courtage på ovanstående köp. Det är ingen lögn att jag verkligen träffade toppen 😀 Men jag finner ingen mening att enbart lägga ut bilder där allt ser trevligt ut. Jag vill vara så transparent som möjligt.
Skanska var ett av 4 företag som såg till att Öresundsbron stod klar år 2000
Troligtvis har jag nu gjort ett misstag som jag kommer att ångra. Har nämligen sålt en del av mitt innehav i kära Latour. I det här inlägget tänkte jag förklara lite hur jag tänker.
OBS! Jag förstår att många av er blir besvikna på mig när ni läser rubriken. Men snälla, läs hela inlägget så kanske vissa bitar faller på plats.
”Att driva familjeföretag är inget jobb”, det är en livsstil -Jan Svensson, VD Latour
Jan Svensson, VD och koncernchef Latour
Latour är lite av en legend bland investmentbolagen där ute. De har historiskt sett haft en årlig totalavkastning på i genomsnitt 24,5% sedan de grundades år 1985. Så vitt jag vet är detta bland det vassaste för investmentbolag i Sverige men ni får gärna rätta mig om jag har fel.
Bolagets ledord är aktivt ägande och långsiktighet. Latour betonar också vikten av att driva verksamheten med bra folk och att detta varit en av de huvudsakliga framgångsfaktorerna från start.
När du köper Latour får du dels exponering mot deras helägda rörelse som du inte kan få på något annat vis samt även deras börsnoterade portfölj som idag ser ut såhär:
Är du utdelningsinvesterare så skrev jag ett inlägg för en tid sedan där jag presenterar Latours utdelningshistorik. Här kan vi snacka kvalité! Idag får du en direktavkastning på 1,92% om du köper bolaget.
Varför sålde jag?
Först och främst vill jag meddela att jag bara sålt kanske 1/4 av mitt innehav. När jag gjorde det skrev jag som vanligt ut det på Twitter och fick en hel del frågetecken och en hel del ”Varför?!”
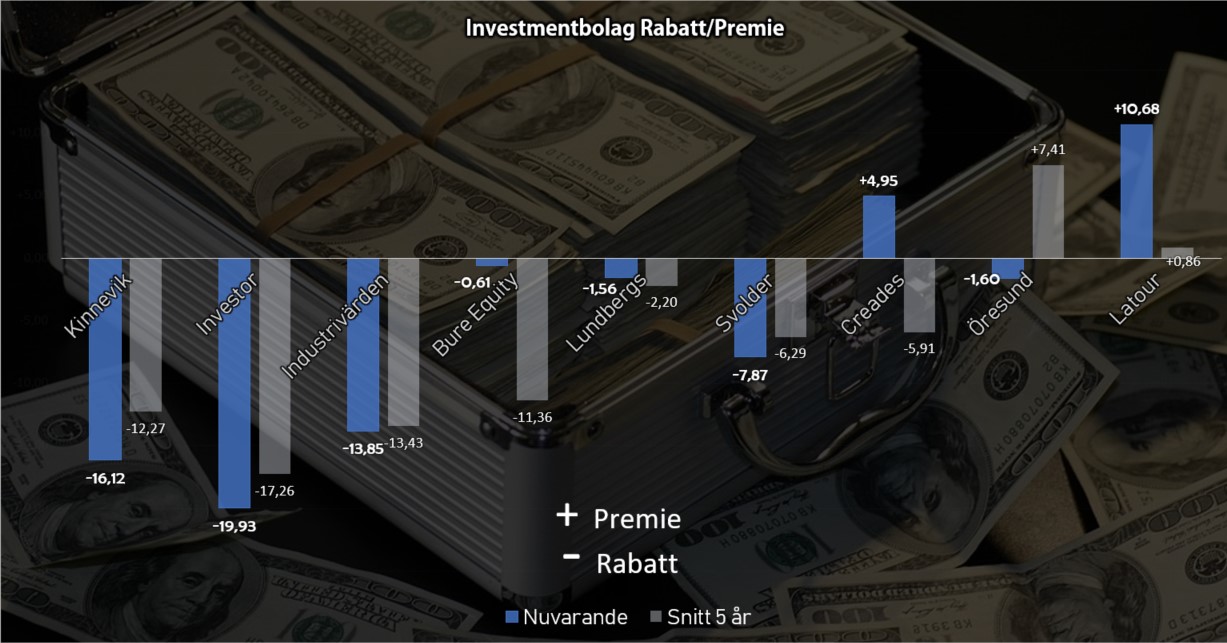
Om vi kikar på Latours värdering så handlas den idag till en beräknad premie på 10%. Det innebär att om du skulle köpa samtliga innehav separat som du får via Latour (se portföljen ovan) så skulle du få detta 10% billigare än om du handlade dem via Latour.
Det kan också vara intressant att kika på historia. Latour har haft i snitt ca 0% i premie/rabatt de sista 5 åren och de sista 3 åren har premien legat på 5%. Idag ligger den som sagt på 10%.
Sedan håller jag med en Twittrare som sa:
”Varför sälja? Det går ju lika bra att bara låta bli att köpa”
…och det är också väldigt sant. Faktum är att det jag nyligen gjort skiljer sig mycket från mitt vardagliga beteende där jag ständigt köper och sällan säljer.
Jag har som avsikt att köpa mer Latour den dagen som premien är lite lägre. Själv tror jag att den dagen kommer komma. Oavsett om det då är kursen som fallit eller substansvärdet som ökat.
Har du lite problem att följa mitt snack som substansrabatt och premie så skulle jag rekommendera dig att läsa det här inlägget.
Troligtvis har jag gjort ett misstag, men då vill jag återigen inflika att jag har kvar 3/4 av mitt tidigare innehav i Latour. Jag gjorde den här ombalanseringen då jag vill köpa mer i Holmen, Tieto och Intrum.
Vi har gått från en hög topp till en lägre nivå på relativt kort tid. OMXS30 har sjunkit med 9% sedan den 22:a april och jag tänker att det kan finnas läge att kika på vilket rabatt/premie som vi nu har i våra kära investmentbolag.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
Diagrammet nedan visar hur stor rabatt/premie som nu råder i respektive investmentbolag. Tänk på att det finns fler svenska investmentbolag än just dessa och att jag enbart valt de som allmänheten pratar mest om.
Rabatt/Premie – juni 2019
Rabatt/Premie – mars 2019
Den här bilden som är så fint ”grå-daskig” är från mars i år. Jämför du den övre och undre bilden så kan du se vad som hänt under några månaders tid.
Några saker som jag själv tar med mig
Kinnevik, Investor, Industrivärden, Svolder och Öresund erbjuder fortfarande större rabatt än deras 5-åriga snitt. Investors rabatt ligger kvar på ungefär samma lika.
Latour ser sjukt dyrt ut just nu och handlas med en premie på drygt 10%
De 3 bolag som har störst ”positiv skillnad” mellan nuvarande rabatt/premie och deras 5-åriga snitt är: Öresund, Kinnevik och Investor.
Hur tycker ni det känns med Investmentbolagen för tillfället? Köper ni på er i något specifikt och har ni andra investmentbolag förutom de jag presenterar här?
j
Notera
Tänk på att inte enbart kika på rabatt/premie vid val av investmentbolag.
Jag läste nyligen en nyhet om att Kinnevik har för avsikt att avyttra samtliga av sina aktier i Millicom. Det här ska ske dels genom ett publikt erbjudande men också genom att dela ut resterande innehav till Kinneviks aktieägare.
Kinnevik avyttrar Millicom
För er som inte vet så är Millicom en mobiloperatör som erbjuder sina tjänster i 13 olika länder. Bolaget erbjuder höghastighetsbredband och tjänster för en digital livsstil genom sitt primära varumärke Tigo. Idag äger Kinnevik närmare 37,8 miljoner aktier i Millicom.
Det Kinnevik nu gjort är att man lämnat en ansökan till den amerikanska finansinspektionen som ett publikt erbjudande i USA där man säljer 11 mlijoner aktier (29% av Kinneviks totala innehav).
Om det här slutar med en framgångsrik försäljning kommer Kinnevik vidare föreslå att dela ut resterande innehav i Millicom till oss aktieägare. Blir det så kommer jag själv att sälja de aktier jag får tilldelat i Millicom då jag egentligen bara är intresserad av Kinnevik i sin helhet.
”Detta är en monumental dag för Kinnevik. Vår trettioåriga investering i Millicom har varit en enorm framgång för våra aktieägare. Med Millicoms starka historiska utveckling anser vi att tiden nu kommit för oss att frigöra kapital för att accelerera aktiviteten i vår privata portfölj”, säger Kinneviks vd Georgi Ganev i pressmeddelandet.
Enligt pressmeddelandet ska kapitalet från Millicom gå till investeringar med mer tillväxtfokus.
Dessa bolag får du när du handlar Kinnevik
Ny utdelningspolicy
För oss utdelningsjägare kom en intressant (och tråkig) nyhet beträffande Kinneviks utdelningspolicy efter det att man offentliggjort det här sent igår kväll:
Som en del av vår ambition meddelar vi idag en justerad utdelningspolicy som är mer i linje med vår framtida portföljsammansättning. Efter genomförandet av våra offentliggjorda planer kommer vår portfölj vara mer viktad mot tillväxtbolag, vilket medför att våra ordinarie utdelningar under de närmsta åren kommer vara lägre än under tidigare år.
Kinnevik har varit väldigt tillväxtfokuserade genom tiderna men som jag tolkar detta vill man accelerera den verksamheten ytterligare. Som ni vet tenderar snabbt växande bolag att använda vinsten till att växa ännu mer, snarare än att dela ut delar av vinsten till aktieägarna.
Det absolut vanligaste för investmentbolag är att man vill dela ut all utdelning från underliggande bolag till aktieägarna då detta är mest effektivt rent skattemässigt. Om då de underliggande bolagen inte delar ut något så blir det inte heller något till oss investerare.
Mer information lyckas jag inte hitta utan vi får helt enkelt vänta till Kinneviks kapitalmarknadsdag i september.