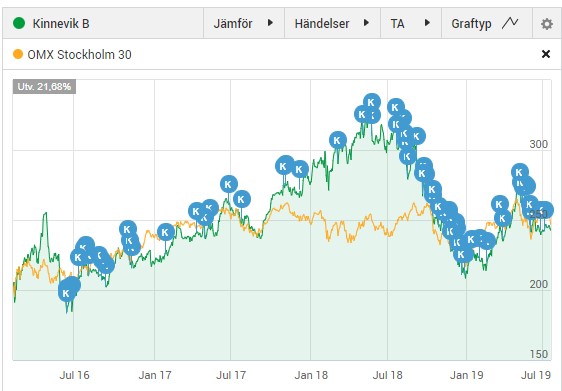
Idag rapporterade Kinnevik att man under kvartalet ökat sitt substansvärde med 6%. Det nya substansvärdet per aktie är 323 kr vilket ger en rabatt på avrundat 25% räknat på gårdagens stängningskurs.
Kursen har fallit och substansvärdet ökat. Givet det påståendet är det lätt att förstå att rabatten således ökat från tidigare. Historiskt sett har Kinnevik på en 5 års sikt handlats med en rabatt på ca 12%, och nu är den alltså uppe i 25% på rapporterat värde.
För er som tycker att det här med rabatt och premie är lite knepigt kan jag rekommendera det här inlägget.
Många tror kanske att Kinnevik är ett relativt nytt Investmentbolag då innehaven kanske vädrar lite mer nytänk än t.ex. Investor eller Industrivärden. Så är däremot inte fallet.
Dessa bolag får du när du handlar Kinnevik
Kinnevik har en anrik historik med rötter från 1900-talet då man fokuserade på industri såsom järn- pappers- och träindustrin. Sedan kom boomen med telekom och då ställde man i stället in blicken på den branschen. Allt sedan 2000-talet har man även fokuserat på e-handel varpå Zalando är det störst viktade bolaget.
När jag nämner Kinnevik får jag oftast ett enda motargument:
”Deras vikt i Zalando är på tok för stor”
Och visst, så kan det vara, vikten i Zalando är stor. Men vi ska också komma ihåg att detta är ett resultat från en mycket lyckad investering som man gjorde för många många år sedan. Det är heller inget självklart val att sälja delar av vinsten i Zalando för att vikta ner sig.
Kinnevik är snabbfotade och har visat sig kunna läsa av långa trender väldigt bra. Det är en anledning till varför jag tycker det här investmentbolaget är så pass intressant.
Rapporten
Det som präglat Kinnevik under kvartalet är diskussionen ifall de ska avyttra Millicom. Detta skulle göras i två steg där en del var att dela ut till aktieägarna. Jag skrev mer om förutsättningarna i det här inlägget.
Nu visade det sig att en två-stegs avyttring som detta skulle innebära inte gav en attraktiv prislapp och därigenom backade man ur. Kinnevik meddelar fortfarande att man inte kommer släppa pucken att bli mer tillväxtfokuserade. Det här kommer då till största sannolikhet påverka utdelningen negativt.
”Det har varit ett händelserikt andra kvartal, under vilket vi har fortsatt arbetet med att vikta om vår portfölj till en större andel tillväxtbolag. Detta har gjorts bland annat genom att stötta högpresterande bolag i vår privata portfölj, utvärdera vårt ägande i Millicom, samt genom att stötta börsnoteringen av Global Fashion Group.”, Georgi Ganev, Kinneviks vd
Innan du tänker på courtaget i ovanstående köp så skulle jag rekommendera dig att läsa det här inlägget.
Nu är det verkligen hög temperatur på rapporterna där ute. Kvartal 2 är nu avslutas och med det rapporterar mina bolag dag ut och dag in. Bara idag kom det rapport från 3 av mina bolag. Swedbank, Handelsbanken och Investor.
Jag kan svara ärligt på att jag inte lusläser rapporter. Brukar ibland läsa VD orden för att få en uppfattning om läget samt närliggande framtid. Alla bolag jag äger just nu har äger jag på lång sikt, så en enskilt rapport berör mig inte särskilt mycket.
Nästa vecka åker jag och sambo KTM ut på en Sverige-turné och då kanske det finns lite tid till att läsa alla rapporterna lite mer noga. För i ärlighetens namn, finns det något bättre än att slå sig ner med en iskall öl och grotta ner sig i lite härliga nyckeltal?
Swedbank
Jag har shoppat rätt mycket aktier i Swedbank på senare tid. Motivet har varit att oron kring penningtvätt någon gång kommer blåsa förbi och att banken precis som tidigare kommer fortsätta leverera bra resultat. Precis som alltid får jag mycket frågor kring bolag vars aktie går dåligt och färre frågor där aktien går bra.
Swedbank har varit i blåsvädret rätt rejält på senare tid och nu sist skrev jag mina tankar om att GP tagit över ordföranderollen. Rörelseresultatet (vinsten) var lägre än förra året men samtidigt bättre än vad analytikerna trott.
Det vi utdelningsinvesterare kan ta fäste vid i rapporten är att man justerar sin utdelningspolicy, något som förklarar hur mycket man tänkt dela ut till aktieägarna framgent. Osäkerheten kring utdelningen har varit känd men nu bekräftade man att policyn sänks från 75% till 50% av vinsten. Enligt uppgifter gör man detta för att stärka bankens kapitalposition.
I princip alla analytiker tror att Swedbank kommer sänka utdelningen nästa år. Spannet är dock brett och varierar från estimerade 8,7 kr/aktie till 13,5 kr per aktie. Vill du veta vad bolagen delar ut idag samt vad man höjt/sänkt med i år kan jag rekommendera min sida om utdelningar.
Handelsbanken
Helt klart så var rapporten mindre bra, vilket vi blir varse om vi kikar på aktiekursen som just nu är ner ca 5%. Främst är det nog kostnaderna som driver den negativa utvecklingen. Kostnaden ökade med 6% under det senaste halvåret.
”Jag är fortsatt inte nöjd med den underliggande kostnadsutvecklingen. 6 procent är alldeles för mycket, det är en utveckling vi är allt annat än nöjda med även om ökningstakten är lägre än 2018”, säger VD Carina Åkerström.
Faktum är att jag var in på vårt lokala kontor hos Handelsbanken så sent som igår. Kan meddela att bemötandet var riktigt kasst samt att deras kundtjänst och kontoren påstår helt olika saker. Ärendet rörde min mor, men det är en annan historia. Kanske anställer man nu personal med betydligt mindre erfarenhet för att driva ner kostnaderna. Min lynchning brukar sällan vara fel… 😉
Om du äger Handelsbanken kan du tänka på att det ibland finns möjlighet att utnyttja aktiearbitrage.
Investor
Investors substansvärde ökade under perioden och står nu i 551 kr / aktie. Så aktien idag handlas till 455 kr så är rabatten 17,4%. Investor har genom tiderna haft en väldigt stor rabatt.
På tal om Investor så verkar det som att man nyligen uppdaterat sin site. Tycker den ser riktigt professionell ut och jag måste säga att jag älskar svenska bolags Investor Relations sidor rent allmänt. Vill man lyssna på Investors Webcast om kvartalet finns den att tillgå på deras startsida (du kan skriva ’-’ som företag om du inte är anställd).
Investor har gått väldigt bra och avkastningen blev hela 9% mot SIXRX (stockholmsbörsen inklusive utdelning) 7%. Dock verkar det som att man varnar lite för att man vittrar sämre tider.
”Vad gäller den globala ekonomin kvarstår vår bedömning att vi sannolikt är på väg in i en period av svagare efterfrågan. Ledande indikatorer har försvagats under en längre tid, fordonsindustrin är fortsatt svag och det finns tecken på att handelskonflikten börjar påverka ett flertal länder, däribland Kina”, skriver VD Johan Forssell i rapporten.
Det sägs att: Bra bolag ska du stoppa i byrålådan. Även om det är en rejäl sanning med modifikation så stämmer det nog in på Axfood alla dagar i veckan då bolaget presterat väldigt väl under mina år som investerare. Q2 2019 var inte heller något undantag.
Edit 12:30. Visst var rapporten bra men i nuläget handlas Axfood upp ca 8% och det var väl en reaktion som jag inte hade väntat med.
Idag rapporterade Axfood ett rörelseresultat (vint) på 601 miljoner för det andra kvartalet. Förra året var siffran 545 miljoner för samma period och analytikerna hade trott att man skulle slå detta med ett resultat på 585 miljoner kronor. Att bolaget presterar över topp-analytiker brukar tas som positivt av marknaden.
Axfood är fortfarande min förstklassiga kandidat när det kommer till livsmedel. Det är en bransch som dessutom är rätt konjunkturokänslig och själv ser jag gärna att inte hela portföljen består av bolag bolag som svänger kraftigt med konjaken.
Anledningen till att jag gillar Axfood så pass mycket är bland annat för att man vill visa framfötterna inom online. Här finns det givetvis mycket att göra och resan har nog bara börjat.
”Men den positiva tillväxten finns även online, där vi växte med hela 37 procent. Butiksnätverket växer och uppgraderas och det är med glädje vi ser att varje ny butik välkomnas av en ständigt växande och lojal kundkrets”, skriver Klas Balkow i rapporten.
Dagen till ära har jag sett till att uppdatera mitt utdelningsinlägg om just Axfood där du kan läsa mer om hur de presterat historiskt. Det hittar du här:
Det Axfood nu gjorde i år var att behålla samma utdelning som förra året (7 kr/aktie). Då vinsten ökade innebär det att utdelningsandelen minskade. Utdelningsandelen visar ju hur stor del av vinsten som man skiftar ut till oss aktieägare. Dock är den fortfarande hög, närmare bestämt över 90%.
Att Axfood lyckas prestera såhär pass bra är toppen och en förutsättning för att man ska kunna leverera utdelningshöjningar även i framtiden. Jag är glad om marginalen minskar och enligt Axfood själva är målet att dela ut minst 50% av bolagets vinst till ägarna.
Axfood är också ett bolag där många sålt för att sedan ångra sig när man sett att det varit en bra investering på sikt. Den här läxan får vi investerare förr eller senare alltid erfara.
Idag rapporterade ett av mina kärninnehav, Castellum, sina siffror för det andra kvartalet. Resultatet var lite blandat och jag hade tänkt summera detta i det här inlägget.
j
Notera
Är du intresserad av att läsa varför jag investerar i Castellum samt hur bolaget presterat rent utdelningsmässigt kan jag rekommendera det här inlägget.
Castellum har under året gått som tåget, precis som många andra bolag inom fastighetsbranschen. I skrivandets stund är aktien upp 16,2% bara i år.
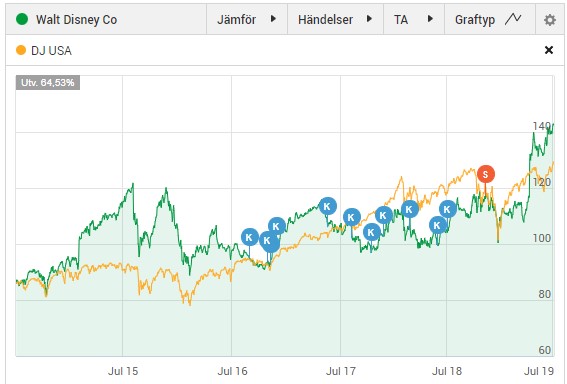
Här är en bild av mina samlade köp i Castellum. Det där röda ’S’:et som indikerar sälj kan du bortse från – jag råkade helt enkelt köpa Castellum i min kapitalförsäkring och gjorde därigenom ett sälj.
Rapporten då?
är det kommer till Castellum så får du som ägare ett stort utbud av komersiella fastigheter. Du får 647 olika fastigheter som är fördelat på: kontor, samhällsfastigheter, lager/logistik, handel och lätt industri. Castellum hyr ut och förvaltar dessa till låg finansiell risk.
Varje dag går ca 250 000 människor till jobbet i en av Castellums fastigheter. Kanske du är en av dem? Kanske jag är en av dem? Helt klart är det en hel drös med folk i alla fall. Det som jag tycker är mest spännande är att man vill bli ledande inom digitalisering för branschen år 2020, ett område som jag har varmt om hjärtat och som minst sagt är en mega-trend.
Det många verkar ta fäste på i rapporten är det lägre nettouthyrningen jämfört med samma period föregående år. Uthyrningsresultatet blev 80 miljoner kronor lägre i år (hela året är givetvis inte klart ännu).
Dock trycker VD Henrik Saxborn på att man sett mer positiva signaler kring uthyrningen mot slutet av perioden:
”I början av året tyckte jag mig se tecken på en inbromsning på hyresmarknaden, vilket påpekades i förra kvartalsrapporten. I dag är jag mer optimistisk än i januari. Vi ser många positiva signaler just nu”
Man fortsätter trycka på att förvärvet av Norrporten som gjordes för 3 år sedan har givit, och kommer ge, väldigt fina resultat. Trycket på lokaler har gjort att hyran för fastigheter i Stockholm per kvm har stigit kraftigt, och kommer att fortsätta stiga i takt med urbaniseringen.
Positivt för framtiden är att man nu fått klart detaljplaner för 3 väldigt stora projekt i Malmö och Uppsala. Hela 3 000 miljoner kr ska investeras och produktionen beräknas starta inom kommande halvår. Här är dessutom uthyrningsgraden 100%, ett nyckeltal som jag tycker är viktigt att kika på när det kommer till fastighetsbolag.
Jag köper Castellum lite då och då men just nu är innehavet rätt stort så jag fokuserar på att fylla på i många andra bolag för tillfället.
Via min portföljsida ser du kontinuerligt hur min viktning i bolagen ser ut för tillfället.
Den 5:e juli var det dags för Industrivärden att rapportera sina siffror för det andra kvartalet. Helt okej siffror måste jag säga, men marknaden är inte sen på att hänga efter.
Räknat t.o.m. den 30:juni 2019 så blev substansvärdet 239 kr. Det här var en ökning med hela 43 kr per aktie under det första halvåret. Aktien har gått OK under året och C-typen är upp 20,5% till följd av vårt heta börsår.
Börsen, tillsammans med våra låga räntor, ser helt klart väldigt ljus ut just nu. Det är annat än vårt svenska sommar som jag hitintills tyckt presterat riktigt illa.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
Med det nya substansvärdet rapporterat så kan vi se att skillnaden mellan gårdagens senaste aktiekurs (215,6) och substansvärdet är 23,4 kr. Det här uttrycks oftast i procentuell rabatt och vi kan idag säga att Industrivärden handlas till en rabatt på ca 9,8%.
Köpvärd just nu?
Värt att nämna är att den här rabatten är lite lägre mot det historiska snittet. Om aktien är mindre köpvärd för det? Jag tycker själv att man ska undvika att handla investmentbolag till premie, d.v.s. att du betalar mer för investmentbolaget än om du köpt varje enskilt bolag för sig. Har du dock pengar och är intresserad av det Industrivärden har att erbjuda så är det nog lika bra att sätta pengarna i rullning.
Vill åter igen påminna dig om Per H:s visdomsord:
Man ska handla aktier och aktiefonder när man har pengar
För som ni ser så kan det gå fort när investmentbolag höjer sitt substansvärde. Sedan har vi också sett att bolagen själva gjort aktiva val för att försöka sänka rabatten. Om rabatten sänks och substansvärdet kvarstår så innebär det alltså att kursen måste stå högre och på så vis gett mer avkastning till investerarna.
Varför finns rabatt och premie?
Varför det egentligen uppstår en rabatt i Investmentbolag vet man inte. Det har gjorts väldigt mycket forskning inom området men ingen kan svara definitivt på varför, men det finns många teorier givetvis.
Vissa går enligt tesen att du som ägare får väldigt lite inflytande i vad investmentbolaget väljer och att du kanske inte gillar allt som finns i deras portfölj just nu, därav handlas investmentbolaget lite billigare än underliggande.
På samma vis finns det inget rakt svar till varför ett investmentbolag handlas till premie. Jag kan tycka att det här kanske är ännu märkligare. Oftast kan det handla om att du vill sätta en högre prislapp då personerna bakom bolaget visat sig göra ett enastående jobb. Alternativt så vill du komma åt de onoterade bolagen och kan vara okej med ett högre pris.
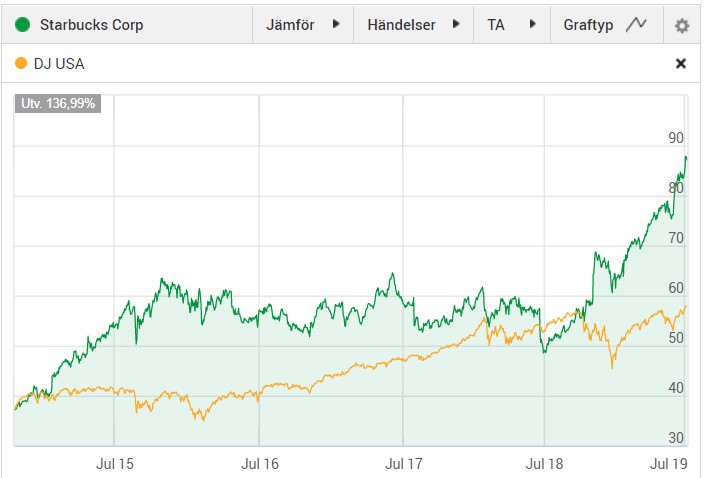
Starbucks är upp 35% i år och ser onekligen väldigt dyr ut om vi jämför hur den här pärlan värderades tidigare. Men sötebrödsdagarna då jag sålde aktier för att kursen stigit är över och nu är tanken att behålla dem i portföljen.
Från det att jag började investera i Starbucks (SBUX) hösten 2016 så har aktiekursen i stort sett vandrat horisontellt. Det har varken förekommit stora rörelser upp eller ner. Men nu på senare tid har det hänt något och kursen har exploderat likt en fyrverkeripjäs på nyårsafton.
Jag minns att jag läste rätt mycket att investerare var skeptiska till Starbucks när det stod still – det klassades som en väldigt tråkig aktie. Sedan marknaden tagit fäste på bolagets större tillväxt i Kina så befinner vi oss nu i ett läge där aktien handlas till 30 gånger vinsten (P/E).
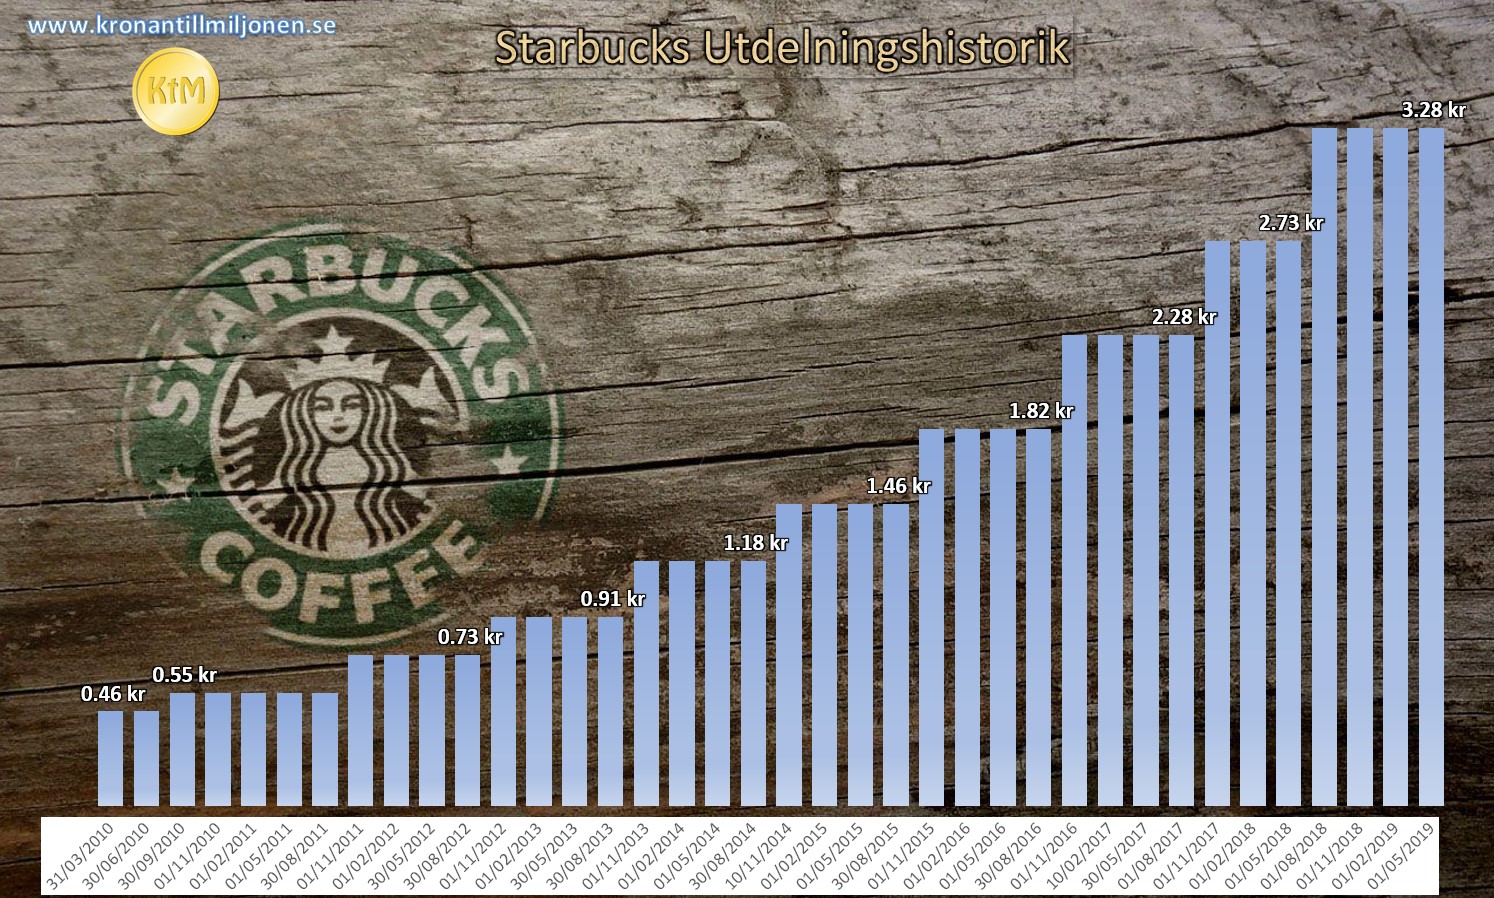
Trots en låg direktavkastning på numer 1,6% så har Starbucks varit en riktig maskin när det kommer till att höja utdelningen rent procentuellt. Det vanliga är att man höjt utdelningen med kring 20% varje år. Som ni ser i diagrammet nedan så blir det rätt stor effekt till din utdelningsmaskin varje gång utdelningen höjs.
Hörde någonstans att Starbucks nu växer med en butik per dag i Kina. Om det stämmer eller ej låter jag vara osagt. Samtidigt hörde jag från någon Twitterprofil som faktiskt bor i Kina att caféerna där är smockade med besökare. Faktum är att Kinas kaffemarknad växer, och Starbucks befinner sig helt klart på rätt plats vid rätt tillfälle.
Samtidigt verkar det vara USA som går bäst när det kommer till försäljningstillväxt i redan existerande butiker (SSS, Same-Store-Sales). Där ser vi en tillväxt på 4% och i Kina ”enbart” 3%.
Det finns teorier där ute att Starbucks kommer bli en framtida utdelningsaristokrat (minst 25 år i rad höjda utdelningar) men om det blir så kan vi självklart bara spåna om.
Är man långsiktig och känner att man vill ha något inom branschen behöver det inte vara fel att köpa på ATH (all-time-high). Samtidigt gäller det nu att bolaget fortsätter växa för som ni vet innebär högt ställda förväntningar att kursen kan dippa rejält om detta inte hålls över tid.
Å andra sidan finns det chans att bolaget växer in i sin värdering, och det är just därför du som investerare vill sitta lugnt i båten och håva in höjda utdelningar där allt du behöver göra är att återinvestera slantarna.
Som jag resonerade om igår är risken stor att sälja bra bolag för tidigt väldigt stor. Och den minan tänker jag inte trampa på igen…
Disney fortsätter pumpa ut remakes av klassiker som vi minns sedan barnsben. Igår kom trailern till nya Mulan som kommer på bio i Mars 2020. Tycker det ser riktigt lovande ut och frågan är om Disney hittat en ny fin kassako i detta.
Mulan trailer
Senast såg jag Aladdin på bio och tyckte den var suverän. Frågar du dock CodeNCraynos (följ honom på Twitter) så vet jag att han har en annan åsikt om detta 😀
Nåväl. Klassikern Mulan kom 1998 och är väl mest känd för sin låt ”I’ll make a man out of you” som man fortfarande kan höra sjungas i olika sammanhang. Läste nyligen en lista där Mulan är rankad 7:a på IMDB bland de Disney filmer som fått högst betyg och samtidigt är det den 13:e film som inflationsjusterat dragit in mest cash.
Jag gjorde ett litet snedsteg och sålde 1/4 av Disney efter första rusningen då jag ville justera om portföljen mot lite högre direktavkastning. Det gick som det alltid brukar gå de få gånger jag säljer aktier:
Det var någon rolig Twittrare som skrev:
”När väl KTM säljer aktier så borde det klassas som den hetaste köpreken”
…och det var fruktansvärt sant och roligt 😀
Nu är det faktiskt så att bolaget delar ut 2 gånger per år och inte 4. Det var däremot inte länge sedan som man hade utdelning 1 gång.
Ex-dagen för utdelningen är faktiskt passé och var den 5:e juli. Utdelningen kommer lagom till lönen den 25:e. Direktavkastningen är idag enbart 1.24%.
Troligtvis kommer bolaget höja utdelningen nu efter denna om vi ska följa mönstret, men hur mycket det blir låter vi fortsatt vara osagt.
Förra gången utdelningen höjdes resonerade man såhär:
“We are pleased to deliver another substantial dividend to shareholders, reflecting our strong performance in the first half of fiscal 2019. With the upcoming launch of our Disney+ service and a greatly expanded portfolio of powerful brands and businesses from our acquisition of 21st Century Fox, we’re confident that the company is extremely well-positioned for continued growth.”, Robert A. Iger från deras pressmeddelande om höjningen
H&M var ett av mina första bolag i portföljen. Jag har följt med den fallande kniven men trots en minskad vinst har H&M behållit sin utdelning, vilket gjort detta till en rejäl högutdelare i portföljen. Igår steg aktien med 13,6% och det är givetvis en lättnad för många. Frågan är väl om detta är ett tecken på vändning?
H&M sexmånadersrapport
Faktum är att sexmånadersrapporten som investerarna satte tänderna i under gårdagen inte var så mycket bättre än väntat. Vinsten var nästan på öret det analytikerna hade väntat sig
Ändå stiger H&M så pass mycket. Dock finns det givetvis skäl till detta. Konstigt vore annars.
Kortsiktigt såg försäljningen i juni månad riktigt bra ut. Sälj steg med hela 12% mot juni förra året. Det var riktigt länge sedan vi fick se tvåsiffrig försäljningstillväxt i H&M för juni månad.
Vidare ser vi att försäljningen i USA ökade med hela 17% och att online-försäljningen steg med 20% räknat i lokala valutor. Att H&M får högra siffror när det kommer till ökad online ser jag som otroligt viktigt.
”Om man tittar lite djupare på siffrorna tror jag att de, precis som vi, ser kvitton på att vårt förändringsarbete ger resultat”, säger H&M:s vd Karl-Johan Persson.
Sedan såg vi att varulagret krympt från i våras, från 18,6% till 18,3%. Givetvis är det här ett steg mot rätt riktning men fortfarande väldigt långt bort från målet 2020 som ligger mellan 12-14%.
Karl-Johan Persson, VD H&M efter pappa Persson
Nedtryckt aktie
Det man också ska komma ihåg är att det här är en otroligt nedtryckt aktie. Positiva nyheter som egentligen inte är mirakel kan ändå få kursen att skjuta uppåt likt vi såg igår. På samma vis kan aktier där förhoppning byggts upp rejält falla fritt när dåliga nyheter väl kommer.
”Vi vet vad vi måste göra. I vårt program är det stora förändringar i sig, som vi känner oss trygga med kommer att ge effekt. Men faller någon del, då blir det tufft.”, säger Karl-Johan Persson i rapporten
Sälja nu?
En dum en hade nog tänkt att det känns bra att sälja H&M nu för att man ändå fått tillbaka lite av ”förlusten”. En förlust blir först en förlust när du säljer och tills dess fortsätter stabila utdelare att ticka utdelning till dig när du sitter still i båten.
Jag tänker lite annorlunda. Med risk att jag får en del hat så kan detta vara det mest intressanta köpläget i H&M på länge. Varför då?
Vi har sett att bolag som börjar prestera bra oftast fortsätter med detta en längre tid
H&M har visat att deras förändringsarbete på någon kant börjat ge effekt
Ökad online, vilket kanske är det allra viktigaste.
Varulager som på något sätt börjar stabiliseras p.g.a. den nya strategin.
Sambo KTM fortsätter handla på H&M (senast igår faktiskt)
Och nej, jag säger absolut inte att du ska köpa H&M. Jag ger aldrig några rekommendationer. Allt jag gör är att förmedla hur jag känner och just nu känns H&M spännande för mig, mer spännande än på väldigt länge faktiskt.