Via P&G får du dels ett fantastiskt utdelningsbolag, dels ett bolag med grymt starka varumärken som ger bolaget en fantastisk Moat (Vallgrav). Vad säger du t.ex. om produkter som Pampers, Gilette, Always och Head&Shoulders? Aktien har dessutom givit en grym genomsnittlig totalavkastning under åren som gått.
För en full lista av varumärken kan jag rekommendera den här sidan.
Utdelningsstatistik
Direktavkastning: 2,54%
Antal år, höjd utdelning: 63 år
Utdelningsandel: 63%
Genomsnittlig utdelningshöjning senaste 5 åren: ca 3%
Procter & Gamble Co (PG) är ett gigantiskt, multinationellt, företag som verkar inom branschen dagligvaruhandel. Bolaget grundades redan 1897 då ljustillverkaren William Procter gick tillsammans med tvåltillverkaren James Gamble.
2004 förvärvade man Wella och 2005 slogs man samman med Gielette, två varumärken som jag tror alla ni känner till. Idag finns bolaget representerat i alla europeiska länder och det nordiska huvudkontoret ligger i Stockholm
P&G Totalavkastning
Bilden här nere visar totalavkastningen (kursavkastning + utdelning) sedan april 1988 till april 2020. Det är alltså 32 år med data. Resultatet är en totalavkastning på 5149%.
Grejen är den att det kan vara lite svårt att greppa 5149% och vad det egentligen innebär. Då kan du använda min CAGR kalkylator som beräknar snittet av årlig avkastning under den här tiden.
Den årliga genomsnittliga avkastningen landar på 13,18%. Siffran är fantastisk och slår Stockholmsbörsens genomsnittliga avkastning inklusive utdelning.
En sak som är tråkigt är givetvis att direktavkastningen är relativt låg för de som söker ett stadigt kassaflöde i sina investeringar. Som jag skrev i det här inlägget är det ologiskt att ett bolag i den här kalibern skulle ha en direktavkastning på över 5%.
När jag gick in i spelbolaget Kindred så var det ett bolag som visat enorm styrka att kunna växa och öka sina vinster år för år. Som ett resultat på detta hade Kindred då visat upp en enorm styrka när det kommer till utdelning och framtiden såg då väldigt ljus ut. Då stor kursen i ca 90 kr. Idag står den på strax över 40…
Inget som gått riktigt rätt
Allt som kan gå fel har i princip gått fel för Kindred. Spelregleringarna var helt klart hanterbara men när Corona kom och satte stopp för sportevenemangen så blev det ännu mer kämpigt. Kindred har som många vet en rätt stor del sportspel när vi kikar på vart intäkterna kommer från.
Resan skulle däremot inte sluta här. För drygt en månad sedan gav spelinspektionen Kindred en varning och en sanktionsavgift på 100 miljoner kr (!!) för att man inte följt de regler som gäller kring Bonus. Här ser vi då att Kindred och spelinspektionen inte alls har samma uppfattning kring vad som anses får anses som bonus eller ej.
Det här är också ett exempel på hur felaktigt det kan bli. De stora bolagen får böter på böter medan de mindre okända får simma lugnt i det skuggiga vattnet under ytan. Jag går fortfarande med teorin att de som har spelproblem kommer hitta sätt att spela ändå, oavsett hur mycket man reglerar.
Jag tycker ni ska lyssna på ett avsnitt ur Börspodden som beskriver det här väldigt bra (Spola fram till 14 minuter i avsnittet).
Men egentligen är jag inte negativ till att det införs restriktioner. Det jag är irriterad över är att det borde gälla alla.
För mig är det helt ofattbart att man kan ge en sanktionsavgift på orimliga 100 miljoner kr, samtidigt som man låter Triss reklam från Svenska spel visas på TV. Då tänker jag på reklamen där det sitter ett gäng nonchalanta personer runt ett bord samtidigt som en kostymnisse längst fram berättar viktiga saker om inverteringar (exempelvis långsiktighet). Personerna runt bordet är helt ointresserade och en av dessa käkar glupskt i sig tårta – för personen har vunnit på Triss så det kostymnissen snackar om är helt ointressant.
Satsningarna i USA
Nåväl, som jag sagt rekommenderar jag inte att ha mycket av spelbranschen i din portfölj. Den politiska risken är allt för stor. Kindred är det enda bet jag har just nu.
I dagens rapport, kunde vi läsa det som många väntat på, d.v.s. att de tidigare satsningarna nu börjar bära frukt. Faktum är att resultatet till och med blev bättre än vad man själva kunnat vänta sig, säger VD Henrik Tjärnström i rapporten.
Tanken med inträdet i USA var att fokusera till största delen på stortspel. Däremot har man nu skiftat fokus lite och lägger mer krut på Kasino:
”På lång sikt tror vi att vi har bäst möjligheter inom sport, men vi har också en produktmix (för Unibet) som är i linje med snittet för gruppen, så vi har ett stort kasinoelement där också”, säger Henrik Tjärnström.
Aktien är i skrivandets stund upp över 12%.
Vad som är mäkta intressant är att Henrik själv följt med och köpt under hela nedgången. Näst efter H&M är väl det här det tydligaste exemplet på Pilotskola som jag själv fått erfara i svenska bolag
Är det så att USA fortsätter tugga på likt de siffror vi fick presenterade idag, ja då är det nog inget snack om saken att Kindred åter igen kan börja dela ut fina utdelningar till oss aktieägare.
Banker har inte haft det lätt under sista åren. En lång period med rejält låg eller negativ ränta. En period där anklagelser och oro kring penningtvätt står som spön i backen. En period där Corona jämförs kunna bli en ny finanskris som då medför att väldigt få kommer låna pengar. Bland allt detta kommer då Handelsbanken ut med en rapport som slår förväntningarna kraftigt.
Av någon anledning tänker jag alltid på Utdelningsseglaren när det pratas Handelsbanken. Det här är en enorm inspiration och ackumulerat har seglaren fått hem ca 100 000 SEK i enbart utdelningar från Handelsbanken. Hatten av! Läs mer om Ackumulerad Utdelning.
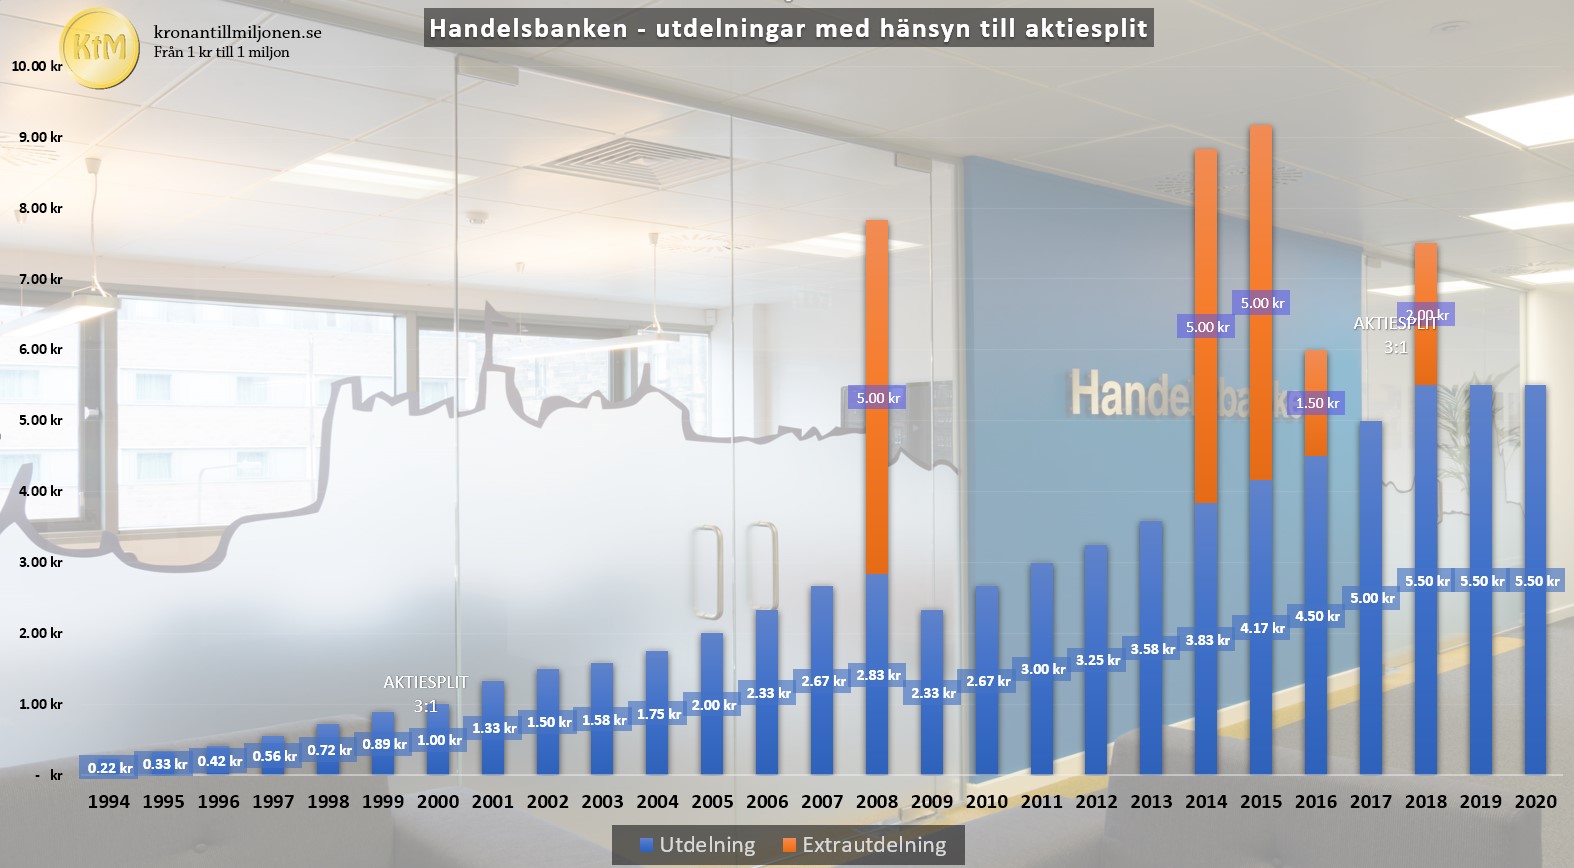
Först och främst skulle jag vilja visa den här bilden som säger ett och annat:
Den här bilden har jag knåpat ihop genom att använda bolagets årsrapporter allt sedan år 1994. Det ni ser är alltså samtliga utdelningar och extrautdelningar justerat för splittar*. Enda händelsen i nutid där banken sänkte utdelningen var under finanskrisen 2008/2009 där många banker slopade utdelningen helt.
*Aktiesplit innebär att aktierna delas och exempelvis blir dubbelt så många. När det görs halveras också utdelningen. Dock får du som investerare samma utdelning då dina aktier blir dubbelt så många. När vi kikar på faktisk utdelning kan det vara klokt att justera för liknande händelser. Generellt är jag positiv till splittar, men visst finns det nackdelar.
Som ni vet nu har Handelsbanken skjutit upp förslaget om utdelningen fram till hösten (senast november). Lugnar läget ner sig kanske vi investerare får se de tidigare utlovade 5,5 kr/aktie men inget är skrivet i sten.
Handelsbanken Q1 2020
Banken krossade analytikernas prognos på resultatet. Rörelseresultatet blev 5,1 miljarder och det var alltså 22% bättre än vad killarna med stilig slips hade väntat sig. Det stora dragloket var att kreditförlusterna blev bra mycket mindre än väntat. Dessa kan uppstå om inte kunderna kan betala sina lån.
Resultatet var dock 16% lägre mot samma kvartal förra året. Då ska vi komma ihåg att det varit en hel del kostnader för att t.ex. hantera Corona pandemin. Räknas dessa bort blev det i stället en förbättring mot tidigare år. Jag tycker att det är viktigt att tänka på engångskostnader likt dessa.
Att värdera bank är inte det lätta. Oftast brukar man använda P/B (Price/book), alltså priset delat med det egna kapitalet. Idag handlas banken i linje med det egna kapitalet och detta är betydligt lägre än det 5-åriga snittet då P/B legat på 1,6.
HiQ är en IT-konsult och ett av mina nyare bolag i portföljen. Målet för bolaget är att leverera nutidens smarta och digitala lösningar för att bygga en bättre, hållbarare och roligare värld att leva i. Rapporten som kom idag såg riktigt stark ut och aktien är upp över 6%.
Som ni vet bytte jag bort TietoEvry mot HiQ för ett tag sedan. Det kändes ganska skönt då TietoEvry ändå låg i fel depå (ISK) med tanke på den källskatt som dras från utdelningen. För en lista med andra bolag som har lite lurig källskatt så rekommenderar jag att läsa här.
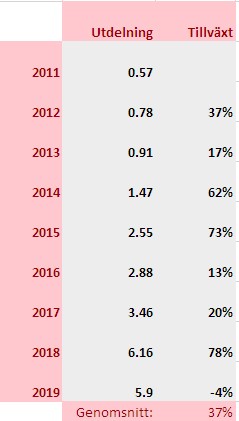
Nåväl. Som vi vet drog HiQ tillbaka utdelningen (i form av split och inlösen) på totalt 3,4 kr/aktie. Det är synd, för den fina historiken har sagt ett och annat:
bild från borsdata.se
En sak jag tar med mig från rapporten är hur VD:n direkt tar upp den hjälteinsats som vården gör i rådande läge. Alltså långt innan han börjar prata om hur bolaget mår. Det är starkt gjort tycker jag!
Lars Stugemo VD HiQ
Något positivt är att man inte verkar ta så mycket stryk som många tidigare trott. Det är mest inom fordonsindustrin som man möter en minskad efterfrågan. Samtidigt verkar efterfrågan i andra sektorer väga upp detta fint.
Det som påverkar oss mest är fordonsindustrins och tillverkningsindustrins stora
permitteringar och tillfälliga neddragningar. Samtidigt ser vi under kvartalet
en fortsatt bra och i viss mån till och med
ökad efterfrågan från andra segment.
Det här visar man också genom att leverera en omsättning och vinst (resultat) som i princip är lika bra som året innan. Omsättningen hamnade på 478 miljoner kronor (488), mot väntade 471 miljoner kronor. Resultatet landade på 54,6 miljoner kronor för det första kvartalet 2020 (55,1). Det som skrivs inom parentes är hur det såg ut samma kvartal förra året
HiQ och Great Apes har tillsammans med finska trafiksäkerhetsverket utvecklat en prototyp för ett digitalt körkort med fokus på säkerhet och enkelhet.
Jag kan tycka att det var bra att man drog tillbaka utdelningen för att vara på den säkra sidan. Med siffrorna ovan tror jag inte det blir något problem att komma tillbaka till den stabila utdelningen som man haft innan.
Bolaget har funnits i 25 år och tuggat sig igenom både IT-bubblan (2001), Finanskrisen (2008/2009) och Eurokrisen (2011). Det här viruset kommer inte sätta stopp för bolagets verksamhet.
Kikar vi på tidigare utdelningsförslag som nu är slopat så handlas HiQ till en direktavkastning på 9%. Men jag förstår att det blir lite skumt att räkna så då bolaget inte levererar någon utdelning alls nu. Min förhoppning är som sagt att man ska hitta tillbaka till utdelningen med tanke på att man tycks kunna hålla uppe verksamheten riktigt bra.
Investor är just nu mitt största investmentbolag i portföljen. Tidigare var det Kinnevik men som många läsare vet så har jag nu avyttrat den positionen. Här är ett intressant klipp där Lars Söderfjell, aktiechef på Ålandsbanken, resonerar om varför Investor är hans personliga favorit.
Ett tips är faktiskt att följa ditv. På så vis får du mycket intressanta nyheter presenterade helt gratis. Annars är många artiklar på DI låsta dess värre.
En sak som jag verkligen håller med om är att Investor får en väldigt fin tillströmning av pengar (kassaflöde) från Mölnlycke som ingår i den ej börsnoterade delen. Den här kan man då använda till att vara offensiv och investera där man ser läge just nu. Att Investor består av 23% ej noterade innehav är extra intressant.
Investor handlas fortfarande till en rabatt på ca 20%. För mig känns det mer attraktivt att köpa Investor nu än t.ex. Latour där du i stället har en premie på över 20%. En premie innebär alltså att du hade fått de underliggande bolagen billigare om du köpt den vart och ett för sig.
Jag lyckades handla rätt mycket Investor i botten men tycker fortfarande att det känns köpvärt utifrån rådande läge. Själv har jag som mål att minst 20% av min portfölj ska bestå av investmentbolag.
Tänk också på att aktiekursen för investmentbolag tenderar att falla mer än underliggande i sämre tider tack vare rabatt-effekten som jag skrev om här. Är du däremot långsiktigt kan det här vara positivt om du har psyke nog att köpa mer när siffrorna blir rödare.
Budet som ICA lade på aktierna i Saltängen Property Invest gick igenom och nu verkar transaktionen ska ske redan 29:e april. Det har alltså blivit dags att säga adjö till mitt enda, och troligtvis sista, enfastighetsbolag som jag någonsin ägt.
Det här har hänt
Igår, den 14:e april, presenterade Saltängen sin kommuniké från årsstämman som sammanfattar året 2019. Innan vi läser detta kan det däremot vara klokt att veta riktigt vad som inträffat.
Den största händelsen är att ICA Fastigheter AB lade det högsta budet på samtliga aktier. Budet låg på ca 87 kr/aktie. Styrelsen rekommenderade givetvis oss aktieägare att gå med på detta:
Efter lösen av fastighetslånet och efter avräkning för uppskattade transaktionskostnader uppgår den preliminära
köpeskillingen till cirka 87 kronor per aktie. Avyttringen innebär att avkastningen på Saltängens aktie sedan
noteringen på Nasdaq First North Growth Market i januari 2015 kommer att uppgå till cirka 5,3 procent. I nämnda
belopp är kostnader för eventuell avveckling av bolaget inte beaktade.
Styrelsen i bolaget rekommenderar enhälligt aktieägarna att godkänna transaktionen.
När det här presenterades anslöt sig många aktieägare med varandra för att skriva under ett NEJ. Det är viktigt att komma ihåg att vi aktieägare har rösträtt och kan rösta på händelser likt dessa. Tycker inte vi det är okej så har vi rätt att säga NEJ. Du behöver inte vara med på stämman för att rösta, utan kan maila in ditt önskemål via en fullmakt.
Det var många som ville skriva under ett nej och initiativet bland aktieägarna var väldigt intressant att bevittna tycker jag. Vi såg bland annat investerare som tog initiativ till att hjälpa andra aktieägare samla in deras röster via listor.
Sedan kom… Corona.
Aktieägarna blev då mer positiva då samtliga fastighetsaktier nu fallit som en tung sten. Kursen i Saltängen har däremot varit intakt med tanke på det här budet – what you see is what you get liksom. Budet är ju ändå satt och borde inte påverkas av utsikterna kring Corona.
Det här fick så många att ändra sig och de insamlingar av fullmakter som gjorts där investerare röstat NEJ lades ned.
Lätt att vara efterklok
Jag vet vad många av ni tänker (kanske speciellt Superleeds):
”Hur kan man investera i ett bolag med bara en fastighet?”
”Den här investeringen borde du aldrig gjort från första början”
Men grejen är den att sånt här behöver inte vara självklart, och det är alltid lätt att i efterhand veta vad som var rätt och fel.
Min filosofi att gå med var rätt tydlig:
ICA är en stabil hyresgäst som knappast skulle konka. Fastigheten hyrdes ut med relativt långt kontrakt. Jag såg ingen anledning att ICA skulle flytta ut med tanke på ett väldigt bra läge. Som investerare fick jag en rätt hög och löpande utdelning som jag kunde investera i annat.
Och saken är den att jag fick rätt fin utdelning också och kunde investera den i mycket annat, men jag hade aldrig i mitt liv kunna ana att resan skulle sluta så pass tidigt.
Avkastningen från notering tills nu har varit 5,3%. Helt värdelöst med andra ord.
En kort summering
Jag är inte ledsen för min egen del då det här var en relativt liten del av mina drygt 30 bolag. Samtidigt ser jag här och nu bevis på den klyscha som vi hör dagarna i ända:
”Se till att det går att lita på ledningen i bolaget” – hur många gånger har vi inte hört det nämnas?
När vi tittar på det här caset så håller jag med många som skriver att ledningen betett sig som riktiga pajaser. Sedan fick jag själv en oerhört negativ inställning när jag kontaktade VD:n via Skype för drygt en månad sedan. Fick känslan av arrogans – Hur kan du inte ha koll på detta?. Men jag antar att skadan då redan var skedd och vad hade man för syfte att hålla aktieägarna under sina vingar längre?
Jag är bara glad att de här pengarna nu frigörs så att jag kan köpa mer Sampo och Svolder.
Enligt uppgifter har H&M stängt ca tre fjärdedelar av deras butiker nu under COVID-19. Samtidigt har bolaget totalt slopat utdelningen för 2020 (2019), vilket gör att många trogna investerare söker sig till andra områden för att hitta kassaflöde. En tuff tid, minst sagt. Igår släppte däremot bolaget sin kvartalsrapport och kanske finns det ett ljus där inne i tunneln?
Kursen i H&M öppnade igår väldigt starkt på +7-8% för att sedan mot slutet av dagen landa på -0,96%. Det är rätt häftiga kursrörelser och ett bevis på att marknaden är väldigt volatil nu.
Det man ska komma ihåg är att H&M har ett brutet räkenskapsår och att denna rapport inkluderar december 2019, januari 2020 och februari 2020. Under dessa månade rapporterade man ett fint med en omsättningsökning på 8% och en ökad bruttovinst på hela 10% jämfört med samma period året innan.
Fortsätter vi läsningen ser vi dock hur illa mars månad slagit när det kommer till försäljningen. Det kommer helt klart bli ett förslustkvartal. 3 778 av 5 065 butiker var tillfälligt stängda. Som ni förstår blir det hyra att betala till ingen nytta. Tänk också på de fina lägen som H&M faktiskt har.
Kanske finns det hopp
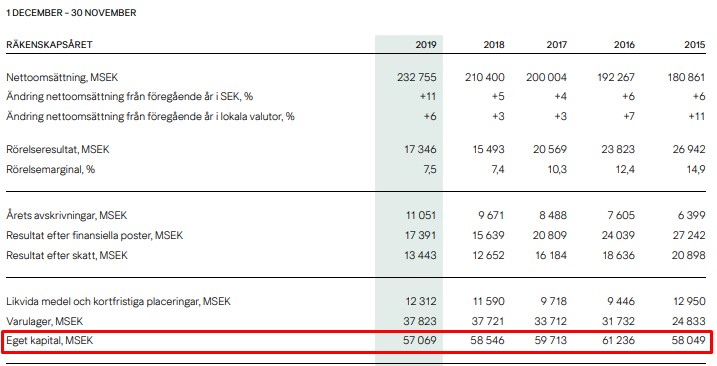
Vi ska komma ihåg att H&M i snitt sedan 2015 – 2019 haft ca 58 000 miljoner i eget kapital. Dessutom drar man nu in utdelningen på 9,75 kr/aktie för all den vinst man gjorde förra året. Det blir 1 655 072 000 (antal aktier) * 9,75 = 16 miljarder som man nu slipper betala ut.
Jag är rätt säker på att H&M kommer överleva och det känns hoppfullt att Kina nu börjar komma på fötter igen
Kina har efterfrågan gradvis börjat återhämta sig. I princip alla butiker är nu åter öppnade och försäljningen har successivt ökat.
En sak jag själv tänkte på när jag gick genom stan här senast var hur den lilla klädbutik x och den lilla klädbutiken y nu rear ut allt och stänger ner. Det här är alltså små och lokala klädbutiker som inte haft en tillräckligt god balansräkning för att klara kylan. Min egna tes är att H&M kommer komma ut mycket kraftfullare från detta. Vart kommer alla handla kläder efter detta?
Men jag är övertygad om att vi som företag – när vi är igenom detta – kommer att stå fortsatt starka”, säger Helena Helmersson, vd.
Ytterligare något intressant är hur både Börspodden, som tidigare ratat H&M, och även Kvalitetsaktiepodden, som mest pysslar med small- och midcap, nu börjar tycka H&M ser intressant ut.
Med tanke på att H&M strax innan detta visat att man är på väg åt helt rätt riktning så skulle jag ändå sätta köpstämpel här och nu för investeraren med låång sikt. Dock är det INGEN som idag vet hur hårt Corona kommer drabba bolagen.
Jag vet att många av er läsare redan sitter på telekomjätten AT&T (T) och som ni vet har slakten av aktien inte varit nådig. Själv var jag sugen på att gå in i bolaget mot slutet av förra året med avstod vid det tillfället. Nu känns det däremot som ett fint läge.
Ända sedan Randall Stephenson anslöt sig till AT&T så har utdelningen höjts. Det är 36 år och på så vis nomineras T till en utdelningsaristokrat, på god väg mot en utdelningskung. Idag finns det många som refererar läget i AT&T som ”den andra chansen”.
”We’ll continue to grow our quarterly dividend, as we’ve done for 36 straight years – ever since I joined the company.”
Varför säger då många att det här skulle vara den andra chansen i AT&T? Kikar vi på aktiekursen så ser vi svaret…
Anledningen till att kursen dykt ner i källaren är att AT&T tvingats släcka ner 40% av deras fysiska butiker. I alla fall för tillfälligt med rådande virusspridning.
Även om dessa butiker inte är hela AT&T så är det givetvis något som kommer påverka bolagets vinst. Dessutom meddelade man att återköpa aktier slutar här och nu. När återköpsprogrammet fortsätter får vi se.
En fördel med AT&T är att utdelningsandelen enbart är ca 50%. Det ger bra spelrum att kunna använda resterande del av vinsten till lägen då bolaget måste vara defensivt, som nu exempelvis. Att ha en låg utdelningsandel gör att utdelningen förhoppningsvis inte blir lika lidande när det krisar.
Ja ni kära vänner. Jag vet inte vad ni säger, men jag tror att ni som ökar i AT&T nu kan vara lyckligt lottade om 10 år. Självklart kan mycket hända under den tiden så det gäller alltid att diversifiera sin portfölj.
Deras satsningar inom 5G var väldigt intressanta och troligtvis en anledning till att aktiekursen presterat bra på senare tid. Allt detta är däremot glömt nu i Coronatider.