Visste ni att aktien i fastighetsbolaget Diös fallit med 50% från deras topp till botten? Idag läste jag en nyhet kring återköp av aktier, vilket jag tycker känns helt rätt i tiden samt även positivt för oss ägare.
Diös är ett intressant fastighetsbolag där du får tillgång till fastigheter i norra Sverige. Fastigheterna ligger i större städer där vi fortfarande ser tecken på urbaniseringen, d.v.s. att folk drar sig till städerna. Enligt FN förväntas 360 miljoner fler människor bo i städer inom 10 år.
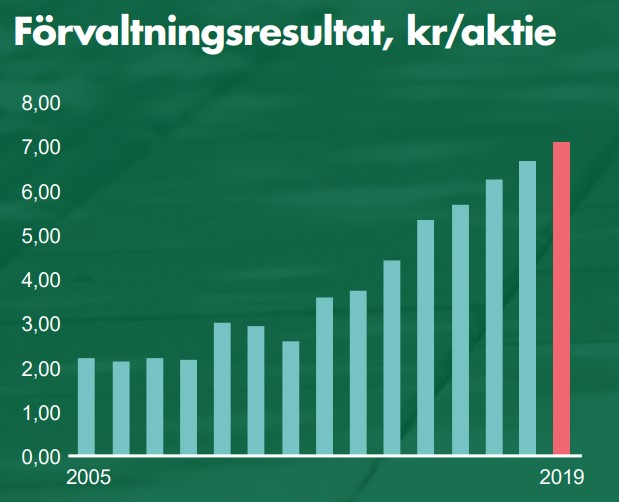
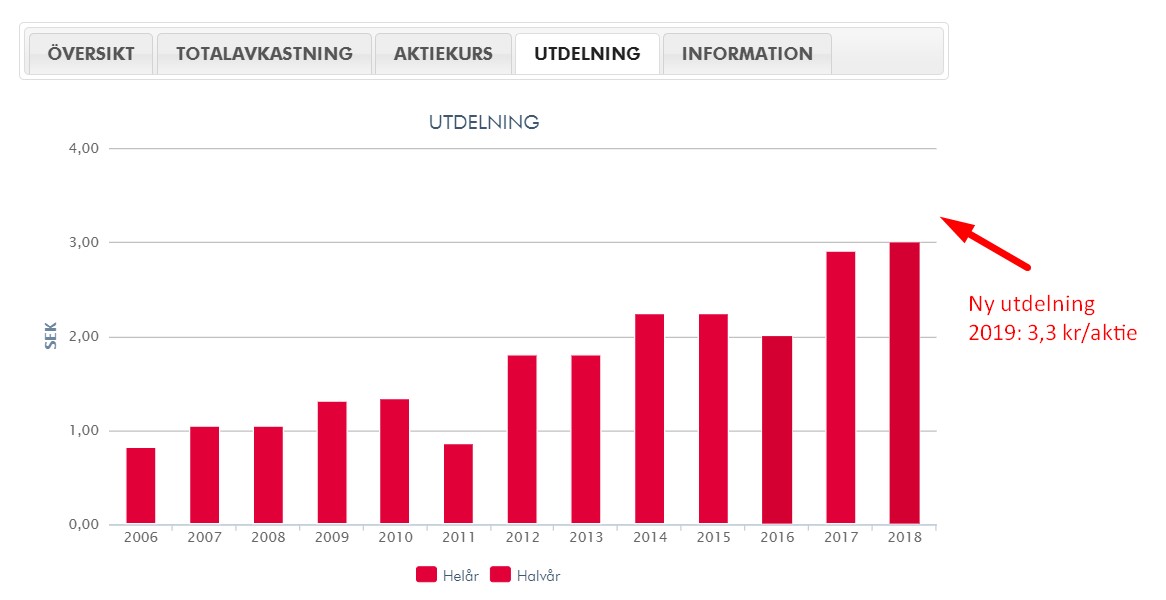
Under många år har Diös visat att man kan förbättra sitt förvaltningsresultat och som en följd av detta har utdelningen också stigit.
Diös och Corona
Trots det har aktiekursen alltså slaktats i takt med att Corona vuxit sig starkare. Man kan alltid fråga sig varför?
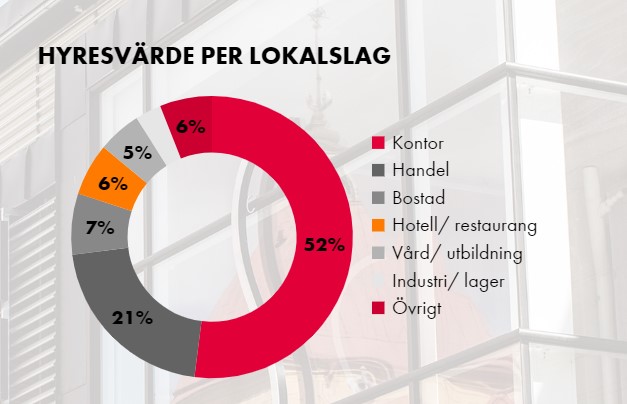
Well, en bild säger mer än 1000 ord:
Diös har mycket Kontor, man har mycket inom Handel, men inte lika mycket inom vanliga bostadssegmentet. Här blir marknaden orolig. Teorin är att bolagen som hyr kontoren går i konken och då blir vakansen hos Diös mycket högre. Det blir helt enkelt svårt att hyra ut i den utsträckning man gjort.
Direktavkastningen har gått från ca 3,3% till 5,3% i och med att prislappen per aktie blivit så pass mycket billigare.
Återköper aktier
I årsrapporten som summerar 2019 kunde vi läsa:
Årsstämman 2019 beslutade att bolaget får återköpa egna aktier
motsvarande maximalt 10 procent av samtliga utestående aktier i bolaget. Inga återköp
av egna aktier gjordes under 2019.
Idag gick bolaget ut med att man inleder detta återköpsprogram och kan då köpa tillbaka aktier till en betydligt billigare peng. Lite märkligt var att styrelseledamot Bob Persson köpte 50 000 aktier igår innan meddelandet gått ut till allmänheten. Just nu pågår en rätt livlig diskussion där kring just detta.
Nåväl. I pressmeddelandet kunde vi läsa:
Syftet med återköpsprogrammet är bland annat att fortlöpande kunna anpassa bolagets kapitalbehov och därmed kunna bidra till ökat aktieägarvärde
När ett bolag köper tillbaka aktier makuleras dessa vanligtvis. Det innebär att det blir färre antalet aktier ute på marknaden för oss och att värdet på de återstående borde öka, allt annat lika.
Ibland känner bolag att man har vill justera kapitalstrukturen något och då kan man köpa tillbaka aktier. Även om detta inte är en vanlig kontantutdelning så kan resultatet ändå jämföras med en sådan. En skillnad är att det blir mer skattemässigt fördelaktigt än en vanlig kontantutdelning.
Jag tycker att beslutet är vettigt och att man väljer att köpa på den här fina nivån. Diös är det näst största fastighetsbolaget i min portfölj.
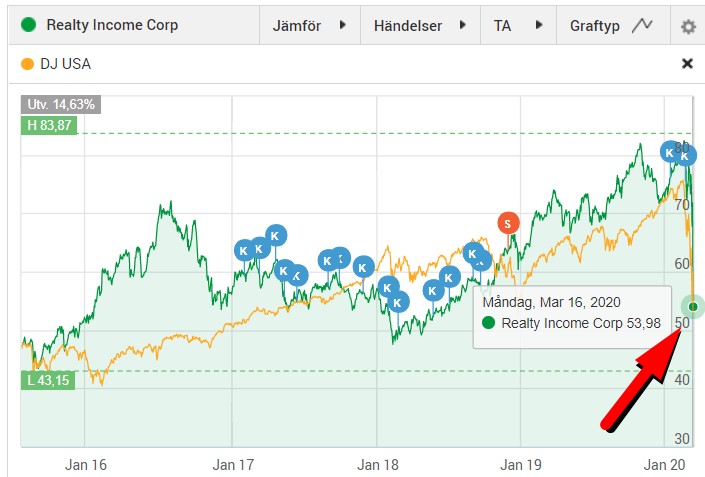
Igår när börsen i USA stängde så var min utländska REIT Realty Income ner nästan 25%. Det är givetvis en sjuk nedgång till följd av Corona, men frågan vi alltid ställer oss är om kursrörelsen var överdriven eller ej?
Realty Income skulle jag säga är den mest klarblå av Blue Chip REIT’s som finns där ute. 89 kvartal i rad med utdelnings, en CAGR på över 16% och en attraktiv fastighetsportfölj; ja, behöver jag säga så mycket mer?
Igår åkte bolaget på en rejäl känga och kursen var vid stängning ner 24,9%. Det här gör att aktien idag handlas till en direktavkastning på över 5%. Jag har aldrig någonsin haft möjlighet att handla till på en sådan nivå då utdelningen stigit mycket sedan jag först började köpa:
Som ni ser på listan över topp 10 största hyresgäster som hyr lokaler av Realty Income så är det rätt mycket affär, det är mycket gym, det är bio och annat som är i riskzonen att stänga om Corona fortsätter spridas kraftigt.
Läste på ett forum att LA Fitness stängt många av deras gym tills vidare. I mitt eget huvud är dock gym en bransch som inte alls blir mycket påverkad då man oftast har årskort på anläggningen.
Sedan är det så att Realty Income kör med långa hyreskontrakt men för den sakens skull hjälper det givetvis inte om de underliggande kedjorna skulle konka. Kedjorna vi ser ovan är rätt starka sådana och personligen tror jag att man kommer klara sig ur krisen trots en tid med minskad försäljning.
Realty Income har betalat utdelning år efter år efter år och kommer fortsätta göra det om du inte tror att många av deras hyresgäster kommer gå i total konkurs. Bolaget klarade sig genom finanskrisen, och kommer även klara sig igenom denna kris.
Jag köper mer än gärna på den här nivån. Sedan är det bara att följa med aktiekursen beroende på hur marknaden vill värdera bolaget.
Det sägs att dagligvaruhandeln ska stå stabil i lågkonjunktur då folk behöver mat oavsett hur ekonomin generellt går. Vissa tänker t.o.m. att det ska gynna bolagen då folk väljer blodpudding i stället för restauranger i allt större utsträckning. Men hur påverkas dagligvaruhandeln av krisen vi befinner oss i nu?
Corona och Dagligvaruhandeln
Även om bolag som Axfood och ICA står stadigt i lågkonjunktur betyder det inte att dessa är säkra i tider när kriser av olika slag bryter ut.
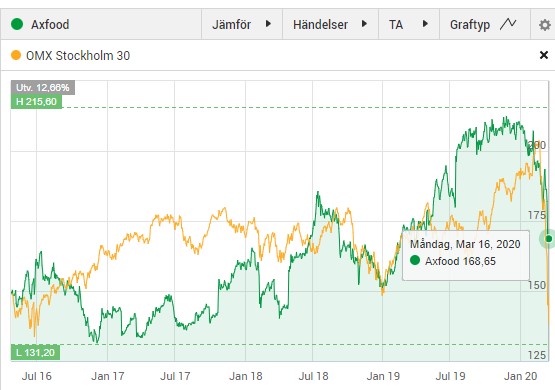
Aktiekursen i exempelvis Axfood har sjunkit med 20% och där har oron varit att leveranserna inte kommer funka fullt ut. I Sverige importerar vi ca 50% av all mat så totalt stängda gränser skulle vara rätt förödande för butikerna.
Presschefen på Axfood, Magnus Törnblom, säger att det här inte kommer vara något problem än så länge:
”Man har gjort undantag för transporter och gods. Även om det kan ta slut på enstaka varor i butiker har vi varor på lagret, och vi får också varor levererade.”, säger han till DI
Ett galet bunkrande
En sak jag själv tänkt på är den enorma köphysterin som uppstått. Ta det här galna bunkrande av toalettpapper som exempel. Vi är alla flockdjur och hör du att dina grannar bunkrar skitpapper så kommer du troligtvis göra samma sak.
Troligtvis kommer det bli ett stort svinn då maten som köps inte används upp. Till slut kommer folk bli tvingade att handla ny mat och vågar man inte detta kommer man beställa hem den (för mat måste du ha på ett eller annat sätt). När det kommer till just online är Axfood rätt väletablerade med bland annat deras förvärv av Mat.se.
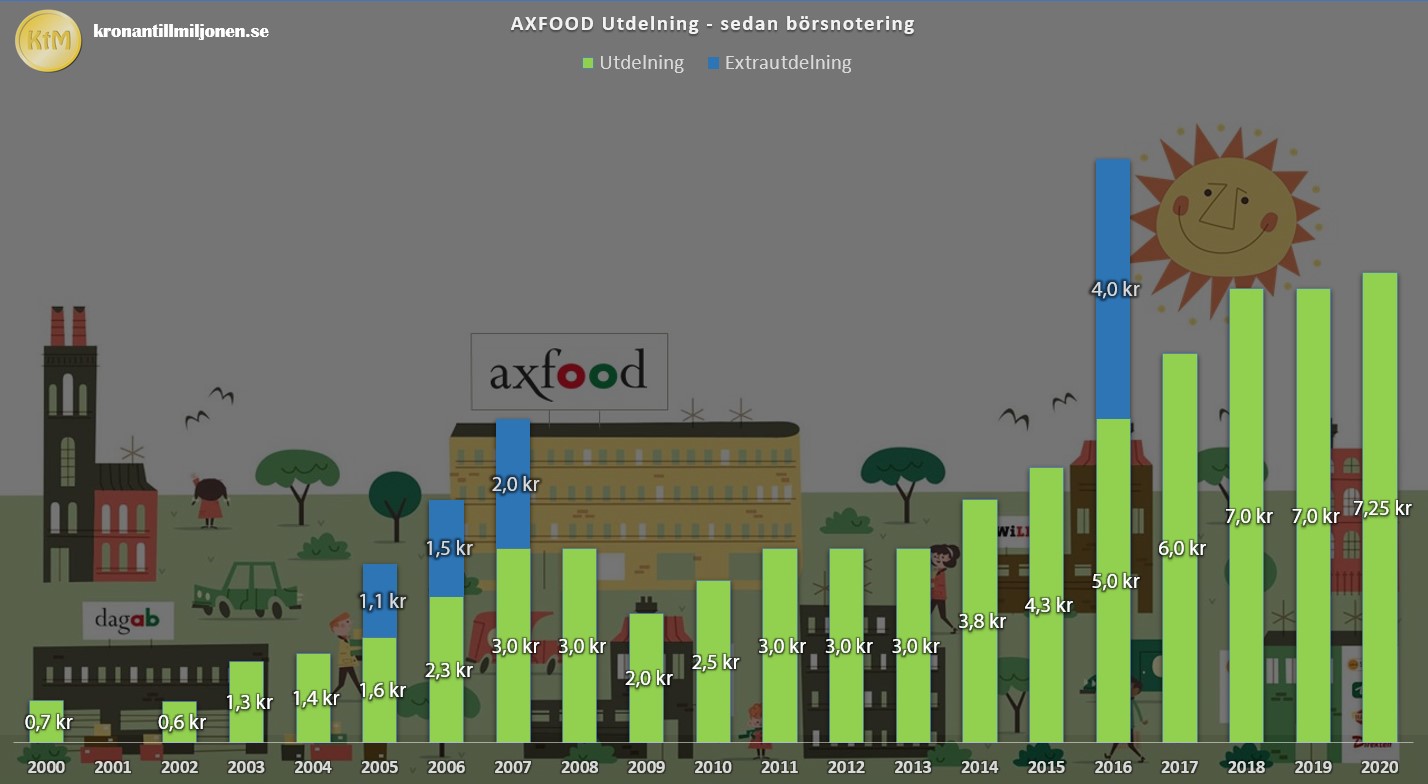
Kikar vi på Axfoods vinst förra året så blev den 7,87 kr/aktie. Av detta väljer man att dela ut 7,25 kr/aktie. Det är en rätt stor del, och det är väl det enda som jag personligen skulle se som något negativt nu när den faktiska försäljningen och vinsten blir osäker.
Disney var en av de första aktierna i min utländska portfölj och finns fortfarande kvar där. Från toppen till botten har nu aktien fallit 25% och frågan är om inte det finns läge att skjuta in lite fler aktier i nöjeskungen?
Jag ska vara riktigt ärlig – jag älskar Disney. Det här är ett bolag som jag vuxit upp med och än idag älskar jag deras produkter. Jag minns fortfarande året 1996 då jag för första gången såg Toy Story. Det var en helt ny upplevelse långt ifrån vad som tidigare kunnat produceras. Då var jag 10 år gammal och mitt ansiktsuttryck var en klassisk fågelholk under hela filmen.
Disney och Corona?
När man först tänker på det kan man tro att Corona bidrar positivt till bolagets vinster, precis som när det kommer till exempelvis mobilspel. Jag menar, när människor är hemma från sina arbeten kanske man passar på att köpa hem och se deras filmer och njuta av deras underhållning i en allt större utsträckning? Här är det dock viktigt att inse att filmindustrin är en förhållandevis liten del av Disney som bolag.
På den här sidan ser vi fördelningen av sektorerna och där kan vi konstatera att Studio Entertainment är liten i förhållande till deras parker. Kikar vi vart parkerna är belägna så är Kina en av platserna. Tyvärr är det nog så att många drar sig från att besöka dessa parker i Coronatider. Det är även något som bolaget själva guidat för.
Sedan är det så att kineser gillar att resa och då kan även parker utanför Kina bli negativt drabbade om människor vill vara på den säkra sidan. Sedan finns det givetvis risk att parker tillfälligt måste stängas ner om detta sprids vidare. Värt att nämna är att Disney också består av kryssningsfartyg, och som ni vet har dessa drabbats negativt.
Med det sagt är parkerna en galet stor kassako. Jag och sambo KTM har besökt deras parker i Florida och jag blev imponerad av hur fruktansvärt dyrt det var men att man ändå kunde fylla parkerna till bristningsgränsen. Jag fascinerades också över deras gigantiska parkeringsplatser som var proppade med bilar och där parkeringsavgifterna även fick den rike att tappa hakan.
Ingen ultimat utdelningsaktie
Tyvärr är Disney en rätt seg utdelningsaktie. Trots det stora tappet i aktiekurs så kan du idag handla dem till en direktavkastning på 1,5%. Man har enbart höjt utdelningen i 10 år i rad och utdelningstillväxten de senaste 5 åren har i snitt varit 8,5%.
Men då ska gudarna veta att man enbart delar ut 33% av vinsten, vilket gör att man kan använda resterande 2/3 till att återinvestera i egen verksamhet. Vad jag tycker är att investerare inser kraften bakom deras produkter och investeringar allt för sent, varpå det alltid kan vara läge att gå in i bolaget.
För min egen del finns det mycket attraktivare utdelningsbolag. Men för dig som är långsiktig i din egen eller barnens portfölj tycker jag att Disney är köpvärt här och nu.
När du läser bloggar och kikar i våra portföljer är det nog både en och två gånger du stött på bolaget AT&T. Det här är ett populärt amerikanskt telekommunikationsbolag men frågan är om detta kan passa i en prima utdelningsportfölj?
Kort om AT&T
AT&T rankas som det tredje största telekommunikationsbolaget i USA enligt Wikipedia. Bolaget levererar Internet-tjänster samt tjänster inom telefoni, video och data till miljontals kunder. Det är lätt att inse att bolaget kommer ha mycket att göra även i framtiden då våra liv styrs mer och mer mot IT.
Bolaget handlas på New York Stock Exhange och har idag ett marknadsvärde på $277 miljarder. AT&T har kanske den sexigaste tickern (kortnamnet) där ute, nämligen kort och gott ’T’.
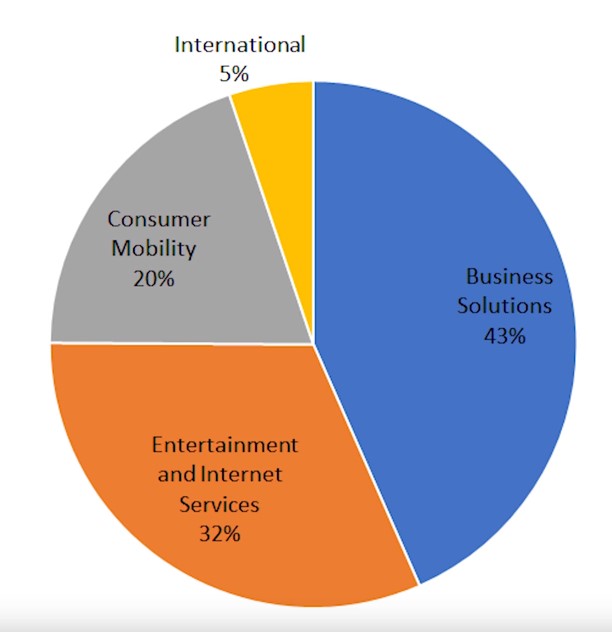
Som sagt pysslar man inte enbart med en sak utan har spridit sin verksamhet i många olika hinkar. Internationellt är man fortfarande rätt små räknat på vart vinsten kommer från:
AT&T – stabil utdelning?
Så, frågan är om det är värt att köpa AT&T (T) i en utdelningsportfölj?
Stabil vinst/aktie över tid
Först och främst skulle jag vilja säga att vinst/aktie varit rätt volatil i bolaget. Det här blir speciellt synligt om vi kollar på varje år enskilt (Q1, Q2, Q3, Q4).
Däremot har man varit kapabel att successivt öka den justerade vinst/aktie och jag har även sett att man täcker upp den stigande utdelningen väldigt fint. Vi får gå tillbaka så långt som till 2011 för att se att vinst/aktie och utdelning/aktie i princip var lika (100% utdelningsandel).
I takt med att bolaget fortsätter att ta marknadsandelar och investerar i sin egen verksamhet med 50% av vinsten så tror man att vinsten även fortsatt kommer att öka, även om det kommer finnas vissa kvartal med dipp.
Utdelningshistorik AT&T
Faktum är att AT&T är en av världens mest populära högutdelare. Som högutdelare klassar jag bolag vars direktavkastning är över 5%, men här får du göra en egen definition.
Det fina med AT&T är att man lyckats höja utdelningen 36 år i rad. Det här gör att man blir kvalificerad som en utdelningsaristokrat, vilket är bolag som lyckats höja utdelningen +25 år i rad.
Direktavkastning: 7,31%
Antal år med höjd utdelning: 36 år
Utdelningsandel: 57,36%
5 årig utdelningstillväxt: 2,09%
Utdelningsmånader: februari, maj, augusti november
Avslutning
Plötsligt börjar jag förstå varför många av mina bloggkollegor väljer AT&T i sin portfölj. Det finns nog inte många andra bolag som lyckats höja utdelningen så många år och som fortfarande har en så pass attraktiv direktavkastning och fin marginal på utdelningsandelen. Värt att nämna är att direktavkastningen legat kring 5-7% även historiskt.
Sedan har vi den stora snackisen med sammanslagningen av AT&T och Time Warner. Jag har ingen jättestor koll på hur det går i närtid med detta men om någon vill informera här i kommentarsfältet vore det trevligt. Det jag i alla fall vet var att Trump slog ner detta redan i 2016 då han tyckte att deras makt skulle bli alldeles för stor men att diskussionen fortsatt i 2018. Mer kan du läsa här.
Min egen portfölj innehåller väldigt lite inom den här sektorn. Det enda jag egentligen har är Tele2 via Kinnevik. Jag har inte heller varit sugen på att investera i t.ex. Telia igen utan då tycker jag att AT&T ser mycket mer intressant ut i en utdelningsportfölj.
Realty Income är mitt näst största utländska bolag i portföljen och de första aktierna inhandlade jag i början på 2017. Det här är kanske det mest stabila du kan äga i utdelningsväg och igår visade bolaget åter igen att man är på väg i rätt riktning.
Realty Income har kanske den sexigaste Tickern (kortnamnet där ute), nämligen ’O’. Varför då O? Jadu, det var en bra fråga! Men tittar man på ett O så ser det faktiskt ut som ett mynt och det är just vad som trillar in varje månad om du äger den här skönheten.
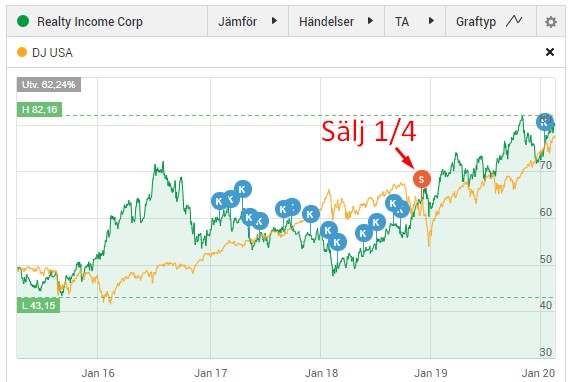
Mitt stora misstaget gjorde jag i 2018 då jag sålde 1/4 av mitt innehav. Det misstaget ångrar jag än idag och är en läxa som jag nu fått lära mig:
Men allt har inte alltid varit frid och fröjd. Från mitten av 2016 till början av 2018 såg vi aktiekursen sjunka med 32%. Idag är det här ett minne blott och många ställer sig frågan vad som faktiskt kan stoppa det här stabila tåget och dess framfart.
Däremot minns jag än idag osäkerheten bland investerare när kursen sjönk procentenhet för procentenhet.
Några intressanta saker kring Realty Income
Bolaget delar ut månadsvis.
Sedan börsnoteringen 1994 har bolaget presterat en CAGR på 16,5%. Det här är verkligen imponerande
Idag har man höjt utdelningen 89 gånger i rad. Bolaget höjer oftast utdelningen 4 gånger per år.
Köper du aktier blir du delägare till 6400+ fastigheter med långa kontrakt. Många av dessa hyrs av kommersiella aktörer (Walgreens, 7-Elven, Circel K, apotek etc.)
I snitt har bolaget höjt utdelningen med 4,6% årligen.
Fantastiskt citat
När bolaget fick frågan varför man betalar utdelningen månadsvis så svarar man såhär:
We pay dividends monthly because we believe our shareholders desire monthly income to pay for monthly expenses
Hur klockrent är inte detta? Jag tycker att det var ett alldeles underbart svar och i linje med den dröm som många har att uppnå FIRE (Financial Independence, Retire Early). Mer avancerat behöver det faktiskt inte vara.
Realty Income Q4 2019 – helt okej!
I Q4 presenterade bolaget ett resultat (vinst) på $397.5 miljoner. Det här krossade verkligen det analytikerna trott på $375.2 miljoner.
FFO:n blev 86 cent per aktie och här hade analytikerna trott 84 cent. I förra årets Q4 landade FFO:n på 79 cent.
Just FFO står för Funds From Operations och är ett vanligt nyckeltal för REITs och beskriver kassaflödet. Här lägger vi samman nettoinkomsten, avskrivningar och amortering men ser till att dra bort försäljningsvinst av fastigheter.
*Bolag gör avskrivningar för att ta hänsyn till att tillgångarna minskar i värde, på grund av att de slits eller åldras.
VD:n uttrycker sig i VD ordet att det varit ett kalasbra år som inneburit ett rekord av förvärv. Totalt har man investerat $3.7 miljarder i fastigheter med hög kvalité under 2019. Nästa år planerar man investera $2.25 – 2,75 miljarder
Dessutom har man nu en uthyrningsandel på 98.6%, vilket då innebär att det är väldigt liten vakans. Slutligen meddelar man att det här är första året som man nu tituleras som en Utdelningsaristokrat (+25 år med i rad höjd utdelning).
Ytterligare ett fastighetsbolag som jag har i portföljen är Tre Kronor Property Investment (3KR). Troligtvis är det här inte lika känt som Castellum eller Hufvudstaden, men jag kan ändå tycka att det är ett nog så intressant bolag att äga. Idag presenterade bolaget sina resultat för Q4 som då summerar helåret.
Jag kan rekommendera att ni som inte gjort det läser mitt generella inlägg om Tre Kronor Property Invest där ni troligtvis får den information ni behöver. Läs det här
EDIT: tack för alla kommentarer! Det var verkligen mitt misstag att öppna upp rapporten för räkenskapsåret 2017 i stället för 2018. Även jag gör ibland misstag 😀 Det innebär att det ni ser i det avgränsade avsnittet här nedan är en jämförelse mellan 2019 och 2017.
Allt annat borde dock stämma och ber om ursäkt för detta misstag
I dagens rapport fick vi läsa om att man höjer utdelningen från 8 kr/aktie → 8,25 kr/aktie. Det här kommer man betala ut under 4 tillfällen under året:
Räknat på dagens kurs blir direktavkastningen 6,16%
Under året gjorde man en Nyemission, vilket då innebär att man tar in extra kapital från ägarna och fler aktier genereras. Pengarna användes till ett antal förvärv som ytterligare stärkte hyresintäkterna. Från 2018 till 2019 har man ökat hyresintäkterna från ca 100 miljoner kr till 191 miljoner kr.
Det man nämner är att man gjort en del ombyggnationer i Norge som innebär att man kommer kunna ta högre hyror för dessa fastigheter. Dessutom är det i tiden att omförhandla flera avtal i Sverige och där tror man att ökade hyror kommer bidra med en positiv effekt till resultatet nästa år.
Tre Kronor är intressant för att du får in fastigheter inom Dagligvaruhandel i portföljen. Just dagligvaruhandeln anses vara en väldigt stabil verksamhet när ekonomin går på knäna och vi är inne i en lågkonjunktur.
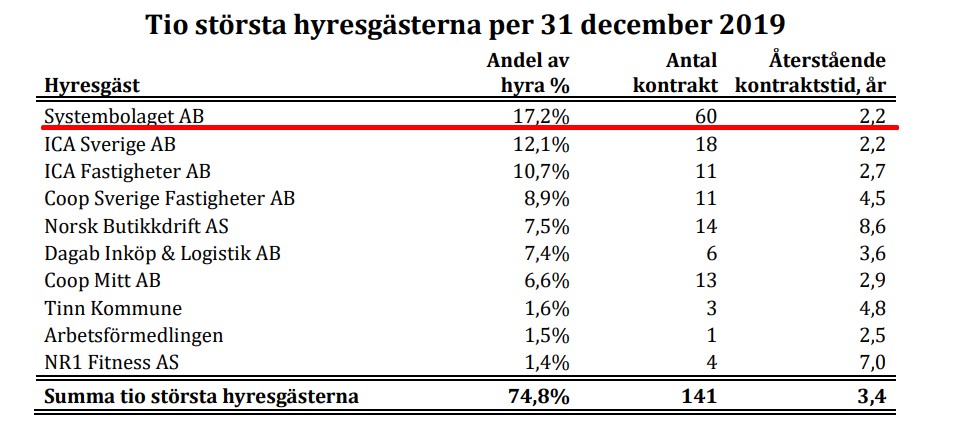
Den största risken är politiskt om det skulle ske något med monopolet som Systembolaget besitter idag. Själv tycker jag att det känns rätt osannolikt. Systembolaget är den största hyresgästen just nu:
Johnson & Johnson (JnJ) är världens största hälsobolag och har i över 130 år värnat om att förbättra mänsklighetens hälsa i varje skede av livet, oavsett ålder. Bolaget har höjt utdelningen 57 år i rad och därigenom kvalat in till en s.k. utdelningskung. Samtidigt har det gångna året präglats av enorm kritik kring bolaget.
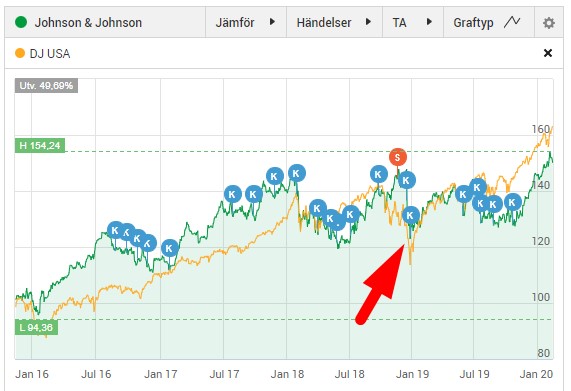
När jag köpte aktier i JnJ mot slutet av 2018 så hade nyheten kring asbest i deras barnpuder redan tagit fart. Det blev trångt i dörren och alla ville ut!
Där och då tog det givetvis emot att köpa men det är bara i dessa lägen som du har möjlighet att göra dina bästa affärer.
När jag köpte fick jag kommentarer som:
”Hur i h*lvete kan du köpa bolag som detta? Har du ingen skam i kroppen?”
”Du borde skämmas. Usch så oetiskt!”
Men är bolaget egentligen så oetiskt som vissa vill påstå? Låt oss kika på några exempel i närtid.
Coronaviruset
Jnj mobiliserar resurser med sina underliggande bolag som svar på utbrottet av Coronaviruset. Målet är givetvis att ta fram och snabbt skala upp produktionen av en kandidat till vaccin. Läs mer om arbetet här: https://www.jnj.com/coronavirus
Cancer.com
När man får cancer är det vanligt att man vill gå ut på nätet för att leta information. Johnson & Johnson har tillsammans med andra tagit fram cancer.com där du som drabbat får en skräddarsydd plats att få informationen som du behöver. Målet är att guida patienterna till de val som man blir tvungen att göra för att underlätta den svåra tiden för den drabbade.
JnJ on Wheels
Indien har idag en befolkning på över 1.3 miljarder. Med en växande befolkning är det svårt att få en sjukvård och personal att räcka till. JnJ on Wheels har nått 73 städer och hjälper till med utbildning för sköterskor, läkare och apotekare. Hur smart som helst!
Start-ups
JLABS är en satsning från JnJ som innebär att man vill hjälpa nya start-ups med forskning. Det man gör är bland annat att tillhandahålla lokaler och labb för att dessa start-ups ska få så bra förutsättningar som möjligt
och vet ni…
Det här är bara 4 små exempel på det JnJ gör för att förbättra vår värld och vår hälsa, dag ut och dag in.
Så nej, jag har inte dåligt samvete för att jag äger JnJ. Jag sitter tryggt med mina aktier och är glad över att JnJ är det största innehavet i min portfölj. Självklart önskar jag att köpt mer när det var så extremt billigt, men det är alltid lätt att säga såhär i efterhand.