När öppnar Disney sina parker? Hur kommer Disney att corona-säkra parkerna när de väl öppnat? Det här är några frågor som jag och många andra har i våra huvuden just nu. Igår fick jag en pling om att det i alla fall är saker på gång.
När Covid-19 tågade in bland länder och städer så tänkte marknaden rätt logiskt. Disney har mängder med parker och kryssningsfartyg och dessa kommer bli lidande. Därav såg marknaden till att skapa ett rejält säljtryck och aktien var ner 45% som mest.
Där och då minns jag att jag tänkte
”Är det någon gång man ska köpa Disney så är det nu.” Kursen var till och med under min initiala inköpskurs
Såhär i efterhand var det väl en rätt god tanke.
Disneys vinst per segment
När det kommer till vinsten från Disneys olika segment så ser det ut såhär. Då kan vi tydligt se att segmentet Parks, Experiences and Products väger tyngst i deras pengamaskin.
För er som missat den här bilen så är det ett måste! Den visar vad som faktiskt ingår när du köper en Disney aktie
Det är givetvis en hel del spekulation där ute och vi har definitivt inte alla korten på bordet ännu.
Som jag förstått var Shanghai Disneyland först med att öppna 11 maj, dock med rejäla säkerhetsåtgärder. T.ex. ska alla gäster bära mask och självklart gäller andra avståndsregler mellan besökarna i attraktioner, caféer och rent allmänt.
Senare har vi fått info kring att Disney Springs ska ha öppnat delvis kring den 20 maj.
Jag och sambo besökte många parker på vår resa genom Florida. Javisst, det var svindyrt! Men om jag lägger handen på hjärtat var det värt varenda krona.
Vi bröt lite mot reglerna och tog själva med oss mat att äta. Det var ingen som sa något. Har du någon gång spanat in prislapparna på Arlanda? Jag vet, det är dyr. Men jämför du vad maten kostar inne på parkerna så är Arlanda riktigt billigt.
Jag och sambon fick i alla fall en fantastisk resa och nu med all isolering som varit så är jag mer sugen än någonsin att återvända dit.
Vi köpte i alla fall den troligtvis dyraste glassen med tanke på hur mycket glass man fick
På den tiden ägde jag också Starbucks så självklart testade jag den här godingen
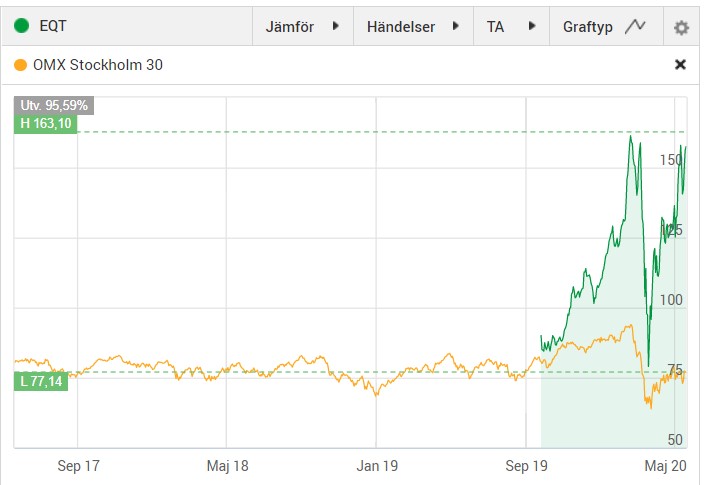
EQTs kursrörelser har sedan noteringen varit en berg-och-dalbana, minst sagt. Noteringskursen var 67 kr men efter bara ca en timmes handel var kursen uppe i 84 kr. Vi som var ihärdiga och väntade fick dock se att kursen hann stiga till hela 160 kr innan Corona.
Sedan gick det snabbt… Efter en mycket kort tid stod kursen där vi såg den vid öppning men tyvärr varade inte det här länge. Marknaden sa ”vad i hela friden håller vi på med?!” och beslutade sig för att värdera upp bolaget till tidigare nivåer.
Ni som köpte EQT i botten har fått en fenomenal resa. Själv är jag långsiktig ägare och har enbart köpt, köpt och åter köpt aktier under hela resan. Jag blev tvungen att kommentera det då en läsare påstod att jag försökt fiska efter guldlägen och ”korta klipp” 🙂
EQT utdelning
Utdelning får vi också via EQT, om än inte allt för mycket. Direktavkastningen efter den här extrema uppgången ligger på blygsamma 1,4%. Första året som noterat bolag har EQT bestämt att dela ut 2,2 kr/aktie. Den första delen kommer nu i juni och den andra i december. Det är rätt fint för mig som söker mer bolag vars utdelning ligger i december.
EQTs utdelningspolicy faller mig också helt i smaken:
”Att generera en stabilt ökande årlig utdelning i absoluta eurodominerande termer”
Det här gör EQT
EQT är en differentierad och global investeringsorganisation (eller riskkapitalbolag) med en 25-årig historia av att investera i, utveckla och äga bolag, med en historisk attraktiv och stabil avkastning.
Något som är rätt intressant är att kika på vad bolaget gjort för investeringar och avyttringar under 2019. Det är en hel del vill jag lova. Oftast är det bolag som du inte har någon aning om vad det är. För 2019 var det väl enbart Anticimex och Avenso som jag hört talas om. Investeringarna ser ni på sida 10 i deras årsredovisning.
Själva modellen i EQT är rätt enkel men ändå svår att begripa till fulla. Den baseras på 5 steg:
Tillhandahålla kapital. Investerare allokerar kapital till EQT-fonder.
Investera. Här riktar man sig mot företag med hög tillväxtpotential och god kvalité
Framtidssäkra. Här ser man till att bolagen ska uppnå sin fulla potential.
Avyttra. När den fulla potentialen är uppnådd väljer man oftast att avyttra.
Kvar blir avkastning
Grunden i EQT började år 1993 under en middag i Gamla Stan. Det var Conni Jonsson som ett år efteråt fick mandat från Investors styrelse att bilda det vi kallar för EQT. Man fick även stöd från SEB och den första fonden inriktade sig på industriföretag. Conni själv äger idag mer än 6 miljoner aktier i EQT.
Conni Jonsson, grundare till EQT år 1994
Extremt mycket har hänt sedan dess och idag förvaltar man 40 miljarder euro och har 706 medarbetare spritt på 40 nationaliteter.
Du som äger Investor får också en rejäl kaka EQT. Efter noteringen sålde Investor en del av sitt innehav i EQT för att öka free float av aktien (den del som finns ute till handel). Dock står man kvar som stor ägare med 18,1% av aktierna.
Som du kanske vet senarelade Scandic Hotels sin kvartalsrapport för kvartal 1. Denna kom idag och var i stort sett i linje med det man tidigare delgivit. Frågan är om bolaget med Nordens starkaste varumärke är ett köpläge nu eller ej.
Vid ett extrainsatt styrelsemöte den 16 mars, 2020, beslutade styrelsen för Scandic Hotels att dra tillbaka det tidigare utdelningsförslaget om 3,70 kr/aktie. Självklart är det p.g.a. Corona och att väldigt få varit villiga att lämna sina hem. Dessutom har internationella turister inte kunnat besöka landet med tanke på restriktionerna.
I dagens rapport visade Scandic en rekordlåg beläggningsgrad på 6%. Det innebär på ren svenska att antal uthyrda rum kontra antalet disponibla rum uppgick till enbart 6%. På många hotells om fortfarande hållit öppet måste det sett rätt spöklikt ut…
Bolagets indragna utdelning var nog ingen chock. Pengarna behövs verkligen här och nu. Det som stod ut är att man lyckats sänka sina kostnader med hela 70%. Det är rätt mäktigt och ett resultat av väldigt mycket permitteringar och uppsägningar. Säkert känner du någon som blivit av med jobbet inom hotellbranschen.
Dessutom meddelar bolaget att man kör en nyemission för att säkra upp ännu mer likvider. Tydligen har man rätt bra support på denna från storägarna då fler aktier nu ska genereras.
Det positiva är väl att Scandic sedan mitten av april sett en ökad efterfrågan samt att man i slutet på maj planerar att öppna fler hotell
”Från och med slutet av maj planerar vi för att successivt återöppna fler hotell. Vi räknar med en successiv ökning av beläggningsgraden under maj och juni med några procentenheter per månad. När semesterperioden inleds räknar vi med en ytterligare förbättring till följd av nationella turismströmmar”, skriver vd Jens Mathiesen.
Jag gick faktiskt in och sökte för att se hurdana priserna var nu i helgen och nästa helg. Blev inte alls imponerad och det verkar som att priserna i stort sett ligger på den nivån jag och sambo KTM i normala fall brukar betala. Vi tycker om att boka hotellweekends och ser det som ett billigt och skönt avbrott.
Köper jag Scandic
Jag ser hotell som en intressant bransch med tanke på att vi människor vill se och uppleva mer bortom vår egna stad.
Idag nöjer jag mig dock med att äga Scandic via mitt investmentbolag Svolder och låter dem ta beslut om det är värt eller inte att fortsatt äga aktier. Försökte hitta info om Svolder köpt på sig ännu mer Scandic nu när det varit kris-tider men hittade ingen sådan information.
Är du likt jag intresserad av att äga mer inom hälsovårdssektorn samtidigt som du vill exponeras mot fastigheter, ja då kan Omega Healthcare vara intressant. Idag handlas bolaget till en direktavkastning på över 10%, precis som första gången jag köpte aktier i bolaget.
Visst är det allmänt känt att du bör vara försiktig att köpa bolag med allt för hög direktavkastning. Risken att utdelningen ska sänkas är överhängande och det kan finnas något under ytan som du inte direkt ser.
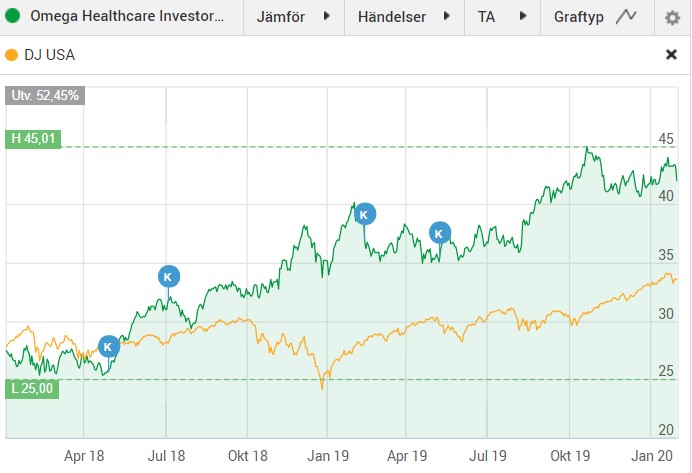
Omega Healthcare Investors (OHI) är ett exempel som jag brukar dra för att visa att risken med hög direktavkastning inte alltid innebär en dålig investering. Egentligen skulle man kunna säga att det här var ett av mina bättre köp back in the days:
När Corona bröt ut störtdök aktien från $44 ner till $14. Skulle vi räkna på direktavkastningen vid $14 så skulle den varit nästan 20%. Det höll dock bara någon dag och efteråt klev aktien raskt upp till $34 igen för att nu vara nere på $24. Jag träffade inte riktigt $14 utan köpta väl på ca $19.
Det visar hur fruktansvärt svårt marknaden har att bilda en uppfattning om hur hårt krisen kommer påverka bolaget.
Omega inriktar sig mot sjukvårds-fastigheter och deras primära typer är så kallade SNF:s (Sniffs), alltså Skilled Nursing Facilities. Personer som precis kommit från exempelvis sjukhus och inte känner sig redo att åka hem kan få vistas i dessa under max 99 dagar. Fastigheterna hyrs ut till andra bolag som sköter verksamheten.
OHI äger 964 fastigheter och är den största REIT:en som fokuserar just på Skilled nursing facilities, vars vikt utgör 83% av hela portföljen. Dessa hyrs ut till 71 olika bolag som i de flesta fall står för renoveringskostnader och underhåll själva (triple-net leases)
Omega Healthcare har verkligen visat upp en stark utdelning och sänkte inte heller utdelningen under finanskrisen 2008 då många fastighetsbolag tog rejält med stryk:
Idag trillade det in 300 kr från bolaget till min portfölj exkl källskatt. Då bolaget handlas i $34 innebär det att jag nästan kan köpa 1 ny aktie för återinvesterad utdelning varje kvartal. Det till trots att bolaget väger rätt lätt i min portfölj.
Att kunna återinvestera utdelningen i allt fler aktier är den största nyckeln till att bygga en stabil ränta-på-ränta maskin via utdelningen. Du kan till och med känna kraften bakom efter några års arbete.
Intrum totalavkastning har varit minst sagt god och investerarna har fått en rejäl avkastning på pengarna. Bolaget kommunicerar med drygt 100 000 skuldsatta människor varje dag för att hitta den bästa lösningen. Det här har man byggt en rejäl business kring och är idag ett av Stockholmsbörsens hetaste utdelningsbolag.
Kort om Intrum
2005 var första året då Intrum betalade utdelning. Sedan dess har man aldrig någonsin sänkt utdelningen. Inte ens i år då mängder av svenska bolag drar tillbaka sitt utdelningsförslag backar man. Om det är positivt eller negativt får framtiden utvisa.
2020 betalar bolaget ut 11 kr/aktie, en ökning från 9,5 kr 2019. Det här gör att Intrum mest troligt blir det bolag som betalar mest cash till mig i år.
Intrum består egentligen av två olika delar:
Del ett är Kredithanteringstjänster där bolaget driver in betalningar på uppdrag av sina kunder. Här är många oroliga att det inte kommer bli så mycket att göra när de ekonomiska hjulen slutar snurra. Samtidigt tänker vissa att fler får problem att betala när plötslig arbetslöshet infinner sig.
Del två är Portföljinvesteringar, där Intrum köper portföljer med förfallna fordringar, med eller utan säkerhet, av framför allt banker för att själv driva in skulderna.
Intrum Totalavkastning
Totalavkastning beskriver kursavkastning + utdelning över en specifik tidsperiod. Jag gillar att kika på just detta och i många fall tycker jag att det finns mer värde i det här måttet än att kika på exempelvis P/S eller PEG tal. Men då är jag heller ingen renodlad värdeinvesterare.
Här är Intrums totalavkastning från 1:a januari 2005 till 1:a januari 2020. Vill du experimentera själv får det enkelt via deras Investor Relations.
Använder du då min kalkylator (som du borde spara) och matar in 824% och 15 år så ser ni att den årliga genomsnittliga avkastningen varit 16%.
Stockholmsbörsen har i snitt ökat med 8,46 % per år mellan 1999-2018. Källa: SIXRX (SIX Return Index).
Vänta nu, datumperioden är fel
Du kanske tycker att perioden jag valt är felaktig (1:a januari 2005 – 1:a januari 2020) och att vi borde ha dagens datum som slutdatum
Jämförelsen jag gjorde var innan Covid-19 och faktum är att Intrum nu tappat halva sitt börsvärde. Aktien är den hårdast blankade på Stockholmsbörsen likt H&M var innan man vände skutan rätt igen.
Självklart är det fritt fram att välja vilken period man vill . Allt jag menar är att marknadens reaktion varit brutal och att jag tror Intrum kommer levererar en fin totalavkastning även framgent.
Tar vi med Corona-krisen har Intrum ändå levererat drygt 10% i CAGR. Håller du den nivån i din egna portfölj kommer ränta-på-ränta ge dig en väldigt god framtid.
Aktiekursen i PayPal (PYPL) har fullkomligt rusat från att tidigare fått sig en rejäl smocka i början av Covid-19. Kursen är upp från $85 till nästan $150 under en väldigt kort period. Frågan är om vi i Sverige totalt underskattat potentialen av de fantastiska tjänster som PayPal levererar till oss.
Köpte du 100 aktier i PayPal 2015 fick du betala $3 671 för dessa. Om du säljer dessa idag skulle värdet i stället bli $14 629. Det är en rätt saftig ökning på bara några år.
Grejen är den att jag under många år tyckt att PayPal varit galet smidigt för mig som slutanvändare. Varje gång jag ser att någonting kan betalas via PayPal så får jag en ”Guuud så skönt!” känsla. En känsla av att det här kommer gå lätt, fort och smidigt.
När jag beställer hamburgare på MAX betalar jag med PayPal. När handlar på nätet försöker jag betala via PayPal. Min subscription av World of Warcraft Classic körs via PayPal.
Däremot får jag känslan av att många i Sverige inte hittat till det fantastiska som bolaget faktiskt kan erbjuda. Så låter det i alla fall när jag pratar med mina kompisar som fortfarande betalar det mesta via internetbanken och fortfarande inte skapat ett konto.
Q1 2020
PayPal’s resultat tog stryk i mars men under april verkar det nu som att bolaget hittat tillbaka till i stort sett tidigare potential. Det man poängterade var att resultatet i mars blev sämre p.g.a. mindre resande och färre event, samt minskad kreditinkomst.
Någonstans ska pengarna däremot ta vägen. Alla är inte som du och jag, d.v.s. att investera de flesta kronor vi lyckas spara. Människor kommer fortsätta vilja hålla pengar i rullning och det gynnar givetvis PayPal.
Är du beredd att betala ett P/E på över 70, som kan jämföras med Visas drygt 30, så är PayPal givetvis intressant. Jag har inte investerat i bolaget då man inte lämnar någon utdelning och detta är ett kriterium för att jag ska gå in i ett bolag.
Jag läste nyligen en fint skriven artikel på DI där man talade väl om ett av mina största bolag i portföljen, nämligen Castellum. Det här är Sveriges näst största fastighetsbolag och det är inget snack om att bolaget visat prov på fantastisk kvalité genom åren.
Innan Corona var det väldigt många fastighetsbolag som handlades till premie mot deras substansvärde. Castellum hade t.ex. en premie på 30%. När Covid-19 sedan tågade in sjönk fastighetsindex med hälften under väldigt kort tid.
I den senaste rapporten från Castellum presenterade man ett långsiktigt substansvärde på 193 kr, en ökning med 8%. När Castellum stod på ATH (innan Corona) låg kursen på över 250 kr. Idag ligger den på 171 kr. Idag pratar vi alltså om en rabatt och inte premie.
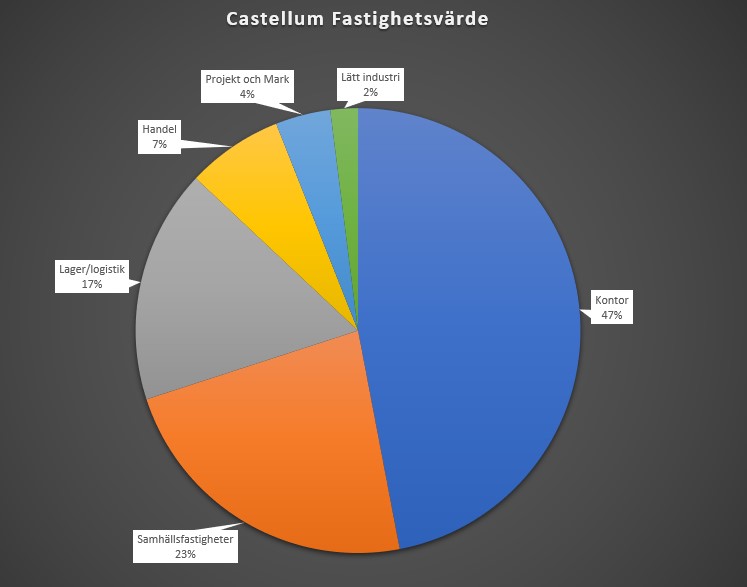
Kikar vi på vad du faktiskt får när du köper en aktie i Castellum så är det fördelat såhär:
Det du får är alltså en majoritet av kontorsfastigheter med väldigt fina och konkurrenskraftiga lägen. En fortsatt urbanisering har gjort att dessa blivit allt mer attraktiva med tiden. Nu har marknaden prisat in en högre vakans* som då kommer påverka Castellums intäkter negativt. Vakansen uppstår då bolagen som hyr in sig hos Castellum går i konkurs eller tvingas skära ner.
*En högre vakans innebär att fastighetsbolaget har lokaler som står utan hyresgäst.
”Effekterna av samhällets smittspridningsåtgärder på hyres- och vakansnivåer
är för tidigt att uttala sig om, men det kan konstateras att
Castellum gick in i denna kris med historiskt låga vakanser
och rekordhöga hyresnivåer i samtliga marknader.”
Castellum går in i den här krisen väl förberedd med liten vakans och en låg belåning. Belåningsgraden ligger nu på ca 44% och den första gången jag skrev om Castellum var den 49% om jag minns rätt. Det känns som att Castellum är bra mycket bättre än du och jag på att bedöma vilken belåningsgrad som är bra att ha utifrån marknadsläge.
Bolaget har en väldigt fin ”investment grade” (kreditbetyg) och har en lång och pålitlig relation med bankerna. Det gör att snitträntan för Castellum enbart gick upp 0,05 procentenheter nu senast. Som ni vet påverkar räntehöjningar fastighetsbolagen negativt då man oftast har stora lån.
Själv ser jag det som en fördel att Castellum följer trender och utveckling av samhället väl. Ett exempel är att 1/4 av beståndet var Handel (Butik + köpcentrum) för 10 år sedan. Om ni tittar i diagrammet ovan så är det idag enbart 7%.
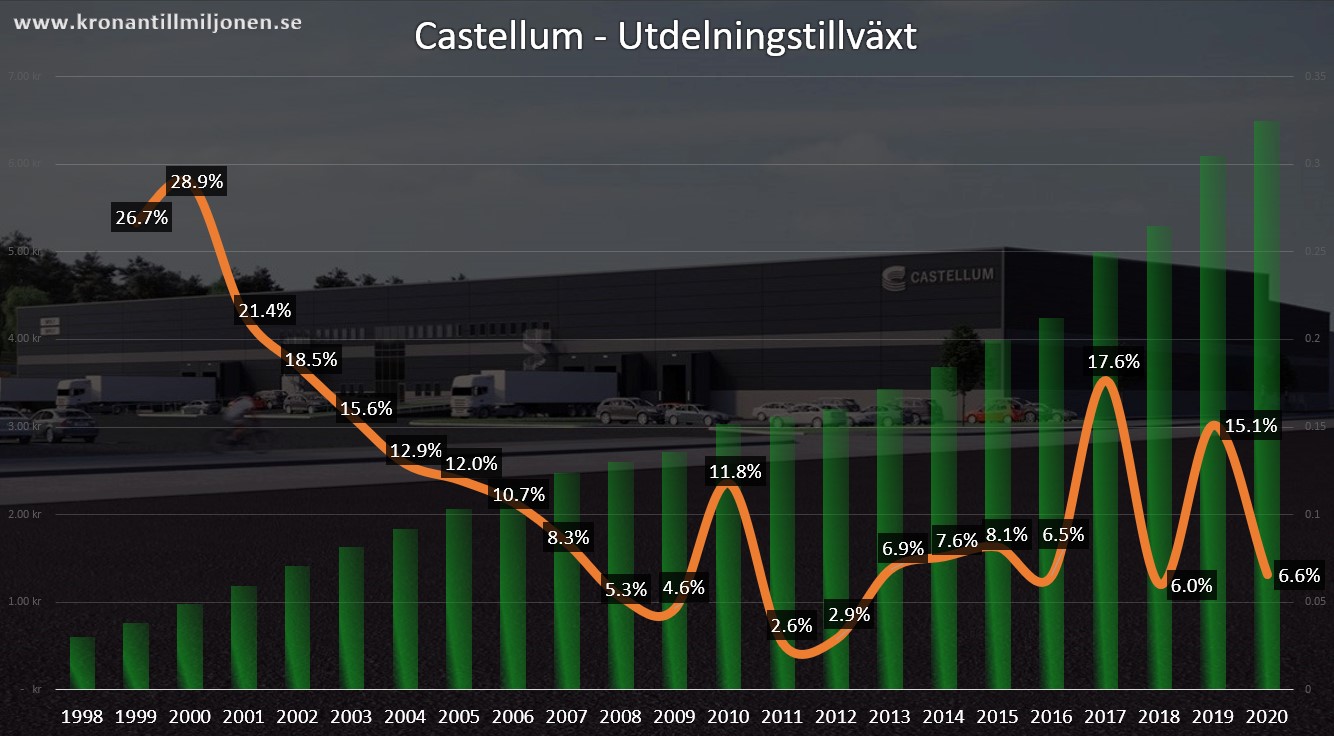
Något som är ännu mer intressant för oss utdelningsinvesterare är att Castellum är på god väg att bli Sveriges första utdelningsaristokrat– Enbart 3 år återstår.
Dagens Industri har givit sin prognos på utdelningarna kommande år och det ser ut såhär:
2021 (räkenskapsåret 2020) – 6,7 kr/aktie
2022 – 7,1 kr/aktie
2023 – 7,7 kr/aktie
Det här är givetvis bara en prognos och ingenting annat.
Själv köper jag rätt mycket Castellum nu och tror att dagens prislapp inte kommer att vara lika attraktiv framöver. Trots en rejäl kurs-dipp så är Castellum mitt 4:e största bolag i portföljen.
Idag kom skogsbolaget Holmen med sin rapport som täcker första kvartalet för 2020. Även om rapporten slog analytikers förväntan så kom en tråkig nyhet som ett brev på posten. Holmen drar nämligen tillbaka utdelningsförslaget som man tidigare givit. Det här börjar bli ett vanligt besked för många svenska bolag.
Ett fint resultat
Resultatet (vinsten) landade på 628 miljoner kronor. Det var mer än vad analytikerna väntat sig på 583 miljoner. Här meddelade man att sänkta priser bidragit negativt men att ökade leveranser i stället bidrog positivt.
I rapporten kommenterade VD:n att man var väldigt tidiga med att vidta åtgärder för Covid-19, varpå resultatet kunde bli så pass bra för det första kvartalet. Dock ser man nu en minskad efterfrågan på framförallt papper och trävaror.
Henrik Sjölund, VD Holmen
Här skulle jag vilja citera VD:n kring bolagets framtid. Det är en kombination av ett starkt utdelningsbolag samt det här citatet som gör att jag investerar i Holmen.
»Det blir allt tydligare att skogen och dess produkter kommer vara avgörande för att klara omställningen till ett hållbart samhälle.«
Ingen utdelning?
Med anledning till den stora osäkerheten har man alltså nu dragit tillbaka tidigare utdelningsförslag. Holmen vill vara defensiva helt enkelt:
Koncernens finansiella ställning är stark men med hänsyn till den osäkerhet som Covid-19 skapat har Holmens styrelse beslutat att dra tillbaka tidigare förslag till utdelning. Styrelsen kommer under hösten utvärdera om utdelning ska lämnas och i så fall kalla till extra bolagsstämma.
Vi får alltså vänta till hösten innan vi får reda på om det blir någon utdelning för 2020 (räkenskapsåret 2019).
Det här börjar bli en vardag kan jag tycka. Måånga bolag drar tillbaka sitt förslag om utdelning för att spana hur situationen kommer utvecklas. Det är ett taktiskt drag för att säkra upp finanserna helt enkelt.
Här vill jag återigen poängtera att ett bolag inte mår bra av att ha allt för mycket pengar som man inte kan göra något med. Därav väljer man att dela ut det till aktieägarna. Tycker om Investerarens jämförelse att det skulle vara jobbigt att springa ett maraton efter ett julbord = ingen bra idé. Man vill lätta på kaggen för att kunna springa effektivt framåt.
Är det så att situationen stabiliseras (som vi ser tecken på nu), ja då kan vi mycket väl se bolag som väljer att dela ut enligt tidigare förslag. Framtiden får helt enkelt utvisa detta.
En lite osäker Q2 samt ett indraget utdelningsförslag gör att Holmen handlas något minusidag, trots en riktigt fin rapport.