Realty Income annonserade i veckan om att man höjer utdelningen för 112 gången sedan bolaget gjorde sin debut på börsen 1994. Bland alla månadsutdelare som jag undersökt är det här troligtvis det mest säkra och bästa valet till dig som söker en säker utdelare i ur och skur.
Månadsutdelare i Sverige växer inte på träd. Vi har Cibus som kört månadsutdelning ett år nu samt SBB som inför månadsutdelning nästa år. I USA ser vi en helt annan situation och jag har ett par månadsutdelare i portföljen, varav Realty Income (O) är en av dessa.
Jag har tidigare nämnt många fördelar med frekventa utdelningar. Corona har dessutom infört ytterligare en positiv aspekt.
Många Svenska bolag slopade nämligen helt sin utdelning 2020 (räkenskapsåret 2019) och med tanke på att dessa enbart delar ut en gång per år så fick investerarna vänta till i år innan slantar trillade in på kontot. Flertalet av bolagen kände att man kunde börja dela ut rätt snart igen och månadsutdelning hade hjälpt oss investerare få tillbaka kassaflödet betydligt tidigare.
Realty Income är den perfekta kombinationen av högutdelare och utdelningshöjare. Dessutom har investerare fått 15,3% i årlig genomsnittlig avkastning sedan listningen 1994. Det går givetvis inte att jämföra med Svolder men är ändå helt godkänt.
Idag ligger direktavkastningen på 4,14%. Det här är såklart lägre än de 6,43% som rådde under Corona då jag köpte som mest aktier, men det scenariot var ju inte unikt för enbart Realty Income-
En risk är att inflationen nu ser ut att ta fart snabbare än tidigare. O har med råge kunnat öka utdelningen bättre än inflationen historiskt, något som givit dig ett prima inflationsskydd. Det kan bli svårt för O att fortsätta upprätthålla detta om inflationen stiger kraftigare.
Stora delar av O’s fastighetsportfölj är i icke konjunkturberoende branscher såsom apotek, dagligvaruhandel, närköp och lågprisbutiker. Det här är också en av enbart 8 REITs i USA med en A- kreditrating. Som du säkert vet innebär detta betydligt bättre förutsättningar och ränta på lån. Det finns en anledning att många Svenska bolag också strävar efter att få en så bra rating som möjligt.
Söker du mer info om Realty Income? Läs gärna min jämförelse med ett av Sveriges bästa utdelningsbolag, Castellum.
Idag var det dags för Svolder att summera sitt helår som, till skillnad från majoriteten av andra bolag, slutar den 31:a augusti. Bokslutskommuniké* släpptes idag och enligt Svolder själva var de föregående 4 månaderna de bästa i bolagets historia, trots nutidens största pandemi i ryggsäcken.
*Innan årsredovisningen tas det fram en bokslutskommuniké. Den ger en kortfattad och övergripande bild av årets ekonomiska resultat.
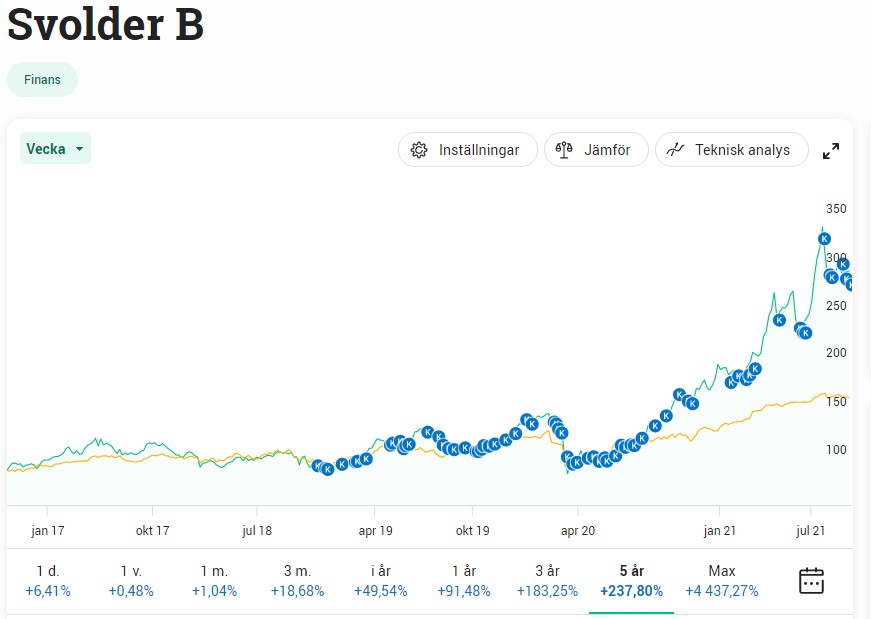
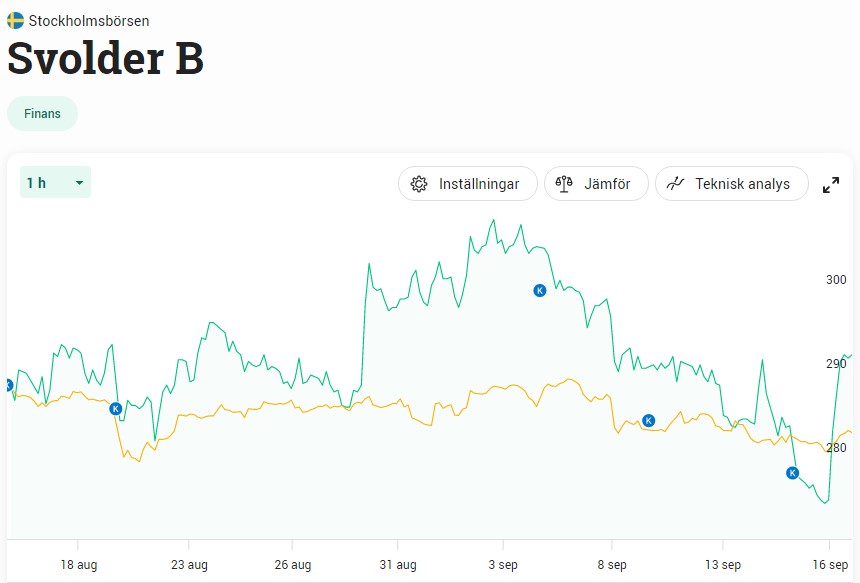
Från toppen på 337 kr har Svolder B backat en rejäl bit till nivån 274 kr. Det efter att majoriteten av alla investmentbolag fått sig en rejäl känga. Idag visade Svolder totalt motsatsen och steg nära 7% efter väldigt fina siffror.
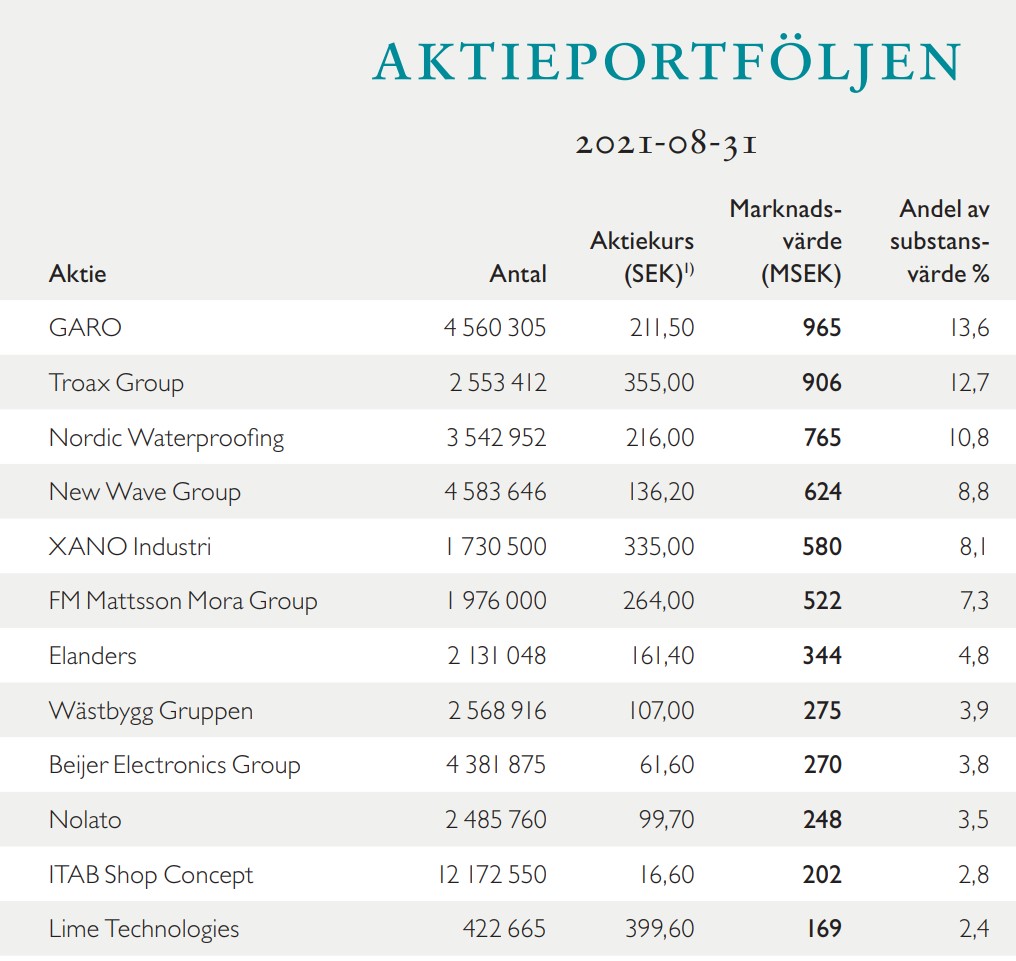
Vad som påverkat bolaget mest positivt är då Garo som är Svolders största bolag i portföljen. Det är kanske inte så konstigt då aktiekursen i Garo gått helt bananas. Garo utvecklar produkter och tillhörande system inom elinstallation där bland annat eluttag till bilparkeringar är en produkt.
Om det är den höga efterfrågan på el till bilar eller något annat som fått Garo att explodera vet jag inte. Men det här är väl också lite charmen med att investera i investmentbolag. Du litar helt enkelt på att Svolder kommer göra bättre beslut än vad du själv kan göra.
Svolders portfölj år 2021
Alla mina köp i Svolder sedan start.
Substansvärdet under det gångna räkenskapsåret steg med hela 96% inklusive återinvesterad utdelning. Det är verkligen inte dåligt! Man sammanfattar året som det absolut bästa, vilket säger ett och annat.
Jag vill också citera VD Ulfs fina ord om att man inte ska oroa sig allt för mycket att börsen är högt värderad:
Även om börsen på övergripande nivå har en hög värdering så innebär det inte att det saknas intressanta investeringsmöjligheter för ett investmentbolag som Svolder
Ulf Hedlundh, VD Svolder
Substansvärdet rapporterades in på 275 kr/aktie. Efter dagens uppgång står aktien i 290 kr. Vi har alltså en premie på lite drygt 5% räknat på det tidigare rapporterade substansvärdet (som släpar efter givetvis). Premien tycker jag är helt rimlig, speciellt om vi jämför med mycket annat där ute.
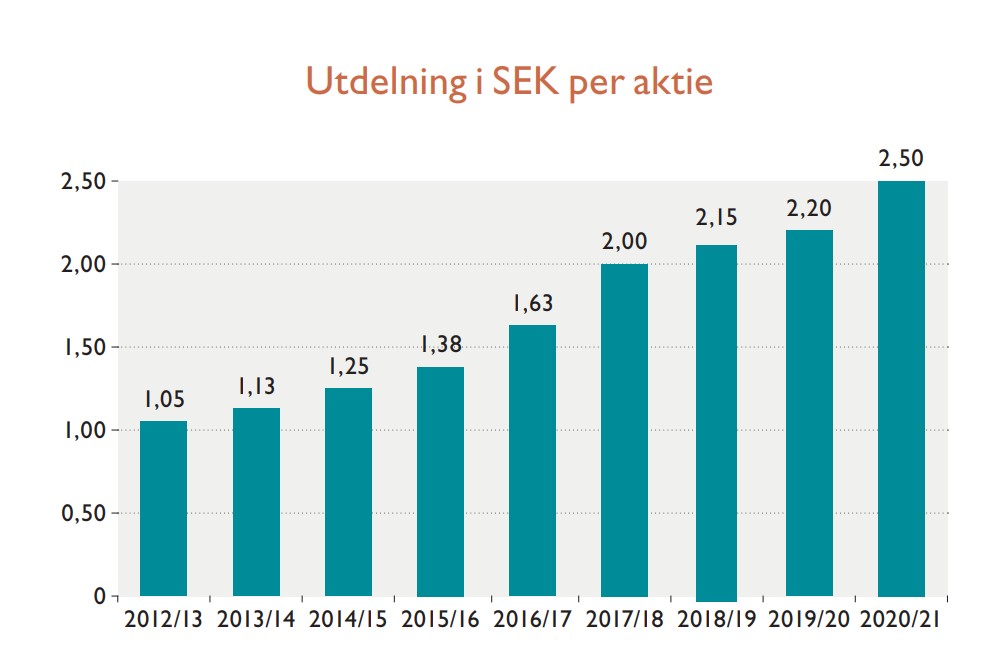
Till alla oss utdelningsjägare kan jag med glatt hjärta säga att Svolder höjde utdelningen till 2,5 kr/aktie. Det ger oss en blygsam direktavkastning på 0,9%. Å andra sidan investerar vi inte i investmentbolag för utdelningen skull.
Risken är väl att den nedgång vi fick i Svolder blir den vi får nöja oss med just nu. Självklart kan det gå helt åt andra hållet också.
Igår skrev jag om H&Ms avkastning och dagen till ära har jag sett till att uppdatera mitt inlägg om vad Svolder presterat för oss investerare:
H&M är minst sagt en speciellt bolag när det kommer till att presentera siffror. Inte nog med att man har ett brutet räkenskapsår, man presenterar dessutom sina försäljningssiffror ca 2 veckor innan den faktiska rapporten kommer. Dagens siffrorna gjorde inte marknaden glad.
Som vanligt är försäljningssiffrorna bara en del av den stora tårtan. Många andra faktorer ska visas på bordet innan vi till fullo vet hur kvartalet faktiskt gått.
Nettoförsäljningen steg med 14% jämfört med samma kvartal förra året, men då får vi tänka på att vi har låga siffror att jämföra med. Förra året var många fler butiker t.ex. tillfälligt stängda. I början av detta kvartal var enbart 180 butiker stängda och mot slutet cirka 100.
Siffrorna var tyvärr betydligt lägre än vad analytikerna väntat sig och därför reagerade marknaden negativt idag och skickade ner aktien 3%.
”Förra veckan var det cirka 60 stängda butiker och det är framför allt i Asien och Oceanien. Det ändrar sig dag för dag och det kommer nog en ny siffra under dagen”, säger Nils Vinge, H&M:s IR-chef.
Sedan är det dock så att många butiker som haft öppet även haft restriktioner gällande öppettider, max antal kunder samt tider då provrum varit öppna.
Bör man fortsätt äga H&M?
Min bild av bolaget har nog inte ändrat sig från tidigare. Jag tror att H&M långsiktigt kommer dra nytta av pandemin med tanke på konkurrensen minskar. Exempelvis stängde en lokal klädbutik här i stan vägg i vägg med H&M. MQ tätt intill har också lämnat bygget.
För att investera långsiktigt i H&M måste man dock tro och våga hoppas på deras växande onlineverksamhet. Den har visat styrka nu sista åren men det känns som att mycket jobb är kvar. Vad du får när du handlar H&M är ett fruktansvärt starkt varumärke men också ett bolag som varit otroligt sen att anpassa sig till samhällets utveckling.
I min portfölj väger H&M enbart 2% av totalen. Jag har alltså valt att inte vikta mig mycket mot bolaget men vill ändå på ett sätt vara med på resan som H&M har framför sig. För jag tror faktiskt på den, även om många tvekar…
Tidigare har H&M meddelat att sannolikheten till utdelning senare i år är mycket stor. Själv tror jag att det inte är länge kvar tills vi får något besked kring den.
H&M totalavkastning?
Tyvärr har jag inte hittat någon uppgift om vad H&M aktien haft för totalavkastning historiskt sett. Deras Investor Relations sida är väldigt mycket sämre än många andra jag tidigare undersökt.
Om vi backar bandet till år 1982 så låg aktiepriset på 0,23 kr ifall vi tar hänsyn till alla de aktiesplitar som gjorts under resans gång. Köpte du en aktie där och då har du alltså fått 70 550% i avkastning. Tänk då på att det här enbart är hur kursen gått och inget annat.
Visst, 39 år är en fruktansvärt lång tid, men använder vi min kalkylator har du fått 18% årligen. Med det sagt har aktieägandet i H&M sedan 2015 varit allt annat än trevligt. Marknaden har totalt ratat aktien och idag är analytikernas riktkurser väldigt spridda.
Som sagt vore det väldigt intressant att räkna på H&M inklusive återinvesterad utdelning.
Bortsett från de senaste åren har också H&M varit en mycket attraktiv utdelningsaktie. Från 1998 till 2010 steg utdelningen med nästan 28% årligen. Castellum har presterat 11,4% årligen historiskt.
Lite kuriosa
Jag kikade faktiskt igenom äldre årsredovisningar i H&M idag (ja så mycket har jag att göra om dagarna). Det slog mig då att H&M vid det laget gjorde reklam med priser på sina kläder lite här och var i rapporten. Rätt intressant och lite annorlunda kan jag tycka 😛
Att Sampo nu börjat fasa ut Nordea har varit känt ganska länge. Tanken är att fokusera på sin kärnverksamhet som då rör försäkringar. Det här tror jag i grund och botten kan gynna er som aktieägare men gårdagens besked om återköpsprogram fick mig att fundera något.
För er som är nya kring Sampo som utdelningsbolag kan jag rekommendera mitt huvudinlägg om bolaget där jag går igenom deras styrkor och vad jag tycker:
Det var inte länge sedan som jag sålde exakt hela mitt innehav i Sampo tack vare den höga källskatten. Det här är lite tråkigt då jag verkligen tror Sampo kommer leverera ännu bättre efter det att man gjort sig av Nordea där man varit största ägaren länge.
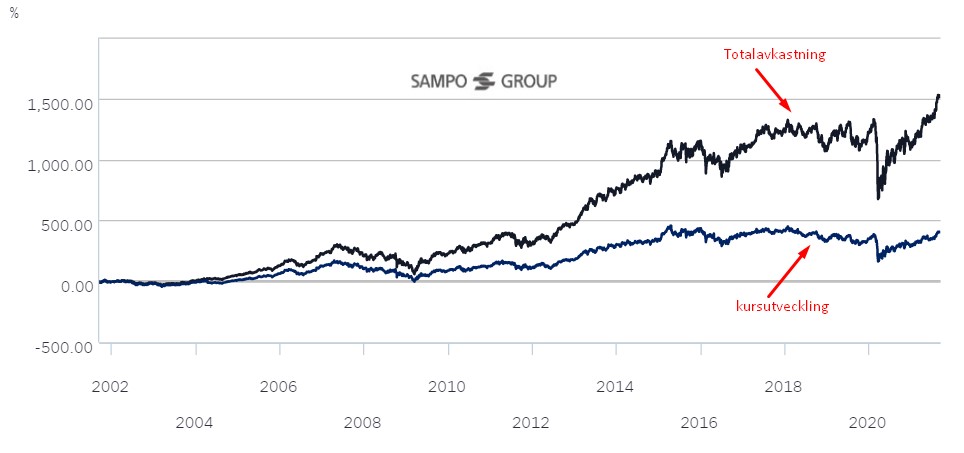
Även om de senaste 5 åren i Sampo inte varit så trevliga för aktieägarna så har Sampo ändå levererat över tid. Tack vare en stadigt hög direktavkastning så har investerarna som återinvesterat utdelningen fått en, enligt mig, fin avkastning på 15% årligen. Det är inte så illa för ett bolag som delar ut så pass mycket:
Sampo säljer Nordea
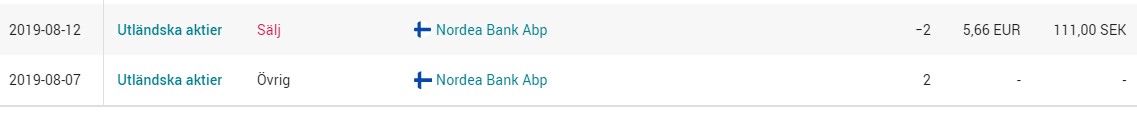
Tillbaka i 2019 gjorde Sampo sig av med lite av sina aktier i Nordea. Då delade man ut dessa till ägarna och vi fick sedan välja själva ifall vi ville sälja aktierna i Nordea eller behålla dem. Jag valde sälj
Senast igår fick vi då reda på att Sampo nu slutfört försäljningen av hela 73 miljoner aktier i Nordea. Affären motsvarar ungefär 7,6 miljarder kronor.
Ägarandelen i Nordea har successivt sjunkit. Senast man gjorde en försäljning i maj sjönk ägarandelen från 15,9% till 11,9%. Med den nya försäljningen sjönk ägarandelen till strax över 10%.
Vad jag kan tycka är intressant är att Sampo ska använda likviderna till ett återköpsprogram som börjar i november 2021. Det är i samband med Q3 rapporten.
Jag har ordat mycket om att det gynnar dig som aktieägare köper tillbaka aktier. Det kan också ses som en styrka då bolaget i regel ser nuvarande kurs för sin egen aktie billig.
Det jag dock inte riktigt förstår är varför inte Sampo delar ut aktierna till ägarna så att vi själv får bestämma vad som ska göras. Kinnevik gjorde nyligen så med sitt Millicom. Kanske ser man att ett återköp av egna aktier kommer gynna bolaget betydligt mer.
Såvitt jag vet har Sampo inte gått ut med att man kommer göra sig helt av med Nordea. Däremot har man varit tydlig med att kommunicera sin intention att minska andelen kraftigt.
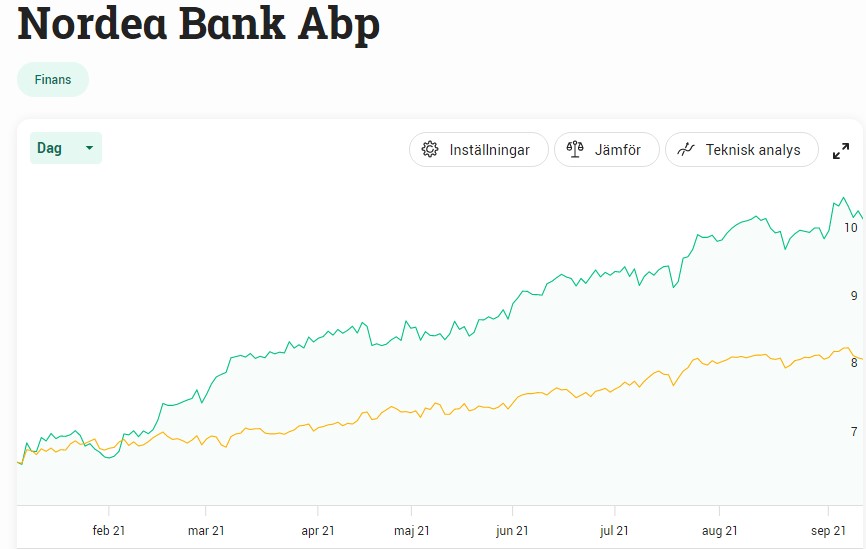
Trots att Sampo nu lämnar Nordea successivt så har bankaktien gått mycket bra senaste året:
Det är även intressant att Sampo valt att lämna nu då en rejäl extrautdelning väntas i Nordea 🤑
I dagens DI fick Boliden en stor köp-rek där bland annat SEB anser att det finns en uppsida på 25%. Själv är jag inte sugen på någon tillfällig uppgång men är ändå intresserad att veta om Boliden kan vara fint att äga långsiktigt som utdelningsinvesterare.
Själv äger jag ingen rena råvaror såsom guld. koppar eller olja. Det finns helt klart bra argument till att diversifiera sig med dessa men då de inte ger någon utdelning skippar jag. Jag har heller inte förstått hur man ska värdera råvaror.
Jag har sedan gjort undantag då det kommer till bolag tätt knutna till råvara. Exempelvis har jag länge ägt Holmen som är beroende av massapriset men oftast handlar det om att jag tycker bolaget i sig är så pass intressant att jag knappast kan motstå.
Sedan finns det en regel som säger att det är bättre att äga Hackor och Spadar i stället för bolaget som använder dessa. Kort sagt; satsa på leverantörerna som ger utrustning till gruvbolag snarare än gruvbolaget i sig (handlar givetvis inte enbart om gruvbolag). Här skulle det alltså vara bättre att äga Epiroc än Boliden.
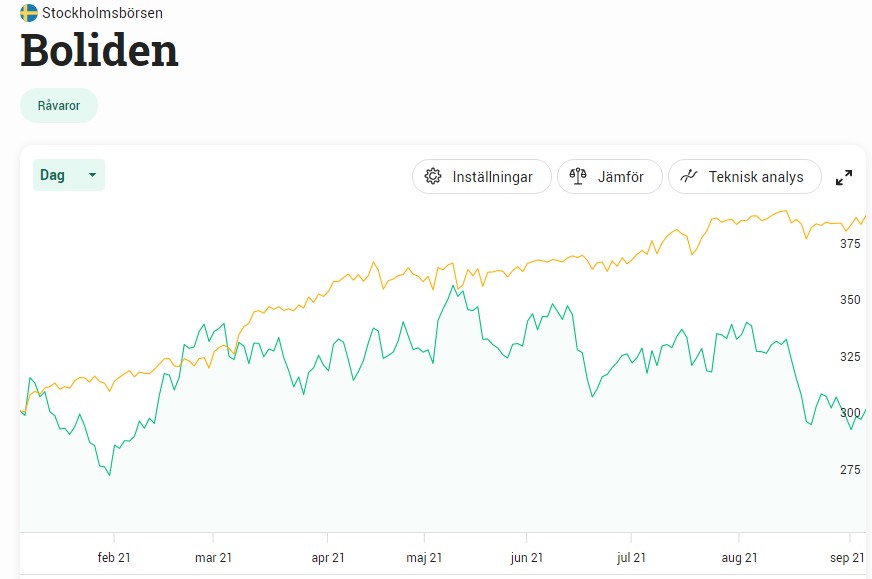
Bolidens aktie har fått sig en rejäl smäll nyligen och halkat efter något. Troligtvis är det p.g.a. marknadens allmänna oro kring konjunkturen. Jag bryr mig sällan om bolaget är cykliskt eller ej. Äger du aktier som svänger med konjunkturen så kan du ibland få fina köplägen. En positiv aspekt som få tänker på.
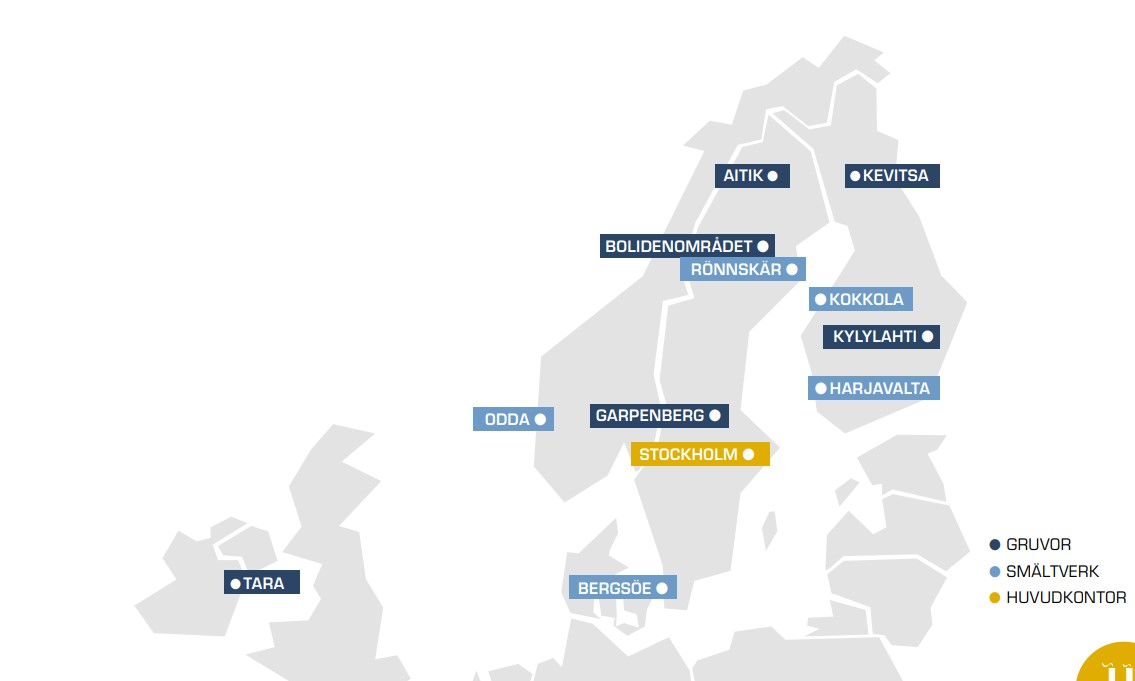
”Den främsta attraktionen är att aktien är så billig. På våra prognoser är det p/e 9 för både innevarande och kommande åren, och man får runt 6,5 procent i direktavkastning. Det klarar man av tack vare att man har runt 7 procent fri kassaflödesgenerering trots den nya storsatsningen i norska Odda”, säger Esbjörn Lundevall, aktiestrateg på SEB.
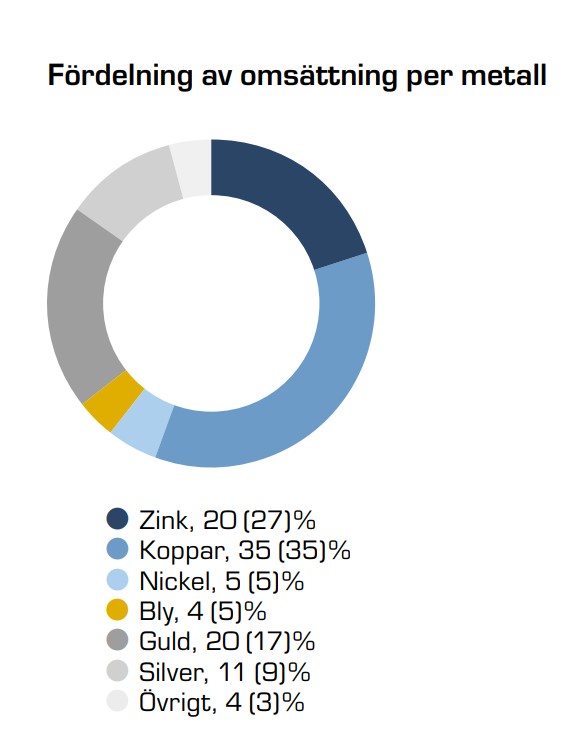
Vad som är intressant skulle också kunna vara den stora omställning vi nu ser bort från fossila bränslen. Där tyder det på att metallerna som Boliden utvinner kommer behövas i allt större utsträckning för bland annat alla batterier till elbilarna.
Det här är heller inte Boliden sena med att antyda i sina rapporter:
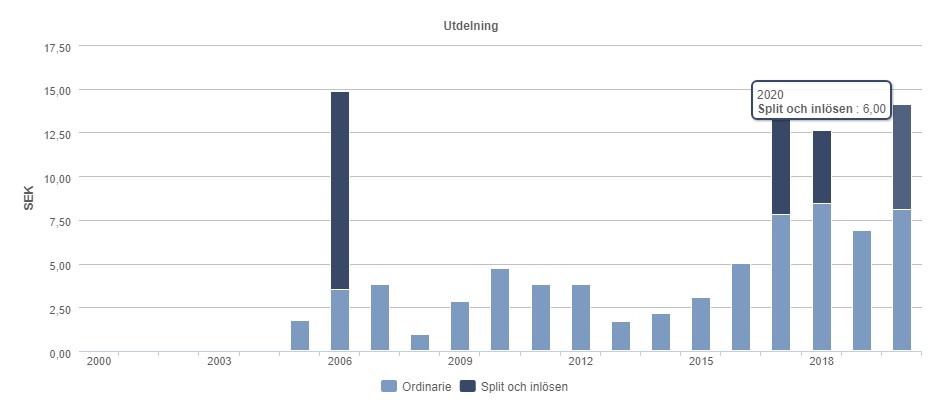
Boliden delar enbart ut 1/3 av resultatet från respektive år, vilket jag kan tycka är lite lågt. 60-70% skulle jag säga är det optimala. Det till trots har Boliden levererat fin utdelning. Vad man valt är att dessutom köra med en viss del vanlig utdelning men även split med inlösen. Varför vissa väljer att göra så är för att det kan gynna utländska investerare.
Boliden har på senaste 10 åren presterat drygt 18% i CAGR. Det får också anses helt godkänt.
Jag tror helt klart att Boliden kan platsa i en utdelningsportfölj men äger inga aktier idag.
Skogsbolaget Holmen levererar återigen en rapport som uppfyller förväntningarna. Det här har länge varit mitt pick när det kommer till branschen Skog. När jag började investera i bolaget var dock P/E strax över 15 och nu är det närmare 30. Bör jag tänka om?
Först och främst måste jag ändå ge 5 stjärnor till Holmens webcast där man snackar om q2 rapporten. Säkert har ni lyssnat in på någon conf call i USA där du får se en stillbild och en röst utan rörlig bild som maler på. Senast var det Disney som levererade en muntlig presentation som du knappast vill se om och om igen. När det kommer till Holmen så ser vi människorna som talar samt att du kan hoppa till olika kapitel i efterhand. Suveränt!
Det var väl via min bloggkollega Aktiepappa som jag först fick upp ögonen för Holmen. Sedan jag köpte har kursen mer än dubblats, vilket kan tyckas befängt för ett bolag vars värde består av 75-80% skogsmark.
Mina köp i Holmen
Mina första aktier köpte jag till 3,5% direktavkastning. Idag är den 2,6% men då räknar jag med den extrautdelning som Holmen gjorde. Mer rimligt är att räkna på 1,6% utifrån ordinarie utdelning. Kraven för att jag ska investera i ett bolag med under 2% i DA är stora och kräver hög framtida utdelningstillväxt, alternativt andra intressanta faktorer. Frågan är om Holmen kan upprätthålla detta eller om mycket tillhör den gröna bubblan.
Det som är fascinerande är att Holmen presterat över 22% årligen i totalavkastning de senaste 10 åren. De senaste 5 åren är siffran uppe i nästan 30%. Jämförbart med Latour alltså. Fast okej, Latour har lyckats hålla 32% årligen i 10 år så vi kan inte jämföra dessa riktigt 😏
Holmens verksamhet tycker jag bolaget själva förklarar rätt väl:
Holmens stora skogsinnehav utgör basen för vår verksamhet. De växande träden förädlas i egen industri
till allt från trä för klimatsmart byggande till förnybara förpackningar, magasin och böcker samtidigt som
vi producerar vatten- och vindkraft på egen mark. En affär som skapar värde för både aktieägare och
kunder samtidigt som den bidrar till ett bättre klimat och en levande landsbygd.
Man brukar dela in bolaget i 3 olika segment.
Holmen Industrier
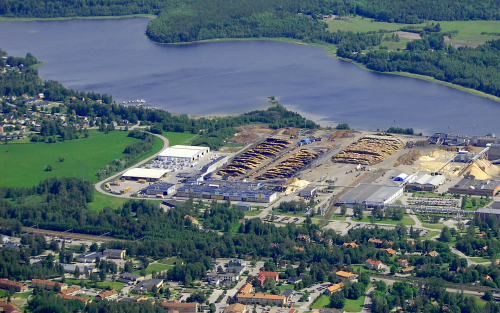
Iggesunds sågverk med driftstart 1990. Här tillverkas snickerivirke i furu som används till interiörer såsom möbler, fönster, dörrar, trappor och golv.
Här hittar vi då pappers- och kartongproduktionen men även sågverken. På förvärvsfronten har det inte hänt så mycket under senare tid. Det var väl den nya torkanläggning vid Iggesunds sågverk och förvärvet av Martinsons som stod ut men dessa blev rätt små om vi kikar på totalen.
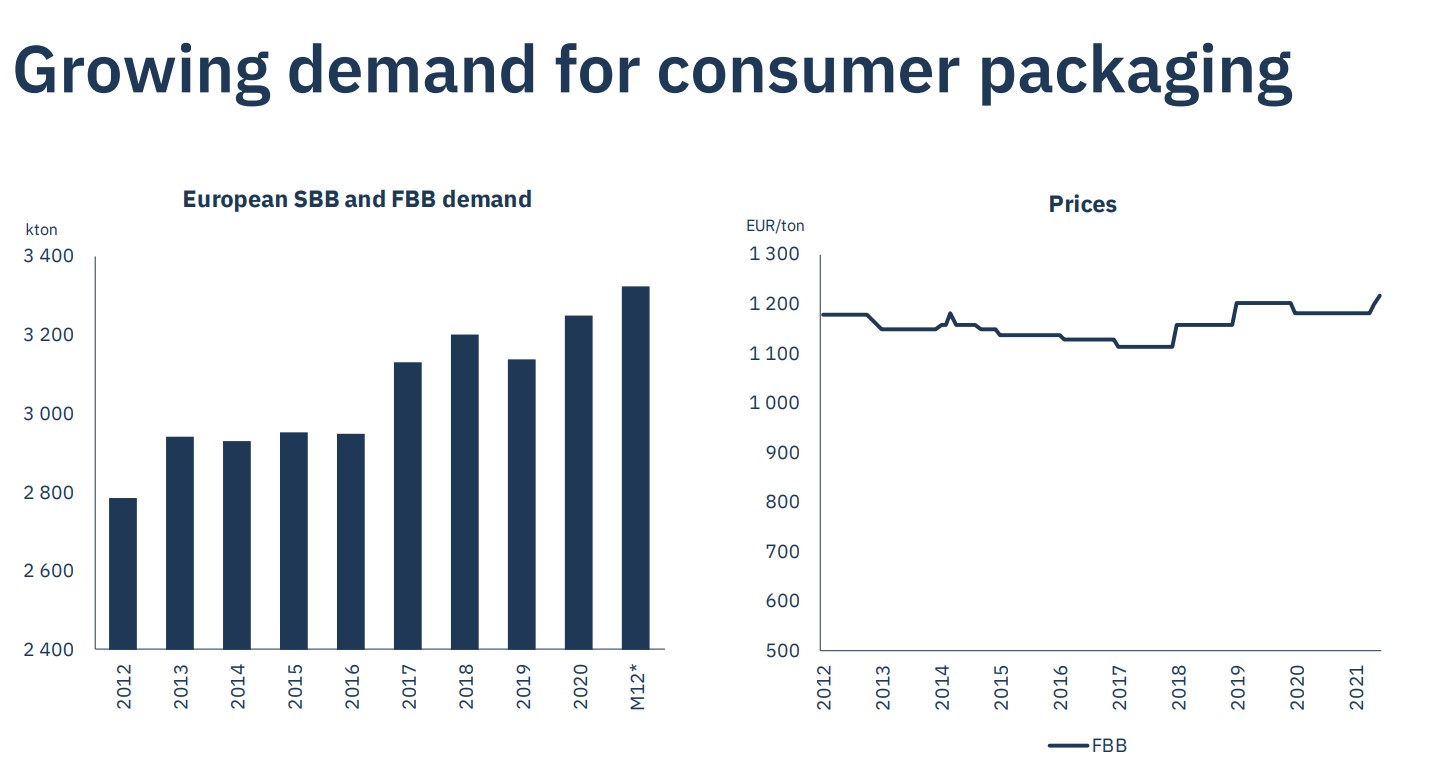
Vad vi däremot ser är att produkterna används mer och mer. Det här visade också bolaget i rapporten.
Holmen Energi
Energi-delen ska växa genom uppförande av vindkraft på deras egna mark. Under andra halvåret uppförs de 26 vindkraftverk i Blåbergsliden som ett normalt år väntas producera 440 GWh. Hur mycket 440 GWh är i relation till annat har jag inte den blekaste aning om.
Den här delen är väl den som luktar ESG allra mest och kanske den bidragande faktorn till kursutvecklingen. Alla bolag som rör i dessa gigantiska stolpar med propellrar (vindkraftverk) ska upp. Nästan lite likt IT-bubblan 2000 men då skulle alla bolag till himlen som rörde inom begreppet IT.
Holmen skog
Här har vi då kärnan i bolaget och Holmens stora skogsinnehav utgör basen i bolaget. Man har väl runt 1 miljon hektar skog och själva skogen är något högre värderat än SCAs då majoriteten ligger i södra Sverige.
Det här är en långsam process och man beräknar väl att ett svenskt barrträd tar 70 år på sig att växa. En inflationssäkrad men långsiktig utveckling. Skog är ingen raket direkt.
Slutsats
Holmen har mycket spännande framför sig och jag ser mycket tecken på att papp- trä- och kartongvaror kommer användas i allt högre utsträckning framöver. Samtidigt är det synd att värderingen skenat och att direktavkastningen idag är såpass låg.
Det blir väldigt spännande att se vilket utdelningsförslag som kommer i början på nästa år.
Jag köper inte mer i Holmen just nu men säljer heller inget
Vore helt klart intressant att höra om ni äger något inom Skog. Gärna utdelningsrelaterat 🙂
Somliga säger att Disney’s parker inte är det drivande hjulet i deras verksamhet och att pandemin hade begränsad effekt. Det är fel då upplevelse-delen i Disney svarar för 30% av EPS (Earnings per Share, vinst per aktie) och självklart blev pandemin förödande. Nu i Q3 2021 visar bolaget enorm styrka.
Disney – när kommer utdelningen?
En vanlig fråga jag får är när Disney kommer återinföra utdelning som man tidigare slopade helt i och med pandemin. Gårdagens rapport innehöll inga direkta utdelningsnyheter och som vanligt vill bolagen sällan prata om det negativa utan i stället lyfta positiva saker i sina rapporter.
Jag hittade detta som kan vara intressant:
And finally, in light of the ongoing recovery from the COVID-19 pandemic as well as our continued prioritization of investments that support our growth initiatives, the Board decided not to declare or pay a dividend for the first half of fiscal 2021. Longer term, we do anticipate that both, dividends and share repurchases will remain a part of our capital allocation strategy. However, for the time being, we don’t anticipate declaring a dividend or repurchasing shares until we return to a more normalized operating environment and our leverage is back to levels more consistent with a single A credit rating.
Sammanfattningsvis vill Disney vänta med att återinföra utdelningen tills smittspridningen avtagit och verksamheten stabiliserats.
Frågan är om Disney någonsin kommer dela ut igen? Självklart tror jag det men med tanke på hur stora investeringsmöjligheter man ser med Disney+ så är inget skrivet i sten. Kanske ser Disney mycket mer värde i att återinvestera allt i denna verksamhet.
Jag kan tycka att det är väldigt synd om Disney fokuserar mindre på utdelning och ännu mer på tillväxt. Det här är en solklar favorit i många barn-portföljer där ute och givetvis vill man lära och visa sina barn vad en aktieutdelning faktiskt är.
Disney+ överraskar
Antalet prenumeranter till Disney+ ökade med 8,7 miljoner och landade på 116 miljoner, vilket klart överskred förväntningarna på 112,8 miljoner.
Det många verkar prata om är dokumentären kring Beatles som kommer släppas vid Thanksgiving i sex episoder. Hypen kring denna är verkligen stor! Sedan berättar man om nya serier från Marvel, Star Wars och National Geographic.
Disney’s parker öppnas
Det fantastiska är att parkerna nu successivt kommit tillbaka till liv och för första gången sedan Covid-19 gick dessa med vinst. Enligt bolaget själva spårar bokningarna ur och man får bokningar långt långt över parkernas kapacitet. Inte undra på när alla suttit hemma såhär länge.
Till er som inte besökt parkerna i Orlando så kan jag varmt rekommendera detta. Men kom rejält mätt i magen då maten där inne är svindyr. Då pratar jag nivåer långt över Arlanda.
Kryssningsfartygen är väl det som fortfarande är problem för bolaget. Vad jag hört var det först i juli 2021 dessa fick vind i seglen (även om kryssningsfartyg inte har segel).
Summering
Disney presenterar en Q3 2021 som var långt över förväntan på många sätt och aktien belönades med +5% efter marknaden stängt och rapporten släppts. Detta var helt klart en rapport som du vill läsa ”om och om igen”. Fast det vill du inte då Disneys rapporter är fruktansvärda rent visuellt.
Ett bra tips för att se rörelser ”After-Hours” är denna sida
Samtidigt rankar jag Disney som ett dåligt utdelningsbolag. Inte nog med att man redan innan hade rätt dålig utdelningstillväxt och mycket låg direktavkastning. Nu med pandemin slopade man dessutom utdelningen helt och frågan är när den kommer tillbaka?
Disney får 2 av 5 KTM mynt som beskriver hur bra jag rankar utdelningsbolaget i fråga Det som talar för är givetvis Disney+ som varit en framgångssaga och som kan ligga till grund för rejäla utdelningshöjningar framöver.
Tittar vi bortom utdelning så är aktien i Disney fantastisk. De senaste 10 åren har du fått 20% i CAGR och även om mycket kommit de senaste åren så är nog resan för Disney och Disney+ långt ifrån avslutad.
Svolder totalavkastning har varit minst sagt stabil och imponerande under en väldigt lång tid. Det här är ett investmentbolag som i huvudsak investerar i svenska små- och medelstora företag med stor framgång. Svolder har ”enbart” gått att handla på Stockholmsbörsen sedan 1993 men de som hoppade på resan tidigt har verkligen fått se guld och gröna skogar.
Svolder totalavkastning
För att göra det så enkelt som möjligt har jag tagit fram en tabell som visar den årliga genomsnittliga totalavkastningen under olika tidsperioder
Tidsperiod
Årlig genomsnittlig totalavkastning
5 år
32,21%
10 år
31,32%
15 år
20.35%
sedan start*
17,20
*räknat sedan 1993
Hur har jag kommit fram till Svolder totalavkastning?
Bolaget presenterar på sin hemsida den totala procentuella avkastningen under 5, 10, 15 år. Då jag hellre vill veta vad den årliga avkastningen varit har jag använt min kalkylator för att ta fram rätt värden
Säga vad man vill men jag har ändå haft rätt bra nytta av denna då jag jämför bolagens avkastning för att hitta det bästa. Ni kan själva använda den här.
Hur bra är egentligen Svolders totalavkastningen?
Hos Avanza kan vi läsa följande::
Stockholmsbörsen har i snitt ökat med 9,99% per år mellan 2006-2020. Källa: OMXSGI
Om vi bara kikar på det här så framstår Svolder med sina 15,4% de senaste 15 åren som väldigt bra.
Svolders totalavkastning är väldigt vass jämfört med mycket annat, speciellt om vi kikar på de sista 10 åren vi ägare fått +30% årligen.
När det kommer till investeringar så finns det en gyllene regel som säger att ditt kapital fördubblas på 5 år om du har 15% i årlig avkastning. Svolder har lyckats generera +20% årligen de senaste 15 åren.
Tyvärr kommer du inte bli rik på utdelning då du investerar i Svolder då direktavkastningen är väldigt låg och har varit så länge. Om du inte i nuet är i behov av utdelningarna kan du med gott hjärta investera i Svolder för att senare någon dag byta ut till något som ger dig mer kassaflöde.
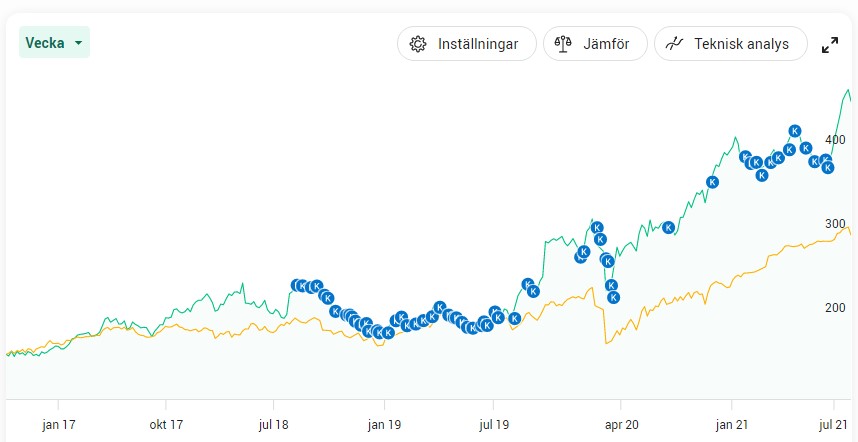
Svolder har vuxit rätt bra i min portfölj och jag passade på att köpa en hel del under corona. Det mest intressanta är att det till synes stora tappet som blev under covid-19 knappt syns om vi zoomar ut grafen några år.