Jag kan tycka att det är rätt roligt att kika på vad andra passat på att köpa. Speciellt då personer med mer insyn i bolagen. Här är de 10 största affärerna som gjorts av folk med mer insyn.
Bolag
Köpare
Antal aktier
Kurs
Värde (Mkr)
Transaktion
Förändring innehav
H&M
HM B
Stefan Persson & Familj
4 862 120
190,86
934,9
Förvärv
0,8%
Volvo
VOLV B
Industrivärden
3 000 000
204,05
613,7
Förvärv
68,5%
Sandvik
SAND
Industrivärden
2 000 000
216,56
432,8
Förvärv
1,2%
Sandvik
SAND
Lundbergföretagen AB
500 000
217,38
108,7
Förvärv
1,5%
Cloetta
CLA B
Aktiebolaget Malfors Promotor
970 000
27,87
27,0
Förvärv
1,2%
Profoto Holding
PRFO
Magnus Brännström
250 494
66,00
16,5
Förvärv
0,0%
Bergman & Beving
BERG B
Magnus Söderlind
100 000
155,70
15,6
Förvärv
99,3%
Formpipe Software
FPIP
Martin Bjäringer
325 000
30,50
9,9
Förvärv
8,6%
Gomero Group
GOMERO
Black&White Ventures AB
444 444
13,50
6,0
Förvärv
0,0%
Vestum
VESTUM
Anders Rosenqvist
125 000
47,50
5,9
Förvärv
1,2%
Mest köp har det alltså varit i H&M där familjen Persson köpt aktier i olika omgångar. En gång var det för 600 miljoner kr och en annan gång 300 miljoner kr. Skulle H&M komma upp till sin tidigare utdelningsnivå på 9,75 kr/aktie så skulle köpen i tabellen ovan motsvara 47 miljoner kr årligen. Tänk er den utdelningen 😀
Jag får själv gå tillbaka till 2020-10-30 för att se senaste avyttringen i H&M från en insiderperson. Då var det David Sävman, Head of Supply Chain, som sålde.
Sedan är det tyvärr så att det aldrig är ett köpläge när Persson med familj köper aktier. Snarare tvärt om. Innan man fick bättre ordning på bolaget så köptes det aktier hej vilt även om det var otroligt långt till botten. Det här är också ett bevis på att inte ens personer med bättre insyn kan förutse hur den breda marknaden kommer handla framöver.
Jag tror i alla fall att den värsta tiden för H&M är förbi och det ska bli intressant att se vart aktien står om 3 år.
Investmentbolaget Industrivärden som återfinns i min portfölj har köpt i både Volvo och Sandvik. Även Lundbergs och styrelseledamot för Sandvik Claes Boustedt har köpt rejält med aktier.
När jag besökte Malte (flitig skribent här på bloggen) för att fira miljonen var Sandvik faktiskt en spaning han hade. Den spaningen visade sig vara helt rätt.
Vad folk nu ser har jag ingen aning om då jag inte äger och inte följer Sandvik aktivt. Allt jag ser är en utplaning av aktiekursen men det säger ju absolut ingenting.
Cloetta ägde jag tidigare men sålde av för hyfsat länge sedan då jag helt enkelt inte kände att godisbolaget platsade i min utdelningsportfölj.
Är det någon gång det skulle vara intressant att ta in Cloetta så är det nu då bolaget presenterad en riktigt fin rapport för andra kvartalet. T.ex. meddelades att försäljning av lösviktsgodis ökat med hela 80% organiskt (alltså inte med hänsyn till att man utökat antal platser att sälja godiset på).
Huvudägaren Malfors Promotor har nu köpt en rejäl påse aktier och det var efter rapportreaktionen. Kanske är det värsta nu över?
Cloetta slopade faktiskt inte utdelningen helt under Corona och då man delar ut min optimala siffra i relation till vinsten (60-70%) så finns det god chans till mycket fin utdelningshöjning.
Nyligen höjde Morgan Stanley riktkursen på EQT från 317 kr till 393 kr/aktie. Däremot var det inte länge sedan som EQT var galet högt värderat enligt vissa källor.
EQT bör vara högt värderat
Du som följt mig ett tag vet att jag aldrig lägger någon vikt på riktkurser från andra större instanser. Dessa utgör ett oundvikligt brus i min vardag. Vad som är negativt är när det kommer höjda riktkurser i mina utdelningsaktier. Marknaden lägger stor vikt i höjda riktkurser och när aktiepriset stiger sjunker direktavkastningen.
Den höjda riktkursen på 393 kr är dessutom ett basscenario. I ett mer positivt scenario, med bl.a. större kommande fonder än i basscenariot, sätter man riktkursen på hela 488 kronor.
EQT är ett riskkapitalbolag och investerar löpande i spännande bolag med syftet att göra dessa bättre och mer framgångsrika. När man uppfyllt det lämnar man bolaget på egna fötter. Vi har däremot inget substansvärde att utgå från i EQT som i fallet med investmentbolag.
Du får helt enkelt lite på att EQT går in i bolag som kommer blomstra. För mig är det en omöjlighet att noga följa alla deras investeringar. Såg t.ex. nyss att man förvärvar Covonta som på något vis producerar el genom att förbränna sopor. Det skulle vara ett heltidsjobb för mig att analysera respektive bolag som EQT går in i.
Samtidigt är det här lite charmen med denna typ av bolag. Vi kikar på hur bra riskkapitalbolaget historik lyckats och hoppas att man kan fortsätta resan. Just EQT har lyckats galet bra med detta så självklart bör värderingen vara hög.
Så sent som i augusti förra året kunde vi läsa följande rubrik hos DI:
EQT värderas obegripligt högt
Där och då var det ABG Sundal Collier som satt sälj på EQT, från tidigare behåll, med en riktkurs på 135 kronor. Den riktkursen gick väldigt snabbt upp i rök.
Kanske kan det jämföras med när alla satte riktkurser på under hundringen för H&M men i stället gick kursen upp till 200.
Det är ofta när jag tittar i backspegeln som jag inser att riktkurser verkligen kan ställa till det för ditt långsiktiga tänk och därför bör vi undvika dessa enligt mig. Visst, går du in i ett bolag med tanken att marknaden felsatt priset och du har din egna riktkurs då du anser aktien vara rimligt värderad, ja då är det inget fel.
2021 delar EQT ut 2,4 kr per aktie. Hälften blev i juni och nästa hälft kommer i december. Det här är inget utdelningsbolag även om EQT skriver att målet med utdelningen är att ständigt höja den. Som det ser ut idag kommer jag behålla EQT i ca 5 år till innan jag växlar över till lite mer högutdelare.
Det blir då tidpunkten då jag drar mig ur mitt ordinarie arbete för att ägna mig åt egna projekt.
Ibland redovisar jag vilken rabatt/premie investmentbolagen handlas till. Oftast blir det här en bild av det förflutna då bolagen redovisar sitt substansvärde 4 gånger per år men kursen justeras varje dag. Nu får vi se hur mycket det skiljer.
Sist jag skrev om rabatt/premie så låg Industrivärden kring 0%. Varken rabatt eller premie med andra ord. Det innebär att du får samtliga underliggande bolag till samma pris jämfört med om du köpt dem vart för sig via börsen.
Idag rapporterade Industrivärden ett substansvärde på 311 kr per aktie. Kikar vi på vart kursen står idag så är det 317 kr. Det här innebär alltså en premie på 1,9%. Nu var aktiekursen för Industrivärden C* den sista dagen i Q2 313 kr, vilket blir en väldigt liten premie.
*Jag äger själv Industrivärden C i stället för A. Varför då? För att den är billigare men ger samma utdelning
Värt att nämna är väl att Industrivärden i snitt handlats till 10% rabatt de senaste 10 åren. Men som sagt står Industrivärden inte ensamma då de flesta investmentbolag handlas till en betydligt lägre rabatt än tidigare. Självklart är det här lite skrämmande men som du vet säljer jag aldrig aktier för att kursen ökat mycket på senare tid.
Industrivärden är det tråkigaste investmentbolaget jag vet om. Kanske är det därför bolaget inte har lika stor vikt i min portfölj som övriga investmentbolag. En fördel med Industrivärden är den låga förvaltningskostnaden, men den spöar ändå inte Latour.
De senaste 5 åren har däremot Industrivärden presterat 21,84% årligen i snitt (totalavkastning). Det är väldigt fint men många har presterat ännu bättre eller åtminstone lika bra:
Investor: 26,82% årligen
Latour: 31,62% årligen
Lundbergföretagen: 19,14% årligen
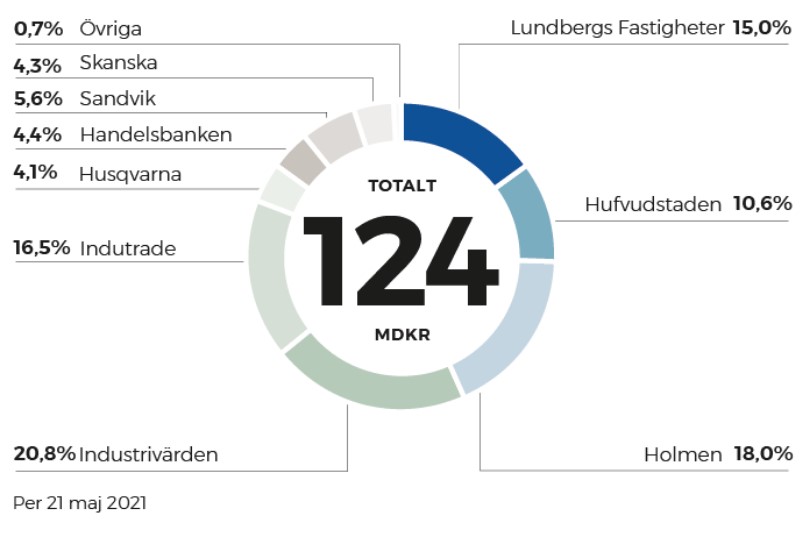
En tanke jag haft är att byta Industrivärden mot Lundbergs då deras portfölj faktiskt inkluderar Industrivärden. Haken har varit att Lundbergs består av fastigheter och som du kanske vet är detta största delen av min portfölj idag.
Bolagen du får via Lundbergföretagen
Ytterligare ett alternativ idag är faktiskt Ratos. Rata Ratos har varit ett känt begrepp länge men nu verkar det som man fått vind i seglen igen. Roligt för alla som hållit sig kvar kan jag tycka!
När Jonas tog över VD rollen 2017 sa han väl att det skulle ta ca 5 år att få allt på banan igen? Nu är vi där och vi kan faktiskt se att trenden börjar vända. Om kursen är låg och Ratos procentuellt kan öka sitt substansvärde mycket, ja då vet vi vad som borde hända med kursen
Jag var faktiskt inne och doppade tån i Ratos där i början på min resa men jag visste inte vad jag investerade i så jag sålde 😀 Den investeringen hade däremot varit plus idag. Troligtvis är det bättre att köpa Ratos idag än när jag köpte.
Diös rapporterade för sitt andra kvartal idag och med dessa siffror tycker jag vi tydligt kan se att oron kring fastighetsbranschen varit något överdriven. Fortsätter man såhär finns det goda chanser till utdelningshöjning nästa år.
Förra året (2020) presenterade Diös ett förvaltningsresultat per aktie på 7,13 kr för helåret. Av dessa delar man ut 3,3 kr och det motsvarar då 46% av totalen. Diös utdelningspolicy är för övrigt att försöka dela ut 50% av resultatet. Att dela ut 50% kännetecknar också svenska fastighetsbolag väldigt väl.
Idag presenterade bolaget ett förvaltningsresultat på 2,15 kr/aktie för Q2 i sin helhet. Det här är bättre än innan och under pandemin
Q22021: 2,15 kr/aktie
Q22020: 1,71 kr/aktie
Q22019: 1,91 kr/aktie
”Flertalet lönsamma affärer och en stark underliggande marknad har drivit en positiv värdeutveckling och visar på goda utsikter framåt.”, skriver VD Knut Rost i VD orden
Som du säkert vet verkar Diös i Sveriges nordliga delar och fokuserar på s.k. 15-minutersstäder. Det innebär att man fokuserar på städer där du kan gå, cykla eller ta bilen till jobbet inom 15 minuter. Detsamma gäller om du exempelvis ska handla, gå på café eller restaurang samt ta barnen till skolan.
Kikar vi på beståndet är det kanske inte så smickrande ur en post-Corona synvinkel då det mest är kontor:
Jag gillar Knuts ärlighet då han sagt att det var en oerhört tung period april/maj 2020 när allt brakade samman. Han berättar att han sov dåligt och gick ett extra varv runt kvarteret innan han gick in på jobbet. Ärlighet hos en VD är något som jag börjat värdesätta mer och mer. Kanske var det just Saltängen Property Invest som lärde mig den läxan.
Knut Rost, VD Diös
Corona-Kraschen på börsen började 20:e februari och slutade 16:e mars. Stockholmsbörsen var ner drygt 33% under 18 börsdagar. Även om 18 dagar låter som en väldigt kort period så tog det här hårt på mitt investeringspsyke. Jag kan säga att det var både en och två gånger jag tvivlade då jag såg andra som hållit på längre än jag sälja när det såg som jävligast ut.
För mig blev det däremot inget sälj i Diös och inget sälj i övrigt heller. Idag är jag glad att jag har kvar Diös och ser mer glad min fram emot nästa utdelningshöjning.
Idag inkasserar portföljen över 2000 kr årligen från Diös. Just nu handlas Diös till en direktavkastning på 3,6% räknat på förra årets utdelning.
Såhär har utdelningen utvecklats genom åren. Då väntar jag fortfarande på den andra utdelningen 2021 nu när Diös delat upp utdelningen i 2 tillfällen per år.
Ytterligare en positiv sak är att ordförande Bob Persson representerar största ägaren med Persson Invest (Östersundsbaserat familjeföretag).
Ingen har missat nyheten kring Coops kasssahaveri under helgen. Denna har koppling mot fredagens attack mot det amerikanska mjukvaruföretaget Kaseya och är ett tecken på att inget bolag kan vara säkert.
Skulle det här hända något av mina bolag i portföljen så hade det varit guld värt. Oftast överreagerar Mr Market alldeles för mycket och då kan det uppstå fantastiska lägen.
Det här är i alla fall inte första gången något liknande skett. I slutet av juni blev Bauhause offer av ett it-haveri som lamslog bolaget under en tid. Nu var det alltså Coops tur men även Ica-ägda hjärtat har haft problem.
Enligt Aftonbladet bekräftar nu Visma Esscom, en av leverantörerna till Coops kassasystem, att problemen beror på den globala cyberattacken mot Kaseya. Visma Essco stängde ned alla Kaseyas tjänster på fredagskvällen och jobbar för att få igång systemen.
Även om många Coop butiker öppnat under söndagen så håller ett stort antal fortfarande stängt. De butiker som har öppet verkar dessutom ha begränsat antal kassor.
Samtidigt glad
Givetvis är det här i det stora hela tråkigt men som många vet är jag en stor motståndare till Coops butiker. Jag har helt enkelt haft alldeles för många negativa upplevelser och går numer bara in dit för att plocka deras lock-erbjudanden som exempelvis pizzakit för 10 kr.
Jag och fru KTM åkte faktiskt in till Willys för att handla lite senare igår kväll. (ja vi har börjat gå in i butiker igen. Då vi är vaccinerade och bär munskydd känns det ändå rätt lugnt bara man håller avstånd).
Väl där var kassaköerna fyllda mycket mer än brukligt. En ur personalen blev rejält utskälld av en kvinnlig kassörska då han inte haft sin telefon på sig och därigenom missat notifieringen om att hjälp behövts i kassorna.
”Det kommer se ut såhär hela kvällen! Coop har stängt ikväll”, röt hon.
Willys försäljning lär ha stigit fint under kvällen då det i regel brukar vara rätt lugnt på lördagar efter kl 17. På samma sätt blev jag rätt oroad hur personal beter sig mot varandra på Willys. Vill ens någon stanna kvar i en sådan atmosfär? Bli utskälld framför kunder är nog aldrig roligt.
Yoghurten var ett annat exempel på när Willys betett sig eländigt, men i övrigt har jag inte så mycket att klaga på.
Imorgon är det en ny börsdag och då blir det mest troligt att köpa lite mer IBM
Sist jag skrev om H&M var jag rätt positiv med tanke på allt annat de nu verkar göra mer än att sälja t-shirts och jeans. Idag släppte H&M sin rapport för det andra kvartalet för bolagets brutna räkenskapsår*. Nu lämnar H&M en intressant notis om utdelningen 2021.
*H&M:s räkenskapsår löper från 1 december till 30 november.
Enbart 95 av H&M:s butiker är idag stängda. Det är helt klart positivt med tanke på att man i ett skede hade 4000 av 5000 butiker stängda.
Med det sagt så ska vi också komma ihåg att man vid ingången till kvartalet hade 1300 butiker stängda. Självklart påverkar detta negativt och många jämför siffrorna mot 2019, varpå aktien kanske är ner idag? Vad vet jag…
H&M slog analytikernas förväntningar med ett rörelseresultat (EBIT) på 3 852 miljoner kronor. Analytikernas förväntan låg på 3 642. Samma kvartal förra året landade denna siffra på -6 188 miljoner kr.
Det som är fint är att online fortsätter tåga på och man ökade denna med 40% mätt i lokal valuta. Ytterligare fint är att H&M:s likvida medel nu uppgår till 23 434 miljoner kr. Det är en ökning från 12 705 miljoner kr vid samma tid 2020. Skulderna (räntebärande) minskade också till 10 635 miljoner kr från 24 623.
H&M utdelning 2021
Idag fick vi även positiva nyheter om en eventuell utdelning till hösten:
”Bolagets finansiella ställning är fortsatt stark och styrelsens bedömning är att det kommer att finnas mycket goda utsikter för en kontantutdelning under hösten 2021.”
I förra rapporten (för kvartal ett) kunde vi läsa att utsikterna enbart var goda, men nu är de alltså mycket goda 😛
Jag skulle bli väldigt förvånad om H&M inte delar ut en enda krona nu när man sagt att förutsättningarna är mycket goda.
Även om Castellum idag har en lägre direktavkastning än deras snitt så är detta en attraktiv investering även nu 2021. Jag tyckte att aktien var högt värderad redan när jag köpte med tanke på att jag där och då enbart tittade på aktiekursens utveckling, dum som jag var. Idag är jag glad att jag fortsatt köpa.
Castellum och Entra
Under slutet av 2020 och fram mot våren 2021 var Castellum och SBB i en s.k. budstrid kring fastighetsbolaget Entra.
Där och då verkade SBB vara riktigt positiva till att Entra skulle ingå i portföljen
”Tillsammans skulle vi bli starkare och även bättre positionerade att erbjuda flexibla och konkurrenskraftiga möjligheter för våra hyresgäster och våra anställda kommer kunna hitta intressanta jobbmöjligheter i en större och mer diversifierad koncern. Vi skulle bli väldigt glada över en sammanslagning med Entra och vi är övertygade om att det sammanslagna bolaget skulle ha en mycket spännande framtid”, sa VD Ilija Batljan.
Nu idag fick vi dock höra en helt annan historia från Ilija som förvånar mig lite:
”Med denna försäljning sätter vi punkt för SBB:s intresse för Entra och jag får konstatera att utfallet inte blev vad vi först hade tänkt oss. ”
Jag är i alla fall väldigt glad att Castellum nu förvärvar ytterligare 8,2% av aktierna i Entra. I runda slängar fördubblar Castellum sitt innehav efter förvärvet. Det här är bra för Castellum som strävar efter att vara en ledande fastighetsägare i hela norden.
62% mer utdelning
När jag började investera i Castellum år 2016 så var utdelningen 4,25 kr och idag har den vuxit till 6,9 kr.
Då jag ännu inte sålt något i Castellum innebär det att aktierna som jag köpte back in the days levererar mycket högre utdelning idag. Det är en spännande tanke som du kan ställa dig själv som utdelningsinvesterare.
Jag tror att förvärvet av Entra kommer gynna Castellums förvaltningsresultat positivt och då lär vi se ytterligare utdelningshöjningar. Höjer Castellum utdelningen nästa år så har man gjort det 24 år i rad. Levererar man 25 år med höjd utdelning så blir man Sveriges första utdelningsaristokrat. En titel som jag tror man vill sträva mot.
Svolder rapporterade idag för sitt tredje kvartalet. Premien i slutet på det kvartalet låg på maffiga 15,8%. Det betyder att du får betala mycket mer för de underliggande bolagen om du köper dem via Svolder i stället för vart och ett enskilt. Samtidigt presenterade Svolder en bild som verkligen visar kvalité.
Elos Medtech
I veckan fick vi reda på en rätt stor nyhet om kring Svolder. Amerikanska riskkapitalbolaget TA Associates har lagt ett bud på ett av bolagen som återfinns i deras portfölj, nämligen Elos Medtech. Budet var 8% högre än rådande kurs och troligtvis kommer affären gå igenom.
Elos har haft en fantastisk resa under ett års tid och kursen har stigit med över 200%. Svolders VD Ulf Hedlundh verkar nöjd med beskedet i alla fall. Det är väl huvudsaken:
”Vi tror helt enkelt att det här är bra för bolaget, och att köparen är en aktör som kan fortsätta att driva Elos utveckling framför allt internationellt. Där har TA Associates både kontakterna och kapaciteten”
ULF HEDLUNDH, VD Svolder
Faktum är att Svolder har/har haft en stor samling intressanta bolag branschen medtech bara är ett exempel. Själv har jag varken tid eller ork att sätta mig in i småbolagen utan har fullt upp med att avgöra de bästa utdelningsbolagen. Därav äger jag Svolder så de i sin tur får plocka ut dessa åt mig.
Topp 3
I dagens rapport visade Svolder en bild som var mycket intressant. Den visar investmentbolagen i Sverige och hur pass bra man lyckats öka sitt substansvärde.
Även om substansvärdet inte ska jämföras direkt med aktiekursen så vore det konstigt ifall ett investmentbolag år för år höjer substansvärdet men aktiekursen står still. Det kan jämföras med ett ”vanligt bolag” som ökar sin vinst 10% årligen under 5 år. Att aktiekursen står stilla känns osannolikt.
Har Svolder eller Latour presterat bäst?
Det beror givetvis på vilken tidsperiod vi kikar på men tar vi de senaste 15 åren har Latour faktiskt gått bättre med 2 procentenheter. 19.75% mot 21,9% årligen.
Med det sagt är premien i Latour väldigt mycket högre än i Svolder idag.
Köpa ytterligare?
Tyvärr måste jag säga att det tar emot lite att köpa Svolder idag, fast främsta anledningen är nog att bolaget redan väger tungt i portföljen. Är du sugen på Svolder så är det bättre att köpa lite nu och sedan köpa kontinuerligt under lång tid och gärna öka extra om/när kursen faller.
Även om bilden ovan ser avskräckande ut så ska vi komma ihåg hur lurad vi kan bli av detta. Det skrev jag om när jag resonerade kring att Plocka hem vinst
Vad jag i alla fall vet är att jag absolut inte säljer en enda aktie i Svolder. Det har aldrig slutat lyckligt för mig åtminstone 😛