Swedish Match är ett av mina nyare innehav i portföljen. Här vill jag visa Swedish Match totalavkastning och hur aktieåterköp kan ha en riktigt fin bidragande effekt.
2021
Idag den 27:e oktober köpte jag faktiskt lite mer i Swedish Match då de dippade efter rapporten. Än så länge är detta en lättviktare i portföljen då jag nyligen börjar köpa aktier. Planen är att Swedish Match ska ligga långt ner i mina topp 10 aktier åtminstone.
Swedish Match
”Fint som snus” är ett gammalt talesätt som också passar väldigt väl in på Swedish Match. Det här är ett intressant bolag rent utdelningsmässigt som jag lagt inom kategorin Utdelningshöjare.
Det här är då bolag som jag tror kommer kunna höja utdelningen väldigt mycket framöver men där direktavkastningen är relativt låg. Tyvärr kommer du aldrig kunna räkna med hög direktavkastning och hög utdelningstillväxt, även om det finns ett mellanting givetvis.
Swedish Match har kanske de lojalaste kunderna på Stockholmsbörsen. De har dessutom låga investeringsbehov och dessa två gör Swedish Match rätt unikt.
Man säger också att Swedish Match är ett konjunkturokänsligt bolag. Jag antar helt enkelt att kunderna väljer att ta bort andra kostnader före snuset när man blir arbetslös. Troligtvis kanske man klipper biobesöken före sin snusdosa men vad vet jag…
Bolaget har totalt tre segment:
Tobaksprodukter
Rökfria produkter
Tändprodukter
Rökfria Produkter stod för 72% av rörelseresultatet under 2020, Tobaksprodukter för 25% och Tändprodukter endast 3%. Tobaksprodukter består av försäljning av till exempel cigarrer med stort fokus mot den amerikanska marknaden. Rökfria produkter är främst snus och på senare tid också Zyn som har kommit att bli en viktig del av bolaget.
Swedish Match totalavkastning
Via Swedish Match investerarsida kan vi få fram följande information:
3 år: 93%
5 år: 222%
10 år: 441%
20 år: 2719%
Det här säger kanske inte så mycket så vi får fortsätta läsa nästa kapitel.
Swedish Match CAGR
Det här är kanske det mest intressanta måttet att titta på. Vet du hur pass mycket en aktie gått totalt under t.ex. 10 år så kan du beräkna CAGR. Compound Annual Growth Rate. Detta visar hur stor totalavkastningen varit per år.
Oftast kan man få en bättre bild av att kika på CAGR än den totala avkastningen över ett visst antal år. Stockholmsbörsen har i snitt ökat med 9,99% per år mellan 2006-2020 inklusive återinvesterad utdelning. Det kan vara bra att tänka på för att ha något att jämföra med.
En bidragande faktor till att Swedish Match kunnat prestera såhär bra är p.g.a. deras aktieåterköp. Jag skulle säga att Swedish Match är konungen i Sverige när det kommer till att köpa tillbaka sina egna aktier från den öppna marknaden. De är i alla fall bäst på att kommunicera detta med oss.
De senaste åren har man exempelvis fokuserat på att köpa tillbaka mer aktier än vad man ger i utdelning.
Jämför Swedish Match totalavkastning
Slutligen skulle jag vilja visa detta jämfört med några andra innehav i min portfölj
Intrum: 16% årligen i 15 år
Axfood:15% årligen de senaste 15 åren
JM:15,01% de sista 15 åren
Johnson & Johnson:15,16% per år de senaste 30 åren
Varför investerar du i Swedish Match – det är omoraliskt
Det här har jag nog hört 100 gånger skulle jag gissa 🙂
Såhär ligger det till. Jag är ute efter att hitta de bästa utdelningsbolagen och bli ekonomiskt fri via dessa. Att läsa på om etik och moral och väva in detta i min analys lägger jag inte mycket tid på alls. Sedan kanske det är så att jag inte direkt väljer att först fokusera på den här typen av bolag när jag läser analyser etc.
Här vill jag återgå till ett inlägg som Krösus Sork skrev tillbaka i 2018. Det är rätt fantastiskt i sin helhet:
Rapporterna fortsätter flöda in och nyligen kom skogsbolaget Holmen med sina siffrorna för sitt tredje kvartal. Rapporten var helt okej men det är bara att konstatera – Holmens aktiekurs har tyvärr seglat förbi utdelningshöjningarna. Den direktavkastning som vi en gång såg ser vi inte längre.
På senare tid har aktiekursen i och för sig gått ner en del och jag har köpt i nedgången. Det här är lite av en perfekt nedgång då vi ser den i skogsbranschen generellt. Exempelvis har Stora Enso också haft det tufft rent kursmässigt. .
Holmen presenterade ett ojusterade resultatet på 978 miljoner kr under det tredje kvartalet. Det här ska vara det högsta någonsin – trots underhållsstoppen. Det underhållsstopp man pratar är då vid Iggesunds Bruk som påverkade resultatet med -140 miljoner kr.
Tyvärr har väl Holmen svept med in i ESG hysterin också. Man uppför nu vindkraftverk som kommer öka den förnybara energiproduktion med 35%. Det här med vindkraften tog investerarna fäste i när allt annat inom miljötänk gick upp.
Rörelseresultatet har i alla fall stigit från 9,1 kr per aktie de första 3 kvartalen 2020 till 13,2 nu år 2021. Det här kan ligga till grund för fina utdelningshöjningar nästa år. Det ska bli spännande att se vad man föreslår för utdelning, något vi får se i början på nästa år.
Självklart är Holmen ett intressant utdelningsbolag fortfarande och mitt topp-pick inom skog. Allt jag menar är att du får betydligt mindre att återinvestera nu än 2017 när jag var van vid 4% direktavkastning i bolaget.
Jag brukar ibland orda om att det tar lång tid rent utdelningsmässigt för ett bolag med hög utdelningstillväxt och låg direktavkastning att komma ikapp ett bolag med hög direktavkastning.
EQT kommer jag nog aldrig förstå till 100%. Inte enbart för att det är knepigt att värdera utan även för alla deras fonder till höger och vänster. Det man får göra som investerare i EQT är att investera med tron att bolaget kan skapa värde via sina egna investeringar. Men även de allra bästa gör misstag.
Den stora snackisen var när personer med stor insyn i bolaget sålde rejäla mängder EQT aktier. Detta gjorde man till kursen 370 kr. Den här affären på 23 miljarder fick marknaden att skaka av förståeliga skäl då många tar stort fäste vid insynshandel.
Idag står kursen i 417 kr och det här kan då jämföras med 370 kr/aktie som topparna sålde på. Det här är återigen ett bevis på att även insynspersoner inte heller har den blekaste aning om hur marknaden kommer avgöra priset på en aktie framöver.
EQT är en av få IPO: er jag varit med i. Det är dessutom den enda IPO:n där jag fortsatt behålla aktierna efter noteringen och även köpt mer. Jag har faktiskt satt upp en regel där jag enbart tecknar mig för max 1 IPO per år. Anledningen är att jag mer ser det som en gissningslek om du har intentionen att sälja direkt på morgonen efter noteringen. Våra senaste IPO:er i bland annat Truecaller är väl exempel på detta. I år såg jag till att Teckna mig för Cint IPO.
Vad jag tar med mig från snacket om EQT och deras rapport igår är hur svårt det är att inte sälja aktier för tidigt. Jag har misslyckats med detta flera gånger så jag har lärt mig den hårda vägen.
Det jag tänker på är när EQT sålde merparten av sin andel i Autostore, som är ett robotlagerbolag, på betydligt lägre nivåer än dagens. I en intervju säger Christian Sinding (VD) följande:
”Jag citerar vår rådgivare Massimo Rossi: det är bättre att sälja och gråta än att inte sälja och gråta. Det vi menar är att det är en av våra bästa investeringar någonsin, och att det fortsätter att gå ännu bättre senare får vi leva med”
En aktie som går bra fortsätter i regel att gå bra. Tanken med min investering i EQT är att jag ska behålla den tills jag börjar leva på utdelningar och då byter över till mer stabila högutdelare.
Trenden på fastighetsmarknaden de senaste åren har varit rätt solklar – de stora vill bli ännu större. Just nu händer det en hel del saker i Castellum och frågan jag ställer mig är om vi får behålla denna fantastiska utdelare så att vi får Sveriges första utdelningsaristokrat. Kikar vi i dagens rapport så ser det tufft ut…
Idag rapporterade Castellum sina siffror för det tredje kvartalet.
Castellum checkar en rad punkter på min lista om vad som utgör ett bra utdelningsbolag:
Höjt utdelningen 23 år i rad
Direktavkastning över 3% (räknat på årets utdelning)
11,4% av genomsnittlig årlig utdelningshöjning de senaste 23 åren
Belåningsgrad en bra bit under 50% (justerat för Entra affären)
Utdelningsandel på enbart 55% räknat på förra årets förvaltningsresultat, alltså det som delas ut i år
Om du fortfarande klagar kan jag säga att du fått 16,7% i genomsnittlig årlig totalavkastning de senaste 20 åren. Om du ägt Castellum i +20 år så får du gärna skriva en rad i kommentarsfältet och skicka din autograf till mig 😃
Castellum utdelningshistorik 2021
Förvaltningsresultatet skakar
Det jag tar med mig från rapporten är att förvaltningsresultatet kom in lägre än väntat. Det här nyckeltalet är specifikt för fastighetsbranschen och ligger till grund för utdelningen. Här tar vi t.ex. inte med värdeförändringar och skatter då du inte kommer få mer i utdelning även om en fastighet i Castellum värderas högre.
Såhär skriver man själva:
Det är också förvaltningsresultatet som utgör basen i vad
som årligen ska delas ut till aktieägarna – minst 50 % av förvaltningsresultatet.
Vad som är lite skrämmande är när vi jämför hur det såg ut i Q3 förra året jämfört med Q3 i år, alltså 2021.
Förra året Q3 2020
Fina och stigande staplar som generellt uppfyller Castellums mål om 10% årligen
Q3 2020
I år, Q3 2021
Notera de sista kvartalen
Q3 2021
Jag har inte lusläst rapporten men hittar inget direkt i VD orden om just detta och inte heller i övrigt. Nu när Henrik Saxborn ersätts så kanske VD orden inte kommer hålla lika hög kvalité som innan. Dagens VD ord var från tillförordnad VD Jacob Mörndal men vi kommer troligtvis få läsa ord från Kungsledens VD Biljana Pehrsson om nu hon tar över.
Efter den planerade sammanslagning av Castellum och Kungsleden är
avsikten att utse Kungsledens nuvarande vd Biljana Pehrsson
till verkställande direktör för Castellum.
Om du däremot går till detta klipp i DiTV och spolar fram till 3:00 så får du svaret. I korta drag ser vi inte full effekt från Entra affären och som du känner till har Castellum sålt bostäder till Oscar Properties under kvartalet. Det här har då rubbat resultatet något.
Rutger meddelar att vi kommer se full effekt av affären nästa kvartal.
Castellum blir tack vare affären med Entra ett ännu mer nordiskt bolag. Vi får helt enkelt lita på att vi kommer se full effekt nästa kvartal så att vi även får en utdelningshöjning nästa år. Det här får bli lite av en cliffhanger.
Idag släppte Investor sin rapport för det tredje kvartalet 2021. Det här är en av få bolag som inte släpper sin rapport på morgonen utan vid lunchtid i stället. Jag har aldrig förstått varför vissa enstaka bolag gör så… Kanske har det nu blivit dags att byta Investor A mot Investor B.
Investor tappade 1:a platsen
Dagen till ära tappade faktiskt Investor sin förstaplats i portföljen. Svolders fina uppgång den sista veckan blev helt enkelt för mycket och nu är detta investmentbolag störst när vi kikar på marknadsvärde. Jag vet inte hur länge Investor suttit på 1:a platsen men det känns som ett par år i alla fall.
2:a kommer Investor och 3:a EQT (som du också får en del av via Investor).
Investor rapporterade idag ett substansvärde på 223 kr. Kursen står i 195,18 så det blir en rabatt på 12,5%
”En aktie alla ska ha”
Investors huvudkontor vid Blasieholmstorg i Stockholm
Det här citatet kommer då från Swedbanks aktiestrateg Robert Oldstrand i en artikel som jag läste igår.
Argumentet till varför Swedbank sätter köp på Investor handlar om deras potential att kunna förvärva. Man bör värdera Patricia Industries (deras onoterade bolag) klart högre med tanke på att Investor nu säljer sin del i Sobi och att nya förvärv kommer kunna göras.
”Vi ser hög aktivitet i den onoterade portföljen. Man har nettokassa efter Sobi-försäljningen och det finns utrymme att förvärva”, säger Robert Oldstrand.
Det ska hursomhelst bli spännande att se vilka förvärv Investor kan komma att göra framöver.
När någon skriver att det är ”en aktie alla ska ha” så ringer givetvis lite varningsklockor.
Det fanns en tid då Ratos var en aktie alla skulle äga. Så även Ericsson. Tiderna har förändrats och nu tycker väl många att det finns bättre alternativ än både Ratos och Ericsson.
Från år 2000 – 2011 hade Ratos en totalavkastning på inte mindre än 22,7% årligen. Ända sedan dess har aktien tappat tillit.
Men nu ska jag inte göra dog orolig. Investors verksamhet skiljer sig bra mycket från Ratos även om båda är investmentbolag. Aktieägare hos Investor har haft en betydligt tryggare resa under alla år.
Värt att byta Investor A mot Investor B?
Jag väljer A- eller B-aktie beroende på pris. Är B billigare så köper jag den och vice versa. Jag har just nu Investor A men B är billigare. Är det då värt att byta?
*aktiekurser från när jag skrev det här inlägget
Kurs Investor B
195,18 kr
Kurs Investor A
196,18 kr
Antal Investor A jag äger
527 st
Summa jag erhåller om jag säljer alla mina Investor A:
Dessutom får jag även 67,7 kr över (använt modulus operatorn) men dessa äts väl då upp av courtaget när jag köper tillbaka.
Gör jag affären kommer jag få ytterligare 2 aktier som ger samma utdelning som A aktierna. Rent teoretiskt tjänar jag på att byta. Sedan är väl frågan om jag orkar byta courtage klass hit och dit för detta. Vi får se 😅
Byter du courtageklass hos Avanza och gör en affär så måste du vänta till nästa dag innan du kan byta tillbaka.
Industrivärden var idag först ut med sin rapport för kvartal 3. Nästa vecka kommer riktigt spännande rapporter där jag ser mest fram emot Castellum, Atlas Copco och Intrum. Rapporten från Industrivärden var en besvikelse för många men faktum är att det gått tungt för flertalet investmentbolag.
Man är ändå ärliga och säger i andra stycket att totalavkastningen för de första 9 månaderna uppgick till 5%, medan Stockholmsbörsen inklusive återinvesterad utdelning stigit med 24%. 19 procentenheters skillnad med andra ord…
I VD-orden nämner man inte utklassningen något, vilket jag tycker är synd. Det närmaste vi kommer är att Helena Stjernholm pratar om utmaningarna som fortfarande pågår: ökade fraktkostnader, halvledarbrist, arbetskraftbrist inom vissa områden. Väldigt tråkigt VD ord som jag nyligen skummade igenom.
Industrivärdens VD Helena Stjernholm äger 75 600 aktier i Industrivärden
Nuvarande rabatt i Industrivärden
Samtidigt som aktiekursen stigit med 5% så har substansvärdet ökat med 8%. Snäppet mer alltså. Den 30:e september uppgick substansvärdet till 295 kr per aktie.
Kursen idag ligger på 267 kr (Industrivärden C). Det ger oss en rabatt på 9,5%. De senaste 3 åren har snittet varit ungefär 8% rabatt, och de senaste 5 åren ca 9%.
Det här ger oss en fin rabatt idag men att Industrivärden handlas till rabatt är en förutsättning enligt mig. Som ägare i Industrivärden får du en rätt tråkig blandning av mycket välkända bolag. Och det är allt.
Om du så lättsamt kan handla de aktier som ingår i Industrivärden (kopiera) så känns det dumt att betala extra för dessa, d.v.s. premie, genom ett ägande i Industrivärden. Ett argument till varför det borde vara rabatt i många investmentbolag är ju för att du får en påse med många bolag och inte kan välja.
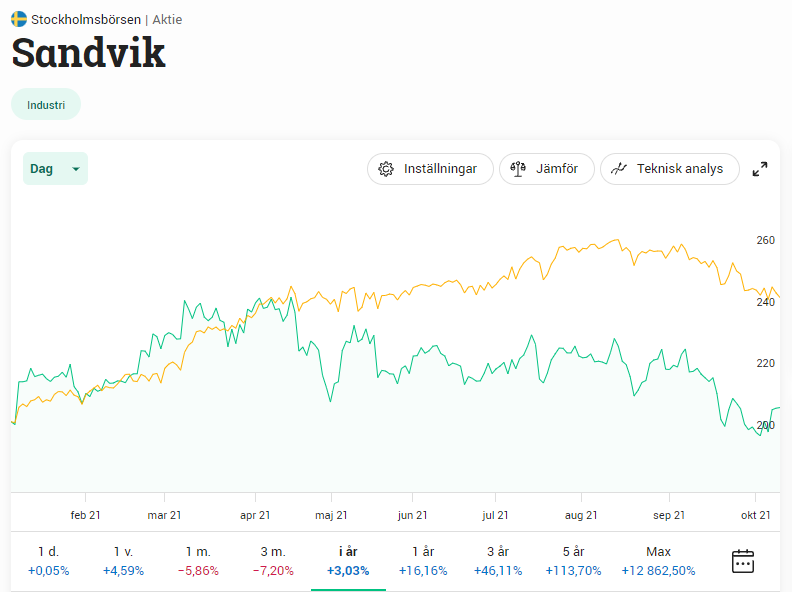
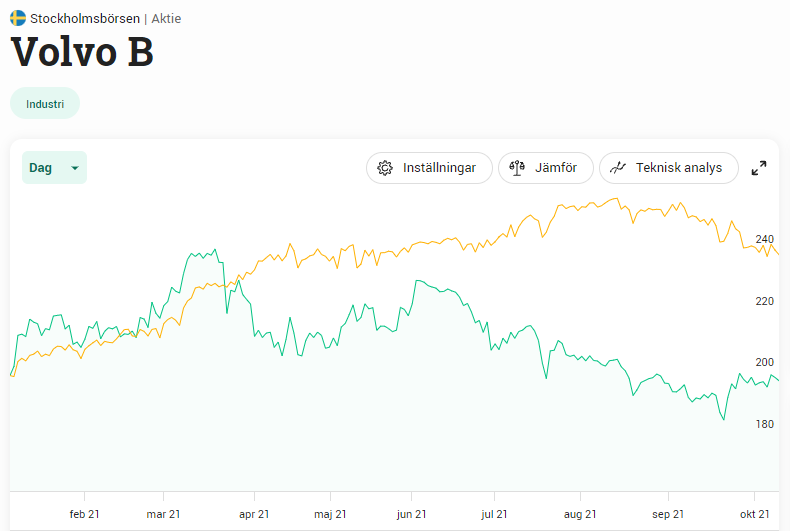
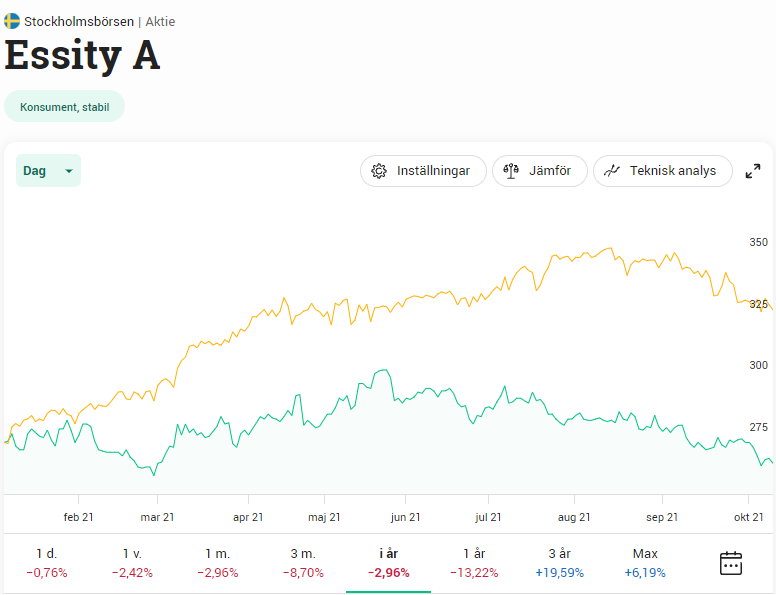
Enbart Handelsbanken bland deras topp 5 har slagit OMXS30
Utveckling av Sandviks aktiekurs det senaste året jämfört mot OMXS30
Utveckling av Volvos aktiekurs det senaste året jämfört mot OMXS30
Utveckling av Essitys aktiekurs det senaste året jämfört mot OMXS30
Många investmentbolag har gått illa
Då har jag pratat negativt om Industrivärden men kollar vi i ett bredare perspektiv så har många investmentbolag de senaste 3 månaderna underpresterat:
Investor -8,78%
Kinnevik –12,58%
Lundbergsföretagen -16,3%
Återigen vill jag trycka på den dubbla negativa effekten som blir med investmentbolag vid börsnedgång. Det här är inget ovanligt. Läs mer här.
Men när det kommer till helåret 2021 har nog Industrivärden ändå gått sämst 🙄
Vad gör Industrivärden med sina extra Industrivärden?
Vad som kanske var mest intressant med rapporten är ifall vi fått någon ny info om hur Industrivärden kommer göra när man får ytterligare av sina egna aktier tillgodo. Som du minns så har Handelsbanken valt att dela ut Industrivärden och här har vi ju ett korsägande. Tyvärr gav dagens rapport ingen direkt info kan jag tycka:
Vi utvärderar olika alternativ vid ett eventuellt mottagande av
egna aktier och kommer att kommunicera styrelsens
beslut när det fattats.
Antal ägare (Avanza) i Omega Healthcare Investors har stigit från 500 till över 2 500 på bara några år. Kanske är jag en anledning till att fler lockats till bolaget då jag skrivit mycket om denna REIT. När väl kursen faller är det min uppgift att ge lite rätsida på situationen och hur jag tänker.
För ovanlighetens skull har jag nu börjat göra lite annorlunda här på bloggen.
Jag skriver om en hel del utdelningsbolag och återkommer till dessa rätt ofta. Problemet är att ni som läser inte har samma bakgrund och kunskap. Därför kommer jag lägga in lägesuppdateringar på mina ”huvudinlägg” i respektive bolag.
Huvudinläggen är de som flest läsare hamnar på när man söker information om bolag och därför är det bra att dessa är rätt uppdaterade. För vem vill läsa en artikel som senast var uppdaterad 2017?
Vad jag gjort är att jag längst upp lagt till ett kapitel där jag beskriver nuvarande läge. Sedan finns det all info som är värt att veta om bolaget längre ner i samma inlägg:
Summering
Jag ser idag ingen större risk med att OHI ska sänka utdelningen och idag kan den handlas till 9% i direktavkastning. Däremot finns det betydligt säkrare alternativ. Läs mer om varför kursen går som den går just nu:
Castellum har egentligen allt jag kräver av ett utdelningsbolag i toppklass. Lång historik med utdelningshöjningar, hög procentuell utdelningstillväxt, låg skuldsättning sett till bransch, relativt attraktiv snitt på direktavkastning samt en styrelse som äger mycket aktier själva. ”Tack vare” gårdagens händelse kan vi nu återigen handla aktien till rabatt.
Fastighetsbolagen väldigt mycket kapital i rena tillgångar där själva fastigheterna givetvis utgör majoriteten. Skulle värdet på tillgångarna understiga vad vi tillsammans värderar aktien till, ja då får vi en premie. Omvänt gäller ifall aktien skulle rasa och understiga tillgångarna. Det var exakt vad som hände igår.
Evergrande och fastigheter
Oron kring Evergrande tilltog rejält igår. Det här är då Kinas näst största fastighetsbolag som dragit på sig ett mycket stort skuldberg under längre tid. Totalt rör det sig om lån på hissnande 2.700 miljarder kronor. Nu råder det stora likviditetsproblem för Evergrande.
Krisen kring bolaget tilltog nyligen i och med nyheten om att Evergrande inte ska räkna med något stödpaket från Kinas regering. Oron har tidigare mest påverkat asiatiska börserna men har nu spridits till övriga likt ett dystert mörkt moln.
Vissa jämför nu situationen med när den amerikanska investmentbanken Lehman Brothers kollaps 2008 som då ledde till den stora finanskrisen. Tro mig, i oroliga tider kommer folk börja dra paralleller kring vad som hände förra gången det stormade.
På en vecka har aktierna i fastighetsbolagen sjunkit rejält:
”Smittospridningen” från händelsen i Evergrande har betydligt högre påverkan för bolag med kunder inom bygg- och anläggning. Även bolag som har stor del av försäljningen i Kina kan givetvis påverkas. Aktien i bland annat Autoliv och Alimak fick sig en rejäl känga.
Stora i Kina
Andel av försäljning %
Autoliv
20,1
Atlas Copco
20,0
Astra Zeneca
19,6
SKF
19,5
Elekta
15,7
ABB
15,3
Alfa Laval
14,5
Alimak
14,5
Som vanligt tycker jag att det här är ett fint köpläge likt alla andra händelser som världen kommer överleva. Mina sista slantar landade i SBB D samt i Prudential Financial (PRU) som också drabbades hårt av nyheten.
Castellum på rabatt
Givetvis släpar Castellums rapporterade substansvärde efter något, men faktum är att aktien nu handlas till rabatt igen. Senast rapporterade Castellum ett substansvärde på 227 kr/aktie. Idag kan du köpa aktier för 219 kr.
Castellum är en sån där aktie som jag bara köpt mer av under min resa och alltid varit nöjd. Bortsett från en gång då när jag råkade köpa i min KF (kapitalförsäkring) och sedan sålde 😅