En av vanlig fråga som dyker upp är hur Avanza hanterar utländsk källskatt. Det här är den skatt som direkt dras på dina utdelningar som du får av dina utländska aktier. Har du dina aktier i en KF (Kapitalförsäkring) så får du automatiskt tillbaka detta men det kommer dröja 3 år. När det kommer till Avanza och deras återbetalning av källskatt finns det en del saker som är intressant.
Två saker att observera innan du börjar läsa ❕
I det här inlägget kan jag låta lite negativ mot Avanza. Det är bara för att jag tycker att de har mycket att jobba på här
Jag har mycket kvar att lära inom ämnet. Känner du att något är fel så kommentera mycket gärna så kollar jag upp det!
Först, därför har jag utländska aktier i en KF
Många tror att du Inte får tillbaka något om du har dina innehav i ett ISK men det är en sanning med modifikation. Här sköter skatteverket avräkningen och du får den på deklarationen redan nästkommande år. Varför då inte ha allt i ett ISK så slipper vi vänta 3 år på slantarna?
Enligt mig finns det två viktiga undantag som gör att många väljer KF framför ISK för utländska aktier:
Du får enbart avdrag för max 500 kr om du har underskott av kapital. Med Underskott av kapital menas större ränteutgifter än ränte/kapitalinkomster. Du betalar alltså mer i ränta på ditt bolån och andra lån än vad du får i exempelvis utdelning. Även om du inte har det idag kanske du skaffar bolån framöver, något som jag gjorde. Du kan inte flytta aktier från ett ISK till en KF
Dessutom måste du själv begära tillbaka källskatten i de länder där källskatten är mer än 15%. Detta kan vara rätt stor del. I Finland är t.ex. källskatten numer 35% och då måste du själv begära tillbaka de extra 20 procenten som dras varje gång du får en utdelning i en finsk aktie (exempelvis Nordea). Googla så ser du hur du gör men det är inte busenkelt mig veterligen.
P.g.a. dessa två anledningar har jag alltid haft mina utländska aktier i en KF, även om det dröjer hela 3 år innan jag får tillbaka den.
Tänk också på att inte alla bolag som har en svensk flagga hos Avanza slipper undan källskatt. Här har jag en lista.
När kommer källskatten 2022 hos Avanza?
Källskatten ska faktiskt ha dykt in på ditt konto igår (2022-04-08).
Kolla gärna själv. Du kan enkelt se den genom att gå in under dina Transaktioner och checka i Övrigt.
Bilden är tagen från 2022. Det tar 3 år att få tillbaka källskatten så därför är denna del från 2019 (3 år sedan)
Jag har inte fått tillbaka allt från Avanza 2022
Mycket observant! Avanza meddelar här att de kommer göra en extra utbetalning inom kort:
Varför? Ja jag vet inte och tycker allt känns väldigt märkligt. Har du mer info, kommentera gärna.
Historiska återbetalningar av källskatt hos Avanza 📆
Vilken tid på året kommer då egentligen källskatten från Avanza? Är det samma tid varje år?
Det tråkiga svaret är att den tenderar att komma senare och senare för varje år. 2019 (första året jag fick) var det i januari men under senare år har vi fått vänta ända in i april
Såhär har det sett ut historiskt:
2022: källskatten återbetalades 8:e april*
2021: källskatten återbetalades 26:e april
2020: källskatten återbetalades 7:e februari
2019: källskatten återbetalades 31:a januari
*Avanza har ännu inte betalat tillbaka allt för 2022. Resterande ska komma inom kort
Hur mycket källskatt har vi fått tillbaka hos Avanza? 💰
Avanza säger själva att processen att söka och återbetala utländsk källskatt är både en administrativt tung och kostsam process. Historiskt har Avanza inte kunnat betala tillbaka 100% av källskatten inom 3 år för varje enskilt år.
Den huvudsakliga faktorn till hur mycket du fått tillbaka beror också på vilka länder du investerar i som jag förstått det. Bland annat verkar det ha varit mycket problem med Skatteverket i Danmark.
Jag har fört lite egen statistik över hur mycket jag betalat i källskatt samt vad jag fått tillbaka:
År
Betalat
Tillbaka (3 år efteråt)
2020
1 693 kr
kommer år 2023
2019*
1 175 kr
937*
2018
762 kr
647**
2017
317 kr
224 kr
2016
10 kr
8
*Avanza säger att man ska betala tillbaka resterande inom kort (troligtvis nästa vecka)
**Här fick jag även 42 kr för 2017 samt 1,5 kr för 2016. Släpande källskatt från tidigare
2022 fick jag alltså tillbaka 937 kr av det totala jag betalade 2019, 1 175 kr. Det är bara 80%. Vissa har däremot fått tillbaka allt, vilket är märkligt.
Borde finnas bättre statistik
Generellt skulle man dock kunna se hur mycket av totalen som Avanza betalat i tid. Med det menar jag hur mycket källskatt alla investerare betalat oavsett innehav och hur mycket man kunnat betala tillbaka år för år. Jag var kontakt med Avanza men tycker inte man kan ge ett tydligt svar på just det. Kanske är det något man vill mörka.
Allt jag hittar är följande information från deras egna site:
För 2020 var avräkningen 84,3% initialt. Det gäller för utländsk källskatt som har betalats in under kalenderår 2017. Avanza Pension är fortfarande i en process mot flera utländska skattemyndigheter med förhoppning om att få avräkning för en så hög andel som möjligt av den utländska källskatten som är inbetald under 2017. Vi återkommer med information när det blir aktuellt.
För 2019 återbetalades 85 % av den utländska källskatten som betalades in under 2016. För det året finns det en pågående process för utbetalning av den överskjutande delen.
För 2018 återbetalades 100% av den utländska källskatten som betalades in under 2015.
Länder där du numer ska få tillbaka allt från Avanza
Numer har Avanza en lista med länder där de tydligen inte ska ha några problem att sopa hem 100% i källskatt.
Land
Källskatt åter
Norge
100%
Finland
100%
Danmark
100%
USA
100%
Bermuda
100%
Brasilien
100%
Colombia
100%
Egypten
100%
Frankrike
100%
Hong Kong
100%
Jersey
100%
Kanada
100%*
Kina
100%
Luxemburg
100%
Mexiko
100%
Nigeria
100%
Puerto Rico
100%
Ryssland
100%
Singapore
100%
Turkiet
100%
Tyskland
100%
*För Kanadensiska aktier så ges 100% åter för de bolag som handlas på Torontobörsen.
Hur ser jag hur mycket källskatt jag betalat?
Under Transaktioner i Avanza. Filtrera enbart på ett helår samt välj Utländsk källskatt i filtret. Längst ner på sidan har du svaret
Varför tycker du denna fråga är så viktig?
I USA är det 15% i källskatt, men det finns länder som har mer. Danmark har 27% och Finland hela 35%. Om du får 100 kr i utdelning via ett finskt bolag så får du enbart 65 kr i handen direkt. Den resterande delen måste du vänta på i 3 år (eller i Avanzas fall oftast längre).
Dessa 3 år kommer göra skillnad för och ditt resultat. Vad jag trycker på dag ut och dag in är att låta alla dina pengar jobba för dig på ett så bra sätt som möjligt. I fallet ovan är det 35 kr som inte jobbar alls under 3 år.
En summering ✍
Det tar minst 3 år innan du får tillbaka källskatten hos Avanza och det är inte heller säkert att du kommer få tillbaka exakt allt efter 3 år. Nordnet verkar vara ett bättre val då de alltid garanterar 100% tillbaka samt att du får källskatten betydligt tidigare på året.
Vad som är allra bäst är troligtvis att ha de utländska aktierna hos Nordea då de betalar tillbaka källskatten redan 2 månader efteråt (källa: Nordea). Här är jag osäker på om det enbart gäller de 15% som Nordea söker från Skatteverket i Sverige och att man får vänta längre för hela kakan (i Finland skulle det då vara 20 procent extra). Om någon kör Nordea får ni gärna kommentera
Jag fick nyligen ett mail från en läsare som köpt ett bolag med säte i Kanada men där källskatten blivit högre än beräknad då han köpte aktien noterad i USA . Vad här det egentligen för källskatt i Kanada och vad kan vi lära av detta? Jag lärde mig i alla fall något nytt tack vare frågan.
Källskatt är den skatt som dras när du får utdelning från ett utländskt bolag. Denna skiljer sig ibland från ett land till ett annat men oftast är den 15%.
Källskatt i Kanada
Köper du ett bolag med säte i Kanada så är det 15% källskatt på den utdelning du erhåller. Egentligen är standard-källskatten 25% men jag går igenom lite längre ner varför du enbart behöver betala 15%.
Det kan bli högre källskatt
Läsaren som hörde av sig har då köpt AQN, med andra ord Algonquin Power & Utilities Corp. Det här är ett bolag som jag enbart skrivit om en gång tidigare men som blivit lite mer populärt i Sverige.
Bolaget har två noterade aktier, en på Torontobörsen (Kanada) samt en noterad i USA. Många kan tro att noteringen i sig är avgörande för källskatten men så är det inte. Exempelvis har IT-konsulten TietoEvry 3 noterade aktier i 3 olika länder. Man kan tro att du slipper källskatt om du köper den med svensk flagg men så är det inte. Det avgörande är vart bolaget har sin skattemässiga hemvist, i TietoEvrys fall är det Finland varav det blir finsk källskatt.
MEN. I fallet AQN blir det annorlunda. Där har du 15% källskatt om du handlar aktien noterad i Kanada, men hela 25% om du handlar den i USA. Det som då är intressant med AQN är att en förhållandevis stor del äger den noterad i USA, vilket är dumt.
Hur kan källskatten skilja sig?
Jag var faktiskt inte riktigt säker på det här så jag kontaktade Avanza för att bli lite klokare.
Det hela bygger på att vi aktieägare får den korrekta skatten direkt vid källan enligt det man kallar dubbelbeskattningsavtalet. Köper du aktien noterad i Kanada så har Avanza ett avtal med lokala myndigheter via deras depåbank som gör att de får direktnedsättning enligt svenska och kanadensiska dubbelbeskattningsavtalet. Köper du AQN i USA saknas detta avtal och standarsskatten i Kanada dras, vilket är 25%.
Och det är därför du får en lägre källskatt om du köper aktien noterad i Kanada. Således bör du köpa aktien noterad i Kanada i stället för USA.
Är det då olika källskatt för kanadensiska bolag?
Jag har tidigare trott att det skiljer sig men så verkar det inte vara.
Standardskatten är 25% men via avtalet (dubbelbeskattningsavtalet) så blir det 15% om du köper aktien noterad i Kanada. Tänk på att det här gäller för Avanza. Vad som gäller hos andra banker/nätmäklare måste du kolla upp.
Vad kan vi lära
Kolla alltid upp vilken källskatt som dras innan du handlar en aktie och fundera på detta. Det här kan vara lurigt och det bästa är att fråga någon annan, exempelvis din nätmäklare. Själv vill jag inte handla aktier där källskatten är över 15% då det ändå tar 3 år att få tillbaka den.
Ett citat har bitit sig hårdare fast bland investerare än något annat. ”Price is what you pay, value is what you get” är bara ett av Warren Buffetts berömda citat men just detta är nog hans mest kända. Men är citatet verkligen så självklart och vad har jag att säga om det?
Under den initiala finanskrisen 2008 skrev Warren Buffett följande till alla sina aktieägare i Berkshire Hathaway
“Long ago, Ben Graham taught me that ‘Price is what you pay; value is what you get.’ Whether we’re talking about socks or stocks, I like buying quality merchandise when it is marked down.” — Warren Buffett (Källa)
Pris är det du betalar, värde är det du får. Fritt översatt. Det här ska då gälla både aktier och strumpor som Buffett själv förklarar i sitt brev. Vidare gillar han att köpa kvalitet när prislappen sänks.
Låt oss kika lite närmare på citatet.
Pris och värde – två sidor
Egentligen är pris och värde två olika sidor av ett och samma mynt. Att se dessa sidor som två olika samt förstå de olika sidorna av mynten är nyckeln till vad vi kan lära oss av Buffetts visa ord.
Vi tar ett kort exempel:
Exempel
Tänk dig att du ska köpa en ny laptop av modell X. Priset för denna är idag 8 500 kr.
Nästa dag när du kollar på samma dator (modell X) så är den dyrare och kostar 9 200 kr. Du kollar på datorn och funderar om någon specifikation ändrat sig men hittar inget. Allt verkar likadant.
Priset har ändrat sig, men kvalitén har inte ändrat sig. Samma produkt alltså, fast ett högre pris.
Det här kan också relateras till aktier och här är det viktigt att veta att marknaden gemensamt sätter priset på aktier. Aktien pris kan förändras dramatiskt flera gånger per dag, men kvalitén i själva bolaget behöver nödvändigtvis inte ändra sig. Faktum är att i stort sett inget inom bolaget behöver ha ändrats även om aktiekursen faller.
Det där citatet beskriver det hela:
“… security prices reflect investor’s perception of reality and not necessarily reality itself.” — Seth Klarman
Eller med andra ord. Priset på en aktie speglar investerarnas uppfattning av verkligheten, och inte nödvändigtvis den faktiska verkligheten.
För att förstå det kan vi kika på ett exempel till.
Ett exempel i aktievärlden
Ett väldigt tydligt exempel på detta är det som nyligen hände i ’Evolution’.
När rapporten kom kring hur Evolution tar emot spel från otillåtna länder så sjönk aktien likt en tung sten i havet, även om ingen där och då visste hur pass mycket sanning det fanns i den.
Bolaget, Evolution, var detsamma trots rapporten, men priset på aktien hade kraftigt förändrats. Lite som datorn jag beskrev ovan fast åt andra hållet.
Sedan KAN detta givetvis ha resulterat i enorma konsekvenser för Evolution som fått bolaget att förändras, men där och då var det inte säkert.
Exempel åt andra hållet
Vad jag tänker på först och främst är IT-bubblan 2000. Alla bolag som låg inom IT sektorn såg sina aktier rusa till himlen, även om bolagen i sig inte visade sig öka sina vinster.
Kanske är det vad vi sett med tanke på ESG under senare tid. Alla bolag med hållbarhetstänk blir uppvärderade, även om det underliggande bolaget är detsamma.
Ett viktigt tips
Det jag kan säga är att det alltid är viktigt att ta reda på varför en aktie rör sig skarpt upp eller ner. Endast då kan man ta reda på om det är ett långvarigt problem eller ej. Sedan är det givetvis jättesvårt att veta i alla lägen.
Nyligen hittade jag en kort serie som jag tycker var klockren när det kommer till att börja investera (nej, tänk inte TV-serie utan serietidning). Jag vill gärna dela med mig av den då den nog kan vara till hjälp för många fler där ute. Den handlar om när det är för sent att börja investera.
Jag valde att posta den här serien mest för att jag själv gått med den här tanken ett par gånger, alltså att det känns för sent med att påbörja något. Sedan är det ju intressant att jag redan nu fått tankar likt dessa. Kanske blir det värre med åren.
Sedan tror jag att det är rätt vanligt för många att tro att det är för sent att börja investera. Varför ska man ens börja spara efter 65?
Här vill jag passa på att nämna Miljonär innan 30:s andra bok där Maud intervjuas (tidigare ordförande, Aktiespararna Uppsala). Hon är ett levande bevis på någon som började spara relativt sent men som ändå fått sina investeringar att ge en extra god guldkant i livet.
Allt beror på vad man har för mål. Kanske hinner man inte spara ihop till en FIRE om man börjar ett par år innan pensionen. På samma sätt kanske man inte kommer slå världsrekord i höjdhopp om man börjar sin karriär efter 40.
Jag är nu inne på mitt 7:e börsår och mitt 6:e som utdelningsinvesterare. Den portfölj som jag genom åren byggt är konstruerad från en lön som inte är stor på något sätt. Ändå kommer den ge mig en bra bit över 5000 kr/månad i form av utdelning. Byter jag över och kör enbart högutdelare så kan den idag ge mig över 10 000 kr. Det är en fin guldkant i tillvaron och den har inte tagit ett helt liv att bygga.
Hoppas att serien gav er inspiration till att göra det ni vill göra och inte tänka att det är för sent ännu.
Det är kring den här tiden varje år som vi kan ta reda på vad skatten för ISK/KF blir nästa år. Denna grundar sig i statslåneräntan som är viktig att hålla koll på då den styr hur pass mycket skatt du kommer betala för dina investeringar.
ISK skatten 2022
På torsdagen den 25:e november fastställdes statslåneräntan till 0,23%
Tyvärr införde man en lägre gräns på 1,25% år 2016. Nu när statslåneräntan är 0,23% kickar denna gräns in.
Schablonskatten blir då alltså 1,25% och det är denna du multiplicerar med ditt kapitalunderlag (se nedan) för att få reda på vad du kommer betala i skatt.
Kapitalunderlaget beräknas årligen som en fjärdedel av summan för värdet av dina tillgångar i ditt ISK vid ingången av varje kvartal + eventuella insättningar som gjorts.
Sedan är det 30% av detta som blir din skatt (176,5*0,30)
Egentligen rätt krångligt
Hela den här baletten tycker jag är krånglig och oftast räknar jag inte ens ut vad jag ska betala utan kikar på deklarationen när den väl kommer. Sedan drar jag ut på att betala skatten så långt jag kan så att pengarna kan jobba åt mig under tiden. I år med tanke på uppgången har detta verkligen varit värt.
Det jag är glad för är i alla fall att vi inte sett några stora förändringar för ISK/KF. Det har pratats flitigt om detta och jag skulle väl säga att risken är överhängande. Nu var det faktiskt så långt tillbaka som i 2018 som man lade sin näsa i blöt och höjde:
Inkomstår
Förändring
2012
ISK skapas
2016
+0,75 procentenheter. Dessutom införs ett minsta tak på 1,25%
2018
Från +0,75 procentenheter till +1,0 procentenheter. En ökning med 0,25 procentenheter alltså
Vad blir min skatt för enbart mitt ISK
Jag tänkte faktiskt för en gångs skull testa då jag aldrig räknat ut detta.
Viktigt! Kapitalunderlaget multipliceras med statslåneräntan året före beskattningsåret. Den nyhet vi fick idag gäller alltså för nästa år och det vi har i vårt ISK under 2022. Nu kickade även taket in förra året på 1,25% så det spelar mindre roll. Jag kikar på hur stor skatten kommer bli nu i år.
Såhär har det sett ut för min del (tänk på att detta enbart är mitt ISK):
Direktavkastning är ett viktigt nyckeltal som i slutändan avgör hur mycket extra aktier du kan köpa för den utdelning du får. Just direktavkastningen är extra viktig för de som valt att bli ekonomiskt fri via utdelning. Det bör inte vara för låg men heller inte för hög. Vad är då viktad direktavkastning och varför kan den vara intressant?
Det här var en fråga som jag precis nyss fick via mail.
Vad är viktad direktavkastning?
Viktad direktavkastning skiljer sig något från genomsnittlig direktavkastning. Här tar vi även i hänsyn hur stor vikt av din totala portfölj respektive bolag har. Det blir alltså en extra parameter att ta hänsyn till
Vi tar ett enkelt exempel med 2 bolag:
Direktavkastning (%)
Andel i portföljen
Bolag A
2%
80%
Bolag B
5%
20%
Här har vi alltså 2 bolag med olika direktavkastning. Ena har 3 procentenheter högre än andra. Om vi börjar med att räkna ut genomsnittet för portföljen så är den:
Genomsnitt – direktavkastning
(2% + 5%) / 2 = 3,5%
Men som du ser har bolagen i exemplet ovan olika portföljvikt. För att ta reda på vad portföljen faktiskt levererar i direktavkastning måste vi ta hänsyn till vad bolagen väger. Bolag B med en högre direktavkastning väger enbart 20% av portföljen så dessa 5% i direktavkastning kommer enbart väga 1/5 av totalen.
Viktad direktavkastning
0,02 * 0,8 + 0,05 * 0,2 = 2,6%
Egentligen är det rätt enkelt när vi tänker på det. När vi räknar ut enbart genomsnittet så tar vi för givet att alla bolag har samma vikt. Har vi 3 bolag så delar vi med 3 rakt av. När vi räknar ut viktad direktavkastning så tar vi hänsyn till bolagets vikt i portföljen i stället.
Ett tydligare exempel
Exemplet blir ännu tydligare om vi tar riktiga bolag och där vi låter 2 bolag med hög direktavkastning ha väldigt låg vikt.
Bolag
Direktavkastning (%)
Portföljvikt
Omega Healthcare
9,24%
5%
AT&T
8,42%
5%
EQT
0,44%
90%
Viktad direktavkastning blir här 1,3%, trots att genomsnittet är hela 6%. Det blir en stor skillnad med andra ord.
Min viktade direktavkastning
På följande vis räknade jag ut min viktade direktavkastning i portföljen. Den blev 3,1%. Det skiljer sig i och för sig inte så mycket mot snittet som är 3,7% men ändå helt klart noterbar..
3% i direktavkastning är väldigt lågt
Det är sant, men då har jag också varit tydlig med att jag håller ner direktavkastningen något och fokuserar på investmentbolag och EQT som ger väldigt låg direktavkastning. Dessutom har jag en stor adel bolag med lägre direktavkastning men där utdelningshöjningarna är större.
Vid ett senare skede kommer jag balansera om portföljen så att den genererar 5-6%.
Bolaget i min portfölj med högst direktavkastning:Omega Healthcare (9,24%)
Bolaget i min portfölj med lägst direktavkastning: Egentligen Walt Disney med 0% just nu men annars EQT (0,44%)
På tal om kunskap och direktavkastning så hittade jag för ett tag sedan till bloggen https://borskunskap.se/. Helt klart värt att följa om man vill ha djupare kunskap om aktiesparande och utdelning!
Min utländska portfölj har på senare tid gått sämre än min svenska. Det märks tydligt när jag gör mina månadsrapporter. Visst, det finns bolag som presterat sämre men vi måste komma ihåg effekten som blir av valutan också. Det här är en viktig sak att ta hänsyn till och det finns ett par saker som är värda att komma ihåg.
Dollarns utveckling mot kronan
Dollarn toppade den 20:e mars på 10,3 SEK. Efter det kronan stärkts mot dollarn och du får nu 1 dollar för ”enbart” 8,57 SEK
Egentligen innebär det här tre saker:
Köper du aktier i ett bolag när USD:n står i 10.3 SEK och aktiekursen inte rör sig så kommer du se en negativ utveckling på ditt innehav med 16.8% när valutan rör sig som den nu gjort. Allt hos Avanza räknas om till SEK och jag antar att det är samma hos Nordnet och Nordea.
När dollarn faller så kommer du få mindre utdelning från bolagen. Delar ett bolag ut 1 dollar/aktie så skulle du fått 10,3 SEK på toppen men enbart 8,57 SEK nu (ingen källskatt avdragen).
Det här kan man tydligt se om vi kikar på månadsutdelaren Realty Income. I april 2020 fick jag 2,32 kr/aktie medan jag i början av 2021 fick 1,95 kr/aktie.
Fördelen, är då att du kan köpa aktier till ett billigare pris och fylla på din utdelningsportfölj.
När du kikar på dina innehav hos Avanza så kommer avkastning och marknadsvärde vara omräknat till SEK
Mitt tips
Att bära med sig hur valutan svänger är en viktig sak när du äger utländska aktier. Jag tycker inte man ska funder på att köpa/sälja beroende på hur dollarn står men det är värdefullt att bära med dig vetskapen när du kikar hur portföljen presterat.
Jag har mina svenska aktier i ett ISK och mina utländska i en KF, så när dollarn tappar mot kronan har jag kunnat se en stor effekt i min utländska portfölj.
Mitt råd är att inte tänka så mycket på hur valutan står när du köper/säljer aktier. Med tiden kommer detta jämna ut sig.
Ta hänsyn till hur valutan utvecklats när du jämför hur vissa aktier i din portfölj gått
Kort kommentar om Kyndryl och IBM
Idag sålde jag mina aktier i Kyndryl som jag fått vi avknoppningen som IBM nyss gjort. Det är tydligt att marknaden vill sälja av Kyndryl och behålla IBM, som en sista tro att detta kan vända en nedåtgående trend. Jag läste nyligen en artikel om IBM som hette ”Dead Dinosours can’t dance” och den beskriver tydligt problematiken i IBM:s verksamhet
Jag har tidigare nämnt att IBM blir lite av en chansning från min sida och att jag vill vänta och se vad denna avknoppning faktiskt gör med bolaget. Enligt bolaget själva så är detta nödvändigt för att få fart på tillväxten i IBM. Det ryktas om att Kyndryl kommer ha 0 i utdelning till att börja med samtidigt som IBM tros kunna upprätthålla samma utdelning som tidigare.
För er som vill läsa vidare så skrev jag nyligen mer om IBM
Att få en hög årlig totalavkastning är de flesta investerares stora mål. Utöver det vill vi även se en så låg risk som möjligt. Men hur räknar man egentligen ut hur stor totalavkastning en aktie givit? Vad är skillnaden på att återinvestera utdelningen och att inte göra så?
Räkna på Kursavkastning
En aktie som går från 50 kr till 100 kr har stigit med 100% enligt:
((slutvärde – startvärde) / startvärde)*100
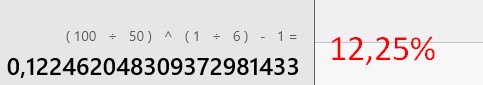
Stiger 50 kr från 100 kr under en 6 års period så har kursen stigit med 12,25% årligen enligt formeln:
(Slutvärde / startvärde) ^ (1/n) – 1
Räkna ut Totalavkastning
Många bolag väljer idag att visa hur mycket investeraren fått i totalavkastning med fina grafer och diagram. Men vad gör vi om dessa uppgifter inte presenteras på deras sida?
Det här är en fråga som jag ställt mig under flera år men inte orkat kolla upp. Om ett bolag ger utdelning en eller flera gånger per år + att kursen stiger, hur räknar vi då ut totalavkastningen. Som du säkert vet är då totalavkastning summan av totalavkastning + kursavkastning.
I en artikel från Mootley Fool beskriver man uträkningen enligt följande:
Räkna ut avkastningen i rena kronor. Exempelvis om aktien gått från 50 kr till 80 kr så är det 30 kr.
Ta reda på alla utdelningar som bolaget gjort under hela perioden du räknar på (i detta fall mellan start 50 kr och slut 80 kr). Lägg till summan av dessa i nr 1.
Ta svaret från nr 2 och dividera med 50 kr (som du först betalade) och multiplicera med 100.
Nu ska vi då ha en total procentuell förändring som du kan använda i min kalkylator för att få reda på CAGR.
Problemet är att det här inte riktigt funkar i de fall då vi tar emot utdelningen och stoppar den i plånboken. Men vi vill ju slutligen ta reda på vad som händer om du återinvesterar utdelningen kontinuerligt
Första året du investerar får du utdelning och denna köper du nya aktier för. Nästa år kommer de extra aktierna du köpt generera ännu mer utdelning men också påverka ditt investerade belopp.
Testet
Det här är då testet som visar att vi inte kan tänka enligt ovanstående. Det går givetvis jättebra när det handlar om ett år med när vi kommer till att återinvestera utdelningen blir det en annan sak.
Hade du i stället behållit utdelningen i fickan så hade det nog funkat.
Vi kollar på vad Investor själva säger om sin avkastning
Senaste 10 åren har Investor presterat:
Senaste 10 åren
+639,7%
, eller lite drygt 22% årligen. Detta är då hämtat direkt från deras Investor Relations sida.
Vad händer om vi räknar på detta enligt punkterna ovan?
Investors utdelningar de senaste 10 åren presenteras i tabellen nedan. Kom här ihåg att justera den ifall det blivit aktiesplit.
Utdelningarna är lätt att hitta åt. De allra flesta presenterar denna på sin IR sida
År
Utdelning (justerad)
Kommentar
2020
2,5
Halvår
2019
0
Halvår
2019
2,25
Halvår
2018
1
Halvår
2018
2,25
Halvår
2017
1
Halvår
2017
2
Halvår
2016
2,75
Ordinarie
2015
2,5
Ordinarie
2014
2,25
Ordinarie
2013
2
Ordinarie
2012
1,75
Ordinarie
Summan av alla utdelningar blir 23,75 kr.
Tar vi då (197,7 – 35,08) + 23,75 = 186,37
(186,37 / 35,05) * 100 = 531%
Som du ser skiljer det oerhört mycket mellan min uträkning och den som Investor presenterar på drygt 630%.
Det finns något som kallas för DRIP som är Dividend reinvestment plans. Kort och gott är det här ett sätt för nätmäklaren att automatisk återinvestera din utdelning när den väl kommer dig tillhanda.
Jag har gjort lite sökning på nätet och det finns många som satt upp avancerade Excel ark där man räknar på detta. Teorin som jag förstår det är att du återinvesterar utdelningen direkt när du får den och då blir antalet aktier högre i nästa år.
Däremot har jag inte hittat någon enkel förklaring till fenomenet.
Det här blev jag tvungen att testa så jag gjorde ett litet ark för just Investor (tabellen går nog inte att läsa i en telefon är jag rädd):
År
Kurs vid start
Antal aktier
Utdelning
Tot utdelning
Antal extra aktier
Sum antal aktier
Totalt kr
2016
66,3
50,00
0,00 kr
0,00 kr
0,00
50,00
3 315 kr
2017
102,38
50,00
3,00 kr
150,00 kr
1,47
51,47
5 269 kr
2018
93,5
51,47
3,25 kr
167,26 kr
1,79
53,25
4 979 kr
2019
110,03
53,25
2,25 kr
119,82 kr
1,09
54,34
5 979 kr
2020
118,95
54,34
2,25 kr
122,27 kr
1,03
55,37
6 586 kr
2021
196
55,37
2,50 kr
138,43 kr
0,71
56,08
10 991 kr
Som du ser i tabellen ovan börjar vi med 50 Investor aktier. Datumet vi börjar med är 2016-06-15 (idag fast 5 år bakåt i tiden).
Första året tillhölls ingen utdelning då denna redan hade varit när vi började räkna. Investor delar ju ut på våren.
2017 blir det däremot att vi återinvesterar utdelningen direkt. Som du ser har jag ju räknat aktierna i decimalform och det går ju inte att äga en halv aktie. Men kanske är det såhär man teoretiskt gör. Som jag sa är jag inte 100% säker på detta
Slutvärdet blir då 10 991 kr.
(10 991 – 3315) / 3315 * 100 = 231,5%
På Investors sida presenterar man en totalavkastning på 228,5% under de senaste 5 åren. En liten differens med andra ord.
Kanske beror skillnaden på att jag inte räknat med halvårsvis utdelning utan bara slagit ihop den, eller så beror det på något helt annat som exempelvis val av stängnings/öppningskurs.
Det här är i alla fall det bästa jag kunde åstadkomma men har du någon idé på detta får du gärna kommentera. Är det här ens rätt väg att gå?


 Du får enbart avdrag för max 500 kr om du har underskott av kapital. Med Underskott av kapital menas större ränteutgifter än ränte/kapitalinkomster. Du betalar alltså mer i ränta på ditt bolån och andra lån än vad du får i exempelvis utdelning. Även om du inte har det idag kanske du skaffar bolån framöver, något som jag gjorde. Du kan inte flytta aktier från ett ISK till en KF
 Dessutom måste du själv begära tillbaka källskatten i de länder där källskatten är mer än 15%. Detta kan vara rätt stor del. I Finland är t.ex. källskatten numer 35% och då måste du själv begära tillbaka de extra 20 procenten som dras varje gång du får en utdelning i en finsk aktie (exempelvis Nordea). Googla så ser du hur du gör men det är inte busenkelt mig veterligen.