Den 30 november närmar sig med stormsteg. Det här är då datumet då vi med säkerhet vet vad ISK skatten kommer bli nästa år. Redan nu kan vi se att det blir dyrt för oss som valt den sparformen. Väldigt dyrt.
ISK skatten 2023
Genom att äga dina aktier i ett ISK/KF så betalar du lite skatt varje år helt oavsett om dina aktier gått plus eller minus. Denna baseras på statslåneräntan den 30 november året innan. För att göra det busenkelt kan man säga att skatten baseras på 3 faktorer:
Värdet av tillgångarna på investeringssparkontot vid ingången av varje kvartal
Insättningar till kontot under året
Värdet av överföringar av värdepapper (mindre vanligt)
Kort och gott så kommer du skatta mer ifall du har en större portfölj och har satt in mycket pengar under året. Det säger väl sig själv antar jag…
Statslåneräntan de sista åren per den 30 november:
2020: -0,09%
2021: 0,23%
2022: 2,26%
Men, det slutar inte där. Vi har nämligen en undre gräns som ligger på 1,25% och då kickade in i år och förra året. Nästa år beräknas skattesatsen bli 2,26% så då ligger vi ju över den gränsen redan varpå den försummas.
MEN, det slutar inte där. Vad regeringen också infört är att addera ytterligare 1 procentenhet till detta. 2,26 + 1,0 med andra ord.
Du kan enkelt räkna ut din skatt om du adderar ihop värdet av din portfölj vid varje kvartal plus alla insättningar under året. Resultatet multiplicerar du med 3,26% och skatten blir 30% av det du då får ut. Detta kommer förtryckt på din deklaration.
Skandia har gjort en beräkning på hur mycket det här kalaset kommer kosta oss sparare. För dig som har åtskilliga hundratusen så rör det sig om stora belopp (för att inte prata om miljoner i mitt fall).
Ditt portföljvärde
Skatt 2023
Skattehöjning 2022–2023
100 000
978
603
200 000
1 956
1 206
300 000
2 934
1 809
400 000
3 912
2 412
500 000
4 890
3 015
1 miljon
9 870
6 030
För egen del kommer alltså skattehöjningen bli över 12 000 kr för enbart ett år.
Kanske är den pausade utdelningen från Castellum rätt lindrigt i skuggorna av detta. Det kan väl alltid bli jävligare 😀
Samtidigt är det här bara början. 2,26% är ju mer en normalnivå och förstå vad resultatet blir om vi kommer upp i 4,0% + 1 procentenhet. Väv då in negativ avkastning under ett år så inser vi sakta men säkert nackdelen med sparformen som varit given för oss investerare.
Den 20 september 2022 meddelade Riksbanken att styrräntan höjs med 1 procentenhet till 1,75 procent. Höjningen kom som en chock för många då flertalet tippat på 0,75 procentenheter. Vad innebär det här för oss med bolån? Vad innebär det för mig?
Styrräntan och bolåneräntan
Styrränta (tidigare reporänta) sätts av Riksbanken och lätt förklarat kan man säga att det här är den räntan som våra banker kan låna och placera pengar till hos Riksbanken. På så vis är det här grunden för väldigt mycket i vår ekonomi.
Även om bankerna i sig i princip kan sätta vilka räntor som helst så sker aldrig det här i praktiken skulle jag säga. Vi ser ett tydligt samband mellan styrräntan (reporäntan) och bankernas bolåneränta.
Då banken nu kan låna för 1,75% hos Riksbanken så är det rimligt att boräntorna är högre. Jag tycker själv att den här grafen är intressant:
Differensen mellan styrränta (reporänta) och bolåneräntan
Vad blir boräntan efter höjningen 2022?
Det är givetvis svårt att svara på.
Nordea ser att toppnivån för styrräntan kommer landa på 2,50% i februari nästa år. Det skulle innebära att listräntan* för den rörliga boräntan kan komma att landa på 4,75%.
*Man kan säga att listräntan är den ränta banken har som utgångspris och snitträntan avslöjar vilken ränta som bankens kunder faktiskt fått.
Samtidigt menar Torbjörn Isaksson (chefsanalytiker Nordea) att vi bör ta höjd för mer:
”Riksbanken är ödmjuk inför inflationsutsikterna, inför konjunkturen och hur penningpolitiken ska se ut framöver. Att det ser ut att toppa på 2,50, det finns en osäkerhet där. Så man ska förbereda sig för det värsta och hoppas på det bästa”, säger han.
Bankerna har väl själva sagt att man ska räkna med att klara 6-7% när man tecknar ett nytt bolån. Jag själv funderar hur många som faktiskt själva tänkt den tanken när man köpte sin bostad.
Hur påverkar det oss med bolån?
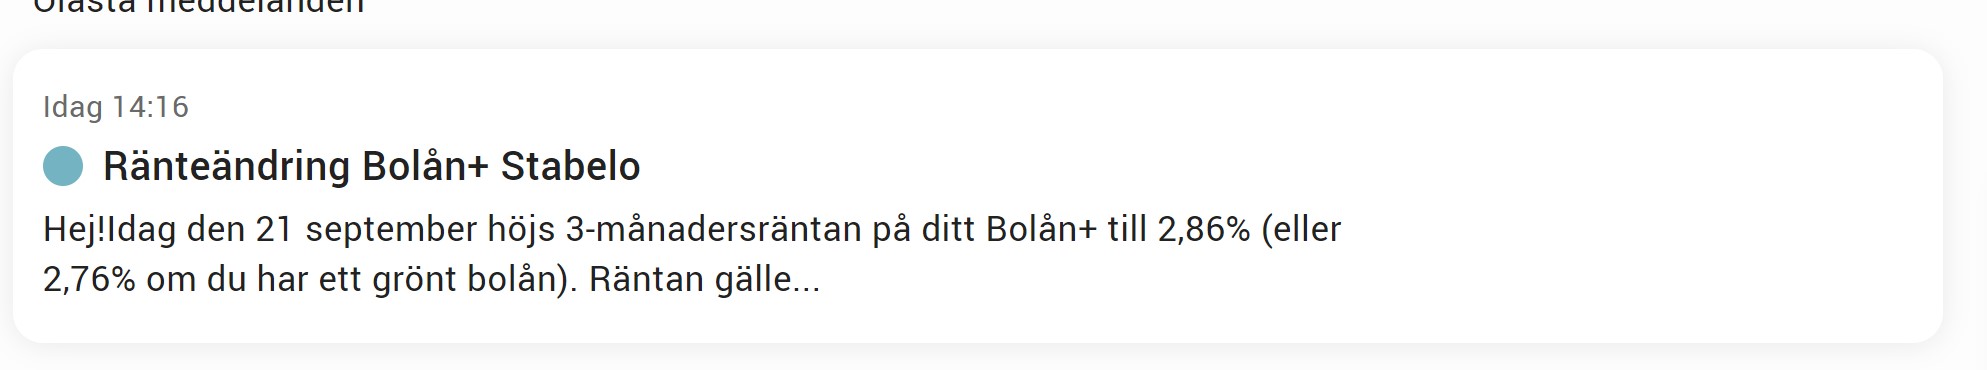
Själv ligger jag på Avanzas Bolån+ som går via Stabelo. Där ligger min ränta på 1,74%
Den höjdes senast 15 juni så jag blev förvånad att jag inte fick något mail nu den 15 september om höjning. Antagligen lär jag få det nu efter Riksbankens höjning. Tecknar man nytt rörligt via Stabelo landar du på 2,8%.
EDIT! Haha, 2 timmar efter det att jag lagt ut detta så fick jag följande på Avanza 😀
Jag har idag lån på 990 000 kr. På så vis betalar jag 1 435 kr i månaden. Räknar vi på den nya prognosen i början på nästa år, 4,75%, så kommer den nya månadskostnaden för lånet bli 3 712 kr. Så visst blir det skillnad.
Däremot sparar jag oftast mellan 15-20k varje månad så räntehöjningar för mig blir inte ens spännande. Men jag förstår att det kommer bli svettigt för många. Speciellt med tanke på att vissa redan nu går upp på nätterna för att tvätta samt löser gymkort till familjen då det blir billigare att duscha på så vis…
Det vore jätteintressant att höra hur din bolånesituation ser ut och ifall du oroar dig något
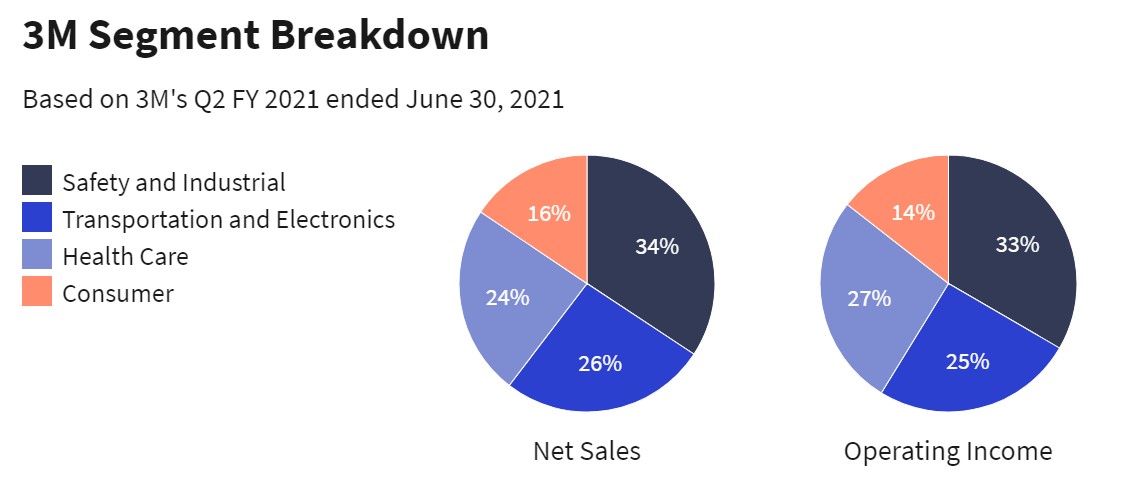
3M (MMM) är en mycket populär amerikansk utdelningsaktie även här i Sverige. Nyligen fick jag en fråga kring den avknoppning som 3M ska göra (spin-off) och hur man som investerare ska tänka.
Först och främst så är 3M inget dåligt bolag även om jag tidigare sålde mitt innehav. Anledningen var att jag ville ta in mer utdelningstillväxt så därför bytte jag 3M mot Texas (TXN)
Nu har tiderna dock ändrats och 3M har nu enastående 4,2% direktavkastning. Trots det har bolaget enbart delat ut 60% av vinsten de sista 12 månaderna och kommande 12 månader räknar man med att dela ut enbart 56% av vinsten.
Likt många andra dividend kings så är det här en seg best där nu utdelningshöjningarna inte varit särskilt stora, men än dock funnits där.
Tittar vi däremot bland utdelningskungarna så är det inte många som har särskilt attraktiv direktavkastning. Här är listan bland toppen:
Ticker
Namn
Antal år, höjd utdelning
Direktavkastning
MO
Altria
52
7,86%
UVV
Universal
50
6,11%
LEG
Leggett & Platt, Inc
50
4,45%
MMM
3M
64
4,23%
3M avknoppning
3M har ett fruktansvärt stort utbud av produkter och mycket mer än deras kända Post-it lappar. Nu har bolaget beslutat om att knoppa av hälso-delen till ett eget bolag. Det här är kan jämföras med det Johnson & Johnson tänkt göra i november nästa år.
Det här blev känt i den 23:e juli och planen är att dela ut det nya bolaget till ägarna i slutet av nästa år. Än så länge är det okänt hur många aktier vi får av det nya bolaget mig veterligen.
Vad jag läst så är det många som tror att 3M kommer kunna bibehålla sin utdelning trots detta, d.v.s. att man kan göra den här avknoppningen utan att äventyra utdelningen i 3M. Väldigt likt scenariot med Abbott och AbbVie för bra många år sedan.
Själv hade jag nog behållit aktier i 3M och sålt hälso-delen. Samtidigt är det svårt. I fallet Abbott/AbbVie så är det ju AbbVie som blivit det mest lysande utdelningsbolaget på himlen med enormt stor framgång.
En betydligt krångligare del
Nyligen har du fått ett meddelande som ser ut såhär:
Som jag förstår råder det väldigt tvistade meningar kring hur man ska göra, men utifrån det jag läst verkar de flesta att man får acceptera premien på 7% och acceptera erbjudandet. Med det sagt menar några att man inte ska göra det.
Är det någon utdelningskung man ska köpa idag så är det kanske 3M. Däremot är jag rätt mättad dessa och nöjer mig just nu med Johnson & Johnson. Det finns så pass många andra spännande bolag där potentialen känns högre.
Självklart kan jag inget lova men utdelningen i 3M känns rätt trygg trots att många investerare varit negativa. Vill du plocka upp en säker utdelare till en historiskt hög direktavkastning så är det kanske nu det gäller.
I helgen skrev jag ett inlägg om att Castellum samt andra fastighetsbolag med bestånd inom det kommersiella (kontor, industri, butiker etc.) lär få det mindre tufft än många andra med tanke på hyreshöjningar. Jag tänker mig att det kan vara värt att förtydliga det lite.
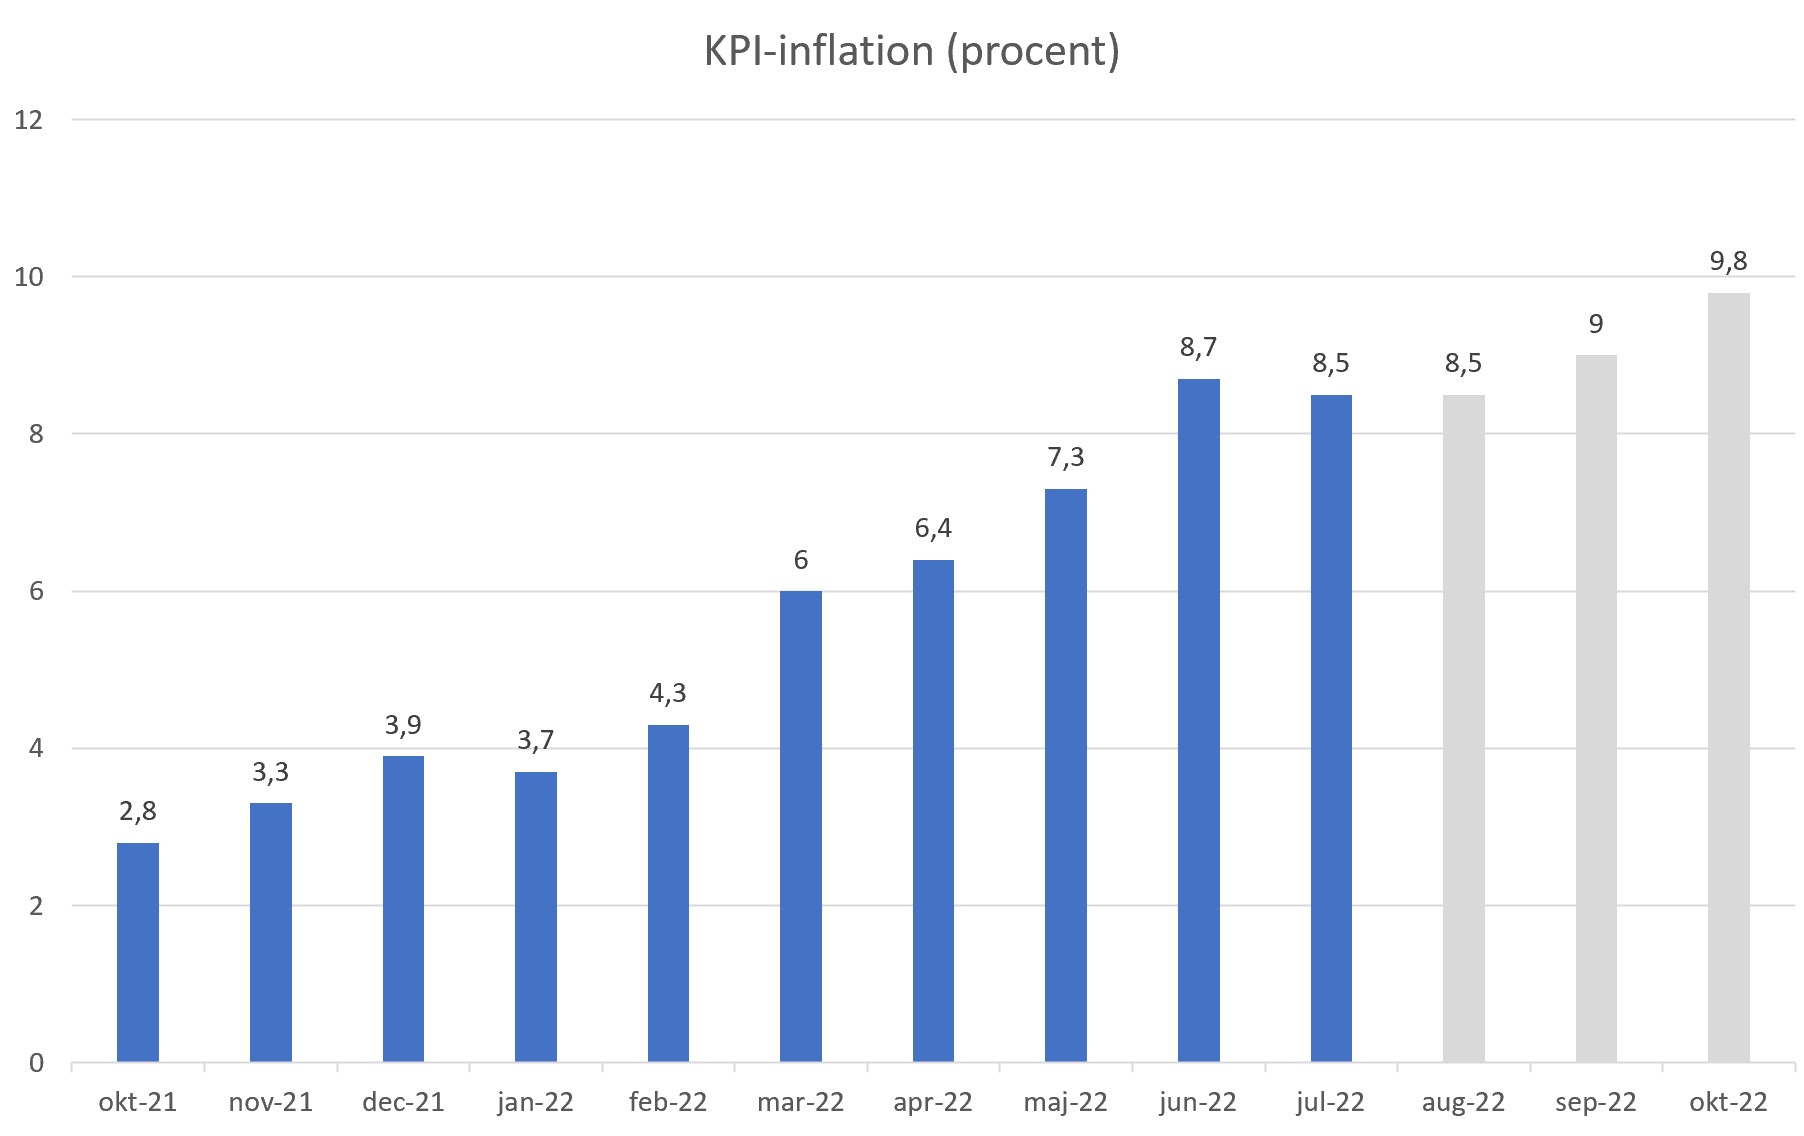
Inflationen har som du vet gått på högvarv de sista månaderna. Statistiken här nedan kommer från SCB och visar utvecklingen månad för månad. Jag gjorde så att jag markerade prognosen från riksbanken med gråa staplar.
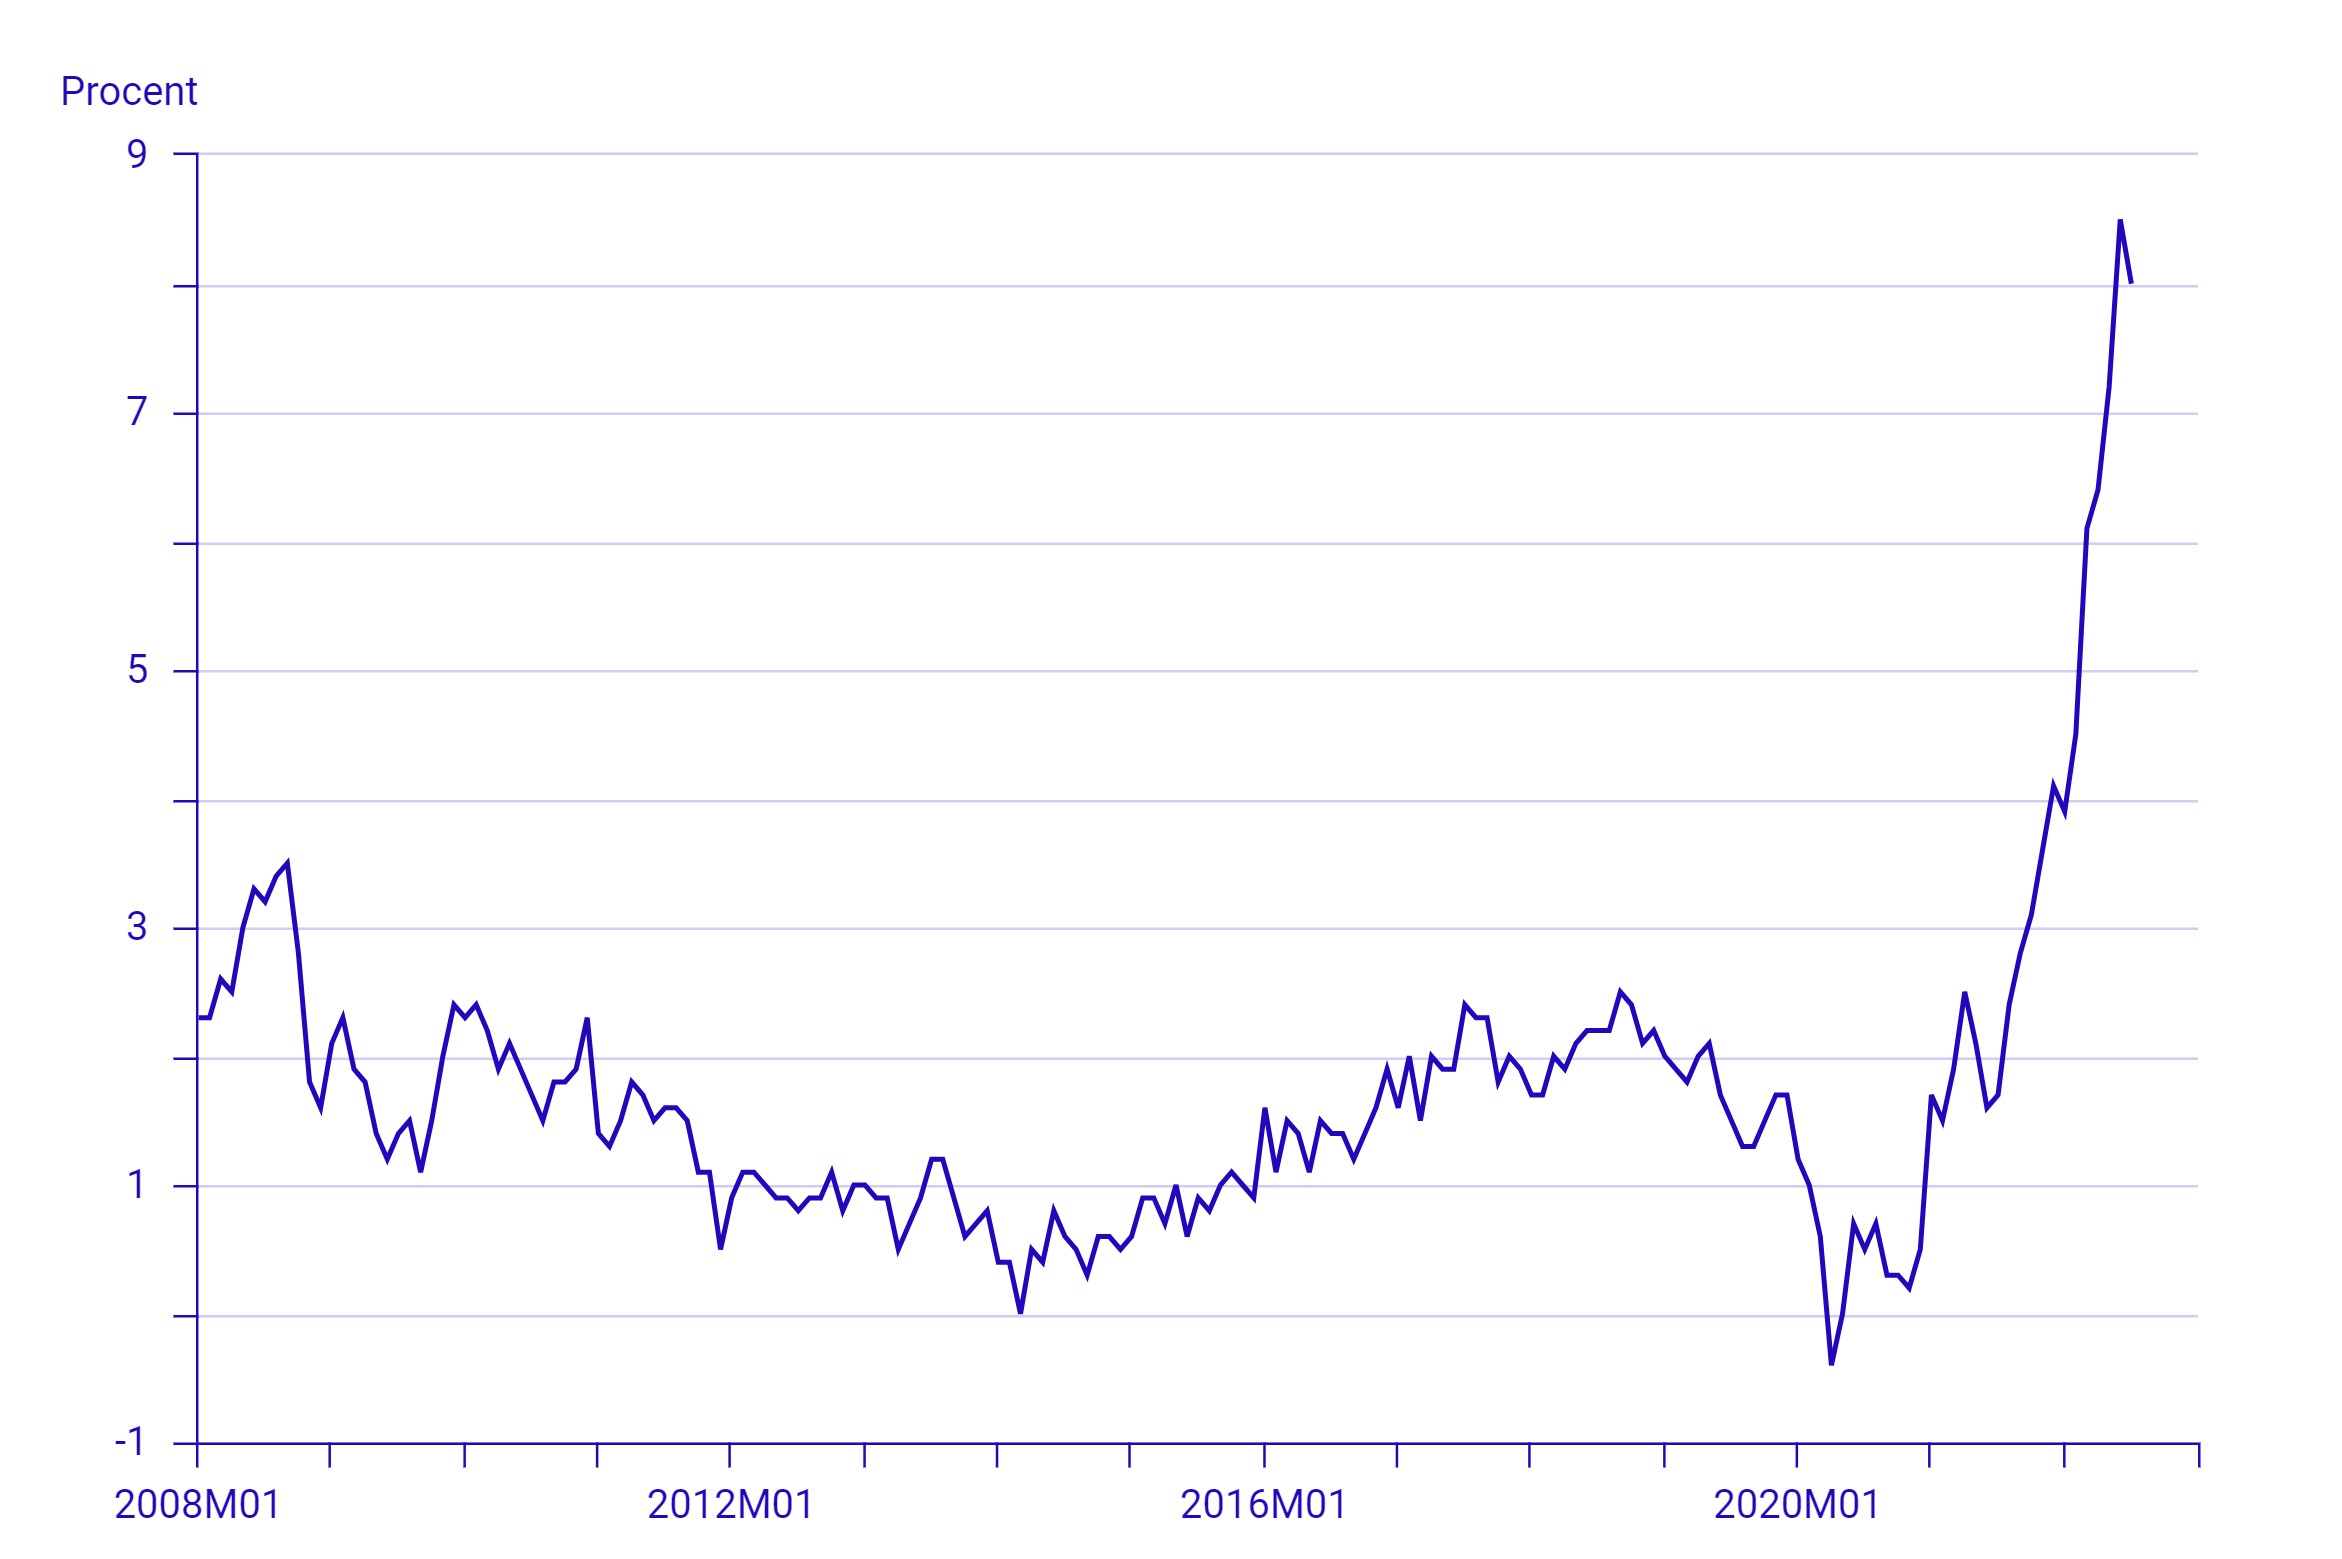
Den här grafen visar typ samma men under ett längre perspektiv och det blir här mer tydligt vilket otroligt berg av inflation vi mött på.
Fastighetsbolag och hyrorna
Grejen är då att många fastighetsbolag med kommersiella fastigheter har inskrivet i avtalet att hyrorna räknas upp med inflationen mätt i KPI. Som jag förstått det så kan det här skilja en del och vissa har en procentsats mot KPI som exempelvis 75%.
Konsumentprisindex (KPI) mäts oktober mot oktober och nya hyran börjar gälla efter årsskiftet. Förra året var höjningen 2,8% men nu har Riksbanken givit en prognos för oktober på 9,8%. Rätt saftigt med andra ord.
Man kan ju fråga sig varför jag valt H&M som bild till inlägget. Givetvis har de många fysiska butiker men det är självklart de mindre butikerna som kommer känna av den här smockan bra mycket starkare. Först pandemin och sedan direkt efteråt detta… det är tufft!
Samtidigt är det intressant för jag ser hur butikerna nu ett tag varit riktigt välfyllda. Kanske är det ett sug att shoppa efter alla timmar hemma som lockar, eller så minns jag helt enkelt inte hur det var att se en välfylld butik 😀
På tal om H&M vill jag informera om en gammal kär bloggkollega som nyligen tagit in EN REJÄL MÄNGD H&M. Själv var det länge sedan jag köpte där då jag ser bättre möjligheter i mina övriga innehav.
Hur blir det med vanliga bostäder?
När det kommer till hyresgäster i vanliga lägenheter så är det annorlunda. Hyresgästföreningen förhandlar tydligen åt 90% av landets hyresgäster och detta görs i regel efter sommaren. Någon höjning tillika inflationen lär vi dock inte få se.
Nybildade bostadsrättsföreningar med stora lån kan nog få det tufft också. Hit inkluderas jag då vi nyligen flyttat till ett nybygge av typen bostadsrätt.
En rätt het fråga just nu är vad som händer med det du skattar på ett ISK (investeringssparkonto) när räntan höjs. Det enkla svaret på den frågan är givetvis att det blir mindre lönsamt med den sparformen men att ett vanligt Aktie- Fond-konto inte påverkas. Men när tjänar man egentligen på att investera i ett ISK?
Varför ISK?
Jag har mina investeringar på ett ISK främst av 2 anledningar
Ingen skatt på utdelning
När jag väl väljer att ta ut pengarna så slipper jag skatta. Perfekt den dagen jag väljer att leva på portföljen.
Men, nackdelen är som du vet att du skattar en liten del varje år som då kommer på din deklaration. Denna skatt växer sig större för varje år i kronor räknat. För en mer genomgående förklaring till hur man räknar ut skatten rekommenderar jag det här inlägget.
När tjänar man på ISK?
På ett ISK beräknas en schablonvinst varje år, vilken beskattas med 30%. Denna schablonvinst beräknas som statslåneräntan + 1 procentenhet. 2021 var statslåneräntan 0,23% och då blir det alltså 1,23%. Dock finns en lägre gräns på 1,25% som då slog i kraft 2021.
Vi har länge levt i ett mycket fint klimat där räntan varit låg och det är väl antagligen därför regeringen klubbat igenom försämringar för ISK så pass många gånger. Något år var statslåneräntan till och med negativ.
De trevliga vindarna som vi tidigare upplevt är nu på väg att vända.
Den statslåneränta som gäller fastställs 30:e november. I år väntar Länsförsäkringar att den blir 1,55%. Detta +1 procentenhet blir 2,55%.
Ett exempel
Vi kan ta ett exempel med en person som har 100 000 kr på en depå och där värdet ökar med 7%, alltså 7000 kr. Skatten blir:
Vanlig depå:
2 100 kronor (30 % * 7 000 kronor)
ISK
818 kr (107 000 * 2,55 % * 30 %)
Skulle du bara få 1000 kr i avkastning blir det dock följande:
Vanlig depå:
300 kronor (30 % * 1 000 kronor)
ISK
772 kr (101 000 * 2,55 % * 30 %)
Med andra ord är det här inte lönsamt att äga dina innehav i ett ISK
Tänk också på att ISK skatten är något du betalar år ut och år in. Det finns därför några som resonerar att du tjänar på att ha dina pengar på ett Aktie- och Fontkonto om du sparar på riktigt lång sikt.
Det finns ett tankesätt där ute att ISK är en självklarhet. Jag säger inte att det är en dum tanke, men man bör ändå fundera över den här självklarheten.
Slutsats
När statslåneräntan kryper uppåt så kommer det behövas mer avkastning för att det ska löna sig med ISK. Har du dessutom en tråkig börsperiod lönar det sig definitivt inte.
Jag har inga tankar på att byta ut mitt ISK mot något annat, men det kommer helt klart börja svida mer.
Mina föräldrar var hyggliga nog att spara ett par hundra åt mig lite nu och lite då på ett sparkonto hos Nordea. Det är givetvis mer än många andra får men tyvärr hade inflationen vid den tid jag skulle ta körkortet redad ätit upp många av hundralapparna som de sparat. Jag går en helt annan väg och köper direkt aktier åt vår lilla grabb.
Det finns två vägar som jag kan välja:
Du öppnar helt enkelt ett konto åt ditt barn i deras namn och loggar då in med användarnamn/lösenord för att köpa aktier. Här kan du inte öppna en Kapitalförsäkring (KF) så det blir lite krångligt att köpa utländska aktier när det kommer till källskatt.
Viktigt är att barnet står som ägare till pengarna och kan bränna allt på en Thailandsresa på 18-årsdagen då föräldrarnas fullmakt försvinner.
Det absolut populäraste är att du öppnar ett konto i ditt egna namn. Då väljer du själv när barnet är myndig not att ta emot delar eller hela beloppet. Vanligaste kontoformen är vad man kallar KF Barnspar. Där väljer du förmånstagare (barnet), vilket innebär att barnet får pengarna när du går bort.
Snälla Avanza fixa detta
Så, alltså är alternativ populärast. Det är också det enklaste då det inte behövs någon fullmakt från bägge föräldrarna etc.
Det som då är riktigt illa är att allt du gör i barnets konto kommer synkroniseras med ditt egna sparande. Vad menar jag egentligen med det? Låt mig ge ett tydligt exempel:
Hos Avanza kan du se dina köp och sälj i grafen. Det här är väldigt användbart och som jag förstått tycker mina läsare att det är intressant att se hur jag köpt över tid.
Mina historiska köp i skogsbolaget Holmen
(Vill du veta hur du ser detta så finns det en liten förklaring längst ner i inlägget)
Köper jag aktier i samma bolag åt grabben så kommer dessa inkluderas i grafen och tyvärr finns det inget sätt att dölja det. Jag har dubbelkollat med Avanza. Det finns säkert mycket annat som också kommer vävas samman och som jag inte upptäckt.
Dölj konto
Du kan välja att dölja ett konto hos Avanza, men som jag förstått gör det enbart att kontot inte räknas med i totalen under Översikt.
Hur väljer jag att göra?
Den här bloggen kommer aldrig handla om barnsparande utan enbart inrikta sig på investeringar och då framförallt utdelningsinvestering.
Jag har skrivit till Avanza och frågat om de kan fixa detta. Fick som svar att det finns i pipen. Att öppna ett konto i grabbens namn tycker jag har fler nackdelar men är såklart något som många valt att göra.
Jag vill att det jag presenterar på bloggen kring min portföljutveckling och mycket annat enbart ska visa min egna resa och inte något annat. Barnsparande finns det att läsa om där ute tills du blir gråhårig.
Kanske får jag traska in på Avanza-kontoret och erbjuda en 500-lapp ifall jag får låna en dator och knacka in en combobox som gör det möjligt att välja person utifrån personnummer och att sedan transaktioner filtreras utifrån valet.
Nyligen läste jag en analys där 6 storbanker jämfördes: DNB, Handelsbanken, Swedbank, Nordea, SEB och Danske Bank. I just den analysen kom Handelsbanken ut som segrande bank.
Bankerna har idag historiskt låg värdering och i hos många finns det fortfarande chans till extrautdelning. Stigande räntor kan givetvis ge bankerna extra klirr i kassan, så länge hushållen har råd att betala sina lån. För kan man inte betala väntar omvänd effekt. Då blir det ett fall för Intrum, ett annat bolag i portföljen 🙂
Samtidigt är och förblir banker något krångligare att värdera än många andra bolag då vi exempelvis inte kan använda det klassiska P/E talet. I stället kan man använda P/B, d.v.s. aktiekurs/bokfört värde. Det passar bra i bolag med stor kapitalbindning där bland annat banker och skogsbolag finns med. Men det går att ställa bankerna mot varandra på många andra sätt också.
För några år sedan hade jag flera banker i min portfölj. Jag fann däremot ingen riktig mening med det utan valde tillslut att enbart satsa på den jag själv tycker presterar bäst som utdelningsbolag, d.v.s. Handelsbanken.
Handelsbanken (SHB) har idag 22% av den svenska bolånestocken och man brukar säga att SHB har typ samma position i Sverige som DNB har i Norge.
Räntenetto brukar ständigt diskuteras när det kommer till banker. Lättsamt förklarat är det här skillnaden mellan kostnaden för banken att låna pengar och vinsten de gör när de erbjuder bolån. I första kvartalet steg räntenettot för Handelsbanken med 8% och den bidragande faktorn var att utlåningen ökade med 6%.
I övrigt kan man också använda K/I talet som visar bankens kostnader i förhållande till intäkter. Det här nyckeltalet är på rätt väg för Handelsbanken och ligger nu på 45,9%.
Handelsbanken extrautdelning 2022
Årets utdelningsbeslut innebär en direktavkastning på 5,11%. Rätt lågt om du jämför vad du får i andra storbanker. Hos Swedbank får du idag 6,21 inklusive deras extrautdelning.
Däremot vet vi sedan tidigare att Handelsbankens danska och finska del är till salu. Denna verksamhet motsvarar ungefär 10% av bankens intäkter. Skulle den gå i lås kommer vi troligtvis se ett finare guldregn, alternativt att man väljer att köpa tillbaka egna aktier. Det hade inte varit mig emot 🙂
Slutsatsen
Kontentan av analysen jag läste är i alla fall att banker bör gå bättre än index i år. Det är verkligen ingen omöjlighet och väl värt alla investerare som suttit länge och enbart klippt kuponger i dessa.
Analysen menar att Handelsbanken idag ligger bäst till med tanke på den lägre risken och större ränteexponering. Aktien handlas till en premie på 7% mot eget kapital, vilket är under femårssnittets 20%.
Just idag handlar jag inte alls mycket Handelsbanken då det finns mycket mer intressant att köpa för tillfället.
Du äger aktier i ett bolag. Helt plötsligt kommer ett annat bolag och lägger ett fett bud på det bolag du äger med syfte att köpa upp hela baletten. Kursen stiger rejält på detta, men vad bör du som aktieägare göra?
OBS! Inlägget innehåller den information jag själv tycker är viktigast och tar inte upp allt.
Som aktieägare kommer du mest troligt förr eller senare ställas inför ett uppköpserbjudande i ett av dina innehav. För mig hände det nu senast i veckan. Därför är det av stor vikt att du känner till det grundläggande som aktieägare
Bud – vad kan du som aktieägare göra?
Budet har kommit, vare sig du vill eller inte. Även om aktiekursen lär få en boost uppåt så blir jag i regel ledsen när bud på mina bolag kommer. Jag vill äga mina utdelningsbolag länge och ta tillvara utdelningen och utdelningshöjningar år efter år. När bolagets köps ut från börsen så är det slut på den resan.
Som aktieägare finns det 3 saker du kan göra när ett bud kommer:
Sälja dina aktier direkt via börsen. Det här blir en vanlig transaktion och kommer resultera i courtage
Acceptera budet och vänta tills det går igenom
Neka budet
För att veta hur du ska göra bör du ställa dig två frågor:
Hur nöjd är du med budet?
Hur troligt är det att budet går igenom?
Bägge frågorna är såklart inte lätta att svara på. När det kommer till hur nöjd du är med budet så kan en tumregel vara att fundera på vart du tror aktiekursen inklusive utdelning kommer stå om 3-5 år. Är budet högre än detta? Ja då känns det som ett rimligt bud.
Hur troligt är det att budet går igenom? Min erfarenhet är att de flesta buden tenderar gå igenom men som i allt annat finns det undantag. Två frågor man kan ställa sig:
Har styrelsen rekommenderat aktieägarna att tacka ja till budet (lätt att hitta info om)?
Har de flesta storägare ställt sig positiva till budet?
. Det brukar räcka med att budgivaren får 90% av ägandet för att kunna tvångsinlösa resterande 10%.
Sälja före budet går igenom
Bild från pixabay.com
Ska man då sälja aktierna direkt via börsen eller vänta på att budet går igenom? Det finns fördelar och nackdelar.
Fördelen med att sälja direkt är att du säkrar hem vinst efter det att kursen stuckit iväg i och med budet. En annan fördel är att du kan använda pengarna direkt i sådant som ser attraktivt ut för tillfället.
Nackdelen är att du brukar få en smula mindre än vad budet lagt sig på och att du samtidigt måste betala courtage.
Tacka nej till budet
Här kommer det viktigaste skulle jag säga. Väljer du att tacka nej till budet så kan du komma i ett läge där dina aktier kommer tvångsinlösas.
Händer det kan dina pengar ligga låsta väldigt länge då det här tenderar vara en utdragen process. Det här måste du tänka på när du tackar nej, men självklart är det din fulla rätt att tacka nej om du inte tycker budet är skäligt.
Budet på Swedish Match – hur gjorde jag?
Nyligen lade giganten Philip Morris bud på tobaksbolaget Swedish Match. 106 kr/aktie kom budet in på, dyft 40% högre än stängningskursen då detta fortfarande var okänt. Man säger att budpremien var 40%.
Själv sålde jag allt nu igår på ca 103 kr. Det här är alltså snäppet under budet och dessutom får jag betala courtage.
Varför väntar jag då inte?
Jag tror att budet går igenom men väljer att sälja direkt snarare än att vänta till 22:a september. Anledningen är att det finns mycket attraktivt att lägga pengarna i nu. Swedish Match hör ju till de bolag som klarat sig bäst i min portfölj sedan kriget bröt ut.
Vad köper jag i stället?
Mycket av slantarna kommer landa i Latour. Även Cibus, JM och Castellum kommer få ta del av kakan.
Sedan är planen att köpa mer i Digital Realty Income samt köpa tillbaka det jag sålde tidigare i Prudential Financial.
Självklart lär några sedlar även hamna i EQT och Svolder.