Jag kan bara säga att utdelningsåret 2021 börjat väldigt starkt. Intrum fortsätter leverera positiva nyheter idag där man även höjer utdelningen ytterligare ett år. Imorgon är det dags för H&M att leverera sin rapport och jag kan tycka att den här troligtvis blir den mest spännande att läsa.
Det här blir då 15:e året som Intrum håller i en positiv utdelningstrend. 15 år utan sänkt utdelning med andra ord. Dock ska man aldrig ta något för givet trots fin historik. H&M hade väl 43 år med positiv utdelning för att sedan slopa den helt förra året.
Vad som är intressant med Intrums utdelningshistorik är att man egentligen kunnat höja utdelningen mest de senaste åren. Från 2007 – 2013 var det rätt låga höjningar. Så brukar det inte vara. Räknar vi på CAGR så inser vi att Intrum i snitt höjt utdelningen 12% årligen. Som jag nämnt tidigare siktar jag på 5-6% i årlig utdelningstillväxt för portföljen i helhet.
När du tänker Intrum så är det i regel det vita kuvertet med betalningskrav som först dyker upp i tanken. Det är riktigt, men Intrum har även 2 andra delar. En av dessa delar är portföljinvesteringar. Portföljinvesteringar innebär att Intrum tar över förfallna fordringar så att företaget får betalt av Intrum, och sedan hittar Intrum en lösning med kunden för att reglera fordran.
Konstigt namn kan man tycka… när jag hörde portföljinvesteringar först tänkte jag att bolaget gick in som ägare i andra bolag, vilket i och för sig kanske inte är så långt från sanningen när man tar över fordringar på det viset.
För er som vill höra VD:n snacka om dagens rapport rekommenderar jag denna video:
Annars är min portfölj ner nästan 20.000kr idag. Kanske börjar vi gå in i en period med lite surare regn. Det är i alla fall något jag skulle tycka vore rätt skönt.
När jag skriver detta har EQT släppt sin rapport och aktien är upp +20% intra-dag. Kursen kan givetvis svänga mycket under senare delar av dagen men jag kan samtidigt inte sluta förvånas över EQT.
Om man ska dra det viktigaste ur rapporten så är det väl förvärvet av Exeter Property för 1 870 miljoner dollar. Själv har jag dålig koll på Exeter, mer än att man förvärvar, utvecklar och leasar ut industrifastigheter, kontor och lite annat.
Det här är väl också själva tesen med min investering i EQT. Jag älskar EQT som bolag och det man gör. Samtidigt bryr jag mig mindre om vad EQT väljer att köpa, utveckla och sälja. Därigenom behöver jag egentligen inte veta mer om Exeter.
Resultatet för helåret 2020 blev 0,297 EUR/aktie. Det var 69%(!!!) högre än föregående år.
Utdelningen höjs med 9% från till 2,4 kr/aktie som betalas ut 2 gånger per år. Självklart undrar man varför inte utdelningen höjdes mer, med tanke på resultatet. Jag skulle väl tycka att utdelningen är väldigt sekundär i EQT. Däremot håller jag med Svolders VD Ulf att ett noterat aktiebolag ska ha utdelning och att det är nyttigt med en sådan. Det har jag alltid tyckt, men jag vet att ni är många som inte håller med mig.
Vidare funderar EQT på att sälja Flying Tiger tillbaka från där man köpte det. I nuläget finns inte så mycket kommentarer kring detta mer än att Corona fördröjt en börsnotering.
Det här är jättesynd då jag fullkomligt älskar att handla på Flying Tiger. Men fru KTM handlar betydligt mer där… det ska gudarna veta. Men ännu en gång litar jag på EQT’s förmåga att fatta beslut och inser att jag själv aldrig kommer kunna sitta på lika mycket fakta som ledningen i bolaget.
Så var det dags för Castellum att visa sina siffror och därmed sammanfatta 2020. Det blev i stort sett bara positiva nyheter och Castellum visar ännu en gång varför de utgör en topp-placering i min portfölj.
Det är givetvis glädjande att se utdelningen som föreslås till 6,9 kr/aktie. Året innan var utdelningen 6,5 kr/aktie. Analytikernas prognos var att denna skulle höjas till 6,73 kr.
I procent räknat blev utdelningshöjningen 6,2%. Det här är alltså något mindre än föregående år där den landade på 6,6%. Vad som är fascinerande med Castellum är att man nu höjt utdelningen 23 år i rad samt att man presterat en genomsnittlig utdelningstillväxt på över 11% årligen. Blir Castellum Sveriges första utdelningsaristokrat? Ja det skulle i alla fall jag tippa på.
Ännu mer fascinerande är att man lyckades höja utdelningen även under finanskrisen 2008/2009.
Kikar vi på vad som ligger till grund för utdelningen så är det förvaltningsresultatet. Denna landade på 12,35 kr/aktie, en ökning med 7% från föregående år. Castellum delar alltså ut 56% av detta. Man har med andra ord stor potential att använda resten till att fortsätta växa.
Castellum handlades senast till 208 kr och därför får du en direktavkastning på 3,3%. Substansvärdet angavs i rapporten till 214 kr/aktie och därmed handlas Castellum till en liten rabatt.
Jag har köpt väldigt mycket Castellum nu när oron för deras kotor varit väldigt stor.
Min gissning är att aktien i Castellum stiger vid börsöppning
Investmentbolaget Investor har höjt utdelningen med 1 kr allt sedan 2009 om vi inte räknar med förra året då utdelningen spikades till 9 kr/aktie. Idag höjer man utdelningen till 14 kr/aktie och återtar en fantastisk trend.
Presterat sämre än index?
Självklart förknippas inte Investor med en eldslåga på samma vis som Latour förknippas med en schackpjäs, men dagens rapport visar verkligen att elden fortfarande brinner. Det är till dig som undrar hur jag kommit fram till dagens bild på inlägget 🙂
Vissa kanske påstår att Investors noterade del (de du själv kan köpa) inte presterade lika bra som index och att 2020 var ett dåligt år. Men då ska du också komma ihåg att du får en helägd rörelse via Investor och allt som allt presterade aktien drygt 17% förra året exklusive utdelningen. Den noterade delen presterade enbart 8% under 2020 inklusive utdelning.
Utdelningen
Andra kanske också tycker att utdelningen borde bli 15 kr/aktie då originalförslaget förra året var 14 kr. Hade utdelningen blivit 15 kr så skulle man kunna bortse från Coroa-året 2020 och fortfarande se en fantastisk trend.
Bild från: borsdata.se
Samtidigt får vi komma ihåg att ett investmentbolag i regel vill dela ut allt man får i utdelning från sina underliggande bolag p.g.a. skatteskäl. Förra året var ingen solskenshistoria gällande utdelningar och SEB som ingår i Investors portfölj delade inte ut en krona. Jag kan tycka att det här känns helt rimligt. Kanske blir det ännu mer nästa år ifall vi får extrautdelningar i år?
Vad som vidare kan vara värt att nämna är att substansvärdet/aktie uppgick till 713 kr/aktie. Idag handlas Investor till 630 kr/aktie. Vi har alltså en rabatt på 11,64%. Det låter troligtvis fint då flertalet andra investmentbolag handlas till premie, men då ska vi komma ihåg att Investor historiskt snittat kring 18% rabatt sett över längre period.
Aktiespliten
Styrelsen föreslår också en aktiesplit enligt 4:1. Det innebär att 1 aktie kommer bli 4 nya och att aktiepriset kommer delas med 4. Det här är superbra kan jag tycka då det blir lättare för människor med mindre pengar att handla. Samtidigt kan vi med lite mer i månadssparande sprida köpen mellan bolagen lättare.
8,2% i direktavkastning låter trevligt på många sätt men i fallet Iron Mountain (IRM) så finns det ett par väsentliga risker som man bör känna till.
Jag skrev en mer genomgående analys i det här inlägget. Vid den tidpunkten hade vi den välkända Corona-dippen och direktavkastningen var då 1 procentenhet högre (9,13%). Kursen har sedan dess återhämtat sig hyfsat. Bolaget brukar i regel höja utdelningen mellan q3 och q4 men förra året blev det ingen sådan såvitt jag kan se.
Bild från: https://seekingalpha.com/symbol/IRM
Vad jag kan tillägga som jag inte nämnde senast är att IRM’s totalavkastning ligger på 9,24% årligen sedan 1999. Allt sedan 2017 har tyvärr aktien varit en fallande historia som sakta men säkert vandrat söderut. Det har påverkat CAGR negativt.
Tråkigast är nog att utdelningstillväxten stannat av mer eller mindre sista åren
Den stora anledningen är då att deras nuvarande business saknar utrymme att växa. Vi pratar då om fysisk lagring av viktiga papper som måste finnas kvar till varje pris. Här är största andelen hyresavtal. Bolaget försöker växa på den digitala marknaden men än så länge har vi inte sett tydliga tecken här.
Vad IRM nu försöker göra är att rikta in sig mot business likt det DLR gör, med andra ord datacenter. Här är då risken som jag beskrivit tidigare att många kunder söker sig här till bolag med längre historik inom branschen där säkerheten är större. Säkerhet är A och O för bolagen som hyr in sig.
Med det sagt har man förvärvat en hel del datacenter, något som kostat pengar. Dessa är bland annat Fortrust, I/O, Credit Suisse, and EvoSwitch. Totalt har man 15 datacenter. Det kan då jämföras med DLR’s 280+ datacenter.
IRM tänker nu investera tungt i data center och i princip tredubbla kapaciteten. Vi ser en stor efterfrågan här, men hur man utför själva omvandlingen blir nyckeln till framgång eller förlust.
I Q3 2020 var utdelningsandelen ca 85% och det kanske inte låter allt för avskräckande. Men tänk då på den höga kostnaden som blir för omvandlingen samt att bolagen redan har en hög belåning som nosar på den översta långsiktiga gränsen som bolaget har.
Om bolaget dock exekverar transformeringen på ett bra sätt så kommer man hitta tillbaka till tillväxt och då är detta ett bra case. Marknaden är idag något osäker och därav är värderingen låg.
I senaste avsnittet av Börspodden kunde vi lyssna till hur min kära bloggkollega Petrusko nämndes. Själv tycker jag att det är roligt att även poddar nämner oss bloggare, på samma vis som vi bloggare nämner poddar. Här pratades det i alla fall om Axfood och Petruskos missnöje kring en av Willys butiker.
Petrusko i Börspodden
Först och främst vill jag börja med att tacka Petrusko som var en av dem som fick mig att börja investera och en av människorna som inspirerade mig till att bli miljonär.
I Petruskos inlägg kunde vi läsa att han tappat tålamod för Axfood tack vare en av deras butiker (Willys). På sätt och vis kanske det här är som att jämföra olika allmänna skolor. Vissa skolor kan vara helt underbara medan vissa har sådana problem att man knappt kan tro det. Det till trots ett allmänt skolsystem. Axfood är ett och samma bolag, men varje Willys butik kan säkert vara mer eller mindre bra.
I ett avsnitt från 2018 av Börspodden pratade Petrusko om att ett av hans största misstag var att sälja Axfood då han tyckte att bolaget var för dyrt enligt hans egna uppfattning. Marknaden hade emellertid en annan syn och det slutade med att Petrusko köpta tillbaka Axfood i sin portfölj. En bra lärdom och även jag har gjort det misstaget.
När jag är inne i en av ICA’s butiker för att plocka på mig deras lockerbjudanden så slutar det alltid med avstämning. Problemet är att ingen av personalen kommer till avstämningen. En gång gick jag ut (fanns vid det laget inget hinder likt det gör idag) och letade sedan åt en personal som då hjälpte mig. Jag kunde lika gärna gått ut genom dörren, vilket jag övervägde.
Hos Willys får jag numer enbart delavstämning någon gång och då står det alltid någon beredd att ta hand om mig. Personalen är alltid förbaskat trevlig vid avstämningen.
Hos Willys känner jag igen i princip varenda anställd sedan jag flyttade till min nuvarande stad för ca 10 år sedan. Här verkar anställda trivas och jobba vidare. Hos min ICA butik har jag hört ryktas om att de anställda inte ska prata med varandra ute i varuhuset då detta kan verka nonchalant mot kunderna.
Det viktigaste här är att vi alltid fått alla varor som vi beställt. Funkar inte detta blir det oerhört frustrerande då du måste återvända till butiken för att plocka upp det som saknas.
Jag kommer troligtvis aldrig sälja detta utdelningsbolag. De ska ligga och leverera utdelning till mig 2 gånger varje år och för utdelningen ska jag köpa ännu mer aktier i Axfood eller i något annat bolag. Utdelningarna får vi i mars och i september.
Det var länge sedan jag snackade Omega Healthcare och några är kanske intresserade av att veta hur bolaget tacklar Corona. Det här är väl ett av bolagen i portföljen som drabbats rätt hårt p.g.a. Covid-19 och jag tycker det kan vara värt att veta varför. En strålande utdelare – i en osäker tid.
Först och främst kan jag nämna att Omega Healthcare är en REIT som tillhandahåller nästan 1000 fastigheter inom vård- och omsorg. Det är en typ av korttidsboenden där syftet inte är att vårdas till livets slut, utan mer tillfälligt. Ett exempel är en patient som nyligen opererats och inte kan få rätt vård i hemmet. Man kallar dessa för SNFs (Skilled Nursing Facilities) och bolaget är störst i USA inom dessa.
Du får ta denna beskrivning med en nypa salt då den är väldigt förenklad. Men kronan till miljonen strävar efter att skriva på ett enkelt sätt också.
Det stora problemet med Corona har då varit att kostnaderna för de som hyr fastigheterna ökat. En rad åtgärder samt extra utrustning har fått sättas in och hyresgästerna har blivit drabbade hårt. Och då snackar vi inte enbart munskydd… Vinsten har också sjunkit i och med att exempelvis operationer fått ligga efter i takt med att pandemin prioriterats.
En REIT tillhandahåller intäkter från främst hyror och blir det problem med dessa så är det inte så bra för bolaget och oss investerare. Hyror som läggs på framtiden och inte betalas i tid innebär att FAD (funds available for distribution) minskar och därigenom ökar utdelningsandelen ifall bolaget behåller samma utdelning. Som du vet har jag varnat för höga utdelningsandelar och här är Omega uppe i nära 90%.
Med det sagt siktar bolaget på att ligga kring 80% så idag ligger man 10 procentenheter högre än detta. Därav tror jag att utdelningshöjningar kommer bli lidande ett tag framöver.
Omega Healthcare har däremot haft en strålande utdelningshistorik de sista 10 åren.
Källa: http://www.omegahealthcare.com
Varför jag köper bolaget är för att jag tror att vaccinet kommer ha strålande effekt. Vi kommer se oron bland hyresgästerna sjunka och läget kommer stabiliseras. CARES Act har också hjälpt till för att lindra smärtan rejält. Det här blev väl också en stor räddning och Act har tillfört SNF verksamhet över 10 miljarder dollar.
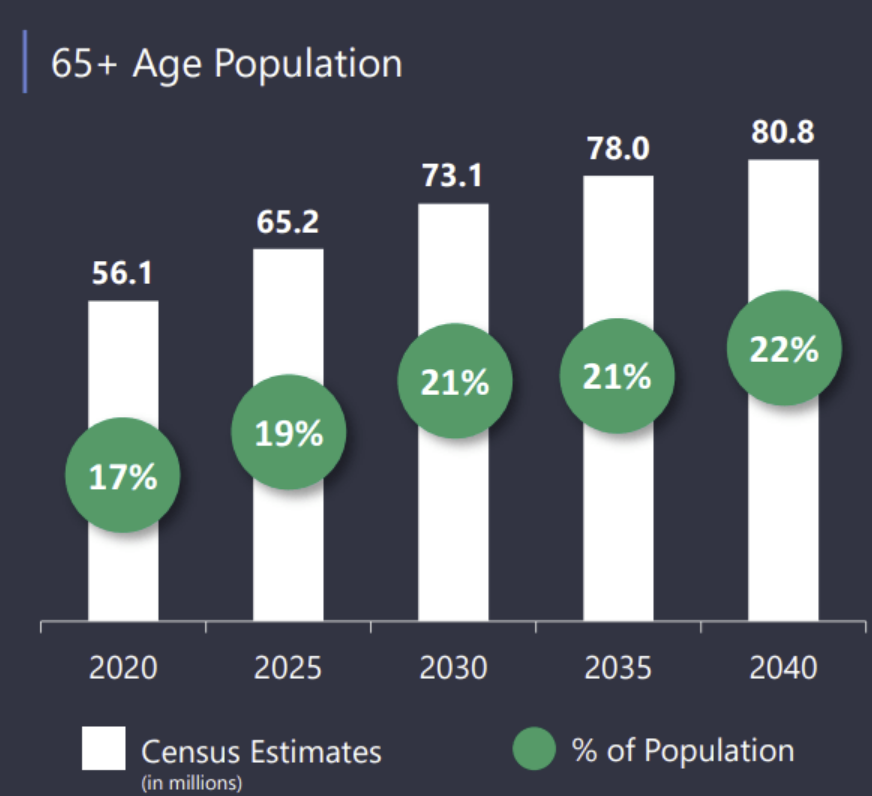
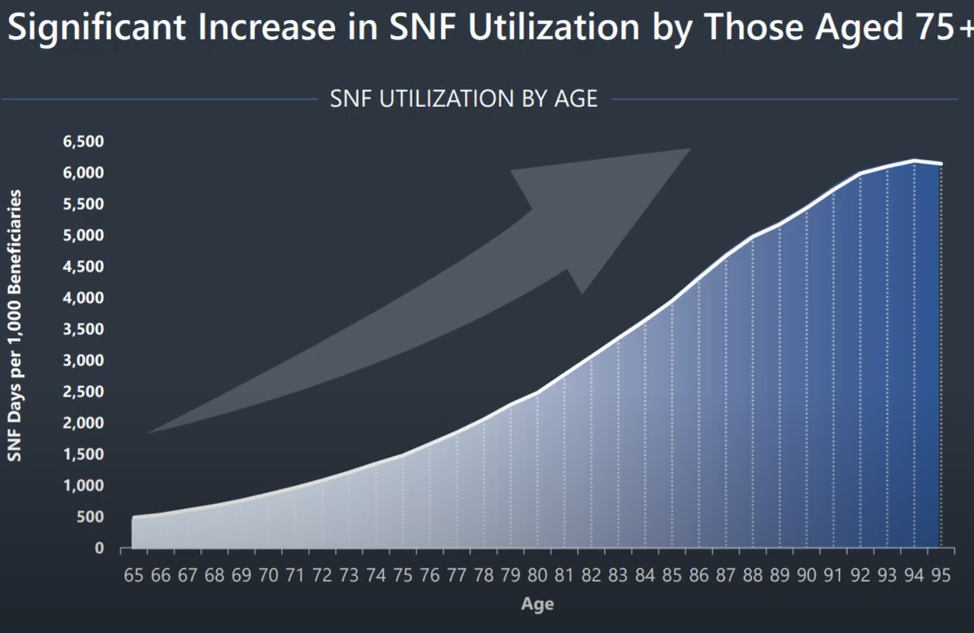
Vidare ser vi en allt mer åldrande befolkning som kommer behöva den här typen av vård i större utsträckning. Allt hänger ihop genom att sannolikheten för att en äldre person nyttjar en SNF är mycket större.
Det här är också en intressant graf som visar behovet i relation till ens ålder
Jag handlar gärna mer OHI till dessa 7,62% direktavkastning
Det här med att köpa för att du gillar bolagets ledning är intressant. Jag köpte Paradox tidigt i min resa för att jag träffat och pratat med dåvarande VD Wester på en fest. Rätt galet, jag vet, men det var en fin investering. Här är de mest ägda gamingbolagen just nu.
Gamingbolagen med flest ägare
Bolag
Antal ägare
% antal utländska ägare
% upp 2020
Embracer Group
85 407
34,9%
192%
Stillfront Group
34 221
51,8%
174%
Starbreeze
29 004
16,8%
-1,8%
Paradox Interactive
16 130
16,1%
64%
G5 Entertainment
12 354
49,2%
277%
Gaming Corps
6551
2,4%
-53%
Enad Global 7
5 620
31,9%
479%
Det är rätt intressant. Jag har spelat datorspel i hela mitt liv men ändå har jag egentligen ingen koll på vad som skiljer ett väl presterande gamingbolag mot ett dåligt. Vissa bolag har i alla fall hittat makalösa vägar för att generera strålande vinster.
Alla spel som bolagen utvecklar kan inte bli vinstmaskiner och tyvärr är det svårt att i förhand veta hur bra ett spel faktiskt kommer slå. Sedan finns det också chans att bolaget skapar nästa stora succé. Ett nytt Minecraft med andra ord.
Många av dessa har idag väldigt höga P/E tal. Ett P/E på 40 (ej ovanligt i denna bransch!) innebär då att bolaget handlas till 40 gånger sin årliga vinst. Det låter rätt saftigt, men å andra sidan har strategin förra året varit att satsa på de bolag med riktigt höga P/E tal också.
Kvalitetsaktiepodden tyckte jag pratade väl om detta för något avsnitt sedan. De är inte sugen att handla aktier där P/E talet är så pass högt. Man nämner här Nibe som exempel där P/E är 57 (snarare 60 nu). Det tar då strax under 40(!!) år att räkna hem ett sådant köp om man lyckas växa 10% årligen över tid. Vill man räkna hem investeringen på 15 år skulle man behöva växa med 27% årligen, något som självklart inte känns rimligt.
Jag äger inga spelbolag idag men ägde tidigare Paradox som jag givetvis sålde på tok för tidigt.
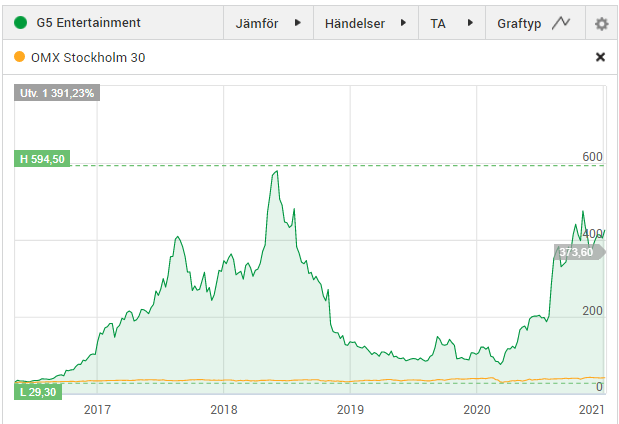
Sedan är det roligt att se hur investerare som köpte G5 i botten gjorde helt rätt val.
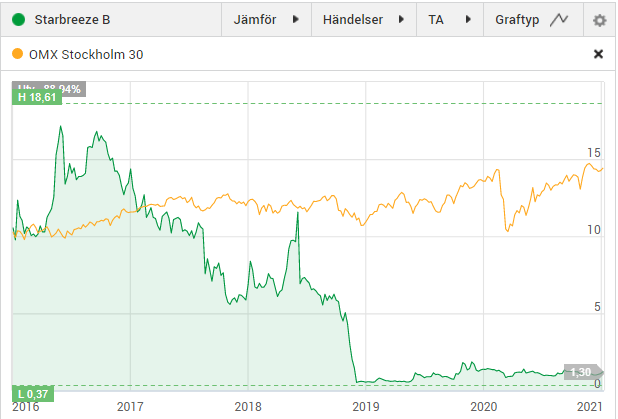
Tyvärr kan även spelbolag bli riktiga surdegar. Starbreeze är ett sådant exempel.