Det har varit mycket skriverier om AT&T(T) på senare tid. Då vi idag är över 8.000 kunder hos Avanza som äger T så kan det vara värt att gå igenom vad som egentligen händer nu kring försäljningen av DIRECTV.
Ryktena kring att AT&T tänkt sälja DIRECTV har egentligen pågått i flera år. Hösten 2019 skrev affärsvärlden en artikel om att man inte kommer sälja DIRECTV, men sedan dess har det hänt väldigt mycket.
Om jag ska försöka förklara DirecTV (varumärkt DIRECTV) så bildades man för 26 år sedan i juni 1994 och sänder digital tv till hushåll i USA, Latinamerika och Karibien. Det var i 2015 som AT&T förvärvade DirecTV till ett pris på $67.1 miljarder. Eller ja, egentligen var det 48,5 miljarder men 67 miljarder med skuld tillagd.
Det som händer nu är att AT&T äntligen kommit till något slags beslut. En del av DirecTV kommer säljas till riskkapitalbolaget TPG för att sedan knoppas av till en egen verksamhet. Det nya bolaget, med namnet DirectTV, kommer att ägas till 70 procent av AT&T medan TPG ska äga resterande del. Allt kommer ske i andra halvan av 2021.
On February 25, 2021, AT&T announced that it would spin-off DirecTV, U-Verse and AT&T TV into a separate entity, selling a 30% stake to TPG Capital while retaining a 70% stake in the new standalone company.
I det korta perspektivet kommer nog investerare vara missnöjda nu då AT&T erkänner ett misstag och med åtanke vad bolaget en gång betalade för kalaset. Samtidigt finns det nu chans att bolaget kan betala av mer i sin rätt stora skuld och bli ett mer fokuserat bolag där tillväxten återkommer.
Generellt kan det ta tid innan marknaden smälter beslut likt dessa. Det var samma sak när AbbVie köpte Allergan. Där blev det en hel del gråt innan marknaden insett att affären kanske inte var så dålig trots allt.
AT&T’s huvudfokus kommer nu ligga inom trådlös kommunikation, fiber och HBO Max. Om det här bryter att förbannelsen rörande den tråkiga kursutvecklingen i aktien bryts är som sagt svårt att säga, men jag hänger gärna kvar i AT&T för att se vart det tar mig. Dessa 3 områden är de som också varit de mest givande i AT&T men troligtvis kommer vi inte se effekten direkt.
Kursen har sjunkit med 23% de senaste 5 åren medan S&P500 i princip dubblats. Idag ger AT&T en direktavkastning på 7,61%.
Den 4:e oktober 2019 var första handelsdagen för Akelius D och den dagen stod aktien i 1,69 EUR. Under första Corona utbrottet i Sverige dök aktien ner i källaren men har än idag inte återhämtat sig till fullo. Kursen står just nu EUR 1,5 och Akelius D ger en av de högsta direktavkastningarna i Sverige inom kategorin Fastigheter.
= bolag som jag äger
Bolag
Direktavkastning
SBB D
6,7%
Akelius D (EUR)
6,7%
Corem Pref
6,3%
Sagax D
6,3%
Fastpartner D
6,3%
NP3 Pref
6,3%
Klövern Pref
6,3%
Heimstaden Pref
5,8%
Amasten Pref
5,8%
Fastpartner Pref
5,7%
Sagax Pref
5,7%
Svenska Nyttobostäder Pref
5,3%
SBB Pref
4,9%
I dagens noll-räntemiljö får 6,7% ses som väldigt attraktivt. När räntan stiger så tenderar kurser för preferensaktier och liknande tillgångsslag falla. Anledningen är till mångt och mycket att du då kan få en bättre avkastning via banken än idag och till en mycket lägre risk än via aktier.
Jag och min kära investerarkollega Malte äger Akelius D och det här var också ett samtalsämne när jag firade min första miljon. Vad vi pratade om minns jag inte riktigt, men vad jag minns var att Malte var väldigt positiv till Akelius. Kanske kan han ge ett ord om detta ifall han läser inlägget 🙂
Malte är inte den enda som är intresserad av Akelius D. Finansdirektören i Akelius Leiv Synnes köpte i december D-aktier för en halv miljon kr. I januari 2021 gjordes ett mycket större köp på 108 miljoner kr av ett bolag kontrollerat av en stiftelse avsedd för Roger Akelius barn och barnbarn.
Själv har jag som vanligt handlat kontinuerligt. Jag kan tycka att Akelius känns väldigt stabilt även under sämre ekonomiska perioder då fastighetsbeståndet består av bostadsfastigheter i centrala lägen som Berlin, Stockholm och Washington. Om Akelius är värt en större rabatt jämfört med konkurrenter är givetvis svårt att svara på, men så tycker jag i vart fall. Idag är det snarare premievärdering.
Vakansgraden* för bostäderna var 2021 enbart 1,7%. Visst, det är högre än förra året men jag kan tycka att det är en väldigt låg siffra ändå. Belåningen är nere på otroligt låga 39%.
*Andelen bostäder som står tomma utan hyresgäster
Akelius D handlas i Euro och det kan både vara för och nackdelar. Kanske blir fler utländska investerare intresserade men för oss på hemmaplan blir detta en valutarisk samt att valutaväxling (spread) tillkommer. En viktig sak att nämna är att det är samma låga courtage att handla Akelius och inte 1 EUR i lägsta courtage som när du handlar t.ex. Sampo.
Jag köper glatt Akelius D idag och bolaget ger mig kvartalsvis utdelning som jag då kan shoppa nya aktier för i samma eller andra bolag.
Nyligen meddelade mitt största fastighetsbolag Realty Income att man behåller utdelningen $0,2345 per månad. Det här ger en direktavkastning på 4,6%, vilket är högre än 5-års-snittet.
Bolaget har verkligen hittat till svenska investerares hjärtan. 2016 ägde 1.200 kunder hos Avanza bolaget. När jag köpte in mig fanns 1.700 ”Avanzianer” och idag är den siffran uppe i över 9000. En rätt saftig ökning.
Realty Income är en s.k. Triple-net lease REIT och hyr då ut fastigheter till kända kunder såsom Walgreens. Det fina med den här typen av REITs är att man låter kunderna stå för operativa kostnader, skatter, underhåll, försäkring o.s.v. Det innebär att enbart 0,6% av Realtys nettoresultat används till återkommande capex (Capital expenses).
Med det sagt består 13% av mindre säkra Corona-kunder. Här tänker jag på bland annat BIO och Gym.
Realty Income. Största kunderna. Källa: Bolagets investerarpresentation
Samtidigt består Realty Income till mångt och mycket av kunder där lidandet inte blir lika stort av ökad e-handel och lågkonjunktur. Här pratar vi bland annat Apotek, lågprishandel och matbutiker. 11% av totalen består också av industri.
Styrkan med Realty Income är att man behöll utdelningen under fastighetskrisen 2008/2009 trots att man då hade negativ vinstutveckling. Man håller utdelningen väldigt hårt i sin famn och det ska mycket till innan man sänker. Utdelningsandelen 2020 var 82% så man har rätt gott utrymme till taket*
*här räknar vi på AFFO, specifikt för REITs. Adjusted Funds From Operations
Med det sagt finns det en anledning till att kursen står lågt idag. Dels räds investerare högre räntor här efter krisen, vilket missgynnar kunderna som Realty Income hyr ut fastigheterna till. Dels såg vi under Q3 att kunder inom både BIO och gym hade problem att betala sina hyror.
Det intressanta här är att gym nu till stor del kunnat växla över och bli virtuella gym. Jag har bland annat kvar mitt gymkort för att jag tycker att deras online-sessioner är så bra att köra hemma. Med vaccinet som sprids lär vi mest troligt redan sett den djupaste dalen.
Realty income betalar utdelningen månadsvis och inför varje månad redogör man vad utdelningen blir. Det här var 608:e månadsutdelningen i följd från bolaget. Bolaget har höjt utdelningen 108 gånger sedan man listades 1994.
När jag började köpa aktier i bolaget var månatliga utdelningen $0,202. Aktierna jag köpte då genererar alltså 16% mer utdelning idag, och ligger fortfarande kvar i portföljen.
Min enda ”It-konsult” TietoEvry rapporterade idag för helåret 2020 och med det ökade man utdelningen från 0,635 EUR till 1,32 EUR. Givetvis är det här glada nyheter men samtidigt har jag själv aldrig upplevt så dålig investerarrelation som hos Tieto.
Utdelningen var extra härlig då jag råkade räkna fel på 12.000 kr gällande Boston Pizza här tidigare 🙂 Det var ett rätt rejält snedsteg från min sida.
Jag vill äga lite inom branschen IT-konsulter i min utdelningsportfölj och valet har alltid stått mellan HiQ och Tieto. Mitt främsta val där var HiQ som tyvärr köptes ut från börsen. Det här var en av mina bättre investeringar men såhär i efterhand hade jag gärna fortsatt resan i HiQ.
Tieto har nyligen slagits ihop med Evry, en gigantisk omstrukturering som kostar 3 miljarder. Tesen jag har är att Tieto kommer ut ännu starkare och därigenom kan fortsätta bygga långsiktiga och hållbara relationer med sina kunder. Men det här kommer säkert ta 3 år innan vi ser de verkliga resultaten. Lite som investeringarna Disney gör.
Verksamheten är en blandning av traditionell IT-konsulting, drift av datasystem i egna datahallar och utveckling av mjukvara inom t.ex. skog, bank och Vård- och Omsorg. Generellt brukar man säga att dessa 3 segment utgör ungefär lika stora delar, dock är det konsultverksamheten som varit ankaret nu under Covid-19.
Sämsta Inverstor Relations
Det finns många områden som jag själv kan utvecklas inom. Likväl är jag duktig på att se om ett bolag når ut med information till aktieägare på ett bra sätt. Tietos Investor Relations sida behöver hjälp men det är kanske inte det största problemet.
För ett halvår sedan skrev jag och frågade ifall det fanns möjlighet att få historisk utdelningsdata samt info kring aktiesplitar. När jag inte fått svar så har jag skickat frågan igen, men utan resultat. Oftast brukar jag gå igenom rapporterna själv men ibland orkar jag inte.
En sjuk jämförelse var att jag förra veckan skickade en fråga via SMS till Holmens IR Chef. Frågan gällde ifall de har planer på att inkludera en kalkylator för även totalavkastning.
Jag skojar inte när jag säger att det tog mindre än en timme innan jag hade ett svar. Där stod det att man just nu jobbar på den funktionen.
Det finns heller ingen mailadress till någon IR ansvarig hos Tieto utan där får du fylla i någon typ av eländigt formulär. Sedan skickar du iväg det och vet inte vart det landar 😀 Kanske i botten på deras support-låda. De har dessutom vävt in en ruta där du kan prenumerera på nyheter :O
Så, min story är alltså att jag ägde Tieto förut, sålde dem sedan och köpte HiQ, för att sedan köpta tillbaka Tieto.
Just den här transaktionen går nog till historien som mitt vassaste sälj. Självklart bara en tillfällighet att det skedde just innan Corona 🙂
McDonalds är en solid spelare i flertalet utdelningsportföljer världen över. I förra veckan visar giganten att det fortfarande går att hitta vägar att växa då man ingick ett samarbete med Pokémon inför deras 25 års jubileum. Gotta Catch ém All återupplivas ännu en gång.
Det här är då en av de hetaste trenderna just nu i U.S.A.
Vad hela idén går ut på är att du som gäst får ett paket med 4 stycken hemliga Pokémonkort när du köper ett Happy Meal. Allt för att fira deras 25-års jubileum. Jag har själv spelat en hel del Pokémon TCG (Trading Card Game) och det är galet beroendeframkallande. Nästan lika beroendeframkallande som snabbmat.
Det intressanta är att andrahandsmarknaden kring detta exploderat och att folk nu säljer paket med kort för hundratals dollar. Samtidigt får McDonalds mängder med förfrågningar där gästerna vill ha korten, men inte ett Happy Meal.
Edit 2021-02-07
Såg precis att Matt Stonie lagt ut en video där han ska försöka vräka i sig Happy Meals för att få alla korten också
Lagren slut
I flertalet restauranger är lagret slut och McDonalds jobbar nu stenhårt för att fylla upp lagren, samtidigt som restauranger får uppmaningar om att inte säljer allt för många Happy Meals till enskilda människor.
“We love seeing fans’ passion for our limited-time Happy Meal promotion celebrating 25 years of Pokémon ,” McDonald’s said in a statement. “With such significant demand for our promotional Pokémon TCG cards, and seeing some fans going to extreme lengths to get them, we’re working quickly to address shortages and also strongly encouraging restaurants to set a reasonable limit on Happy Meals sold per customer.
Kursen i McDonalds har repat sig rätt bra efter Corona. Såhär i efterhand var det helt klart köpläge. Men så var det ju i det mesta.
Jag tycker i alla fall den här typen av samarbeten är otroligt intressanta och värt att notera. Bolag som hittar dessa guldkorn som bidrar till både ökad marknadsföring och försäljning kommer nog att överleva bättre än alla andra.
Utdelningsfakta
Direktavkastning: 2,41%
Utdelningsfrekvens: kvartalsvis
Utdelningsandel: framåtblickande 81% räknat på vinst/aktie $6,37. Effekten är dock tack vare Corona och bolaget har länge legat kring 65% i utdelningsandel
Utdelning/år: $5.16
Antal år med höjd utdelning: 44 år
5 årig genomsnittlig utdelningstillväxt: 7,6%
Visste du?
McDonalds höjde senast sin utdelning i oktober 2020. Utdelningen höjdes med 3% och den lägsta höjningen procentuellt i bolagets historia. Senast lägsta var 2002 då man höjde med 4,4%
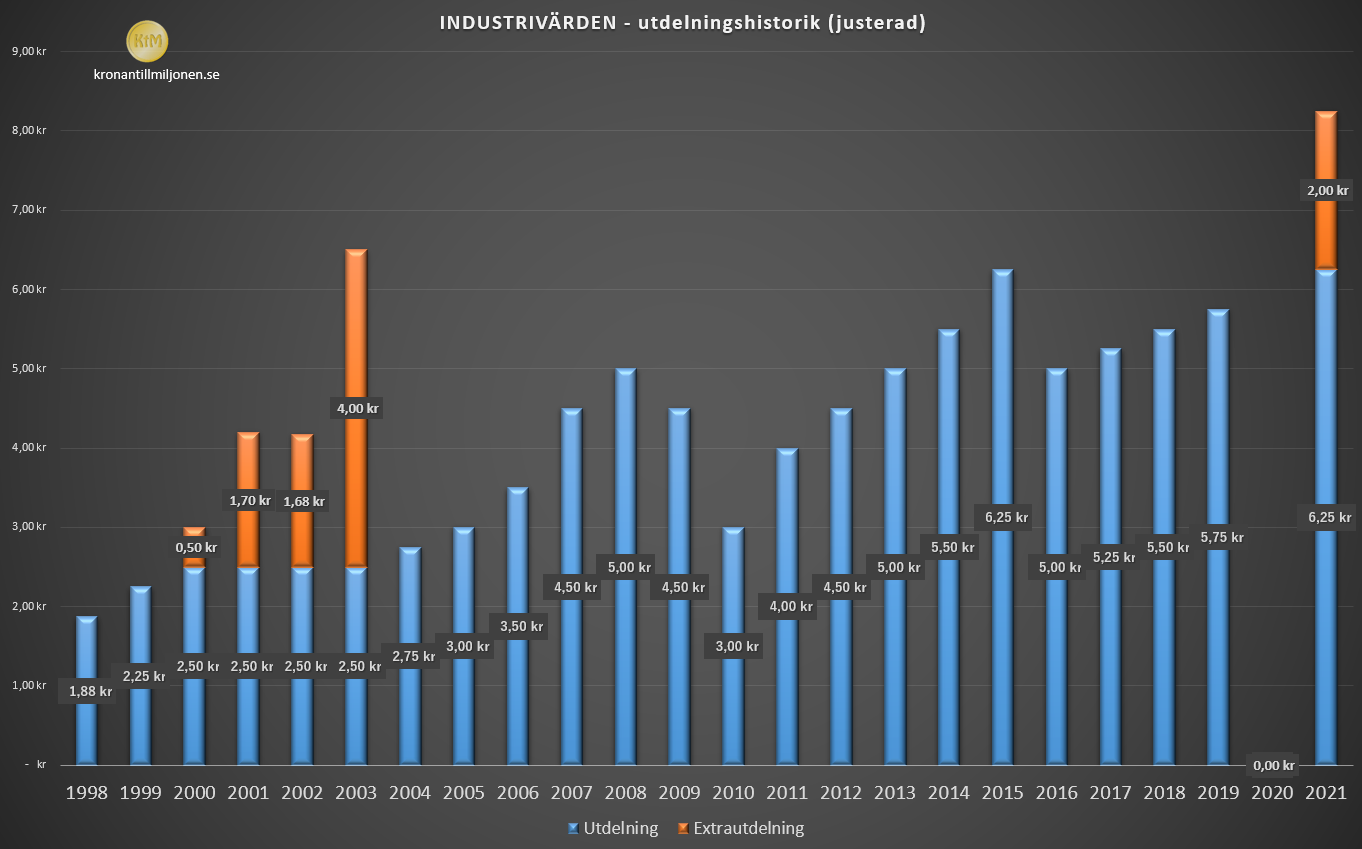
I april förra året drog Industrivärden tillbaka sitt utdelningsförslag om 6 kr/aktie. Det året blev det ingen utdelning. I år förslår man 6,25 kr/aktie samt en extrautdelning på 2 kr.
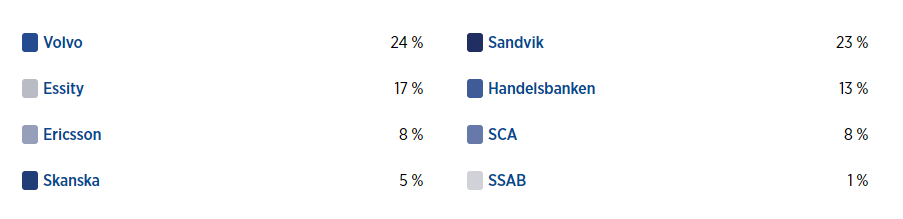
Vi vet sedan tidigare att ett investmentbolagens utdelning är starkt beroende av vad underliggande bolag lämnar i utdelning. Kanske är det då inte märkligt att det blev 0 kr förra året. Volvo, som är störst i Industrivärden lämnade 0 kr i utdelning men i år föreslår man 6 kr + hela 9 kr i extrautdelning.
Den osäkra situationen medförde att de flesta innehavsbolagen beslutade att inte lämna
någon utdelning under 2020. Industrivärden mottog därför
ett mindre utdelningsbelopp än förväntat. Totalt mottogs
657 miljoner kronor från Essity, Ericsson och Skanska. Givet
de rådande omständigheterna beslutade Industrivärdens
styrelse att inte föreslå någon utdelning under 2020.
Industrivärden har ett aktivt ägandeskap inom bolagen. De sitter alltså med och i den strategiska utvecklingen genom att utvärdera, ställa krav, påverka och ge stöd. Du och jag kommer nog aldrig få så genomgående kunskap i de underliggande bolagen som Industrivärden har.
Målsättningen med Industrivärden är väldigt enkel:
Den långsiktiga målsättningen är att öka substansvärdet i syfte att generera en totalavkastning till Industrivärdens aktieägare som över tid är högre än Stockholmsbörsens totalavkastningsindex (SIXRX)
Har man då lyckats?
Självklart beror det på vilka perioder vi kikar på men jag kan tycka att en mycket längre tidsperiod ger en bättre uppfattning
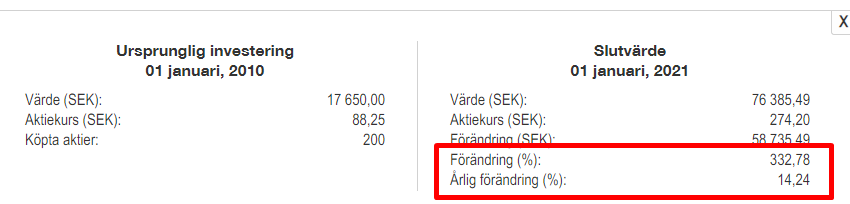
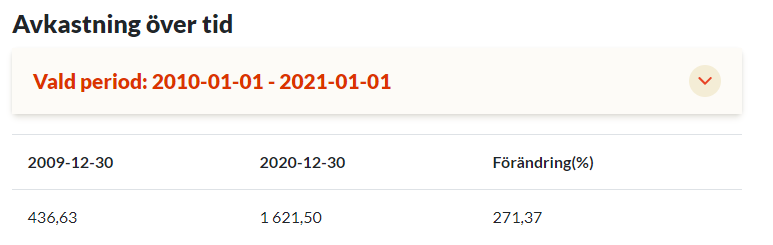
2010-01-01 – 2021-01-01 (11 år)
Industrivärden
SIXRX
Resultat
SIXRX har alltså utvecklats 271% under perioden. Vill man veta hur mycket det är per år kan man använda min kalkylator. Svaret är 12.66%, med andra ord 1,58 procentenheter mindre än Industrivärdens totalavkastning.
Jag har för närvarande 4 investmentbolag i portföljen. Industrivärden är på plats nr 3 mätt i portföljandel.
Ja hur pass fett något ska vara för att klassas som fet kan jag tyvärr inte svara på. Idag kom i alla fall Holmen med ett glädjande utdelningsbesked och med det fortsätter skogsbolaget sin makalösa trend.
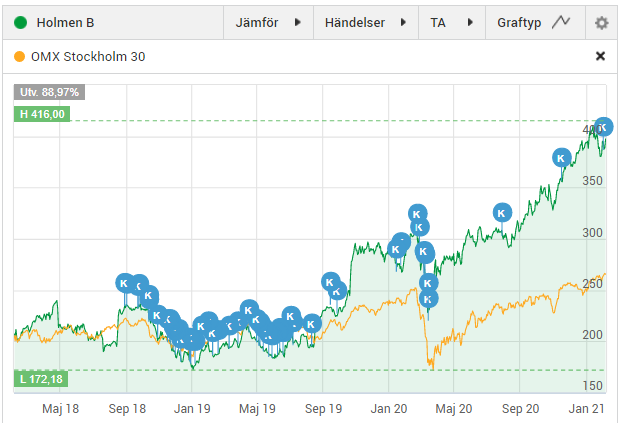
Holmen har exploderat kursmässigt. Det blev ett rätt stort jack i och med Corona tills dess att investerarna begrep att viruset inte kan ge sig på träd. Seriöst, lite så kändes det mitt i all oro. Det enda tråkiga är väl att investerarna insåg det. Jag hann köpa lite i alla fall.
Utdelningen föreslås bli 7,25 kr/aktie, att jämföra med förväntade 6,78 kronor. Dessutom föreslås en extra utdelning på 3,5 kronor. Med andra ord totalt 10.75 kr
Mot bakgrund av att resultatet för 2020 blev bra, trots covid-19, och att vår finansiella
ställning är stark även efter förvärvet av Martinsons, föreslår styrelsen att utdelningen höjs till 7,25 samt en
extra utdelning om 3,50 kronor
Förra året var den tänkta utdelningen 7 kr. Dock justerade man detta till 0 kr för att lite senare justera den ytterligare en gång till 3,5 kr.
Extrautdelningen täcker då upp den mindre utdelningen förra året. Det finns givetvis flera sätt att se på detta, men så ser jag på saken i alla fall.
Vad som tyvärr har hänt är att aktiekursen i Holmen dragit iväg väldigt mycket. Räknar vi på ordinarie utdelning 7,25 så handlas Holmen till ynka 1,9%. Jag har egentligen som gräns 2,5% men nu handlas Holmen till i princip samma låga direktavkastning som Disney gjort under lång tid.
Frågan är om Holmen fått sig en släng av ESG eländet också. En sak Holmen gör är att förädlar skogsråvara till allt från trä för klimatsmart byggande till förnybara förpackningar, magasin och böcker samtidigt som de producerar vatten- och vindkraft på egen mark. Det luktar ESG enligt mig.
Det är trist… Alla bolag som rör vid ESG ska värderas upp helt oavsett. Kursuppgång är en kortsiktig lycka. Jag föredrar bolag med en lämplig utdelning där kursen sakta stiger i takt med att utdelningen växer utdelningen.
Självklart förstår jag att mycket annat drivit kursen i Holmens fall, men att inte säga att hetsen kring klimatet bidragit är nog en lögn.
Holmen ingår i mina 10 största bolag. Dagens utdelningsbesked innebär en utdelning på 1 505 kr för mig.
Söker du bolag inom försäkringsbranschen så finns det inte allt för mycket att välja på inom Sveriges gränser. Breddar du din vy lite och kikar på grannländerna så har vi bland annat Sampo som också visat sig vara en stark utdelningsaktie. Chansen/risken är nu att Sampo delar ut ytterligare Nordeaaktier.
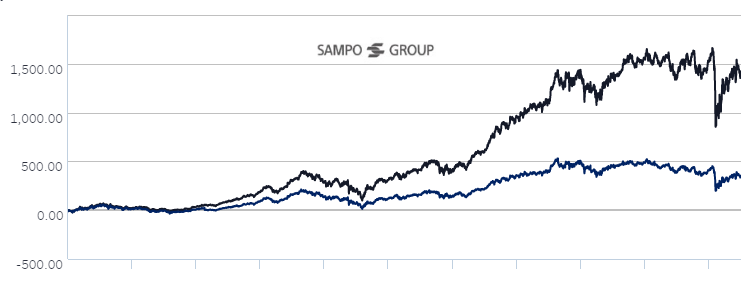
Sampo har inte varit en solskenshistoria att äga rent kursmässigt de senaste åren. Kikar vi dock tillbaka till år 2000 så har investerarna ändå fått ca 14% i årlig avkastning.
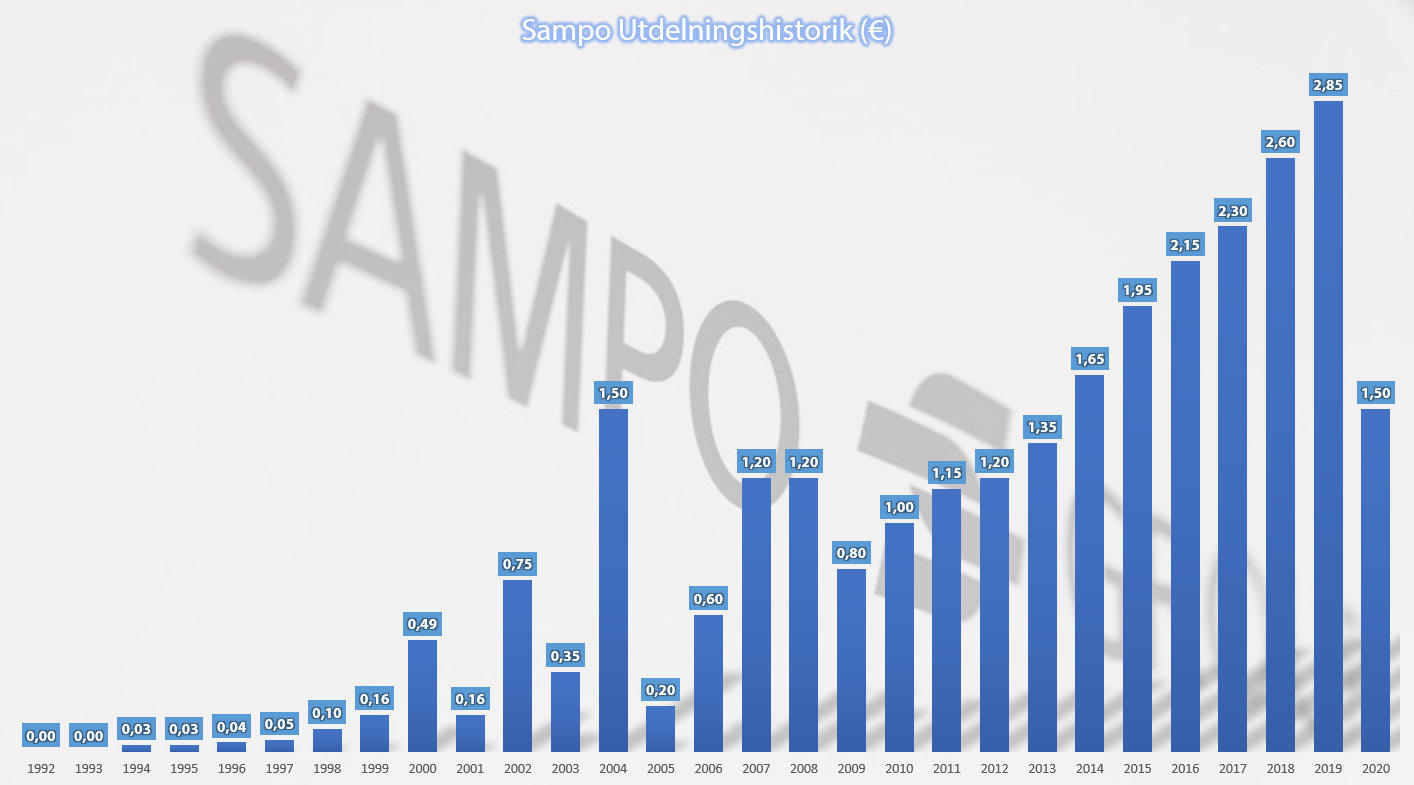
Mycket av den avkastningen bygger på att du återinvesterat din utdelning då bolaget i snitt givit mellan 5-6% i direktavkastning. Under några fåtal år har direktavkastningen även nosat kring 10%. Det gör mycket på avkastningen i stort.
Nordea kan delas ut
Köper du Sampo så blir du också ägare till Nordea då Sampo är största ägaren i storbanken. Jag läste nyligen en artikel där det ryktas om att Nordea kan delas ut till ägarna.
Det här började egentligen redan i fjol då en femtedel skeppades över till ägarna. Då gjorde jag så att jag sålde mina andelar i Nordea direkt. Motiveringen var att jag inte ville hålla ytterligare en enskild storbank i portföljen.
I november 2020 klev aktivistfonden Elliott in som en av de större ägarna i Sampo. Kravet var att Sampo skulle göra sig av med Nordea som enligt fonden tynger värderingen i Sampo. Tydligen skulle det finnas en uppsida på ca. 35%.
Som jag förstått är Elliott lite missnöjd med den lilla exit Sampo gjorde tidigare. Det skapade osäkerhet hos ägarna av Sampo. Nu upprepar man kravet att dumpa resterande del i Sampo och bli ett rent utdelningsfokuserat försäkringsbolag.
Det här tycker jag inte låter dumt i sig. Vad som är dumt är då den höjda källskatten som jag diskuterat om tidigare. Själv har jag inte bestämt vad jag ska göra ännu men ligger kvar i år i alla fall.