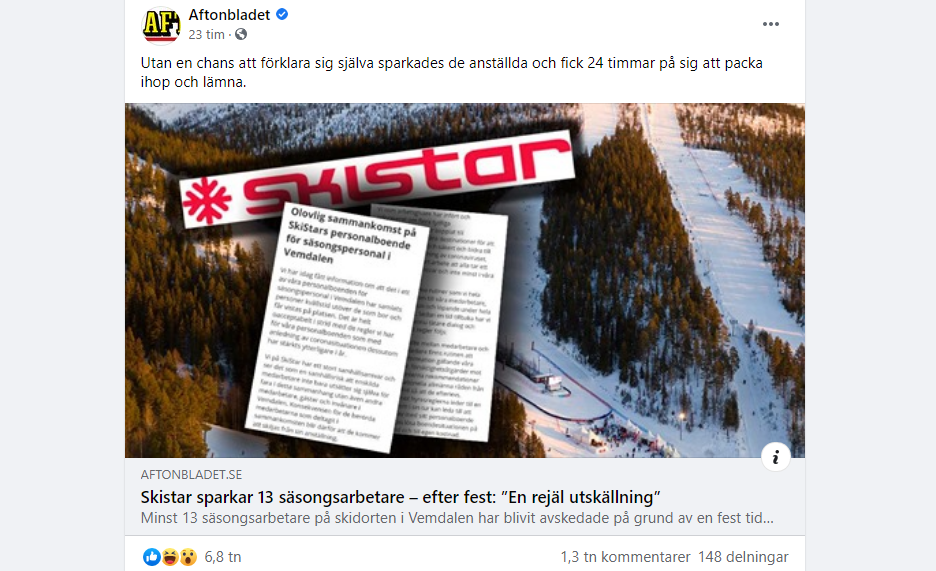
Den stora snackisen nu är att 18 personer (varav 5 ej SkiStar-anställda) festat loss i en stuga avsedd för max 3 personer under pandemin. Stefan Sjöstrand gjorde här helt rätt val att skicka iväg samtliga anställda till en hårt konkurrerande arbetsmarknad där. 24 timmar fick de på sig att lämna.
Stefan Sjöstrand har bara varit VD i SkiStar sedan 2 mars 2020. Han tog över efter Mats Årjes som varit VD i hela 17 år. Självklart är det tungt att axla en så välsmord roll som Mats suttit på. Jag tycker dock att Stefan verkar ha potential.
När cheferna för festprissarna fick höra om festen kontaktades ledningen som stämde möte med Stefan Sjöstrand. Det skriver Aftonbladet. Vad Stefan sa på det mötet har jag ingen aning om, men ett beslut fattades illa kvickt i alla fall.
Vissa vill försvara ungdomarnas beteende och menar att man gjorde fel val som inte ens lät de stackarna förklara sig själv. Men vad finns det egentligen att förklara? Själv sitter jag ensam på julafton för att jag vill minska smittspridningen och samtidigt ser man detta…
Det är lite som att resa till Indien och se miljöförstöringen där, för att sedan komma tillbaka till Sverige där folk har dåligt samvete för att de inte diskat ur glasburkarna ordentligt före man slänger dem i sorteringen.
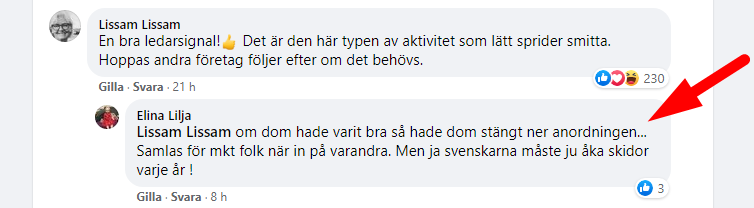
Det tråkiga är att skidanläggningarna får så mycket skit bland allmänheten. Man menar att anläggningarna borde stängas ner helt då folk överlever utan skidåkning.
Visst är det sant. Å andra sidan är det färre som klagar på att systemet håller öppet. Gå förbi systembolaget fredagar och ställ det i proportion med utevistelse i en skidbacke. Systembolaget sålde förra året 44 miljoner liter mer ren sprit än året innan. Nej, jag dricker också och ibland lite för mycket, men tycker bara det är skräp att folk smutskastar skidanläggningar bara för teorin att smittan kom från Italiens skidbackar under sportlovet.
Bra avkastning för den långsiktige
Köpte du 1 aktie i Skistar den 1:a januari 1995 så betalade du 165 kr för denna. Har du hållit kvar aktien så är värdet inklusive all utdelning, kursutveckling samt inräknat splittar 9 995 kr. Jag ser alla möjligheter i världen att aktieägarna även framöver kommer bli nöjda.
ESG. Environmental, Social and Governance, har varit en given trend ett bra tag nu. Inom begreppet tycker jag mest miljöpåverkan slår in och vad kan då inte vara bättre än att äga ett bolag med bra utdelning men som också rider på denna mega-trend?
Man kan lugnt säga att det var rätt att köpa TransAlta Renewables (RNW) när Corona slog till:
Det här är väl också ett sådant bolag som drogs ner i takt med allt annat, egentligen utan någon långsiktig anledning. Lite som skogsbolaget Holmen. Det ser vi framförallt nu då kursen står i ATH. Faktum är att RNW är upp nästan 100% sedan vi såg botten.
Nyligen presenterade bolaget en rad intressanta förvärv, vilket fick aktiekursen att stiga ytterligare.
“We are pleased to announce our acquisition of Windrise and economic interests in the Skookumchuck wind and Ada cogeneration assets. This enhances our position in the renewables sector in both Canada and the US, launches on-site generation in the US and further extends the contracted duration of our cashflows for ongoing distributions to our shareholders as we continue to target an 80 to 85 per cent payout ratio for our common share dividends,” , John Kousinioris, President of TransAlta Renewables.
TransAlta splittade ut Renewables tillbaka i 2013. Du kan fortfarande köpa aktier i föräldern TransAlta och tänk då på att här finns skillnader. Dessa 2 har olika kortnamn, TA och RNW. Renewables har då blivit en månadsutdelare med tanke på sitt väldigt stabila kassaflöde med regelbundna intäkter. TA är en kvartalsutdelare.
Det tråkiga med RNW är då saknaden av högre utdelningshöjningar. Jag kan inte förstå varför vissa artiklar beskriver TransAlta Renewables som en Dividend Aristocrat. Om någon har en kommentar kring detta får ni gärna skriva här nedan 🙂
Är du sugen på att läsa mer rekommenderar jag mitt större inlägg om TransAlta Renewables
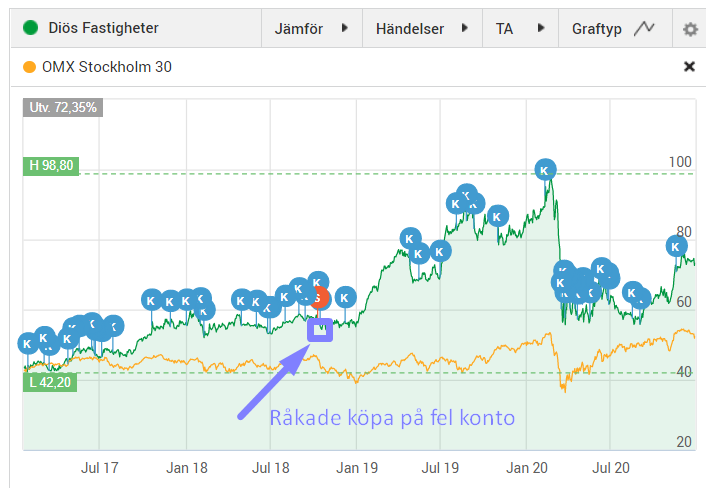
I dagsläget har Diös ett av de lästa P/E talen bland de större svenska fastighetsbolagen. Troligtvis är det lätt att kasta det här fastighetsbolaget i soptunnan med tanke på fastighetsbestånd inom kontor och handel. Att beståndet finns i Norrland som vissa tror kommer avfolkas gör inte saken bättre. Jag har nyligen köpt mer i Diös.
2 sätt att se på Diös idag
Diös handlas fortfarande en bit under sitt ATH som uppstod precis innan Corona. Även om det inte säger särskilt mycket så är det ändå bra att känna till:
Långsiktigt tror jag stenhårt på Diös. Bortsett från i år har man visat att man kan prestera riktigt schysta utdelningshöjningar samtidigt som vi investerare fått en direktavkastning på ca 5% genom åren.
Kortsiktigt så finns det egentligen två sätt att se på Diös:
Kikar vi på substansvärdet så är Diös ligger det snäppet högre än övriga fastighetsbolag med liknande inriktning på kontor. Bolaget redovisade i sin Q3 ett substansvärde på 75 kr/aktie. Då kursen idag är ca 73 kr blir det inte mycket till rabatt. Vi får tänka på att vissa fastighetsbolag idag handlas till en rabatt på över 15%.
Om vi däremot tittar på värderingen så är det många som tycker att Diös är alldeles för billigt idag. Här ligger man på ett P/E kring 10. Källa: Affärsvärldens beräkningar.
Jag menar, kollar vi på förvaltningsresultatet per aktie (EPRA) så var det t.o.m. bättre första 9 månaderna 2020 jämfört mot samma period 2019. Vakansen (det som står tomt) var inte heller särskilt stor skillnad mellan 2019 och 2020.
En anledning till att jag köper Diös är för att man successivt jobbat för att sänka sin belåning. 2010 hade man en belåningsgrad på över 70% men idag är den nere på 55% där man betalar en genomsnittlig ränta på 1,2%. Själv tycker jag att ett fastighetsbolag bör ligga där kring 50%. Vi vet att Castellum dragit ner den ännu lägre.
Sedan är det så att allt i Diös inte enbart är kontor. En dryg fjärdedel kommer från den offentliga sektorn där vi ser kunder som Trafikverket, Öresunds kommun. Polismyndigheten, Arbetsförmedlingen och Försäkringskassan. En femtedel är då handelskontor men det vi ska komma ihåg är att viss del av detta är under omställning.
På tal om Trafikverket så ska jag snart besikta bilen också. Det är alltid en obekväm liten rysare 🙂
Historian om spisen
Men hela min investering i Diös bottnar ändå i spis-historian. Jag vet att du kanske hört den tidigare men ca 40% av alla läsare på bloggen dagligdags är nya läsare.
För länge sedan bodde jag tillfälligt i en av Diös hyreslägenheter. Spisen började krångla då plattorna tog väldigt lång tid att få varma. Jag ringde då Diös och fick snabbt tala med rätt person. Innan samtalet hade jag förväntningarna att gå med en trasig spis i en vecka innan någon reparation/byte kunde utföras. Troligtvis skulle det bli massa tjafs innan den blev bytt också.
Nu tror du säkert att jag skojar…
men 25 korta minuter senare knackade det på dörren och en ny och fräsch spis bars in.
”Det går ju int att lev utan spis”, sa den en av Diös anställda som bar in spisen.
Sedan dess är jag helt såld till att äga aktier i Diös. Och jag kommer äga dem och få avkastning från deras aktie ända tills den dag då jag blir ekonomiskt fri.
Bostäder är min primära del av portföljen. Över tid har dessa alltid presterat bra och faktum är att det enbart är 3 år (inklusive detta) som inte fastighetsindex slagit Stockholmsbörsen de senaste 10 åren. Hur har då de mest välkända bostadsbolagen gått 2020? Låt oss kika.
Även om fastigheter presterat sämre i år så måste vi se allt i ett bredare perspektiv. Förra året steg Stockholmsbörsen inklusive utdelning 11,3% medan fastighetsindex steg 60,1%.
Bostadsbolagens kursutveckling 2020
Listan nedanför är absolut inte komplett men inkluderar ändå de mest kända fastighetsbolagen i Sverige. Alla siffror nedan är enbart kursutveckling i procent och inkluderar inte eventuell utdelning som bolagen givit.
Det är ganska lätt att inse att bolagen med stor exponering till kontor, handel och hotell blivit värst drabbade.Vad vi lär oss här är att det även går att diversifiera sig inom fastigheter, och att man även borde göra det.
För min egen del är det Diös som drabbats hårdast. Många säger att Diös portfölj är ”blandad” men faktum är att majoriteten ändå är kontor. Här vill jag ge ett andra tips och det är att kika i bolagets årsredovisning vad som ingår i portföljen. Att ett fastighetsbolag har en ”blandad” portfölj säger tyvärr ingenting.
Egentligen är det väl Klövern där aktiekursen tagit mest stryk, men där äger jag enbart preferensaktien så den räknar jag inte riktigt in. Preferensaktien är ner -13% i år.
Om vi i stället kollar på mina utländska fastighetsbolag så är det Realty Income blivit mest påverkad i min portfölj. Den är ner -16% i år men då har jag inte heller räknat med valutaeffekten. Det är väl också Realty Income (O) som jag köpt mest i under året. Här har vi också mycket handel och de största hyresgästerna ser du nedan.
K-fastigheter
Självklart är det roligt att se hur K-fastigheter utvecklats sedan deras IPO.
Vad är IPO?
På engelska kallas en börsnotering för ”Initial Public Offering” och brukar förkortas IPO. En börsnotering innebär att ett bolag väljer att notera aktier på börsen. I samband med detta brukar allmänheten ofta erbjudas att teckna/köpa aktier i bolaget till en bestämd teckningskurs. Det här är vad vi kallar för IPO.
Det här är då ett sätt för bolaget att ta in extra kapital för att kunna investera och bli större, en av anledningarna till att man går till börsen.
K-Fast är då i synnerhet inriktade mot nyproduktion av bostadsfastigheter som inte alls blivit lika hårt påverkat. Byggbolaget JM är ju också verksamt inom typ samma område och den aktien har ju också gått likt tåget.
Hufvudstaden ser fortfarande attraktivt ut
Sedan jag skrev att Hufvudstaden var ett helt ok köpläge i augusti har aktien stigit en hel del. Det här är också ett av Stockholmsbörsens mest anrika utdelningsbolag och hade jag ägt dem så skulle jag nog inte sälja idag.
Pandox och hotell
Hotellbolaget Pandox har utvecklats fint sedan nyheten om vaccin men det här är givetvis en väldigt utsatt bransch. Är man intresserad av det här bolaget kan jag rekommendera det här poddavsnittet:
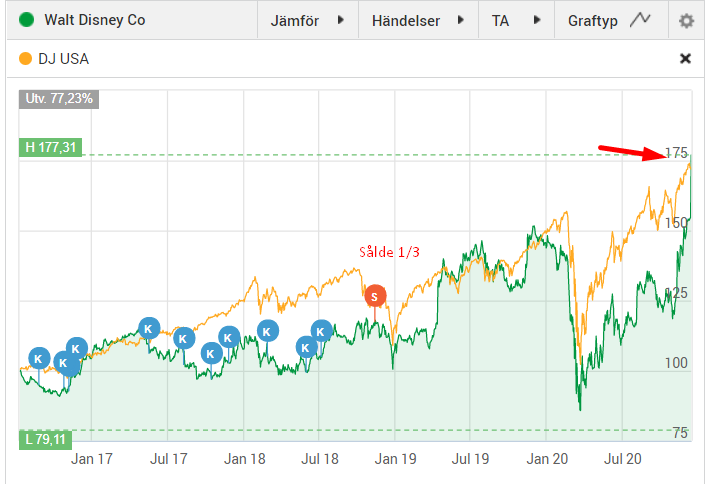
Även om parker och attraktioner fortsatt kommer vara en guldgruva för Disney efter pandemin så är det just streaming som nu lockar investerarna. Aktien är upp nästan 14% idag men kanske med all rätt. Disney+ (deras egna streamingtjänst) har nu uppnått 86,8 miljoner abonnenter globalt men redan 2024 förväntas den siffran stiga till 260 miljoner.
Bara under de två senaste månaderna har kundstocken vuxit med 13 miljoner abonnenter. Disney har fantastiska IP:n inom väldigt mycket och varumärket är galet starkt. Att sedan säga att Disney+ enbart är till för barnfamiljer är en lögn. Fru KTM prenumererar och här i lägenheten springer inga småttingar.
I morse kom också nyheten att Disney Plus, som lanserades förra året, höjer sina priser i Sverige och en rad andra länder.
Vill man läsa mer om just detta rekommenderar jag den här artikeln. Håller fullkomligt med om detta:
”Moving forward, investors should expect great things from Disney and it’s quite possible that instead of its parks being the happiest places on Earth, that the homes of its shareholders might warrant that title instead.”
Men det är inte bara Disney+ som går likt tåget. Hulu (67% ägs av Disney) fick också positiva nyheter kring sig vilket också eldade på aktien.
Själv såg jag en galet stor köppotential i Disney under Corona. Dock prioriterade jag inte bolaget då det är en så pass tråkig utdelningsaktie. Här var det bara att inse att marknaden överreagerade helt och hållet.
En direktavkastning på 1%, galet låg utdelningsandel, inte alls trevlig utdelningstillväxt de senaste 10 åren samt enbart 2 utdelningstillfällen per år gör att Disney som utdelningsbolag får 1 av 5 KTM-mynt.
Men gudarna ska veta att det finns potential i den här pjäsen. Det är inte alls så att vi enbart kommer se en överlevande streaming-jätte i framtiden. Det är lite samma resonemang som att det enbart skulle finnas en spelutvecklare i framtiden.
En stor anledning till att jag äger Disney är för att bolaget skänkt mig så mycket glädje från barnsben. Och faktum är att jag fortfarande får mycket nöje via Disney, även om den senaste Mulan filmen inte alls föll mig i smaken.
Under gårdagen skedde en pressträff där Folkhälsomyndighetens generaldirektör Johan Carlson meddelade att det är rimligt att liftanläggningarna fortsätter vara öppna. Dialogen med regioner och aktörer uppges ha varit god. Självklart kan det här ses som galenskap men det räcker med att jag går förbi myrstacken med människor på Coop för att inse att det ändå är rimligt i det stora hela.
Skistar är ett av få bolag som under 2020 (egentligen 2019/2020) inte lämnat någon utdelning alls. Jag kan räkna dessa på en hand och det är H&M, Skistar samt bankerna. Både H&M och Skistar har en väldigt utsatt verksamhet.
Just Skistar har varit en fantastisk aktie att äga över tid. Köpte du 1 aktie 1995 har du fått 5 532% i totalavkastning vilket ger en genomsnittlig årlig totalavkastning på 17,5%.
Varför äger jag bolaget?
Skistar har en framtid för sig då man har sina anläggningar på väldigt attraktiva ställen. Nya berg och lägger kan inte bara dyka upp från tomma intet. Skidåkning har också alltid varit populärt men det kommer bli ännu mer attraktivt i framtiden. Våra stillasittande jobb gör att vi kräver friluftslivet och mänskligheten strävar nu mot att se och upptäcka mer.
Det finns självklart väldigt många anledningar till att äga Skistar, men den här ser jag som den absolut främsta.
Det känns som att aktien är rätt volatil i det stora hela. Självklart kan det vara en nackdel men jag ser det som en enorm fördel. Då kan jag passa på att fylla på fler kulor när väl andra säljer. Asbra!
Vad som är negativt är då hur kassaflödet dyker in i bolaget. Visst har Skistar även lite verksamhet på sommaren men det är först när vintern är här som bolaget genererar vinsten. Det är väl den enda nackdelen jag ser, speciellt utdelningsmässigt år som dessa då resultatet inte hunnit visa sig riktigt ännu. Visst kan även bolaget ses som konjunkturkänsligt, men jag tror ändå att fler föredrar en relativt billig skidsemester framför ett par veckor på Disney World.
Det finns helt klart olika typer av personer bakom VD ri våra bolag. Vissa kommer du föredra mer än andra men en som jag verkligen kommit till att älska Sverker Källgården, VD för Sveriges enda månadsutdelare.
Cibus kom idag med sin rapport för Q3. Jag skulle vilja upplysa alla utdelningsjägare där ute om det här klockrena citatet:
{
”Vår målsättning är att förse våra aktieägare med en stabil och ökande utdelning – nu månadsvis.”
-Sverker Källgården, VD Cibus
Det här är ett fantastiskt citat. Enkelt, men ändå slående på samma gång.
Här har vi en människa som faktiskt har förstått vad många av svenska investerare börjar vilja höra. Jag har tidigare resonerat om att jag börjar se en trend där allt fler svenskar drar sig till utdelningsinvestering. När till och med John från Börspodden talar väl om utdelningar så vet vi att något har hänt.
Samtidigt har jag sagt att man ska gå sin egna väg och köra på sin strategi. Utdelningsstrategin är sannolikt inte den enda och kan även komma i hundratals olika former, men jag vet att vi som kör denna strategi får rätt mycket skit från andra. Resonemanget verkar vara att vi utdelningsinvesterare missar många viktiga nyckeltal.
Nåväl, strunt i det. Cibus rapporterar i alla fall mycket väl och meddelar att Coronapandemin haft begränsad effekt på deras verksamhet. Det kanske inte heller är så märkligt då det du får som investerare i Cibus i huvudsak är fastigheter inom dagligvaruhandel.
Hela 99% av hyrorna för Q3 är redan betald och den sista procentenheten lär väl ticka in lika snabbt som bolaget ger utdelning till oss investerare.
Visste du förresten att Cibus inte bara är det första Svenska bolaget att ge månadsutdelning, utan även det första nordiska. Jag kan tycka att detta är ett relativt litet steg för Cibus då man har ett så stabilt kassaflöde, men samtidigt ett gigantiskt steg för hela den nordiska investeringskulturen.
Nu gäller det bara att jag lyfter fram detta extra mycket i bloggen, så ska du se att det dyker upp ytterligare månadsutdelare i Sverige i snar framtid 🙂
EPRA NTA/aktie (substansvärde) landade på 11,8 EUR. Dagens kurs står i ca 16,21 EUR. Så ni kan ju själva inse att det är en stor premie på denna pjäs. Men kanske ska det också vara en stor premie på bolaget då alla talar väl om dem och branschen är på pass konjunkturokänslig.
Via Cibus får du idag 6,69% i direktavkastning men också potentialen till högre utdelning. Det här är oftast inte är fallet när du investerar i t.ex. preferensaktier som också har hög direktavkastning.
Skriv gärna Äger i kommentarsfältet om du äger bolaget (självklart får du skriva annat också). Uppskattar era kommentarer 🙂
Men snälla. Köp inte bolaget bara för jag äger det. Om aktien i Cibus skulle rasa vill jag att du ska känna dig trygg med varför du köpt och din investeringsfilosofi.
Det har hänt en hel del sedan vi sist kikade på vilka rabatter och premier vi idag ser på de svenska investmentbolagen. Jag tänkte att det kan vara dags att presentera en bild av dessa igen.
Sorry, försökte få till sorteringen på den här j*vla tabellen men lyckas inte 😛 Lovar att fixa det till nästa gång.
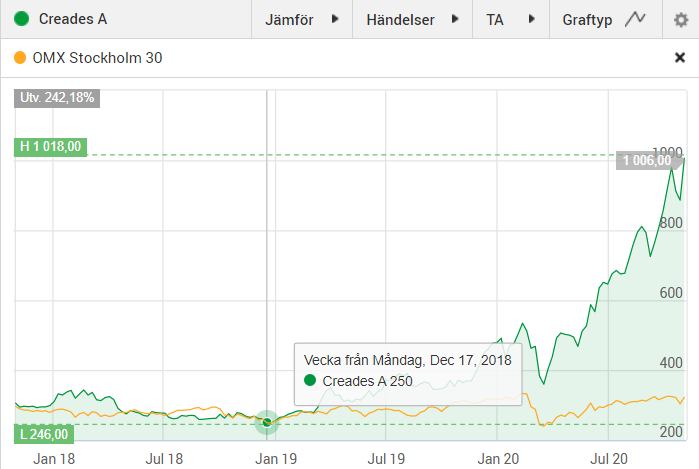
Enligt Creades senaste rapport låg substansvärdet på 521 kr/aktie. Idag handlas Creades till 1006 kr/aktie.
Det är rätt galet, och en förklaring till att Creades nästan har en premie på 100%. Du får alltså betala det dubbla priset för de underliggande bolagen hos Creades, jämfört om du köpt vart och ett för sig.
Riktigt så går det dock inte att resonera. Portföljen består av ungefär 70-75% noterade innehav och 25-30% av onoterade innehav. Det gör att du som lekman inte kommer åt delar av portföljen och det här kan vara en anledning till en hög premie.
Oavsett har Creades utveckling på börsen varit minst sagt spektakulär. Corona rörde knappast aktiens pris och idag ser vi ATH. Stort grattis till er som investerat!
Med det sagt har investerare i Svolder under 2 års tid knappt fått någon kursavkastning alls. Det mesta har skett här i slutet. Här har vi också en lärdom som vi kan komma ihåg. Vad var det nu din mamma sa egentligen? Just det… den som väntar på något gott…
I övrigt har mitt investmentbolag Svolder seglat upp på en rätt hög premie, nämligen 17%.På 5 års sikt har investmentbolaget haft en rabatt på 5% i snitt och nu ser vi alltså en stor premie i stället.
Säljer jag? Knappast, det misstaget har jag gjort allt för många gånger 😉
Det skulle vara jätteintressant att höra vilka investmentbolag ni äger om ni äger några.