Idag skickade Castellum ut sin rapport för första kvartalet 2021 och egentligen var väl förvaltningsresultatet i linje med förväntningarna. Men samtidigt finns det något annat som sticker ut just nu och det är rabatten som du får ifall du idag handlar aktier i Castellum.
Castellum historiskt substansvärde
Substansvärde används både för att analysera investmentbolag och fastighetsbolag. Anledningen är att dessa två typer har så tydliga tillgångar och därigenom kan det vara intressant att veta vad allt faktiskt är värt.
En viktig sak är då att fastigheterna i bolaget är rimligt värderade. Den läxan fick jag en gång lära mig när jag investerade i enfastighetsbolaget Saltängen. Men läxor är också värda sitt pris om jag så säger.
I dagens rapport uppgick substansvärdet till 220 kr. Då kursen idag är lägre så innebär det att du kan handla Castellum till rabatt.
Jag har faktiskt grävt lite i historiska Q1 rapporter och hittat hur substansvärdet utvecklats över tid
2021
2020
2019
2018
2017
2016
2015
Substansvärde
220
193
178
151
133
130
113
Kurs*
192,6
168
180,35
136,5
118
129,1
130
Rabatt
12%
13%
-1%
10%
11%
1%
-15%
*Kursen tagen per den sista mars respektive år
I tabellen nedan kan vi se att Castellum faktiskt handlats till premie vissa år men rabatten vi ser nu är högre än tidigare år.
Två viktiga punkter att ta med sig
Siffrorna är enbart tagna från Q1 rapporterna respektive år. För en bättre överblick hade man velat kika på fler kvartal och kanske ännu bättre årsrapporten.
Man skulle självklart vilja gå tillbaka väldigt många fler år men just idag orkar jag inte gräva i så många fler rapporter 😛 Vill någon göra det så får ni gärna maila mig
Någon mer som passar på
Någon som också passar på att köpa idag är Castellum själva som inleder deras återköpsprogram, alltså att bolaget själva köper tillbaka aktier. Det här gynnar oss aktieägare då de kvarvarande aktierna borde bli mer värda, allt annat lika.
”Ett annat sätt att öka förvaltningsresultatet i kr per aktie är att använda de starka finanserna till att återköpa Castellumaktier på marknaden till ett – som vi bedömer – förmånligt pris innebärande en god rabatt mot gällande substans”, uppger Henrik Saxborn.
Idag fick vi reda på att Investor säljer sitt anrika Grand Hôtel för nästan 4 miljarder kr. Det är rätt mycket pengar även efter lånen är betalda. Men vart försvinner då dessa pengar?
När du investerar i Investor får du 14 noterade bolag där AtlasCopco, ABB och SEB är bland de största innehaven. Sedan får du även den onoterade delen Patricia Industries som utgör ungefär 1/4 av substansen i Investor. Bland de onoterade bolagen ingår då Grand Hôtel som nu alltså sålts till sfärkollegan FAM.
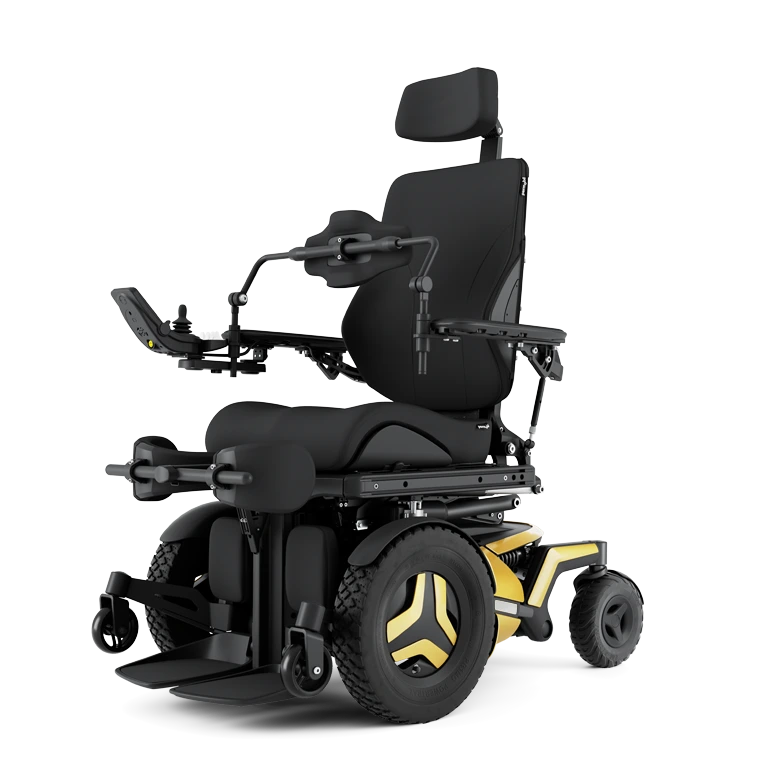
Det finns mycket intressant inom Patricia Industries. Ett av de största bolagen är Permobil som tillhandahåller avancerade mobilitetslösningar. Rullstolar kanske inte låter så intressant men väver vi in en åldrande befolkning så kommer vi i framtiden se ett mycket större behov.
Hotellverksamheten skulle jag säga är den minst intressanta så jag är glad att man gör sig av med det även om historiken lever kvar ända sedan 1960 talet.
Jag själv är lite tveksam till att investera i hotellverksamhet, mest troligt för att jag är för dåligt insatt. Vad jag skulle kunna tänka mig är att investera i någon REIT där en del av beståndet är hotell men absolut inte allt. En sådan REIT skulle kunna vara Federal Realty Investment Trust (FRT) som jag skrev om tidigare.
Den här har för övrigt återhämtat sig riktigt bra sedan jag skrev inlägget och ännu har man inte slopat eller sänkt utdelningen.
Jag blev lite intresserad av vad en natt på Grand Hôtel kostar och det verkar som att prislappen landar på över 4000 kr. Rätt mycket kan jag tycka. Jag och fru KTM brukar få en hel-helg för 2 med tillgång till spa för den prislappen 😛 Fast då är det inte i Stockholm såklart…
Dessutom verkar det som att frukost finns men inte ingår i priset. Boka hotell utan hotellfrukost? Då försvinner ju 70% av upplevelsen
Jag minns inte vilket hotell vi besökte här, men mätta blev vi!
Hur gör Investor med pengarna från försäljningen?
Enligt en artikel från DI kommer pengarna användas till att investera och vidareutveckla företagen inom Patricia Industries. Det blir alltså inte en fråga om att dela ut en del av pengarna till aktieägarna som jag förstått det.
Som sagt tycker jag att det här är helt rätt val och jag tror bolagen inom Patricia Industries kommer må väldigt bra med lite extra pengar att investera i sina verksamheter.
Minns ni att jag skrev om GAIN tidigare i veckan? Månadsutdelaren som investerar i små- och medelstora bolag. Där och då var jag osäker på när bolaget skulle annonsera sin utdelning och hur mycket det skulle bli men nu har vi svaret.
I Gladstone utdelning 2021 gick jag igenom farorna men också styrkorna som jag ser i Gladstone Investment. Det tråkiga var att bolaget kom med färsk utdelningsinformation bara några timmar efter det att jag publicerade inlägget. Det var glädjande besked för utdelningsinvesterarna.
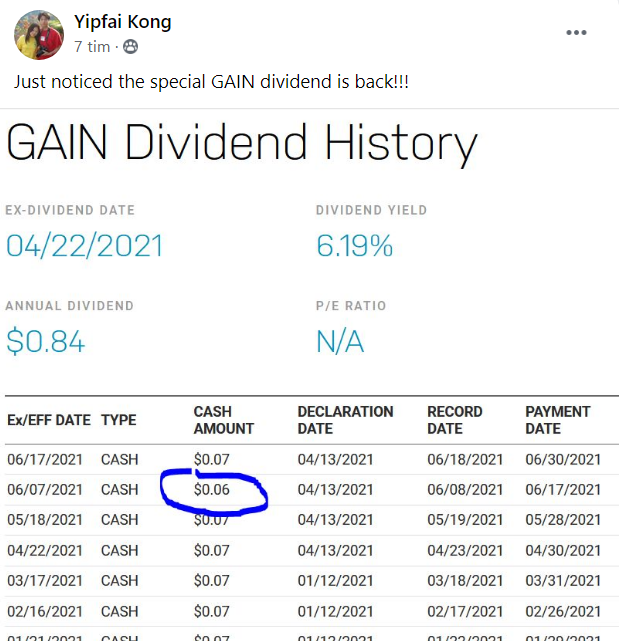
I denna meddelar man oförändrad utdelning för april, maj och juni. Det var lite som jag tidigare trott med andra ord. $0.07 kommer du få varje månad. Vad jag däremot är mycket förvånad över var den extrautdelning som bolaget väljer att ge.
Tidigare år har det varit lite av en grej för GAIN att ge en extrautdelning med 2020 blev det ingen. Själv tänkte jag att man skulle fortsätta hålla inne då GAIN haft problem med att täcka upp den utdelning man ger ut. Intäkterna från investeringsverksamheten har varit mycket lägre och det här är aldrig bra om det pågår länge.
EDIT! Tydligen verkar det vara så att bolaget visst gjorde en extrautdelning på $0,09 2020, något som inte syns direkt på deras IR sida om alla utdelningar
Bolaget själva ger ingen jättetydlig bild kring varför:
The Company will also pay a supplemental distribution of $0.06 per share to holders of its common stock in June 2021. The board of directors will continue to evaluate the amount and timing of any additional, semi-annual, supplemental distributions in future periods.
Det enda jag kan komma på är som jag skrev tidigare, nämligen att man nu börjar se utdelningar ticka in från underliggande bolag. Kanske är det som i Sverige att de bolag som inte lämnat någon utdelning 2020 lämnar extra i år.
En tanke jag har själv är nu att byta ut Disney mot GAIN. Disney är ändå en väldigt liten del av portföljen och jag känner inget sug att köpa mer där nu. GAIN har visat styrka och här har du fått en kombination av hög utdelning och hög totalavkastning.
Även om vi själva inte har barn men är i fasen att skaffa barn så har jag märkt en sak: Disney som aktie är sjukt populär i alla barnportföljer där ute. Varför? Ja troligtvis för att man vill att sitt barn ska kunna relatera till bolaget via aktierna och inte bara se aktier som aktier. Alla barn kommer för eller senare få en liten dos av Disney och vallgraven som bolaget byggt blir bara djupare och djupare.
Vad är själv mina första minnen från Disney? Ja, jag har något svagt minne av att jag och min mamma såg Bernard och Bianca på BIO men är rätt osäker. Annars var det troligtvis den där Disney-järnvägen som jag och min syster fick i present. Tågstationen med stora Musse Pigg ögon och loket som du själv blev tvungen att putta på för att det skulle ta sig fram på rälsen.
Den senaste framgångssagan från Disney är deras streaming-tjänst Disney+. När denna först lanserades i november 2019 så fanns det en prognos att tjänsten skulle växa till mellan 60 miljoner och 90 miljoner betalande kunder globalt till 2024.
Låter den prognosen som ett allt för svårt mål att uppnå? Vi kan väl säga som så att det här var på tok för lågt och så sent som i slutet av förra året höjde man den siffran till 230 – 260 miljoner betalande kunder fram till slutet av 2024.
Bara sista året(2020) uppgick antalet betalande kunder till 73,7 miljoner. Målet var som sagt 60 miljoner till 2024. I senaste kvartalsrapporten kunde vi läsa att siffran nu är 94.0 miljoner. Och streaming-tjänsten är inte bara för barn. Jag och fru KTM älskar den och är glada kunder. Det finns lååång mycket mer än Bumbibjörnarna där, även om jag älskar den serien
Visst, väldigt många av abonnenterna återfinns i låginkomstländer som t.ex. Indien. Vinst per abonnent var tidigare $5,56 men har nu sjunkit till $4,52. Disney lägger också ut väldigt mycket pengar på att investera i sin stramingverksamhet och den stora vinsten lär vi inte se på ett tag.
Med det sagt har nu segmentet Direct-to-Customer gått om vinst från parker och det är inom det här segmentet jag tror vi kommer se mest tillväxt framöver. Det här segmentet är då deras olika streaming services, och inkluderar: Disney+, Disney+Hotstar, ESPN+, Hulu och Star+
Men passar då Disney in i en utdelningsportfölj?
Ja för att besvara frågan såg jag till att uppdatera ett lite äldre inlägg där jag mer går igenom hur Disneys utdelningar sett ut på senare tid
År 2013 hade Starbucks i snitt öppnat 2 caféer/butiker dagligen sedan 1987. Hatten av. I Sverige verkar däremot trenden gå åt helt motsatt håll då SBUX stänger ner café efter café. Det här beror till mångt och mycket på dyra hyresavtal.
Det var på Arlanda som det första svenska Starbucks caféet slog upp sina portar. Där har jag aldrig handlat, men jag antar att det är svindyrt likt alla andra ställen på Arlanda. 2016 hade man 17 caféer i Sverige men då var taket nått. Idag finns enbart 4 av dessa 17 kvar:
Mall of Scandinavia
Täby Centrum
Götgatan 40
Hamngatan 33
Som du säkert märkt har däremot OKQ8 börjat leverera Starbucks on the go till stationerna efter deras avtal med Selecta. Sannolikheten att någon som läser den här bloggen testat på det kaffet är nog liten. Vi är nog alla lite för medvetna om vår sparkvot ☕
Att Starbucks nu gör sig av med butiker i Sverige är troligtvis ingen dum idé. Bättre att göra sig av med det olönsamma tidigt än att dra ut på det. H&M hade troligtvis gynnats tidigare med det tankesättet. Världen är stor och vi har uppenbarligen sett att vissa ställen går bättre än andra.
”Starbucks har ingått hyresavtal på många av sina enheter i Sverige, som senare har visat sig vara för dyra. Konsekvenserna av detta har förvärrats av den pågående covid-19-pandemin.”, Tore Garmo, ansvarig för Starbucks-konceptet i Sverige och Norge.
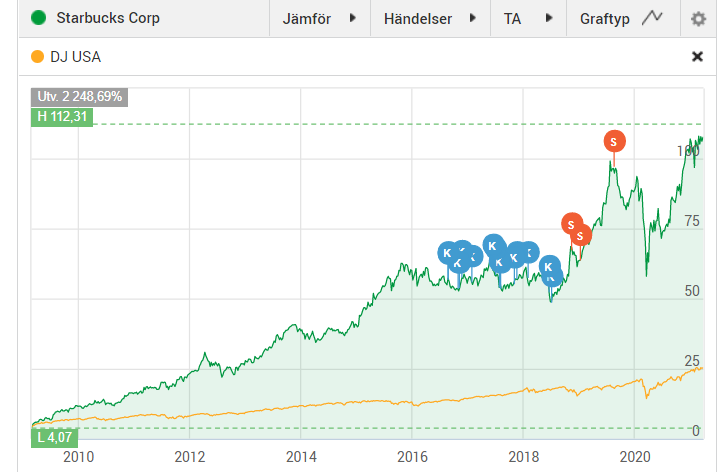
Själv sålde jag Starbucks tidigare för att jag ville fokusera på utdelningsaktier med en direktavkastning på åtminstone +2%. Å andra sidan har Starbucks visat sig vara ett strålande bolag när det kommer till utdelningstillväxt och jag höjt utdelningen med i genomsnitt 22% årligen sedan 2010.
Starbucks är nog ingen dålig pjäs att ha i portföljen. Bortsett från deras Chantico som floppade totalt i 2005 (och togs bort redan 2006) så har man visat sig göra mästerverk som besökarna vill dricka om och om igen. Med över 87 000 olika kombinationer av deras drycker så finns det något för alla.
På den tiden ägde jag också Starbucks så självklart testade jag den här godingen
Riktkurser har för mig alltid varit intressant. Förmågan att se hur vinster kommer förändras i framtiden samt veta hur marknaden kommer reagera på dessa besked är en fenomenal egenskap som alla borde lära sig. Tyvärr är det inte så enkelt och H&M är väl det tydligaste exemplet på detta.
Jag kan knappast påstå att H&M varit en bra investering för mig. Gör jag det skulle jag ljuga. Vad jag däremot är nöjd över är att jag satt kvar i bolaget när allt stormade som jävligast. Det är oftast då du säljer för att rädda det som räddas kan.
Idag presenterade H&M sina försäljningssiffror för första kvartalet samt början av mars 2021. Nettoomsättningen från 1:a december 2020 till 28:e februari 2021 minskade med 21% jämfört med samma period året innan. Visst, det låter tufft, men då får vi tänka på att Covid-19 inte satt sina klor bland alla länder vid den tidpunkten.
Andra vågen har slagit minst lika hårt mot bolaget:
”Det har varit jättetufft, på grund av den andra vågen där vi hade som mest 1.800 butiker stängda på många av våra viktiga marknader, plus omfattande restriktioner på de flesta marknader”, säger Nils Vinge, chef för investerarrelationer, till Di om kvartalet.
Jag tycker att den här kurvan är rätt intressant att kika på
Vad som kanske är mest intressant är att försäljningen var tillbaka på i princip samma nivå strax innan andar vågen slog till och H&M tvingades stänga butiker på nytt. Nu är man till och med tillbaka på nivåer över 2019 även om Q1 varit skit från starten.
Jag har sagt vad jag tycker om H&M. Själv tror jag att bolaget kommer starkare ur krisen nu när somliga konkurrenter slagits ut. H&M har varit otroligt sega på det digitala men idag tycker jag man sköter detta exemplariskt. Folk kommer inte sluta handla digitalt efter pandemin direkt.
Dessutom kommer bolaget ha extremt lätta jämförelsesiffror nu när föregående år sett ut som det gjort…
Självklart är det grymt trist med utdelningen som ännu inte är bestämd. H&M släpper sin rapport den 31:a mars och då blir det spännande om man kommunicerar något kring utdelningen.
Det som är mest intressant är hur snabbt marknadens syn på ett bolag kan förändras. Det var inte länge sedan du ansågs märklig om du satt en riktkurs på över 100 kr. Hur kan marknadens syn förändras så snabbt när själva bolaget i sig egentligen inte förändrats särskilt mycket?
…och kanske är det just därför jag aldrig lämnar några riktkurser.
Är jag ensam bland skaran av mina läsare som äger H&M? 🙂
Modellen för handelsbanken är väldigt enkel och går ut på att ge ut lån till sina kunder som då amorterar och betalar ränta på lånen. Vad som är unikt är de otroligt låga kreditförlusterna, med andra ord de lån som kunderna inte kunnat betala tillbaka. Här har Handelsbanken varit betydligt vassare jämfört med andra storbanker men samtidigt finns det andra fallgropar.
Bolaget är på plats 14 i min portfölj. Nyligen sålde jag samtliga aktier i SEB och köpte mer i Handelsbanken och Intrum. Jag började köpa Handelsbanken i princip på toppen men av någon anledning har innehavet nyligen vandrat till det positiva territoriet. Kursen har stigit med 32% sedan botten.
Å andra sidan köpte jag Kindred i princip i början av nedgången också så det är väl inget konstigt…
De senaste 5 åren har inte varit en rolig tid att äga Handelsbanken. Inte andra banker heller för den delen. Om vi kollar längre tillbaka i tiden har dock Handelsbanken presterat 11% årligen, vilket är helt klart godkänt.
Den stora faran ligger i hur långt efter Handelsbanken är med sin digitala utveckling. Nu har jag aldrig ägt aktier på ett konto hos Handelsbanken, men det ska tydligen inte vara någon höjdare när det kommer till features. Utöver löpande kostnader planerar nu Handelsbanken lägga ca 1 miljard kronor under 2021 och 2022 för att förbättra detta. Det ska bli intressant att följa.
Jag vet inte hur du resonerar, men själv lägger jag gärna ett par extra kr i courtage hos Nordnet och Avanza i stället för att flytta över allt till Handelsbanken. Å andra sidan låter Handelsbankens 9 kr i minsta courtage inte så attraktivt för mig heller.
För att finansiera kalaset stänger man då kontor. Kontoret i det samhälle jag kommer ifrån har nyligen stängt, något som fått min morbror att svära både två och tre gånger. Det får mig alltid att fundera över citatet från VD:n i senaste rapporten.
Besparingarna uppskattas bli 1,6 miljarder kr och det börjar gälla från och med 2022-2023. Ca. 200 kontor kommer att stängas.
Själv ställer jag mig frågan när jag sist var inne på ett bankkontor. Och det har inte att göra med Corona. Kanske blir det aktuellt nu när vi köpt hur.
Faktum är att Handelsbanken ändå öppnat fler kontor än konkurrenterna under det senaste årtiondet. Jag tycker själv att förändringen vi ser nu är en glad överraskning.
Antal kontor
2008
2009
2010
2011
2012
2013
2014
2015
2016
2017
2018
2019
Tillväxt 2008-2019
Handelsbanken
702
702
723
746
774
810
832
861
832
819
779
769
10%
Swedbank
931
1073
820
777
748
489
495
419
389
351
311
267
-71%
SEB
660
565
375
366
292
286
277
252
219
196
189
184
-72%
Utdelningen som kommer nu i år blev 4,1 kr/aktie. Då får vi komma ihåg FI’s rekommendation där bank enbart ska dela ut 25% av vinsten för 2019 och 2020. Innan Corona delade banken ut 5,5 kr per aktie.
En risk med handelsbanken är då deras höga koncentration av bolån och lån till bostadsrättsföreningar som står för ca 60% av alla utlåningar. Är du duktig på att förhandla bolåneränta idag så kan du komma ner till ca 1%. Det säger sig själv att nyutlåning inte bidrar till så mycket.
Generellt så säger man att bank inte trivs när räntorna är låga, just av den här anledningen. Utlåningarna blir helt enkelt mindre lönsamma. Vad många tror nu är att räntorna kommer stiga i fotspåren av Corona men hur det faktiskt blir har vi idag ingen aning om.
Jag kan tycka att det finns en viss vinning av att äga bank i portföljen och då är Handelsbanken mitt bästa bet i den sektorn. Kan man få ordning på digitaliseringen samt stänga fler kontor så kan det bli riktigt bra. En potentiell extrautdelning är aldrig fel det heller.
Själv har jag en rätt bra magkänsla när jag handlar mer Handelsbanken för tillfället.
I mitten av april varje år tenderar ett av mina största bolag, Johnson & Johnson, höja utdelningen. Det har man gjort 58 år i rad och i år lär nog inte bli något undantag.
Nyligen köpte jag mer JNJ på all-time-high, vilket inte berörde mig det minsta. Generellt gillar jag att köpa bolag inom hälsosektorn just nu. AstraZeneca har ”rasat” rätt rejält men även vinnare i vaccinhysterin såsom Pfizer har fallit tillbaka. Astra är ett av mina mest handlade bolag såhär långt i mars.
På tal om Pfizer kan du gärna kika in mitt inlägg om bolaget här
När jag köpte mina första JNJ var utdelningen per aktie $0.8 kvartalsvis. Idag är den $1.01 kvartalsvis och vi lär se ytterligare en höjning nu nästa månad. Det utdelningsinvesterare bör tänka på är att alla aktier vi köper idag kommer ligga kvar i portföljen flera flera år och bara bli mer värda i termer av utdelning.
Tänk bara på vad som hänt ifall jag köpt JNJ när jag fortfarande låg i vaggan… eller åtminstone när jag var 20 år. Bara för 10 år sedan var utdelningen $0.54. Med lite enkel räkning inser vi att bolaget presterat ett CAGR för utdelningstillväxt på 6,5%.
Bolaget betalar utdelning från vinsten föregående kvartal och även under brinnande pandemin 2020 så ökade man utdelningen med 6,3%.
Man skulle kunna tro att JNJ gått smärtfritt genom pandemin men så är inte fallet. Medicin borde ju alla behöva oavsett hur ekonomin och världen ser ut. Det vi måste tänka på är att JNJ består av mer än medicin och Lesterine. Vi finner här en rad av medicinsk utrustning och som du vet har många varit restriktiva till att förnya den typen av utrustning under Corona – företag är försiktiga med plånboken helt enkelt.
Det bidrog till att Johnson & Johnson inte hade vidare vinsttillväxt under 2020. 2021 spås dock bli ett riktigt bra år med 16% i vinsttillväxt. Då man länge legat på en utdelningsandel kring 50% så tror inte jag att 6% i utdelningshöjning under april lär vara omöjligt
Fun fact
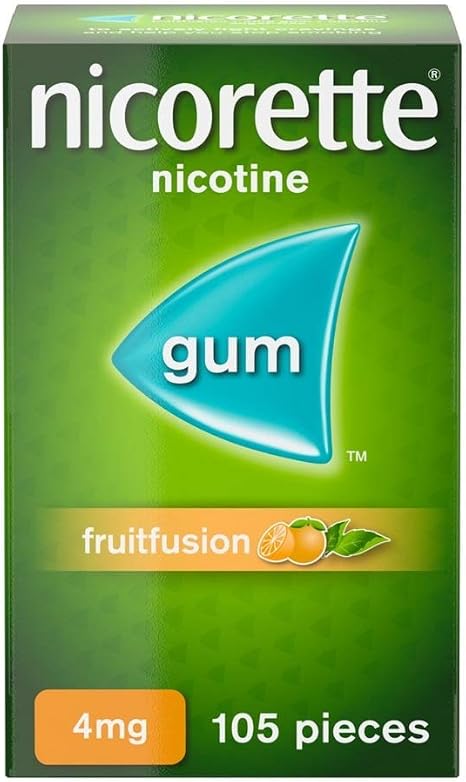
Min mor har tuggat Nicorette genom i stort sett hela sitt liv. Många askar blir det också… och dyra är de. Än idag gör hon det. Jag visste faktiskt inte att detta ingick i Johnson & Johnson men det gjorde mig givetvis glad 🙂 Jag låter henne fortsätta tugga.
Från Wikipedia: Nicorette tillverkas fortfarande av Helsingborgsföretaget som nu heter McNeil AB och ingår i Johnson & Johnson-koncernen.