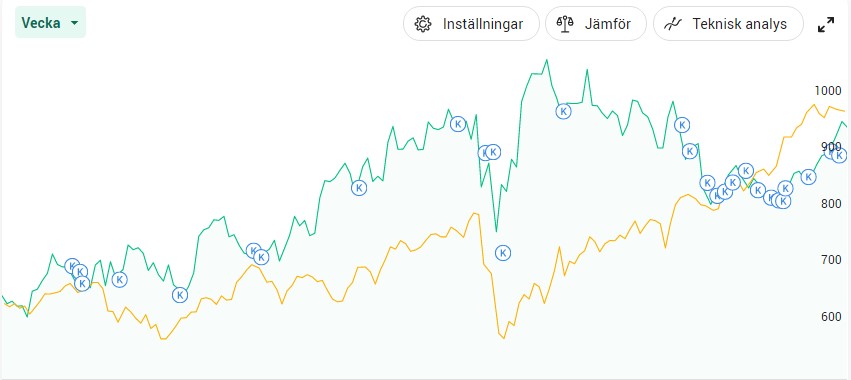
Jag är inget orakel och har heller aldrig antytt det. Ibland gör jag fel val och ibland gör jag rätt val, precis som majoriteten av er andra. När jag senast köpte AstraZeneca var det å andra sidan helt rätt. Här är vad du som ägare i AZN fått i totalavkastning genom åren.
När jag nämner ordet orakel blev jag väldigt sugen på se om en av mina favoritfilmer, nämligen Matrix. Får kanske bli imorgon till fredagsnöje 😛 Det var många år sedan sist…
AstraZeneca totalavkastning
När jag listade mina topp 4 då det kändes helt rätt att köpa trots nedgång så var AZN ett av dessa. Allt rabalder kring det misslyckade vaccinet och oron kring skadeståndet kommer inte hålla i för evigt. Förr eller senare kommer aktiekursen hitta tillbaka. Tyvärr för oss utdelningsinvesterare ser det ut att ha skett rätt tidigt.
Dess värre har AstraZeneca den mest värdelösa sida när det kommer till att ta reda på historisk avkastning och aktiekurser. Den är under all kritik och motsatsen till det som t.ex. Latour presenterar. AstraZenecas sida för att hittar historiska aktiekurser hittar du här.
När det kommer till att räkna på totalavkastning insåg jag faktiskt en väldigt intressant grej nyligen. Den kommer jag presentera på bloggen inom kort.
Jag har gjort mitt bästa för att få reda på vad bolaget presterat över tid och här är vad jag kommit fram till. Tänk på att totalavkastning inkluderar både kursavkastning samt med återinvesterad utdelning.
Investmentbolaget Ratos senaste 30 åren = 5,10% årligen
Upplevelsebolaget Skistar sedan 1995 = 17,5% årligen.
Troligtvis kommer du inte bli missnöjd som ägare i AstraZeneca. Visst, historisk avkastning är ingen garanti för framtida avkastning men AZN’s läkemedel kommer nog behövas ännu mer i framtiden. Mängden läkemedel är galet stor och en av deras välkända är Crestor för högt kolesterol. Denna har räddat hälsan hos många av mina nära och kära.
Sedan 1995 har byggbolaget JM presterat 15% i genomsnittlig årlig totalavkastning. Det är verkligen bra pinkat! Nu händer det dock stora grejor inom JM som får mig att fundera ifall det är bra eller dåligt. SBB går in som största ägare i byggbolaget.
SBB köper JM
För att förklara det enkelt så köper bostadsbolaget SBB idag 20,08% av aktierna i JM. JM blir därmed SBB’s intressebolag.
Visste du?
Ett ägande på minst 20 procent förutsätts vara ett ägarintresse.
Vem köper SBB av?
Följande bild visar största ägarna i JM innan dagens affär:
Det är alltså Obos som nu säljer hela sitt innehav, d.v.s. 13 975 000 aktier till SBB. Prislappen blev 326,3 kronor/aktie, vilket innebär en affär på 4,56 miljarder kronor. JM-aktien stängde på 338,40 kronor i fredags. Rätt intressant ändå att man fick köpa till en sådan kurs, men jag antar att det blir någon form av mängdrabatt.
Vad händer nu?
För oss ägare i JM händer inte särskilt mycket mer än att vi får en ny storägare. Sedan är det väl upp till var och en att utvärdera storägarens betydelse. Transaktionen innebär att SBB kommer få ett ökat förvaltningsresultat på 300 miljoner årligen. Det är också förvaltningsresultatet som ligger till grund för utdelningen.
”JM är en perfekt match”, och syftar då på att det här förvärvet känns helt rätt med tanke på SBB’s portfölj.
”SBB:s fokus på bostäder och äldreboenden samt nyproduktion av bostäder, som den samhällsbyggare vi är, blir ännu starkare genom denna affär. Vi är fortfarande bara i början på SBB:s värdeskapande till sina aktieägare”, säger Ilija Batljan, VD och grundare av Samhällsbyggnadsbolaget i Norden AB.
Jag tror att det här mest kan gynna SBB och Ilija har en historik av fantastiska förvärv (och många dessutom). På rätt kort tid har SBB blivit största ägare i Heba samt näst största ägare i Amasten och Studentbostäder i Sverige. Utöver detta är SBB också fjärde största ägare i norska Entra.
Vart kommer pengarna från?
En sak man kanske kan undra är vart pengarna kommer från till liknande förvärv.
Värt att nämna där är att SBB faktiskt redovisade en mycket låg belåningsgrad på 35% senaste kvartalet, Q1. Utöver det meddelade man en likviditet om ca 18,4 miljarder kr. SBB’s vision är att alltid ligga under 50% belåning, något jag gillar skarpt.
Jag äger idag enbart SBB D och har denna för att öka mitt kassaflöde i portföljen. Just SBB D utsåg jag dessutom till en av de mest intressanta aktierna att köpa med preferenskaraktär. Med det sagt är det nog ingen dålig idé att långsiktigt äga SBB B.
En fördel är att Ilija själv med bolag äger drygt 30%. Här kan vi verkligen prata om klockren pilotskola
ILIJA BATLJAN, VD SBB
Självklart kommer jag fortsätta vara långsiktig ägare i JM även efter dagens nyhet. JM är ett fantastiskt utdelningsbolag. Under en 5-årsperiod, 2016 – 2020, uppgick den genomsnittliga utdelningsandelen till enbart 50%. Det här tycker jag känns väldigt tryggt.
Under en annars ganska tråkig börsdag så sticker ett av mina bolag ut med en positiv blå siffra, nämligen Diös. Vad beror då det på?
Den eviga Friskrivningen
För att göra en kort historia ännu kortare så kan vi säga att en köp-rek från Dagens Industri gjorde att aktien steg. Skribenterna på DI har rätt saftig makt skulle jag vilja påstå. Det är inte direkt så H&M stiger bara för jag levererar positiva vibbar om bolaget.
Visst, skribenternas inflytande på aktiekurser kan knappast jämföras med Elon Musk eller Trumps twittrande, men det kan ändå vara viktigt att inse hur pass stor betydelse riktkurser likt dessa faktiskt har.
Sedan är det rätt intressant hur jag tillsammans med många andra bloggare alltid måste vara noga med friskrivningar där vi informerar om att inget vi skriver om ska klassas som köprekommendation. Tror knappast att kursen i Diös kommer påverkas ännu mer positivt av just den här artikeln. Fast jag har haft fel tidigare.
Men nu ska jag inte vara grinig 😛 DI har ändå 497 000 läsare varje dag mot mina 5000 så…
Vad jag tar med mig från artikeln
Det fanns ändå rätt intressanta grejor att läsa om det norrländska fastighetsbolaget Diös i DI’s artikel. Några viktiga punkter för att sammanfatta det var:
Väldigt stora investeringar väntas i Norrland. Hela 1 070 miljarder kronor ska investeras de kommande decennierna. Självklart gynnar detta Diös då mer befolkning och investeringar innebär att fastigheter kommer behövas.
Aktien för Diös rival NP3 har stigit med ca 300% medan Diös enbart är upp 80% de senaste 5 åren.
Förvaltningsresultat ligger till grund för utdelningen. Ökar förvaltningsresultatet så borde även utdelningen öka, allt annat lika. DI meddelar att Diös växt förvaltningsresultatet tredje mest i sektorn sedan 2011. 25% årligen är inte illa presterat.
Diös handlas till en premie på 4% utifrån senaste rapporten. NP3 har en betydligt högre premie
Diös fastighetsvärde är 25 miljarder kronor mot 13 miljarder för NP3
Marknadens oro kring kontorsexponering har tagit över den fina historik som Diös visat. Många framtida förvärv kommer troligtvis leda till att vinsttillväxten tar fart.
Överskottsgraden, alltså det som blev över av hyrorna efter driftkostnader var den högsta någonsin förra året.
Aktien i Diös är nu uppe i ungefär samma nivå som innan Corona. Kikar vi på utländska fastighetsbolag så var dessa snabbare på att återhämta sig generellt men det verkar nu som att Sverige hakar på tåget.
Det stora frågetecknet för den som är lite mer kortsiktig är ränte-frågan där högre räntor kan sätta käppar i hjulen för fastighetsbolag med hög belåning. Vill vi hitta en negativ sak med Diös så är det historiskt rätt hög belåning som jag själv tycker man borde sänka till under 50%.
Aktien i Astra Zeneca har inte haft en lätt resa och mycket av oron har bottnat i vaccin som fått sjukt mycket skit där ute. Nyligen kom nyheten om att AZN krävs av EU på drygt 100 kr för varje vaccindos och varje dag som bolaget försenat sina leveranser av covid-19 vaccin.
Från botten har ändå aktien i AstraZeneca gått hyfsat. Jag köpte rätt mycket där och då men såklart kan tråkiga nyheter likt dessa verkligen få aktien att reagera negativt helt beroende på utfallet.
EU och Astra Zeneca
EU-kommissionen har alltså stämt AZN då man enbart fick ca 30 miljoner doser första kvartalet. Tydligen hade man förväntat sig hela 120 miljoner doser
”Astra Zeneca försökte inte ens uppfylla kontraktet”, hävdade EU:s advokat Rafael Jafferali när domstolsbehandlingen fortsatte på onsdagen, enligt nyhetsbyrån Reuters.
Astra säger dock att man gjort sitt bästa och att man varnade för produktionsproblemen redan i december.
Vad jag hört så gick Astra Zeneca redan i januari ute med att man skulle sälja sitt vaccin till självkostnadspris och kommer därmed inte tjäna några pengar på själva vaccinet.
Självklart bör man ta reda på vad Astra Zeneca använt de 2 miljarder svenska kronor som EU betalade för att bekosta tillverkningen av vaccinet. Samtidigt kan jag tycka att det är fel att dra igång en rättegång idag, onsdag, mitt under den glödheta vaccinering som nu pågår.
Många instanser har felat när det kommer till vaccinationen, och vi har nog mycket att lära av detta. Jag tror väl knappast att AZN medvetet gjort fel när det kommer till tillverkning och leverans av vaccin. Att sedan stämma ett bolag som sagt att man inte ska tjäna pengar på vaccinet är rätt sjukt kan jag tycka.
Visst, rätt ska vara rätt. Men man hade väl i alla fall kunnat vänta med den här cirkusen till efter all vaccination är över.
Det vi kan hoppas på
…är väl ändå att det blir någon form av negativ nyhet för AZN så att marknaden överreagerar otroligt mycket, likt fallet med Johnson & Johnson. När då detta sker kan vi nog köpa utdelningsaktier i AZN med riktigt gott samvete 🙂
Veckans aktie som från Dagens Industri är Axfood. Just det här bolaget har lite blivit stämplat som ett tråk-bolag för s.k. kupongklippare, men jag håller med DI om att det kan vara värt att plocka in bolaget i portföljen. Speciellt om du gillar utdelningar.
Jag kan sammanfatta DI’s syn med några punkter:
Stabil vinsttillväxt och hög direktavkastning.
Totalmarknaden för e-handeln inom livsmedelsinköp steg förra året från 2% till hela 6%.
Sedan årsskiftet 2019/2020 har aktien i Axfood enbart stigit med 12 procent medan Stockholmsbörsen rusade hela 31%
Konjunkturstabila bolag likt Axfood har inte varit någon vinnare under pandemin.
Sedan 2012 har Axfood fördubblat sitt rörelseresultat. En ökning med 8% årligen med andra ord.
Tre Plus från DI
Lägre relativvärdering än normalt
God finansiell ställning
Tar marknadsandelar
Tre Minus från DI
Ökade investeringar
Mogen marknad
Svag vinstmomentum relativt börsen just nu
Vad man vidare pratar om är att Axfood nu har 20% i marknadsandelar (2019) medan Coop bara har 19%. Ica är såklart störst med 52%. Lidl var mindre än jag trodde med bara 5%.
Vidare är det rätt intressant att Axfood har en nettokassa på 300 miljoner kr.
Vad jag tycker
Jag vet faktiskt inte om Axfood är mer köpvärt just nu än tidigare. 25,5 i P/E känns inte direkt billigt, speciellt inte om du frågar Kvalitétsaktiepodden som faktiskt pratat om Axfood vid ett par tillfällen.
Deras generella åsikt har väl varit att investerare söker sig hit för att få en relativt trygg investering med en utdelning som är högre än vad du får på ett bankkonto. Att det inte lär bli någon kursraket är både jag och Kvalla-aktie-podden överens om.
P/E
Självklart är det här en dålig jämförelse men jag gjorde så att jag backade tillbaka till årsredovisningarna och kikade på vinst/aktie och stängningskurs för att få något grepp om hur värderingen sett ut:
År
Vinst per aktie (justerat)
Aktiekurs sista stängningsdag
P/E (avrundat)
2020
9,12
191,80
21
2019
7,87
208
26
2018
7,41
151
20
Man behöver givetvis ha väldigt många fler mätpunkter men inte känns det snor-billigt i dagsläget måste jag säga. Vill du kan du använda Börsdata för ännu mer data,
Å andra sidan vet ni hur jag funkar. Själv köper jag kontinuerligt i bolag som jag tror på även i framtiden och i det facket hamnar Axfood. Det är allt för många gånger jag sålt fantastiska bolag och sedan ångrat mig. Det får jag vara klar med nu. Enligt mig finns många andra anledningar att sälja, men inte för att jag tycker att jag har en annan eller bättre syn på ett bolags övervärdering än vad marknaden har.
Såhär ser min köphistorik ut. Som du ser kan du säker få in ett par välriktade SÄLJ här och där men varför lägga ner så mycket energi?
Axfood har visat en kalasbra totalavkastning men det här är också ett suveränt utdelningsbolag. När det kommer till livsmedel är det här min solklara etta, helt utan tvekan.
Vad som ÄR klockrent är hur lättsamt det är att handla hos Willys och hur fort den här utvecklingen gått. Nu klickar jag bara ner varor via appen och sedan hämta i deras skåp-rum nära butiken. Personligen kommer jag aldrig gå tillbaka till det traditionella sättet att handla.
Realty Income var ett av mina första utländska bolag och denna utdelningspärla ligger fortfarande kvar i portföljen. Det här fastighetsbolaget har haft förmågan att höja utdelningen flera gånger varje år samtidigt som du får utdelningen vid mitten av varje månad. Nu händer det rätt mycket kring bolaget och det är värt att hålla koll på det. Realty Income och VEREIT blir Realty Income.
Bild från https://pixabay.com/
Realty Income och VEREIT
Den 29:e april 2021 gick Realty Income ut med att förvärva en anna REIT, nämligen VEREIT. Hela baletten förväntas vara klar redan i Q4 2021. Det här är rätt intressant då VEREIT också varit rätt populär här i Sverige. Själva har jag dock alltid personligen föredragit Realty Income (O) med tanke på vilket fantastiskt utdelningsbolag detta är.
Nu har vi aktieägare i båda bolagen alltså 5 månader kvar att fundera hur vi egentligen vill göra. Det finns säkert vissa här som håller VEREIT och kanske har man gjort det sedan 2015 då bolaget bytte namn till nuvarande VEREIT.
Vad som kommer hända för dig som äger VEREIT är att du kommer få 0,705 Realty Income aktie per VEREIT aktie.
VEREIT har stabiliserats rejält allt sedan 2015. Främst har man lyckats förbättra sin kreditrating till BAA2. Det här är givetvis en stor fördel för alla REITs och andra typer av fastighetsbolag som har mycket lån. Å andra sidan har Realty Income en rating på A-, alltså bra mycket bättre än VEREIT.
Realty Income har också höjt utdelningen 108 gånger sedan man listades på NYSE och det här är kanske det främsta utdelningsbolaget jag äger i portföljen. Under pandemin har man visat att det lönar sig att köpa kvalité. Dessutom får du en hyfsat fin direktavkastning.
Vad som kommer hända verkar vara att Realty Income knoppar av en del av verksamheten i samband med detta. Den nya REIT:en som då primärt fokuserar på kontor. Jag har ingen info vad denna kommer heta men så är jag väl inte heller mest påläst kring detta heller.
Immediately following the closing, the companies expect to effectuate a taxable spin-off of substantially all of the office properties
Vad som exakt blir premisserna med den här nya noteringen är fortfarande lite oklart. Snacket går om att den kommer innehålla ca 100 fastigheter. Realty Income har idag 6 662 fastigheter. Därigenom blir det nya bolaget rätt litet i förhållande med ca $3 miljarder i börsvärde.
Värt att tänka på då är att Realty Incomes portfölj idag utgörs av en väldigt liten del kontor.
Vad som då kommer hända är att inget VEREIT kommer existera efter affären. Den stora frågan blir för mig om det är värt att hålla kvar i Realty Income men framförallt om det är värt att hålla kvar i den nya REIT:en som jag också lär få en stek av.
Tittar vi historiskt bland mina beslut har jag alltid hållit kvar originalbolaget. Så var det med AtlasCopco och så resonerade jag nyligen kring AT&T.
Egentligen så blir det inte så stor skillnad för oss som äger Realty Income. Kikar vi på de största hyresgästerna som hyr Realty Incomes fastigheter förändras det inte nämnvärt efter den stora affären:
Inget som står i Realty Incomes senaste presentation tyder på att deras fenomenala utdelningshistorik kommer rubbas. Historiken är för övrigt helt fantastiskt ända sedan 1994. Vad som lär bli är att Realty Incomes portfölj växer till över 10 000 fastigheter men att vakansgraden fortsatt enbart lär ligga på ca 2%.
Summering
Jag kommer behålla Realty Income men troligtvis sälja det splittade bolaget precis som jag gjort i många andra fall.
Det fanns teorier om att AT&T, trots deras fantastiska storlek, aldrig skulle kunna mäta sig med populära och ledande streaming-tjänster såsom Netflix och Disney+. Nu innan den amerikanska börsöppningen blev det klart att AT&T ägda Warner Media går ihop med Discovery och därigenom bildar ett självständigt bolag som även vi aktieägare i AT&T får ta del av. För mig finns det en solklar negativ sida med detta.
Vad är Discovery
Discovery visar dokumentärer och underhållningsprogram och finns i lokala versioner över hela världen. Här i Sverige känner vi kanske mest till Discovery med tanke på Kanal 5, Animal planet och Discovery+.
Även ett visst sportutbud finns där vi i Sverige mest känner till Eurosport.
Därför investerar jag i AT&T
Jag har tidigare skrivit mycket om just AT&T och varför jag äger den i portföljen. Kort och gott tycker jag det här är en intressant högutdelare med stabil direktavkastning där det även finns potential till hyfsad tillväxt.
Visst har man haft stora problem med stagnerande EPS (earnings per share, vinst per aktie) men det finns ändå en hel del som kan tala för AT&T framöver. 5G och streaming är ett par exempel. Tyvärr ser detta ut att ändras nu.
Som många vet köpte AT&T upp WarnerMedia och fick därmed tillgång till streaming-tjänsten HBO. Nu går AT&T ägda WarnerMedia ihop med Discovery och bildar därmed ett självständigt bolag som kommer vara med att kriga om alla oss streamingfantaster.
Det här sammanslagna bolaget kommer alltså innehålla väldigt kända varumärken såsom HBO, Discovery, DNN, Cartoon Netwok och Discovery+. Själv tycker jag att det här låter som en betydligt starkare spelare än vad enbart WarnerMedia varit tidigare.
Vad det här innebär är att vi som äger AT&T kommer få 71% av det nya bolaget medan Discoerys ägare får resten, alltså 29%. Hela affären väntas dock kunna slutföras först i mitten av 2022.Vi som äger AT&T behöver inte rösta utan det räcker med ett godkännande från Discoverys aktieägare.
På sätt och vis kan det här liknas med när AtlasCopco knoppade av Epiroc från sin verksamhet men här blir det då även en sammanslagning med ett annat bolag.
Utdelningen för det nya bolaget
Rätt intressant är att det enbart var ca 3 år sedan som AT&T köpte Warner Media (då kallad Time Warner) och nu gör man alltså en avknoppning och låter detta bli ett självgående bolag.
Min gissning är att det nya mediebolaget kommer ha väldigt liten eller ingen utdelning alls då man kommer fokusera på att betala av skuld samt återinvestera i sin egna verksamhet. Då jag gillar stabila utdelningsbolag lär det här därför inte bli något för mig initialt. Ett sälj av mina egna rätter till det nya bolaget hägrar i horisonten.
När väl detta sker kommer AT&T verkligen gå back to basic och bidra med nästan allt content i WarnerMedia samt då även en skuld på $43 miljarder. Självklart är det här både positivt och negativt. Den stora skulden har varit en flaskhals som fått många att hålla avstånd till AT&T men samtidigt har jag tyckt att denna del varit kanske den mest spännande.
Utdelningen för AT&T
Majoriteten av alla som investerar i AT&T har gjort det för hög utdelning där man är medveten om att det troligtvis inte blir någon kurs-dubblare. Du vill öka ditt kassaflöde helt enkelt. Det har också funkat då AT&T haft högre utdelning än många svenska preffar under många år.
Nu spås det att nya utdelningen för AT&T blir $1,6, klart mindre än dagens $2,08. Vissa har räknat på att kursen lär sjunka till ca $25 efter avknoppningen vilket då skulle resultera i en direktavkastning på 4,5%. Dåliga nyheter för de som söker hög utdelning via det här bolaget som också höjt utdelningen +30 år i rad.
Jag har inte bestämt mig ännu hur jag ska göra. Troligtvis lär jag hålla kvar AT&T fram till avknoppningen i alla fall och sedan hitta andra betesmarker. Det nya bolaget lär jag troligtvis inte äga.
Är det något jag lärt mig genom åren så är det att det inte är en köpindikator ifall någon högt uppsatt i ett bolag köper aktier. Det kan gå hur som helst efteråt. Viktigt att inse är att inte ens VD:ar med mycket pengar har någon kristallkula som visar hur Mr Market kommer att tänka.
Jag måste säga att jag fått rätt bra intryck av H&M’s nya VD och hur H&M över lag hanterat pandemin. Det viktigaste tycker jag är att man sett till att hålla väääldigt många butiker stängda. Långt ifrån alla klädkedjor tänkte lika. Som mest var faktiskt 4000 av 5000 butiker tillfälligt igenbommade.
På vår gata i stan stängdes bara butiken ett kortare tag har jag för mig. Fru KTM besökte butiken en gång då den faktiskt var öppen och kom tillbaka med färsk info att man hade omklädningsrummen helt stängda. Det här var inte heller fallet bland många andra butikskedjor. Så tummen upp för liv före pengar!
H&M Pilotskolan
Nu den 12:e maj kom uppgifter om att H&M’s nya VD skeppat in ytterligare aktier i sin portfölj. 5.700 B aktier för att vara exakt. Ett värde på 1,2 miljoner kr.
Helenas innehav från tidigare var bara 870 aktier. Det är enbart 4 ggr så mycket som jag äger och då väger H&M inte jättetungt i min portfölj. Med det sagt äger hon också 300 000 optioner i H&M där varje ger rätt att köpa en B aktie. Räknar vi med dessa, vilket vi borde göra, så är det betydligt fler.
Stefan Persson. tidigare Styrelseordförande H&M
Stefan Persson tycks ha varit rätt lugn på köpknappen under senare tid. Trots det vet vi att han tidigare varit trigger-happy och jag har försökt plotta in hans senaste köp här nedan
2020 maj 2020 april -Köp vid 2 olika tillfällen 2020 februari -Köp vid 5 olika tillfällen 2019 oktober