Som du känner till har investmentbolag som affärsidé att investera i andra bolag. Därigenom skiljer sig investmentbolag i stor utsträckning från ett vanligt företag. H&M är inget investmentbolag då man säljer kläder i butik och online. Det stämmer på ett sätt men är ändå en bit från sanningen.
Men som du kanske hört finns det något inom H&M-group som kallas H&M Colab. Såhär skriver H&M själva i sin senaste årsredovisning
I H&M-gruppen ingår varumärkena H&M och
H&M HOME, COS, Weekday, Monki, & Other
Stories, ARKET och marknadsplatsen Afound
samt B2B-initiativet Treadle
Vår innovationshubb the laboratory drivs en
rad projekt inriktade på digitala tjänster kopplade
till hållbarhet. I gruppen ingår även CO:LAB, vår
investeringsarm vars fokus är entreprenörer
som utforskar modets framtid. Genom CO:LAB
har H&M-gruppen bland annat investerat i
Renewcell, ett svenskt textilåtervinningsbolag
som utvecklat en unik metod för att återvinna
textil i industriell skala och skapa naturliga
biologiskt nedbrytbara textilfibrer.
Man kallar det här alltså för investeringsarm. Men vad är en investeringsarm egentligen? Är det en del av bolaget som vill påminna om ett investmentbolag?
Hitintills har man investerat ca 1 miljard kronor i 19 olika bolag på det här sättet. Det uppger investeringschefen Nanna i en intervju med Di Digital. Det senaste året har H&M Colabs portfölj vuxit med fyra bolag.
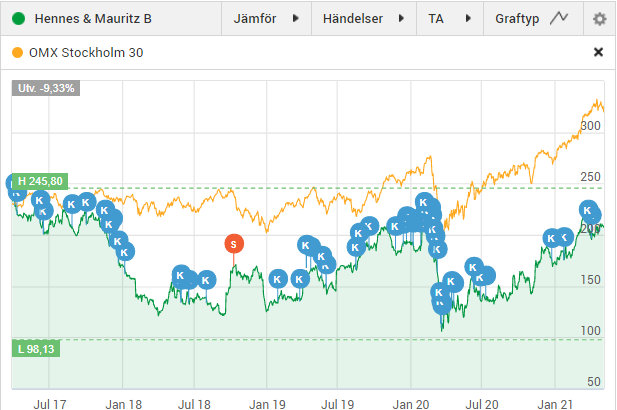
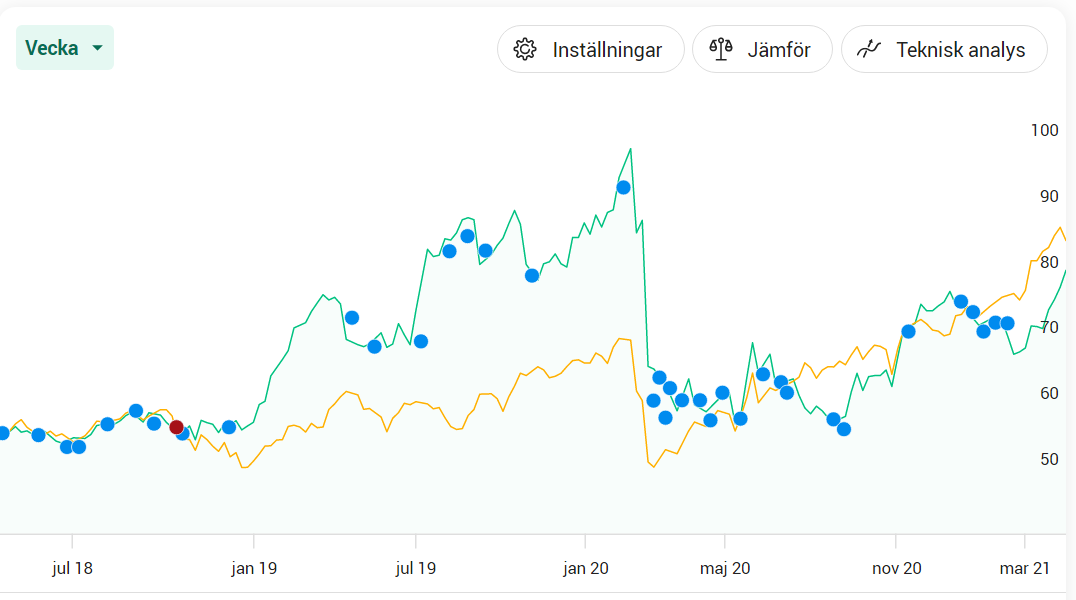
H&M är troligtvis den tråkigaste investeringsresan jag gjort. Troligtvis hade jag dragit nytta av att dra av plåstret i tid och låtit pengarna jobbat i t.ex. Investor. De 3 sista åren har dock varit bättre och aktien har presterat 43% i enbart kursutveckling. Prickade du mot förmodan bottnen så har du gjort en helt okej investering.
Lägga ner ytterligare butiker?
”Vi stödjer idéerna som vi tror kan bidra till den långsiktiga tillväxten för H&M-gruppen. Vi vill såklart även addera värde till portföljbolagen genom kapital och kunskap. Att ha H&M-gruppen och H&M Colab som partner ska göra att bolagen bli starkare i någon form. Det kan till exempel vara genom kunskap, kostnads- och kundsynergier”, förklarar Nanna Andersen.
Att inte enbart tänka på H&M som rena klädbutiker är alltså rimligt. Intentionen att fortsätta investera i spännande verksamheter verkar finnas där och kanske hade H&M lyckats bättre genom att skrota ännu fler butiker och satsa mer på detta.
Inte bara inom mode
Sedan verkar H&M vilja följa ESG trenden och många av bolagen inom Colab handlar om miljötänk. Vad sägs t.ex. om brittiska Colorifix som färgar textiler med hjälp av jästbakterier?
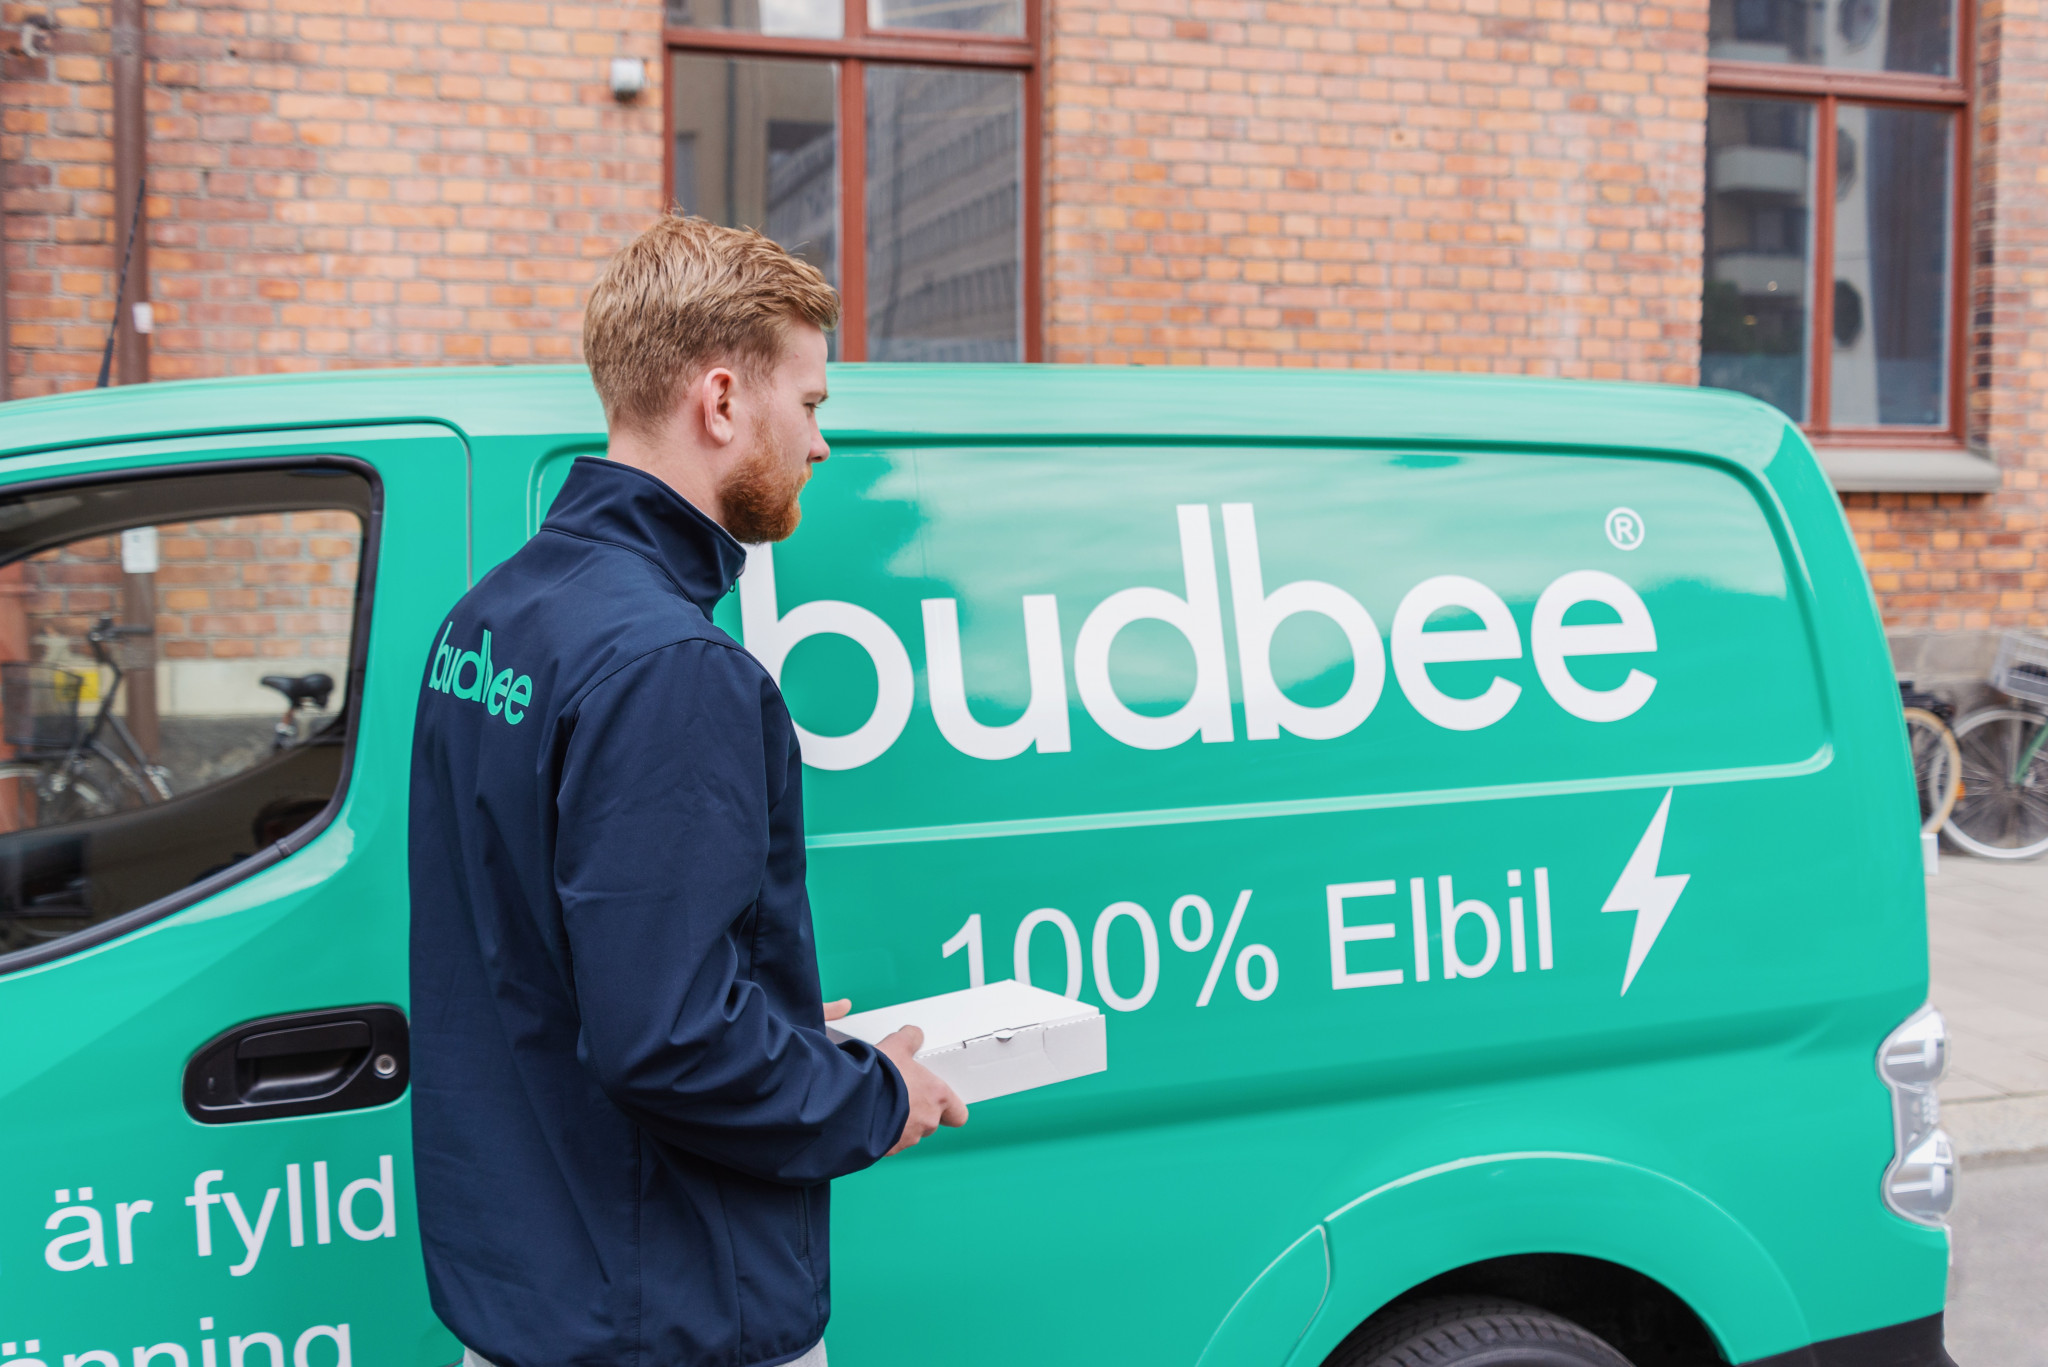
Men inte alla investeringar handlar om kläder och textilier. Exempel är Klarna som Colab gjorde entré i år 2018 med ägarandelen 0,8%. Vidare har en investering skett i budbilsbolaget Budbee.
På sätt och vis kan jag tycka att det här är den mest intressanta delen i H&M och något jag inte riktigt vetat om tidigare. Synd är att den inte utgör en större del.
Troligtvis är det helt fel läge att sälja H&M nu då vi ser många positiva tecken om en ljusare framtid.
Preferensaktier och D aktier är ett intressant aktieslag som ger dig en hög direktavkastning och utdelning kvartalsvis. Detta brukar också kallas för Fixed Income då utdelningen kan anses stabil och kontinuerlig. Jag har fått en fråga kring vilken preferensaktie som jag tycker är bäst 2021.
Bästa preferensaktien 2021
När det kommer till den här typen av aktier så har jag lagt preferensaktier och D-aktier i samma kategori. Visst, det finns tydliga skillnader mellan dessa två men även likheter. Hög direktavkastning, utdelning kvartalsvis och i regel inga utdelningshöjningar kännetecknar bägge typerna.
Min tanke bakom preferensaktier har alltid varit intakt:
Låt enbart en begränsad del av portföljen bestå av s.k. Fixed Income. Idag är den delen drygt 8% av den totala portföljen.
Använd utdelningen till att köpa det jag tycker är extra intressant för tillfället. Jag återinvesterar nödvändigtvis inte i den pref som givit själva utdelningen
Om bolaget ökar sin vinst och således också utdelningen så är detta inget du får dra nytta av som preferensaktieägare. Här är också den stora nackdelen. Å andra sidan kan tråkiga nyheter påverka preferensaktien åt andra hållet då utdelningen kan ligga i riskzonen.
Det här gör att vi bör sikta på 3 kriterier för att en pref ska vara attraktiv
Det underliggande bolaget ska vara stabilt och visat sig vara det även under tuffa perioder
Hög direktavkastning
Kurs under eventuell inlösenkurs (den kurs som bolaget kan lösa in preferensaktierna för om det blir aktuellt)
Givetvis finns det många andra parametrar och den första punkten kan delas upp i många olika ifall vi skulle vilja det.
Vi kikar då på min lista över preferensaktier. Detta är inte en komplett lista men innehåller ändå de preffar som jag tycker vi hör mest om.
Om vi tar denna tabell i åtanke så skulle då Aros vara den bästa. Men vi måste kolla på mycket mer och jag blev inte speciellt intresserad av Aros senast jag kikade på bolaget. Främst var det nog deras höga skuldsättning som fick mig att tveka.
Sedan har vi Genova. Kanske är den bäst? Lite speciellt med Genovas preferensaktie är att inlösenkursen faller från nuvarande 130 kronor till 110 kronor i december 2025. Generellt gillar jag inte att inlösenkurser successivt sänks. Jag vill helst se en evig tidshorisont då jag äger dessa med tron att de ständigt ska skjuta in pengar till mig varje kvartal. De får gärna göra som Klövern och ha en sjukt hög inlösenkurs.
Kvar har vi då SBB D och ja, det här tycker jag är bästa köpet. En anledning till att jag också köper mer SBB D är att andelen i min portfölj är relativt liten idag.
SBB kanske inte känns lika säkert som Akelius men Ilja tycker jag senaste åren visat mycket av det jag själv vill se hos en VD. Bara den enkla anledningen att han är flitigt ute i poddar och vill presentera sitt bolag gör mycket.
ILIJA BATLJAN, VD SBB
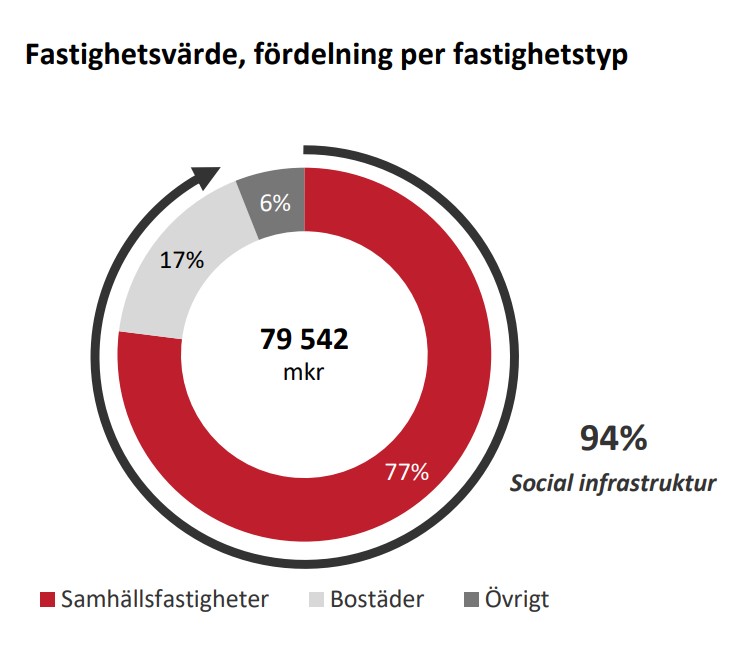
SBB:s nyckeltal förbättrades kraftigt under 2020. Förändringen avser en sänkt belåningsgrad från 41 procent till 35 procent. Den stora vikten av samhällsfastigheter tycker jag också är en styrka.
Vill man ha lite säkrare Fixed Income så faller mitt val på Akelius D.
Är SBB D en preferensaktie?
Absolut inte. En stor fördel med en preferensaktie är att du som äger den har preferens (förtur) till utdelningen. Det innebär att du får utdelning före stamaktieägarna ifall det skulle vara knapert att dela ut med tanke på vinsten. Tyvärr innebär detta inte att du är garanterad utdelning.
Som jag sa tidigare ser jag mycket likheter mellan D aktier och preferensaktier och därför stoppar jag de i samma korg. Många gör inte som jag.
Är SBB D verkligen bäst?
Troligtvis inte. Vill vi se vad som faktiskt är bäst får vi ställa upp exakt alla för och nackdelar med samtliga och sedan på något vis väga kriterierna mot varandra. Risken är stor att svaret blir helt olika beroende på vem som gör bedömningen.
Jag tycker att SBB D helt enkelt är attraktiv idag och köper gärna mer.
För närvarande har jag följande Fixed Income i portföljen. Dessa ger mig tillsammans utdelning varje månad.
JM är Sveriges största bostadsutvecklare och jag ångrar inte att jag sålt Skanska i utbyte mot JM. Bolaget är inte enbart en strålande utdelare utan JM totalavkastning är också värt en extra titt.
Lite om JM
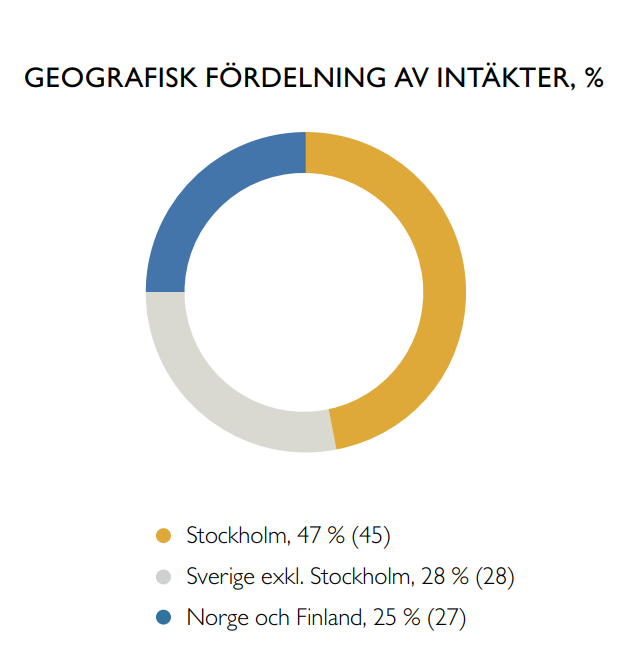
Kort och gott kan man säga att JM är ett betydligt mycket mindre komplext bolag när det kommer till deras projekt. Här handlar det inte om att bygga broar eller flygplatser. I stället är verksamheten fokuserad på nyproduktion av bostäder i attraktiva lägen där tyngdpunkten är storstäder i Sverige, Norge och Finland. Under 2020 produktionsstartade JM cirka 3 200 bostäder varav majoriteten i Sverige.
JM omsätter idag ca 15 miljarder kr och har 2 500 medarbetare. Det skulle då kunna jämföras med Skanskas 40 000 medarbetare.
Precis som många andra bolag trycker nu JM extra hårt på ESG och ambitionen är att utsläppen ska vara nära noll 2030 där JM bland annat driver klimatförbättrande betong. Är det något jag märkt på senare år är att ESG frågan dyker högre och högre upp i rapporterna hos i princip alla bolag 😛
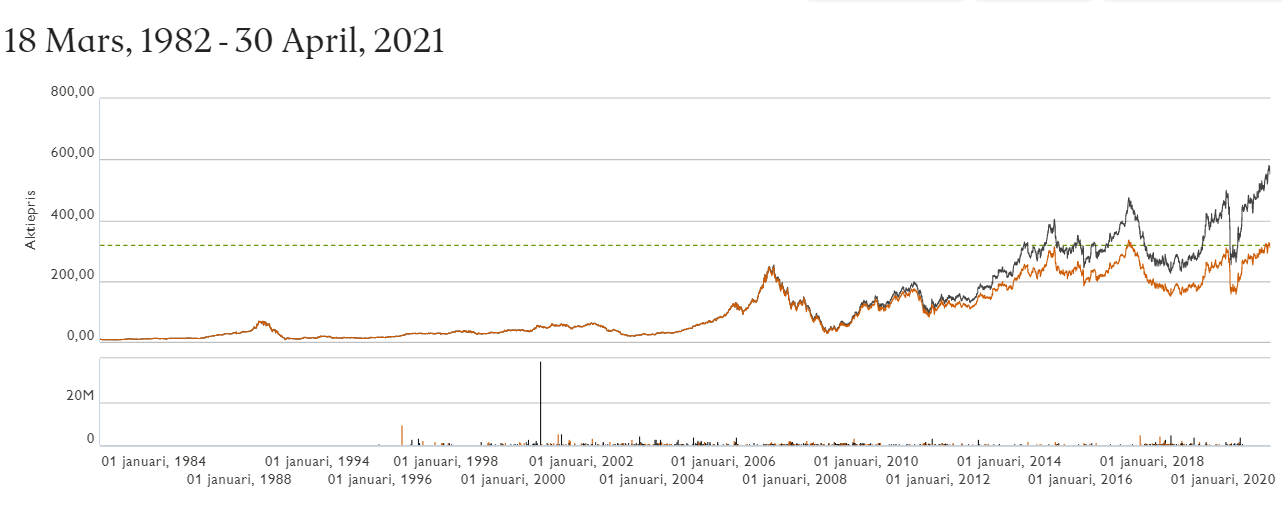
JM totalavkastning från 1982
Historisk totalavkastning tycker jag är extra intressant då detta visar vad du faktiskt fått för din investering.
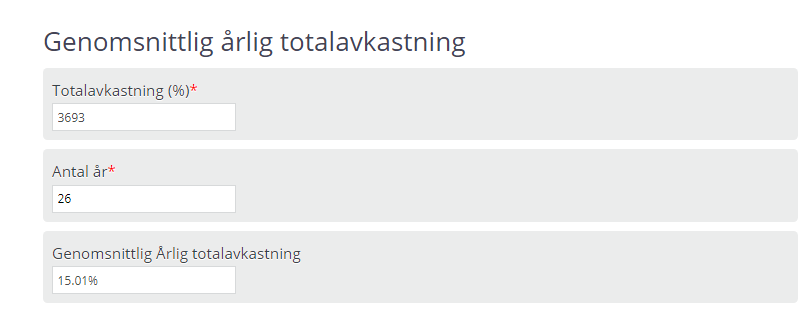
Skulle du investerat 15 kr i JM 1995 så skulle den pengen vara uppe i 569 kr idag. Det kanske inte låter så mycket men tänk på att det är 3693% i avkastning.
Om inte 569 kr låter mycket kan vi säga såhär:
Skulle jag haft lika mycket i JM som jag har idag fast år 1995 så hade mitt innehav i varit 2,2 miljoner idag. 60 000 har alltså utvecklats till över 2 miljoner kr tack vare ränta-på-ränta. Då känns det genast lite mer mäktigt
Samtidigt vill vi kanske se den årliga totalavkastningen, också kallat CAGR. Det här kan vara intressant då vi oftast jämför med snittet av Stockholmsbörsen som sägs kunna prestera ca 8% årligen. Tyvärr är det inte bara att ta procentsatsen och dividera med antalet år. Använd i stället min kalkylator
Period
CAGR
Sedan 1995
15,01%
Senaste 10 åren
11,3%
Senaste 5 åren
16,6%
Det här i kombination med JM’s fina utdelningar och tänk kring utdelning gör att jag värdesätter bolaget högt i min utdelningsportfölj.
När du tänker på 3M idag så är det mest troligt deras munskydd som först dyker upp i huvudet. Nu när vi om möjligt ser ljuset i tunneln på pandemin, och ansiktsmaskerna successivt kommer sluta användas, finns det då något kvar i denna aktie att hämta? Är det värt att köpa 3M 2021?
Men faktum är att 3M har 60 000 olika produkter i sin arsenal. Samtidigt måste nya produkter ut på marknaden. 2020 lade 3M $1.9 miljarder på forskning och utvecklingsarbete. Det motsvarade ungefär 6% av bolagets totala intäkter. Pengarna används då till att utveckla nya produkter men också förbättra existerande.
3M är väl ett av de mest klockrena exemplet på begreppet ”hackor och spadar”. Deras produkter används av företag världen över för att göra deras verksamhet möjlig. Begreppet kommer från att du hellre investerar i bolaget som levererar spadar till bolagen som gräver efter guldet som kanske dyker upp.
Aktien är upp 44% sedan botten och man skulle kunna tro att bolaget är en självklar vinnare under pandemin, men så är inte fallet. I det stora hela delar man in bolaget i 4 segment där inget segment sticker ut avsevärt mycket från något annat.
När väl befolkningen kommer bli mer bekväma att besöka både läkare och tandläkare så lär det omsättas mer produkter inom just den kategorin. Det vi ser nu är ett uppdämt behov där folk skjuter på sin tandvård och annan hälsa tills dess att detta lagt sig.
3M har galet mycket produkter bara inom dessa områden:
Utöver det kommer vi se ett större behov inom flygindustrin där 3M’s produkter också behövs. På ett sätt känns det som att alla kommer vilja resa någon annanstans när allt det här är över.
Vidare blir deras produkter mer värdefulla när jag plus många andra går tillbaka till vanligt hederligt kontorsarbete. Och då pratar vi inte enbart förbrukningen av post-it-lappar jag tänker på.
Sist men absolut inte minst har vi halvledarindustrin som skriker hög efterfrågan och där jag tror 3M fortsatt kommer vara en nyckelspelare. Allt detta gör att jag gärna köper 3M nu trots att framåtblickande P/E må vara snäppet högre än det 5-åriga snittet.
Swedbank är sakta men säkert på väg ut ur min portfölj. Kvar i banksektorn blir enbart Handelsbanken och i stället har jag alltså tagit in Swedish Match som ersättare. Mina aktier i Swedbank sjunker med andra ord, men det gör även Swedbanks marknadsandel när det kommer till bolån.
Då Swedbank släppte sin kvartalsrapport i morse fick marknaden direkt en skeptisk blick och värderade ner aktien 4%. Främst var det bolånemarknaden som tyngde. Just bolåneaffären har ju varit Swedbanks flaggskepp rent historiskt.
I första kvartalet tog Swedbank 9% av nyutlåningen i Sverige medan den totala marknadsandelen var 24%. Kort och gott låter det som att man blir omsprungen med andra ord. Under första kvartalet i år tappade man 5000 bolånekunder.
”Vi är inte bra nog, vi är inte snabba nog i den här marknaden och vi måste bli bättre”, säger Jens Henriksson i en intervju med DI.
VD och koncernchef. Civilingenjör, civilekonom. Anställd den 1 oktober 2019. Född 1967.
Själv förstår jag inte riktigt ledningen strategi och när det här ska vända. Det i kombination med att jag han hitta tryggare högutdelare enligt mig gör att jag nu säljer av Swedbank. Du som följt mig ett tag vet att jag gärna håller i bolag länge men att jag aldrig är emot tanken att sälja ifall jag kan hitta något bättre.
Swedbank tillhör också den bank med högst snittränta men det här menar Jens inte är något problem.
”Vår bedömning är att vi inte behöver göra något på priset, utan att det handlar om tillgänglighet”, säger han.
Vadå tillgänglighet? Nu när jag ska söka bolån för vår nya bostad så kommer jag inte direkt välja Swedbank bara för jag har mitt konto där. Jag kommer utnyttja det faktum att allt är tillgängligt idag och att en jämförelse bara är några klick bort. Självklart vill jag ta det billigaste och inte det dyraste.
Att det inte är en fråga om pris är ren bullshit skulle jag vilja påstå. Och med det tackar jag för min tid i Swedbank och den utdelning jag fått 🙂
Tycker en kommentar av en analytiker under bankens telefonkonferens var klockren:
”Men Jens, det här är inte raketforskning – om kunderna ringer så måste ni svara i telefon! Är organisationen fortfarande i penningtvättslimbo och har glömt bort kunderna? Ni anställer och ökar kostnaderna, men svarar inte när kunderna ringer?”, som en analytiker uttryckte det under bankens telefonkonferens.
Om det är något som skulle känneteckna mig som investerare så är det att köpa när många gett upp hoppet samt att sälja alldeles före en rejäl uppgång. På så vid borde man kanske se det jag köper men även köpa aktier i det bolag jag säljer 😉 Fast alla vet redan att jag inte kan rekommendera någon att köpa en specifik aktie. Nu vädrar jag däremot framtidstro i en fallande stjärna.
Min portfölj består av bolag där jag tror på hög utdelningstillväxt men även bolag med hög utdelning och som jag inte tror kommer växa lika snabbt. Ett av dessa bolag är telekombolaget AT&T som nyligen släppte sin Q1:a.
Med handen på hjärtat så är det ändå krångligare för många (inklusive jag själv) att läsa rapporter från utländska bolag. Dessa är oftast visuellt tråkiga och innehåller mycket termer som vi inte lärt oss. Jag menar, inte visste jag att utdelning var dividend på engelska när jag började investera, och inte visste jag den faktiska skillnaden mellan orden revenue och income.
Det var en parantes.
Vad som kan vara värt att tänka på är att dollarn är relativt billig just nu. Vad som är billigt och dyrt är givetvis svårt att säga när det kommer till valutor, men dagens kurs på 8,3 kr känns ändå billigare än +10 kr.
Att dollarn nu är svagare innebär att du får mindre utdelning från bolag i USA när denna växlas över till Svenska kronor. Samtidigt innebär du kan köpa fler aktier i dina bolag till ett billigare pris. Om en aktie skulle kosta 1 USD så betalar du enbart 8,39 kr exklusive courtage och spread (valutaväxling).
Kort om AT&T Q1
Aktien i AT&T fick lite luft under vingarna efter veckans rapport. Varför då?
Bolaget presenterade fina siffror där man både slog estimatet för omsättning och vinst. Idag kan vi handla denna aktie till nästan 7% i direktavkastning men där utdelningsandelen enbart är drygt 60% räknat på det fria kassaflödet. Enligt estimaten tror man utdelningsandelen kommer röra sig i det högre 50% intervallet under hela 2021 sammantaget.
Den positiva reaktionen på aktien kom från lättnaden rörande skulden i bolaget. Ända sedan förvärvet med Time Warner (HBO, Warner Bros, Turner Entertainment) så har skuldsättningen varit oroväckande hög enligt många. En rätt sund reaktion då skulden idag är uppe i $160 miljarder. Bara förvärvet av Time Warner var på +$80 miljarder.
Siffrorna från Q1 visar däremot tro på att det kanske inte är så illa som det ser ut. 90% av skulderna är låsta till en hyfsat fin ränta i 16 år framåt och AT&T planerar att sänka skulden till $154 miljarder redan i år.
Med det sagt så finns det fortfarande oro kring utdelningen. AT&T har höjt utdelningen +30 år i rad men nu har man skjutit fram den traditionella årliga utdelningshöjningen. Höjer man inte i år blir man av med titeln Dividend Aristocrat också.
Värt att nämna är att utdelningen 1989 stod i $0,19 och att den nu alltså är uppe på $2,09. +995% med andra ord. Direktavkastningen har aldrig fallit under 4% sedan 2008. Med alla dessa faktorer i huvudet skulle jag påstå att AT&T är bland de mest intressanta högutdelarna där ute.
Diös är mitt 3:e största fastighetsbolag i portföljen näst efter Castellum och månadsutdelaren Realty Income. Idag presenterade Diös, med fastigheter i norra Sverige, ett stabilt resultat som också vädrar framtidstro. ”Jag vill påstå att vi verkar på Sveriges hetaste marknad”, meddelar Diös VD.
Diös portfölj 2021
”Jag vill påstå att vi verkar på Sveriges hetaste marknad. Vår unika position kommer ge många möjligheter till nya affärer inom alla våra segment. Jag ser stora möjligheter till ytterligare värdeskapande och tillväxt vilket ger en mycket ljus framtid för både våra städer och för Diös”, sägerVD Knut Rost.
I skrivande stund är aktien i Diös upp 4,5%. Även om siffrorna i sig kanske inte var makalösa så vädrar nog marknaden att det kanske inte är så illa som det har sett ut. Låt mig förklara…
Från botten är Diös upp 45%. När pandemin brutit ut i Sverige stod kursen i 55 kr och idag är den ca 80 kr. Såhär i efterhand är det rätt galet hur marknaden kunde värdera aktien i Diös till 55 kr. Men det är lätt att säga så i efterhand. Där och då ville alla bort från aktiemarknaden och få såg köppotential. Jag själv såg även människor som tidigare sagt sig vara långsiktiga sälja på botten av Covid-19.
Diös rapporterade idag ett substansvärde på 84,4 kr. Räknat på 55 kr som bottennoteringen var så hade vi alltså en sjukt fin rabatt. Men än idag handlas Diös till rabatt.
Som ni ser handlas Diös långt under All-Time-High (ATH). Vad är det då som gör att aktien inte återgått till samma nivå som tidigare likt många andra aktier?
Ja generellt har vi fortsatt nederbörd gällande fastighetsbolagen i Sverige. I USA har dessa återhämtat sig mycket fortare men Sverige laggar efter. Begrepp som ”kontorsdöd” och högre räntor efter pandemin är väl det som skrämmer marknaden fortsatt antar jag. Men det Diös presenterade idag visar på stor framtidstro.
Ska vi nämna något negativt om Diös så är det väl belåningsgraden som idag är 53,4%. Det är något högt för min smak men Diös har ändå sänkt den lite med tiden (2017 var den över 57%).
Investerade du i Diös 2007 så levererar aktierna du köpte där och då 3 gånger så stor utdelning idag på öret. Diös är också ett klockrent exempel på att du inte direkt ska sälja bolag som något år sänker utdelningen. Du måste enligt mig alltid fundera över anledningen till utdelningssänkningen och bolagets förmåga att i framtiden öka omsättning och vinst +5 år framåt i tiden.
Det intressanta med Diös är att man är ett Kinnevik fast inom fastigheter. Vad jag menar med det är att Kinnevik varit experter på att se trender och vrida sig mot dessa under åratal. Diös har lite samma tänk då man visat sig beredda att konvertera bland annat kontor till fastighetstyper där ökat behov finns.
”Efterfrågan på konverteringar och nyproduktion av kontor är fortsatt stor, både från privata och offentliga hyresgäster. Vi räknar med att teckna flera nya hyresavtal inom kort. Även nyttjande av våra centrala bostadsbyggrätter, för nyproduktion av bostäder, ligger högt upp på vår prioriteringslista av projektinvesteringar”, skriver Knut Rost.
Du som äger Axfood blir också ägare till de välkända butikerna Willys och Hemköp samt många andra mindre kända grossistaffärer som Dagab. På senare år har Axfood gått om Coop och är då näst störst efter ICA. Värderingen har sprungit iväg men jag säljer inte av många anledningar.
ICA har en galet stark marknadsposition på över 50% (data från förra året). Coop är 17-19% och Axfood drygt 20%. Att nu Axfood dragit om gamla trogna Coop är inte konstigt. Coop gör allt fel och Axfood gör allt rätt och gör du allt rätt kommer du växa.
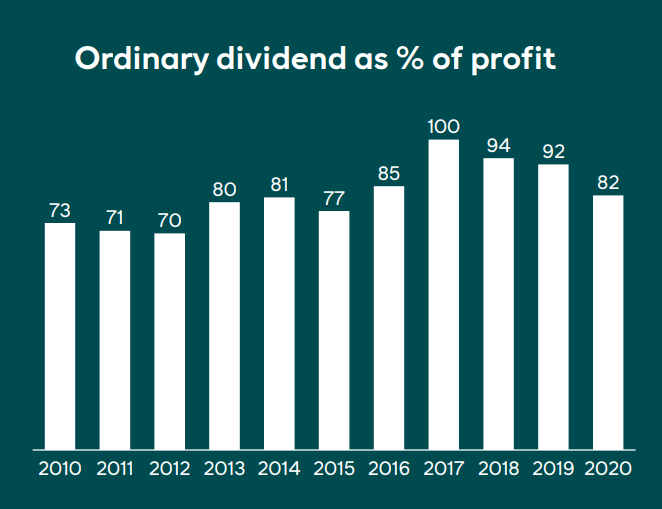
Axfood har också vuxit utdelningsmässigt och stadigt ökat sin utdelning. Vad som gör mig glad är att utdelningsandelen också minskat sedan tidigare, vilket lämnar mer marginal till framtida utdelningshöjningar.
Axfood e-handel
E-handeln är en rätt liten del av totalen i Axfood. 2019 växte e-handeln med 35% och stod för under 3% av omsättningen direkt mot konsument. Inte särskilt mycket med andra ord, men tänk då på hur sjukligt många som faktiskt besöker butikerna varje dag.
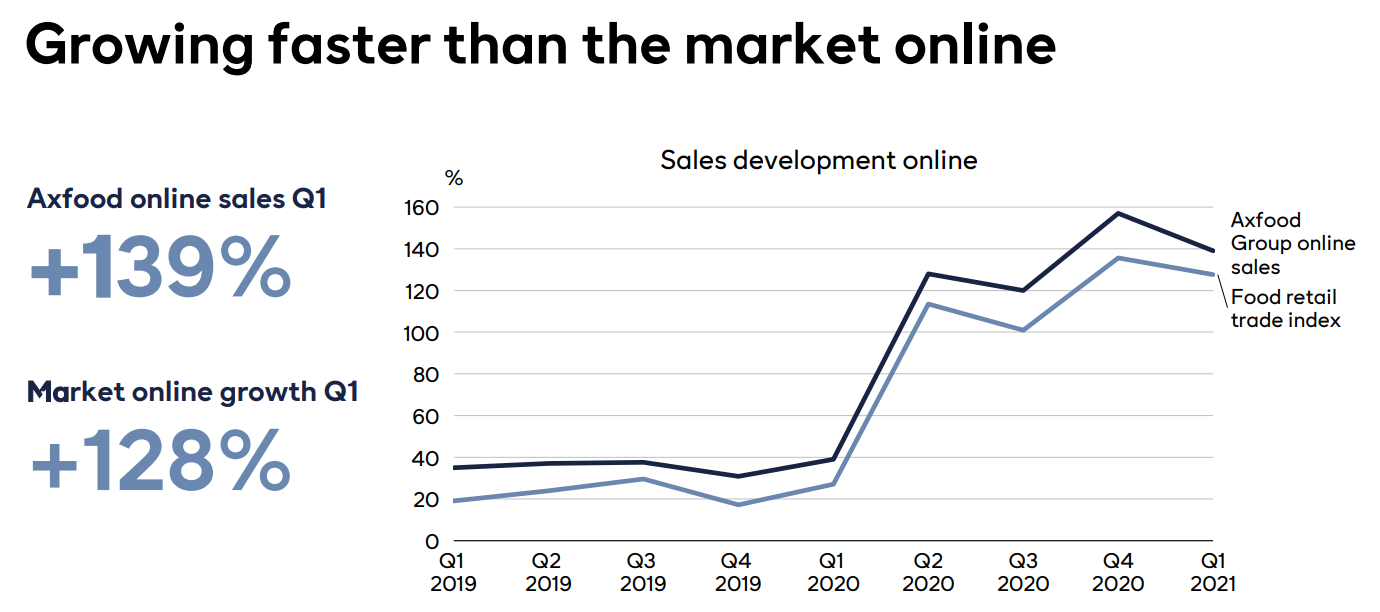
I dagens rapport kunde vi läsa hur omsättningen steg med 139% för e-handel. Visst får vi ha Coronapandemin i åtanke men det märks verkligen att bl.a. Willys var snabbt på bollen för att möte behovet. Som jag sagt många gånger älskar jag sättet att handla på Willys hemsida och sedan hämta matkassarna. Detta kommer vi fortsätta med även efter pandemin.
Bild från Willys.seDet här kanske är en anledning till att Axfood växer snabbare än marknaden i övrigt online. Här blir det superviktigt att hänga med och jag sitter gärna med på resan mot att bli bäst inom området.
Ännu mer återköp
Jag skrev igår om att Castellum köper tillbaka sina egna aktier nu till ett attraktivt pris. Trots att väldigt många tycker att Axfood är övervärderat så fortsätter man nu inleder återköp av sina egna aktier. Många menar då att Axfood är övervärderat då dagligvarubolag inte växer så snabbt och därigenom inte förtjänar P/E +20.
Inför rapporten meddelade Axfood att bolaget inleder återköp av egna aktier. Som mest får bolaget köpa 310.000 aktier, att jämföra med de 672.108 egna aktier som bolaget redan sitter på.
Vad har då en investering i Axfood givit över tid? Kika vidare i det här inlägget så får du svaret.