Även om IBM har gått rätt hyggligt det senaste året (+20%) så är aktien fortfarande ner sedan 2012. När jag skrev min analys om IBM så hade jag en teori om att bolaget förr eller senare kan vända en nedåtgående trend. Ett stort steg i IBM:s transformation kommer vi se redan nästa månad.
Jag hade inte mindre än 4 svenska bolag som släppte sina rapporter idag (eller igår om du läser detta inlägg på fredag)
Atlas Copco
Intrum
Swedbank
Axfood
Som jag har det för tillfället i mitt liv så finns det inte möjlighet att gå igenom alla. Men så har det varit länge. Oftast räcker det för min del att läsa årsrapporten samt fundera några gånger per år om eventuella förändringar. Ser jag stora kursrörelser brukar jag också ta reda på varför
Vad som är lite unikt med starten på denna rapportsäsong är att reaktionen på rapporterna varit rätt oförutsägbara. En rapport kan se helt okej ut men reaktionen på aktien blir helt åt andra hållet. I och för sig är det här inte ovanligt och det är väl anledningen till att jag sällan handlar/säljer inför rapport. Däremot kan jag alltid ha lite torrt krut och investera om något går ner kraftigt vid rapport.
Jag brukar sällan tycka om att följa Magdalena Anderssons fotspår men i hennes omtalade uttryck att ”ha torrt krut i ladorna” så håller jag med. I alla fall inför rapportsäsong.
”Det är precis därför det har varit så viktigt för mig att ha ordning och reda i statsfinanserna, så att man har torrt krut i ladorna för alla eventualiteter”, säger hon.
IBM
IBM är ett exempel på att stora reaktioner kan ske. Aktien är idag ner 8,8% efter att man släppt sin rapport efter stängning igår.
Den huvudsakliga anledningen var att vinsten i ett segment, global technology services, var ner 5% mot föregående år. Även om IBM är en stabil utdelare med +20 år i rad med utdelningshöjningar och nästan 5% i direktavkastning så är frågan om man vill behålla.
Jag valde faktiskt att köpa mer idag med argumentet att jag vill se IBM efter deras särnotering av Kyndryl (tänk er lite det AtlasCopco gjorde med Epiroc). Vi som äger IBM kommer få 1 stycke aktie i Kyndryl för var 5:e aktie i IBM: Äger du 10 IBM aktier får du alltså 2 Kyndryl.
Jag kommer då sälja dessa Kyndryl och behålla IBM. Det finns en väldigt bra artikel på utrikiska om just denna avknoppning här.
För att göra någon form av summering så tror man att IBM kommer bli mer snabbfotad efter avknoppningen då man gör sig av med en hel del legacy. Det här sägs också vara ett viktigt steg för att IBM ska kunna fortsätta transformationen till hybrid-cloud, något jag tycker känns spännande.
Vad som är extra intressant är att allt detta kommer ske redan nästa månad (november) 😲
Tills dess att trenden vänder för IBM så får man helt enkelt sitta still i båten och fiska in utdelningar. Vad vi kan ta med oss är att aktiekursen varit i dvala en gång tidigare. Från år 2000 fram till 2006. Sedan fick man vind i seglen. Däremot kan vi nog få vänta länge innan vi ser stora förändringar för IBM men jag vill i alla fall vänta och se vart det här bär av.
För som är intresserade kan ni ju börja med att läsa min analys om IBM. Den är förvisso ett år gammal men inte allt för mycket har hänt.
Ska man satsa på IBM bör nog inte det här utgöra huvuddelen av portföljen. En liten del räcker gott för mig.
Axfood är det perfekta bolaget för dig som söker något som inte svänger med ekonomin särskilt mycket. När folk tappar sina jobb kommer man fortfarande behöva mat på bordet. Likaså när ett virus sveper över landet. Axfood har klarat sig bra i ur och skur och här är varför jag köper mer idag.
Senast jag läste någon typ av analys om Axfood var en betald artikel från Affärsvärlden i somras. Där blev utfallet köp, men affären kring Bergendahl hade då inte fått godkänt.
I mitten av förra månaden fick man grönt ljus från Konkurrensverket. Affären innebär också en minoritetspost på ca 10% av aktierna i City Gross. Den totala kostnaden blir 2,5 miljarder kr men det är först från och med 2022 som affären kommer påverka Axfoods resultat positivt.
September i år är den sämsta septembermånaden sedan 2008 sägs det. Kikar vi vad Nordnet skriver så ligger Axfood i topplistan bland de aktier som investerarna väljer att köpa mest just nu:
Mest köpta hos Nordnet
Mest sålda hos Nordnet
Investor
EQT
SBB
Storytel
Embracer
RVRC Holding
Volvo
Fortnox
Electrolux
Nyfosa
Castellum
Sagax
VNV Global
Kindred
Nibe
Nokia
Tele2
Hemnet
Axfood
Betsson
Från toppen har Axfoods aktie fallit med 15%. Självklart är det svårt att veta om det här är botten men jag köper mer kontinuerligt så slipper jag bry mig.
Alla mina köp i Axfood. Självklart har jag inte sålt något 😉
Axfood delar ut 7,5 kr per aktie. Det man gjort är att man delat upp denna i 2 lika stora tillfällen. När du först hör detta känns det fint, men tänk på att det är vinsten föregående år som vi först nu fått ta del av till fullo.
Direktavkastningen har stigit från 3,06% till 3,605% räknat på utdelningen i år.
En sak som slår mig är att det var länge sedan VD och koncernchef Klas Balkow köpte aktier. Sist var i 2018 men 2020 sålde han faktiskt ett stort gäng aktier som han fick i tilldelning. Med det sagt äger han ändå 45 000 aktier som ger honom 1/3 miljon i utdelning varje år.
Klas Balkow, VD och koncernchef Axfood
Den i styrelsen som äger minst aktier är IT-direktör Karin Hedlund som äger 1250 aktier. Jag börjar jobba ikapp med mina 300 🙂
Axfood och Bergendahl blir viktigt
Axfoods supportbolag Dagab ansvarar för koncernens sortiment, inköp och logistik. Genom Dagab kan Axfood erbjuda kunderna ett attraktivt sortiment i butikerna.
Det är via Dagab Bergendahl grossistverksamhet ska integreras. Ifall aktien är köpvärd nu eller inte ur ett lite kortare perspektiv beror helt och håller på hur pass bra den integrationen går. Funkar allt klockrent har vi nog en rätt fin uppsida att se fram emot.
För er som köper långsiktigt skulle jag säga att Axfood alltid är ett bra köp. De har givit en suverän totalavkastning och utdelningen har höjts med i snitt 17% sedan 2003.
En sak som kännetecknar mig är att jag säger att jag ska köpa något men att den tanken ibland försvinner ut i tomma intet. Oftast har jag gjort rätt i att trotsa marknadens reaktioner och denna gång var inget undantag.
En annan sak som kännetecknar mig är att jag säger att jag ska springa en mil, men oftast vänder efter 5 kilometer 🤣 Kanske någon annan känner igen sig.
Den 21:a september bottnade Prudential på 97,9 USD. Sedan dess har vägen uppåt varit brant och handlas nu i 107,5. Skillnaden i direktavkastning är från 4,2% till 4,7%, så ingen gigantisk skillnad. Men vad är det vi säger… allt för att sänka din YoC*
YoC = Yield on Cost, eller det snitt i direktavkastning som du köpt aktier för.
Som du ser i bilden till inlägget handlade jag dagen efter men då hade aktien redan stigit rätt kraftigt. Ibland får man passa på och lita på sin magkänsla för att köpa dippen. Bättre det än att låta dippen ligga orörd antar jag…
Försäkringsbolaget Prudential har viss verksamhet kopplat mot Evergrande och självklart ökade säljtrycket här när det skakade för Kinas näst största fastighetsbolag. När nyheter likt dessa slår marknaden så glömmer många bort att antalet aktier du äger inte kommer förändras utan bara priset på dessa. Många tänker att du förlorar pengar när aktier går ner men i teorin är det först då du säljer som du förlorat något.
Jag skriver det här för att påminna mig själv vad jag ska göra nästa gång shit hits the fan. Jag har påmint mig själv i över 5 år så visst borde jag lärt mig något 🙄
Just nu känns detta som ett rätt klockrent köp för mig och PRU har ökat stadigt i min portfölj. Under de senaste 3 åren har utdelningen vuxit med 9,7% årligen och de senaste 5 åren är den siffran 10,2%. Utdelningsandelen är dessutom otroligt låg på enbart 34%.
Under året har PRU presterat väldigt bra och stigit med 37,5%. Det är ungefär 4-5 gånger högre än andra aktier inom livförsäkring.
Läs gärna min fulla analys om bolaget men läs även andra analyser så att du inte bara köper för att jag gör det.
3M (MMM) är ett bolag som verkligen förtjänat titeln ”Dividend King”, alltså bolag som höjt utdelningen 50 år i rad. Faktum är att man inte enbart höjt utdelningen 50 år i rad, inte heller 60 år i rad, utan hela 63 år i rad. När kursen nu dippar köper jag med glädje mer.
För att dra det till sin spets så kan vi även säga att MMM betalat utdelning utan uppehåll till sina aktieägare i 100 år. Helt klart förtjänar man en konungakrona för det och deras långa historik får Castellums att se rätt vek ut. Trots att Castellum är det mest anrika svenska bolaget när det kommer till att upprätthålla pålitliga utdelningar över lång tid.
3M är rätt simpelt och har gjort det man gör bäst väldigt väldigt länge – d.v.s. att sälja väl använda produkter. Mycket av deras produkter är sådana som förbrukas och inte kan användas om och om igen. Första gången jag såg deras logga var när jag började min nuvarande anställning 2013. Då använde vi Post it lappar hej vilt och det var omöjligt att undgå deras logga.
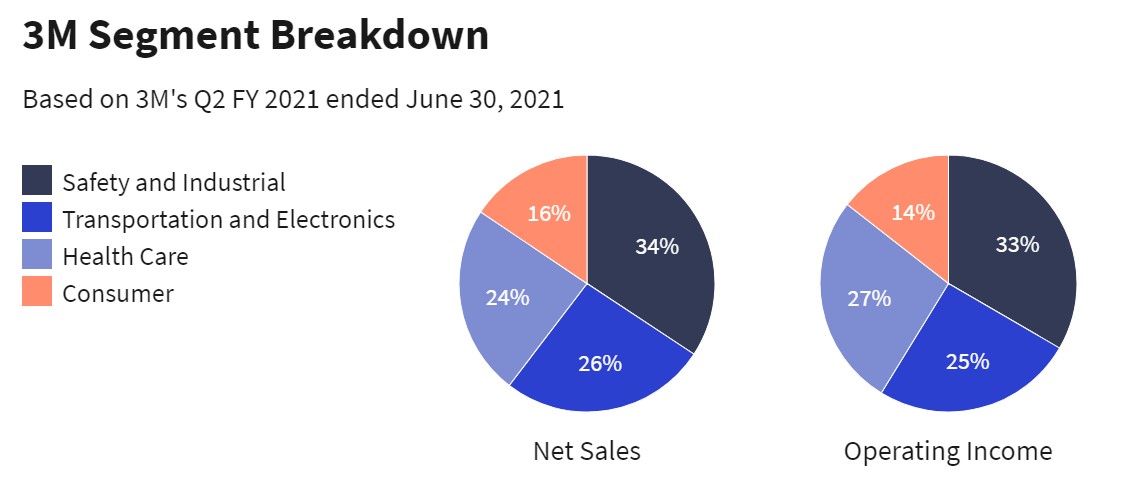
Men Post-it lapparna är långt ifrån allt och ni får gärna läsa mitt inlägg om senaste inlägg om 3M för att förstå deras segment.
På senare år har jag även sett 3M på den utrustning som vi använder via Hemvärnet, t.ex. skyddsglasögon. Kompisens verktygslåda har även den en stor 3M logga på sig.
Anledningen att aktien var ner så mycket igår var p.g.a. jobbrapporten från USA som speglar hur arbetslösheten ter sig. Hög arbetslöshet är mycket riktigt ett negativt slag för MMM men det här kan du också utnyttja genom att köpa fler aktier. Vill du ha ett bolag som står sig väg genom konjukturcykler så finns det betydligt bättre val än 3M.
MMM är galet diversifierade och även om deras Post-it lappar syns mycket så är detta deras minsta segment. Så kallat Consumer segment.
Har du hört om deras respiratorer av olika slag någon gång? Troligtvis inte. Hälsovård är en stor del av MMM och något som Covid-19 gynnat.
Jag köpte mer nu på gårdagens stora dipp. Nu såg jag dessutom att AbbVie gått ner ytterligare så jag funderar på att fånga den fallande kniven 🤣
I övrigt så kommer jag köra för att kika på en ny bil av den dyrare prisklassen om ett tag. Ska bli spännande att se om det blir köp eller ej. Och nej, då jag säger dyrare så är det inte en bil för 100k men samtidigt inte en för 10k heller.
Då jag är en hyfsat defensiv investerare med många tunga pjäser i portföljen så är det sällan aktier rör på sig enskilt allt för mycket. Idag blev det däremot en stor reaktion i en av mina utdelningsfavoriter och självklart såg jag till att utnyttja tillfället.
Vad som fick aktien att sjunka kraftigt var FDAs nya varningar rörande Janus kinase (JAK) där bland annat AbbVies läkemedel Rinvoq* ingår. Jag har själv sjukt dålig koll på läkemedel i sig men inkluderade beskrivningen från FASS här nere. Alvedon vet jag vad det är 💊
*Från FASS:RINVOQ är indicerat för behandling av måttlig till svår aktiv reumatoid artrit hos vuxna patienter med otillräckligt behandlingssvar på eller intolerans mot ett eller flera sjukdomsmodifierande antireumatiska läkemedel (DMARDs)
Aktien i AbbVie föll direkt och tappade nästan 12% i förhandeln. Just nu är den ner ca 9%. Det här är den största nedgången för aktien sedan mars 2020.
Många kända analytiker på Wall Street skriver att marknaden här överreagerat och att ABBV troligtvis kommer använda sin egna data med extrem lång historik för att nu i senare skede uppdatera mer kring Rinvoq och varningen från FDA.
Den troliga kommersiella effekten för detta är mycket mindre än vad dagens aktiereaktion speglar
I en grupp jag följer där jag också tursamt fick reda på det här så var det en som stannade vid sidan av vägen för att köpa aktier via mobilen. Typiskt oss utdelningsinvesterare som inte vill gå miste om ett fint klipp. Lite som när frun ser en rabattkod från någon onlinebutik kan jag tänka mig 😜
Min portfölj har alltid bestått av 3 huvudtyper: investmentbolag, hög utdelningstillväxt och så har vi hög utdelning. Högutdelarna är en klass för sig och det är rätt svårt att hitta aktier med hög direktavkastning men som också har framtida potential och säkerhet.
Köpen jag gjort är i Omega Healthcare Investors (OHI) där jag köpt i tre omgångar under rätt kort tidsperiod:
Under det senaste årtiondet har direktavkastningen i OHI pendlat mellan 5-10% och idag ligger den på 8,12%. ”Tack vare” oron kring den nya delta-varianten av Covid har Mr Market fått kalla fötter och värderar nu ner aktien.
OHI är ju en REIT som hyr ut sina fastigheter till vårdbolag. Dessa har haft det tufft under pandemin och i USA har man varit försiktig med att låta sina nära och kära vistas i exempelvis korttidsboenden. Dessutom har minskade operationer och liknande lett till ett minskat behov. Utöver det innebär Covid ökade kostnader i form av extra utrustning och sjukskrivningar hos personal.
Just nu är differensen mellan hög direktavkastning och rådande låga ränta väldigt stor. I korta drag brukar man säga att en sådan skillnad utgör en bättre margin of safety till den här typen av aktier som många köper för utdelningen. Räntan har sakta men säkert sjunkit under de senaste 10 åren. Skulle räntan stiga söker man sig till säkrare alternativ.
OHI sänkte aldrig utdelningen under Corona men man har heller inte höjt denna sedan 2019. En klassisk högutdelare är där du söker hög utdelning till en rätt låg risk men tyvärr inte får den fina utdelningstillväxten i bolag som växer snabbare.
Baby Boomers
Man tror att vårdfastigheter kommer bli allt mer viktigt i takt med att de så kallade ”Baby Boomer” nu åldras.
Baby boomer är en term som används för att beskriva en person född mellan 1946 till 1964. Den här generationen utgör en substantiell andel av världens befolkning. Exempelvis utgörs 21,19% av befolkningsmängden i USA av Baby boomers (data från 2019).
Nu sägs det att vi föder allt mindre barn och det är nog också sant. Folk skaffar hellre hund än barn känns det lite som. Jag investerar på lång sikt men absolut inte såå lång sikt att detta kommer vara av betydelse. Just nu tror jag att det stigande behovet kring vårdfastigheter är en mega-trend och då är OHI mitt bästa val i utdelningsportföljen.
Att köpa bolag inom förnybar energi är inte direkt förknippat med bra utdelning. Ett bolag som sticker ut något är TransAlta Renewables som ger en hög direktavkastning månatligen. Idag köpte jag mer aktier i bolaget men det finns givetvis en risk med det jag håller på med.
Senaste nytt från bolaget är ett typ av solpanelsprojekt åt BHP Nickel Westsom är ett av världens största gruvbolag lokaliserat i västra Australien. Projektets storlek beräknas vara $73 miljoner och ska tillhandahålla vad man kallar ”BESS”, ett sätt att lagra energin från solpanelerna.
Kikar vi på bolagets prognos kring vad som finns tillgodo för att förse utdelningar så ser det ändå rätt bekvämt ut, även om det inte ökat mycket de senaste åren:
TransAlta har nyligen börjat resan mot att bli Kanadas största producent av förnybar energi 2025. Tidigare rapporter jag läst har visat att skuldsättningen faktiskt är rätt låg jämfört med många konkurrenter så kanske är det nyliga beskedet rörande BHP Nickel West ett bra steg att ta.
Men faktum är att enbart 3% av den vinst bolaget gör kommer från solenergi. Den absolut största delen är då vindkraft och naturgas. Därigenom kan det här projektet bli extra spännande men också en risk.
Även om mycket med TransAlta låter fint såsom hög direktavkastning (nästan 5% trots exploderande aktiekurs) och månadsutdelning så är allt inte gröna skogar. Bolaget har haft problem med att öka sin vinst och därigenom har utdelningshöjningar varit frånvarande. Allt drivande kring aktiekursen hör mycket till det heta området som stavas ESG och inte mycket annat.
3% årligen i genomsnittlig utdelningstillväxt är rätt dåligt om du exempelvis jämför med gårdagens Blackrock som presterat 18% årligen.
För er som söker alternativ på andra utdelare inom samma bransch så skrev jag det här inlägget för inte allt för länge sedan. Kort kan jag väl säga att TransAlta kanske inte är liiika attraktiv som när jag köpte den innan ESG boomen. På den tiden var direktavkastningen 6%, bolaget hade en rätt låg utdelningsandel jag fick frekvent utdelningar.
När jag handlar utländska aktier köper jag i min KF och oftast för ca 3000 kr. Anledningen är att när Valutaväxlingen går över 1 dollar så börjar courtaget växa. I exemplet nedan köpte jag 20 aktier men jag hade betalat samma courtage även om jag bara köpt 1 aktie (dock lägre valutaväxling).
Ni som följer mig på Twitter såg för en tid sedan att jag bytte courtageklass. En större transaktion har nämligen skett som jag tänkte berätta om i det här inlägget.
Byta courtageklass = smidigt
Först och främst måste jag ändå säga att det faktiskt är lättsamt numer att byta courtageklass hos Avanza. Jag hade tyvärr köpt lite Castellum på morgonen innan bytet så själva bytet gick inte igenom förrän dagen efteråt.
Har du inte gjort någon transaktion under dagen kan du byta direkt, men tvingas då vänta till nästa dag efter dina transaktioner. 99,9% av tiden ligger jag själv i courtageklass Mini.
Vad som hänt
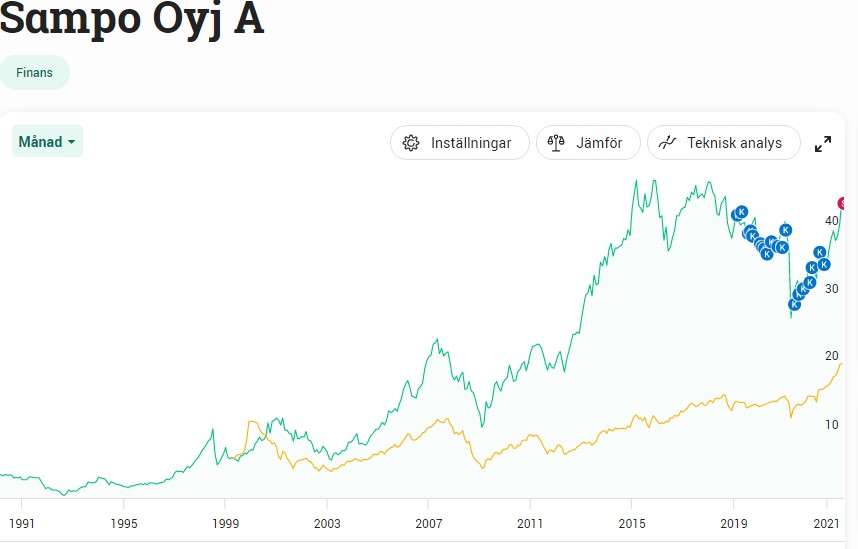
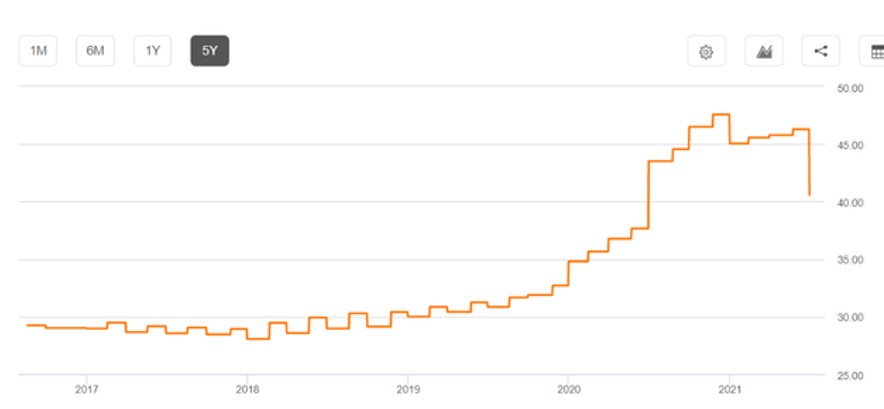
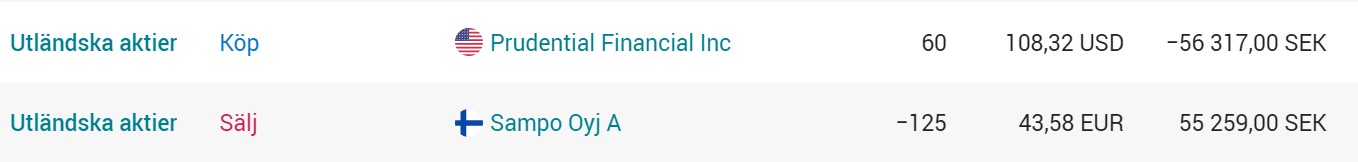
Det jag då gjort är att jag bytt ut Sampo mot PRU. Här pratar vi alltså inte om att jag sålt lite av ena och köpt lite av andra. Nej, hela pjäsen rykte på en och samma gång.
Som jag förklarat finns det för- och nackdelar med bägge bolagen. Sampo gör sig nu av med Nordea och det tror jag helt klart är rätt riktning att gå. Att fokusera på sin kärnverksamhet har oftast visat sig lyckat. Aktien har belånats på senare tid men det finns god chans till fortsatt framgång nu när den fått fart.
För er som inte läst min huvudanalys om Prudential så finns den här:
Fördelen med PRU är att man inte sänkte utdelningen under pandemin samt att man spår väldigt fina utdelningshöjningar framöver. Dessutom delar man ut mycket mindre av sin vinst än vad Sampo gör. Som du vet sänkte Sampo utdelningen rejält under pandemin.
Prudential utdelningsandel (payout ratio) har börjat minska rätt kraftigt
Vad som är till Sampos fördel är att man sedan 2011 haft en CAGR på 15% årligen medan PRU enbart snittat 13%. Men nu med den galna finska källskatten och det faktum att jag får utdelning 4 gånger per år via PRU så blev mitt val rätt lätt.
Bytet
Courtaget blev då 69 kr + valutaväxlingsavgiften (också kallad spread). Det är rätt mycket men med tanke på att du förr fick betala en hundring för alla typer av affärer så är detta smärtfritt 🤣
Hade jag haft kvar courtageklass mini så hade jag i stället betalat ca 130 kr enkel väg. Så du sparar lite på att byta courtageklass. En halvering för min del.
Sedan kan man fråga sig vart allt mitt snack om att handla för 597 kr tog vägen. Jag följer fortfarande detta när jag månadshandlar men i det här fallet ville jag helt enkelt ut med allt och in med allt. Att köpa så mycket vid ett givet tillfälle hör inte till min vardag men samtidigt har jag byggt upp ett bättre psyke så jag kommer inte sälja PRU även om kursen rör sig neråt. Jag har min egen åsikt om bolaget samt hur de kommer prestera i framtiden. Det räcker för mig.