Igår hittade investmentbolagen fallgropen men idag var det dags för fastighetsbolaget Cibus att visa röda siffror. Temat har blivit rätt tydligt – premie är farligt, håll dig borta.
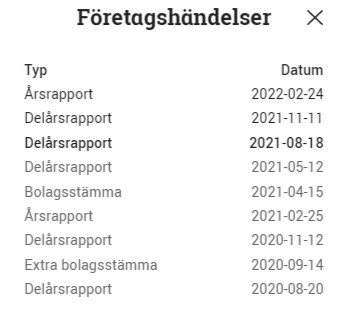
Edit 2021-08-18
Nu är igår idag så att säga och Cibus har rapporterat. Rapporten kan läsas direkt här
Cibus är efter rapporten upp ca 3% vid börsöppning. Som vanligt är det märkligt att riktkurser styr så pass mycket 😵
I rapporten nämner man att första kvartalet varit relativt lugnt men att det skett desto mer nu kvartal två. T.ex. har man bytt lista till Nasdaq Stockholm Mid Cap och annonserat förvärv för 130 MEUR.
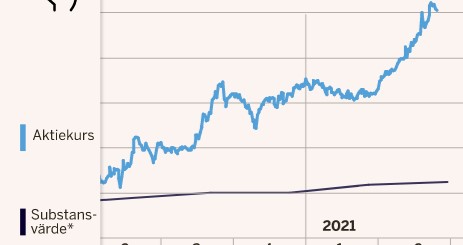
Substansvärdet har ökat till 12,3 EUR (läs nedan om detta) så vi har alltså fortfarande en rätt hög premie. Vad som då är positivt är att förvaltningsresultatet fortsätter växa så det knakar och Cibus återupprepar sitt mål med att höja utdelningen 5% årligen.
Cibus, som är det enda svenska bolaget med månadsutdelning, släpper sin rapport imorgon den 18:e augusti*. Idag var aktien ner nästan 10% för att sedan återhämtas något.
*Jag skrev egentligen det här inlägget igår
Jag fick faktiskt ett mail från en av de mest trogna läsarna här på bloggen som löd såhär:
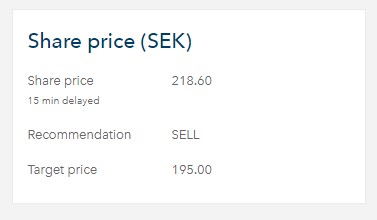
Evli kom med en sänkt riktkurs och alla småsparare fick panik och tryckte på sälj knappen (ej ovanligt tyvärr) men dom är back ungefär 10% idag och i morgon kommer rapporten som jag tror kommer vara helt okay.
Kanske läge att köpa in dig och hoppas på en bra rapport?
Jag har tagit tillfället i akt och köpt en hel del idag så nu har jag nått mitt maål med 1000 st. Dryga 800:-/månad i utdelning är inte så tokigt.
Den första frågan man kan ställa sig är vart vi hittar den här informationen från Evli (inte Evil). Jag antar att de felsta läst detta på DI eller Avanzas forum men det går faktiskt att hitta här också:
Sedan finns det säkert någon fancy sida där man kan se allt detta sammanställt, men en sådan känner jag inte till.
När då bolaget rapporterar imorgon och värderingen ser ut som den gör så är det inte konstigt att det uppstår ett säljtryck. Men vad rapporten kommer säga får vi se först imorgon och det kommer bli väldigt spännande.
Vidare ser vi att styrelseordförande Patrick Gyllin sålt 100 000 aktier för ett tag sedan. Här måste vi komma ihåg att Patrick fortfarande äger 500 000 aktier, vilket ger en månatlig utdelning på 406 344 kr. Själv har jag 146 aktier som ger mig dryga hundringen varje månad.
Den senaste uppgiften vi har kring substansvärde är från Q1 och där visade bolaget 11,6 EUR, eller 119 kr/aktie. Med dagens kurs på över 200 kr så inser vi vilken premie det blivit. Imorgon kommer däremot helt nya siffror.
Oavsett värdering så borde kanske Cibus förtjäna den. Man verkar inom livsmedelsbranschen som är känd vara stabil genom börsens cykler. Förvaltningsresultatet har vuxit mycket fint, något som ligger till grund för fortsatt stigande utdening.
År
Förvaltningsresultat (TEUR helår)
2020
33 488
2019
28 667
2018
22 871
En sak som ändå är intressant med dagens nedgång är att det alltid känns billigt när saker går ner så pass mycket, helt oavsett tidigare uppgång 😀
2021 är ett år som verkligen kännetecknats av god utdelning och god kursutveckling. Men hur stor del av portföljens uppgång har egentligen utgjorts av insättningar?
Bilden jag ofta visar över portföljens förändring över tid har en nackdel, nämligen att den inte visar vad som är insatt kapital och vad som är avkastning.
Många investerare vill sätta in så lite som möjligt men ändå få så stor avkastning som möjligt. Det är väl heller inte så konstigt när vi tänker efter då det självklart är roligare att spendera pengar än att spara. Mitt tips har länge varit att spara mycket tidigt för att bygga upp en bra grund till portfölj. Oftast brukar det här kallas för ”Hundår”.
I diagrammet nedan visar jag mina insättningar i relation till kursavkastning + utdelningar erhållna under månaderna 2021.
För enkelhetens skull har jag enbart tagit mina insättningar hos Avanza och hur aktierna utvecklats där. Jag har alltså inte tagit med varken Lendify eller Tessin i beräkningen.
Såhär har det däremot inte sett ut under lång tid. Oftast har insättningarna varit större eller i alla fall lika stora som avkastningen.
Många menar att dina insättningar får mindre och mindre betydelse och kikar vi i diagrammet ovan inser vi verkligen att det ligger en sanning i detta. Vill du nå maximal utveckling är det däremot alltid värt att fortsätta spara och här kommer väl min slogan bra tillhanda
”För varje krona är början på en ny miljon”
De kronor du stoppar in idag kan du köpa nya delar i bolagen för (aktier) och dessa ger inte bara mer årlig utdelning utan även mer kursutveckling förutsatt att det underliggande bolaget fortsätter ånga på. Mer om det kommer nästa gång där jag tar upp en fråga från en flitig läsare.
Där kommer jag också visa en jämförelse som jag tycker är intressant.
Min tanke nu framöver är i alla fall att även presentera utveckling i förhållande till insättningar på det här sättet. Det är trots allt avkastningen vi vill åt. I annat fall hade vi kunnat stoppa alla pengar under madrassen.
Den hetaste nyheten bland mina bolag just nue är att Castellum och Kungsleden planerar att gå samman. Enligt Rutger som är styrelseordförande i Castellum ska det här inte klassas som ett uppköp utan mer som ett sammangående av två spännande bolag. Ett samgående som jag verkligen tror kommer gynna ett av mina största fastighetsbolag, nämligen Castellum.
Jag har inte skrivit särskilt mycket om Kungsleden på bloggen tidigare. Min åsikt har varit att detta är ett välskött fastighetsbolag som tog rätt beslut att ta tillbaka det tidigare utdelningsbeslutet under Corona.
Fastighetsbeståndet är rätt intressant och passar den nisch som Castellum byggt upp:
Hela processen med Castellum⇔Kungsleden sker genom att Castellum lägger fram ett rekommenderat uppköpserbjudande till aktieägarna i Kungsleden. Affären handlar om ca 26,9 miljarder och betalningen verkar ske med både kontanter och aktier.
Det här är något som kommer påverka Castellum som bolag väldigt mycket.
En liten premie
Budet landade på 124,9 kr/aktie. Det här är då 7,5% högre än det Kungsledens aktie stod i vid fredagens stängningskurs. Man kallar detta för budpremie och i många fall är premien mycket högre än 7,5%. Å andra sidan rör sig detta om fastigheter där vi har ett mer överskådligt värde.
Kollar vi på snittet de senaste 30 handelsdagarna så ligger premien på 12,5%.
Rutger Arnhult som är styrelseordförande i Castellum säger att affären är viktig så fastighetsbranschen går till en fas där storlek kommer spela en allt större roll. Affären kommer hjälpa Castellum växa sitt förvaltningsresultat med 10% årligen. Och som du vet ligger detta till grund för ökad utdelning.
”Det är en tillväxt i branschen och stor blir större hela tiden, och därför tittar vi på möjligheter att växa. När vi har tittat på Kungsleden så känner vi att det matchar bra. 90 procent av volymen ligger på orter där vi matchar varandra”, säger Rutger Arnhult till Di.
Premien anses låg men som Rutger säger ska man inte se det som ett uppköpserbjudande utan ett samgående. Han meddelar också att det blir högre budpremie om fastighetsbolagen handlas till rabatter. Det ser vi inte idag.
”men om de till och med handlas med lite premie mot substansvärdet – som är fallet med Kungsleden – så kan man inte förvänta sig höga premier mot börskurserna”, säger Rutger Arnhult.
Du som äger Kungsleden
Ägare
Antal aktier
Värde (MKR)
Andel
Gösta Welandson med bolag
31.677.781
3.681
14,50 %
Ilija Batljan
15.177.397
1.764
6,95 %
BlackRock
11.043.787
1.283
5,06 %
APG Asset Management
8.470.809
984
3,88 %
BMO Global Asset Management
7.343.890
853
3,36 %
Vanguard
6.993.735
813
3,20 %
Olle Florén med bolag
6.750.797
784
3,09 %
Intressant är att Kungsleden har ca 7 000 ägare hos Avanza idag, medan Castellum har 70 000.
Styrelsen i bolaget som får budet brukar rekommendera dig som aktieägare att tacka ja. Oftast är det bara att acceptera och gå vidare skulle jag säga. Det är mindre trevligt att ligga i någon tvångsinlösen-process.
Flera storägare såsom Gösta Welandson, Ilija Batljan, Olle Florén, Rutger Arnhult och Corem ställer sig bakom den här affären.
Det här blir alltså en kombination av aktier i Castellum och kontanter. Budet består av 70% aktier och 30% kontanter.
Avseende 70 procent av aktierna i Kungsleden som aktieägaren överlåter: 0,525 aktier i Castellum per aktie i Kungsleden, och
avseende återstående 30 procent av aktierna i Kungsleden som aktieägaren överlåter: 121,00 kronor kontant per aktie i Kungsleden.
Det här blir då ytterligare ett mix & match möjlighet som jag skrev när SBB förvärvade Hemfosa. Som aktieägare i Kungsleden kan man antingen välja att erhålla så mycket aktier i Castellum som möjligt eller så mycket kontanter som möjligt.
Vad rekommenderar jag aktieägare i Kungsleden: Kör på aktierna i Castellum! Du hittar knappast ett bättre fastighetsbolag för din utdelningsportfölj enligt mig.
Castellums ägare
Jag tycker det här är jättebra! Castellum har kunnat höja utdelningen 23 år i rad, vilket är det bästa på Stockholmsbörsen. Jag lägger min tillit till Castellum att de kan fatta rätt beslut för att fortsätta samma trend.
Nu kallar Castellum till extrastämma den 27:e augusti för att få befogenhet med nyemission.
Ny VD Castellum
Henrik Saxborn, VD Castellum
Castellums VD Henrik Saxborn meddelade i våras att han planerar att lämna sin tjänst.
Nuvarande VD för Kungsleden, Biljana Pehrsson (intressant stavning av Persson?) erbjuds nu bli ny VD för Castellum som då knutits samman med Kungsleden.
Jag har som vanligt väldigt dålig koll på nya personer i mina bolag som inte tillhört bolag jag äger. Vad jag kan se är att många sett henne som en ledstjärna genom kriser samt att hon fortsatte köpa aktier i Kungsleden när det stormade. Sådant gillar jag.
”En del chefer drar sig undan när det stormar. Biljana Pehrsson kliver fram. ”
Det har faktiskt varit rätt mycket snack från min sida kring bolag jag förmodligen inte vill behålla. Swedbank, 3M och Sampo har varit kandidater på säljlistan. Men jag gillar att ställa mig själv frågor kring min utdelningsportfölj. Det är enbart då jag kan hitta de absolut bästa utdelningsbolagen och utvecklas som investerare. Här är ett bolag jag absolut vill behålla!
När du tänker på REITs så är det troligtvis trista fastighetstyper såsom kontor, retail (tänk H&M) och bostadsfastigheter som dyker upp först i ditt huvud. Verkligheten är en annan och det finns en REIT som sticker ut extra mycket, nämligen Digital Realty Trust (DLR).
Jag skulle säga att DLR verkar inom tech-sektorn då de hyr ut och utvecklar datacenter till kunder som du säkert känner igen. Om jag säger Facebook och IBM, är det då bolag du hört talas om tidigare? Faktum är att detta är DLRs största kunder och trenden är solklar – mer datacenter kommer behövas i allt större utsträckning.
I veckan köpte jag lite mer DLR innan rapport varpå bolaget rapporterar riktigt fint för det andra kvartalet och aktien steg.
Den analys jag skrev tidigare om DLR stämmer förhållandevis bra men mycket har hänt i bolaget sedan dess. Grunden i bolaget är dock densamma och är du sugen på att lära dig mer om DLR rekommenderar jag följande inlägg:
Bolaget klarade sig mycket bra under pandemin och vad vi såg var att bolag i allt högre utsträckning behöver kapacitet via datacenter för att fylla behovet från sina kunder som jobbar allt mer online. Vi lever i en verklighet där barnen uppfostras online, så är det. Själv sa min mor att den bästa barnvakten för mig var Nintendo Entertainment System (8-bitar) som hon köpte i present till min syster. Idag nöjer sig inte barnen med dessa utan vill vara sociala och interagera med andra online.
Det här är ett massivt bolag med 291 datacenter spritt över 24 länder. Bolaget har höjt utdelningen 16 år i rad och är faktiskt den 6:e största börsnoterade REIT:en i USA.
Vad som är tråkigt är att DLR idag handlas till en relativt låg direktavkastning på ca. 3%. Tyvärr har man också haft en rätt hög utdelningsandel på 60-70%.
Samtidigt har Digital Realty presterat en fantastisk utdelningstillväxt på i snitt 10% årligen. Det är långt mer än de 5% jag siktar mot för min portfölj i helhet.
Senaste åren har DLR visat en mycket stark organisk tillväxt och behovet samt mega-trenden finns verkligen där. 2019 förvärvades Interxion för 7 miljarder dollar. Detta gjorde att man fick mer exponering i Europa och Afrika.
Jag pratar en hel del om ökad FFO som ett riktmärke för att en REIT ska kunna höja utdelningen. 2016 presterade DLR $867.66 miljoner och som ökade till $1.45 miljarder 2019. Sedan vet vi att det kan dröja länge innan stora investeringar bär frukt.
DLR är helt klart ett alternativ för dig som söker ett bolag i mega-trend men inte är sugen på en direktavkastning på 0,6% likt den i Apple.
En kandidat som annars skulle kunna vara intressant är STORE. Jag tycke att denna blivit mer och mer populär bland svenska investerare och sedan jag gjorde min analys om bolaget har aktien gått kalasbra!
Jag har gjort många misstag under min resa till miljonen och även efter det. Misstag som helt klart gjort mig till en bättre investerare. I bilden här ovan ser ni ett av mina största misstag.
Kanske vet du att jag sällan säljer bolag. Det förekommer givetvis och oftast är det för att jag hittar bättre och mer pålitliga alternativ, alternativt för att jag inte ser de som top notch utdelningsbolag. Cloetta, Novo Nordisk, Betsson, Starbucks är några exempel. Senast jag valde att göra mig av med ett bolag så var det Swedbank.
I bilden ovan hade investmentbolaget Latour precis gått över 10% premie, d.v.s. att du kan få de underliggande bolagen billigare om du köper vart och ett för sig i stället för hela påsen Latour.
Latour rapporterar senare i augusti och fram till dess har vi enbart substansvärdet från deras Q1:a att gå på. Det ligger på 166 kr/aktie. Kursen är idag på 331 kr och det ger oss alltså en premie på i runda slängar 100%. Du får alltså betala den dubbla prislappen. Ibindex.se har en beräknad premie på strax över 80%. Anledningen är att substansvärdet borde ökat från Q1:an 2021 fram till dagens datum.
Går vi tillbaka till mitt inlägg där jag sålde 1/4 av Latour skrev jag såhär:
”Jag har som avsikt att köpa mer Latour den dagen som premien är lite lägre. Själv tror jag att den dagen kommer komma. Oavsett om det då är kursen som fallit eller substansvärdet som ökat.”
”Själv tror jag att den dagen kommer komma”. Hur kan jag ens tro mig veta det? Såhär skulle jag inte resonera om ni frågat mig idag. Samtidigt vet jag att många av er sålt Latour nu när premien är fruktansvärd. Det är självklart OK men kommer med risken ni såg hända då jag sålde vid 10% premie.
Jag hade tur när jag sålde att kursen faktiskt gick ner en del, varpå jag köpte tillbaka och kände mig tillfälligt som en vinnare. Hade det blivit tvärt om är risken stor att jag inte köpt tillbaka utan i stället sålt mer.
Via det här inlägget vill jag få er att reflektera en extra gång innan ni säljer kvalité, och vad risken är. Man kan alltid begränsa sina köp i bolag x och y som fått en hög värdering, men jag skulle aldrig sälja igen.
CAGR Latour
Latour har troligtvis den stiligaste CAGR på 10 år bland svenska investmentbolag. 30% årligen. Hatten av❣️
Idag fullkomligt sprutade det ut rapporter från mina utdelningsbolag och det blev en del köp dessutom. Utdelningsportföljen växer och tar mig sakta men säkert vidare mot ekonomisk frihet.
Dagens köp:
Axfood
Jag har skrivit om Axfoods förvärv av Bergendahl & Son nyligen och blir därigenom minoritetsägare i City Gross. En affär som jag tror skarpt på men som ändå kostat 54 miljoner kr. Det här tynger givetvis rörelsevinsten som inte hamnade riktigt enligt analytikernas förväntan.
”Vi gör ett starkt kvartal och växer mer än marknaden, även inom e-handeln, och vårt resultat är det bästa för ett andra kvartal någonsin. Det beror mycket på en god effektivitet i våra lager”, säger Axfoods vd Klas Balkow.
Klas Balkow, vd Axfood
Men kikar vi på hur det sett ut för det första halvåret så är Axfoods resultat per aktie uppe i 4,43 kr, medan samma siffra förra året var 4,15 kr. Nu är det ett halvår kvar i och för sig men det här luktar fin utdelningshöjning skulle jag säga.
Sedan är det också så att Axfood tidigare legat på en rätt hög utdelningsandel på +90%. Förra året höjde man utdelningen 7,5 kr/aktie men samtidigt sänktes utdelningsandelen till strax över 80% tack vare ett fint år. Även detta är lite högt i min mening så jag skulle bli glad om Axfood behåller samma utdelning nästa år men att utdelningsandelen sänks.
Det mest intressanta kring Axfood är ju ändå ökningen i online. På så sätt är det här caset rätt likt H&M. Samtidigt möter man rejäla jämförelsetal nu i år då alla handlade online förra året. Nu tycker jag det ser ut som att färre och färre har munskydd på affärerna och bryr sig inte.
Kommer tillväxten i Axfoods onlineaffär att vara bestående? ”Jag har varit ödmjuk kring vart den här tillväxten tar vägen då vi haft en enorm utveckling under pandemin. Nu möter vi tuffare jämförelsetal, men vi visar ändå upp en väldigt hög tillväxt. Vi tror också starkt på kombinationen av e-handel och fysiska butiker med ’Click & Collect-lösningen’.”
Castellum
Även Castellum gjorde ett resultat mindre än vad analytikerna väntat sig och aktien backade lite idag. Samtidigt ser Henrik Saxborn positivt på framtiden:
”Vi gör ett extremt starkt kvartal, det starkaste i bolagets historia”, säger han.
Castellum blev extra hårt drabbade under pandemin då man har mycket kontor. På ett sätt har kontoren i sig
Det här har däremot svängt något kan jag tycka och man pratar inte lika mycket om kontors-döden i samma utsträckning. Själv tycker jag att Henrik är lite inne på det Diös säger rörande kontoren:
”Det vi ser är att man vill möta sina anställdas behov av flexibilitet. Vi håller redan på att bygga mer sociala ytor för att bistå dem med det. Vi har fört många diskussioner med kunderna och ytan kommer definitivt behövs med den utvecklingen vi ser framför oss.”
Förvaltningsresultatet ligger till grund för utdelningen och detta minskade tyvärr något. Minskningen var 5%, vilket är helt beroende på de stora avyttringarna om totalt 10 mdkr i början av året.
Aktien har haft ett CAGR på hela 17,5% sedan 2013 och utdelningen har vuxit med 9% årligen under samma period.
Nu tror man att de investeringar som gjort kommer påverka förvaltningsresultatet positivt under det andra halvåret. Jag gillar också det man säger om utdelningen:
Oavsett hur året slutar exakt är både styrelse och jag övertygade om att Castellums finansiella styrka kommer att kunna
ge utrymme för fortsatt höjd utdelning även detta 24:e år i följd.
Jag gjorde rätt nyligen en jämförelse mellan 2 mycket populära utdelningsbolag – Realty Income vs Castellum.
I samma veva som SBB går in som största ägaren i bostadsutvecklaren JM så presenteras en rapport som inte riktigt uppfyller förväntningarna och aktien faller. Oftast finns det här köpläge när marknaden reagerar på en enskild rapport och idag passade jag på att köpa mer i JM.
Ilija Batljan är VD på SBB och köpet i JM motsvarade hela 4,6 miljarder kr. Det har generellt varit rätt bra att ta rygg på Ilijas investeringar såsom exempelvis Heba och Entra (Entra sålde man däremot rätt nyligen)
ILIJA BATLJAN, VD SBB
Nyheten om att SBB gått in i JM blev inte uppmärksammad i media särskilt mycket kan jag tycka. Kanske beror det på att SBB varit galet aggressivt med sina investeringar 2021 och att detta blev ett i mängden på något vis.
JM har som mål att långsiktigt öka antalet produktionsstartade bostäder med 4% om året, med en utgångspunkt på 3800 bostäder. Enligt bolaget själva kommer det här vara den viktigaste faktorn för att vi investerare ska få en fin totalavkastning framöver.
Sedan 1982 har bolaget sett till att dubbla ditt innehav flera gånger om då man i snitt presterat 15% årligen. Med 15% i avkastning per år dubblar du ditt kapital på 5 år. Så fin avkastning har det varit, men frågan är väl om det kan fortsätta så.
Ett par ord kring dagens rapport
Omsättningen på 3 719 miljoner kr för andra kvartalet var förvisso högre än 2020 samma period men under analytikernas förväntningar. Även rörelseresultat var lägre än väntat och det fick aktien att tappa drygt 4% idag
Som vanligt är VD orden fyllda med positiva ord såsom ”fortsatt hög efterfrågan” och ”Försäljningen i Stockholm har varit fortsatt stark”. På sätt och vis blir det lite tradigt att läsa detta. Vad som är mer intressant är vad som inte går bra kan jag tycka. Det enda negativa som VD Johan Skoglund skriver var detta:
”Intäkterna och rörelseresultatet påverkades dock fortsatt negativt under året av de lägre startnivåerna för projekt under 2018-2020 och de lägre prisnivåerna från 2017 till och med första halvåret 2020.”
Johan Skoglund, VD JM
Jag ser oftast till att ha lite torrt krut när väl rapportsäsongen tågar in. Det händer ofta att bolag presenterar rapporter som inte följer förväntningarna och då kan man köpta långsiktigt till ett lägre pris.
Trots att många trodde att 2020 skulle bli ett eländigt år för JM så slutade året lyckligt. Bolaget tog tillbaka utdelningen som man dragit in och i år blev den även lite högre. Resultat per aktie förra året blev 22,5 kr så man delar ut lite drygt hälften av detta.
Köpte du JM under de värsta dagarna i pandemin kunde du få aktier för nästan 8% direktavkastning räknat på dagens utdelning. Den ser vi tyvärr inte idag utan får nöja oss med 4%. Det är inte illa heller i och för sig.
Riskerna som finns är väl att JM i huvudsak verkar inom Stockholm och vad händer om utflyttningen från Stockholm fortsätter?
Sedan är det så att Johan Skoglund suttit på VD posten i 30 år och han är nu fyllda 60 år. Det finns enligt mig alltid en risk med att ha en VD så länge som ska bytas ut. Men i Skistars fall blev det riktigt bra så det behöver inte vara någon varningsklocka. Tvärt om så kan det bli till det bättre.
JM har tidigare varit uppe på en topp 10 placering i portföljen men har nu halkat ner till 16:e plats. Jag köpte mer i JM idag.
När väl alla trodde vi var på toppen så blev det en rekorddag för Stockholmsbörsen som i skrivande stund är upp 1,45%. Det här är första gången min rena aktiedepå traskar över 2 miljoner kr.
Som du säkert vet var det en tid sedan portföljen i sin helhet slog över 2 miljoner. Men i det räknar jag också mina investeringar hos Tessin och Lendify. Dessa är en mindre del av totalen och fungerar som en variant till klassiska ränte-investeringar.
Min egna portfölj steg med 1,45% idag och även om det låter rätt lite så blir det typ en månadslön i rena kronor:
Första halvåret 2021 har portföljen avkastat 400 000 kr i runda slängar. Mitt ordinarie 8 timmars jobb som kod-knackare ger mig 450 000 kr per år. Självklart är det i tider som dessa vi inser att det faktiskt går att leva på avkastning. Det bör vi komma ihåg till nästa stora nedgång.
För tro mig, den kommer ytterligare en börskrasch. Om inte i år så nästa år eller året efter det, alternativt om 5-10 år. Det enda vi kan veta säkert är att den kommer.
Det som är lite surt är att jag inte hinner upp till 3 miljoner innan jag skaffar lån för huset inom kort. Hade varit trevligt med Avanza PB lånet måste jag säga 🙂
När jag började investera för 2.320 dagar sedan så är det en sak jag minns väldigt väl, nämligen allt snack om Fingerprint som där och då var glödhett. Jag är än idag förvånad att jag aldrig hoppade med på tåget med tanke på alla artiklar som skrevs med positiv anda.
Just idag när portföljen vandrade över 2 miljoner så är Fingerprint upp rejält och de senaste 3 åren har aktien avkastat nära 400%. De sista 5 åren är avkastningen däremot -60%.
Vad vill jag ha sagt med detta då? Ja egentligen bara att aktier alltid kan falla 50% till oavsett tidigare utveckling men att uppsidan rent procentuellt kan vara enorm när väl botten är nådd. Det bästa att göra är därför att köpa kontinuerligt som jag alltid gjort (och att köpta utdelningsbolag i stället för Fingerprint 😉 )