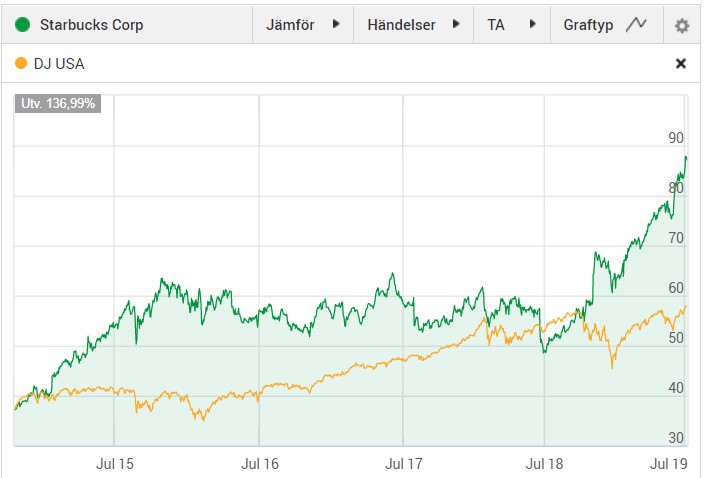
Starbucks är upp 35% i år och ser onekligen väldigt dyr ut om vi jämför hur den här pärlan värderades tidigare. Men sötebrödsdagarna då jag sålde aktier för att kursen stigit är över och nu är tanken att behålla dem i portföljen.
Från det att jag började investera i Starbucks (SBUX) hösten 2016 så har aktiekursen i stort sett vandrat horisontellt. Det har varken förekommit stora rörelser upp eller ner. Men nu på senare tid har det hänt något och kursen har exploderat likt en fyrverkeripjäs på nyårsafton.
Jag minns att jag läste rätt mycket att investerare var skeptiska till Starbucks när det stod still – det klassades som en väldigt tråkig aktie. Sedan marknaden tagit fäste på bolagets större tillväxt i Kina så befinner vi oss nu i ett läge där aktien handlas till 30 gånger vinsten (P/E).
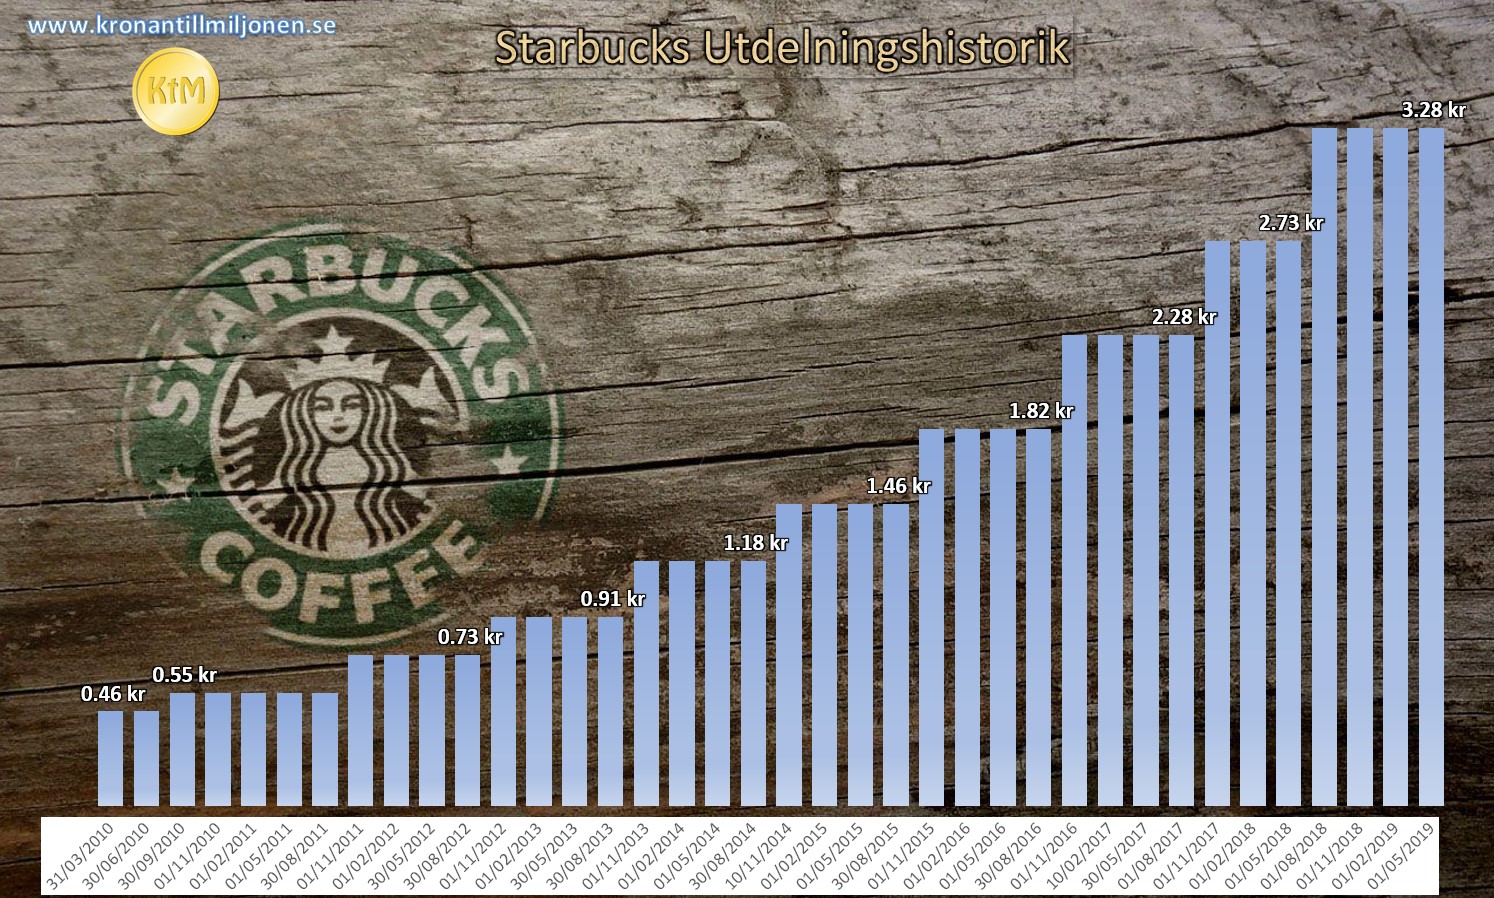
Trots en låg direktavkastning på numer 1,6% så har Starbucks varit en riktig maskin när det kommer till att höja utdelningen rent procentuellt. Det vanliga är att man höjt utdelningen med kring 20% varje år. Som ni ser i diagrammet nedan så blir det rätt stor effekt till din utdelningsmaskin varje gång utdelningen höjs.
Hörde någonstans att Starbucks nu växer med en butik per dag i Kina. Om det stämmer eller ej låter jag vara osagt. Samtidigt hörde jag från någon Twitterprofil som faktiskt bor i Kina att caféerna där är smockade med besökare. Faktum är att Kinas kaffemarknad växer, och Starbucks befinner sig helt klart på rätt plats vid rätt tillfälle.
Samtidigt verkar det vara USA som går bäst när det kommer till försäljningstillväxt i redan existerande butiker (SSS, Same-Store-Sales). Där ser vi en tillväxt på 4% och i Kina ”enbart” 3%.
Det finns teorier där ute att Starbucks kommer bli en framtida utdelningsaristokrat (minst 25 år i rad höjda utdelningar) men om det blir så kan vi självklart bara spåna om.
Är man långsiktig och känner att man vill ha något inom branschen behöver det inte vara fel att köpa på ATH (all-time-high). Samtidigt gäller det nu att bolaget fortsätter växa för som ni vet innebär högt ställda förväntningar att kursen kan dippa rejält om detta inte hålls över tid.
Å andra sidan finns det chans att bolaget växer in i sin värdering, och det är just därför du som investerare vill sitta lugnt i båten och håva in höjda utdelningar där allt du behöver göra är att återinvestera slantarna.
Som jag resonerade om igår är risken stor att sälja bra bolag för tidigt väldigt stor. Och den minan tänker jag inte trampa på igen…
Disney fortsätter pumpa ut remakes av klassiker som vi minns sedan barnsben. Igår kom trailern till nya Mulan som kommer på bio i Mars 2020. Tycker det ser riktigt lovande ut och frågan är om Disney hittat en ny fin kassako i detta.
Mulan trailer
Senast såg jag Aladdin på bio och tyckte den var suverän. Frågar du dock CodeNCraynos (följ honom på Twitter) så vet jag att han har en annan åsikt om detta 😀
Nåväl. Klassikern Mulan kom 1998 och är väl mest känd för sin låt ”I’ll make a man out of you” som man fortfarande kan höra sjungas i olika sammanhang. Läste nyligen en lista där Mulan är rankad 7:a på IMDB bland de Disney filmer som fått högst betyg och samtidigt är det den 13:e film som inflationsjusterat dragit in mest cash.
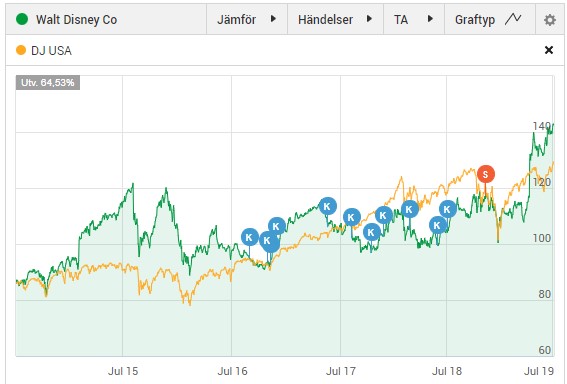
Jag gjorde ett litet snedsteg och sålde 1/4 av Disney efter första rusningen då jag ville justera om portföljen mot lite högre direktavkastning. Det gick som det alltid brukar gå de få gånger jag säljer aktier:
Det var någon rolig Twittrare som skrev:
”När väl KTM säljer aktier så borde det klassas som den hetaste köpreken”
…och det var fruktansvärt sant och roligt 😀
Nu är det faktiskt så att bolaget delar ut 2 gånger per år och inte 4. Det var däremot inte länge sedan som man hade utdelning 1 gång.
Ex-dagen för utdelningen är faktiskt passé och var den 5:e juli. Utdelningen kommer lagom till lönen den 25:e. Direktavkastningen är idag enbart 1.24%.
Troligtvis kommer bolaget höja utdelningen nu efter denna om vi ska följa mönstret, men hur mycket det blir låter vi fortsatt vara osagt.
Förra gången utdelningen höjdes resonerade man såhär:
“We are pleased to deliver another substantial dividend to shareholders, reflecting our strong performance in the first half of fiscal 2019. With the upcoming launch of our Disney+ service and a greatly expanded portfolio of powerful brands and businesses from our acquisition of 21st Century Fox, we’re confident that the company is extremely well-positioned for continued growth.”, Robert A. Iger från deras pressmeddelande om höjningen
Jag har gått och funderat länge över att sälja en bostad som jag en fick i arv en gång i tiden. Problemet är dock att det här är inte fullt så självklart för mig med tanke på bostadens läge och ett par andra faktorer. Därför behöver jag lite råd från er experter.
Grejen är att jag hyrt ut den här lägenheten i andra-hand under många år.
”Åh, tänker ni, vilken fin källa till inkomst! Att köpa bostad och hyra ur den är oftast en bra investering.”
Men så har det tyvärr inte varit. Har tagit i princip lika mycket hyra av hen som hyrt i andra-hand som den faktiska hyran ligger på. Detta eftersom det varit någon typ av beslut från bostadsrättsföreningen. Det har kanske rört sig om +100 kr per månad för slitage av möbler och liknande. Jag har med andra ord inte blivit rik på detta.
Nu har jag tänkt sälja lägenheten med tanke på att jag inte längre orkar med allt tjafs kring den samt vår den eländiga föreningen. Anledningen att jag behållit den så länge är för att en släkting var sugen på att flytta in, men så blev inte utfallet.
Nu till min fråga…
I vanliga fall hade jag tagit i kontakt med en mäklare för att sälja, men problemet är att den här bostaden är belägen på en väldigt liten ort. Dock är läget i själva samhället väldigt fint så jag skulle väl säga att värdet är max 200.000 kr. Men det kan lika gärna vara 100.000 kr.
Nu i veckan ringde det någon och var intresserad av att köpa lägenheten. Detta redan innan jag annonserat ut den.
Hur hade ni gjort? Finns det ens mäklarfirmor som tar på sig såhär små uppdrag? Ska man bara lägga ut den på blocket och hoppas på att folk där börjar bjuda?
Sedan en följdfråga. Då jag fick denna i arv av en släkting som bott där galet länge. Hur tusan ska jag veta hur mycket jag ska skatta? :O
Till saken hör också att den här orten ligger rätt långt bort från där jag bor idag. Det gör att jag inte kan låta visa lägenheten till kreti och pleti varje gång det efterfrågas. Hade jag fortfarande bott där hade en budgivning nog varit enklare då man alltid vill se det man köper.
Kom ihåg att ni alltid kan kommentera anonymt. Då är det bara att skriva själva kommentaren och lämna allt annat blankt.
Ha en trevlig söndag och tack i förväg för ditt tips 🙂
Jaha-ja, då har man varit sjuk igen. Med sjukdom kommer mycket filmtittande och tråkigt sängliggande men också en fet negativ siffra på lönen nästkommande månad. Jag kom att tänka på den här nya karensdagen som trätt i kraft och funderar på om det verkligen blev så bra trots allt...
Som ni vet så har karensdagen ersatts av något som heter karensavdrag. Själva syftet med detta är att göra det så rättvist som möjligt för alla och envar.
Enligt mig själv så är den största skillnaden att karensdagen (dagen med helt avdragen lön) blir fastställd redan innan. Tidigare har det varit så att om du blir sjuk kl 12 och går hem så får du bara halvt avdrag för den dagen. Efter det gäller ett avdrag på 80% resten av dagarna. Från och med 1 januari 2019 så får du helt avdrag för första dagen, oavsett om du inte jobbat alls, om du jobbat 2 timmer eller om du jobbat 6 timmar.
”Äntligen slipper man reta sig på alla myglare som går hem kl 14:00 på torsdagen och kommer tillbaks ett självbelåtet smajl på måndagen. Mer sånt här tack!” – okänd skribent på forum
Det här gynnar givetvis de som jobbar mycket natt och OB. Det nya systemet innebär att man inte förlorar inkomsten för den dagen man blir sjuk. I stället blir avdraget 20 procent av sjuklönen en genomsnittlig arbetsvecka.
Med andra ord – hade du jobbat galet mycket med en hel del OB den dagen du blir sjuk så blir avdraget fortfarande bara 20% av snittet den veckan.
Förlorarna blir givetvis de som jobbar 4 timmar och vid lunch får en kraftig magsjuka eller migränattack som gör att de tvingas gå hem. För dessa finns 2 alternativ:
Bita ihop och jobba hela dagen
Ta smällen och få 1/5 av den veckolönen som karensdag.
Jag ska vara ärlig och säga till er att det hänt att jag gått hem efter halva dagen. Men det är mest för att jag varit envis och känt på morgonen då jag varit lite krasslig att jag nog kan jobba trots allt. Sedan har jag vid lunch insett att det inte går så bra.
Tanken med det här inlägget var mest att påminna oss om att det här är verklighet idag och att det här gäller när man blir sjuk.
Förhoppningsvis kommer jag kunna hålla en hög sparkvot trots mitt sjukavdrag och komma ännu närmre miljonen 🙂
I det här inlägget tänkte jag svara på en intressant läsarfråga som jag fått angående att vikta portföljen efter vilken direktavkastning bolagen har. Tyckte frågan var så pass intressant så jag valde att ta upp den här.
Fråga
Tidigare har jag tänkt riskspridning som att ta in olika branscher och väga dem lika mot varann. T.ex. 10% finans 10% dagligvaruhandel,10% industri etc. Men har på senare tid börjat fundera kring att vikta innehaven mot direktavkastningen.
Tänker att på det viset får man en automatiserad riskspridning då DA ofta speglar risken i viss mån. Som exempel ska ett bolag med 4%DA viktas med hälften mot ett som har 2%DA. På det sätten får man högre andel av företag som delar ut måttligt och en lägre viktning mot högutdelare.
Såklart ska man alltid se till bolagen i sig, så ex. REITs delar ut mycket p.g.a skatteskäl. Men tänker att grunden kan vara bra.
Mitt svar
Hej, och tack så mycket för din fråga. Vissa frågor väljer jag att publicera på bloggen då det kan vara sådant jag inte svarat på tidigare eller som är väldigt intressant även för andra.
Utifrån din fråga kan jag tänka mig 2 möjliga scenarion:
Vikta bolagen efter vilken ren direktavkastning de ger för tillfället.
Vikta bolagen efter utefter deras utdelningsandel.
Jag fick nummer 2 i åtanke efter det sista du skrev om REITs och deras utdelningsandel. Som ni vet har REIT’s för avsikt att dela ut minst 90% av resultatet p.g.a. skattemässiga skäl.
Utifrån ditt exempel utgår jag från att det är punkt 1 som är mest aktuellt.
Vikta efter direktavkastningen (DA)
Tycket att tanken att vikta portföljen efter direktavkastning (DA) är intressant men inget som jag skulle göra p.g.a. vissa skäl:
För det första så är inte DA ett fast mått på den risk du tar, men det är du ju också inne på. Som ni vet är allt för hög direktavkastning >8-9% en varningsklocka, men jag kan inte påstå att ett bolag som just nu har 2% i DA skulle vara hälften så riskfyllt som fastighetsbolaget Diös vars DA är över 4%.
Sedan kommer vi till problem nummer 2 och det är varierad direktavkastning. Det här är ett faktum i många bolag och direktavkastningen tenderar att röra sig mer än själva utdelningen då den också är beroende av aktiekursen. Se exempel från Axfoods årsredovisning:
Med det i åtanke tänker jag att det kan bli väldigt svårt att över tid vikta om portföljen för att följa detta. Det skulle bli ett heltidsjobb.
Självklart kan man då tänka att man viktar efter snittet på direktavkastningen för respektive bolag. Då skulle det bli så att högutdelare får mindre vikt än bolag som har lägre DA men som samtidigt höjer utdelningen kontinuerligt. Den tanken tycker jag är bra för de som har tiden på sin sida.
Viktigt att tänka på är att även det här skulle behöva justeras från en tid till annan. Vi har t.ex. sett tidigare att bolag som fokuserar mycket av sin vinst på att växa själva i slutändan kan börja dela ut mer till aktieägarna då man blivit mer mogna.
Så tänker jag
Just nu ligger mitt fokus på Investmentbolag samt bolag som jag tror kommer kunna generera en fin organisk utdelningstillväxt över tid. Även om idén att vikta efter direktavkastning låter intressant så finner jag det inte nödvändigt då jag har en rätt bra vision kring hur jag vill vikta portföljen.
För mig är det viktigaste att diversifiera så att jag undviker allt för stor branschrisk samt bolagsrisk. För oss är detta rätt självklart, men tänk på att det finns galet många med bara ett innehav i portföljen.
Givetvis vore det intressant att höra om någon annan tänkt något på detta.