Att jämföra rikedom är nog inget som ger en långsiktig lycka. När det kommer mer till det globala kan det ändå vara intressant att veta hur din rikedom står sig i andra länder. Hittade ett riktigt intressant verktyg som är extremt lätt att använda.
Jämför din rikedom
På den här sidan kan du skriva in din årliga nettoinkomst (efter skatt) och på så vis få ett hum om hur du ligger till.
Jag tror egentligen syftet med sidan är att visa och uppmärksamma den fattigdom som finns ute i världen. Det finns människor i Sverige som klagar på att de enbart tjänar 15.000 kr i månaden, men den summan blir galet stor om vi kikar globalt.
Läste nyligen en intressant artikel som avslöjade att du enbart behöver lite drygt 30 tusenlappar för att ha mer tillgångar än hälften av jordens befolkning. 30 000kr alltså… det är inte så mycket. Och då kan du räkna in både bil, båt, hem och fru till den summan.
Det är nog Inte många av mina läsare som har en förmögenhet på under 30.000 idag när du räknar in alla prylar du har där hemma.
Helt galet
På sidan kan du även fylla i din rikedom och jämföra denna. Då fyller du i värdet på din bostad, ditt lösöre (ungefär) samt din portfölj (likvider och investerat kapital). Om du sedan scrollar ner får du fram riktigt intressant information.
Exempelvis kan 1% av min rikedom föda en familj i Somalia under 2 års tid! :O
Plötsligt känner jag mig galet rik, även om jag ibland jämför min portfölj med stora legender som Chansar mest 😀
Väldigt många har en dröm om att tjäna pengar utan att lyfta ett finger. Skulle alla ha den drömmen så skulle nog allt gå åt h*lvete. Lyckligtvis är det inte så men här kommer ett exempel på att ekonomisk frihet faktiskt inte är omöjligt bara du låter tiden ha sin gång.
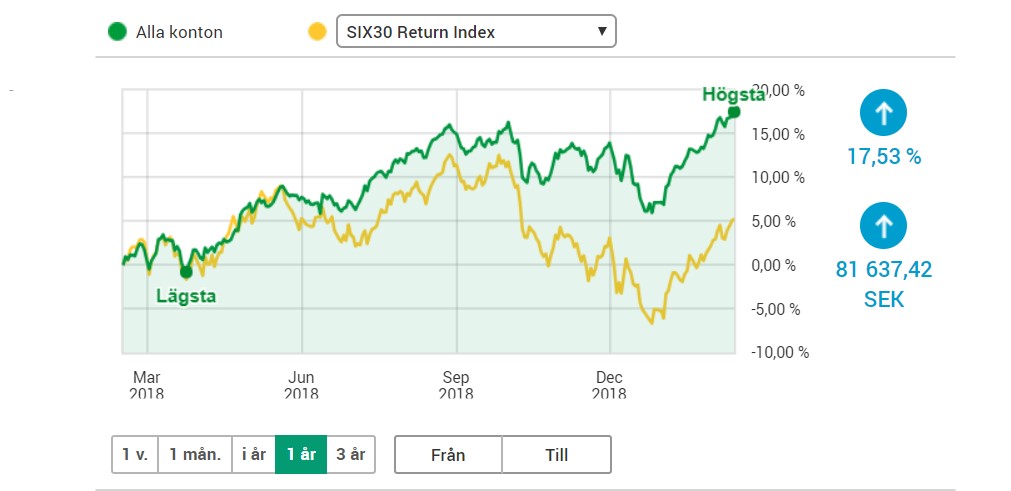
I bilden ovan visar jag min portföljutveckling inklusive utdelning under tidsperioden 1 år. 80 000 kr extra är inte en liten slant, speciellt inte om man tidigare levt från en lönecheck till en annan.
Plötsligt inser jag hur andra investerare som vevat på längre än jag kan skrapa ihop en årsinkomst på bara någon månad. Givetvis kan det gå åt andra hållet också, men som jag alltid tjatar om så tenderar börsen att under lång tidshorisont öka i värde.
För mig innebär 80.000 kr drygt 3 månadslöner. Att tänka såhär är roligt men också lite fel. Själv anser jag att det är bättre om du har någon av dessa planer ifall du vill bli ekonomiskt fri:
Lev på de utdelningar du lyckas skrapa ihop under året
Lev på 4% av ditt totala portföljvärde (4-% regeln). Det innebär att du tar ut 4% av din portfölj varje år
Anledningen är att du aldrig kan veta om börsen kommer gå upp eller ner under ett år. Att då leva på avkastning blir en dödsdom. Utdelningarna tenderar däremot att vara mycket mer stabila under även tyngre perioder.
Jag har goda förhoppningar på börsåret 2019. Precis som jag har goda förhoppningar på resterande del av min börskarriär. Det tycker jag att du också ska ha.
Fick en fråga igår om det är bättre att spara i fonder eller aktier. Den frågan går att sväva ut på i timtal men mitt korta svar är att det spelar mindre roll. Fonder är ett galet bra alternativ om du inte har intresset att läsa på om specifika bolag medan du via aktier kan få din alldeles egna liga av bra presterande bolag.
I framtiden kommer du att tacka dig själv att du hade god framförhållning och tänkte på dig själv i ett tidigt skede.
”It’s been a heck of a ride boys and girls”. Men nu har jag äntligen slagit igenom gränsen på 3/4 miljonär! Det här är det största delmålet jag haft allt sedan 500 000 kr i portföljvärde, och självklart ska detta firas.
Fram till i december förra året så har det varit en stabil resa upp och åter upp. Sedan kom dippen och det kändes kan jag säga. Men efter regn kommer solsken, så också på börsen:
Något man kan reagera över är det stora klivet uppåt som inträffast nu från slutet av december till slutet av januari. Crazy!
Dock har avkatstningen varit god. Det tillsammans med nysparande och utdelningar har givit en rejäl skjuts. PANG sa det!
Allt startade…
…egentligen med att jag tog ett enda beslut – jag ville bli miljonär! Sakta men säkert kom jag på att börsen var en bra väg att gå om du är långsiktig och inte tar allt för stora chansningar.
Jag började köpa allt jag kom över. Det var cirkus helt enkelt. I princip köpte jag en aktie av vartenda bolag som Placera rekommenderade på sin blogg. Det blev Africa oil, Peab, SKF och lite annat smått och gått.
Senare kom jag på att jag lyckats handla enksilda aktier till ett fast courtage på 69 kr styck. Detta var före den tid Avanza körde med gratis courtage till noobs.
Mycket av min investeringsstrategi har förändrats ju mer jag lärt mig. Nu har jag dock fastnat för utdelningsstrategin då det både är roligt och enkelt på många sätt och vis.
Det blir kalas!
Självklart kommer jag att fira detta. Planen är som sagt att köra liknande upplägg som när jag nådde en halv miljon, d.v.s. att ha ett inlägg som jag uppdaterar kontinuerligt under dagen och natten där ni får följa mitt liv och se vad jag egentligen pysslar med.
Av någon anledning blev detta riktigt uppskattat och jag har aldrig haft så många besökare som under den dagen 🙂
Stay tuned!
Tack till er!
Jag inser att resan jag gjort hitintills hade varit mycket svårare utan er. Visst har jag fått en del ris genom mina dagar, men framförallt har jag fått så sjukt mycket motivation och inspiration från er alla.
Att enbart lotta ut lite biobiljetter eller någon KTM tröja här och där känns rätt fjuttigt med tanke på allt ni bidragit med.
Hoppas verkligen att ni fortsätter följa mig framöver.
Tack vare en galet stark början på 2019 så har min portföljutveckling nu tagit en riktigt stark vändning.
Bara de senaste 19 dagarna så har portföljen avkastat inte mindre än 32 863 kr inklusive utdelning. Just nu känns det som att jag återigen gjorde rätt i att köpa när alla andra var oroliga.
Jag skrev nyligen på Twitter att det är rätt mäktigt att portföljen avkastat mer än en månadslön, trots att enbart drygt halva månaden avverkats. Plötsligt blir börsens faktiska potential rätt transparent.
Efter att ha ätit allt för mycket god mat igår så beslutade jag mig för att fylla i siffrorna som visar portföljens förändring över tid. Det slog mig då att jag uppnått över 70% till mitt stora miljonmål. 72% närmare bestämt 🙂
Självklart kommer jag fira när jag uppnår 3/4 miljon. Tanken är väl att köra något liknande koncept som 50% festen eftersom många uppskattade detta. Jag tror läsarna gillade att få en lite bättre inblick i mitt privata liv. Siffror i alla ära, men en blogg tycker jag också ska vara personlig.
Vore hur kul som helst att höra hur det går med er miljonresa. Hur långt har ni kommit eller har ni för länge sedan brutit den här gränsen?
Nu är det dags för mig att kika på hur stort courtage (avgift) jag lagt ut 2018. För mig är det viktigt att varje år kontrollera den kostnaden så att den inte skenar iväg allt för mycket.
Courtagekostnaden är ju inget du får tillbaka. Avgiften för courtage har sjunkit drastiskt med åren och idag är det betydligt enklare, effektivare och framförallt billigare att handla aktier än någonsin.
Som ni vet så blir däremot små summor större med åren. Dessa courtagepengar hade jag kunnat investera och själva courtaget har också en förmåga att växa med ränta-på-ränta effekten.
Troligtvis blir courtaget större och större då du kan handla mer och mer aktier med åren (tack vare återinvesterade utdelningar). Courtagekostnaden är framtida avkastning som du går miste om.
Nu har jag själv gjort som jag skrev där och såhär blev resultatet:
Totalt courtage 2018
Såhär är spridningen mellan mina bolag:
Några små reflektioner
Kopparbergs – är ett bolag som jag helt sålde av 2018. Anledningen till att courtaget är högt är för att bolaget är listat på Nordic MTF där lägsta courtaget är 19 kr i stället för 1 kr.
Bolag i övriga länder – som vanligt är dessa i toppen då det är dyrare att handla utrikes. Jag har fyllt på mycket i både Boston Pizza och Johnson & Johnson, så det är väl inte konstigt att dessa är i topp.
Arbitrage – som ni ser är courtaget i Investor och Handelsbanken högre än andra. Det är för att jag utnyttjat aktiearbitrage och sålt av samt köpt aktier av en annan typ. På så vis har jag vunnit några kronor.
Cloetta och Novo – anledningen till att courtaget är högre här är för att jag helt sålt innehaven förra året.
Nästa år (2019) så höjs skatten för ISK och KF ytterligare ett snäpp. Fick en förfrågan att skriva lite mitt tycke kring den här sparformen samt berätta hur ni investerare bör tänka. Det här blir en historisk återblick kring vad som hänt.
Det vi idag kallar för Investeringssparkonto (ISK) togs fram den 1:januari 2012 efter ett riksdagsbeslut. Tanken var att motivera och förenkla sparande genom att minska krånglet kring deklarationen. Man beslutade om att faktorn för schablonintäkten skulle ligga på samma lika som statslåneräntan, vilket då var 1,65%
Vi blev här lovade att ISK skulle fortsätta vara en gynnsam investeringsform samt att man inte skulle rucka på detta. 2016 fick vi dock en försämring. Faktorn skulle då bli statslåneräntan + 0,75 procentenheter. Dessutom lades en minsta gräns på 1,25%.
Inkomstår
Statslåneränta (30 nov föregående år)
Ökning
Minsta faktor
Faktor för schablonintäkt
2012
1,65%
—
—
1,65%
2013
1,49%
—
—
1,49%
2014
2,09%
—
—
2,09%
2015
0,90%
—
—
0,90%
2016
0,65%
0,75%
1,25%
1,40%
2017
0,27%
0,75%
1,25%
1,25%
2018
0,49%
1,0%
1,25%
1,49%
Det slutade inte här. Nu i år fick vi ytterligare en försämring och ”påslaget” ökade med 0,25 procentenhet (till en hel procent). Statslåneräntan hade här också stigit från 0,27% till 0,49%
Nu hade investerarna fått nog. Vi insåg att det här med att ”inte rucka på ISK” bara var käbbel.
Till detta så gick Vänsterpartiets ekonomiskt-politiska talesperson Ulla Andersson ut med att vi förstorade det hela. Höjningen skulle bara innebära ett par påsar ostbågar enligt henne. Tydligt är att Ulla aldrig hört talas om ränta-på-ränta effekten och hur större avgifter verkligen påverkar denna effekt negativt över tid.
Jag var inte heller sen med att förmedla min reaktion på det hela. Det gjorde jag med en Tweet som verkligen fick galet mycket reaktioner:
— Kronan till Miljonen (@KronaTillMiljon) March 24, 2018
Den nya ISK och KF skatten
Nästa år höjs alltså statslåneräntan och således också skatten på ISK/KF. Dock blir det marginellt, från 1,49% (2018) till 1,51% (2019).
Den här höjningen innebär ungefär 6 kr extra i skatt per 100.000 kr sparat. Inga jättesummor, men det växer såklart över tid och troligtvis är detta inte den sista höjningen som kommer ske nu när räntan börjar höjas.
Något jag är rädd för är att det extra påslag som inte införs justeras när väl statslåneräntan stiger. Det är alltid lätt att höja skatter då det innebär mer pengar. Att ta bort pengar är betydligt svårare – vem/vilka ska drabbas?
När är det lönsamt att välja ISK/KF?
Det vi får höra är att det oftast är bättre att välja en vanlig aktie- och fonddepå om du sparar på riktigt riktigt lång sikt. Anledningen är då den skatt som du varje år betalar i sin ISK/KF och att denna äter upp lite av den effekt som ränta-på-ränta ger.
Hur lång tid som gäller är svårt att räkna på. Det beror helt klart på hur statslåneräntan varierar över tid samt då påslaget givetvis. Generellt sätt så blir det givetvis kortare tid ju högre påslaget blir och ju högre statslåneräntan blir.
Rent krasst så gäller det att få en avkastning på över dessa 1,51% för att det ska vara lönsamt att spara i ett ISK. Det är väl därför jag brukar rekommendera att du som enbart sparar i räntor (räntefonder etc.) bör ha dessa i ett traditionellt konto. För annars äts ditt kapital upp.
En sak som ändå är skönt med ISK är att när du väl en dag ska leva på ditt kapital så är det skattat och klart. Då slipper du skatta 30% på den avkastning du fått.
MEN! Det man ska komma ihåg är att ISK kan bli en dålig sparform. Lek med tanken att vi får ett par dåliga år på börsen (som i år), samt att schablonfaktorn ligger på låt säga 3,5%. Då förstår vi snabbt att de med vanligt aktie och fondkonto blir vinnarna för just den här perioden.
Är det något jag glömt? Är du också orolig att det extra påslaget på 1% inte justeras när väl räntorna börjar ticka uppåt? Vad tycker du är största fördelen med ISK/KF?
En av de mest återkommande tipsen som vi investerare präglas av är: ”se till att alltid minimera avgifterna”. Well, när ni kikar på bilen ovan så inser nog många att jag gjort precis tvärt om, eller?
Det slår aldrig fel. Varje gång jag lägger upp en bild på Twitter kring mina köp så får jag kommentarer som exempelvis:
”Ouch! Inte rolig courtagekostnad det där…”
eller,
”Hur tänker du kring courtagekostnader med så mycket köp?”
För att försvara mig lite tänkte jag göra en mycket simpel uträkning från exemplet ovan. Grafen visar alla mina historiska köp av bolaget Castellum, vilket är det bolag med mest vikt i portföljen just nu.
Mitt exempel
Idag ligger jag i courtageklass Mini hos Avanza, vilket då innebär att jag betalar 1 kr per courtage för alla köp under 597 kr. Handlar jag för 200 kr blir det således 1 kr i courtage och handlar jag för 550 blir det också 1 kr i courtage. Det rörliga courtaget är 0,25% som då tar vid över summan på 597 kr.
Antalet transaktioner i bolaget genom tiderna är 39 st i antal. Säljposten där i slutet har jag också räknat med, trots att det enbart var en miss då jag av misstag råkade köpa Castellum i min Kapitalförsäkring (KF). Jag sålde då direkt.
För dessa 39 transaktioner har jag totalt betalat 48 kr i courtage. Då har ingen enskild transaktion inneburit mer än 2 kr i courtagekostnad. Du kan lätt ta reda på detta genom att ladda ner historisk transaktionsdata via Avanza
Totalt har jag köpt aktier för25 733 kr i Castellum. Då jag betalt 48 kr i courtage blir andelen courtage 0,185% av hela summan på 25 733 kr.
Om jag bara köpt 1 gång
Nästa steg i courtageklasserna skulle då vara Small som passar affärer över 15.600 kr. Vi leker med tanken att jag skulle ligga på den här courtageklassen och enbart köpt en gång. Hur mycket courtage skulle jag så kunna spara?
Då det rörliga courtaget är 0,15% blir det därigenom: 25 733 kr (hela summan) * 0,0015 (rörligt courtage i decimalform) = 38,5 = 39 kr (det lägsta courtaget kickar in).
Hade jag gjort det här så hade jag med andra ord sparat 9 kr courtage (48 kr – 39 kr).
Visst, 9 kr är också pengar, men ingen jättesumma enligt mig. För dessa 9 kr har jag alltså fått köpa 39 gånger i stället för enbart 1 gång. Det innebär att jag kunnat sprida mina köp bättre över tid. Dessutom är det för mig mycket roligare att köpa 39 gånger än enbart 1 gång.
För att vidare diskutera så är förmodligen Castellum det bolag där jag haft flest antal transaktioner. I många övriga bolag borde skillnaden vara mindre än 9 kr. Samtidigt växer ju detta över tid och nästa år kommer summan vara högre än 9 kr för Castellum.
Vad anser ni om detta? Tänker jag helt galet? Köper ni också för mindre summor eller köper ni för tiotusentals kronor vid varje köp/sälj?
Oron kring börsen fortsatte under gårdagen och OMXS30 landade på -2,8% för heldagen. Under mina år som aktiesparare är det inte många dagar som bjudit på en så pass tuff utveckling nedåt.
Det finns såklart mycket oro kring stigande räntor i USA och kanske är detta den största anledningen till nedgången då även vi i Sverige dras med. Investerare på andra sidan pölen börjar nu se andra alternativ än börsen när räntan stiger. TINA (There Is No Alternative), börjar kanske få ett alternativ.
En sak jag reflekterade kring igår är att Index för Stockholmsbörsens 30 mest omsatta bolag (OMXS30) stod högre när jag började för 3 år sedan än idag.
Jag köpte mina första aktier när index låg kring 1650 – 1700. Det är den högsta punkten ni ser i bilden ovan. Idag står index i 1550 punkter.
Men hur kan det här egentligen komma sig? Ska inte börsen alltid gå uppåt på sikt?
Det här är väl kanske en stor anledning till att jag och många andra antyder att 3 år inte är en nog lång tid på börsen. Själv tycker jag även att 5 år är för kort tid. 10 år, där börjar vi snacka. Då har det både blivit uppgångar och nedgångar men troligtvis har du fått god skörd efter din tid som investerare.
Kikar vi däremot på hur min utveckling sett ut sedan starten 2015 inklusive utdelningar så är det lite mer positivt. Och det är ju oftast den här grafen med återinvesterade utdelningar som jag tycker att du ska kika på:
Visst var avkastningen uppe i nästan 80.000 kr nu innan oktober men som vanligt väljer jag att inte kika på det och i stället köpa mer just nu.
Igår blev det riktigt mycket köp och jag försökte sprida köpen så gott jag kunde mellan bolagen.
Det jag är mest rädd för nu är väl att nästkommande stapel ska vara lägre än föregående månad. Då pratar jag om det stapeldiagram som visar värdet i min portfölj över tid:
Jobbigt att bryta en så fin trend, men jag antar att det måste ske förr eller senare.