Någon gång har jag fått frågan om när jag tror mig kommer bli miljonär. Jag har räknat lite på det och blev överraskad när jag såg att det faktiskt kan inträffa om enbart 1,5 år.
Uträkningen gjorde jag med all enkelhet i Avanzas Miljonkalkylator som du hittar längre ner på denna sidan. Jag visste däremot inte att man kan skriva in Spartiden i decimalform och exempelvis då ta 1,5 år.
Sedan kan du gå över gränsen för vad som tillåts via ”slidern” och skriva in egna tal i rutan bredvid. Som i exemplet nedan skrev jag in 630 000 kr i startvärde, även om det ser ut att vara 200 000.
Det här är bara en prognos
Värt att notera är att jag enligt bilden ovan enbart räknar med 9% i stället för historiska 11% inklusive utdelning som Stockholmsbörsen i snitt genererat. Jag ville lämna en liten marginal.
Sedan är det här givetvis bara en prognos. Skulle börsen sjunka med 25% nästa år så tar det givetvis längre tid men samtidigt finns också chansen att det går åt andra hållet också.
Vet inte heller om den här kalkylatorn tar med skatten som blir om du har dina pengar på ett ISK. Nu är den relativt låg då statslåneräntan är i botten, så det gör nog inte allt för stor skillnad.
I mitt startvärde på ca 630 000 kr ingår dessutom även Lendify (30 000 kr) samt Tessin (65 000 kr). En stor sannolikhet är att dessa kommer generera en mindre avkastning och då kanske 9% inte är en dum nivå att lägga sig på.
Lägger mig på låg nivå
Under året har jag dessutom kunnat spara mer än 15 000 kr som jag angav i kalkylatorn. Jag valde däremot att lägga mig på min lägsta nivå för att generera lite extra marginal även här.
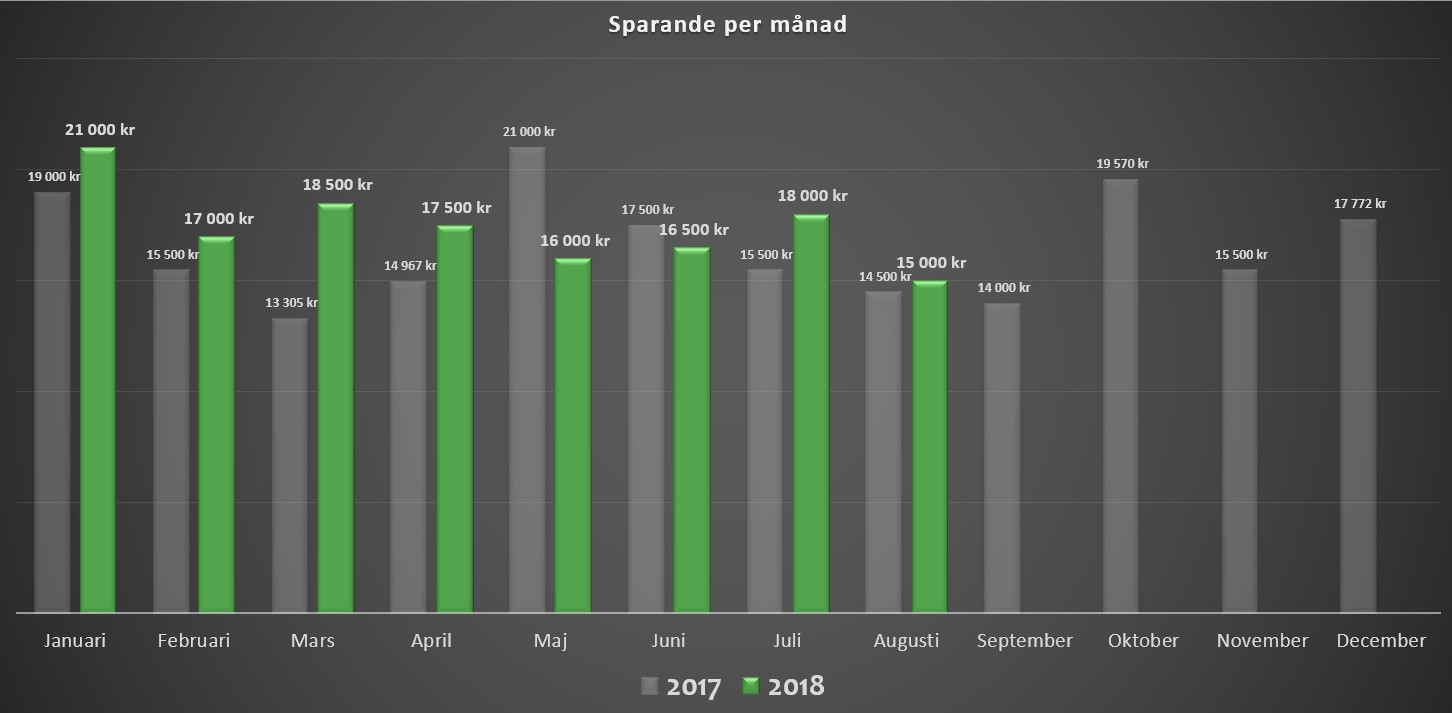
Grafen nedan representerar mitt sparande i år jämfört mot 2017 (grå staplar). Tack vare en lite högre lön och ökade bloggintäkter jag haft möjligheten att spara lite mer jämfört med 2017.
Enligt kalkylatorn ovan, när kommer ni att bli miljonär?
Och om du redan uppnåt miljonen… BRA JOBBAT och GRATTIS! 😀
Alltid när jag lägger ut bilder på mina köp i bolag så får jag kommentaren av typen ”Aj! Det där blev mycket courtage!”. Jag vill förklara lite hur jag tänker kring detta.
Kikar vi på bilden ovanför så kan det onekligen se ut som många köp och vi tenderar att förknippar många köp med hög courtagekostnad, alltså avgift för varje köp eller sälj. Det är egentligen inte så konstigt.
Räknar jag däremot ihop allt courtage som jag någonsin lagt i Investor så är det 53 kr. Om det är mycket eller lite har jag svårt att svara på, men man skulle kunna jämföra det vad en öl kostar ute på krogen.
Värt att nämna är att jag fått flera tusen i avkastning från Investor och mitt totala värde är idag 25 600 kr. Min taktik har dock varit att försöka handla så nära 597 kr som möjligt, varför kan du läsa här.
En tanke skulle kunna vara att ligga kvar på samma courtageklass (Avanza Mini) där lägsta courtage är 1 kr och rörligt courtage 0,25% men i stället köpa mer vid ett färre antal tillfällen.
Om jag exempelvis skulle köpa vid 4 tillfällen i stället så skulle jag handla för 6400 kr vid varje tillfälle (25600 / 4). Courtaget för Investor skulle då bli 16 kr per gång. I och med att jag handlar 4 gånger så blir det totalt 64 kr. Det är alltså 11 kr mer än vad jag betalat totalt.
Det här blir ju lite felräknat då jag i dessa 25 600 kr räknat med avkastningen. Mer rättvist vore det om jag räknade på faktiskt insatt kapital. Skillnaden blir däremot inte allt för stor och jag tror att ni fattar min poäng.
Men om jag i stället skulle gå in i courtageklass SMALL och köpa vid 1 tillfälle så skulle courtaget bli 38,4 kr (25 600 * 0,0015). Då helt plötsligt hade det blivit mindre courtagekostnad. Men till vilket pris? Mindre spridning på mina köp hade jag sagt.
Själv försöker jag göra så att jag hellre handlar för 597 kr än 100 kr då det är samma courtage för dessa köp, d.v.s. 1 kr. Samtidigt kan jag ibland handla för 2 kr i courtage om jag t.ex. får 3 aktier för 2 kr och enbart 1 aktie för 1 kr i courtage (det kan förekomma).
Hur gör ni här? Hade varit väldigt intressant att veta.
Vilken courtageklass tillhör ni och vad betalar ni? Köper ni för mindre eller drar ni in köp på åtskilliga tusenlappar varje gång?
Nu fick jag precis en Tweet från Frihetsmaskinen som ville presentera sina köp i Investor. Ser rätt likt ut fast kanske snäppet värre 😉 Tack för att du delar med dig Frihetsmaskinen!
Sommarbörsen innebär oftast dåligt börsväder p.g.a. att det är lägre handelsfrekvens och att nyheterna då kan påverkas kraftigare. För mig har dock portföljen tickat på riktigt bra.
Såg nyligen att min totala avkastning sedan starten på min resa precis slagit över +60.000 kr. En milstolpe till på väg mot miljonen. Detta inkluderar då även utdelningarna jag fått.
60.000 kanske inte låter så mycket men med tanke på att min totala portfölj är uppe i 485.000 kr så är det ändå en betydande del. Nu tänker kanske många att jag sagt att jag slagit över en halv mille, och det är sant, men då räknar jag även in det jag har investerat hos Lendify och Tessin.
Idag kom både Skanska, Atlas Copco och Tieto in med sina rapporter och alla togs negativt av marknaden. Aktiepriset gick ner, och självklart köper jag som långsiktig mer i dessa lägen.
Alltid roligt att vara lite likvid efter förra månadens lön så att man kan utnyttja tillfällen som dessa.
Alla har vi vår första aktie. Det där bolaget du köpte för länge sedan utan att ha riktigt 100% koll på vad du gjorde. Osäkerheten och oron var stor men det fanns ändå en sorts optimism att pengarna skulle öka i värde, så var det i alla fall för mig.
Jag minns klart och tydligt hur jag köpte in mig i det här bolaget. Det började egentligen på Arlanda med att en kollega sa att han precis sålt ett knippe aktier som han köpt dagen innan och gjort sig en hacka på affären. Självklart blev jag sugen och frågade om han kunde lära mig mer.
Efter det dröjde det ett par veckor då jag själv läste på så gott jag kunde om grundläggande kunskaper kring aktiehandel och hur man praktiskt gör. Sedan frågade jag kollegan vad jag borde köpa och jag fick som förslag ett par bolag varpå jag köpte ett av dem…
Nu är det väl kanske inget fel på bolaget i sig, men problemet var väl att jag hade ingen aning om vad jag köpte. Att det hade något med olja att göra, ja det visste jag, men i övrigt var jag helt ovetandes om vad som gömde sig bakom ridån.
Idag har jag väl inte mer koll på Africa Oil, men så investerar jag inte heller i det. Det är väl en gammal uttjatad regel att du alltid ska veta vad du investerar i för att sova gott om natten.
Dessutom undviker jag idag bolag som är allt för mycket beroende av en enskild råvara, varpå Afrika oil faller utanför min korg.
Det som är det sjuka är när vi kikar på själva transaktionern till mitt första köp:
2015-04-09
Svenska aktier
Köp
Africa Oil
1 st
13,40 SEK
-82,00 SEK
Här ser vi alltså att jag köpt 1 stycke Africa oil till kursen 13,40 kr. Dock betalade jag 82 kr för hela affären. Det innebär alltså att jag betalade 69 kr i courtage. Helt galet!
Idag är det nog inte lika lätt att göra det här misstaget nu när det finns Courtageklass Start där du betalar 0 kr i courtage. Det här fanns däremot inte på min tid utan kom när jag hade ett portföljvärde på ca 40.000 kr. Efter det går du troligtvis över till courtageklass Mini.
För min egen del var dock min startklass Medium och vid det här laget hade jag ingen aning om vad courtageklasser ens var eller vad courtage överhuvudtaget var.
Vilken var er första aktie? Äger ni fortfarande bolaget idag?
Så mina vänner! Då var det dags! Halva min resa är gjord och tiden är inne att kika tillbaka lite på vad som hänt samt reflektera över vad som komma skall.
Det var egentligen så sent som igår som jag förstod att 500.000 skulle bli ett faktum då lönen trillade in på kontot. Det enda som skulle kunnat stoppa mig var en rejäl sättning på 5-7% i mina innehav, vilket inte inträffade. Tack gode gud för det!
Med förväntan gick jag in i Avanzas direktöverföring och tryckte in 14.500 kr från Swedbank och helt plötsligt öppnade sig himlen; jag hade nått 500.000 kr.
Egentligen var det inte så spektakulärt. Faktum är att jag inte kände någon skillnad alls. Men jag blev GLAD, riktigt glad faktiskt. Lite som när man var liten och hittade sitt Nintendo 64 i ett paket under granen. Exakt samma känsla!
Det blir Fest!
Självklart blir det fest då det kanske är bland det viktigaste att ni faktiskt firar era framgångar. Det blir däremot inte på en gång utan jag spar det tills dess att jag ändå tänkt dra en utekväll. Då blir den så mycket mer värdefull (hett tips från coachen).
Tanken är väl att ni ska få följa med mig under hela den dagen och att det blir ett inlägg som uppdateras kontinuerligt från morgon till kväll.
Portföljens utveckling
Jag började dokumentera portföljens värde först när jag började blogga och då stod värdet strax över 100.000 kr. Såhär har det sett ut fram till idag:
Så började min resa
Jag köpte mitt första värdepapper i oktober 2015. Det var en fond kallad DNB Global indeks efter att ha läst bloggen RikaTillsammans. Vi stod då på toppen inför en liten större nedgång, och faktum är att det kändes rätt jobbigt att vakna upp varje dag och se röda siffror i portföljen.
I 2016 valde jag att sälja alla mina fonder och köra stenhårt på aktier för att lära mig mer om utdelningsinvestering. Det kändes klockrent redan då och känns minst lika rätt än idag. Allt sedan dess har jag valt aktier som har en positiv utdelningshistorik och investerat alla utdelningar jag fått i mina bolag.
Det största misstaget jag gjort var nog att jag aldrig tog mig i kragen och började investera tidigare. Jag hade ingen mamma eller pappa som var aktieintresserade och heller inga av mina barndomsvänner visste vad aktier eller investeringar var. Samtidigt visste jag redan som 20-åring att det gick att göra fina pengar på aktiemarknaden men tog aldrig steget att börja.
Självklart är det aldrig för sent att börja, men vi vet nog alla vid det här laget att effekten blir grymmare desto tidigare du startar. Så starta idag hellre än imorgon.
1 kr till 1 miljon
Nu idag fortsätter min resa precis som förr. Skillnaden är att jag nu har en rejäl grundplåt att stå på och alla ni vet att snöbollen tycks rulla fortare och fortare, varav tiden från halv-miljonen fram till miljonen troligtvis blir kortare.
Jag kommer fortsätta lyssna på poddar, läsa böcker (förhoppningsvis fler) och sprida min kunskap här på bloggen. Jag kommer skriva om sjuka grejor och intressanta händelser, precis som vanligt.
Är du ny här får jag givetvis hoppas att du är taggad på att följa med min resa mot miljonen och att du kanske själv kör igång med din egna resa. Om du är gammal räv och följt bloggen några månader (kanske till och med år!) får jag givetvis se till att tacka dig som flitig läsare att du hängt med så länge och hoppas att du fortsätter följa mig ända fram. NU KÖR VI!
Vad händer efter miljonen?
Det sägs att ”Första miljonen är den svåraste” och självklart är jag inte beredd att sluta min resa när den värsta backen är avklarad.
Min stora tanke med sparandet är ju att kunna finansiera mitt levebröd med utdelningarna som nu år för år växer sig starkare. Mest troligt blir det helt enkelt ett nytt stort mål efter mitt miljonmål.
Bloggen kommer nog alltid att heta Kronan till Miljonen däremot. Det är ett namn som grott sig fast och på något vis känns det bra att kunna visa hur man tar sig från ingenting till en miljon utan att köpa trisslotter varje dag.
Det blir ingen veckorapport idag då jag tänkte informera om en riktigt häftig sak!
Igår satt jag och mixtrade i mina exceldokument igen och såg till min stora njutning att jag är uppe i 49,2% (49,3 egentligen avrundat uppåt)! Med den procentsatsen avser jag alltså andelen som är uppnådd fram till miljonen. Jag kan alltså snart klassa mig som ”halv miljonär” 🙂
Även om det kanske inte låter så häftigt med halv miljonär så inser jag att detta är ett belopp som många aldrig kommer upp till under sin livstid. Visst finns det många som oundvikligen byggt upp ett fint kapital genom att äga sitt boende under sina år, men det är desto mer sällsynt med målmedvetet och långsiktigt sparande på börsen. Vi är unika och troligtvis har vi gjort det bästa valet man någonsin kan göra rent ekonomiskt.
Tyvärr jag har inte hunnit implementera decimalstöd i cirkelräknaren som jag har på startsidan, så jag klottrade dit ”,2%” i paint i stället… Visst blev det snyggt? 😀
Just nu ser fördelningen ut såhär:
Avanza: 411 893 kr
Tessin: 62 000 kr
Lendify: 18 667 kr
TOTALT: 492 570 kr
Själv ska jag se till att fira detta rejält när det väl blir dags. Däremot har jag insett på senare tid att det är mycket mer värt att spara firandet och festandet till de stunder då du själv har något du vill fira. Förut var jag ute och slirade i princip varje helg, men nu blir det mycket mer sällan och främst när jag själv har något jag är stolt över och vill tacka mig själv för.
Givetvis inser jag att börsen kan falla 30-40% inom det närmaste året, i alla fall om man ska tro på den tekniska analys som drogs i EFN nu senast:
Efter det kanske vi faller 20-30% till… vem vet? Samtidigt vet vi att en börskrasch kanske varar max 1-2 år medan uppgången efteråt tenderar att vara betydligt längre, så varför ska vi vara oroliga?
Når jag målet nästa löning blir jag givetvis glad, men gör jag det inte så spelar det mindre roll. I mitt huvud är jag redan miljonär då min strategi och taktik dit är klar och tydlig. Det enda vi egentligen behöver göra är att spänna av, sitta lugnt i båten och njuta av resan dit.
Jag fick nyligen en fråga på min mail som handlar om det vi ofta grunnar på: När är det egentligen läge att sälja ett innehav och plocka hem en vinst? Just i den här frågan handlade det om Paradox, vars resa sedan börsnoteringen varit makalös.
FRÅGA
Jag har idag Paradox Interactive i min portfölj sen innan jag började med Utdelningsaktier och undrar idag om det är värt att sälja av denna innehav som utgör iaf 30% av min portfölj.
Värdet är ca 30k, inköpt för 16k. Dvs ökat 82% sedan inköp.
Min tanke är att sälja av detta och sedan investera mer i bolag som ger mer i utdelning och även balansera portföljen samtidigt då den väger lite väl mycket åt olika branscher och bolag.
SVAR
Först och främst, riktigt roligt att du fått vara med på den fina resa som Paradox faktiskt gjort. Själv blev jag intresserad av bolaget efter att ha pratat med f.d. VD Fredrik Wester vid ett event för rätt så många år sedan. Allt sedan dess har jag varit förtjust i den drivkraft Wester visat men som du är bolaget nu i fas att byta VD.
I ärlighetens namn köpte jag bolaget mest för detta samtalet samt för att jag har ett par kompisar som jobbar där och stormtrivs. Sedan älskar jag också spelutveckling! En helt galen analys såhär nu i efterhand, men som visade sig vara helt rätt (ibland kan det bli så också).
Precis som du säger är Paradox kanske inget stabilt utdelningsbolag. I år fick vi veta att utdelningen kvarstår trots ett mycket fint år och nu är direktavkastningen under 1%. Sedan kan det ju vara så att Paradox kommer bli en stabil utdelare framöver, men rent generellt är det svårt att hitta gamingbolag som presterar på utdelningsfronten.
För mig finns det egentligen 4 anledningar till att sälja en aktie:
Värderingen har blivit för hög och man vill plocka hem en vinst och köpa något som är lägre värderat
Du blir tvungen att vikta om portföljens innehav
Bolaget är inte vad du en gång trott. Det kan hända att du tappat förtroende för bolagets ledning eller att bolaget helt enkelt inte vandrar den väg som du en gång trott.
Du vill frigöra pengar för t.ex. ett husköp
För mig är anledning 4 högst ointressant. Portföljens pengar är portföljens pengar. Däremot så ska gudarna veta att det är många som säljer just p.g.a. dessa anledningar och att det även finns insynspersoner i bolag som säljer med anledning av detta.
Anledning 1 och 2 hänger på sätt och vis ihop, men inte alltid. Jag har sett många som sålt ett innehav alldeles för tidigt och där resan uppåt precis börjat även fast man trott att festen varit slut. Att veta när ett bolag är för högt värderat är en enorm vetenskap, varav jag gillar att hålla kvar i mina stabila utdelare över tid i stället för att försöka inse när bolaget är för högt värderat.
Om det nu är så att Paradox har viktats för högt i din portfölj (låt säga över 10%) så tycker jag att du ska sälja av en del så att det blir mindre viktat. Men min rekommendation är att aldrig sälja ett bolag bara för att det går bra. Jag vet att detta strider mycket mot värdeinvesterarnas filosofier, men då är jag också kanske inte en ren värdeinvesterare i botten.
Som jag ser det är du på tok för högt viktad i bolaget (30%) och jag skulle vikta ner mig lite. Här råder det också olika skolor. Vissa anser att det räcker med 1-5 bolag, medan vissa vill ha det traditionsenliga 10-15.
Bolagets VD ska också ses som en otroligt viktig person och är det så att du inte tror att deras nya VD (Ebba Ljungered) inte kan driva skutan lika bra så kanske det också kan vara smart att sälja.
Jag sålde som sagt halva mitt innehav för en tid sedan mest för att ”jag tyckte att det kändes dyrt” men i ärlighetens namn kunde jag ju inte spå ifall aktiekursen skulle fortsätta uppåt, vilket den också gjorde.
Genom att köpa aktier i ett bolag blir du delägare i soppan. Är du dessutom långsiktig vill du att bolaget ska prestera bra över tid och att soppan ska smaka bättre med åren. Jag inser nu sakta men säkert att jag knappt stödjer mina bolag i dagsläget, vilket kanske är ett problem?
När du köper aktier i ett bolag stödjer du på sätt och vis bolaget. Bolaget får in pengar som de kan välja att investera på olika vis, vilket såklart är schyst. Å andra sidan kan man tänka sig att även stödja bolagen i det privata livet genom att utnyttja deras tjänster och produkter.
Såhär ser min portfölj ut idag:
[visualizer id=”7613″]
Starbucks
Jag gillar bolagets produkter men skulle sällan kunna tänka mig att köpa en ute-kaffe varje vecka (än mindre varje morgon). Att vi sedan inte har Starbucks där jag bor gör det hela inte lättare.
Cloetta
Själv älskar jag Godis men då jag oftast går på dieter för att jag äter lite för stora matlådor så uteblir godiset. Kring påsk brukar jag däremot lyxa till det med en REJÄL påse då det dessutom brukar vara billigt.
H&M
Jag handlar sällan på H&M. I stället styckköper jag kläder på Cubus då de brukar ha en fantastisk rea och fina rabattkoder med rätt långa mellanrum. Behöver jag en skjorta för kvällen så lånar jag hem den från Dressman och lämnar igen den morgonen därpå med kvitto (skojar givetvis).
Paradox Interactive
Det enda spelet som jag prioriterar att spela nu med fulltids jobb och bloggande är League of Legends. Detta ger mig ingen avkoppling direkt.
Tieto
Har få IT-tjänster som vänder sig till den privata människan. Stora fina lösningar för kommun, landsting och liknande finns dock.
Axfood
Är väl de bolag jag stödjer mest i min portfölj då vi handlar kontinuerligt på Willys som ingår i Axfood. Här blir det helt klart x antal tusenlappar per år utöver de aktier jag köper.
Johnson & Johnson
Använder deras tandtråd, but that’s it!
Den stora frågan är: blir detta ett problem? Ska man älska bolagen av den anledning att du själv älskar deras produkter? Älskar du inte bolagen annars? Om jag handlar kläder på Cubus i stället för H&M, vad säger det egentligen?
Aktiepappa skrev nyligen ett liknande inlägg där han reflekterar mer kring detta.