Det är inte allt för ofta som det uppstår stora kursrörelser nedåt i bolag som vi kallar Dividend Kings – alltså bolag som höjt utdelningen 50 år i rad. Ett undantag är 3M som fallit med 40% från toppen till botten. Jag valde att gå in i bolaget och imorgon levererar man sin rapport för Q4.
För att läsa mer om 3M rekommenderar jag ett tidigare inlägg som jag skrivit. Det hittar du här.
Saker och ting började egentligen redan i april när bolaget missade förväntningarna på försäljningen. 2019 fortsatte efteråt i en negativ trend och bolaget gjorde egentligen rätt lite för att dämpa oron bland oss investerare.
När bolaget släppte sin Q1 för 2019 den 25:e april så sjönk kursen med 13%. Det var det största tappet i kursen allt sedan börskraschen 1987.
Även om bolaget då gick ut med att man skulle förbättra produktiviteten, sänka kostnaderna och öka kassaflödet så var det inget som lättade investerarna och aktien har fortsatt ner. Det är egentligen enbart nu på senare tid som vi sett någon form av styrka.
I Q3 matchade man analytikernas estimat, men guidade ändå ner för helåret. Det är just därför morgondagens rapport kommer bli spännande läsning.
Just nu kan du handla 3M till en direktavkastning på 3,23%. Det är rätt mycket med tanke på deras 61 åriga utdelningshistorik samt att man kunnat höja utdelningen med 10% årligen i snitt de senaste 5 åren. Utdelningsandelen ligger på 63%, så där ser vi också en rätt säker marginal.
Det ska bli intressant att se vad som hänt i 3M. Glöm inte att läsa rapporten imorgon
Ett bolag som visat hålla hög kvalité fortsätter i regel hålla hög kvalité. Castellum är inget undantag och idag såg vi i rapporten för q4 2019 att bolaget höjer utdelningen för 22:a året i rad.
Utdelningshöjningen blev helt okej ändå. Den organiska utdelningstillväxten landade på 6,6%, från 6,10 kr/aktie → 6,5 kr/aktie. Vissa hade kanske hoppats på en ännu högre utdelning, med tanke på att förra årets utdelningshöjning landade på hela 15%.
Castellum är mitt 2:a största bolag i Portföljen sett till marknadsvärde. Enbart Johnson & Johnson är större. Självklart är jag nöjd över detta och just nu är jag rätt säker på att Castellum kommer bli Sveriges enda utdelningsaristokrat (+25 år med i rad höjd utdelning).
Trots det var Förvaltningsresultatet lägre än väntat (specifikt nyckeltal inom fastighetsbranschen). Det landade på 766 miljoner kr och där hade analytikerna väntat sig 802 miljoner.
Positivt är dock nettouthyrningen blev starkare än motsvarande kvartal föregående år. Här kommenterar dock VD Henrik Saxborn att nettouthyrningen kan svänga väldigt mycket från kvartal till kvartal då företagen är mån om att flytta och hitta rätt lokaler som passar just dem.
*Tecknade nyuthyrningar under perioden minus uppsägningar för avflytt.
Belåningen har minskat och ligger nu enbart på 43%. Det tycker jag är defensivt och fint. Särskilt med tanke på vilket läge vi kanske står inför.
Castellum har från 2009-2019 givit en totalavkastning på i snitt 18% per år. Självklart är det här en fantastiskt siffra att blicka tillbaka på.
Investor blir först av mina svenska bolag att presentera sin årsrapport imorgon med tillhörande utdelningsförslag. Efter det följer en annan nagelbitare på fredag, nämligen Castellum. Men låt oss stanna vid Investor lite och fundera över vad utdelningen faktiskt kan tänkas bli.
När det kommer till investmentbolag och utdelning så är det nog enbart Latour som kan mäta sig med Investors fina utdelningshistorik. En bild förklarar mer än 1000 ord antar jag:
De två senaste åren har man dessutom börjat köra utdelningen halvårsvis. Vissa tycker att detta är en scam då det faktiskt enbart är hela förra årets vinst som nu i stället skjuts fram extra. Själv tycker jag att det är rätt soft att kunna handla aktier i augusti och fortfarande få en en av kakan.
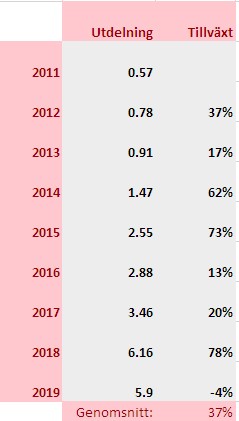
Vad som kanske är ännu mer intressant är utdelningens frammarsch sedan 2009. Investor har nämligen höjt med en hel krona för varje år. Visst, procentuellt blir det mindre år för år, men faktum är att det här har burit rejält med frukt för de investerare som ägt Investor väldigt länge.
Inför imorgon råder delade meningar. Investor har gått som tåget och förra året levererade man en totalavkastning på fantastiska 41%. Ett makalöst år på många sätt och vis.
Men bakom kulisserna är det inte enbart glitter och glamour. Wärtsilä, där Investor är storägare, har verkligen haft en tuff tid bakom sig och där har vi sett aktien rasa med 40%. Det är tufft! Speciellt med tanke på att Helsingforsbörsen stigit med 8% under samma tidsperiod.
Jag är väldigt spänd över att läsa rapporten imorgon.
Vad säger ni, hur stor blir utdelningen 2020 (räkenskapsåret 2019)?
Mitt måtto är att jag skriver både när det går bra och när det går dåligt. Inga case jag gör är säkra på kort sikt och Kindred är väl ett klockrent exempel på detta med sin nyligt publicerade vinstvarning. Jag märker där ute att många är arga, besvikna, ångestfyllda och frågande till hur man ska agera i ett sånt här läge.
…och det är just precis i lägen som dessa det visar sig om du gjort din hemläxa när du köpt ett bolag. Har du enbart gått på vad någon annan sagt så kommer du få panik då du inte har någon aning om vad dina grundtankar med bolaget är. Allt du ser är att pengar ”försvinner”.
Kindred vinstvarning 2020
Kindred avslutade dagen på lite drygt -17% och från toppen 2018 har nu kursen sakta men säkert tappat 66,6%.
Men det är inte bara Kindred som har det svårt. Kikar vi på andra aktörer inom samma bransch, exempelvis Betsson eller LeoVegas, så har de gått samma väg tillmötes under liknande period.
Jag valde Kindred för att man har relativt gamla anor, visat att man kunnat höja vinst och utdelning successivt samt har en stor sportbok. Halva Kindreds omsättning är just från spelöverskottet i den typen av odds-spel och det gillar jag. För mig kändes det som den säkraste aktören inom branschen.
Det som gått sämre
Det man pekar på är att sportboksmarginalen var betydligt lägre än i fjol; 8,1% mot 9,4%. Marginalen är förvisso VÄLDIGT betydande då sportboken är så pass stor, men samtidigt ska vi komma ihåg att Kindred haft ännu lägre marginal tidigare år.
Sedan vill man trycka på investeringarna i USA som kostat 6 miljoner pund. Jag går väl i teorin om att denna kommer bära frukt i framtiden, men kanske inte 2020. Här måste dock alla bilda sin egna uppfattning. Kanske blir det som för Disney, nämligen att effekterna av investeringarna kommer låångt efteråt.
Hur vi än vrider och vänder på det så är det ändå den svenska spelregleringen med ökade skattekostnader som förklarar den negativa effekten när allt kommer till kritan.
Pilotskolan
Bland krutröken som fortfarande ligger kvar kan vi ändå hitta en del intressanta transaktioner från VD Henrik Tjänström. Han har köpt aktier i bolaget åtskilliga gånger under året och inte för så blygsamma slantar heller:
Datum
Transaktion
Antal aktier
Kurs
Värde
Elena Barber
2019-12-23
Avyttring
-879
57,00
-50 103 kr
Albin De Beauregard
2019-09-05
Avyttring
-1442
54,50
-78 589 kr
Stefan Lundborg
2019-09-04
Förvärv
20000
54,30
1 086 000 kr
Henrik Tjärnström med familj
2019-08-21
Förvärv
12000
50,00
600 000 kr
Carl-Magnus Månsson
2019-08-21
Förvärv
10000
51,00
510 000 kr
Peter Boggs
2019-08-14
Förvärv
18250
51,12
933 018 kr
Henrik Tjärnström med familj
2019-08-02
Förvärv
50000
59,97
2 998 500 kr
Min slutgiltiga tes är att Kindred kommer komma tillbaka, det är det egentligen inget snack om. Sedan är det alltid en fråga om hur lång tid det kommer ta och hur många år man är beredd att stå utan avkastning, vilket är den största risken. Kindred är en rätt liten post i min portfölj men igår köpte jag lite mer.
Den 12:e februari kommer bokslutskommunikén för Kindred och då får vi också reda på vad man delar ut 2020, baserat på 2019 års vinst.
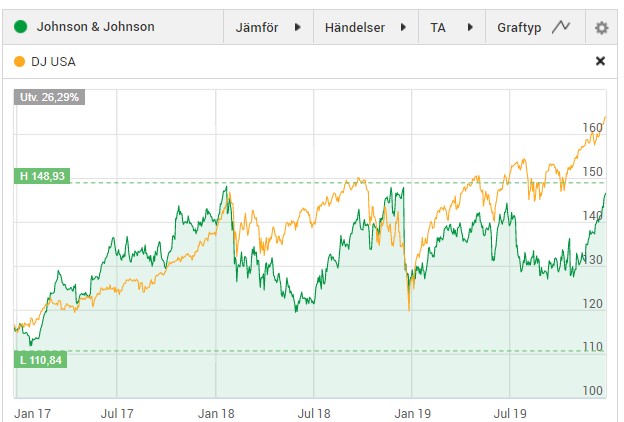
Mitt största bolag i portföljen, Johnson & Johnson, har verkligen seglat upp på sista tiden. Jag fick ganska mycket negativ kritik när jag sa att jag köpt mer i bolaget tidigare. Därför tänkte jag ta tillfället i akt och försöka reflektera lite över detta.
Tanken med mina inlägg är aldrig att säga Jag hade rätt!. För mig handlar allt om att lära sig mer. När ska jag köpa? När ska jag själva? Vad ska jag köpa? Hur ska jag agera? Det är frågor som jag själv försöker bli bättre och bättre att svara på. Frågorna är inte triviala på något sätt, men med tiden kommer du bygga upp en trygghet som gör det lättare att svara på frågorna vid varje givet tillfälle.
Jag behöver knappast förklara att Johnson & Johnson är världens största och världens mest spridda läkemedelsbolag. Dess utdelningshistorik är enorm och det är inte konstigt att JnJ är det bolag som jag själv tycker har mest fördelaktiga utdelningsfaktorer när vi väver samman dem alla.
Mycket har hänt sedan jag skrev om det enorma blåsvädret som JnJ hamnat i p.g.a. teorier om asbest i deras barnpuder:
Den 4:e december fick vi reda på att inga fynd gjorts av asbest i deras barnpuder. Detta efter 2 tredjeparts-aktörer gjort grundliga tester. Därigenom antyder Johnson & Johnson att FDA;s labb gjort fel när man upptäckt asbest i en flaska.
”Vår talk är säker och asbestfri och dessa 150-plus tester, och de tester som vi rutinmässigt gör för att försäkra om kvalitén och säkerheten med våra talkproduker, överensstämmer med resultaten från kända oberoende labb de senaste 40 åren”, skriver bolaget.
Den 17:e december friades man från ansvar i ännu ett babypudermål. I målet anklagade en kvinna bolagets puder för att ha orsakat cancerformen mesoteliom via det talkbaserade babypudret. Bolaget frias dock av en jury i Kalifornien, enligt CVN.
Mycket fortfarande oklart
Även om det fortfarande råder många frågetecken kring händelsen så kan vi klart och tydligt se att Mr Market’s oro inte alls är lika hög idag.
Min egna teori är att investerare där ute inte kan lämna denna diamant att ha en så hög direktavkastning som man faktiskt hade strax efter sommaren. Det verkar fullkomligt ologiskt att ett så stabilt och säkert utdelningsbolag ska ha den direktavkastningen, speciellt med tanke på att man höjt utdelningen 57 år i rad.
Sedan ska man absolut inte köpa allt som går ner. Det enda du behöver tänka på är att köpa när jag själv köper (jag antar att alla vid det här laget förstår min ironi)
Allt jag menar är att det är exakt samma bolag idag som det var i somras, även om värderingen förändrats. Majoriteten av kritiken som jag själv fick när jag köpte kan kategoriseras i 2 olika påståenden:
”Hur kan du köpa något som kan orsaka cancer?!”
”Hur kan du handla nu? Det är aaalldeles för osäkert!”
Men så ska det också vara! Hade det inte funnits oro så hade det inte funnits människor som också är skeptiska. Det gäller även folk som läser min blogg i och med att ni är investerare precis som alla andra där ute.
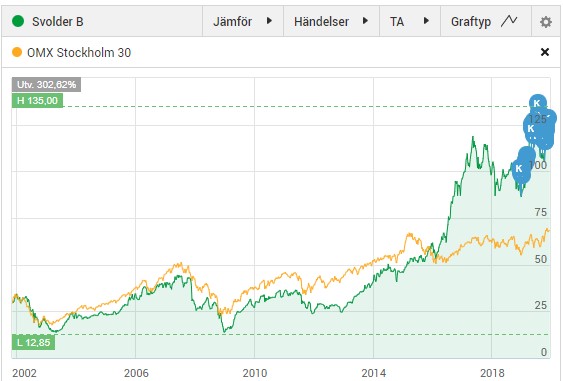
Svolder är kanske mitt mest handlade bolag under det senaste halvåret. I alla fall är det mitt mest handlade Investmentbolag. Det här är ett investmentbolag som skiljer sig lite från övriga då man investerar i små- och medelstora svenska bolag. Även om kursen gått upp mycket så fortsätter substansvärdet att ticka på.
Substansvärde och substansrabatt är begrepp som jag tycker är viktiga när det kommer till investmentbolag. Det är givetvis mycket mer lockande att handla ett bolag till rabatt i stället för premie (mer om det i inlägget jag länkade till där du också kan se rabatt/premie för alla svenska investmentbolag).
Igår (10:e december) rapporterade Svolder för det första kvartalet. Anledningen till att det är ”första kvartalet” är för att man har brutet räkenskapsår.
Substansvärdet man rapporterade var 132 kr/aktie. Då aktiekursen handlas till ca 123,6 kr innebär det här en skillnad på 8,4 kr/aktie. Räknar du ut procentuella skillnaden mellan dessa får du ut rabatten, vilket blir 6,57%.
Det intressanta med Svolder är att man historiskt de sista 3 och 5 åren haft en premie på ca 10%.
Kikar man på Svolders aktiekurs är det lätt att bli avskräckt och tänka:
”Men jösses! Enda vägen härifrån är neeeer!”
Tyvärr är detta ett misstag som många gör – alltså att stirra sig blind på aktiekursen. Det kan mycket väl vara så att om 10 år så ser detta enorma berg till aktieutveckling bara ut som en liten kulle.
Här är bolagen som du just nu får med i Svolder. Lyssnar du på Kvalitétsaktiepodden så är chansen stor att du hört om något tidigare.
Att kalla Mc Donald’s för den säkraste utdelaren är givetvis att ta i då jag inte har någon grund för detta. Nyligen höjde man dock utdelningen med 7,7%, vilket ändå får ses väldigt fint för ett bolag som höjt utdelningen i över 40 år. Detta är en stabil pjäs, minst sagt!
Mc Donalds utdelningsstatistik
Direktavkastning: 2,57%
Utdelning/aktie: $5 per år
Höjd utdelning (antal år): 43 år
Utdelningsandel: 63,68%
Utdelningstillväxt i snitt senaste 5 åren: 6,07%
Utdelningsfrekvens: kvartalsvis (allt sedan 2008)
Källskatt på utdelning: 15%
Som utdelningsinvesterare kan jag säga att statistiken ser riktigt fin ut. Visst, direktavkastningen är aningen låg men så är det oftast med bolag som är eller närmar sig titeln utdelningskung.
Det som givetvis slår en är den enorma hälsotrenden då alla ska äta välstekta kycklingfiléer, keso och fullkornsris. Men har inte den här trenden pågått sjukt länge? Ändå fortsätter McDonalds pumpa in mer och mer vinst och kan på så vis kan bolaget höja utdelningen år efter år.
Jag antar att det bara är att kika på mig själv. Man försöker äta nyttigt över tid. Lyckas man? Näe…
Och vet ni? 63% i utdelningsandel är sjukt fint. De bolag som jag tycker delar ut finast andel av vinsten har just 60-70%. Då har man dessutom 30-40% att skjuta in i sin egna verksamhet för att fortsätta expandera.
Sedan har vi diskussionen om den växande skaran veganer. Minns att jag läste en artikel från 2017 om deras McVegan som tydligen fått rätt bra genomslag och recensioner. Sedan har jag en kollega som säger att det finns goda veganska alternativ, men mer info om just detta har jag tyvärr inte.
Även om jag ännu inte investerar i Mc Donalds så håller jag med alla er som köper aktier i bolaget att det nog är en fin investering. Rent utdelningsmässigt så tar det väääldigt lång tid för en utdelningshöjare som McDonalds att komma ikapp en högutdelare (med t.ex. 5% i direktavkastning).
Å andra sidan får vi komma ihåg att kursen oftast ses stiga successivt i bolag av den här typen. Därav blir totalavkastningen riktigt god, som i fallet med Mc Donalds.
Under lång tid har Boston Pizza, ett av 3 större Kanadensiska pizzabolag, skeppat in utdelning till min aktieportfölj månadsvis. Bolaget kom nyligen med sin rapport för kvartal 3 2019 och jag är ärlig när jag säger att det inte var någon trevlig läsning.
Boston Pizza third quarter 2019
Det vi såg när rapporten kom var att aktien dippade med hela 10%. Det är en hel del! Speciellt med tanke på att aktien egentligen inte byggt någon fallhöjd från innan.
Vad som var negativt i rapporten var då främst att SRS föll med över 4%. SRS är modersmjölken i Boston Pizza och står för Same Restaurants Sale. Det är alltså hur de redan existerande restaurangerna säljer. Visst kan bolaget öka på antalet restauranger, vilket man gör, men det är ändå SRS som måste leverera.
Bolaget har redan innan haft en utdelningsandel som varit väldigt hög och med resultatet för Q3 är det nu många som tror att utdelningen kommer sänkas. Vad som blir resultatet ska bli spännande att se. Som ni vet presenterar bolaget varje månad vad utdelningen för just den månaden blir.
Jordan Holm, President Boston Pizza
Jordan är ärlig i det lilla VD ordet som jag hittar och menar på att man inte är nöjd med försäljningen i existerande butiker. Samtidigt trycker han på att allt inom branschen i Kanada simmar i sirap – att problemen är mer generella.
The Canadian full-service restaurant sector has recently experienced declines in guest traffic and Boston Pizza is
no exception
Nu försöker man jobba ännu hårdare med att driva in nya gäster genom bland annat:
Nya innovationer i menyn
Renoveringar av redan existerande restauranger
Mer riktgad reklam
Vidare ser man till att försöka öka online genom att förbättra sin app och sin förmåga att leverera ut mat till kunder.
Jag tror själv inte på tanken att sälja här och nu utan jag kommer behålla mitt innehav och fortsätta erhålla en rätt fin utdelning. Just nu kan du köpa bolaget till en direktavkastning på 9,62%, vilket gör bolaget till min högsta högutdelare i portföljen. Men tänk då på att aldrig köpa ett bolag p.g.a. hög direktavkastning och att risken för utdelningssänkning är stor.