Det var kanske ingen som tvivlat på att spelbolaget Kindred skulle sänka sin utdelning för räkenskapsåret 2019. Sänkningen var däremot större än vad analytikerna trott och den nya utdelningen landar på 0,176 pund mot 0,496 pund året innan.
Jag har alltid tyckt att spelbranschen är ett rätt osäkert kort blandat med extrem politisk risk. Däremot valde jag att gå in i Kindred för en tid sedan då jag trodde på deras kvalité jämfört med andra inom samma sektor. Min tes var att jag köpte ett bolag med hög kvalité i en bransch som låg ner.
Vill man ta ett bet i Kindred så hänger mycket på att deras satsningar i USA nu kommer bära frukt. Det positiva är väl att man försöker göra stora förändringar, precis som H&M gjorde under den tid då marknaden ratade bolaget.
Läser man artiklar så är det många analytiker som tror på en vändning, men det där ska man alltid ta med en nypa salt. Det bästa är alltid att köpa styrka och inte svaghet men samtidigt vill man vara girig när andra är rädd.
”Vi hade också det första hela kvartalet med verksamhet i de lokalt reglerade amerikanska delstaterna New Jersey och Pennsylvania. Det var förväntat att de första månaderna i USA skulle ge en förlust, vilket är helt i linje med Kindreds erfarenhet av lanseringar på andra nya marknader.”, Henrik Tjärnström CEO Kindred
Henrik Tjärnström, CEO Kindred Group
Det Henrik säger är att man förväntar sig att 2020 kommer vara ett förbättrat år. Om det här blir vändningen eller ej kan jag omöjligt veta men jag ligger kvar med den lilla post som jag äger i Kindred.
Något som talar för bolaget är att Henrik köpt på sig rejäla mängder med aktier långt ovanför de nivåer som vi ser idag. Det finns flera anledningar att sälja aktier, men bara en anledning att köpa.
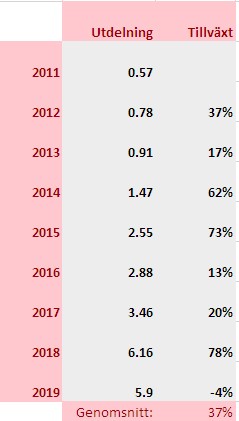
Kindred kommer från mycket grönare betesmarker än vad vi ser idag. Bolaget har tidigare gjort rätt val som drivit på och förbättrat deras resultat och därigenom gjort att man kunnat höja utdelningen år efter år:
Vad säger ni läsare? Har ni helt lämnat spelbranschen eller har ni något innehav inom sektorn?
Diös har funnits i min portfölj sedan långt tillbaka och den investeringen har verkligen burit frukt. Idag presenterade bolaget sin rapport för det fjärde kvartalet som också visar att framtiden ser ljus ut.
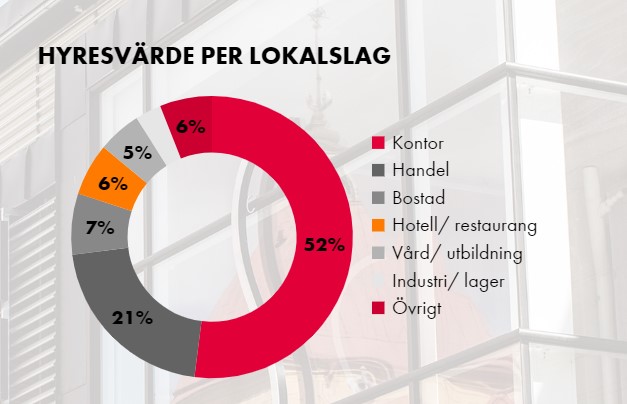
Jag tycker att Diös är ett intressant fastighetsbolag att äga då du får exponering mot norra Sveriges mest attraktiva orter. I och med fortsatt urbanisering ser vi hur människor fortsätter dra dig mot storstäder och här har Diös en viktig roll. Vad vi också ser är att tillväxten i Stor-Stockholm stagnerat lite och att människor kanske börjar dra sig mot de lite mindre städerna.
Såhär ser fördelningen av de olika fastighetstyperna ut:
”Nyuthyrningen fortsätter att vara god med många nytecknade avtal under det senaste kvartalet. Nettouthyrningen utvecklas positivt och uppgick till 42 mkr för året vilket visar på en stark underliggande trend, och glädjande är att aktiviteten är hög i alla våra städer”,
skriver Knut Rost i vd-ordet.
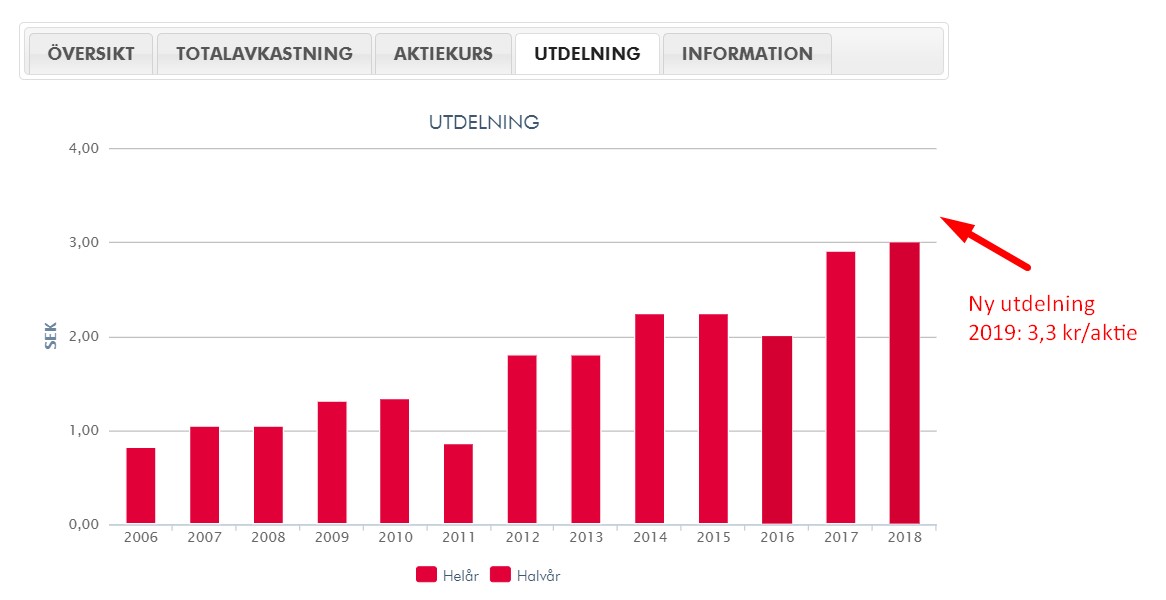
En höjd utdelning fick vi också dagen till ära. Från 3 kr/aktie till 3,3 kr/aktie. Det är en procentuell utdelningstillväxt på 10%. Diös har också haft en fin utdelningshistorik som ni kan se i följande bild:
Det rapporten också säger är att man tar en mer offensiv utgångspunkt och höjer målet för förvaltningsresultatet. Tidigare har det varit 5% men nu höjer man det till i genomsnitt 10% årligen sett över en 3-års period.
Kursen belönas och är idag upp över 6% i skrivande stund.
Det långsiktiga substansvärdet per aktie rapporterades till 73,4 kr. Idag handlas aktien till över 90 kr och där är många oroliga att du handlar bolaget till en större premie. Man ska dock komma ihåg att ett fastighetsbolag kan växa in i detta, särskilt Diös om man nu håller det mål man idag gick ut med.
Mitt agerande just nu är att jag handlar betydligt mindre än tidigare, men samtidigt säljer jag inget.
Idag har det verkligen skett stora händelser när det kommer till utdelningarna för mina bolag. Här kommer en liten sammanställning kring vad som hänt under dagen.
Förs lite kort info från Axfood som idag kom min sin rapport som summerar helåret 2019.
Styrelsen föreslår här en utdelning på 7,25 kr/aktie. Bolaget har de 2 senaste åren delat ut 7 kr/aktie. Höjningen innebär en procentuell organisk utdelningstillväxt på 3,5%.
Vidare så kommer utdelningen delas upp vid 2 tillfällen och därmed bekräftas trenden ytterligare en gång att svenska bolag försöker sprida utdelningen på fler tillfällen under året.
Jag äger Axfood för att det är mat och därav otroligt konjunkturokänsligt. För även när folk blir av med jobben så måste vi ha mat på våra bord. Axfood innehåller många lågpriskedjor som t.ex. Willys och dessa borde gynnas när hushållen får mindre pengar.
Dessutom vill man driva e-lösningar på ett unikt sätt inom branschen. Det kan vi också se i dagens rapport:
”Vi avser även att fortsätta förändringsresan mot ett mer datadrivet arbetssätt för att vidareutveckla vår egen effektivitet men även hur vi möter våra kunder”, skriver Klas Balkow, vd för Axfood, i rapporten.
Klas Balkow, vd Axfood
Det var kanske ingen nyhet att Kinnevik slopar sin ordinarie utdelning helt.
Samtidigt redovisar man ett substansvärde på 265 kr/ aktie. Kursen står idag i 233,5 kr/ aktie och därmed handlas bolaget till rabatt då kursen är lägre än det rapporterade värdet. Läs mer och se rabatt/premie för investmentbolagen.
Som många av er vet så investerar jag enbart i bolag som ger utdelning. Dock vill jag också påpeka att min bas av investmentbolag i portföljen inte ligger där för att ticka utdelning – utan snarare för att säkra upp en stabil grund som med tiden ska ge en god totalavkastning.
Men Kinnevik ligger väldigt löst i portföljen. Varför är det då så viktigt med utdelning? Nå, för att ett bolag ska dela ut så krävs det att bolag genererar en vinst; finns ingen vinst så finns heller ingen utdelning. När allt kommer till kritan vill jag att ett bolag ska redovisa en vinst. Samtidigt vill jag att dessa bolag låter oss investerare välja vart pengarna ska återinvesteras och det görs genom att dela ut delar av vinsten. Svårare än så är det inte.
Jag vill också förtydliga att Kinnevik istället betala ut överskottskapital som genereras från investeringsverksamheten i form av extra utdelningar. Däremot finns det inga garantier när detta kommer ske.
Sampo meddelar idag att man höjer sin utdelningsandel från 50% till 70%. Man kommer med andra ord höja den del av vinsten som man delar ut till oss aktieägare.
Samtidigt ser vi idag att Nordea sänker sin utdelning och då Sampo består mycket av Nordea så sänker man utdelningen till 2.20 EUR / aktie för helåret 2019. Tidigare delade man ut 2,85 EUR/aktie. Då vill jag förtydliga att det inte är ofta som bolaget sänker utdelningen, vilket vi kan se i grafen nedan.
Idag kom Handelsbanken (SHB) med sin bokslutskommuniké för det gångna året. Rapporten tycker jag var bättre än väntat men utdelningen lämnades oförändrad.
Det man kan ta med sig från rapporten är att räntenettot landade ungefär som analytikerna trott. Räntenetto är ett viktigt nyckeltal för banker då det beskriver skillnaden mellan räntan man får in (för de lån man har ute, typ bolån) och den kostnad för de lån man själv har på sig. När räntan är låg missgynnas banker då intäkterna blir lägre.
Rörelseresultat, eller EBIT, landade på hela 5 695 miljoner kr under det fjärde kvartalet. Analytikerna hade väntat sig 5 012 miljoner kr enligt Infront. För helåret minskade dock rörelseresultatet med 1% totalt.
Anledningen till det goda resultatet för kvartalet är de kostnadsbesparingar som bolaget gick ut med under tredje kvartalet
Under fjärde kvartalet inleddes de åtgärder för ett mer fokuserat erbjudande och kostnadssänkningar som annonserades i delårsrapporten för tredje kvartalet. Den underliggande kostnadsnivån i banken förväntas totalt sjunka med cirka 1,5 mdkr, allt annat lika, med full effekt 2022 och med de första synliga effekterna under 2020
Då rörelseresultatet sjunkit något och bolaget inte ändrat sin utdelningspolicy så känns det rimligt att man behåller samma utdelning. Utdelningen blir alltså 5,5 kr/aktie. Kikar vi på listan jag gick ut med tidigare så var analytikernas prognos på utdelning 5,75 kr/aktie.
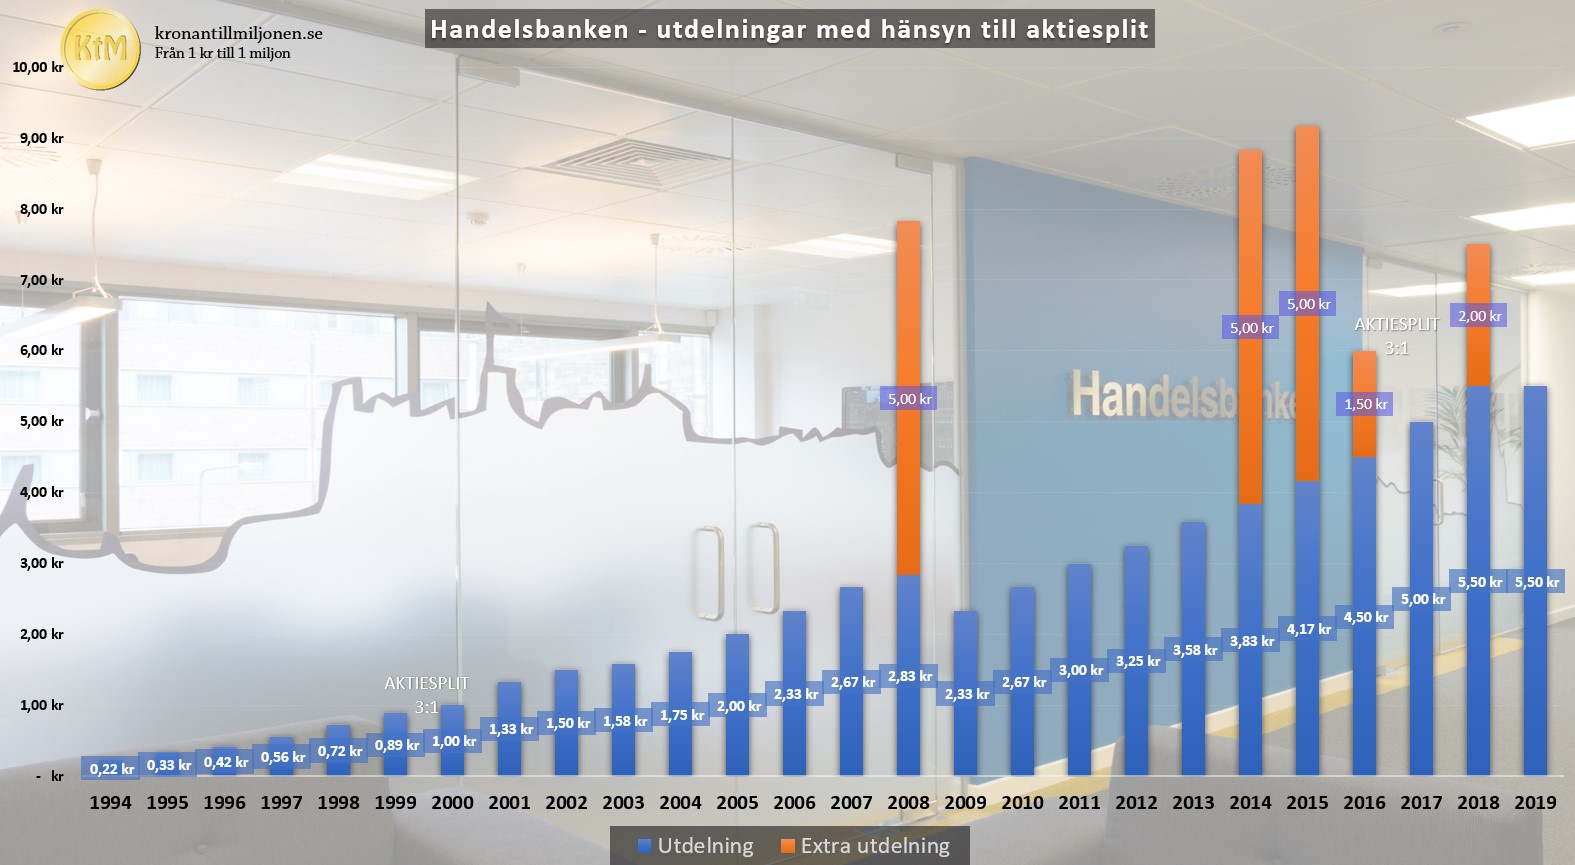
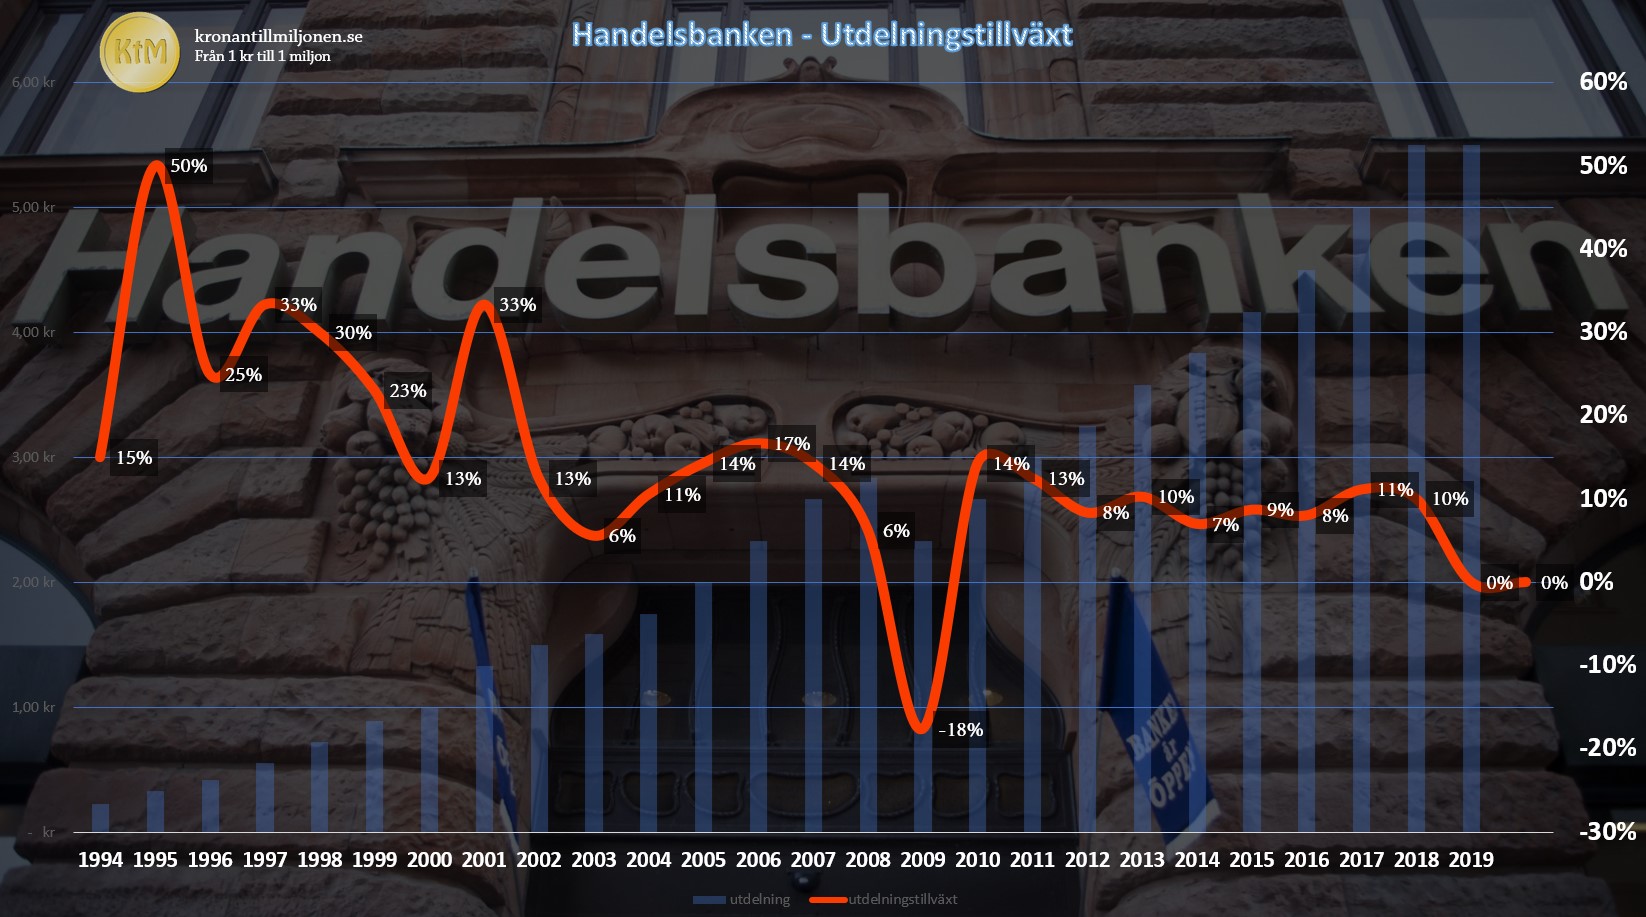
Blickar vi historiskt har utdelningen sett ut såhär. Då har jag justerat utdelningen med tanke på alla splittar bolaget gjort.
Handelsbanken har i snitt höjt utdelningen med 14% sedan 1995. Det här gör att SHB är den främsta banken som jag tycker man ska äga om man överhuvudtaget vill äga bank i portföljen.
Lite extra inspiration
Utdelningsseglaren är en av de bloggare som jag själv följde i mina tidiga dagar som investerare (vilket iofs bara var några år sedan). Seglarportföljen är en enorm inspiration som också levererar +20 000 kr årligen i utdelning från just Handelsbanken.
En fråga till er läsare: Äger ni bank i er portfölj? Alternativt annat inom finans såsom nischbanker?
Fram till lunchtid i fredags hade 38 bolag på Stockholmsbörsen rapporterat sitt helår 2019. 24 bolag hade då höjt utdelningen, 10 hade behållit utdelningen samt 4 gjort en sänkning. I veckan fortsätter rapportperioden och här är det jag ser mest fram emot.
Tisdag 2020-02-04
Walt Disney (DIS)(delårsrapport) – idag är det inte så många bolag som jag ser fram emot men Disney kommer ut med sin delårsrapport och det ska bli spännande att se hur de presterar.
En annan favorit när det kommer till utdelningar är kökstillverkaren Nobia som också rapporterar idag. Jag äger inte bolaget men jag skrev om dem tidigare och det kan vara ett intressant case att följa.
Resurs Holding, kan också vara intressant att följa. Läs mer om bolaget här.
Intrum (INTRUM)(årsrapport) – här kan du läsa varför jag valt Intrum i portföljen
*EDIT! Släppet av rapporten kom tidigare än planerat då viss dramatik uppstod idag (tisdag). Aktien handelsstoppades på grund av att misstanke fanns att information från rapporten. Rapporten var riktigt fin och utdelningen höjdes rejält. Jag tror att Intrum kan vara suveränt att äga under en +10 års period.
Jag har inte bolaget i min portfölj men på onsdag rapporterar även Gladstone Investment, vilket är en spännande utdelare som jag vet att många av mina läsare äger
Torsdag 2020-02-06
Axfood (AXFO)(årsrapport) – en av de rapporter jag ser mest fram emot och ett av mina största innehav.
Kinnevik (KINV B)(årsrapport) – kanske det mest spännande investmentbolaget som rapporterar. Hur valde man egentligen att göra med utdelningen?
Sampooch Nordea(årsrapport) – Sampo innehåller ju mycket Nordea och här blir det spännande att se hur bolaget utvecklats. Sampo har vuxit rätt hyggligt i min portfölj då jag handlat flitigt där under det senaste året.
Fredag 2020-02-06
Skanska (SKA B)(årsrapport) – veckan avslutas med en rapport som jag länge längtat efter. Här får vi se om den positiva utvecklingen av aktien kan ställas i proportion till vad bolaget presterade.
AbbVie (ABBV) – läs mer om utdelningsbolaget här. Ett bolag med fantastisk prestation utdelningsmässigt som jag tagit in i portföljen.
H&M rapporterade idag ett mycket bättre resultat än vad analytikerna hade kunnat föreställa sig. Samtidigt sker det saker som jag trodde skulle hända för 2 år sedan men absolut inte nu. H&M byter nämligen ut viktiga nyckelpersoner.
H&M:s nettoresultat landade på 4 212 miljoner kronor. Det var klart över analytikernas prognos på 3 752 miljoner kr och en förbättring från de 3 543 miljoner kr som bolaget redovisade under samma period året före.
Samtidigt håller H&M fast vid samma utdelning och visar återigen att bolaget varit ett perfekt val för investerare som söker hög och pålitlig utdelning. H&M har inte sänkt sin utdelning på över 40 år.
”Styrelsens motivering till utdelningsförslaget är att verksamheten uppvisar successiva förbättringar, att investeringarna minskar under 2020, att varulagersituationen förbättrats samt att bolaget har en fortsatt stark finansiell ställning med beaktande av kapitalstrukturmålet”, skriver H&M.
Jag var en av de som höll kvar i H&M under tuffa tider. Däremot trodde jag inte att en vändning skulle komma såhär tidigt. Samtidigt lärde jag mig hur otroligt svårt det är att lita på sin egna filosofi när stora aktörer som exempelvis Didner & Gerge väljer att sälja.
H&M – stora förändringar
Men vad tusan (ursäkta språket) är det som händer idag?
Karl-Johan Persson, son till förra VD:n Stefan Persson, lämnar över VD posten till Helena Helmersson som jag själv har väldigt dålig koll på. Stefan Persson önskar att Karl-Johan Persson tar över som styrelseordförande vid årsstämma.
”Min önskan är att det sker ett skifte på ordförandeposten vid kommande årsstämma, genom att Karl-Johan tar över min roll som styrelseordförande. Det är en naturlig förändring att jag efter mer än 20 år som ordförande lämnar över till Karl-Johan som varit vd i drygt 10 år. Jag kommer att vara en precis lika engagerad ägare som tidigare men utifrån en annan position än den jag har i dag”, skriver Stefan Persson i ett pressmeddelande.
Stefan Persson ser positivt på den Helena Helmersson som tar över VD klubban redan idag.
”Karl-Johan och teamet har gjort ett fantastiskt jobb för att säkra H&M-gruppens framtida position. Jag är övertygad om att han kommer att göra ett mycket bra arbete även som styrelseordförande. Jag har fullt förtroende för Helena, som med sin långa och gedigna bakgrund inom H&M-gruppen, nu tar över som vd,” säger han.
Som investerare är jag väldigt förvånad över det här. För mig har ett VD byte oftast skett när det varit skakigt i bolaget och nu har ju H&M gått från ett stormigt hav till ett lite mindre stormigt hav med goda framtidsutsikter.
Samtidigt förstår jag att Stefan Persson efter sina 20 år vill lämna. Vi lever inte för evigt och någon gång måste vi alla gå vidare.
Vad tror ni om detta? Kommer det här skaka förtroendet inom H&M? Är det någon här som har bättre koll än jag på Helena Helmersson?
Igår var det en tråkig dag för svensk storbank men idag blev det desto ljusare då SEB levererade en rapport som slog förväntningarna något. Det är väl också en bekräftelse att det absolut största problemet för Swedbank är just alla kostnader som blivit tack vare penningtvätts-härvan.
…men som jag skrev i en kommentar i gårdagens inlägg så vet vi inte vad som döljs under ytan. Banker har generellt gått från att vara en pålitlig verksamhet till ett pussel där du inte riktigt vet vad som finns under varje pusselbit.
Det rörelseresultat som SEB levererade idag var hela 11% bättre än vad analytikerna trott och 22% bättre än samma kvartal föregående år (2018).
SEB’s stora potential ligger inom företagslån och det var just inom det här området som man såg en god utveckling. SEB ökade sina marknadsandelar i både företags- och bolån men precis som för andra banker är bolånemarginalen pressad, vilket då bidrar till sämre resultat.
SEB höjer utdelningen från 6 kr till 6,25 kr. Dock lämnade banken en extrautdelning förra året på 0,5 kr, så räknar man in denna blev det en sänkning.
Räknat på dagens kurs handlas SEB till en direktavkastning på 6,6%. Skrämmande likt Swedbank med andar ord.
SEB’s VD Johan Torgeby
Överlag har vi på SEB åstadkommit mycket under 2019,
men vi har ännu högre ambitioner. Genom att fortsätta att
investera i vår framtid vill vi befästa vår ställning som den
ledande nordiska banken för företag och institutioner, och
som den främsta universalbanken i Sverige och Baltikum
Återigen äger jag inte banker för att jag tror att det är några kursraketer. De ger mig en fin bas inom kategorin högutdelare och utdelningen använder jag till att köpa andra aktier för årligen. Kursutvecklingen spelar mindre roll för mig här och nu.
Atlas Copco
Atlas Copco rapporterade ett resultat som var svagare än väntat. Främst var det bilindustrin som spökade, vilket Atlas är en underleverantör till:
”Det är kanske ingen överraskning, men ändå negativt, att det är färre och senarelagda projekt inom bilindustrins omvandling från förbränningsmotorer. Samtidigt har branschen en utmaning med minskad försäljning”, beskriver VD Mats Rahmström
Utdelningen höjdes däremot till 7 kr från 6,3 kr/aktie. Atlas Copco delar ut 2 gånger per år.
Något som jag tycker är intressant är att det finns så många områden inom Atlas och absolut inte enbart bilindustrin. Dessutom verkar man rusta allt mer inför en framtid med hybrid och elbilar.
”Förut hade vi en teknologi, och nu fyra. Så jag är nöjd med vår position, men man får se lite framåt och fortsätta investera i forskning och utveckling. Trenden är tydlig: alla tar seriöst på att komma med bra modellprogram för hybrider och elbilar.”
Atlas Copco är helt klart ett av de mest stabila utdelningsbolagen i Sverige och i historiken ser vi 36 år utan sänkt utdelning. Notera att det här inte betyder att Atlas höjt utdelningen 36 år i rad.
För 2 år sedan var det nog ingen som fullt ut kunde förutspå vad som skulle drabba våra svenska banker. Dessa sågs som stabila ”kupongklippare” med hög direktavkastning och en hållbar verksamhet. Allt detta är nu radikalt förändrat.
Förra året justerade Swedbank sin utdelningspolicy. I stället för att dela ut 2/3 av vinsten ska man nu dela ut hälften, alltså 50%. En rätt stor justering med andra ord.
Många trodde att den nya utdelningen skulle bli 8,5 kr/aktie men sedan har jag även hört att Handelsbankens hade en prognos på 5 kr/aktie. Blandade skurar med andra ord. Det var först idag som vi fick facit.
Utfallet landade lite över detta, nämligen 8,8 kr/aktie. Men det är samtidigt en sänkning från 14,2 kr, vilket innebär en procentuell sänkning med 38%. Aktien handlades igår till 132 kr. Det ger en direktavkastning på 6,7% på årets utdelning.
”Jag räknar med att åtgärdsprogrammet till stora delar kommer att slutföras under 2020, och då kommer vi att vara på god väg mot målet att vara en ledande bank i att motverka penningtvätt. Men helt färdiga kommer vi aldrig att bli”, skriver Jens Henriksson i rapporten.
Det intressanta är att Swedbank helt slopade utdelningen under finanskrisen 2008/2009. Året efter höjde man till 2,1 kr och året efter det till 5,3. Situationen är kanske inte fullt så allvarlig nu och väntar man ut stormen kanske man blir belönad? Kanske Swedbank till och med justerar tillbaka sin utdelningspolicy i framtiden.
Med facit i hand är det nog många som skulle köpt Swedbank för 19 kr/aktie i mars 2009 om man visste hur det skulle bli. Står vi inför samma situation nu?
Idag är Swedbank upp då rörelseresultatet var lite bättre än väntat. En sådan liten förbättring kan få en väldigt nedtryckt aktie att hoppa upp rätt mycket. Samma gäller omvänt ifall aktien byggt mycket fallhöjd.