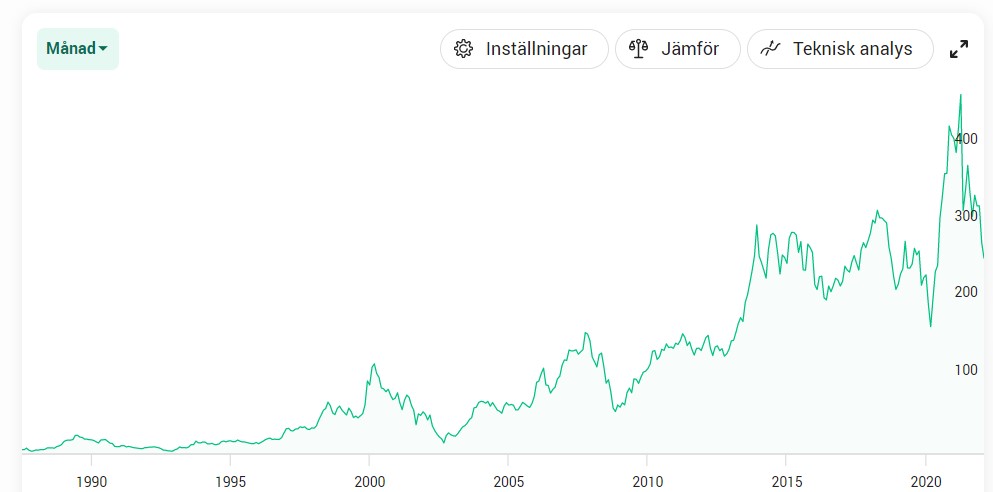
Den 6:a maj delar Intrum ut 3 600 kr till min utdelningsportfölj och just nu är direktavkastningen 5,6%. Idag presenterade Dagens Industri en rätt saftig artikel om just Intrum som fick aktien att lätta rätt markant.
Kurspåverkan
Egentligen är det rätt intressant. Såvitt jag vet har det inte kommit ut någon nyhet kring Intrum. Att ett köpråd från DI kan påverka kursen hela 8% är rätt galet. Senare sjönk kursen till 6% så jag kan tänka mig att det fanns en hel del kortsiktiga som ville göra en snabb affär.
Efter lunch fick vi reda på att Intrums Greklandschef handlat aktier för 0,3 miljoner. Men kursen hade redan vid börsöppning stigit mycket.
Senast jag skrev om Intrum var när jag listade Det viktigaste om Intrum. Det här är väl också ett rätt bra inlägg om man vill veta vad Intrum gör och står inför på ett lättbegripligt sätt. Vad jag vill minnas är däremot att kursen sjönk när jag publicerade det inlägget 😛
En kort summering
Om jag ska summera en rätt lång artikel så tycker man alltså att aktien har en uppsida på hela 40%. 2023 tippar man på att vinsten landar på 34 kr/aktie, vilket motsvarar ett framåtblickande P/E på 7. De senaste 5 åren för bolaget har varit rätt tråkiga men nu i rapporten för fjärde kvartalet såg vi betydligt mer styrka än vad vi tidigare sett.
Köprekommendationen tar även upp det transformationsprogram som jag nämnde om i min tidigare artikel vid namn One Intrum. Här är man inne på år 2 av 3. Intrum finns idag i många länder men varje land har haft sin egna typ av verksamhet. One Intrum innebär att man skapar en gemensam arkitektur men även gemensamma processer.
Man pratar också om att Intrum är en regleringsvinnare då man faktiskt är störst i Europa när det kommer till kredithantering. Regleringar lär inte påverka bolaget annat än positivt.
DI spår att utdelningen nästa år kommer landa på 14,5 kr samt 2024 på 16,5. Stämmer det är så är det väldigt fint och en bra bit över dagens nivå på 13,5.
Det har inte hänt särskilt mycket sedan jag pratade om Intrum tidigare och jag tycker fortfarande att denna har en bra plats som en högutdelare i en utdelningsportfölj.
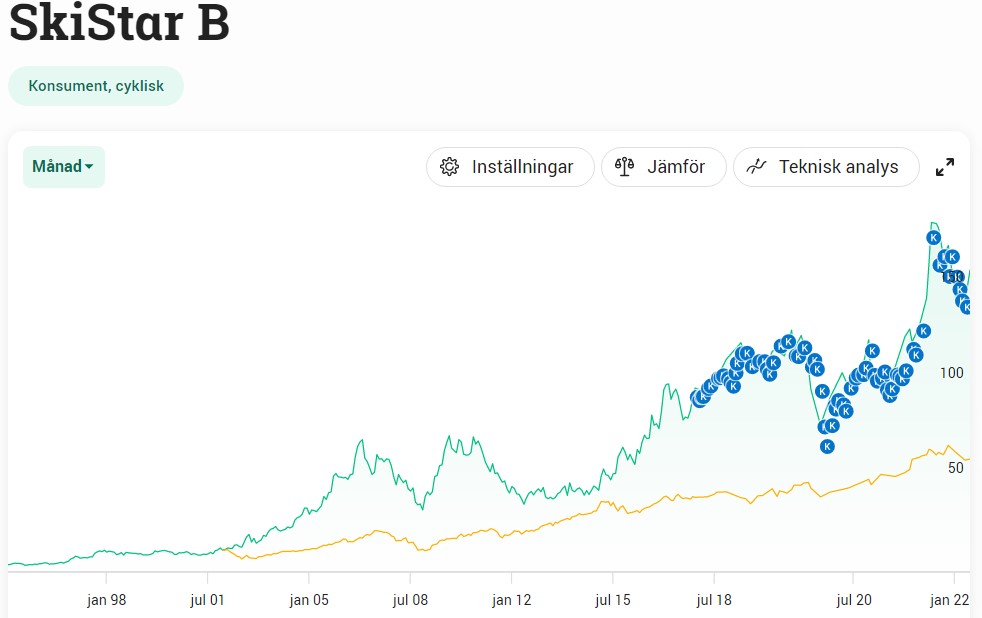
Skistar har ett brutet räkenskapsår och idag rapporterade man för det andra kvartalet. Återigen lyckas man överraska marknaden som under senaste månaden tryckt ner aktien. Är det något som kännetecknar Skistar så är det djupa dalar och höga backar; inte bara i skidanläggningarna utan även när det kommer till aktiekursen.
Är man riktigt duktig på teknisk analys (som jag själv tycker är mer hokus pokus) så har det säkert gått att göra mycket fina slantar i att köpa och sälja vid rätt tidpunkter. Det där har aldrig varit min grej utan ser jag stor potential och bra prestation i ett utdelningsbolag så köper jag kontinuerligt.
Man ska inte göra det svårare än vad det behöver vara.
Kvartal 2 blev riktigt bra för bolaget som nu summerar första halvan av vintern. Det man ser fram emot nu är Q3 där påsken och det fina vädret inkluderas.
”Vi har vi haft mycket gäster, 35 procent mer än normalt, vilket är väldigt glädjande. Samtliga intäktsslag ökar, så att det blir check i all boxar när vi levererar en sån produkt som vi gör, vi är väldigt glada,” säger VD Stefan Sjöstrand till Di TV.
En sak som kanske oroar mig är de Padelhallar som nu Skistar verkar satsa på. Idag lyssnade jag på Filip och Fredriks Podcast där man diskuterade om hur man nu ser avmattningen med Padel. Det här kanske inte är så konstigt då pandemin är över enligt de flesta och man kan ägna sig åt allt annat som fanns innan pandemin.
Bortsett från det gillar jag verksamheten. Det känns som att allt fler vill spendera sina lov och helger i skidbacken, ute i det fria.
Beta
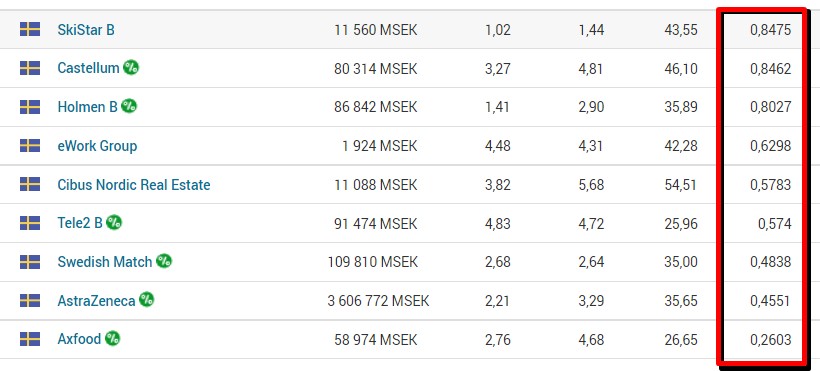
Ett intressant nyckeltal som jag sällan använder är beta. Detta beskriver hur pass mycket en aktie tenderar att svänga.
Är betat högre än 1 så kan man räkna med att kursen svänger mer än börsen. Lägre än ett innebär en mer stabil aktie. Tyvärr är det här aldrig en garanti för att en aktie inte kan rasa rejält, för det kan hända oavsett bolag.
Jag kikade på Skistar och faktum är att man enbart har 0,84 i beta, vilket förvånar mig. Intrum, som jag personligen sett som mer stabil, har betydligt högre.
Hos Avanza kan du direkt se detta beta för just dina innehav om du går in under Nyckeltal
Det är inte särskilt svårt att hitta intressanta case just nu. Populära aktier såsom Volvo, Atlas Copco och Ericsson är bara några av många exempel som jag själv tycker man kan kika in. Personligen har jag en favorit som jag handlar rätt mycket av nu, nämligen bostadsutvecklaren JM.
Tidigare i år skrev jag lite om JM som utdelningsbolag. Kontentan är att utdelningen varit pålitlig samt att du fått en fin direktavkastning historiskt.
Tuff start på 2022
Sedan dess har kursen fått se sina värre dagar och har i år tappat nästan 30%. Jag har under tiden sett till att köpa mer men långt ifrån lika mycket som jag velat då jag inte haft allt för mycket att handla för helt enkelt.
Inte bara jag som är intresserad
I en artikel som DI nyligen publicerade så trycker man också att aktien ser aptitlig ut på dessa nivåer. Det gjorde även SBB i fjol som där och då gick in som storägare. Den affären har kortsiktigt varit fruktansvärt dålig då kursraset inneburit -1 miljard kronor. Fast som du vet blir det ingen förslut innan man säljer 🙂
Självklart finns det en möjlighet att SBB lägger ett bud på bolaget nu när man redan äger över 1/4. Det är däremot inget som jag väger in i min investering.
Blev less Skanska
För rätt länge sedan övergav jag byggbolaget Skanska och testade lyckan i JM i stället. Jag blev helt enkelt trött på de stora nedskrivningar som hela tiden gjordes då man ständigt tog projekt som var svåra att räkna på. JM kändes betydligt mer greppbart då huvudfokus ligger på nyproduktion av bostäder. Det här är ett område som man verkat inom under 77 år och som man kan som ett rinnande vatten.
En bra sak är att beroendet av Stockholm minskat betydligt. 2017 var det 60% 2021 34%. Man har helt klart en bättre diversifiering idag.
JM och aktieåterköp
Något jag själv inte visste är att JM är suveräna på att köpa tillbaka aktier. Under de 10 senaste åren har man köpt tillbaka 18% av dessa och slängt dem i papperskorgen (makulerat). Det här gör att dina aktier borde få mer värde då det helt enkelt finns färre utstående aktier.
Räknar man med det JM köpte tillbaka aktier för 2021 samt den utdelning som baseras på vinsten 2021 så landar direktavkastningen på nära 7%. Den faktiska direktavkastningen är däremot 4,45%.
Jag planerar att köpa mer i JM när väl lönen kommer.
Fun fact
Investerade du 29 000 kr i JM 1992 så har dessa pengar vuxit till över 1 miljon kr idag. Då har jag enbart tagit med det faktum att du återinvesterat utdelningen och alltså inte köpt fler aktier under tiden.
Mina första aktier i Digital Realty köpte jag redan 2018. Allt sedan dess har utdelningen höjts varje år och det här är 17:e året i rad som utdelningen höjs. Datacenter har redan visat sig ha en stor roll för den digitala utvecklingen men behovet framöver ser ännu större ut. Det här är mitt 5:e största innehav i den utländska portföljen.
Utdelningen höjdes med 5,2% och Digital Realty handlas nu till 3,5% direktavkastning. Det 5-åriga snittet på direktavkastningen är 3,31%.
Diagram av KTM. Data hämtat från DLR Investor Relations
I snitt har utdelningen höjts med lite drygt 10% årligen sedan deras IPO. Med det sagt skedde de största förändringarna 2010/2011/2012.
Utdelningsandelen (räknat på AFFO, Adjusted Funds From Operations*) har snittat kring 70-75% och de kommande 12 månaderna beräknas den till 75%. Under 90% skulle jag säga är okej för REIT:s. Vi ser alltså en god marginal här.
*Specifikt mått för REIT:s som visar hur mycket resultatet är från den löpande verksamheten, d.v.s. hyror från de som hyr fastigheterna
Den långsiktiga utsikten för DLR är gynnsam då efterfrågan på datacenter bara ökar. Bolaget arbetar inom en av de viktigaste tillväxtsektorerna för morgondagens ekonomi. Totalt har man 291 datacenter i olika kontinenter.
Som du säkert förstår var det initiala fokuset Nordamerika men på senare tid har denna REIT expanderat sin portfölj och finns nu även i bl.a. Europa, Sydamerika och Australien.
Det intressanta är väl att vi knappt är 1000 ägare på Avanza 🙂 En rätt liten skara. Men uppenbarligen har säkert andra investerare gjort en annan analys än vad jag gjort alternativt hittat något mer intressant.
Aktiekursen har tagit lite stryk på senare tid men tänk också på att dollarn är lite starkare så det blir dyrare att handla aktier i USA.
Det här är alla utdelningar jag fått från bolaget. De första finns längst ner i listan. Bolaget delar ut kvartalsvis.
Sugen på att läsa min fulla analys om bolaget och lära dig mer? Här har du den (det mesta ska vara uppdaterat):
Då jag fått frågan 3 gånger så tänkte jag inte vila på hanen längre. Det har blivit dags att göra en kort uppdatering kring Omega Healthcare Investors (OHI), och varför jag gärna hade köpt ett knippe extra aktier om pengar funnits. Nu är det däremot inte långt kvar till lön som tur är 🙂
OHI är ytterligare en extrem-utdelare som under de senaste 5 åren haft en genomsnittlig direktavkastning på knappt 8%. Under min tid som ägare har däremot direktavkastningen pendlat allt från 6,5% till strax över 10%. Bolaget ger dig utdelning kvartalsvis, men hur säker är den utdelning just nu?
j
Tips för mer läsning om andra bolag med hög historisk direktavkastning
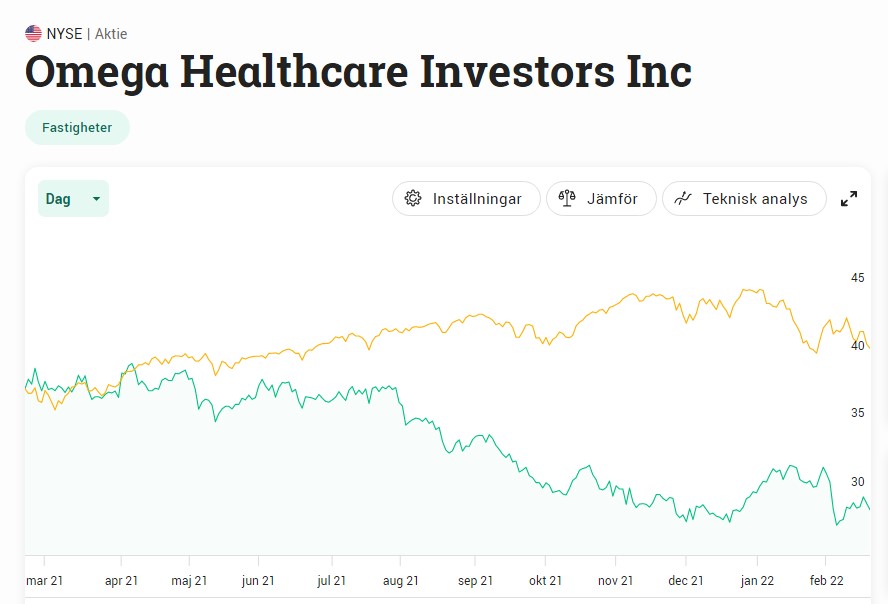
Det som skapat oro bland oss investerare är att se hur aktiekursen sjunkit. Röda siffror skapar en inte allt för tillfredsställande känsla i magen. Här tänker vi automatiskt att bolaget går på knäna.
Vårdbolagen har haft det tufft
Det är väl en sanning med modifikation. Först och främst har Covid-19 och Omikron slagit hårt mot denna REIT som tillhandahåller vårdfastigheter åt andra bolag som bedriver själva vården.
Vi ser att Omega inte kunnat få in alla hyror från hyresgästerna. Faktum är att OHI fick 89% av sina hyror förra kvartalet. Det är ovanligt att en REIT får in 100% av hyrorna över tid givetvis, men under 90% är rätt alarmerande. Exempelvis ser vi hur Realty Income lyckades tillhandahålla +95% under värsta pandemin.
Vi får inte glömma att vården haft det extremt kämpigt. Det är inte enbart kostnader för extra munskydd utan främst brist i arbetskraft som satt käppar i hjulet. OHI är dessutom störst inom vad man enklast kan förklara som en typ av korttidsboende, Skilled Nursing Facilities (SNFs).
Dessa SNFs utgör nästan 80% av deras portfölj. Här har det varit många sängplatser tomma då många inte velat ta risken att läggas in där p.g.a. smittorisk. Mindre personal har dessutom inneburit att man inte kan ha alla vårdplatser öppna. Samma antal patienter men mindre personal är en ekvation som i längden inte går ihop.
Så… bolagen som hyr fastigheterna av OHI får ökade kostnader och mindre intäkter. Det i sin tur leder till att man får problem att betala hyran. I slutändan påverkar det här OHI negativt.
Vad säger siffrorna?
När det kommer till REIT:s så hör man oftast om nyckeltalet AFFO, Adjusted Funds From Operations. Lägg detta på minnet. Det är alltså fastighetsbolagets intäkter från hyrorna som dimper in och det är härifrån utdelningen kommer.
Under pandemin är det 4 hyresgäster såvitt jag vet som haft problem att betala avgifterna till OHI i tid. Här har Omega själva gått ut med att man gjort upp en plan kring framtida betalning. Med det sagt, missade intäkter är missade intäkter.
Även om problemen lär fortsätta ett tag i 2022 så täcktes utdelningen upp med en rätt god marginal i fjärde kvartalet för 2021. Omega visade ett AFFO på $0.77 per aktie i senaste rapporten och detta var $0.10 högre än själva utdelningen.
Faktum är att man lyckades öka AFFO med 2,5% för helåret. Även om det inte gav något utrymme till utdelningshöjning så är det gott nog för att täcka den utdelning man redan ger. För helåret 2021 låg utdelningsandelen på 81%. Jag tycker personligen att det här känns mer tryggt än när H&M delade ut som mest.
Självklart finns det risker
Problem likt dessa har vi sett i Omega tidigare, men bolaget har ändå kunnat rida igenom stormen väldigt bra. Lättar smittan 2022 kommer vi nog även kunna få se en stigning i aktiekurs och aktien kanske så småningom återgår till sina 7,5% direktavkastning från dagens nästan 10%.
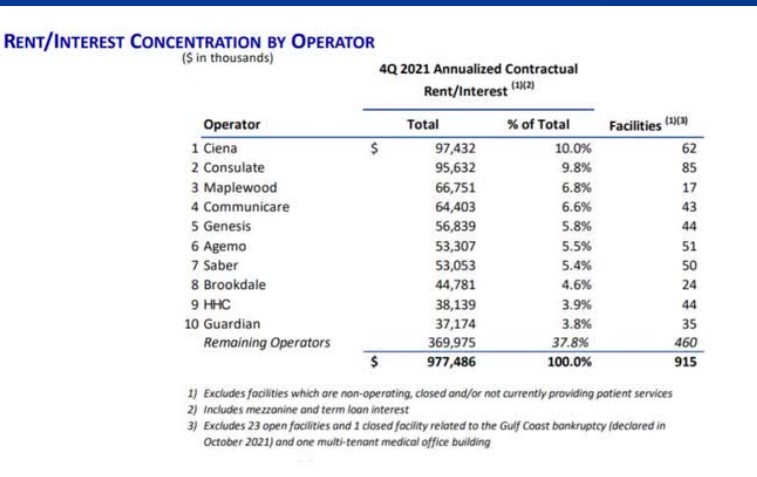
Den största risken just nu är väl bolagets dåliga diversifiering bland hyresgästerna. De 10 största utgör nämligen hela 62% av hela portföljen. Blir problemen större hos någon eller några av dessa är det inte tack och god natt, men utdelningen kommer påverkas.
Jag kan inte säga att det här är riskfritt men med tanke på vad jag sett tidigare känner jag mig lugn. Det här är en av mina få högutdelare i portföljen och den kommer få ligga kvar under 2022.
Mina historiska utdelningar i Omega
Kanske ger det någon där ute lite inspiration. Här är alla mina historiska utdelningar i Omega Healthcare. I början var det enbart 33 kr per kvartal men nu får jag över 1000 kr fyra gånger varje år. Här vill jag också påpeka att bolaget inte är jättestort i min portfölj.
SBB har vuxit till ett av Sveriges mest populära fastighetsbolag. Få bolag har växt sig så stort så snabb som just Samhällsbyggnadsbolaget, mycket tack vare den aggressivitet VD Ilija Batljan visat under åren som gått. Det här har verkligen varit en guldgruva för investerare men hur bör man tänka med tanke på aktiens djupa fall de sista dagarna?
11 av 12 handelsdagar har aktien i SBB handlats ned. Totalt har 186.000 aktieägare fått känna av denna smockan.
Det intressanta är väl att SBB grundades redan 2016. Rätt ungt med andra ord. Där och då var beståndet ett gäng fastigheter för ett par miljarder. I senaste rapporten (Q3) så presenterade man ett bestånd på otroliga 125 miljarder kronor. Hatten av.
SBB har kunnat öka förvaltningsresultatet väldigt väl genom åren och målet är att detta ska öka med 15% årligen under en femårsperiod. Ambitiöst. Dessutom har Ilija nyligen gått ut med att utdelningen kommer höjas 100 år i rad. Extra ambitiöst!
Rapporten som summerar helåret får vi om 4 dagar, den 23:e februari.
Det är givetvis svårt att säga vad den kommer innehålla. En sak är dock säker. Marknaden har sett till att sätta press på aktien innan rapporten. Egentligen har det inte kommit ut några nyheter som rör SBB i sig. Du kan själv hålla koll på detta här.
Sedan har vi givetvis oron kring räntorna som generellt påverkar fastighetsbolag negativt då de har stora lån. Det som då är intressant är att SBB inte har en särskilt stor belåning jämfört med många andra bolag.
SBB har som strategi att ha en låg finansiell risk. Belåningsgraden ska
understiga 50 procent
Vad vi måste tänka på är att aktien varit högt värderad. I Q3 rapporten såg vi ett substansvärde på 34,5 kr/aktie. Innan nedgången började stod aktien i 67 kr. En rätt skaplig premie med andra ord. Nu står aktien i 41 kr så det känns mer rimligt. Kom däremot ihåg att det råder delade meningar kring hur mycket värde man ska lägga på rabatt/premie för fastighetsbolag.
För SBB:s räkning är det också frågan hur värt det är att kika på substansvärdets utveckling. SBB sticker nämligen ut som ett av få där det finns betydande mängder goodwill i balansräkningen.
Så, sälja eller köpa?
Ja hade jag varit ägare så hade jag i alla fall inte sålt utan snarare köpt. Det må vara mycket oro i fastighetssektorn nu men jag tycker SBB tagit oförtjänt mycket stryk.
Själv äger jag enbart SBB D idag som ger mig kvartalsvis utdelning. Här har inte kursen rört sig nämnvärt då utdelningen inte varit i direkt fara.
Jag har funderat lite på att byta mina SBB D mot SBB B. Det hade troligtvis varit ett bra val men jag avvaktar lite med den affären.
Vad som är viktigt att förstå just här är att aktier som byggt stor fallhöjd kommer kunna gå ner väldigt mycket när det väl börjar gå utför. DÅ blir det trångt i dörren och alla vill ut. Självklart är det svårt att gissa men jag tror det värsta kan vara över.
Sist VD:n köpte aktier i bolaget var i slutet på januari. Det hade varit trevligt att se lite mer köp efter rapporten.
Idag satte jag nästan kaffet i halsen när jag av en slump kom över en sälj rekommendation från banken SEB. Jag kan väl säga som så att det här är helt tvärt emot vad jag själv tycker. Alla tycker vi förvisso olika, det är något vi alla måste respektera. Samtidigt går den här rekommendationen emot ”kvalité återkommer oftast” samt ”köp när blodet flyter på gatorna”.
Vilket bolag rekommenderar man att sälja?
Aktien i Kinnevik har fallit minst lika hårt som Svolder under det senaste året. Under 1 år har vi sett en nedgång på saftiga 42%.
Men det finns en sak vi måste tänka på. Hade jag lagt mina pengar i Kinnevik 3 år innan jag började min miljonresa, år 2012 (10 år sedan), så hade jag fått 718% i totalavkastning. Totalavkastning är då om jag återinvesterat utdelningen i Kinnevik. Enligt min kalkylator är det här 23% i genomsnitt årligen.
23% årligen är en fantastiskt siffra. 15% dubblar ditt innehav på 5 år och tänk då vad 23% gör. Hade du skippat indexfonder och kört på en portfölj med investmentbolag där Kinnevik ingått så är chansen stor att du slagit index, vilket är alla investerares våta dröm.
Varför rekommenderar man sälj?
Här kan du läsa fulla artikeln. Dagens Industri är rätt dyrt att ha som prenumeration men ibland slänger man ut fina erbjudanden på Twitter som gör att du t.ex. kan få en månad för bara några kronor. Så det rekommenderar jag.
För att göra en lång historia kort så har SEB redan tidigare sänkt sin riktkurs på Tele2, och Tele2 är det största bolaget i Kinnevik. Där är argumentet att man inte tror på de budrykten som kommit samt att man delat ut för mycket, något som skadat deras balansräkning.
Själv tycker jag inte att man ska väva in någon budspekulation i analyser. Inte heller ska man investera i något för att man tror att det blir ett bud. Sedan håller jag inte med om att Tele2 delat ut för mycket. Har man inget bättre för tillfället att göra med pengarna så kan man lika gärna skifta över det till investerarna så att de kan återinvestera i Tele2 eller annat.
SEB:s Esbjörn Lundevall meddelar också att Kinnevik investerar i mycket tillväxt och att dessa bolag fallit galet mycket på senare tid. Det kommer väl inte som någon överraskning att olika typer av bolag går bra i olika tider. Det är väl snarare ett läge att köpa tillväxtbolag om dessa fallit mycket.
Kinnevik handlas idag till ca 3% rabatt på deras rapporterade substansvärde. Kikar vi på hur det sett ut förra året så kunde vi med lätthet se en premie på 10-20%. De senaste 5 åren har Kinnevik handlats till ca 8% rabatt enligt Ibindex.
Jag ska vara ärlig och meddela att jag sökt efter något att sälja för att kunna investera i Kinnevik igen. Sedan har jag inte hittat något men letat har jag gjort 🙂 Jag tycker inte alls att du som äger Kinnevik ska sälja. Kolla på bolagets enorma prestation att vara tidigt inne i megatrender i stället för att kika på de röda siffrorna just idag eller fundera på om ett bud kommer på Tele2 eller ej.
Jag har som regel att undvika bolag som handlas på Small Cap. När det kommer till eWork har jag dock gjort ett undantag. Här har jag tillsammans med 5000 andra investerare hos Avanza tagit ett bet på en högutdelare som jag tror kommer kunna prestera väl.
Idag presenterade bolaget sina siffror för det 4:e kvartalet och därmed är helåret också summerat. Ett rekordår för övrigt.
”Ework avslutade 2021 med ännu ett rekordkvartal, med högre nettoomsättning, högre
rörelseresultat och fler konsulter på uppdrag hos våra kunder än någonsin tidigare.
Ework har ytterligare förstärkt sin position på marknaden och efterfrågan på konsulttjänster
är fortsatt hög. Det är ett mycket gynnsamt läge för mig att ta över som VD och jag ser fram
emot att leda arbetet med Eworks fortsatta utveckling.”
– Karin Schreil
Tack vare ett fint resultat höjer man nu utdelningen till 5 kr per aktie. Som vanligt knåpade jag ihop ett litet diagram i Excel som visar vilka utdelningar som historiskt betalats ut
Vinsten för helåret landade på 5,68 kr/aktie. Man delar alltså ut nästan allt med andra ord. Å andra sidan har man en utdelningspolicy som säger att man ska dela ut minst 70% av vinsten så det här är inte så märkligt.
Frågan är väl vad du egentligen får när du köper eWork. Bolaget är en s.k. konsultmäklare som via sin plattform parar ihop konsulter som söker uppdrag med företag som letar kompetens, framför allt inom IT.
Dagens rapport visar klart och tydligt att man gör det man gör på helt rätt sätt. Sedan är min långsiktiga tanke att det kommer behövas mycket konsulter inom IT framöver och där har eWork en betydande roll. Det är väl kanske ingen solklar mega-trend men någon sorts framtida behov ser jag ändå.
För det bolag som ska ”köpa” en konsult blir det lättare att hitta rätt kompetens men även att överblicka och hantera bolagets alla konsulter. För konsulten är nyttan ganska självklar; det blir lättare att hitta nya uppdrag.
Räknar vi ut ett CAGR på bolagets utdelningshöjningar så är det 17,3% årligen. Riktigt fint då aktiens direktavkastning även brukar ligga mellan 4-5%.
Jag är så sjukt nöjd att jag bytte bort TietoEvry mot eWork, speciellt med den dyrare finska källskatten som nu råder. Självklart är den stora risken en avtrubbad konsultmarknad inom IT. Det tror jag däremot inte kommer hända under de åren jag har kvar till FIRE.