Ytterst få aktier står stabilt i min portfölj just nu. De få som håller låda är väl Axfood, Holmen, Johnson & Johnson samt AbbVie. Idag kom även H&M med sina försäljningssiffror, siffror som faktiskt var helt okej men som ändå inte duger i det sura regn vi befinner oss i.
Idag rapporterade H&M sina försäljningssiffror för det andra kvartalet. För den fullständiga rapporten måste vi däremot vänta 14 dagar till. Omsättningen steg 12% jämfört med kvartal 2 förra året. Analytikerna hade här väntat sig 9,5% i snitt.
Aktien är i skrivande stund ner 5% och aktien handlas faktiskt till ca 5% direktavkastningräknat på den utdelning man gav i år.
Det är självklart jättesvårt att veta hur pass köpvärt H&M är idag men vill man ha en högutdelare kan kanske det här vara ett fint läge. Egentligen finns det två saker som jag själv reflekterar över här och nu:
Borde inte H&M vara mer stabilt än mycket annat i perioder likt dessa?
Visst förstår jag att förväntningarna på konsumtionen i helhet skruvats ner mycket, men alla behöver vi ju kläder. Som alla vet har H&M billigare kläder än många andra och kanske väljer konsumenten att skippa köpa Prada, Hugo Boss, Gucci i dessa tider. Second hand borde åtminstone gå hett.
Själv tänker jag att det här borde göra H&M till en vinnare nu då många vill hålla hårdare i plånboken.
För dyrare blir det. Såg precis idag att räntan på mitt bolån via Avanza (Stabelo, Bolån+) höjdes rejält. Från 1,14% till 1,74%. Har man då några miljoner i bolån blir det dyrt, som du ser i bilden nedan
Lån
0,25%
0,50%
0,75%
1,00%
1 000 000,00 kr
208,33 kr
416,67 kr
625,00 kr
833,33 kr
2 000 000,00 kr
416,67 kr
833,33 kr
1 250,00 kr
1 666,67 kr
3 000 000,00 kr
625,00 kr
1 250,00 kr
1 875,00 kr
2 500,00 kr
4 000 000,00 kr
833,33 kr
1 666,67 kr
2 500,00 kr
3 333,33 kr
Har du ett lån på 1 miljon kronor och räntan stiger med 0,25 procentenheter så blir det 208 kr extra per månad. Tabellen ovan visar detta samt fler scenarion.
Det vi också ser är att fysiska klädhandlare tagit revansch på e-handlarnas bekostnad. Nu senast gjorde exempelvis Boozt en rejäl vinstvarning och halverade sin prognos för helåret 2022.
Även Nelly har gjort en vinstvarning där man nyligen meddelade att försäljningen andra kvartalet föll tvåsiffrigt procenttal.
Vad som riktigt orsakar den här comebacken är svårt att säga. Själv tycker jag att det är besvärligt att lämna tillbaka kläder jag köpt online. Alla ställen som hanterar post kan inte ta emot returer. Att lämna tillbaka via Instabox är väl lättare men då har vi väldigt långt till närmaste boxar.
Ett av Fru KTMs inköp på H&M. Det här gjordes innan priset på plastpåsar sköt i höjden :O
Idag är det över 100 000 kunder hos Avanza som äger H&M
Visste du att risken att du dör i en flygkrasch när du flyger inom kommersiell luftfart är 1 på 3,37 miljarder (statistik mellan 2012-2016). Tar vi med all privat flygning så är siffran troligtvis något högre men inte avsevärt högre. Att flygaktier kraschar verkar vara betydligt vanligare.
Edit! Såg nu att det kommit intressanta uppgifter kring SAS som jag inte visste när jag skrev det här inlägget:
Du investerar i aktier av en enkel anledning, nämligen att den slant du stoppar in idag ska vara mer värd när du vill plocka ut den. Alternativt lever du för utdelningsinvestering och då vill du se en kontinuerlig och helst växande utdelning varje år.
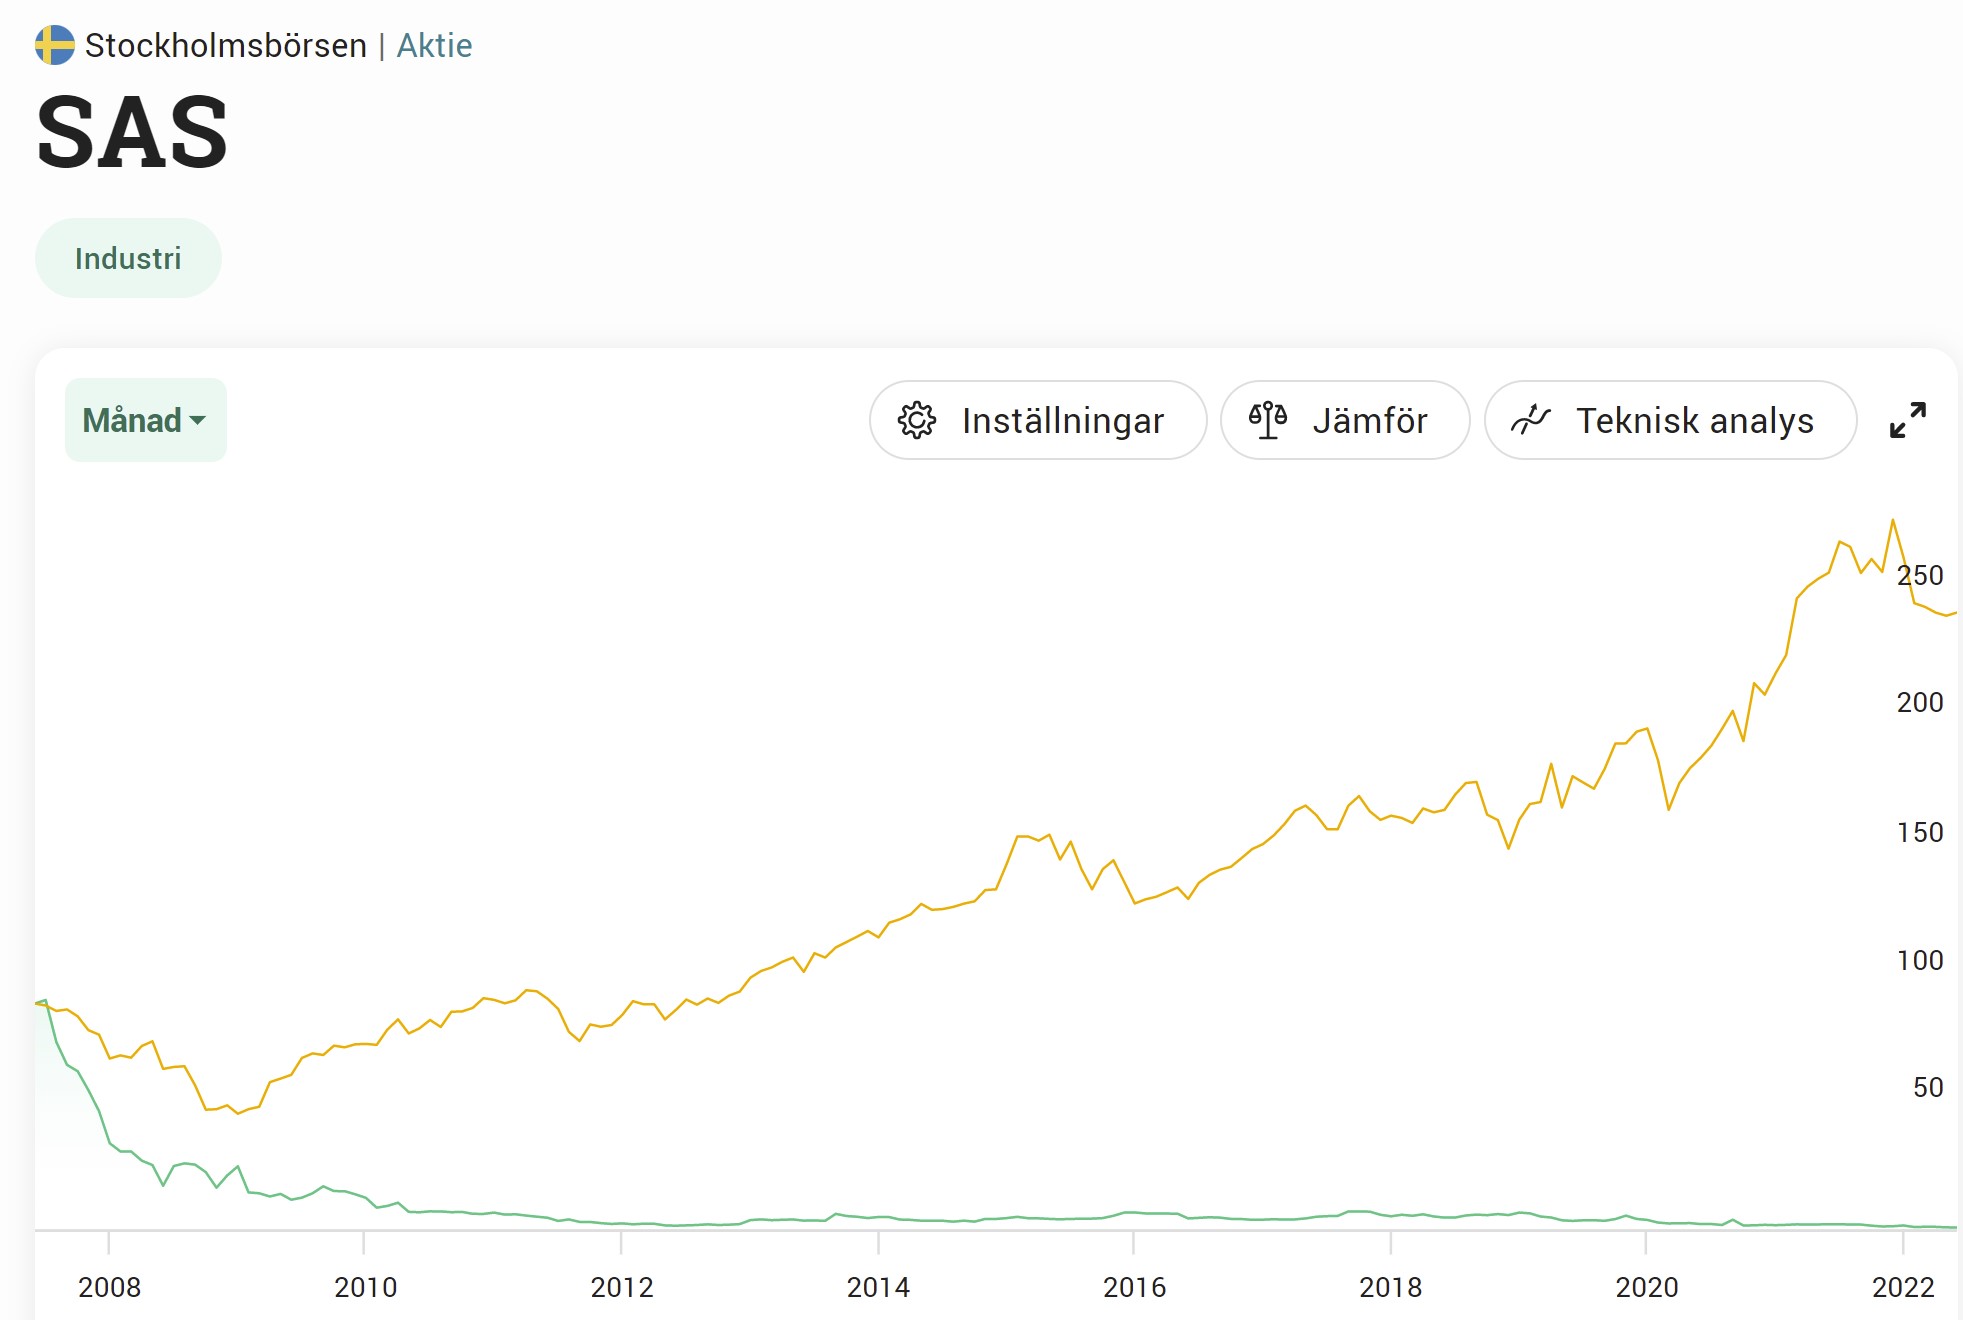
Investerade du i SAS 2007 så kostade aktien dig ca 88 kr. Idag är den värd 0,78 kr. Ett tapp på 99,11%. Visst finns det lägen då aktien stigit och för den kortsiktige har det funnits ett par lägen att kliva in och ut.
Någon vidare utdelning har det inte heller varit under senare år. 2018 skrevs dessutom en artikel om SAS svek mot aktieägarna som inte lämnat någon utdelning på 4 år. Säkert har någon krona lämnats ut under perioden, men detta är väl inversen på vad jag brukar kalla för stabil utdelare.
Idag kom nyheten om att Nordea sågar SAS och man tycker att aktien ska ner ytterligare 90%. Riktkursen sänker man till 0,1 kr och som sagt står kursen i 0,78 kr idag.
Hela 140 000 äger SAS aktien idag. Dessa ägare trotsar SAS enormt tyngda balansräkning med stora skuld. Kanske tror man på bättre tider? Vi får nog tyvärr vänta på det då bolaget vill ta in ytterligare kapital, vilket då blir lite av motsatsen till bolag som väljer att köpa tillbaka egna aktier.
Man kan ju tänka sig att flygbolagen borde gå galet bra nu när pandemin släppt och alla vill resa. Samtidigt finns en oro kring att resenärer kommer hålla hårt i plånboken nu när inflationen stiger och allt blir dyrare.
Warren Buffett gjorde kanske rätt i att sälja majoriteten av dessa bolag för något år sedan. Själv hade jag nog hellre valt bolag som tillverkar prylar åt flygbolagen.
Både Industrivärden och Lundbergs klassas som mer defensiva investmentbolag. I perioder med turbulens, som det är just nu, så kan det här vara en fin krockkudde för att dämpa fallet i din portfölj. Frågan är väl om det är värt att äga: Lundbergs med en god andel fastigheter och skog, eller den mer industri- och banktunga jätten Industrivärden?
Lundbergs aktiekurs de senaste 3 åren
Industrivärdens aktiekurs de senaste 3 åren
En viktig sak kring Lundbergsföretagen
Bägge av dessa är alltså investmentbolag, vilket innebär att du får många underliggande bolag när du köper dessa. Nuvarande portföljer ser ut såhär:
Lundbergs portfölj 2022
Industrivärdens portfölj 2022
Som du ser får du även ett ägande i Industrivärden då du äger Lundbergs. Du får alltså ett investmentbolag i ett investmentbolag.
Är då det här bra eller dåligt?
Ur ett riskspridnings-perspektiv borde det vara bra. Då det råder rabatter (se nedan) är det dessutom att föredra då du får rabatt på rabatt. Det här skrev DI om nyligen i en artikel: Rabatt på Rabatten- nu lockar Lundbergs
Motsatt gäller givetvis om det råder premievärdering. Negativt är också att du får en ”dubbel” förvaltningskostnad då du äger Lundbergs. Samma gäller vid belåning.
I veckan utökade Lundberg sitt ägande i Industrivärden. 523 489 C-aktier köptes.
Hur ser det ut med rabatten?
Rabatt/premie
Snitt
Lundbergs
5% (rabatt)
-2% (premie)
Industrivärden
15% (rabatt)
9% (rabatt)
data hämtat från ibindex.se
Båda investmentbolagen handlas alltså till rabatt och är även billigare idag än deras historiska snitt. I Industrivärden får du en bättre rabatt idag, vilket innebär att du får de underliggande bolagen billigare om du köper Industrivärden än om du köpt vart och ett för sig via börsen.
Industrivärden och Lundbergs – vilken har presterat bäst?
Rabatt i all ära, men vilket investmentbolag har givit bäst avkastning till investeraren? Det här är trots allt den centrala frågan. Jag har valt att kolla på de senaste 10 åren. Nyckeltalet är totalavkastning, alltså avkastningen inklusive återinvesterad utdelning.
Totalavkastning 10 år
Genomsnitt årlig avkastning
Lundbergs
423%
18,01%
Industrivärden
276%
14,16%
Lundbergs har alltså presterat bättre under de senaste 10 åren. Även om 4 procentenheter extra årligen inte låter allt för mycket så kan jag garantera dig att så är fallet när ränta-på-ränta effekten får jobba på högvarv.
Förvaltningsavgift och belåning
Det positiva med investmentbolag är att avgiften är lägre än i många aktivt förvaltade fonder. Lägre avgift kommer göra susen för sitt sparande över tid
Förvaltningskostnad 2021
Lundbergs
0,09%
Industrivärden
0,08%
Jag skulle säga att skillnaden mellan dessa är försumbar men kom ihåg att den här siffran varierar från år till år. Tycker man det är intressant kan man alltid räkna ut ett snitt de senaste 10 åren.
Kontentan är att avgiften är otroligt mycket lägre än en småbolagsfond med exempelvis 2% i fondavgift.
Från Lundbergs årsredovisning för helåret 2021
Förvaltningskostnaderna i aktieförvaltningen (moderbolaget och L E Lundberg
Kapitalförvaltning AB) uppgick till 105 mnkr (66) vilket på årsbasis
motsvarar 0,09 procent (0,06) av innehaven beräknade till marknadsvärde. Ökningen beror på tantiem i L E Lundberg Kapitalförvaltning AB.
Från Industrivärdens årsredovisning för helåret 2021
Under 2021 uppgick förvaltningskostnaderna till 127 (130)
mnkr, vilket motsvarade 0,08 (0,10) procent av aktieportföljens värde per den 31 december 2021.
Summering
Givet all ovanstående data så tycker jag att Lundbergs är mer intressant att äga om man är sugen på ett defensivt investmentbolag. Då får du dessutom med ett litet knippe Industrivärden på köpet. Rabatten är idag högre än det historiska snittet.
Via Lundbergs får du dessutom med Lundbergs Fastigheter med anor från andra världskriget. Fastigheterna är i stort sett byggd av egen regi och återfinns i 10 attraktiva städer. Detta utökar musklerna som Lundbergs redan sitter på.
Det negativa för mig är då att jag skulle få mycket mer i Holmen, vilket är det största enskilda bolaget redan idag i min portfölj.
Dagens besked stora nyhet är att investmentbolaget Kinnevik avyttrar stora delar av deras underliggande bolag Tele2. Det här får många investerare att börja klia sig på flinten. Varför har då Kinnevik valt att göra sig av med Tele2?
Kinnevik är kända för att investera i sådant som är på väg att explodera och många kännetecknar bolaget som snabbfotat. Exempelvis investerade man i jordbruk och industri på 1930-talet när detta var hett, kabel:TV på 1990-talet och e-handel på 2000-talet.
Jag ägde tidigare Kinnevik men sålde när man slopade sin ordinarie utdelning. Det fick jag äta upp då aktiekursen flög likt en raket efteråt. Nu 2022 har det inte varit en munter resa för många investmentbolag och Kinnevik är nog en av de som haft det tuffast om vi bara tar hänsyn till aktiekursen.
Trots att aktiekursen i år fallit 44% så har Kinnevik varit en mycket fin investering om vi kollar historiskt. De sista 10 åren har investeraren fått 490% om utdelningen återinvesterats. Använder du min kalkylator så ser du att det blir 19,42% i snitt årligen. Räknar vi från årsskiftet innan fallet så var den siffran i stället 24%. En brutalt bra investering!
Därför säljer Kinnevik Tele2
Det enkla svaret är att Kinnevik ser stora möjligheter i sin onoterade portfölj som tagit bra mycket mer stryk än Tele2. Just Tele2 är betydligt mer defensivt och har dessutom delat ut 13 kr i extrautdelning till sina ägare nyligen
”Ja, tajmingen är bra”, konstaterar Georgi Ganev, vd för Kinnevik, efter att ha avyttrat en fjärdedel av sitt innehav i operatören för drygt 6 miljarder kronor.
”Vi är övertygade om att det i en större osäkerhet uppstår spännande möjligheter. Och med den här transaktionen har vi verkligen styrkan att ta vara på dessa möjligheter”, säger han.
”Men det är klart att det kommer finnas behov under det här året. Vår investeringsstrategi är att investera cirka fem miljarder kronor per år, så transaktionen i Tele2 säkerställer vår nettokassa långt in i 2024.”
Aktien i Tele2 är givetvis ner idag och jag valde att köpa upp lite av det som Kinnevik nu sålt då jag äger Tele2 enskilt i min portfölj.
Jag kan väl heller inte klandra Tele2 för det beslut man gjort. Själv gjorde jag en rätt liknande handling för en tid sedan då jag sålde delar av AstraZeneca, Prudential Financial samt SkiStar då dessa gått betydligt bättre än övriga innehav. För slantarna handlade jag mycket investmentbolag.
”På kort sikt har ju de här värderingarna också påverkat vår portfölj och vårt värde och därmed vår aktie. Man måste vara ödmjuk i tider av mer osäkerhet, så att vi är medvetna om det. Men om man tror att man är en nettoinvesterare de kommande åren, i tillväxtaktier, så tror jag att det går att skapa stora värden.”
Enligt ibindex handlas Kinnevik idag till en beräknad rabatt på 21%. Deras 5 åriga snitt är ca 8%.
EQT är mitt näst största bolag i portföljen där aktien igår fick en rejäl smocka och var ner 12%. Då jag från eftermiddagen fram till nu fått 2 mail med frågor kring vad som faktiskt händer så tycker jag att det är lämpligt med en kommentar.
Igår var det då dags för riskkapitalbolaget EQT att öppna sin bok och presentera det man åstadkommit under första kvartalet 2022.
Christian Sinding (VD) beskriver kvartalet som ett stressigt kvartal med tanke på det som händer i Ukraina. EQT är aktiv ägare i deras många underliggande bolag och kan bara uppmana dessa att upphöra med sin verksamhet i Ryssland. Samtidigt beskriver man att verksamheten i Ryssland inte alls är omfattande bland de underliggande bolagen.
VD EQT Christian Sinding
Tyvärr kastar Rysslands invasion av Ukraina och de mänskliga tragedier
som utspelar sig en mörk skugga över kvartalet. Även fast våra portföljbolag hade mycket begränsad verksamhet i regionen stödjer EQT
de portföljbolag och människor som drabbas och vi har uppmanat alla
portföljbolag att avveckla eventuella verksamheter i Ryssland.
Under de senaste 30 åren har EQT gjort en framgångssaga som saknar motstycke i svensk näringslivshistoria. Idag hanterar man inte mindre än 77 miljarder EUR under sina vingar och syftet är självklart att få dessa att växa ännu bättre i framtiden.
Visst, storleken går inte att jämföra med BlackRock som jag analyserade tidigare. Samtidigt är just EQT:s resa extra unik, en resa som startade med en tanke på en restaurang för 30 år sedan fram till den storlek man sitter på idag. Tyvärr har vi vanliga investerare inte direkt kunnat ta del av själva aktien i EQT förrän hösten 2019 då man gjorde sin IPO.
Alla mina historiska köp i EQT sedan deras IPO 2019.
Det händer däremot väldigt mycket i EQT just nu som på kort sikt givetvis kan skapa volatilitet. Exempelvis har man nyligen gått samman med Baring Private Equity Asia (BPEA) samt att man nyligen introducerat sin hitintills största fond, EQT X , där storleken blev drygt 20 miljarder EUR. Då man har ett större kapital som rör sig har man anställt mycket personal som dessutom tynger kostnaderna.
EQT har då fallit med drygt 40% i år. Samtidigt är det inte märkligt då EQT inte är Industrivärden utan ett bolag med mängder av start-ups under sig där osäkerheten är större när ekonomin stramas åt. Det ska helt enkelt kännas mer i den här typen av investering när det blir skakigt. Å andra sidan är det också den här typen av investeringar som över tid kan visa störst potential.
Vad som är viktigt att komma ihåg är att en rapport inte är ett facit på hur en aktie går under dagen. Ett bolag kan rapportera starkt, men vi kan ändå se aktien falla. Beträffande gårdagen i EQT kunde vi tydligt se hur marknaden blev mer och mer osäker när aktien föll och många vill rädda sina surt förvärvade pengar i ett sådant läge. Se det som en kedjeeffekt.
Så rörde sig EQT igår
Tar du andra liknande bolag som exempelvis Black Rock och TROW så har aktierna även där fallit mer än mycket annat, även om deras investeringsstrategi är något mer defensiv.
Har du 5 år på börsen så kommer EQT vara en magisk investering här och nu skulle jag säga. Men på ett års sikt kan mycket hända. På 5 år kommer däremot EQT skapat en fantastisk avkastning till sina fonsandelsägare och då lär också aktien haft en fin resa. Det är i alla fall min filosofi.
Tänk även på att EQT:s aktie gjort 46% årligen (!!!) de senaste 3 åren exklusive återinvesterad utdelning (!!!!), trots årets nedgång. Vi måste alltid kika på varit vi kommer ifrån och vad som bygger stor fallhöjd har givetvis risk att falla extra hår i tider av oro.
Ja egentligen är det mycket jag själv vill lägga fokus på och köpa nu. SBB B,Texas Instruments, Investor, Kinnevik och Corem D är bara några av många exempel. Däremot finns det 2 aktier som jag tycker ser lite extra attraktiva och mumsiga ut just nu och det är Volvo samt JM.
Jag har faktiskt aldrig ägt Volvo. Eller det är på sätt och vis en lögn. Faktum är att 25% av Industrivärdens substans utgörs av Volvo. Så indirekt är jag ägare i Volvo.
Här på fredagen presenterade Volvo sitt resultat för det första kvartalet och det blev mer eller mindre vinstkross där bolaget slog analytikernas förväntan med råge. Allt sedan Martin Lundstedt tillträdde som VD 2015 har det varit ganska vanligt att Volvo slår förväntningarna. Saker och ting har utvecklats väl.
Trots en mycket stark rapport backade aktien. Det finns många som spekulerar om varför och en anledning kan vara marknadens oro kring att efterfrågan på lastvilar i USA och Europa snart kan komma att minska. Detta p.g.a. de stigande dieselpriserna och de högre räntorna. Reaktioner på rapportdagar kan oftast bli ett stort frågetecken, minst sagt.
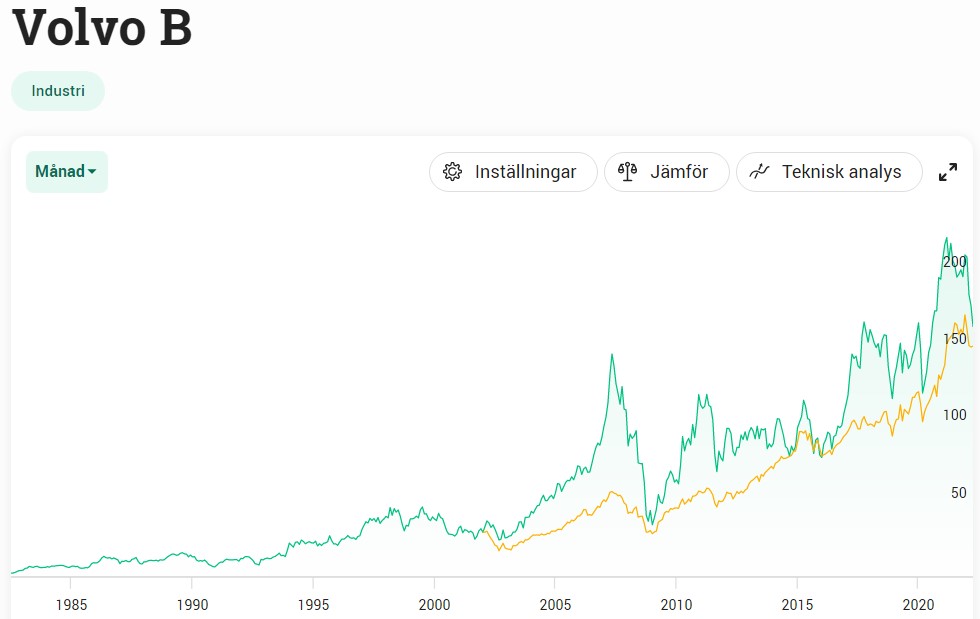
Aktien i Volvo har inte varit dålig att hålla över tid och snittavkastningen årligen har legat mellan 11-14% under de flesta tidsperioderna från 80-talet. Det är helt okej. Sedan är är Volvo ett fint utdelningsbolag. Den första utdelningen år 1987 låg på 0,27 kr/aktie. Idag ger samma aktie 6,5 kr i ordinarie utdelning samt 6,5 kr i extrautdelning. Tåget för utdelningen i år har dock redan passerat men Volvo lär komma med fina utdelningsbeslut även framöver.
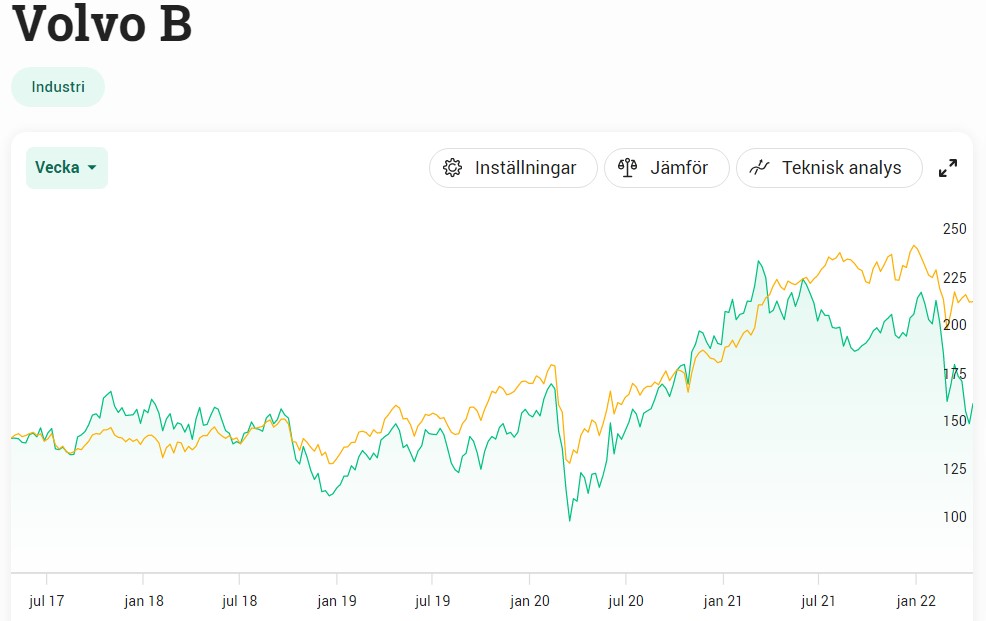
I år har Volvo gått sämre än index:
Kollar vi historiskt så har det ändå varit värt att köpa Volvo när den dippat. Den har alltid hittat tillbaka. Hög kvalité, helt klart. Långsiktigt är det nog även nu ett fint köpläge.
JM
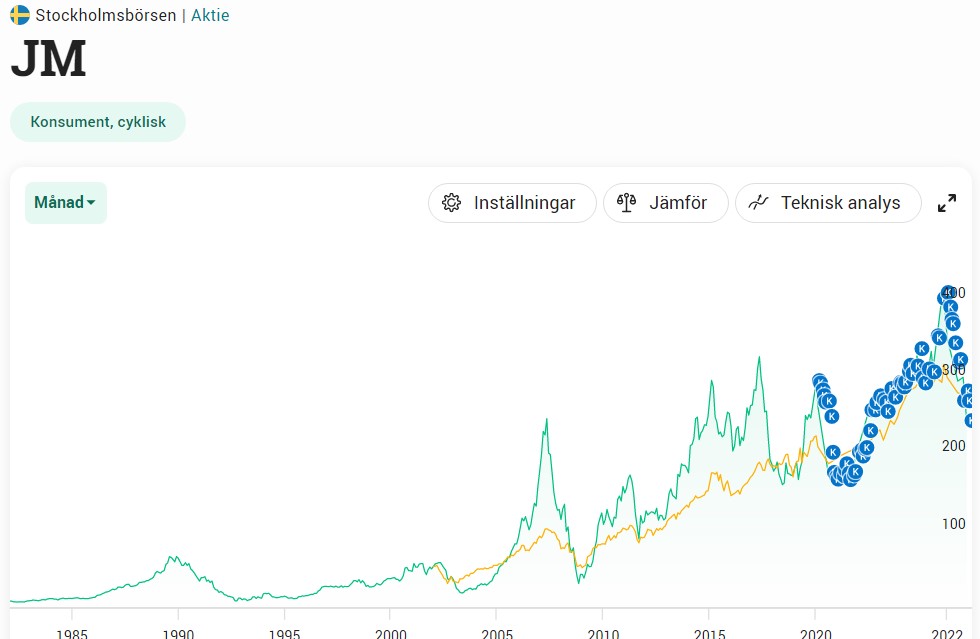
JM är helt klart en aktie jag köper rätt flitigt av just nu och som ingått i min portfölj länge. Marknaden har varit tidig med att prisa in en högre ränta och därav har bostadsutvecklaren JM fallit friskt.
Just JM är tyvärr en rätt volatil aktie med ett börsvärde på ca 17 000 MSEK. Jämförelsevis har Castellum drygt 69 000 MSEK i börsvärde. Även här har det lönat sig att köpa när dippar uppstått.
Vad som dock inte är volatilt är JM:s utdelning som är otroligt imponerande. Jag gillar verkligen bolag som stävar efter att uppnå en stabil och växande utdelning samt även kommunicerar vikten av den till oss investerare.
Vad kan vara oroande är JMs stora exponering mot Stockholm. Ca 50% av intäkterna kommer från det affärsområdet. Om det är positivt eller negativt vet jag inte, men jag hade gärna sett en bättre spridning mellan andra större städer. Kanske att man även kopplar grepp om norra Sverige där bomarknaden verkar växa så det knakar nu.
Den viktigaste faktorn för att driva upp totalavkastningen för oss investerare är att JM ökar produktionsstartade bostäder. Som mål har man 4% årligen, ett mål som man höjde rätt nyligt.
Vad jag gillar är att man nu verkar ställa in sig på att bygga mer hyresrätter. Jag tror efterfrågan på dessa kommer vara ännu mer attraktivt framöver.
I dagsläget lägger jag in mycket köp i både JM och Castellum, men med vetskapen att det kan bli värre när räntan skjuter uppåt.
Som ny investerare hade det varit guld värt att veta om våra investmentbolag. Det tog ett tag innan jag insåg de fantastiska fördelarna med att äga dessa men allt sedan dess har de utgjort basen i min portfölj. Nu ger författaren Marcus Fridell sin syn på investmentbolagen just nu.
Jag har gjort åtminstone en utlottning av boken Bygg en förmögenhet : investera i investmentbolag, av Marcus Fridell. Det här är en sjukt bra bok som alla långsiktiga investerare borde läsa och är helt klart värt pengarna. Eller så kan man vänta på min nästa utlottning som borde komma denna månad.
I en artikel jag nyligen läste gav han sina tanker kring vilka investmentbolag som är värda att köpa idag, samt de man ska passa sig för:
I listorna ovan har jag även inkluderat bolagens rabatt eller premie utifrån det rapporterade substansvärdet. Datan kommer från ibindex. Plus (+) indikerar rabatt, d.v.s. att du får de underliggande bolagen billigare om du köper investmentbolaget i stället. Minus (-) är då premie.
Självklart är det mest intressanta att lyssna på anledningen. Kort och gott är de bolagens premie som är orsaken till att Bure, Creades och Latour hamnar på sälj-listan:
”Oavsett hur bra historik ett bolag har så tycker jag inte att det får kosta hur mycket som helst. Att kunna köpa kvalité till rabatt är det fina med investmentbolag och är det premie får man bara kvalité men inte rabatten”, säger Marcus.
Föga förvånat finns Investor med i Köp-listan. Är det en aktie som bör kallas för nutidens folkaktie så är det väl just Investor. Till frågan varför denna är så populär svarar han:
”Det är det största och det äldsta investmentbolaget. Förvaltningskostnaden är så låg som 0,07 procent, vilket är försumbart. Det är till och med billigare än en indexfond i de flesta fall. Och så får man ett stort team av investerare. Deras portfölj är uppbyggd på ett sätt som man själv skulle vilja bygga en väldiversifierad portfölj.”
En annan som inte tycker Latour känns lockande är allas vår Per H Börjesson, även kallad Sveriges Warren Buffett.
Per H Börjesson
Han skriver såhär:
”Latour har en fantastisk portfölj med bolag men man kan vara tveksam till premien. Hade aktien handlats till samma substansrabatt som de tidigare nämnda bolagen (Spiltan, Investor, Lundbergs) skulle jag köpa Latour över de andra. Latour har haft en fantastisk utveckling med långsiktiga ägare och har också samma Warren Buffett-tänk där man nästan aldrig säljer.”
Ska jag nu sälja Latour?
Absolut inte!
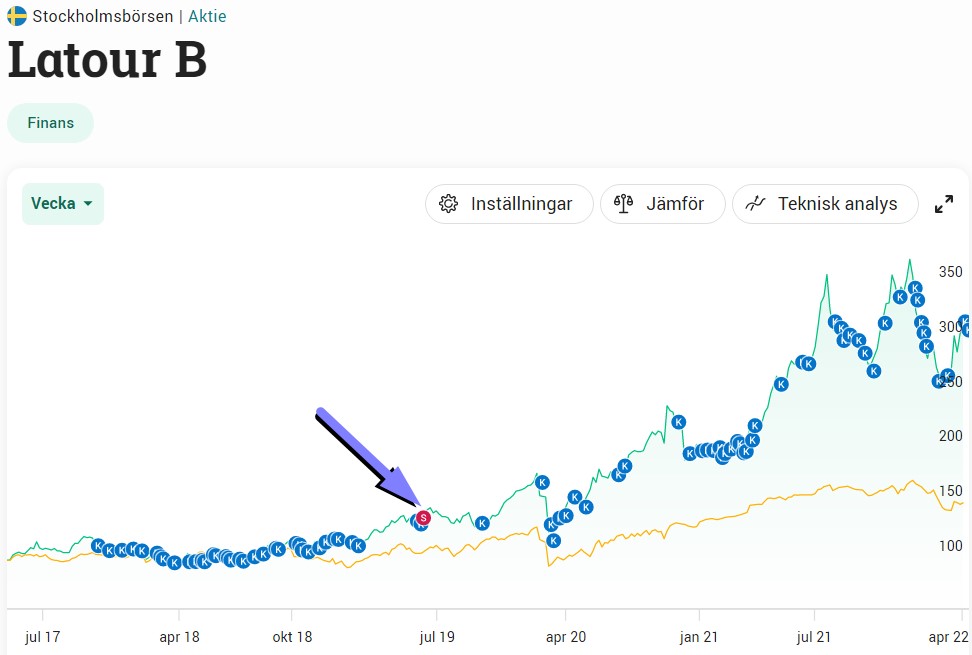
Det misstaget har jag gjort en gång tidigare. Och ja, du ser ju hur det gick den gången. Jag fick tillslut köpa tillbaka men det tog emot.
Men på samma gång ligger det givetvis något i det Marcus och Per säger. När du köper Latour idag så betalar du betala 1,5 kronor för att få 1 krona. Skulle jag däremot få välja att köpa Latour eller Industrivärden idag så hade jag valt Latour. Du som är trogen läsare vet säkert att jag börjat fundera på om en investering i Industrivärden faktiskt är rätt väg att gå.
I artikeln nämnde man också att VNV Global var bland de mest köpta aktierna i slutet av förra året. Det glädjer mig. VNV med sina 40 000 aktieägare (enligt Holdings) tror jag har en enormt spännande resa framför sig. Då de verkar i en onoterad miljö så kommer det däremot kännas när det blir osäkerhet på börsen.
Har du däremot +5 år kvar så är nog VNV ett mycket bra val.
Dessa investmentbolag har jag i portföljen just nu:
Läkemedel samt hälsa/sjukvård är en av mina favoritsektorer att investera i. Precis idag uppdaterade jag en analys om det, enligt mig, bästa läkemedelsbolaget att äga i en utdelningsportfölj.
Bolaget jag pratar om är då AbbVie (ABBV) som år 2013 knoppades av från huvudbolaget Abbott Labratories (ABT). ABT blev för övrigt Dividend King nu i februari 2022.
Om jag fick kniven mot strupen och tvingades välja att enbart behålla ett av mina läkemedelsbolag, ja då skulle både AstraZeneca och Johnson & Johnson tyvärr få ryka. Som tur är har jag ännu inte fått knivbladet mot strupen och kan hålla alla tre i portföljen 😀
När jag började köpa ABBV så var oron enormt stor och vi kunde se en direktavkastning på nästan 6%. Oron bottnade i det patent som löper ut för deras största läkemedel, Humira, nu 2023.
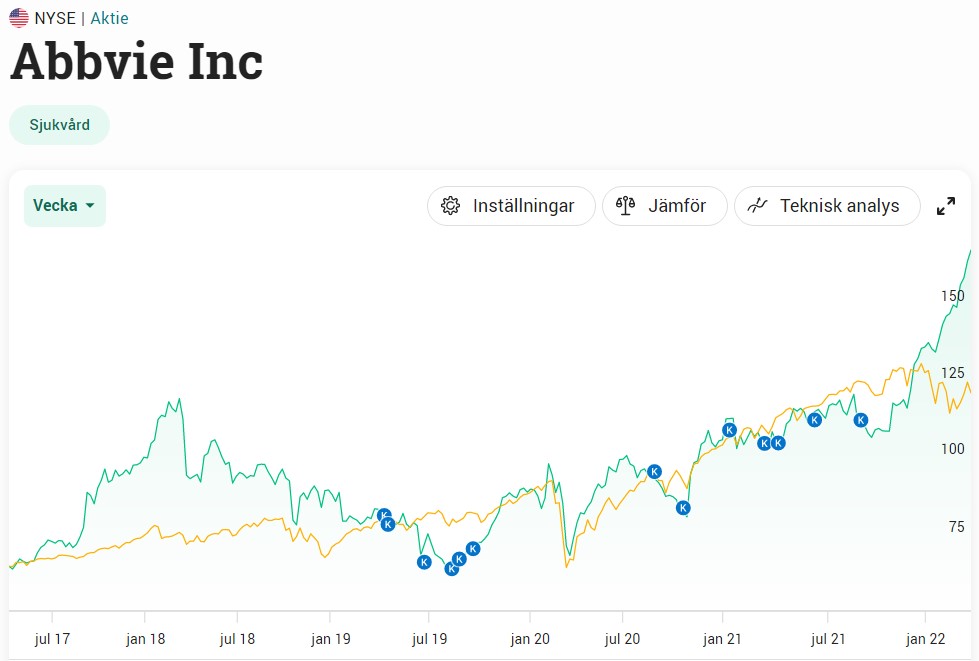
Direktavkastningen har sjunkit från över 5% till 3,37%, Marknaden har helt klart börjat släppa mycket oro men jag anser att det fortfarande är värt att äga denna utdelare.
Jag uppdaterade precis min analys om ABBV och den hittar du här: