Det här är en kortare redogörelse kring hur det gick för mig i den IPO som jag berättade om igår.
Gårdagens inlägg handlade om att jag tecknat upp mig för aktier i Cint som idag har sin första handelsdag.
På morgonen fick jag meddelande från Avanza att jag faktiskt fått tilldelning. Det trodde jag inte. Däremot fick jag enbart 1/3 av de aktier jag tecknat mig för. 50 st blev det.
Teckningskursen sattes till det högsta värdet i intervallet, 72 kr.
När börsen öppnade gick kursen upp till 88,50 kr där jag också sålde. Här tillkom också 10 kr i sälj-courtage.
Med andra ord blev det inte så många kronor. Å andra sidan var det intressant att vara med. Jag hade ju inte förväntat mig att få några aktier alls… Jag såg det mest som en rolig grej fast med större chans till vinst än via Bingolotto.
Som jag skrev igår låter Cint’s verksamhet väldigt intressant och passar väl i tiden då alla är som gamar efter snabbväxande teknikbolag.
Sedan är det här inget jag kommer göra löpande och kom ihåg att det absolut inte är säkert att kursen sticker iväg över teckningskurs vid en IPO. Om du är intresserad av IPO:er bör du i stället följa min bloggkollega Aktiepappa då han ofta skriver om dessa.
Var det någon här som tecknade? Skulle vara roligt att veta hur mycket ni fick i sådana fall 🙂
Idag (2021-02-18) kl 15:00 är sista tidpunkten som du kan anmäla ditt intresse för det snabbväxande IT bolaget Cint. Jag valde att teckna mig för 150 aktier med syfte att sälja efter noteringen.
Här vill jag vara tydlig mot nya läsare.Det är väldigt sällan jag väljer att gå in i en IPO. En regel jag själv satt upp är att jag max får göra en sådan chansning per år. Förra året blev det ingen, dock gick jag in i EQT senast men det var ju med långsiktig avsikt.
Vad är IPO?
På engelska kallas en börsnotering för ”Initial Public Offering” och brukar förkortas IPO. En börsnotering innebär att ett bolag väljer att notera aktier på börsen. I samband med detta brukar allmänheten ofta erbjudas att teckna/köpa aktier i bolaget till en bestämd teckningskurs. Det här är vad vi kallar för IPO.
Det här är då ett sätt för bolaget att ta in extra kapital för att kunna investera och bli större, en av anledningarna till att man går till börsen.
Intresset för Cint är megastort och redan under första teckningsdagen den 10 februari var den fulltecknad 5 gånger på högsta teckningskurs 72 kr.
Teckningskurs: 62-72 kr
Sista teckningsdag: 18 feb, kl 15:00
Första handelsdag: 19 feb
Börsvärde efter notering: 8,5-9,9 miljarder kronor
Investerare inför noteringen: Swedbank Robur Teknik, Danica, Tin Fonder, Handelsbanken Fonder, C Worldwide. Dessa tecknar aktier för totalt 2,2 miljarder som då motsvarar en ägarandel på max 24 procent
Cint är inget supernytt bolag utan startades av serieentreprenören Bo Mattsson 1998. En del av bolaget är den programvara som underlättar marknadsundersökningar på nätet. Investerare älskar snabbväxande bolag och Cint har ökat omsättningen från 530 miljoner kr 2018 till 987 miljoner kr 2020.
Marknadsföring kanske låter trist men jag tror att bolagen kommer behöva lyssna på sina kunder mer och mer i framtiden för att ha en chans att bli tillräckligt konkurrenskraftiga.
Cint grundades i Stockholm 1998 och är en ledande global mjukvaruaktör inom digital insamling av insikter. Cints mjukvara automatiserar insamlingsprocessen så företag kan få tillgång till insikter av hög kvalitet, snabbare och mer kostnadseffektivt i stor skala
Tippar vi på att bolaget håller sitt mål att växa 20% per år så skulle bolaget värderas till 60-70 gånger vinsten 2022. Det är mer än många andra IT bolag och här lär det nog inte bli frågan om någon utdelning heller 😛 Långsiktigt köper jag enbart bolag med utdelning.
VIKTIGT
Gå nu inte in och teckna Cint bara för jag gjort det. Jag ser detta som något roligt och tror inte att jag får någon tilldelning. Dock ser jag större potential i denna investering än att köpa trisslotter för 10.000 kr.
Är du intresserad måste du sätta dig in i fler artiklar samt läsa kring bolaget historik och bilda dig en uppfattning. Börja här
Med denna investering har jag uppnått min kvot att max investera i en IPO årligen. Skulle aktien mot förmodan vandra mot 0 kr efter teckning (hmmm) så skulle jag förlora 10.000 kr – med andra ord ca 1/6 av utdelningsmålet i år. Det kommer jag ha råd med.
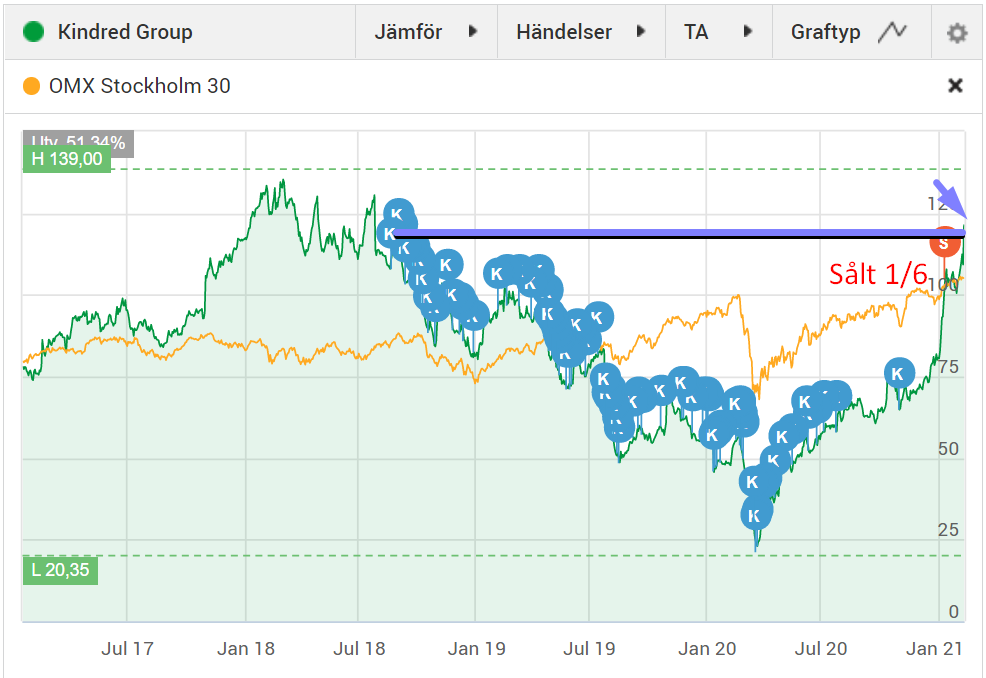
När en aktie gått upp väldigt mycket så finns det stor potential att den stiger bra mycket mer. Samma sak gäller omvänt och Kindred är ett lysande exempel på detta.
Egentligen tycker jag att det läggs för stor vikt på det här med nackdelen kring procentuell utveckling för en aktie. Visst, faller en aktie 50% från 100 kr så kommer kursen vara 50 kr. Stiger den sedan 50% så är kursen enbart 75 kr.
Självklart är det tråkigt, men anledningen till att en aktie faller är till många och mycket för att man inte kan leverera samma vinst och tro om vinsttillväxt. Det finns jättegoda möjligheter för ett bolag att hitta tillbaka till den vinsten och då borde aktiepriset söka sig tillbaka om man tycker att ett bolag ska ligga på samma P/E som innan.
Kindred var en sån där aktie som jag gick in i alldeles för tidigt. Visst, jag hade ingen aning om Corona samt de i mitt tycke motgångar bolaget haft. Hursomhelst släppte bolaget sin rapport för kvartal 4 idag och med det steg aktien ytterligare 11%. Nu är kursen över det pris där jag i början handlade. Vi kan dra en horisontell linje.
Du som läser detta tänker säkert
”Men herre gud så många köp! Vilket slöseri på courtage!”
Ja, fast det är inte riktigt hela sanningen. Det diskuterade jag om i det här inlägget:
I dagens rapport fick vi även läsa att Kindred i de första 38 dagarna av 2021 ökade spelöverskottet med 41% jämfört med motsvarande period 2020. Det är väldigt starkt och nog den största anledningen till dagens kursrusning.
Resultatet (vinsten) för 2020 ökade med hela 185% jämfört med 2019. Det finns helt enkelt mycket som ligger Kindred rätt i tiden:
Man kommunicerar idag en ny utdelningspolicy där man ska leverera utdelning 2 gånger per år i stället för en gång. Detta älskar jag!
Totalt ska man dela ut och återköpa aktier för omkring 75% av det fria kassaflödet. Som jag nämnt tidigare kan effekten av att bolaget köper tillbaka aktier likna en utdelning.
Kindreds fria kassaflöde uppgick till 267,5 miljoner pund om vi kikar på 2020. Dessutom har man 300,5 miljoner pund i kassan. Det kan bli rejäla återköp här om det vill sig gott.
Sedan har vi Kindreds lånebild då… Lånen är idag uppe i 118,3 miljoner pund. EBITDA uppgick till 274,2 miljoner pund enbart för 2020 så då inser du kanske att det här inte är så stora belopp om vi jämför dem. Här finns det alltså lägen för förvärv.
Utöver det har vi då en rätt stor potential för utköp, men det är inget jag egentligen hoppas på.
Idag fick vi reda på att utdelningen blir 0,33 pund, vilket ger en direktavkastning på 3,1%. Det låter kanske inte mycket, men tänk då på kommunikationen kring aktieåterköp som gavs idag.
Portföljen är nu uppdaterad med de senaste siffrorna och ovanstående bild visar vilka 10 bolag som är störst just nu mätt utifrån marknadsvärde. Förra månaden innebar helt klart en del förändringar för portföljen.
Förhoppningen är att det ska bli en sättning snart så Corona hinner försvinna innan jag når miljon nr 2. Då kan jag fira den trevligt sällskap också 😀
Om jag återkommer till mina 10 största bolag så är jag relativt nöjd. EQT har aldrig tidigare varit med på listan men tack vare den fantastiska vecka som varit för EQT så är detta innehav nu på plats 5.
Jag sålde en hyfsad del Kindred tidigare men då aktien fortsatt uppåt så har den inte tappat mycket. Här kan det bli ytterligare ett sälj för att fördela om lite. Spännande blir den 10:e februari då bolaget kommer med sin rapport. Då får vi även reda på eventuell utdelning. Kindred levererade en riktigt bra Q3 och själv tror jag på positiva nyheter utdelningsmässigt.
Som jag nämnt tidigare så ser jag mycket hellre bolag som Cibus, TransAltra Renewables eller DLR som bättre val så högt i portföljen. Och nej, det är inte för att slippa er som skriver att jag är en eländig människa som investerar i beting-bolag.
För mina topp 10 har utdelningsåret 2021 börjat bra. Investor har ”höjt” utdelningen. Även Castellum, EQT och Intrum har höjt med en hyfsat fin slant. På torsdag får vi reda på vad Axfood gör med sin utdelning och på fredag är det skogsbolaget Holmens tur.
Gällande Johnson & Johnson så brukar vi få utdelningsbesked kring april och Realty Income höjde så sent som i december.
All-in-all så är jag hyfsat nöjd med mina topp 10 där fokus är utdelningstillväxt och totalavkastning framför hög direktavkastning.
Nej, troligtvis inte, men det finns en reflektion att dra här i alla fall. Som du kanske vet köpte jag in mig i IBM för en tid sedan, en aktie där oron just nu är väldigt stor.
Bolaget kom nyligen med sin rapport som summerade kvartal 4 och det var väl ingen vidare läsning. Det läskigaste var nog att läsa kring deras moln-verksamhet som inte växer likt många tidigare trott. Aktien var ner 10% på detta och jag köpte faktiskt lite mer så sent som idag.
Via IBM får du en blandad kompott och det är svårt att redogöra för allt. T.ex. går 90% av alla kreditkortstransaktioner genom någon form av IBM system.
Det som är intressant är då hybrid clouding och här finns det god potential. Lyssnade du på 25-minuter kring tech-bubblan så finns det även chans inom kvantdatorer, men detta är nog ett betydligt senare kapitel.
En sak som är intressant är att även Microsoft levt i en tid på gammal teknologi. Aktien var en tråkig historia fram till det stora genombrottet. Resten vet ni redan…
Bild från seekingalpha.com
Jag menar absolut inte att IBM kommer bli nästa Microsoft rent kursmässigt. Det finns det ingen profetia i världen som kan förutse. Samtidigt kan du omöjligt säga att det Inte kommer bli så.
Starbucks var också jäkligt tråkigt länge. Inget solklart hopp om rejäl framtida vinstökning och fik i shoppingcenter som var på väg att dö ut. Sedan hände det grejor…
Jag sitter gärna på IBM med en förhållandevis säker utdelning (enligt mig) där utdelningen höjts över 20 år i rad samt direktavkastningen är 5,5%.
Nix, jag har inte sålt allt i Kindred men ändå en större transaktion än vad jag normalt brukar göra. Samtidigt såg jag till att köpa på mig lite annat roligt också.
Många bolag lär dela ut feta summor nu
Det vädras mycket utdelningar där ute just nu. Handelsbanken räknar med att Skanska föreslår en utdelning på 10 kronor med en extrautdelning på 2 kronor. Som du kanske vet var Skanska ett av mina största bolag innan jag bytte ut det till JM.
”Tittar man på balansräkningen som Skanska kommer ha så är det i min värld ett överkapitaliserat bolag”, säger Handelsbankens analytiker Johan Edberg.
Ett bolag som jag också tror kan ge en riktigt fin utdelning är Kindred. Om nu inte det blir ett bud från någon jätte i USA som köper upp allt nu när Kindred verkligen satt ner foten i Amerikatt.
Lyssna nu. Eller ja, läs nu menar jag 🙂 Kindred gjorde nyligen en omvänd vinstvarning där vi såg att spelöverskottet summerades till ca 365 miljoner pund. Det här motsvarar en tillväxt på 55%(!!) mot samma kvartal året innan.
Ja, jag sålde
Men tror bara jag sålde 1/6 om ens det. Kindred låg vid det laget enbart några tusenlappar från Investor som idag är mitt största bolag. Att ha ett spelbolag som största bolag i portföljen känns inte riktigt som jag.
Kursen kan lika väl dubblas härifrån. På sätt och vis känns Kindred ännu mer intressant idag än när vi såg toppen vid ca 130 kr/aktie.
Kindred är också ett lysande exempel på att kvalité också återkommer, samt att man ska köpa när en bransch befinner sig långt ner i träsket.
För pengarna köpte jag i stället mer DLR. Här resonerar jag om varför. Jag köpte även ett rejält omfång AstraZeneca och 3M
Det har varit en härlig första dag på börsen. Stora uppgångar samt budspekulation på många svenska spelbolag där Kindred är det bolag som ingår i min portfölj. Jag har också gjort årets första, lite större, köp.
Hur det blir med spelbolagen har jag ingen aning om, och inte bryr jag mig särskilt mycket heller. Självklart vill jag ha kvar Kindred, men blir det inte så kommer jag inte gå i graven.
Mitt första köp i år blev i alla fall Digital Realty Trust (DLR). Bolaget har höjt sin utdelning 15 år i sträck och som idag handlas till 3,21% i direktavkastningen.
DLR är en speciell REIT (fastighetsbolag) då de äger, utvecklar och driver datacenter i 4 olika delar av världen. Bolaget har även datacenter i Europa men man är såklart störst i USA.
Jag äger bolaget då det är ett strålande utdelningsbolag med en mega-trend som grundplåt. Efterfrågan på bolag som sköter och driver molntjänster samt annan IT växer så det knakar och snart ska alla finnas uppe bland molnen.
DLR har ett brett spektra av kunder med många stora namns. Vad sägs om Facebook eller IBM? Troligtvis har du hört talas om någon av dessa tidigare 😉
Men det finns risker givetvis. Även om kunder sällan byter ut vilket vem som hanterar all IT så finns det konkurrenter. Konkurrenter som har längre historik och i den här branschen betyder det mycket. Med det sagt så lär DLR bara bli mer och mer pålitligt och attraktivt för varje år som går.
REIT’s brukar värderas med FFO (Funds from operations) alternativt AFFO. Det här är ett nyckeltal som frekvent används för REITs och beskriver det operativa kassaflödet. Egentligen är det vinsten med amortering och avskrivning minus alla vinst vid försäljning av fastigheter. Vi är här inte intresserade av att veta hur mycket man gjorde i vinst vid försäljningen. Tänk dig vad en sådan engångssumma kan göra.
Som ni ser i bilden ovan har man ökat FFO med 12% årligen. Inte illa pinkat.
Hej på er! Jag får ibland trevliga läsarfrågor skickat till mig och här är 3 stycken som jag vet att kanske fler läsare funderar på. Det blir helt enkelt 3-korta frågor idag.
Frågor
Hur ofta byter du ut din aktier i portföljen?
Hur ofta lägger du till bolag?
Hur tänker du när du gör insättningar, i vilka aktier väljer du att fylla på?
Hur ofta byter du ut din aktier i portföljen?
Det här händer väldigt sällan. Uppskattningsvis skulle jag säga att 2-3 bolag byts ut varje år.
Att hoppa från tuva till tuva har aldrig varit min grej och att sälja för att du tror att kursen kommer reagera på ett visst sätt i snar framtid behöver inte alltid vara rätt. Du slipper dessutom dyra courtagekostnader om du sitter mer still i båten.
Med det sagt händer det ibland. Anledningen är allt som oftast att jag vill forma min portfölj på ett bättre sätt. Nu senast bytte jag ut SEB mot Handelsbanken t.ex.
Hur ofta lägger du till bolag?
Inte heller lägger jag till bolag särskilt ofta. Någon gång lite nu och då hittar jag ett kalasfint utdelningsbolag som jag är beredd att ta in. Senast var det TransAlta Renewables samt IBM som fick sin plats i portföljen. Tanken är då att äga bolaget 10-15 år.
Hur tänker du när du gör insättningar, i vilka aktier väljer du att fylla på?
Det jag älskar är att fylla på i sektorer som för tillfället har det tufft. Bostäder har på senare tid varit en sådan sektor och även Bank- och finans har varit lockande. Jag köpte även mycket skog då priset för pappersmassa påverkade skogsbolagen negativt. Cykliska bolag som det finns gott om i Sverige kan man hitta lägen i när konjunkturen vänder.
Med det sagt så försöker jag ändå fylla på i bolagen som har lite mindre vikt i portföljen. Du kan alltid inbilla dig om att en aktie är högt/lågt värderad för att senare inse att marknaden vill värderar upp/värdera ner aktien ytterligare.
Utöver det kan jag fylla på extra i ett bolag om jag ser att marknaden är allt för orolig kring något som jag inte tror kommer vara för evigt.
I mina månadsrapporter varje månad kan man se exakt vad jag handlat samt för hur mycket.
Jag förstår att du skulle vilja ha ett specifikt riktmärke som avgör om du ska fylla på i bolag x eller bolag y i din portfölj men något sådant har jag inte. Allt jag vill poängtera är att du heller inte ska vara rätt att öka i bolag som har gått riktigt bra för att enbart fylla på i dina förlorare.