SBB har visat ett fantastiskt förvaltningsresultat de första nio månaderna 2020. Jämfört med de första 9 månaderna förra året (2019) har SBB ökat sitt förvaltningsresultat med 215%. Nu köper SBB över hälften av aktierna i Offentliga Hus i Norden och visar ännu en gång att man tänker aggresivt.
Offentliga hus har inte varit noterat länge på Stockholmsbörsen. Detta är egentligen en avknoppning från Fastator som skedde nu i oktober. SBB köper nu alltså 54,3% av av alla aktier där parterna kommit överens om 15,3 kr/aktie. Som ni ser lyfter alltså aktien till 15,3 kr vilket då överensstämmer med prislappen. Kanske är det inte heller så konstigt då SBB faktiskt köper över hälften av aktierna.
Ilija säger att han förstår den tidigare låga prissättningen på Offentliga hus:
”Offentliga Hus har höga finansiella kostnader och jag förstår marknadens prissättning. I SBB får de här fastigheterna en helt annan finansiering och skapar samtidigt en möjlighet att höja vårt förvaltningsresultat med drygt 300 miljoner. På det sättet är det en ’perfect match’”, säger Ilija Batljan.
ILIJA BATLJAN, VD SBB
Efter dagens affär finns nu ingen större ägare förutom SBB kvar i Offentliga hus. Vad som klassas som större ägare är givetvis en definitionsfråga men ingen ägare med mer än 5% av aktierna i alla fall. Fond- och pensionsbolag dominerar listan.
Iljas tanke är nu att köpa upp hela bolaget:
Jag tycker aktieägarna i Offentliga Hus ska sälja till oss och sen se till att köpa aktier i SBB. Då gör de den bästa affären”, säger Ilija Batljan.
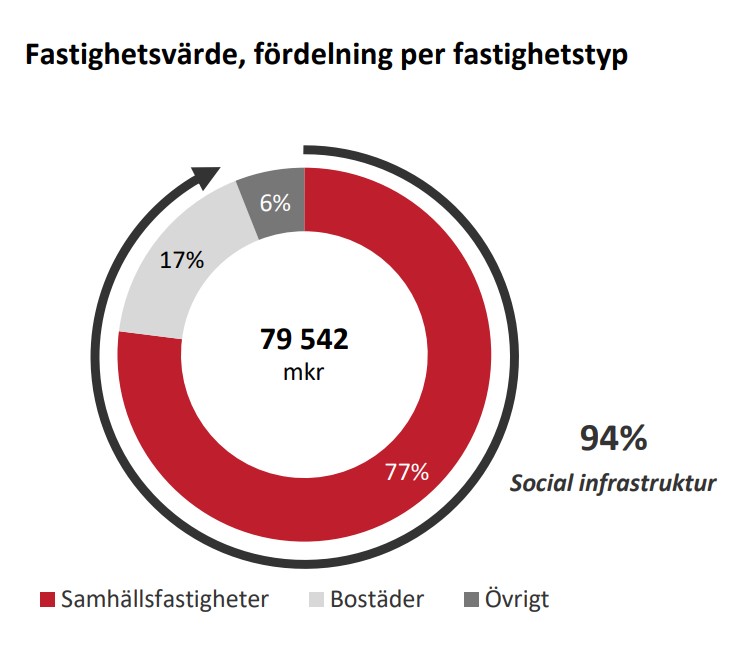
Man har tidigare jämfört offentliga hus med just SBB då fastighetsbeståndet på sätt och vis påminner om varandra. Offentliga Hus har också fastigheter inom vård och omsorg, vilket jag tycker har väldigt goda framtidsutsikter.
Jättekul för er som höll kvar i Offentliga hus trots att kursen sjunkit sedan den initiala noteringen.STORT grattis!
Själv äger jag SBB D aktier som i många och mycket fungerar som en preferensaktie när det kommer till själva utdelningen. Denna sker kvartalsvis och direktavkastningen ligger idag på rätt skapliga 6,5%. Tänk dock på att du inte får någon preferens (förtur) när du äger D aktier.
Tack och lov har jag trogna läsare som informerar mig ifall något är på tok. Nu senast var det portföljen för 2020 som hakat upp sig men det ska nu vara fixat. Här är mina 10 största bolag i portföljen för tillfället.
Nu är i alla fall portföljen online igen och du kan se den i dess helhet här.
Här är en bild som visar mina 10 största innehav mätt i marknadsvärde:
Vad som gör mig nöjd
Egentligen det mesta. Ser vi till helheten består majoriteten av investmentbolag, fastigheter, skog, läkemedel samt dagligvaruhandel. Dessa branscher är mina favoriter att äga över tid.
Jag är också väldigt nöjd med att Svolder dykt upp på en så pass bra placering. Det var nämligen inte länge sedan jag ordade om att jag gärna vill ha upp detta innehav högre i listan. Svolder är ett relativt nytt innehav för mig.
Vad som gör mig mindre nöjd
Såhär i efterhand kanske jag tankade liiite väl mycket i Kindred när kursen tidigare var galet låg. När sedan kursen steg så blev det en dubbel effekt och innehavet rusade. Jag tror Kindred har mycket kvar att ge och risken är att innehavet avancerar många fler positioner innan det här är klart.
Att ha ett spelbolag bland mina topp 5 var kanske inget jag ville från början…
Handelsbanken drog på sig en väldigt hög placering nu då jag sålde SEB för att köpa mer i Handelsbanken. Prislappen var helt enkelt för attraktiv. Här kan effekten bli likadan som i Kindred om nu profetian kring att 2021 blir bankernas år slår in. Jag skulle hellre se Intrum eller Resurs vara det enskilda bolaget inom finans i topp 10.
Då var det alltså dags för en lite större ommöblering i portföljen. Som vanligt är det här något jag inte gör allt för ofta men ibland händer det. Självklart vill jag vara så transparent som möjligt i mina val.
Vad jag då gjort är att jag sålt allt i SEB. 351 aktier med andra ord där det totala värdet var strax över 32.000 kr
Majoriteten av dessa fick landa i Handelsbanken A. Det är självklart inte det lätta att kortsiktigt säga vilken svenska bank som är bäst att köpa. Men jag tror ändå på den långsiktiga potentialen för Handelsbanken.
Vissa menar att hjärtat i banken försvinner nu när kontoren plockas bort i rasande tempo. Jag tror motsatt. De kostnadsåtgärder och mål kring kostnad för 2022 som banken nu siktar mot kommer gynna oss aktieägare.
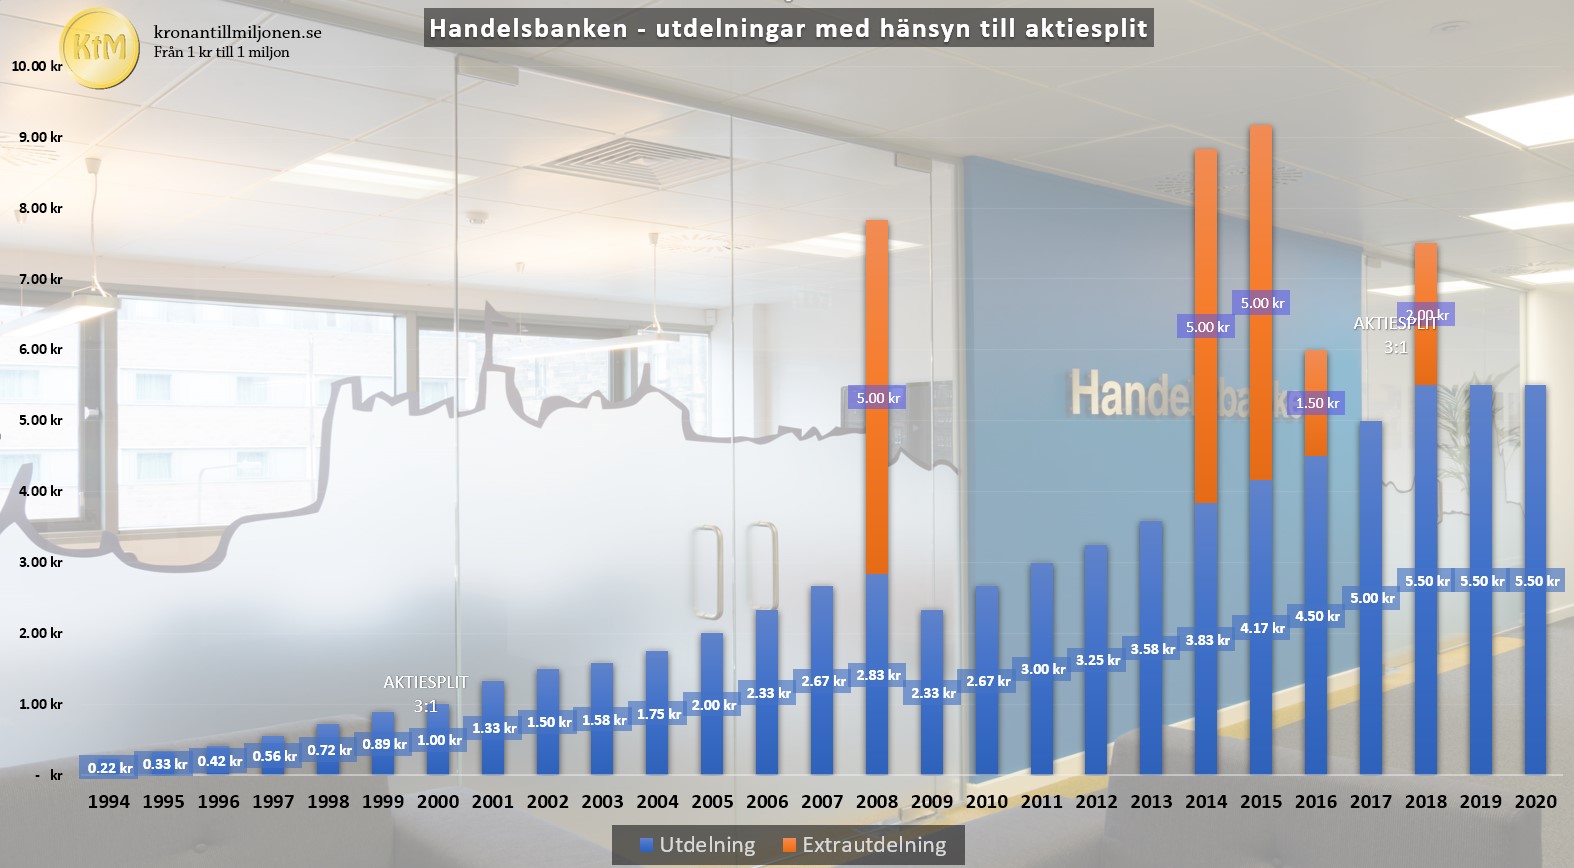
Bortsett från årets utdelning, som vi fortfarande går och väntar på beslut om, så har banken presterat fenomenalt utdelningsmässigt. 16% i årlig genomsnittlig utdelningstillväxt från 1994 säger en hel del. Banken kommer komma tillbaka till sin tidigare utdelning väldigt fort enligt mig och då handlas Handelsbanken till en god direktavkastning idag.
OBS! För 2020 var förslaget 5,5 kr. Dock gör osäkerheten från ECB att banken ännu inte kan dela ut detta till oss ägare.
Handelsbanken Q3. Jämförelse 2020 mot 2019
2020
2019
Räntenetto, Mkr
7 893
8 047
Provisionsnetto, Mkr
2 672
2 724
Kreditförluster(–), Mkr
49
192
Rörelseresultat, Mkr
4 227
4 641
Nettoresultat, Mkr
3 322
3 571
Vinst/aktie, kronor
1,68
1,81
Eget kap/aktie, kronor
82,27
75,56
SEB kommer dock fortfarande ingå i min portfölj då jag får med innehavet via Investors portfölj
Utöver det
Passade jag även på att fylla på lite i följande bolag:
Sampo (också lite bank, men du får även med försäkringsdelen)
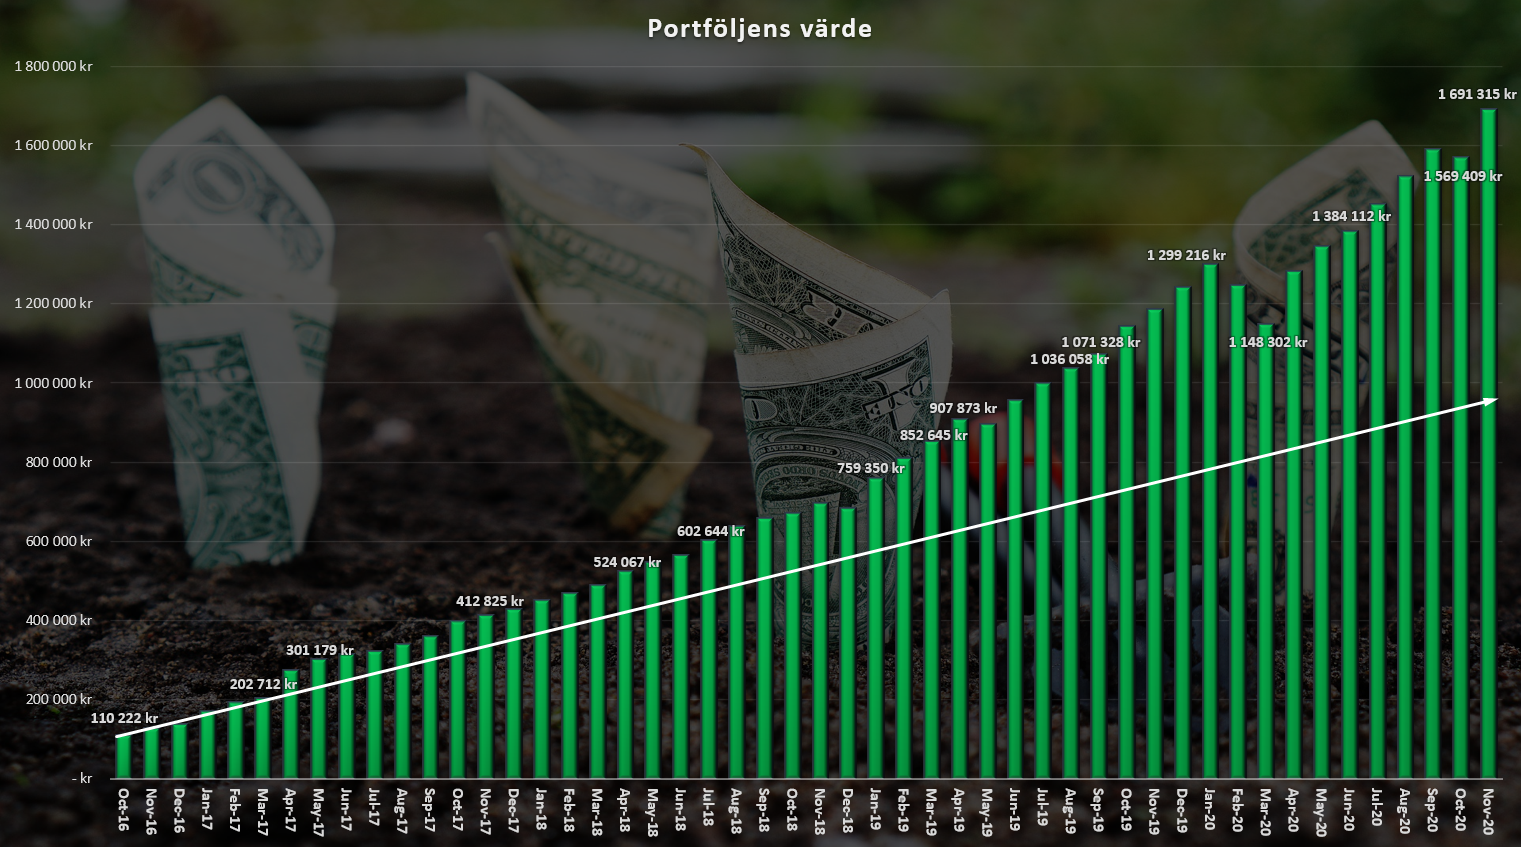
Många är vi som upplevt ett rejält lyft när det kommer till portföljens utveckling. För min egen del har portföljens värde ökat med nästan 5 månadslöner (efter skatt) vilket självklart är glädjande. Det gör att jag är 69% in på miljon nummer 2.
Fast egentligen borde man inte vara glad att börsen går på raketbränsle. Direktavkastningen i många bolag har sjunkit rejält och det enda marknaden nu tänker på är en förhoppning att vaccinet ska komma snabbare och vara mer effektivt än vad vi tidigare väntat.
Blir du egentligen gladare när börsen går upp eller när börsen går ner?
Själv blir jag nog mer glad då börsen går upp då vi ser snygga blåa siffror bredvid innehaven. Långsiktigt borde jag givetvis vara gladare vid eländiga perioder, men lägger jag handen på hjärtat känner jag sällan så.
Kände jag verkligen jättestor glädje när börsen brakade ihop under första vågen? Jag såg till att reflektera över detta och jag kan väl inte säga att glädjen sprudlade. Visst köpte jag mycket, men jag skulle väl inte säga att jag känner ett glädjerus tack vare röda siffror.
Blåa siffror lyser just nu. Portföljen är upp 5 månadslöner på 16 dagar. Egentligen är det självklart att jag känner mer glädje idag än när hela härligheten sjunker med 20%.
Alla säger att man är glad när portföljen går ner. Men är det faktiskt så helt ärligt?
Kanske är det lite intressant att Digital Realty (DLR) sjunker rätt kraftigt när positiva nyheter om vaccin knackar på dörren. Givetvis kan det röra sig om en sektor-rotation, men jag är rätt övertygad om att deras tjänster kommer behövas minst lika mycket även efter Covid-19.
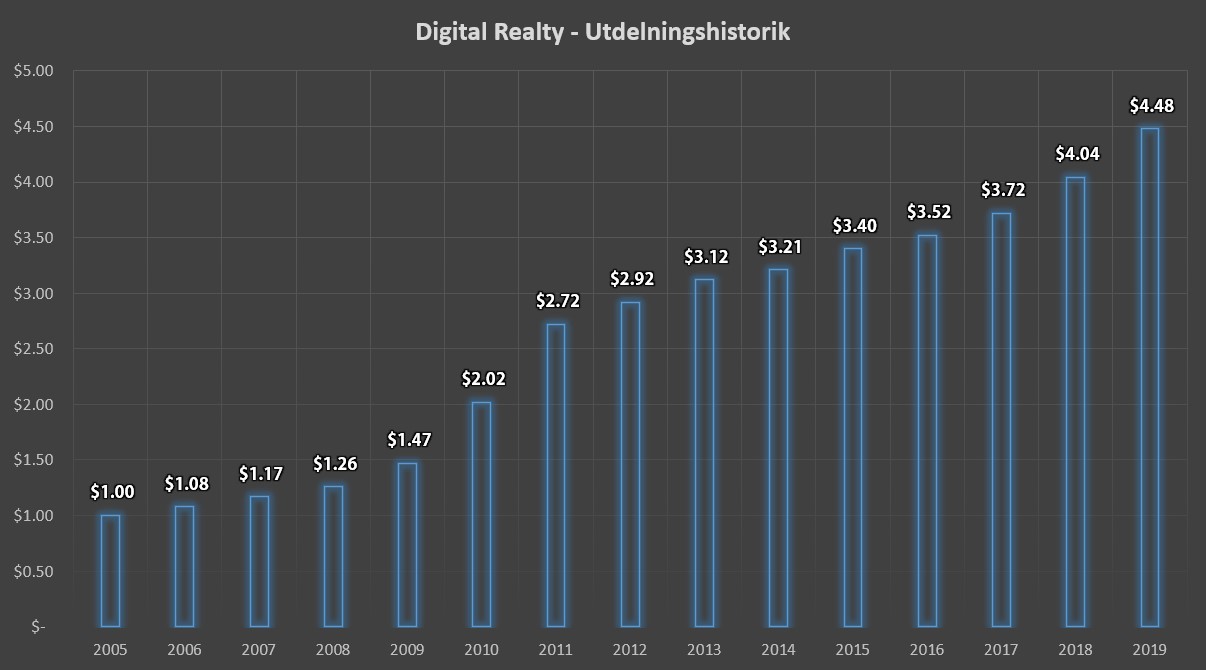
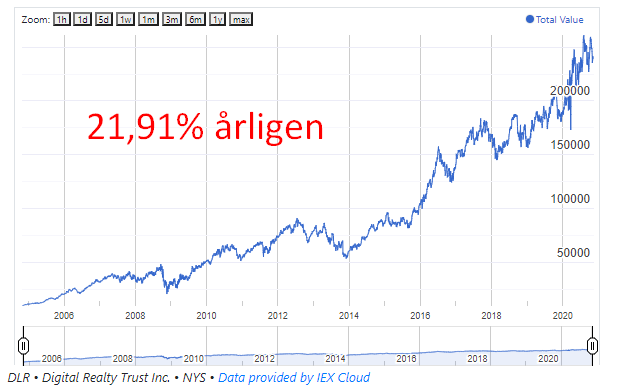
DLR grundades 2004 och har höjt utdelningen sedan 2005. Vi kan alltså säga att bolaget betalat utdelning alla år som man varit på börsen. Vad som är ännu mer fascinerande är att utdelningstillväxten i snitt varit drygt 11% årligen allt sedan dess. Jag vet på rak arm inte av något svenskt bolag som höjt utdelningen 15 år i sträck och där utdelningstillväxten i snitt varit 11%.
Men mäktigast av allt är att kika på DLR’s totalavkastning. Köpte du en DLR aktie 2004 har du fått närmare 20% årligen inklusive utdelning. Det är rätt mäktigt. Hatten av helt klart.
Källa: https://dqydj.com/stock-return-calculator/
Utöver det gör bolaget hela tiden magnifika och spännande förvärv samt bygger nya hallar. Senast förvärvade Interxion (ägs av DLR) Lamda Hellix som handlar väldigt mycket om molnlagring. Med detta förvärv fick man 2 nya datacenter.
Idag köpte jag fler aktier i DLR med förhoppningen att framtiden kommer vara lika ljus som när vi kikar på bolaget i backspegeln.
Söker du mer info om DLR kan jag rekommendera det här inlägget där jag egentligen går igenom allt du bör veta om bolaget.
Söker du info om en av DLR’s största kunder som också är en utdelare i min portfölj rekommenderar jag det här inlägget där jag pratar AT&T.
Jag håller fortfarande kvar vid min strategi att ha lite preferensaktier i portföljen. Tanken är att använda den kvartalsvisa utdelningen för att ständigt köpa nya aktier, inte nödvändigtvis i just preferensaktier. Det här har varit kalas under Corona då ingen av mina preferensaktier ställt in utdelningen.
Oron när Covid-19 kom var stor i Klövern. Dels i och med antalet fastigheter som består av kontor (se nedan) , dels för att många tog för givet att räntan skulle höjas. Som du kanske vet styrs priset på preferensaktier mycket beroende på ränteläget. Höjd ränta innebär att aktiepriset för preferensaktierna kommer sjunka, allt annat lika.
Den klart största risken med Klövern är deras stora exponering mot kontor. Kommer fler säga upp sina kontorsytor nu när företagen faktiskt ser att det går att jobba hemma bättre än man trott?
Så kommer det kanske vara men jag tror att Klövern har så pass attraktiva lägen att deras ytor kommer kunna användas på ett eller annat vis. Ser vi till exempel på Diös så har de byggt om vissa butiksytor för att matcha den nya värld vi lever i. Här måste fastighetsbolagen vara på tårna.
Sedan tror jag att kontor kommer behövas och att mänskligheten går mer och mer mot kontorsarbete generellt. Urbaniseringen ser ut att fortsätta så Klövern har en stabil framtid verkar det som. Men man vet aldrig…
Det som skrämmer mest är troligtvis Nettoinflyttningen. Det här nyckeltalet visar egentligen vad som flyttat in och vad som flyttat ut. Är värdet av de som flyttar in samt de som flyttar ut lika så är detta tal 0. Kikar vi på bilden nedan förstår vi att 2020 är oroligt.
Utifrån VD-orden är det mest hotell, restaurang som haft problem. Det är självklart förståeligt.
”Klöverns hyresgäster har generellt sett påverkats i relativt liten utsträckning av pandemin.
En begränsad del av kundbasen, inte minst inom hotell-, restaurang- och mässverksamhet, har dock av naturliga skäl haft det mer utmanande.”
Rutger Arnhult, VD Klövern
Klövern ger idag en utdelning på 5 kr per aktie och per kvartal. Köper du en aktie får du alltså en 20-lapp i utdelning årligen. Idag ligger kursen på 307 kr och därigenom blir direktavkastningen 6,5%.
Med dagens köp får jag ca 600 kr varje kvartal från enbart Klövern. Det är pengar det också!
Just Klövern preff är också rätt intressant. Här ser vi en inlösenkurs på 500 kr. Nu är det väl så att Klövern preff aldrig kommer nå upp till 500 kr, men det känns ändå bra att det är just denna summa som bolaget kan köpa tillbaka preferensaktien till. Anledningen till att Klövern troligtvis aldrig når den nivån är att direktavkastningen blir alldeles för ointressant vid den nivån.
Det enda bolag utöver Klövern som kör ett liknande upplägg kring inlösen är Corem Preff
Det har hänt rätt saftiga saker i portföljen idag som jag givetvis vill dela med mig av till dig som läsare.
Tips
Idag är det courtagefritt på Avanza. Det betyder att du handlar amerikanska aktier för 0 kr i courtage men tänk på att du ändå betalar den växlingsavgift som alltid förekommer när dina SEK växlas över till USD
Öppettider
14:30 – 21:00
Vad har då hänt?
Först och främst har jag tagit tillbaka TietoEvry i portföljen igen. HiQ köptes ju upp och jag vill ändå äga en av konsulterna. Är inte allt för påläst kring varenda en men Tieto funkar alltid och där tycker jag att läget just nu verkar lockande också.
Den här gången såg jag i alla fall till att lägga innehavet i min KF. Det var jag inte medveten om första gången jag handlade.
Köpte för ca 10.000 kr så gick tillfälligt bort från min 597 kronors gräns.
Sedan har faktiskt IBM fått ta sin plats i portföljen. Jag hade faktiskt tänkt skriva ett litet större inlägg om just IBM och varför jag tycker det är en intressant utdelningsaktie, men har helt enkelt inte hunnit med det.
IBM Utdelningsfakta
Direktavkastning: 5,62%
Utdelningsfrekvens: kvartalsvis
Utdelning/år: $6,52
Antal år med höjd utdelning: 21
5 årig genomsnittlig utdelningstillväxt: 8,63%
Utdelningsandel: 69.95%
Stämmer det som VD:n sa senast när han intervjuades i Mad Money så är det här ett riktigt intressant case kan jag tycka.
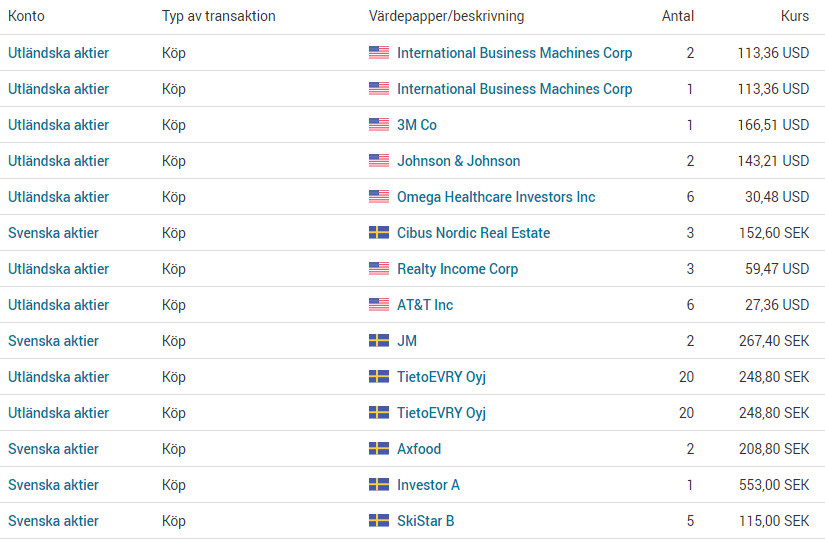
Utöver det har jag tankat hej vilt i främst min KF. Här är alla dagens köp:
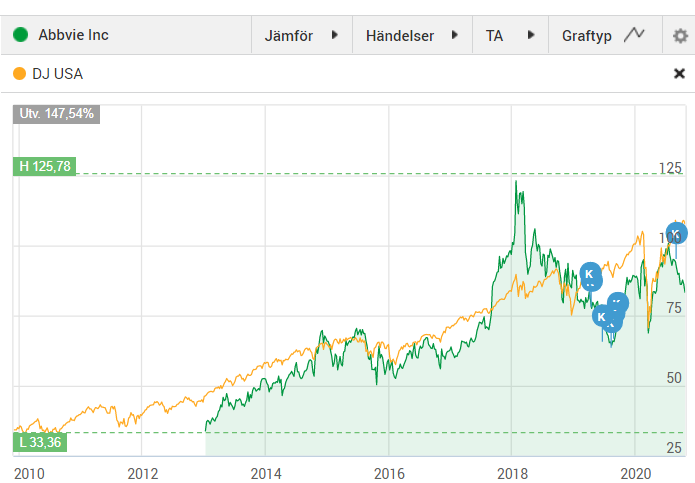
Min utländska portfölj har helt klart halkat efter det senaste året, främst då SEK:en stärkts mot USD:n. Idag tog jag tillfället i akt och handlade en aktie som jag tror väldigt mycket på.
Antal år med höjd utdelning: Här råder det lite delade meningar. Vissa tycker 7 år, andra tycker 47 år. Läs gärna mer här
5 årig genomsnittlig utdelningstillväxt: 20.86%
Utdelningsandel: 45,2%
Abbvie är ett ledande läkemedelsbolag som har sitt fokus inom onkologi, immunologi och neurovetenskap. Tillsammans med förvärvet av Allergan fick Abbvie även in det välkända Botox som många känner till.
Man kan enkelt säga att Humira är Abbvies fanbärare när det kommer till läkemedel, och det är väl också inom detta oron ligger. Här har vi bland annat sett konkurrenter i Europa som gjort att försäljningen av Humira sjunkit med 20% under helåret. Till oron hör också att patentet i USA kommer löpa ut i januari 2023.
Det är väl också sant att färre gått till läkaren under första halvåret p.g.a. Covid-19 och att försäljningen därav blivit lidande.
Samtidigt är det många som tror att Humira inte kommer lida så mycket av att patentet går ut. Den här typen av läkemedel kräver en gedigen process för att godkännas och dessutom anser många att kostnaden för tillverkning kommer vara väldigt hög och att Humira har en edge i sitt pris.
Humira används för en rad olika saker och i FASS kan vi läsa: