Det finns anledning till att aktien i Diös gått på sina knän under rådande pandemi. Hela 52% av deras totala portfölj består av kontor och 21% handel. Trots det visar Diös idag styrka när man släppte sin q3 rapport. Tydligt är att Corona faktiskt inte är något att oro sig för, som Trump skulle sagt. Hälsomässigt ska man givetvis ha respekt för Corona, men ekonomiskt kommer nog viruset ha mindre påverkan än vad många tidigare trott.
För länge sedan, innan jag flyttade, bodde jag faktiskt i en av Diös hyresrätter. En anekdot är att jag en dag hade problem med att spisen inte riktigt ville värma tillräckligt. Du vet, när spisen liksom inte har tillräcklig ”fjutt”.
Diös var vid det laget helt okänt för mig. Jag hittade i alla fall telefonnumret till fastighetsskötaren i trapphuset och ringde. Min tanke var att det nog kommer bli ett jävla liv. I bästa fall skulle Diös skicka en reparatör om en halv vecka eller så, tänkte jag.
Nu tror du säkert att jag ljuger, men drygt 30 minuter senare ringde det på dörren och en sprillans ny spis installerades i mitt lilla kök. Det var den mest positiva känsla ja någonsin upplevt när det kommer till området hyresrätt. Efter den händelsen har jag alltid pratat positivt om Diös som hyresvärd.
Diös handlas till rabatt
Skulle jag väva in samtliga mina kriterier så är risken stor att Diös inte skulle få en plats i portföljen. Den största anledningen är troligtvis belåningen som för tillfället ligger på hela 55,2%.
Idag handlas Diös till 64,8 kr/aktie. I Q3:an som precis anlände såg vi ett långsiktigt substansvärde på 75,7 kr/aktie. Det betyder att Diös idag handlas till en 15,5% rabatt. När Q3:an för 2017 släpptes var rabatten i stort sett lika med 0.
Det finns givetvis många som tycker att rabatt/premie är dumt att kolla på när det kommer till den här typen av fastighetsbolag, men jag tycker ändå att Diös känns attraktivt i dagsläget.
En positiv sak med Diös är att man visar sig kunna vända kappan efter vinden. Uthyrningen till Tele2 i In:gallerian i Sundsvall är ett bevis på detta, där Diös nyligen konverterar mindre attraktiva butiksytor till kontor i absolut toppläge. Kontraktet kommer löpa från 2021 och sträcka sig hela 10 år framåt om ingen förnyelse sker.
Diös har levererat fin utdelning. Det tillsammans med att Diös nu köper tillbaka aktier gör det hela extra intressant.
Idag levererade mitt största investmentbolag Investor sin rapport för det tredje kvartalet. Det var en riktigt fin rapport där vi såg den helägda rörelsen komma in bättre än vad många trott.
Investor har bjudit aktieägarna på en makalös totalavkastning genom åren
Nettoresultatet landade på 27 170 miljoner kronor. Det här kan då jämföras med 20.642 miljoner kr under samma kvartal året innan. Det tredje kvartalet bjöd på en suverän totalavkastningen på 19%.
Främst var det Mölnlycke som gick likt tåget. Där såg vi en organiskt tillväxt på hela 29%. Mölnlycke är riktigt intressant och tillverkar engångsartiklar inom bland annat sårbehandling. Det här ingår i Investors helägda del, Patricia Industries – bolag du själv inte kan handla direkt på börsen. Den här typen av innehav är nog en stor anledning till att många äger liknande investmentbolag.
Rabatten steg med 9% och idag är den 702 kr. Då Investor A handlas till 564 kr så innebär det att rabatten är ca 19,2%. Värt att notera är att rabatten i snitt faktiskt legat på 19% under de senaste 3 åren. Således är den varken mer eller mindre än det historiska snittet.
Investor har utnyttjat de lägen som marknaden skapat på börsen i år. Totalt har man investerat 3 miljarder i börsnoterade bolag som man redan har i sin portfölj:
ABB
Ericsson
Electrolux Professional
Johan Forsell, VD Investor, uttryckte sig mycket enkelt i en intervju med DI TV:
”Vi utnyttjar dom lägen som dyker upp i marknaden”
Ja vad ska man säga? Det behöver i min värld inte vara så mycket mer avancerat.
Då Investor redan är mitt största bolag i den svenska portföljen köper jag inte mer. Vill du ha ”pålitlig” avkastning och bry dig mindre om att följa respektive bolag så är Investor ett väldigt bra val. Vi såg också effekten av att investmentbolag tenderar att sjunka kraftigare än underliggande när marknaden rasar. Det här tycker jag att du alltid ska utnyttja.
Castellum är mitt största fastighetsbolag i portföljen, strax före min månadsutdelare i USA vid namn Realty Income. Idag kom det glädjande nyheter från bolagets VD Henrik där han meddelar att vi troligtvis kan förvänta oss 23:e året i rad med mer pengar till investerarna.
Här är de 10 största bolagen i portföljen just nu. Värt att nämna är att HiQ blivit uppköpta och att de inte längre finns kvar på börsen.
Idag lämnade bolaget sin 9-månaders rapporten och såhär skrev Henrik Saxborn:
”Trots extrema omvärldshändelser har Castellum utvecklats stabilt under årets första nio månader.
Vi förblir ödmjuka inför oroliga tider men den goda starten på året gör att våra aktieägare kan se
fram emot höjd utdelning för 23:e året i rad”, säger Henrik Saxborn, VD på Castellum AB.
Henrik Saxborn, VD Castellum
I övrigt var rapporten jättefin och bjöd på ett förvaltningsresultat som var klart över förväntan. 899 miljoner kr och förväntat var 855 miljoner. Aktiekursen är idag ner 0.1% men tänk på att mycket annat än enskild rapport styr reaktion på kurser.
Substansvärdet rapporterades till 200 kr (tidigare 186). Då aktiekursen idag handlas till 208 kr/aktie så innebär det att den handlas till en liten premie, om än inte så hög. När marknaden var som mest orolig såg vi faktiskt en skaplig rabatt i den här fina aktien.
Castellum har också idag en av svenska fastighetsbranschens lägsta belåningar på 43%. Jag tror man vill försöka hålla sig här, i alla fall tills dess att man ser att oron släppt och man kan ta ut svängarna lite mer. Castellum har tidigare kommunicerat att man inte vill ha en belåning på över 50%.
Den stora fördelen är att kontoren är belägna i storstäder och för mig känns det som att dessa kontor kommer spela en betydande roll även i framtiden. Och fastigheterna finns fortfarande kvar, även om de inte kommer bestå av specifikt kontor.
Visst låter det helt galet? Har jag gått och blivit tokig? Fast jag känner att jag blir tvungen att förklara mig lite.
Kindred är den enda aktien i min portfölj inom spel- och beting. Köper du Kindred får du in rätt många kända varumärken varav de främsta då är Unibet, Maria Casino och iGame. Köpte du Kindred i botten har du gjort en bra affär då aktien är upp 234%.
Igår började jag lyssna på en ny mini-pod-serie med Filip och Fredrik där nytt avsnitt släpps varje dag och där du får väldigt mycket matnyttig information kring valet i USA. Jag ska vara ärlig mot dig, jag är inte jätteintresserad av valet men den här podden gör så jag hänger med i vad som händer. Lyssna gärna på den
I alla fall blev det reklampaus där Unibet (varumärke i Kindred) stod i rampljuset. I vanliga fall skulle reklamen gått in genom ena örat och ut genom andra utan vidare analys, men inte nu. Jag blev faktiskt lite glad att höra reklamen även om spel troligtvis är det sämsta sättet att bli rik på.
Men det här är också en härlig effekt av aktiesparande. Du blir glad när du ser dina varumärken där ute och aktiesparande ger nog dig mer lycka än vad du tror. Troligtvis hade jag inte tyckt det vore lika trevligt att slänga ut tusentals kronor på Disney-biljetterna under vår resa i Orlanda om jag inte redan ägt bolaget i portföljen.
…det finns nog också en anledning till att jag slutat glädjas att köpa Starbucks kaffe nu när bolaget är ute ur min portfölj.
Min avkastning exklusive utdelning är ca 10 000 i Kindred. Det är rätt intressant då jag gick in i bolaget på tok för tidigt. Men som ni vet är det kanske omöjligt att hitta botten i en aktie, precis som Snålgrisen kommenterade i ett tidigare inlägg.
Många har höjt riktkursen för Kindred och nu senast var det DNB som sa att den borde vara värd 100 kr /aktie (kursen är idag 78 kr).
Jag tror att Kindred har mycket mer att ge och Q3:an som kommer 4 november ska det bli extra intressant att läsa med tanke på satsningen i USA.
Den 2 april 2020 beslutade styrelsen för Kindred att ändra det tidigare kommunicerade förslaget om utdelning för 2019 p.g.a. COVID-19 och för att säkerställa att Kindred har finansiella muskler för eventuella investeringsmöjligheter. Årsstämman den 12 maj 2020 fastställde att ingen utdelning betalas.
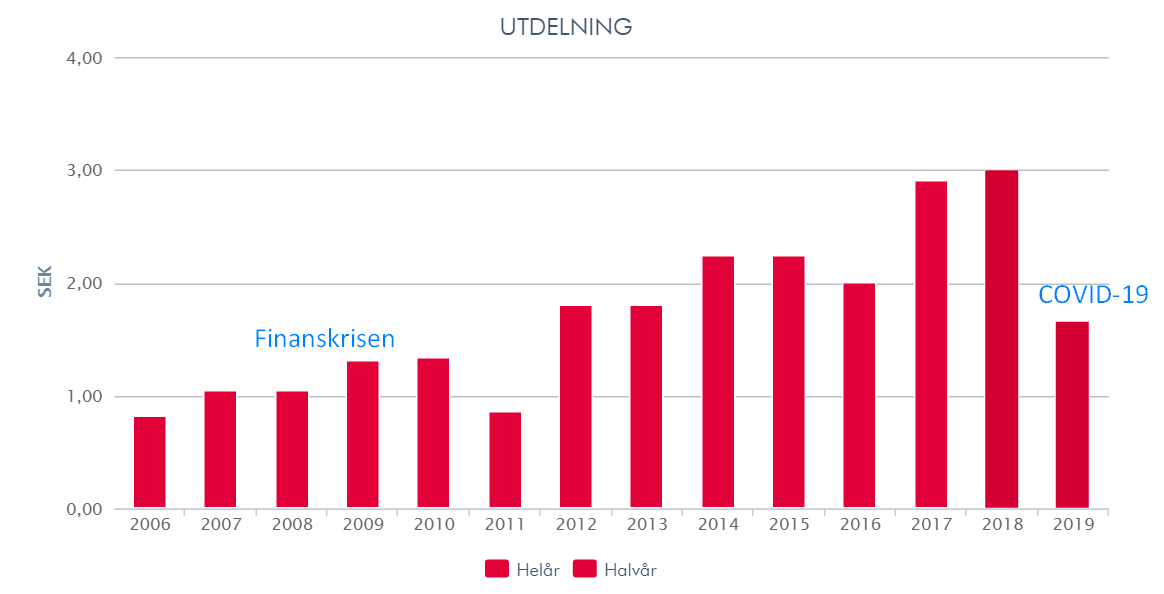
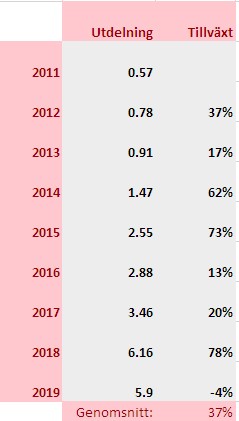
Trots det har Kindred visat sig vara en fin utdelningsaktie och om inte Corona hade inträffat så hade det nog fortsatt så. En utdelningstillväxt på i snitt 37% över 7 är är inte det lättaste att hitta.
Ratos är ett bolag som är i rampljuset under 2020. Många menar att bolagets tid kan vara nu men samtidigt ekar uttrycket ”Rata Ratos” fortfarande i många investerares hjärnor. Här har vi ett investmentbolag som inte överraskat på den positiva sidan. Vad är egentligen Ratos totalavkastning och hur har bolaget presterat på längre sikt? Är det bättre än många tror?
Ratos är ett väldigt speciellt investmentbolag om vi jämför mot de klassiska Investor, Industrivärden, Latour etc. Såhär skriver Avanza:
Bolaget har som affärsidé att äga, investera och utveckla främst onoterade medelstora bolag inom den nordiska marknaden. Målet är att erbjuda ett långsiktigt och hållbart ägande samt skapa värde åt sina aktieägare, vilket uppnås genom ett aktivt ägande. Idag investerar Ratos i ett flertal olika branscher, med huvudkontor i Stockholm.
Med andra ord äger man mindre bolag än de stora spelarna där potentialen är högre men där även risken är högre.
Ratos Totalavkastning
Sååå, vad har egentligen Ratos presterat genom åren? Vi börjar med en bild som visar totalavkastningen de 10 senaste åren
Ratos 2010 – 2020. 10 år
Det här är väl ingen munter syn och siffran landar på -5,53% årligen. Med andra ord har ditt innehav minskat såhär mycket per år om du var investerad sedan 2010. Tänk även på effekten som blir kring ISK skatten och vad denna stället till med om du har en negativ avkastning under några år.
Totalavkastning som graf:
Ratos 1990 – 2010
Kikar vi under perioden 1990-2010 (20 år) så har bolaget ändå presterat hyfsat. Det här var egentligen innan alla problem som uppstod. I en av mina första aktieböcker jag läste från Per H Börjesson upplystes Ratos som ett bolag med kvalité och framgång. Det här var däremot under dess storhetstid.
Grafen nedan visar samma period. Ratos började med utdelning relativt sent så därför ser vi skillnad mellan totalavkastning och aktiekurs först mot slutet.
Ratos 1990 – 2020, hela 30 år
Om vi då kikar på hela perioden från 1990 – 2020. Hur mycket har Ratos givit under en så pass lång tid?
+5,10% årligen är i alla fall en positiv avkastning men tyvärr inget att hänga i julgranen. Det är klart under det man oftast säger att du kan förvänta dig om du är passiv investerare i en indexfond. Å andra sidan är det bättre procentuell avkastning än om du hade stoppat in dem på ett sparkonto.
Värt att nämna är att den här totalavkastningen inte tar hänsyn till eventuell skatt för ISK/KF.
Nicklas ”Investeraren” Andersson skrev i februari 2019 ett par ord om Ratos och dess utdelning. Jag kan tycka att det är värt att bära med sig. Följ gärna Nicklas poddcast som är den allra bästa
Ingen munter dag för aktieägarna i Ratos idag! Både Telia och Ratos är skolboksexempel när guld blir kattguld för utdelningsjägare. Återigen en påminnelse om att enbart leta bolag med hög DA är fel väg att gå. Förhoppningsvis kommer de på fötter efter ett förlorat årtionde. pic.twitter.com/fRzA2uY7Lo
Oavsett om Ratos nu kommer förvandla sin prestation till mer positiva marker så är det inget snack om saken… bolag som tidigare presterat väl behöver inte göra det i all framtid.
Det här är tyvärr sanningen som du helst skulle vilja sopa under mattan. Den enklaste och schystaste hade varit att välja de bolag som alltid presterat bra för att sedan stoppa i byrålådan och sedan låsa lådan.
Även om chansen är stor att kvalité oftast återkommer (som Buffett lär ha sagt) så finns det inga garantier. Det enklaste du kan göra är givetvis att hålla i den kära klyschan att alltid diversifiera dig. Skulle du ägt 4 andra investmentbolag och inte bara Ratos hade din utveckling varit bra mycket bättre än de 5% som vi ser ovan.
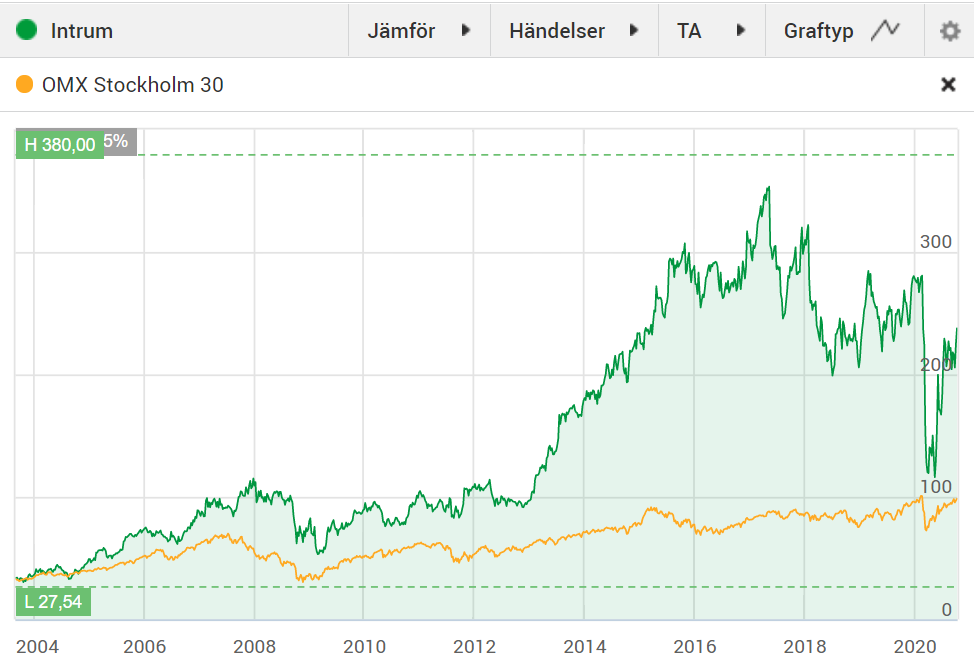
Jag tror att du med högsta sannolikhet har ställts inför dilemmat någon gång. Dilemmat att något av dina innehav sjunker nedåt men att du inte riktigt har mod nog att köpa. Jag har ställts inför det scenariot många gånger. När det kommer till Intrum har det dock alltid känts bra, trots att aktiekursen varit ett sänke. Den 23:e oktober kommer bolaget med sin rapport för Q3 och det kan nog bli hyggligt intressant läsning.
Sedan botten strax efter det att Corona verkligen bröt ut så har Intrum stigit med 158%. Det är rätt skapligt. Intrum är också ett av mina få svenska innehav som faktiskt höjde utdelningen under pandemin. Här får vi lära oss att marknadens oro kontra hur bolaget faktiskt går är två helt olika saker.
Egentligen kan man säga att Intrum består av två större delar:
Del ett är Kredithanteringstjänster där bolaget driver in betalningar på uppdrag av sina kunder. Här är många oroliga att det inte kommer bli så mycket att göra när de ekonomiska hjulen slutar snurra. Samtidigt tänker vissa att fler får problem att betala när plötslig arbetslöshet infinner sig.
Del två är Portföljinvesteringar, där Intrum köper portföljer med förfallna fordringar, med eller utan säkerhet, av framför allt banker för att själv driva in skulderna.
Den största oron kring Intrum och Corona är givetvis att många företag tenderar att ge uppskov till sena betalare med tanke på den situation vi befinner oss i. Det här skulle då ge mindre jobb åt Intrum. Bolaget har däremot klarat av krisen riktigt bra, något som marknaden nu också insett.
Intrum har haft en positiv utdelningstrend i 14 år och lyckats höja utdelningen med i snitt 12% årligen. Det här är bra bit över mitt mål att ha en genomsnittlig utdelningstillväxt på 6% för portföljen som helhet.
Den 5:e oktober skrev SEB att man höjer sin rekommendation på Intrum från behåll till köp.
Idag verkar tydligen Carnegie spå att Q3 blir bättre än väntat varpå aktien stiger med drygt 6,86% till under dagen.
Carnegie höjer sin helårsprognos för justerat ebit på helåret 2020 med 4 procent och med 1-2 procent för 2021-2022, och sammantaget menar Carnegie att värderingen med ett p/e-tal på 8 för 2021 är attraktiv.
I det här inlägget visar jag varför Axfood har en given plats i min portfölj och varför jag aldrig sålt aktier i bolaget. Axfood (AXFO) har en överdrivet bra totalavkastning och jag skulle säga att det är svårt att hitta guldkorn som dessa ute på börsen.
Axfood totalavkastning
Totalavkastning är då kursutveckling + utdelning. Med andra ord, den totala procentuella uppgången för dina aktier.
Jag gillar att titta på historisk totalavkastning. Har ett bolag bra sådan så är det oftast ett bevis på att bolaget kunnat öka sina vinster år efter år och att det inte är frågan om en tillfällig värderings-hype.
Grafen nedan visar Axfoods totalavkastning
Överst: Axfood totalavkastning
Mitten: Axfood kursutveckling
Nederst: Stockholmsbörsen inklusive
Kikar vi då vad Axfood givit de senaste 15 åren så är det faktiskt över 15%.
Jag brukar också säga att 15% är en magisk gräns som gör att ditt kapital dubblas inom loppet av 5 år.
Det jag gillar med Axfood är att du får så mycket mer än ett gäng Willys butiker längs vårt avlånga land. Kikar vi på vilka förvärv som bolaget gjort på senare tid så hittar vi mycket spännande som kan skapa fint framtida värde.
2019
Butikskedjan Östenssons med nio butiker blev franchisetagare inom Hemköp från och med den 1 september 2019
2018
Axfood ökade sitt ägande från 50 till drygt 90 procent i Urban Deli och fördjupade samtidigt samarbetet
2017
I augusti tillkännagav Axfood sin investering i det nybildade e-handelsbolaget Hubia (senare Apohem), med planer att start apotek på nätet.
I maj tillkännagav Axfood sitt förvärv av Middagsfrid.
I januari tillkännagav Axfood genomförandet av sitt offentliga kontanterbjudande till aktieägarna i Matse Holding, Mat.se
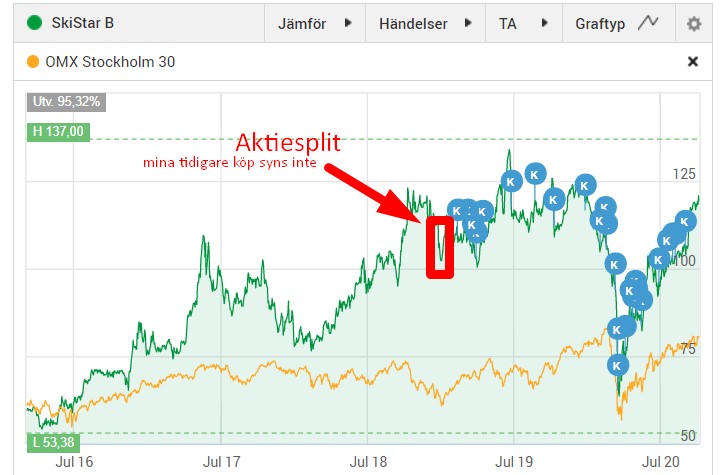
Tråkiga utdelningsbesked är aldrig roligt och dagens besked då Skistar lämnar 0 kr i utdelning för 2019/2020 är inget undantag. Men kanske var det här rätt väntat då bolaget tagit in 35 miljoner kr i stöd under Corona-pandemin.
I dagens årsrapport kunde vi läsa följande:
Resultat efter skatt för helåret minskade med 173 MSEK, 38 procent, till 287 MSEK (460) jämfört med föregående år.
Som ni vet delar majoriteten av svenska bolag ut pengar från föregående års vinst*. Om nu Skistars utdelningspolicy säger att man ska dela ut 50% av vinsten till aktieägarna och vinsten förra året blev 460 MSEK och i år 287 MSEK, varför blir det då ingen utdelning?
*Skistar har s.k. brutet räkenskapsår. Ett ”normalt” bolag börjar sitt år den 1:a januari och slutar den sista september. I Skistars fall räknar man helåret från första september till sista augusti. Troligtvis med tanke på att få med hela Vintersäsongen, vilket är Skistars absolut viktigaste säsong.
Jag tror som sagt att mycket har att göra med att man tagit emot det här stödet. Tidigare har regeringen gått ut med att ingen utdelning ska ges om stöd erhålls. Även om jag är en stark förespråkare till utdelning kan jag ändå se rimlighet i detta; stöd ska vara till för överlevnad och inget annat. Får du socialbidrag ska du inte ge tiggare pengar eller köpa julklappar åt dina nära och kära. Det är i alla fall min åsikt.
Själv tycker jag att man ordar väldigt lite kring utdelningsförslaget i rapporten. Det man meddelar är egentligen bara gamla klyschor:
Mot bakgrund av den finansiella effekt som
spridningen av det nya coronaviruset har för
SkiStar och den osäkerhet som råder framgent
rörande dess eventuellt fortsatta påverkan
för bolagets verksamhet föreslår styrelsen att
ingen vinstutdelning lämnas för räkenskapsåret
2019/20.
Skistar har på senare tid varit en riktigt fin investering. Blickar vi framåt så ser Skistar en stark efterfrågan inför vintersäsongen 2020/21 med en ökning av antalet bokade objektsnätter på 10 procent genom Skistars logiförmedling.