Aktien i Hennes & Mauritz har under de tre senaste åren varit en berg-och-dalbana utan dess like. Bolaget var på väg i rätt riktning men sedan kom pandemin och satte käppar i hjulen. När allt sedan såg bättre ut kom problematik i Kina och nu meddelar H&M att man stänger ytterligare butiker p.g.a. ökad smittspridning. Frågan är vad man ska göra nu.
Jag läste faktiskt en rätt intressant artikel i DI där man pratade om H&M och där aktien köprekades. En av Swedbanks strateger, Robert Oldstrand, uttalade sig enligt följande:
”Man var i princip klara med sin transformation och sina investeringar i erbjudandet när pandemin slog till. Man hade en positiv trend på lagernivåer, organisk tillväxt, rörelsemarginaler med mera. Men man har inte fått sätta det nya H&M på prov.”
Än så länge har vi enbart försäljningssiffrorna och ingenting annat. Den fulla rapporten får vi om 14 dagar, den 28:e januari. Det intressanta är att försäljningen var likvärdig med den 2019 innan pandemin bröt ut. Då har H&M permanent stängt butiker under tiden och har dessutom några butiker temporärt stängda.
Enligt Swedbanks estimat kan bolaget mycket väl bjuda på en vinst för fjärde kvartalet som är det bästa fjärde kvartalet sedan 2016.
Just idag har H&M 140 butiker temporärt stängda (p.g.a. smittspridningen). För en vecka sedan var denna siffra 120. När det var som allra jävligast hade H&M 4000/5000 butiker stängda. Det är en viss skillnad 🙄 Sedan är givetvis frågan vad den nya brutala smittspridningen kommer ställa till med.
Kanske bra utdelning 2022?
Som ni minns delade H&M ut 6,5 kr per aktie förra året. Det här var ingen ordinarie utdelning utan ska väl snarare ses som en extrautdelning för vinsten som blev 2019/2020.
Robert med anhängare verkar i alla fall tro på en utdelning som motsvarar det man haft historiskt:
”Skulle man avisera en utdelning per aktie som man har haft historiskt så pratar vi nästan 6 procents direktavkastning i H&M”, säger Robert Oldstrand.
Då har man alltså räknat på att bolaget kan dela ut 9,75 kr/aktie, vilket man gjorde innan pandemin bröt ut. Det blir ungefär 6% i direktavkastning.
Det här tror jag är ett väldigt optimistiskt scenario. Men det är klart, jag har ju haft fel tidigare. Bolaget har ändå bunkrat till sig en fin nettokassa så inget är väl omöjligt. Rapporten som kommer inom kort ska i alla fall bli spännande läsning.
Jag har köpt lite H&M på senare tid men det här är en relativt liten del av min portfölj i helhet.
Så, vad ska man göra?
Ja, säg det. Jag kan väl knappast sopa under mattan att H&M varit min sämsta investering såhär långt. Andra kanske äger att AT&T varit det men de behöll i alla fall en mycket fin utdelning under pandemin och även efter.
Nu vet jag att jag sagt det förut, men det känns fel att sälja H&M i detta läge. Strategin man visade före pandemin verkar kunna bära frukt och med tanke på att konkurrensen veknat då svagare konkurrenter slagits ut så känns det lovande.
Jag gillar det Robert slutligen säger och kan hålla med:
”Men man har inte fått sätta det nya H&M på prov.”
Det senaste året har det hänt väldigt mycket i Castellum, och inte minst under gårdagen. Jag känner att en sammanfattning kan vara på sin plats samt svara på frågan om jag nu tänker sälja.
Med 23 år av utdelningshöjningar så är det nog ingen som kan argumentera mot att Castellum varit ett stabilt bolag att äga. Höjer man utdelningen i år + nästa år så blir man Sveriges första och enda dividend aristocrat. Det här gillar många investerare och med sina 104 000 ägare är Castellum det 25:e mest ägda på Stockholmsbörsen.
VD nr 4 inom ett halvår
Skeppet har däremot skakat en del på senare tid. Främst igår när Castellums minst sagt färska VD Biljana Pehrsson fick lämna rodret. En månad fick hon sitta och mysa. Det här sägs vara den kortaste VD perioden på Stockholmsbörsen (åtminstone de senaste 5 åren).
Biljana har tidigare varit VD på Kungsleden och nu när Castellum köpte Kungsleden var väl detta ett bra val. Men tydligen kom hon och styrelsen verkligen inte överens om hur bolagen ska sammanflätas. Däremot har vi ännu inte fått någon mer detaljerad information.
”Jag kan inte gå in i detalj på det, men vi har inte varit överens om arbetet i stort” säger Per Berggren, som nu blir ordförande när Rutger tar över som VD.
Hursomhelst måste det vara surt att få en titel som extremt kortvarig VD, och vad ska Biljana göra nu?
Henrik Saxborn har varit VD i Castellum sedan 2013. April 2021 meddelar Henrik att han tänkt lämna posten som VD inom en 6 månaders period.
September 2021 tar Jakob Mörndal över rollen som tillförordnad VD tills Biljana är på plats
December 2021 tar Briljana över som VD. Hon har tidigare varit VD i Kungsleden och verkar axlat den rollen väldigt väl enligt många
11:e januari 2022 tvingas Briljana bort från VD positionen och ny VD blir i ställer tidigare ordförande Rutger Arnhult
Inte det enda marknaden tvivlar på
Händelser likt dessa när oförutsedda saker sker gillar inte marknaden och aktien var igår ner 4,4%. Men detta är inte det enda drag som gjort investerare ilskna.
I september fick vi reda på att Castellum säljer en rad fastigheter till ej så omtyckta Oscar Properties. En del av betalningen blev så att Castellum får en aktiepost motsvarande maximalt 200 miljoner kronor i Oscar Properties.
Castellum betraktar aktieposten som en finansiell placering där Castellum får aktier på en bedömd attraktiv nivå i ett bolag som. man bedömer ha en spännande tillväxtstrategi.
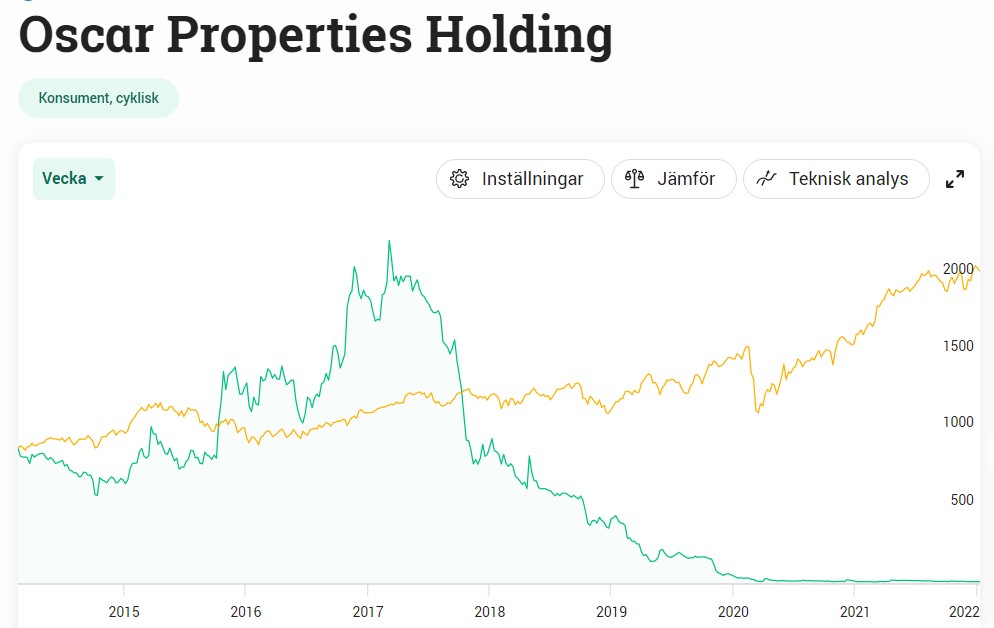
Oscar Properties betraktas som en bajsmacka av många och jag är nog beredd att hålla med. De har under lång tid hållit på med lyxbyggen och annat som jag inte gillar att ett fastighetsbolag pysslar med. Hela bolaget är ett exempel på hur riskfyllt aktiehandel kan bli. Det tråkiga är dessutom att en aktie som fallit 50% kan falla ytterligare 50%, och sedan ytterligare 50%.
Vad anser jag
Castellum har varit i min portfölj i stort sett sedan jag började med utdelningsinvestering. Aktierna jag köpte då gav 4,25 kr i utdelning per aktie och idag ger dessa i stället 6,9 kr.
Beträffande Oscar Propteries så tycker jag många brusade upp sig för småpotatis. Gudarna ska veta att det här är en otroligt liten del av Castellums substansvärde. Likviderna kunde dessutom användas till att få igenom Kungsleden affären, något jag tror kommer bära frukt.
Däremot är det här med VD bytet desto mer bekymmersamt. Det positiva är väl att Rutger har ett rejält ägande i Castellum (kött och blod) men han är lite som en cowboy och känns väldigt aggressiv med sina investeringsbeslut. Å andra sidan, vart hade SBB varit idag om inte Ilja varit så aggressiv?
Jag vill i alla fall ge Castellum mer chans och vara med på tåget när de träder in som Sveriges första utdelningsaristokrat. För den mer defensiva spelaren så finns det nog säkrare kort här och nu.
Ytterligare en dag där mitt numer näst största bolag, Svolder, faller fritt på börsen. Det här öppnar givetvis upp för köpläge men en som hann sälja i tid var VD själv, Ulf.
Jag skrev lite om det här redan i förra veckan när aktien i Svolder föll första gången. Vad som är värt att ta med från det inlägget är att Aktiepappa frågat varför Ulf sålde och han svarade såhär:
Aktien har gått väldigt bra under en lång tid och jag minskar mitt innehav med ca 7 %, vilket jag inte ser som dramatiskt. Svolder-aktien har helt enkelt blivit för dominerande i min aktie- och tjänstepensionsportfölj. Som bekant förspråkar jag och många med mig att man som klok aktiesparare inte bör ”samla alla ägg i samma korg”, även med en investmentbolagsaktie som Svolder som i sig innehåller ett riskspridningselement
Tack Aktiepappa för detta! Bra jobbat.
Enligt FI gjorde Ulf 2 stora sälj den 5:e januari förra veckan.
Idag meddelade då Svolder att substansvärdet sjönk med 11 kr per aktie i föregående vecka. Den här informationen fick vi alltså idag den 10:e januari. Det här är en sänkning med ca 3,8%.
Man meddelar också att Småbolagsindex med återinvesterad utdelning under samma period sjönk ungefär lika, 4%.
Vad som då är med investmentbolag är att kursen tenderar att falla betydligt mer p.g.a. den effekt i rabatt/premie som jag beskrivit här:
Att aktien faller så mycket mer än substansvärdet är alltså inte särskilt konstigt. Självklart bidrar Ulfs försäljning till marknadens oro.
Självklart inser jag att Ulfs försäljning kan sticka i ögonen på många. Att hinna sälja på toppen innan information likt detta når oss andra investerare. Trots allt är det personer inom bolaget som har den bästa kollen.
Samtidigt är ju Ulfs svar så otroligt lent (och galet bra) formulerat och ingen kan väl argumentera emot det han säger där.
Det vi också ska komma ihåg är att Svolder är det bästa investmentbolaget när det kommer till att löpande rapportera substansvärde. Antagligen finns det inga regler som säger att en VD inte får sälja när man gör ej obligatoriska rapporteringar likt dessa.
Men Ulf kom fint undan denna gång och kan plocka ut en fin avkastning men samtidigt ha kvar Svolder i sin långsiktiga portfölj. Det är han glad för som du kan se.
ULF HEDLUNDH, VD Svolder
Summering är i alla fall att jag köpte ett rejält knippe Svolder idag. Min hitintills största transaktion 2022.
3M (MMM) är en av de mest populära utdelningskungarna bland oss Svenska investerare. Inte mindre än 4 455 äger aktier i denna jätte som idag har över 60 000 produkter i sin portfölj, allt ifrån post-it lappar till masker som gör att du ser bra i extrema förhållanden samt respiratorer. Nu händer det lite i 3M som är värt att känna till.
Du kommer få aktier i Neogen Corp
Det var i förra veckan som 3M rapporterade om planen att kombinera sin livsmedelshygiendel med ett annat bolag, Neogen Corp (länk till bolaget hos Avanza), ett bolag som bland annat testar livsmedlen och verkar inom djurskydd. Det här skapar då ett kombinerat bolag värt 9,3 miljarder dollar inklusive skuld.
Denna transaktion har fått mycket uppmärksamhet i media men faktum är att livsmedelshygiendelen i 3M enbart motsvarar ca 1% av nettoförsäljningen i bolaget. Således kommer det här påverka 3M prestation och utdelning väldigt lite.
Viktigt är väl att du som äger 3M kommer få nya aktier i Neogen när allt är klart. Planen är att få igenom detta till kvartal 3 nästa år. Investerare i 3M kommer äga 51% av det kombinerade bolaget.
Värt att veta är också att Neogen inte betalar ut någon utdelning och lär knappast skapa någon typ av utdelningspolicy i samband med den här transaktionen. Min tes är väl att ägarna i 3M kommer sälja av Neogen då 3M’s ägare är rena utdelningsinvesterare.
Inte det enda bolaget som gör detta
I februari kommer troligtvis 3M meddela sin 64:e utdelningshöjning i rad.. Denna kommer gissningsvis landa på mellan 4-5%.
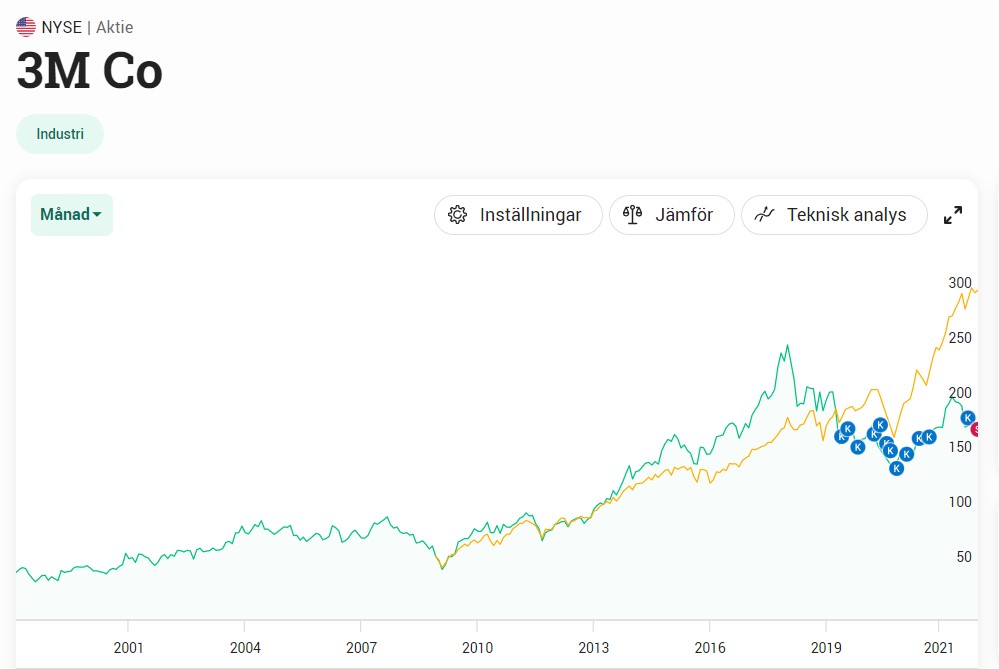
3M har ju haft problem att öka sin vinst senaste åren och det har återspeglats i aktiekursen. Kanske är det här helt rätt val och i likhet med det General Electric och IBM gjort. Det måste ändå finnas en anledning till att bolagen, ett efter ett, väljer att få mer spjutspets i sin verksamhet.
Jag själv är inte tveksam till att 3M någon gång kommer kunna vända på sin verksamhet men tyckte ändå att Texas passade bättre in i min portfölj. Därför sålde jag.
Realty Income (O) har i veckan höjt utdelning med 0,2%, detta efter att ha höjt utdelningen med 4,24% redan i november. Jag läste nyss en artikel på engelska som jag tänkte summera på svenska. Där listar man 5 anledningar att äga och köpa Realty Income och jag kan bara hålla med. Det här är en av mina första utländska innehav.
Utmärkt historiskt resultat
Realty Income har varit en bra investering på lång sikt och aktien har slagit utvecklingen på S&P 500 med en god marginal.
Utdelningen har höjts successivt sedan 1994 med i snitt 4,3% årligen. Det finns givetvis exempel på andra bolag som lyckats bättre, men detta är ändå fantastiska siffror inom kategorin REIT.
Stabiliteten i aktien är dessutom något att hänga i julgranen och betydligt bättre än övriga inom S&P500 familjen. Det finns bara ett år där aktien fallit mer än 10%.
Dessutom kom man vinnande ur pandemin och kunde till och med växa med 2,1%.
Storleken har betydelse här
Tack vare att Realty Income är så fantastiskt stora så blir man överöst med spännande investeringsalternativ. På så vis kan bolaget verkligen handplocka det bästa av det bästa.
Tydligen så väljer man bara att gå vidare med 6% av investeringscasen, så bolaget är väldigt selektiva.
Mycket stark balansräkning
Det är ingen hemlighet att Realty Income har en av de starkaste balansräkningarna inom REIT-familjen. Det här gör också att man får en mycket fin kreditrating från Moody’s och S&P Global på A3/A-.
Att ha en stark sådan rating är viktigt och något som Ilija Batljan, VD SBB, ständigt jagar. Realty är faktiskt en av endast 7 andra REIT:s med en så bra rating.
ILIJA BATLJAN, VD SBB
En anledning till att man kan upprätthålla en så bra rating är p.g.a. de långa kontrakten (snitt 8,8 år) som verkligen skapar ett stabilt kassaflöde. Det är lätt att se hur pengarna flödar in och ut ur verksamheten minst sagt.
Investeringar på vår hemmaplan
Nja… kanske inte riktigt i Sverige men det många inte vet är O’s expansion i Europa.
I dagsläget har man lite drygt 100 fastigheter i Europa som man hyr ut till företag på samma vis som de man har i USA. Sammanlagt fram till 30:e september 2021 så har man investerat 3,3 miljarder dollar i Europa. Allt började 2019 så detta är rätt färskt.
Vakansgraden i Europa var under deras Q3:a 0%, vilket innebär att man hyr ut 100% av fastigheterna. Det är rätt häpnadsväckande, speciellt med tanke på att vi passerat en pandemi.
VEREIT
Som du kanske vet har Realty Income nyligen förvärvat en annan REIT med namnet VEREIT. Man tror att detta förvärv kommer kunna öka deras operativa kassaflöde, alltså de pengar man får in från hyresgästerna, med ca 10%.
Vidare kommer man kunna göra bättre förhandlingar av de lån som kommer från VEREIT då man har bättre rating än vad VEREIT hade.
Slutligen blir man mindre exponerad mot Bio, en bransch som känns rätt ostabil. Från 6% av hyran till ca 4%. Portföljen blir bättre diversifierad med andra ord.
Ytterligare en populär REIT
För er som söker något högre direktavkastning så tipsar Stefan i kommentarsfältet nedan om ytterligare en rätt populär REIT. Läs gärna om W.P. CAREY
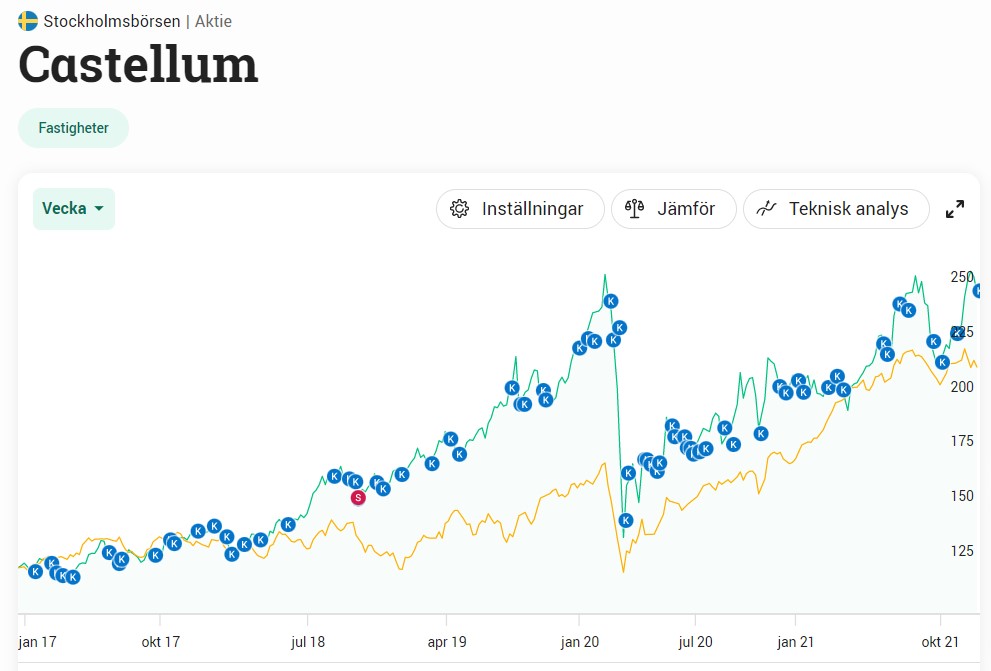
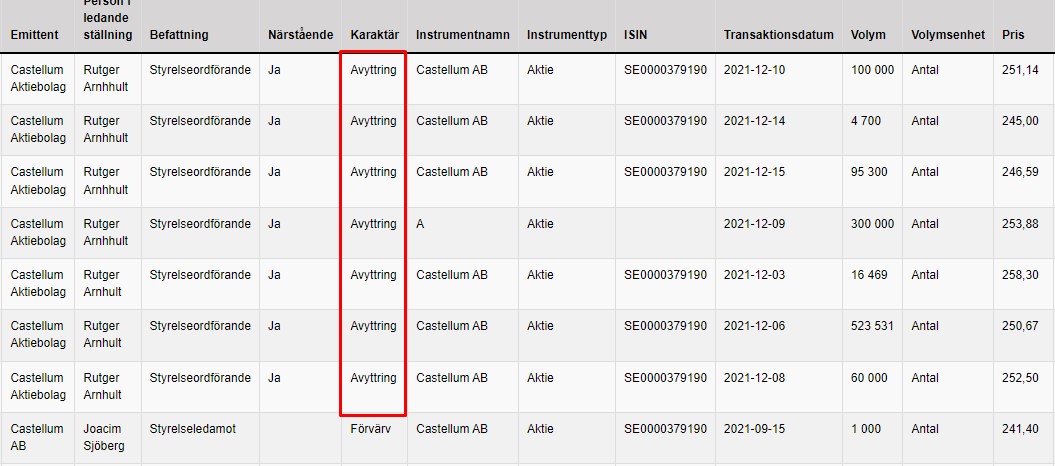
Rutger Arnhult är styrelseordförande sedan 2021 i ett av Sveriges populäraste utdelningsbolag, nämligen Castellum. Nu har Rutger via bolaget M2 Asset Managment sålt 1,1 miljoner aktier i min utdelningsfavorit de senaste veckorna. Bör jag vara orolig och hur ska jag tänka?
Rutger Arnhult, styrelseordförande Castellum. Äger idag över 50 miljoner aktier i bolaget.
Bör man vara orolig?
Den sista försäljningen gjordes igår och då rörde det sig om 300 000 aktier. Det är svårt att säga om aktien påverkats av detta då det finns många andra faktorer som kan påverka marknadens oro. Den senaste månaden är i alla fall Castellums aktie upp ca 5%.
Castellum har länge varit mitt största fastighetsbolag i portföljen. Nu börjar däremot Diös komma ikapp och är bara några tusenlappar borta från topp-placeringen. Vad jag kan säga är att fastigheter är och har även varit den största sektorn i min portfölj.
Försäljningarna kan givetvis skapa oro men inget som egentligen berör mitt investeringsbeslut och självklart kommer jag inte sälja enbart p.g.a. detta.
Anledningen är okänd
Än så länge har det inte kommit ut någon kommentar från Rutger om försäljningen, i alla fall inte vad jag sett. Men en sak är säker:
”Det finns många anledningar att sälja aktier, men enbart en anledning att köpa”
Vad man menar med uttrycket är att en försäljning kan vara för att du vill diversifiera din portfölj, eller att du exempelvis tänkt köpa ett nytt hus eller finansiera ett bröllop. Ett sälj betyder inte per automatik att man tycker det är dyrt. Däremot finns det bara en anledning till att köpa och det är för att man tror det kommer bli en bra investering.
Värt att nämna här är att Arnhult per den 9 december hade 58 miljoner aktier i Castellum till ett värde av drygt 14 miljarder kronor, enligt Holdings. Att han nu gör sig av med 1,1 miljoner, ja har det egentligen en så stor betydelse?
God utsikt
Rutger är onekligen en av fastighetssveriges skickligaste förvaltare och jag tror att han kommer låta Castellum fortsätta vara ett mer lågriskalternativ.
Castellum har sedan 1997 presterat 17,8% i genomsnittlig årlig avkastning. Det är helt klart inte illa, speciellt med tanke på att enbart 15% dubblar ditt innehav på 5 år. Warren Buffet sägs väl ha hållit ca 15% under 55 år.
I sista rapporten fick vi se ett substansvärde på 230 kr. Då aktien idag handlas till 246 kr så är det inte en allt för stor premie. Dessutom var det nu ett tag sedan man släppte sin Q3:a och substansvärdet borde ha ökat sedan dess.
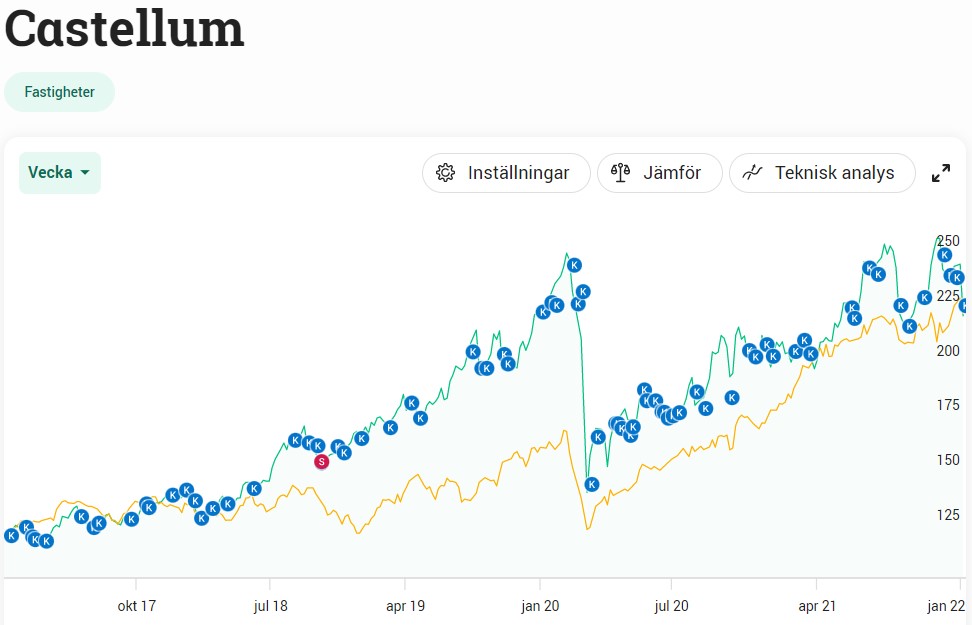
Jag köper aktier i Castellum lite då och då och min kursgraf med köp/sälj är väl den mest spektakulära i min egna portfölj. Enbart ett sälj har det blivit, och det var när jag råkade köpa Castellum i min KF.
Håll koll på det som händer
Du kan alltid kika in på Finansinspektionen för att se hur personer inom bolaget väljer att köpa/sälja
Intrum är ett bolag som givit investerarna 16% årligen i snitt de senaste 15 åren. Dessutom har man bjudit på en positiv utdelningstrend de senaste 15 åren. Här är de viktigaste punkterna från intervjun med Intrum och det finns faktiskt en del att lära sig. Aktien har inte lyft lika väl som index sedan 2017 men kanske kommer vi se en vändning snart?
Jag kan tycka att Intrum är en av de mest intressanta högutdelarna Sverige som idag ger 5,19% i direktavkastningen. Förra året (pandemiåret) delade Intrum ut mest pengar i rena kronor i min portfölj och bolaget har varit bland mina topp 10 tidigare.
Det viktigaste från avsnittet
Nyligen var Intrum med i en intervju i Investerarens podcast. Det avsnittet var så bra men för att du inte ska behöva lyssna igenom hela så har jag sammanfattat de mest intressanta punkterna här. I alla fall enligt mitt tycke.
⭐ Intrum har en ny VD, Anders Ängdal. Min uppfattning är att Anders är en grymt dedikerad person som verkligen kommer kunna ro i land den transformation Intrum gör just nu (läs ett par punkter längre ner). Han säger själv att han är mer ”execution”-orienterad än tidigare VD:n Mikael.
Totalt äger Anders hela 202 000 aktier i Intrum. Det ger honom typ 2,5 miljoner kr varje år i utdelning räknat på årets utdelning. Det hade i alla fall jag kunnat leva på 🤩
Intrums VD, Anders Engdahl
⭐ Intrum är Europas största och ledande kredithanteringsbolag. Man hjälper alltså bolag och finansiella institutioner att driva in de pengar som deras kunder sölar med, eller där det blivit problem. Något jag lärde mig är att deras största kunder faktiskt är bankerna.
⭐Ett problem för bolaget under pandemin är att människor spenderade mindre pengar än vad man tidigare gjort. Sparandet har dock ökat. En minskad konsumtion leder till mindre betalningsproblem och mindre jobb för Intrum.
Det här är intressant. Först skulle man kunna tänka sig att pandemin ledde till ökade ekonomiska problem för privatpersonerna men så är det inte riktigt.
Ett annat problem är att hela rättssystemet varit stängt under pandemin och att en backlog byggts upp under tiden. Nu i Q4 2021 är man tillbaka på en normal nivå men alla ärenden som inte kunnat hanterats kommer man måsta börja beta av. Det här är viktigt.
⭐Konsumtionen ökar nu igen och Intrum ser att vi går tillbaka till ett mer normaliserat läge.
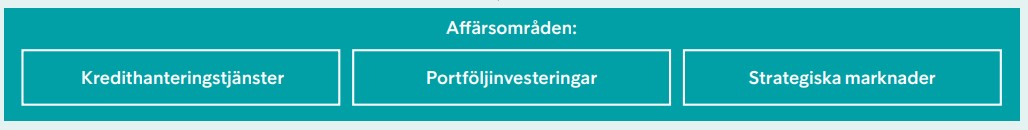
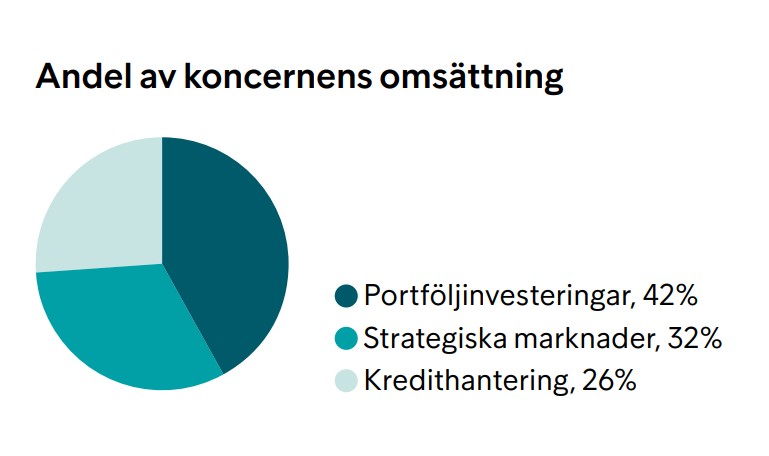
⭐Intrum består av 3 delar. Dels då den kredithanteringstjänsterna som jag berört, men också portföljinvesteringar och strategiska marknaderna. Den hetaste just nu är portföljinvesteringar som innebär att man köper redan existerande portföljer av krediter och hanterar dessa i egen regi. Nu ser man ett ökat utbud av portföljer under 2021 tack vare normaliseringen.
Strategiska marknader erbjuder samma tjänster som i Europa men i Spanien, Grekland och Italien.
Intrum täcker 98% av den europeiska marknaden och ser här inget behov av att fortsätta växa geografiskt. Däremot ser man stor potential att växa inom existerande marknader (organiskt).
⭐ 21% av Europas befolkning lånade 2020 pengar för att klara av att betala sina återkommande räkningar. Anders menar att dessa ligger i den 1/3 av befolkningen som fått det sämre under pandemin. 2/3 har faktiskt fått det bättre (med tanke på sparande o.s.v.)
⭐ Här kommer den enligt mig viktigaste punkten som stavas, One Intrum. Namnet på deras transformationsprogram.
Fundamentalt ändrar man nu sättet man arbetar på. Intrum finns idag i många länder men varje land har haft sin egna typ av verksamhet. One Intrum innebär att man skapar en gemensam arkitektur men även gemensamma processer.
Kort och gott – Intrum har haft 24 olika sätt att arbeta på och nu blir det ett. Det här kommer kapa kostnader och generera större organisk tillväxt.
Bolaget är 1/3 genom den här omställningsresan och allt beräknas vara klart 2023. Jag tror det här kommer bli superbra och tills allt är på plats fortsätter jag roffa åt mig utdelningar även om kursen står stilla.
Problemet för Intrum och varför aktien underpresterat är för att deras Kreditverksamhet inte varit nog lönsam på senare tid. Det här väntar man nu kunna vända med transformationsprogrammet.
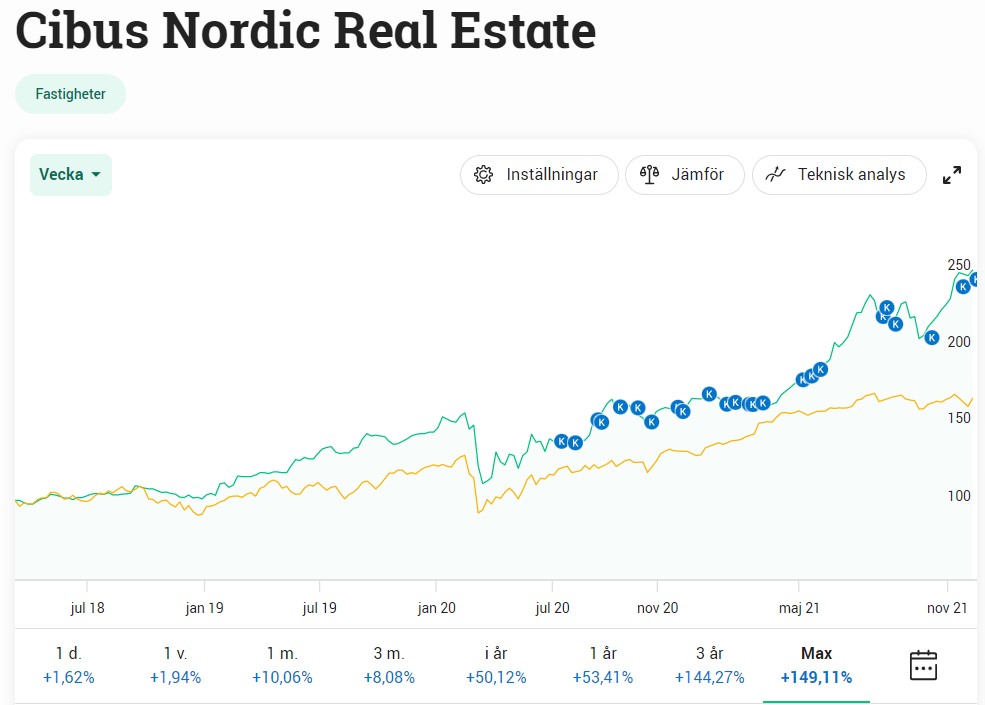
Cibus betalar sedan oktober 2020 utdelningen månadsvis och har som mål att successivt höja den med 5% per år. Via Cibus får du tillgång till hela 310 fastigheter varav medparten inom dagligvaruhandel. Nu har det hänt en del inom bolaget så jag tänkte att det kan vara läge för en uppdatering.
Idag handlas Cibus till 251 kr/aktie. I senaste rapporten såg vi ett substansvärde på 126 kr/aktie (12,4 EUR). Vi har alltså en stadig premie men egentligen är det inte unikt om vi tittar på börsen som helhet. Kollar vi exempelvis samma relation för fastighetsbolaget NP3 så är den 93kr i substansvärde mot 342 kr i kurs. Högst premie idag ser vi nog i Sagax och K-Fastigheter.
Cibus har snabbt blivit en populär spelare i mångas utdelningsportfölj. I december 2019 var antalet Avanzakunder som ägde aktien 5 700 st. Idag, december 2021, är den siffran uppe i över 31 000 st. Troligtvis är det månadsutdelning samt den stabila dagligvaruverksamheten som lockat.
Nu händer det en del
Cibus presenterade igår att man tänker göra en riktad nyemission om högst 2 miljoner aktier. Idag finns det 42 miljoner aktier i bolaget och nu blir det alltså fler. Det negativa här är att nyckeltal såsom vinst/aktie och förvaltningsresultat/aktie bör bli lägre nu när det finns fler aktier. Därigenom kan aktiekursen kortsiktigt ta stryk.
Riktad nyemission innebär som namnet antyder att den är riktad mot en specifik grupp av investerare, i det här fallet det man kallar för ”kvalificerade” investerare. Det är alltså inget som du och jag kommer få ta del av.
Det positiva är att pengarna givetvis kommer användas till något och inte bara läggas på hög. Anledningen till nyemissionen är att man ser potentiella förvärv i Norden som man vill kunna tillvarata. Därigenom behövs mer kassa. På lite längre sikt kommer de här förvärven bidra positivt till Cibus och öka förvaltningsresultatet, som då kommer innebära mer utdelning till oss investerare.
En annan positiv nyhet är att Cibus nu spänner bågen och uppdaterar sitt tillväxtmål. Man meddelar sig kunna fördubbla sin fastighetsportfölj fram till slutet av 2023. Givetvis är det här goda nyheter.
Målet att växa utdelningen med 5% årligen återstår däremot. 5% är inte särskilt mycket, speciellt inte om du jämför med exempelvis Castellum som i snitt höjt utdelningen med 11% årligen sedan 1998.
Hur gör jag nu?
Jag kommer behålla mina aktier men inte köpa mer just nu. Direktavkastningen på 3,85% och målet med 5% utdelningshöjning årligen känns inte så attraktivt och jag vill se vart allt kommer leda. Jag minns själv när direktavkastningen var drygt 6%. Det här, kombinerat med en hög belåning och hög utdelningsandel, gör att jag avvaktar lite.