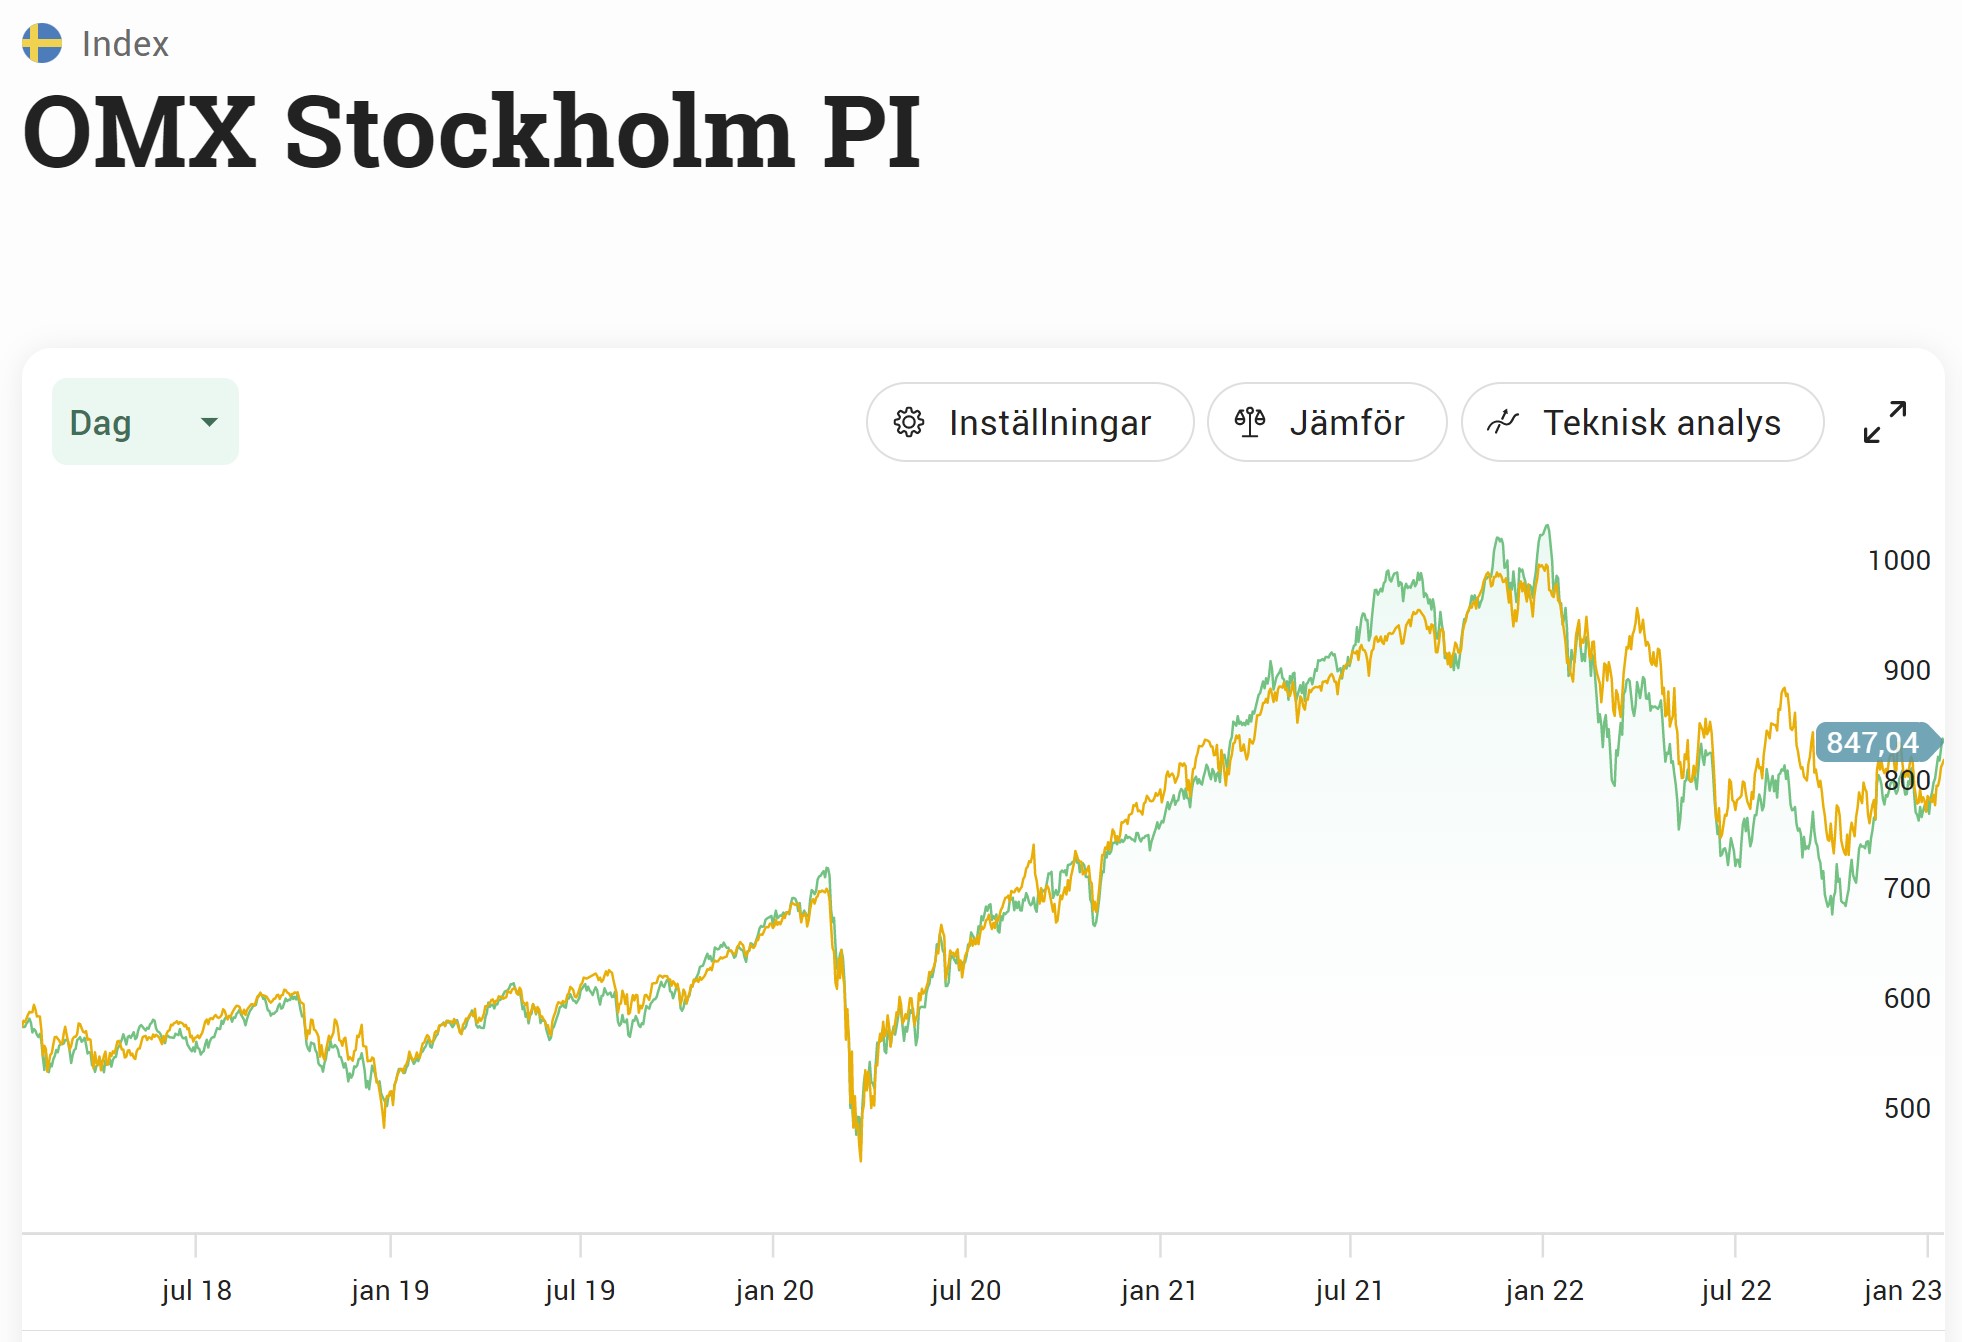
Många går med uppfattningen att svenska kronan står i direkt relation till hur hög ränta vi har. Höjer vi räntan mer, ja då borde svenska kronan bli starkare mot andra valutor. Riktigt så enkelt är det nog inte. Kommer en högre ränta förbättra kronan och vi tar oss ur eländet vi befinner oss i? Det här är ett tveeggat svärd.
Vad styr priset på en valuta?
I grund och botten är det efterfrågan på en valuta som styr priset. Lite som en aktie. När köparna är aggressiva och efterfrågan är hög så borde priset på valutan stärkas.
Tanken hos många är att Riksbanken styr valutan direkt genom sin makt att höja räntan. Höjer vi räntan, ja då borde det bli mer attraktivt att äga svenska kronor.
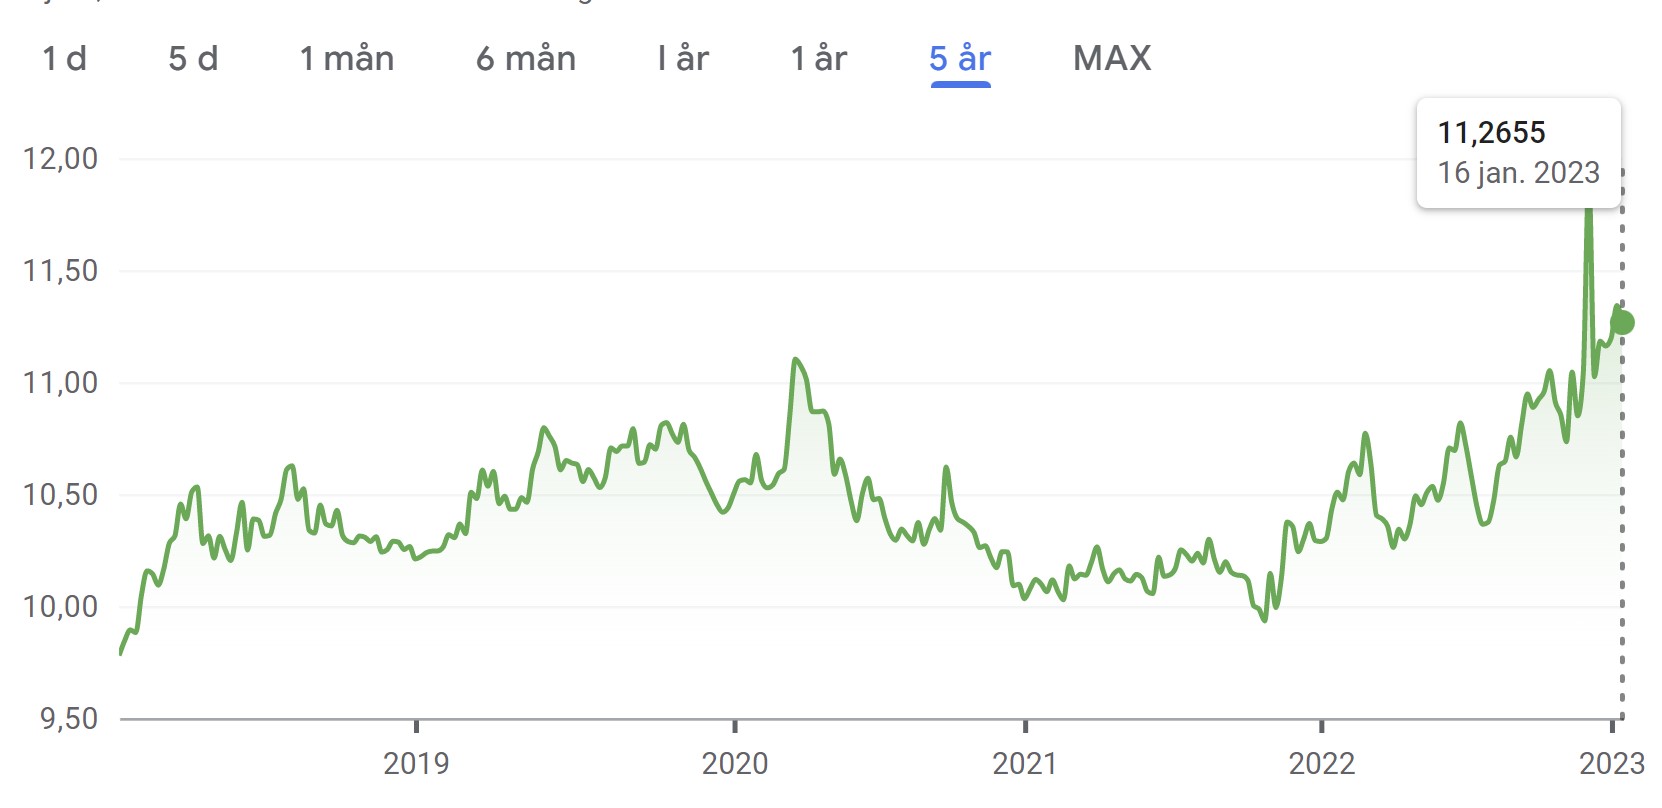
Tyvärr är det inte riktigt så enkelt. Styrräntan i Sverige har alltid legat över dispositionsräntan från ECB om vi tittar på 2022 och 2023. Ändå har svenska kronan inte haft en lätt resa mor Euron som du ser i bilden nedan.
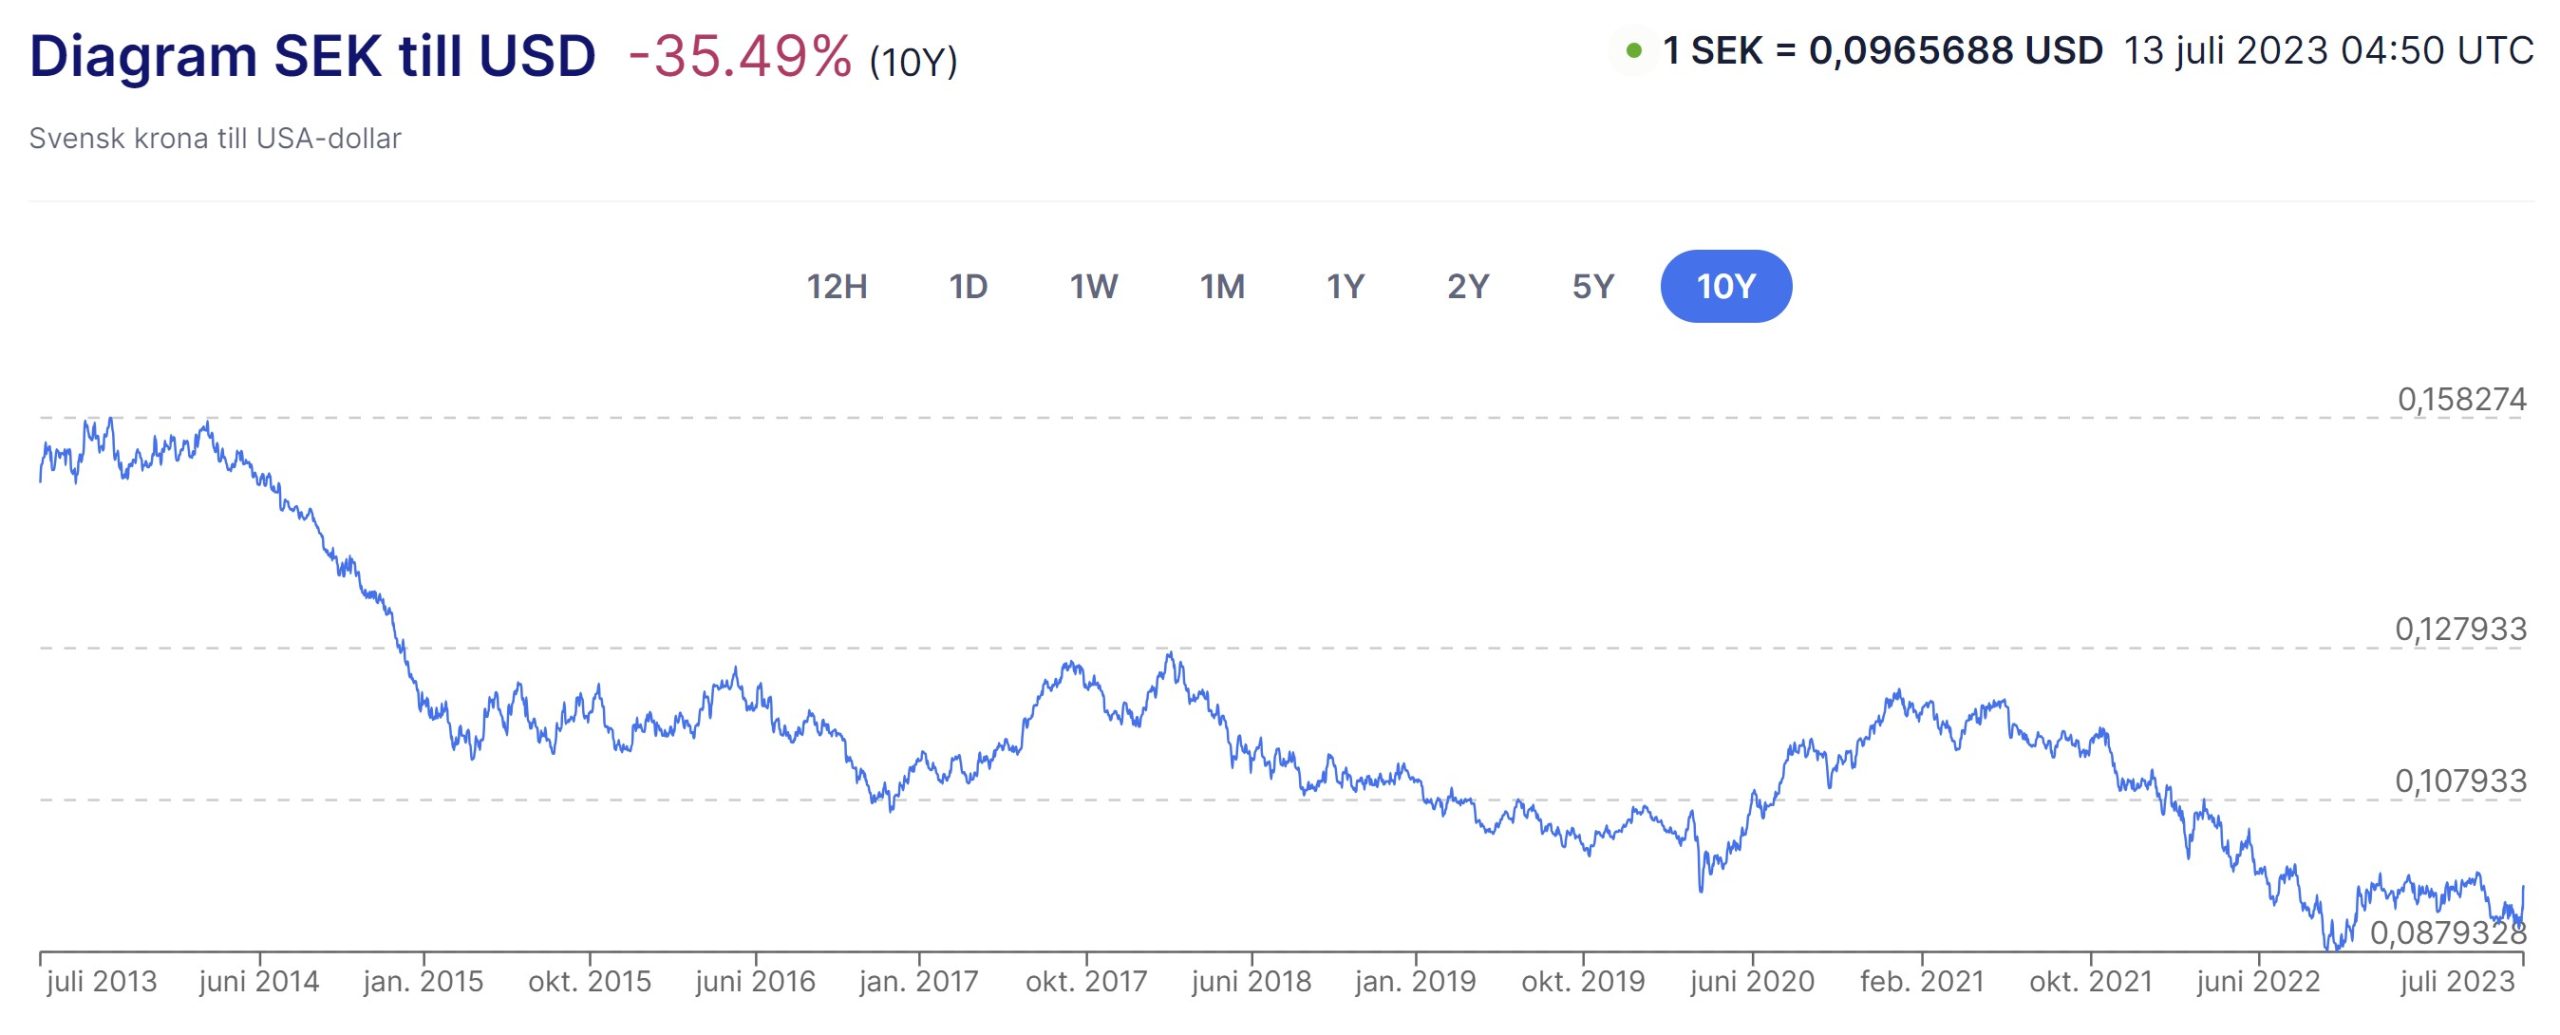
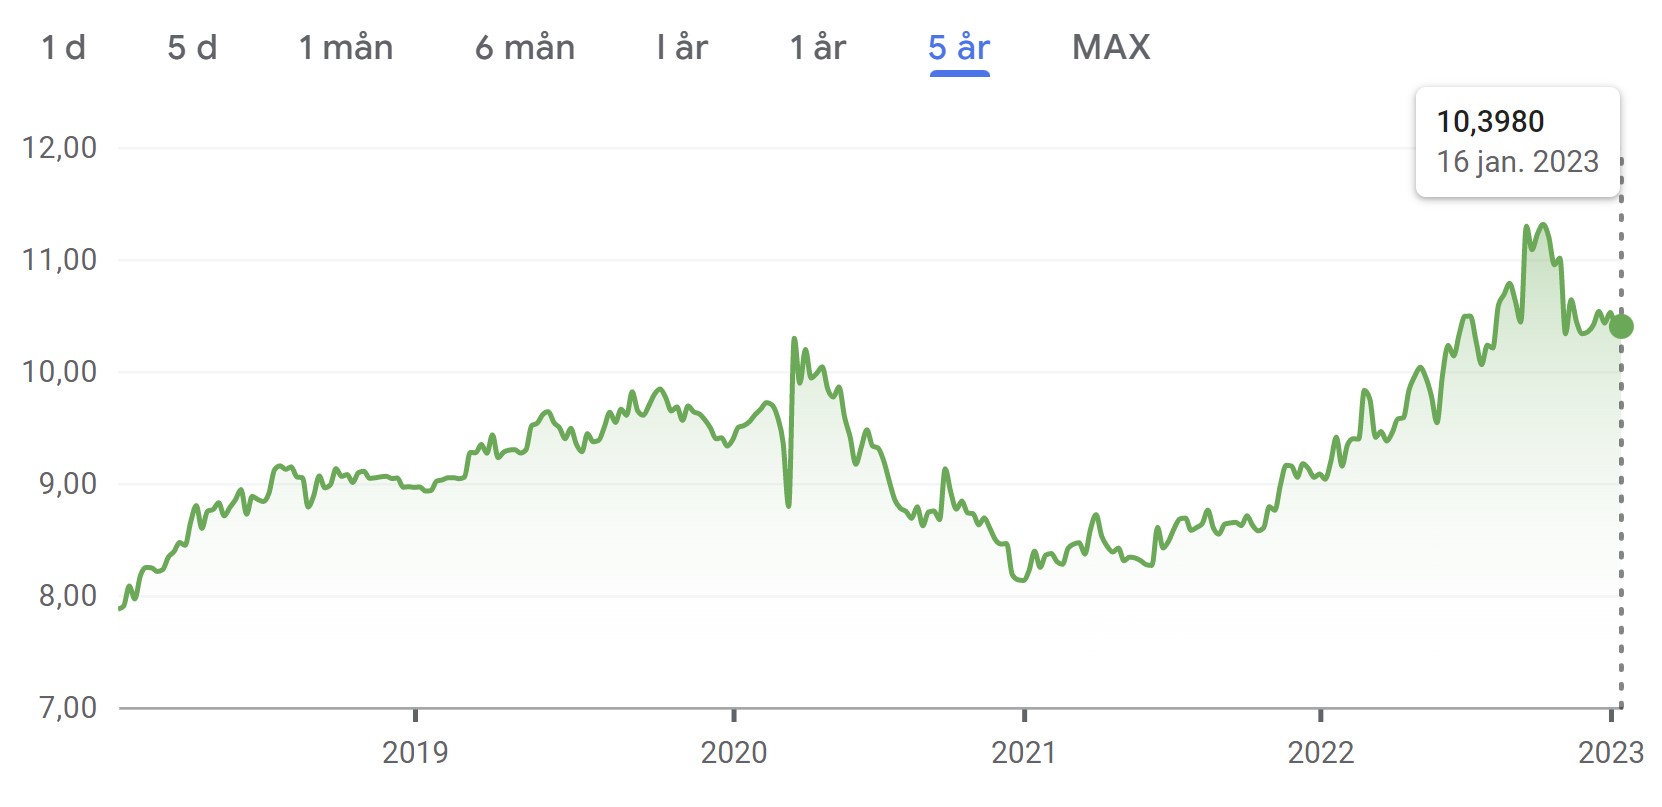
Lika bedrövligt, om inte ännu värre, ser det ut ifall vi sneglar på SEK mot amerikanska dollarn. Det är inget hett tips att styra semestern över Atlanten i rådande läge, även om det givetvis kan bli ännu värre.
Sven-Olof Johansson (Fastpartner) har nyligen sagt att en för hög ränta i stället kan vara till skada för svenska kronan. Är man gammal fastighetsveteran vill man givetvis att räntan ska hållas så låg som möjligt, men kanske ligger det något i det. Uppenbarligen råder det delade meningar.
Här finns det inte heller enbart ett svar men många verkar ändå vara överens om att oron för fastigheter i Sverige väger tungt. När oron är så pass stor blir valutan inte så attraktiv.
”Det är fortsatt oro för svenska fastighetsbolag, vilket blev accentuerat i början av veckan när även Fastpartner fick en nedgradering till skräpstatus. Utomlands finns ett starkt fokus på att den svenska fastighetsmarknaden ser svag ut”, säger Lars Henriksson, valutastrateg på Handelsbanken.
Utomlands tycks det råda en bild av att Sverige är på väg in i en finanskris i spåren av den svaga fastighetsmarknaden.
Lyssnar vi på vad fastighetsbolagen själva säger så delar man inte den bilden. Vakansgraden* är idag mellan 4 till 6% och det råder i många lägen ingen brist på tillräckligt med kassaflöde.
*hur mycket man inte lyckas hyra ut – alltså det som står tomt
Vad som dock tynger är obligationsmarknaden där man tidigare kunnat söka finansiering. Nu tvingas man gå till banken för att söka ny finansiering, något som är lättare sagt än gjort och i många fall blir dyrare.
”Vår bild är att det är en kraftigt överdriven oro för fastighetssituationen i Sverige”, fortsätter Lars
Vad är problemet?
Riksbankens främsta vapen för att bekämpa kronkrisen är alltså räntejusteringar, även om vissa vill mena annorlunda.
Det vi däremot vet är att kronans försvagande är problematisk för att bekämpa den inflation som nu råder då det gör att vi importerar inflation.
Många beskriver nu Riksbankens situation som en rävsax. Man skulle vilja höja räntan mer, men gör man det förvärras situationen med eventuell finanskris och kronan blir ännu svagare. Jag tycker att begreppet att vi sitter i en rävsax är väldigt talande.
Vad kan vi ta med oss?
Egentligen ingenting. Det finns så mycket snack om valutan just nu och teorier från höger till vänster samt upp och ner. Kanske är det bäst att bara undvika allt brus.
Allt detta tycker jag är överkurs för investerare som egentligen bara behöver bry sig om att investera i goda såväl dåliga tider samt välja bolag som bevisat sig överleva kriser tidigare. Svårare än så behöver man inte göra det.
Investmentbolag är den numer största delen av min portfölj. Jag vet att jag sagt det för, men säger det gärna igen; ifall jag börjat min resa från ruta ett så hade jag direkt investerat i 5 investmentbolag som en bas. Varför är det då en god idé att äga investmentbolag i portföljen? Här är 8 anledningar.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
En site som är otroligt bra att använda för att följa investmentbolagen är Ibindex.se. Där kan du direkt se vilken rabatt/premie som råder i respektive bolag. Har du dålig koll på vad det här innebär så rekommenderar jag min förklaring av rabatt och premie.
Johan Hertz, grundare av Ibindex, presenterade nyligen i en intervju varför han tycker att man ska äga dessa. Jag kan tycka att det är fina anledningar men skulle även vilja lägga till några extra. Totalt kokar det ihop till 8 anledningar att äga svenska investmentbolag.
Varför äga investmentbolag?
Enkelhet
”Det är enkelt att förstå och hålla koll på investmentbolagen med hjälp av substansvärde, -trend, -rabatt eller -premie. I varje bolag finns också en bolagsledning som förvaltar pengarna åt dig, ungefär som i en fond men där du slipper avgiften. Med bolagsledningen får du också någon som har samma intresse som du och det är att bolaget ska öka i värde samtidigt som professionella investerare håller koll på din investering åt dig.”
Enkelheten är givetvis den största faktorn till att välja investmentbolag. Du kan fylla på månad ut och månad in och slipper läsa oändligt många bolagsrapporter.
Kanske låter det dumt att låta någon annan plocka ut godiset i din godispåse, men det är väl hela vitsen med att investera i ett investmentbolag.
Diversifiering
”Det är generellt sett inte lika stor risk att köpa investmentbolag som en enskild aktie. Du får ett paket med flera olika bolag vilket gör det enklare att undvika att kliva på minor.”
Solklart. Precis som en fond så får du en rad underliggande börsnoterade bolag. Tänk dock på att branschfördelningen oftast inte är så stor om du bara köper ett investmentbolag. Att köpa 5 investmentbolag är därigenom ett bra alternativ enligt mig.
Vill du bli ännu mer diversifierad kan du givetvis köpa Spiltan Aktiefond Investmentbolag där du får 10 underliggande investmentbolag.
Avkastning
”Till syvende och sist handlar investeringar om hur mycket avkastning du kan få på din investering. Avkastningen i investmentbolag har historiskt sett varit väldigt bra över tid.”
Den utan tvekan viktigaste faktorn. Investerade du i Latour från början så har du fått i snitt 22% årligen. Visst, det är inte Buffetts 35%, men tänk på att 15% dubblar ditt kapital på enbart 5 år.
Förutom dessa klockrena anledningar från Ibindex så vill jag själv lägga till/förtydliga några extra punkter som jag kan tycka är vettiga. Vissa går hand-i-hand med det som nämns ovan.
Slipp fondavgiften
Kikar vi på de aktivt förvaltade fonderna så tar de i regel ut en avgift på ca 1,5%. Passivt förvaltade har lägre, oftast 0,5%. Det finns också fonder där avgiften är en bra bit över 1,5%.
Den här avgiften äter upp ditt kapital över tid och i kronor räknat blir det en omvänd ränta-på-ränta effekt där du efter flera år får betala en rejäl kaka. Tänk på att de största svenska investmentbolagen har förvaltningskostnader på enbart 0,1%.
Flertalet investmentbolag har en helägd rörelse som inte går att investera i på annat vis än via investmentbolaget.
I Investor samlas de onoterade tillgångarna under namnet Patricia Industries. Här är det största innehavet Mölnlycke Health care som tillverkar engångsprodukter till sjukvården.
Aktivt ägande
Tror du att det professionella förvatlningsteamet bakom investmentbolag kan hitta bättre case än vad du kan så är invesmentbolag vägen att gå. Flertalet svenska investmentbolag har några av landets mest erfarna investeringsprofiler som förvaltar godispåsen och på så vis får du ta del av deras investeringsbeslut.
Dessutom är förvaltarna oftast huvudägare i investmentbolagen, ägare av kött och blod. Det som gynnar deras plånbok kommer även att gynna din egna plånbok.
Det aktiva ägandet är sist men inte minst en fantastisk anledning. Investmentbolagen har i regel stort inflytande i de underliggande bolagens beslut och kan på så vis utveckla dem i positiv riktning.
Utnyttja rabatten
Aktiestinsen har en gång uttryckt sig:
”Att köpa en krona för 80 öre passar en småläninng”
Är rabatten i ett investmentbolag 20% så är det just det här du gör. Hade du köpt vart och ett av investmentbolagens underliggande tillgångar på börsen så hade du fått betala ett högre pris. Tänk dock på att det omvända gäller när du handlar till premie. Då kan du få betala 1,2 kr för en krona.
En ränta-på-ränta via utdelning
Teorin är att ett investmentbolag i regel skjutsar vidare all utdelning till dig som aktieägare för att undvika onödiga skatter. Många investmentbolag har kraftigt stigande utdelningar då de underliggande bolagen tenderar att höja utdelningen.
Men vad händer när du köper ett investmentbolag till rabatt? Du får givetvis samma utdelning som de underliggande bolagen (ifall investmentbolaget levererar allt till dig) men har ändå handlat bolaget billigare än via börsen.
Den makalösa effekten av att köpa nya aktier för den utdelning du får har jag resonerat om tidigare och är för mig en självklarhet.
”Nej, det tror jag inte”, sa Fredrik Lundberg i en intervju nyligen där han svarade på frågan ifall vi står inför en fastighetskris. Vad som däremot är ett faktum är att det är en fruktansvärt stor skillnad mellan det mest trygga fastighetsbolaget och det där risken ser betydligt större ut.
Fallen i fastighetsbolagen fortsätter och även om alla dras över en kam så är det stor skillnad från en aktie till en annan. Exempelvis har Hufvudstaden A tappat 6,7% på ett år medan SBB B tappat 84% under samma tidsperiod.
Mycket, men inte allt, bottnar i det som kallas för Ränteteckningsgrad.
Ränteteckningsgrad
Ränteteckningsgrad är ett nyckeltal med en väldigt tråkigt namn men som också är av stor vikt. Den beskriver hur många gånger som vinsten från driften (hyror exempelvis) i ett fastighetsbolag täcker räntekostnaderna. De flesta fastighetsbolagen sitter inte med någon enorm stridskassa så ränteteckningsgraden är ett mått på överlevnad.
Vad som kanske är ännu viktigare är att fundera på hur bindningen på lånen ser ut, för det påverkar framtida potential att täcka räntan. Tidigare har det givetvis varit helt oväsentligt då bundna lån varit ofördelaktiga, men idag lever vi i en annan värld då bundna lån till låg ränta är fantastiskt.
Corem som jag skrev om i helgen har enbart en ränteteckningsgrad på 2 medan Hufvudstaden ligger allra bäst till med sina 6,2. Dessutom har Hufvudstaden enbart en belåning på 20%.
Dagens Industri har nyligen sett över belåningen och räntetäckningen för de största svenska fastighetsbolagen.
Det är som sagt förändringen vi bör fokusera på. Ett exempel är mitt fastighetsbolag Diös där ränteteckningen låg på strax över 7 förra året men som nu är nere i 2,5. Diös har som du säkert vet sänkt utdelningen rätt kraftigt i år. Idag äts dessutom hela 40% av vinsten från driften upp av enbart räntan. Det är mycket, speciellt då fastighetsbolagen är vana att dela ut ca 50%. Man inser att det är pressat.
Men Balder då?
Balder har länge blivit hyllat som ett av de mest fantastiska fastighetsbolagen att äga i sin portfölj. Första gången jag hörde om bolaget var i ett gammalt poddavsnitt från PrataPengar där Nicklas resonerade med Philip Scholtzé om att Balder var intressant att äga. Sista analysen jag gjorde om Balder var 2020.
Kikar du i diagrammet ovan så ser det bra ut för Balders del, men marknaden prisar alltid in framtiden i kursen. Anledningen att det ser bra ut för Balder och Sagax är för att de har låga räntekostnader då man tidigare gav ut mycket obligationer med låga räntor. När dessa omfinansieras lär räntekostnaderna bli avsevärt högre.
Castellums nyemission på 10 miljarder kr är i full gång och du som aktieägare ställs nu inför ett val. Är det bättre att välja att teckna upp sig eller inte? Hur väljer jag att göra?
Castellum nyemission – allmänt
Den 5 maj stod villkoren till Castellums jätteemission klara. Nyemission innebär att bolaget tar in pengar och fler aktier kommer genereras. Castellum flaggade redan i februari för nyemissionen men det är först nu den blir verklighet så att säga.
Det här är en nyemission med företrädesrätt, vilket kort beskrivet innebär att du som äger aktier sedan tidigare får garanterat teckna. Företrädet innebär att du har rätt att teckna 1 ny aktie för 2 befintliga aktier i Castellum.
Teckningskursen i Castellum – förstå den
Har du 200 aktier i Castellum kommer du att få 200 teckningsrätter (det här borde redan synas hos din nätmäklare). Dessa 200 teckningsrätter ger dig dock enbart rätt att teckna 100 nya aktier.
För egen del ser det ut såhär:
Om du dividerar 16 678 kr med 269 (16678 / 269) så får du 62 kr. Det här är då teckningskursen.
När allt detta blev känt stod Castellums kurs i 120 kr. Det innebär en väldigt bra rabatt. Om du minns fallet med SBB så hann kursen där dyka under teckningskursen rätt snabbt, och vad finns det då för morot att teckna sig?
Castellum med Roger Akelius som ny storägare tänkte här rätt smart. Att sätta kursen så lågt innebär att blankarna har svårt att trycka ner kursen under nivån och fallet som blev med SBB har väldigt liten risk att återupprepas.
Vad har jag som investerare för val?
Som jag ser det så har du 3 val just nu:
Utnyttja alla dina teckningsrätter för att köpa nya aktier i Castellum
Sälja alla dina teckningsrätter via börsen (tänk på att kursen varierar dag för dag då dessa handlas)
Ett mellanting, d.v.s. välja att delta med några men sälja resten.
j
Måste jag agera i Castellums nyemission?
Svaret är kortfattat JA
För att citera det som står hos Avanza:
”Om du inte säljer dem senast den 24 maj så förfaller de och blir värdelösa.”
Det är rätt skumt när man tänker på det. Men det viktiga är som sagt att du väljer att göra något och inte bara sitter på händerna.
Själv funderar jag på hur många teckningsrätter som blivit värdelösa historiskt för att man inte gjort ett val
Viktigt om du säljer teckningsrätterna
Om du väljer att sälja så sägs det att du som aktieägare blir utspädd. Här rör det sig om väldigt många aktier så utspädningen kommer vara av stor vikt.
Ett viktigt mått inom fastighetssektorn är förvaltningsresultat/aktie. Vad händer om antalet aktier i bolaget ökar? Då borde det nyckeltalet bli mindre. Är du dock med på nyemissionen med delar av ditt kapital så blir du mindre utspädd givetvis då du får nya aktier.
Vad ska man göra med Castellums nyemission?
Först och främst tycker jag att det finns dåliga och bättre nyemissioner.
De som är bättre är när företaget har ett investeringsbehov i något som kan bära frukt i framtiden. Ett sådant exempel i just Castellum är när man förvärvade Norrporten 2016. Intentionen med en nyemission av den kalibern är att den ska ge mer aktieägarvärde på längre sikt.
Den negativa nyemissionen är när man gör det för att överleva eller förstärka bolagets balansräkning. I den här kategorin landar Castellum, även om det givetvis inte riktigt är den värsta av krisemissioner som går att tänka sig.
Hur gör jag?
Analyshuset Arctic har nyligen förutspått att utdelningen i Castellum återvänder redan 2024. Om det blir sanning eller ej återstår att se.
Castellum har gjort allt annat än rätta val de senaste åren. Tidigare har jag skrivit om hur ett defensivt bolag blivit en riskfylld investering, något som vi aktieägare nu får betala för. Tyvärr såg jag det inte riktigt komma där och då.
Trots Castellums äventyr så är grunden väldigt sund. Vakansen är låg trots snack om ”kontorsdöd”, kundstrukturen är bra, bankrelationerna är långa, hyrorna är inflationsindexerade och belåningsgraden är enbart 37,8% efter nyemissionen. Dessutom ökade driftnettot med 9% under första kvartalet.
Tror du på Castellum nu så är det lätt läge att fiska extra aktier. Kanske är det dags att våga lita på Roger, även om jag i grund och botten inte gillar honom.
Jag kommer välja teckna ungefär hälften av mina rätter. Anledningen är att jag vill ha lite likvider kvar nu när min sparkvot kommer bli låg ett par månader framåt.
Som du säkert vet råder det ändrade regler kring källskatten hos Avanza och Nordnet. Det här är då skatten du betalar på utdelningen du får från utländska aktier. När kommer källskatten tillbaka hos Avanza 2023? Vad omfattar den, och hur mycket källskatt får du tillbaka?
Avanza, när kommer källskatten 2023?
Den senaste informationen vi fått är att källskatten via Avanza kommer i slutet på mars 2023. Denna information förankrade jag med Avanza så sent som igår via deras support.
När är då slutet på mars? Jag skulle gissa att det rör sig om nästa vecka, eller veckan efter det.
Vad omfattar källskatten du får nu 2023?
I slutet av mars kommer du få en klumpsumma med utlagd källskatt för 2020, 2021 och 2022. För egen del rör det sig om en rätt hyfsad slant som såklart ska återinvesteras direkt.
För nästa år kommer det gälla annorlunda spelregler mot tidigare…
Ändrade regler kring källskatt
Om du äger dina utländska aktier i en KF (kapitalförsäkring) så har du fått vänta 3 år innan du fått tillbaka dessa slantar* per automatik. . Såhär har det sett ut:
*Hos Avanza har du inte heller fått tillbaka full källskatt många gånger
Tidigare har det tagit 3 år att få tillbaka källskatten som dragits från utdelningen. PS: Visst är mina pilar snygga? 😉
Det nya är att du kommer få tillbaka källskatten varje år. Pengarna betalas tillbaka någon gång under februari/mars utifrån vad jag hört. Den källskatt du betalar på utdelningar i år (2023) kommer du alltså få tillbaka 2024.
Källskatten via Nordnet 2023
Tack för kommentaren kring källskatten för Nordnets räkning. Här verkar det som att källskatten kommer betalas ut redan månaden efter. Det är ännu bättre än via Avanza givetvis.
Från Nordnets site: Å andra sidan kommer man att få återbetalningen mycket snabbare än idag – oftast redan månaden efter istället för upp till tre år senare
Varför har det dröjt så länge innan det här blivit verklighet?
Storbanken Nordea har länge kört på det här konceptet och har därigenom varit en Go-to för utdelningsinvesterare som äger utländska aktier. Viktigt att komma ihåg är att det tar Avanza nästan 3 år att få tillbaka pengarna från Skatteverket. Därför kommer man nu ligga ute med pengar för oss investerare.
Varför är det här viktigt?
Jag har sålt många fantastiska bolag tack vare att källskatten varit så hög. Ett exempel är danska Novo Nordisk som jag mer än gärna behållit. Anledningen är att pengarna som dras från utdelningen ligger sysslolösa i hela 3 år innan de kan börja jobba igen. Över tid skapar det här en enorm negativ effekt som jag gärna vill undvika. Därför har min gräns på källskatt varit i länder som drar 15% (se tabell nedan).
Nu öppnas det helt nya möjligheter. Då vi redan får tillbaka pengarna nästa år blir effekten mycket mindre och jag kan återigen rikta blicken mot andra fantastiska utdelare.
Det här kommer också innebära att jag analyserar bolag som jag undvikit p.g.a. källskatten. Vad sägs exempelvis om franska L’Oreal som höjt utdelningen i 58 år?
Hur mycket av källskatten kan jag få tillbaka?
Avanza har sammanställt den här listan som jag tycker är väldigt bra. Anmärkningsvärt är att du betalar 0% i källskatt för bolag med sitt säte i Storbritannien. Det skrev jag om i min analys om Unilever.
Land (bolagets legala säte)
Skatt som dras på utdelningen
Så mycket betalas tillbaka
USA
15%
100%
Kanada
15%
100%
Finland
35%
100%
Danmark
27%
100%
Norge
25%
100%
Tyskland
26%
100%
Belgien
30%
50%
Estland
15%
100%
Frankrike
26%
100%
Grekland
5%
0%
Irland
25%
60%
Italien
26%
58%
Lettland
20%
75%
Litauen
15%
100%
Nederländerna
15%
100%
Polen
19%
79%
Portugal
35%
29%
Schweiz
35%
43%
Spanien
19%
79%
Storbritannien
0%
100%
Österrike
27%
36%
Luxemburg
15%
100%
I vissa fall måste Avanza söka avräkning själv då det här inte görs av Skatteverket. Då är det inte säkert att man får tillbaka 100% av beloppet. Det här skiljer också Nordnet från Avanza som alltid betalat tillbaka 100%.
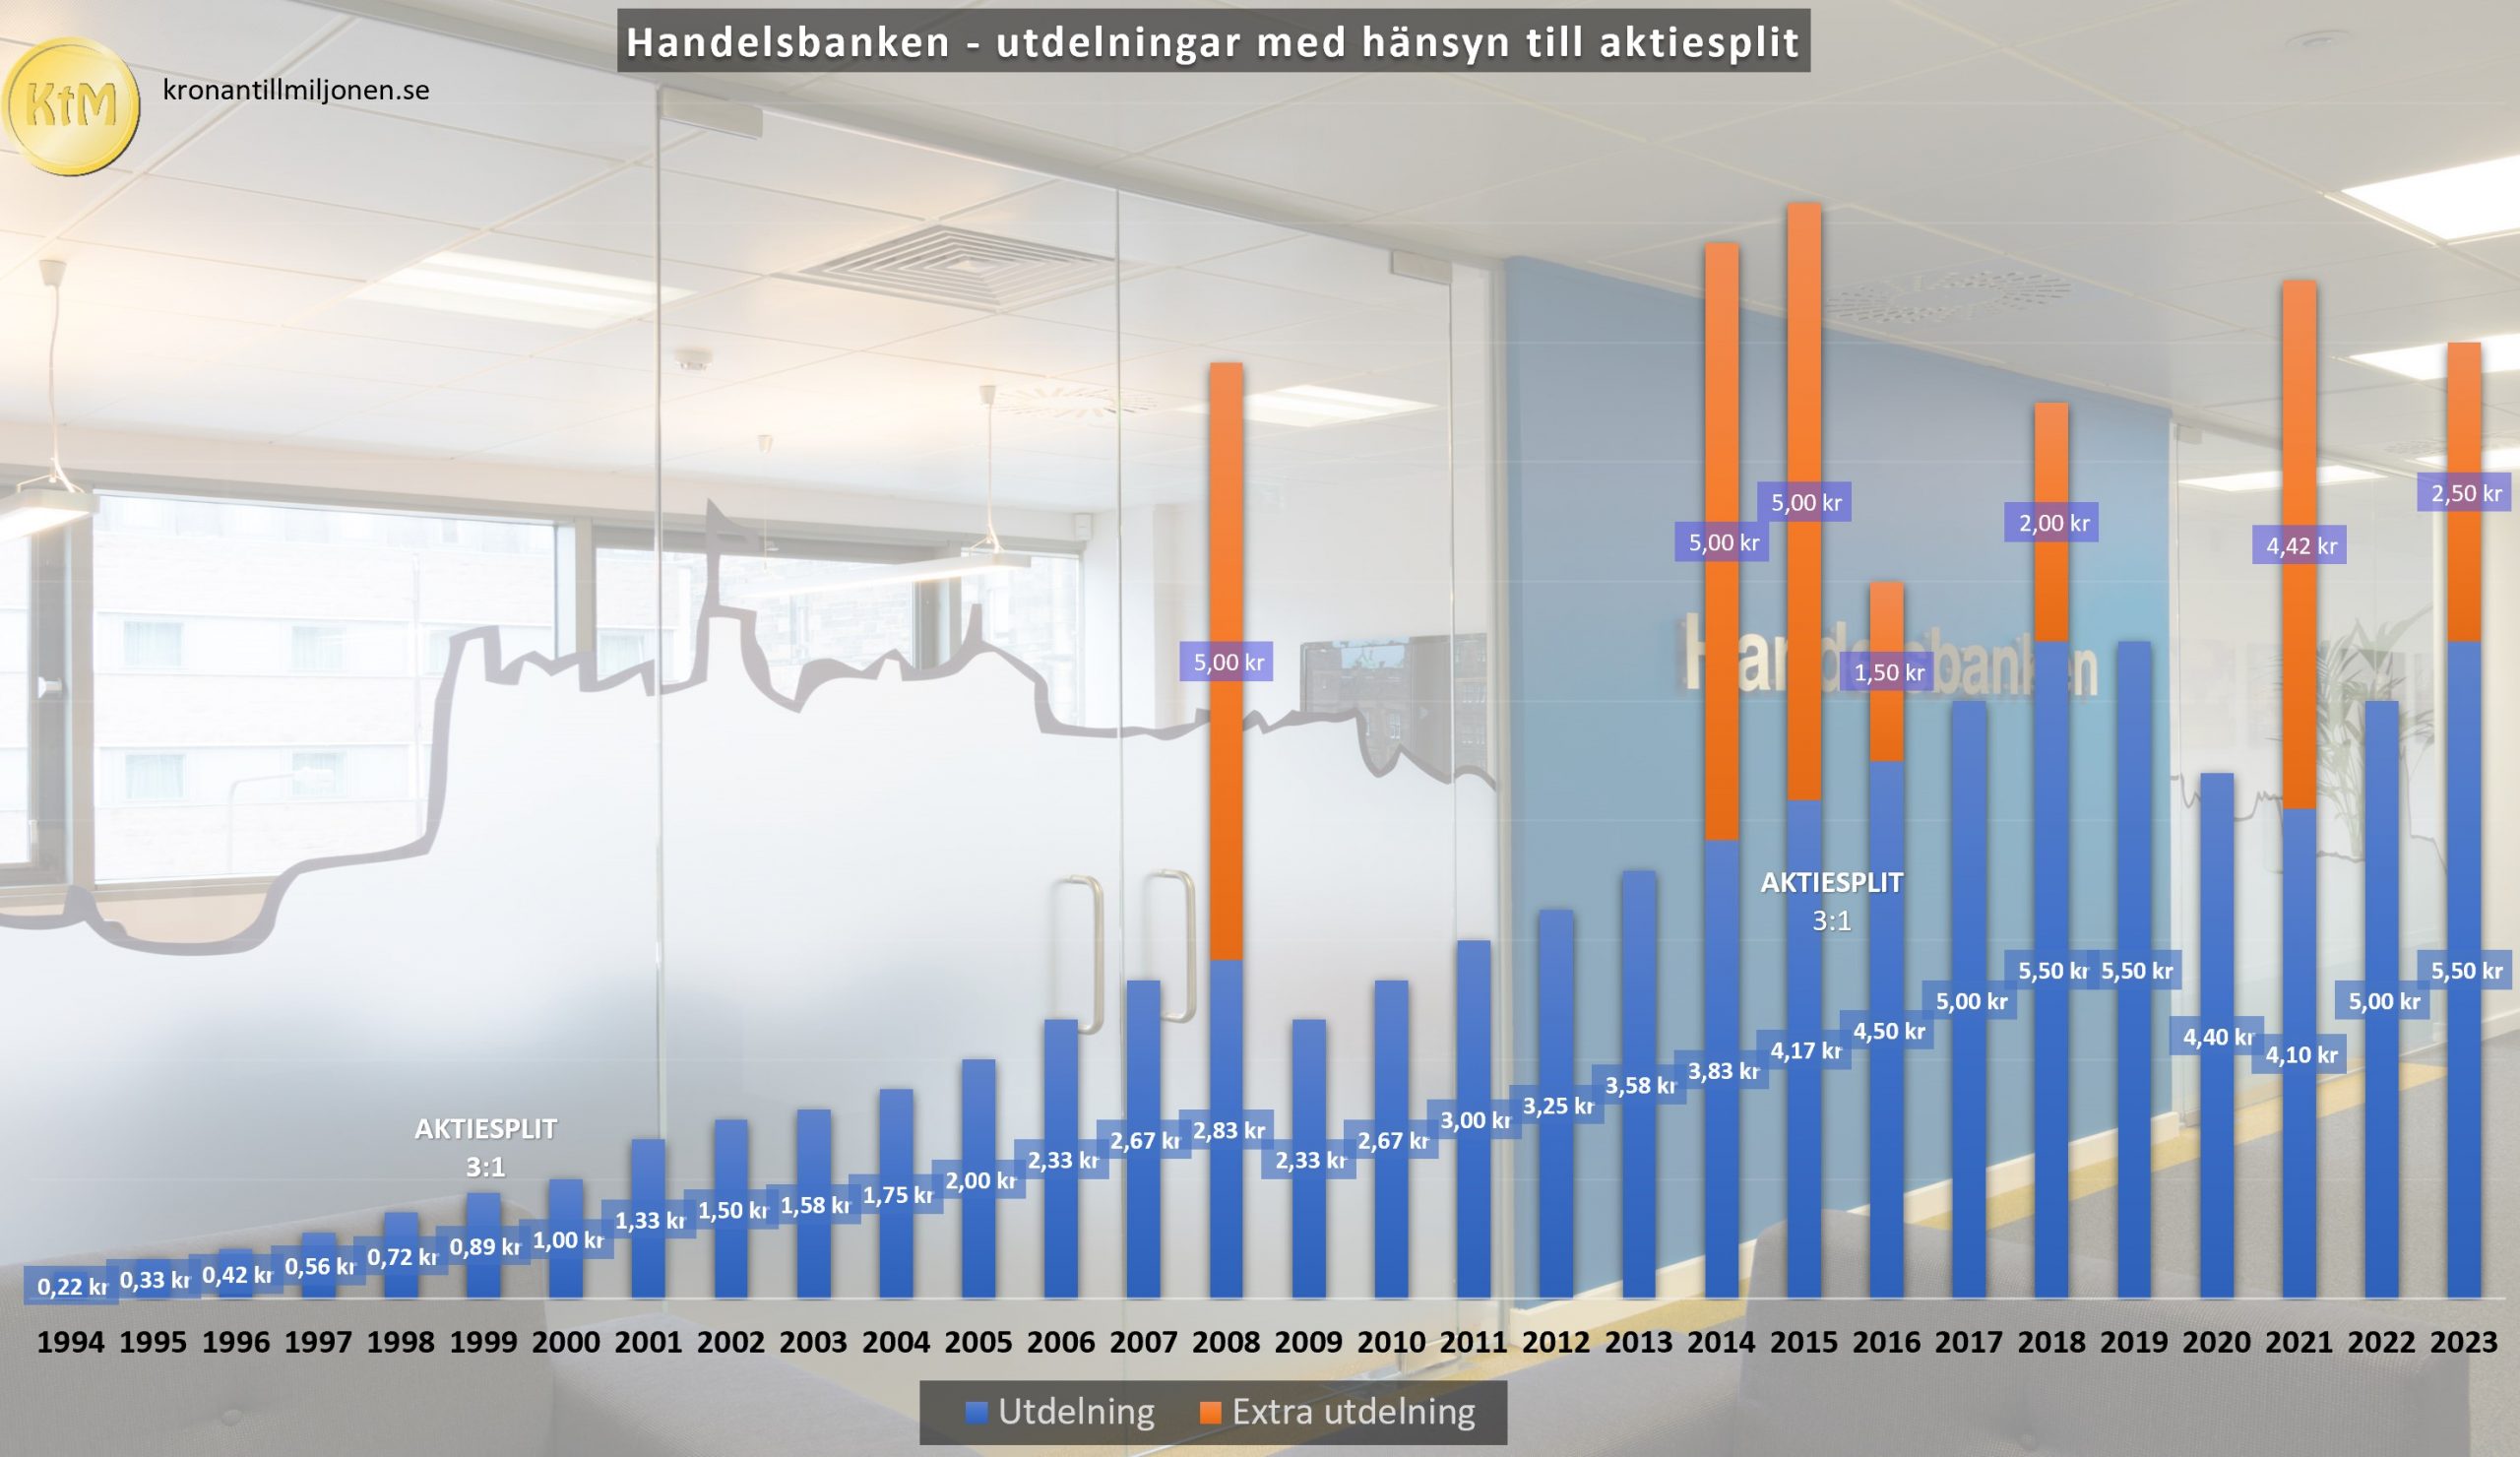
Det är rätt skrämmande att se hur många som valt att äga fel aktietyp i det populära utdelningsbolaget Handelsbanken. Bolaget gör i år en stor utdelning och du kan få extra klirr i kassan om du gjort rätt val.
Kanske är aktiearbitrage den enda vägen till gratisluncher här på börsen. Vad som orsakar skillnaden i kurser mellan olika aktietyper har diskuterats flitigt och vad jag vet så kan anledningen vara flera.
Jag rekommenderar alltid att köpa den billigaste aktien. Är A-aktien billigare så köp den, men oftast brukar B-aktien som ger mindre rösträtt vara billigare. Det är inte fallet med Handelsbanken nu då prisskillnaden är rekordhög
Du får alltså nästan 20 kr tillgodo per aktie om du byter från dina B till A. Lite drygt 5 byten blir alltså en extra aktie i Handelsbanken (exklusive courtage).
Många äger idag Handelsbanken A men det är rätt skrämmande att se hur flertalet hos Avanza och Nordnet fortfarande äger B aktien.
Nu äger jag redan Handelsbanken A men jag tänkte ändå räkna lite på vad det skulle innebära om jag i stället hade B och nu byter till A.
Så många A aktier får jag: 75 171 / 105,95 = 709 avrundat inklusive courtage
Det här innebär att jag alltså trollat fram 109 aktier, vilket ger 872 kr i extra utdelning årligen.
Rätt fint ändå!
Om du skulle äga aktier i Handelsbanken för 1 miljon kr så är skillnaden i utdelning mellan de olika typerna förbluffande 13 610 kr
Handelsbankens A-aktie skiljer sig också jämfört med andra bolag med två typer. A-aktien är nämligen den mest handlade på börsen då drygt 98 procent av Handelsbankens aktier är just A-aktier. I andra bolag är B-aktien den mest likvida och den flest handlar.
Med det sagt har det funnits tidpunkter då B aktien varit billigare än A aktien. Så håll utkik – plötsligt vänder det.
Prisskillnaden mellan de två olika aktietyperna pendlar nu på historiskt höga nivåer.
Nyligen fick jag en fråga av en läsare som undrar hur man bör tänka kring utländska innehav när vi ser en dyr EUR och USD likt vi gör idag. Jag tar främst upp frågan då jag tycker om hans fördelning av portföljen väldigt mycket – det är något som kommer funka i väder och vind.
Fråga
Just nu behöver jag vikta upp mina utländska innehav i form av Vanguard all-world high div, så jag vill handla mycket där, men euron står så otroligt högt i kurs nu.
Hur ska jag tänka, ska man avvakta med köp där? Det kommer bli att handla jättemycket där i framtiden om kronan någonsin kommer bli starkare igen. Tanken är att det kanske inte spelar så stor roll i längden då sparhorisont en är 20-30 år +.
Och när är kronan tillräckligt stark för att vara värd att handla köp i euro med?
Mitt svar
Det här är första gången sedan 2016 som jag faktiskt undvikt att fylla på med aktier i andra länder. Bortsett från Digital Realty och TransAlta så har jag nog inte köpt något under 2022.
Både USD och EUR befinner sig på riktigt höga nivåer om vi kikar blickar tillbaka 20 år. Samtidigt har vi fortsatt fina köplägen bland mängder av svenska bolag där bara vissa lyckats återhämta sig väl. Man behöver inte vrida sig om många gånger för att hitta fina svenska utdelare till en fin prislapp.
USD/SEK
Å andra sidan är det dumt att resonera om köplägen. Svenska börsens breda index har följt Dow Jones väldigt väl och jag vet att det finns en hel del läckre köplägen även där.
Självklart är det dumt att spekulera men jag kan ändå tydligare se att valutorna i sinom tid kommer stabilisera sig till kronans fördel. Självklart är det inget jag vet men det känns troligare än att vi ska fortsätta uppåt (eller neråt beroende på hur man ser det).
För den sakens skull så säljer jag inget i utländska aktier. Den enda gången jag gjorde det var då investmentbolagen dippade rejält i början av 2022 och jag sålde lite i bolag som inte alls tappat något.
Som läsaren beskriver så gör det knappast någon skillnad på +20 år om vi handlar kontinuerligt. Vi får då ett snitt på valutan. Alla måste välja sin väg men just nu fokuserar jag fortsatt på att lägga lönen i svenska utdelare.
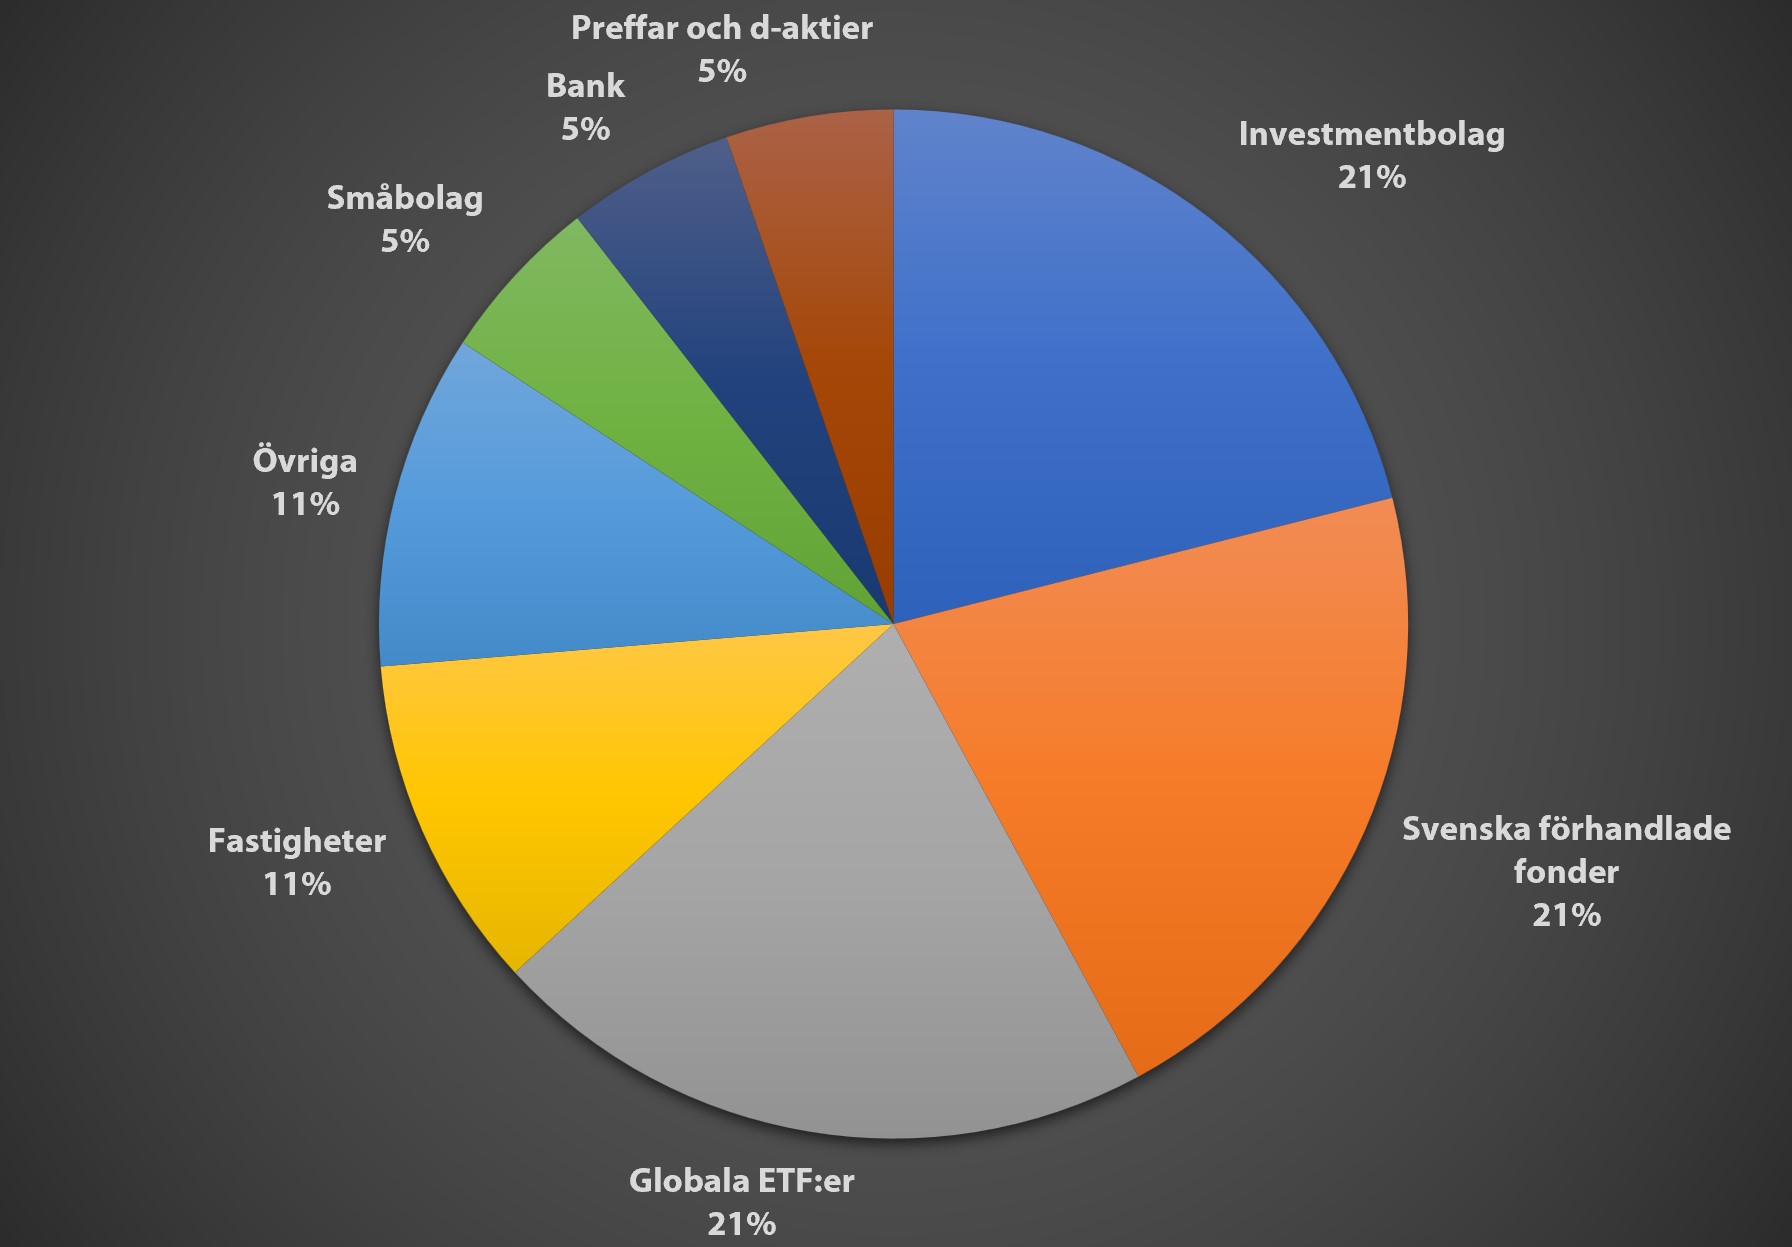
En grym fördelning
Läsaren skickade även med sin fördelning av portföljen. Jag gillar den verkligen så jag väljer att publicera den här.
Detaljer
25% investmentbolag+EQT
20% xact Sverige, xact norden högutdelande & Aktiespararna direktavkast. B (Sverige/norden)
20% Vanguard all-world & all-world high div (global/resten av världen)
Det här är, enligt mig, en suverän fördelning av portföljen. Speciellt om man inte vill ägna allt för mycket tid åt att läsa på om bolag. Utdelning + minimal arbetstid; vem suktar inte efter det?
All-World High Dividend Yield, har jag inte skrivit om men denna väl-spridda etf med 3,8% direktavkastning och kvartalsutdelning kan nog även få den mätte att se hungrig ut. Är det någon som äger den så får du gärna berätta.
Det vore jättekul om du kunde klicka på det alternativ som stämmer bäst överens med dig. Om inte annat för att se hur övriga läsare gör 🙂
Sampo är en klockren utdelare inom försäkringsbranschen. Nu i veckan noterar Sampo sin Svenska aktie. Ska man då välja Sampos aktie i Sverige eller i Finland?
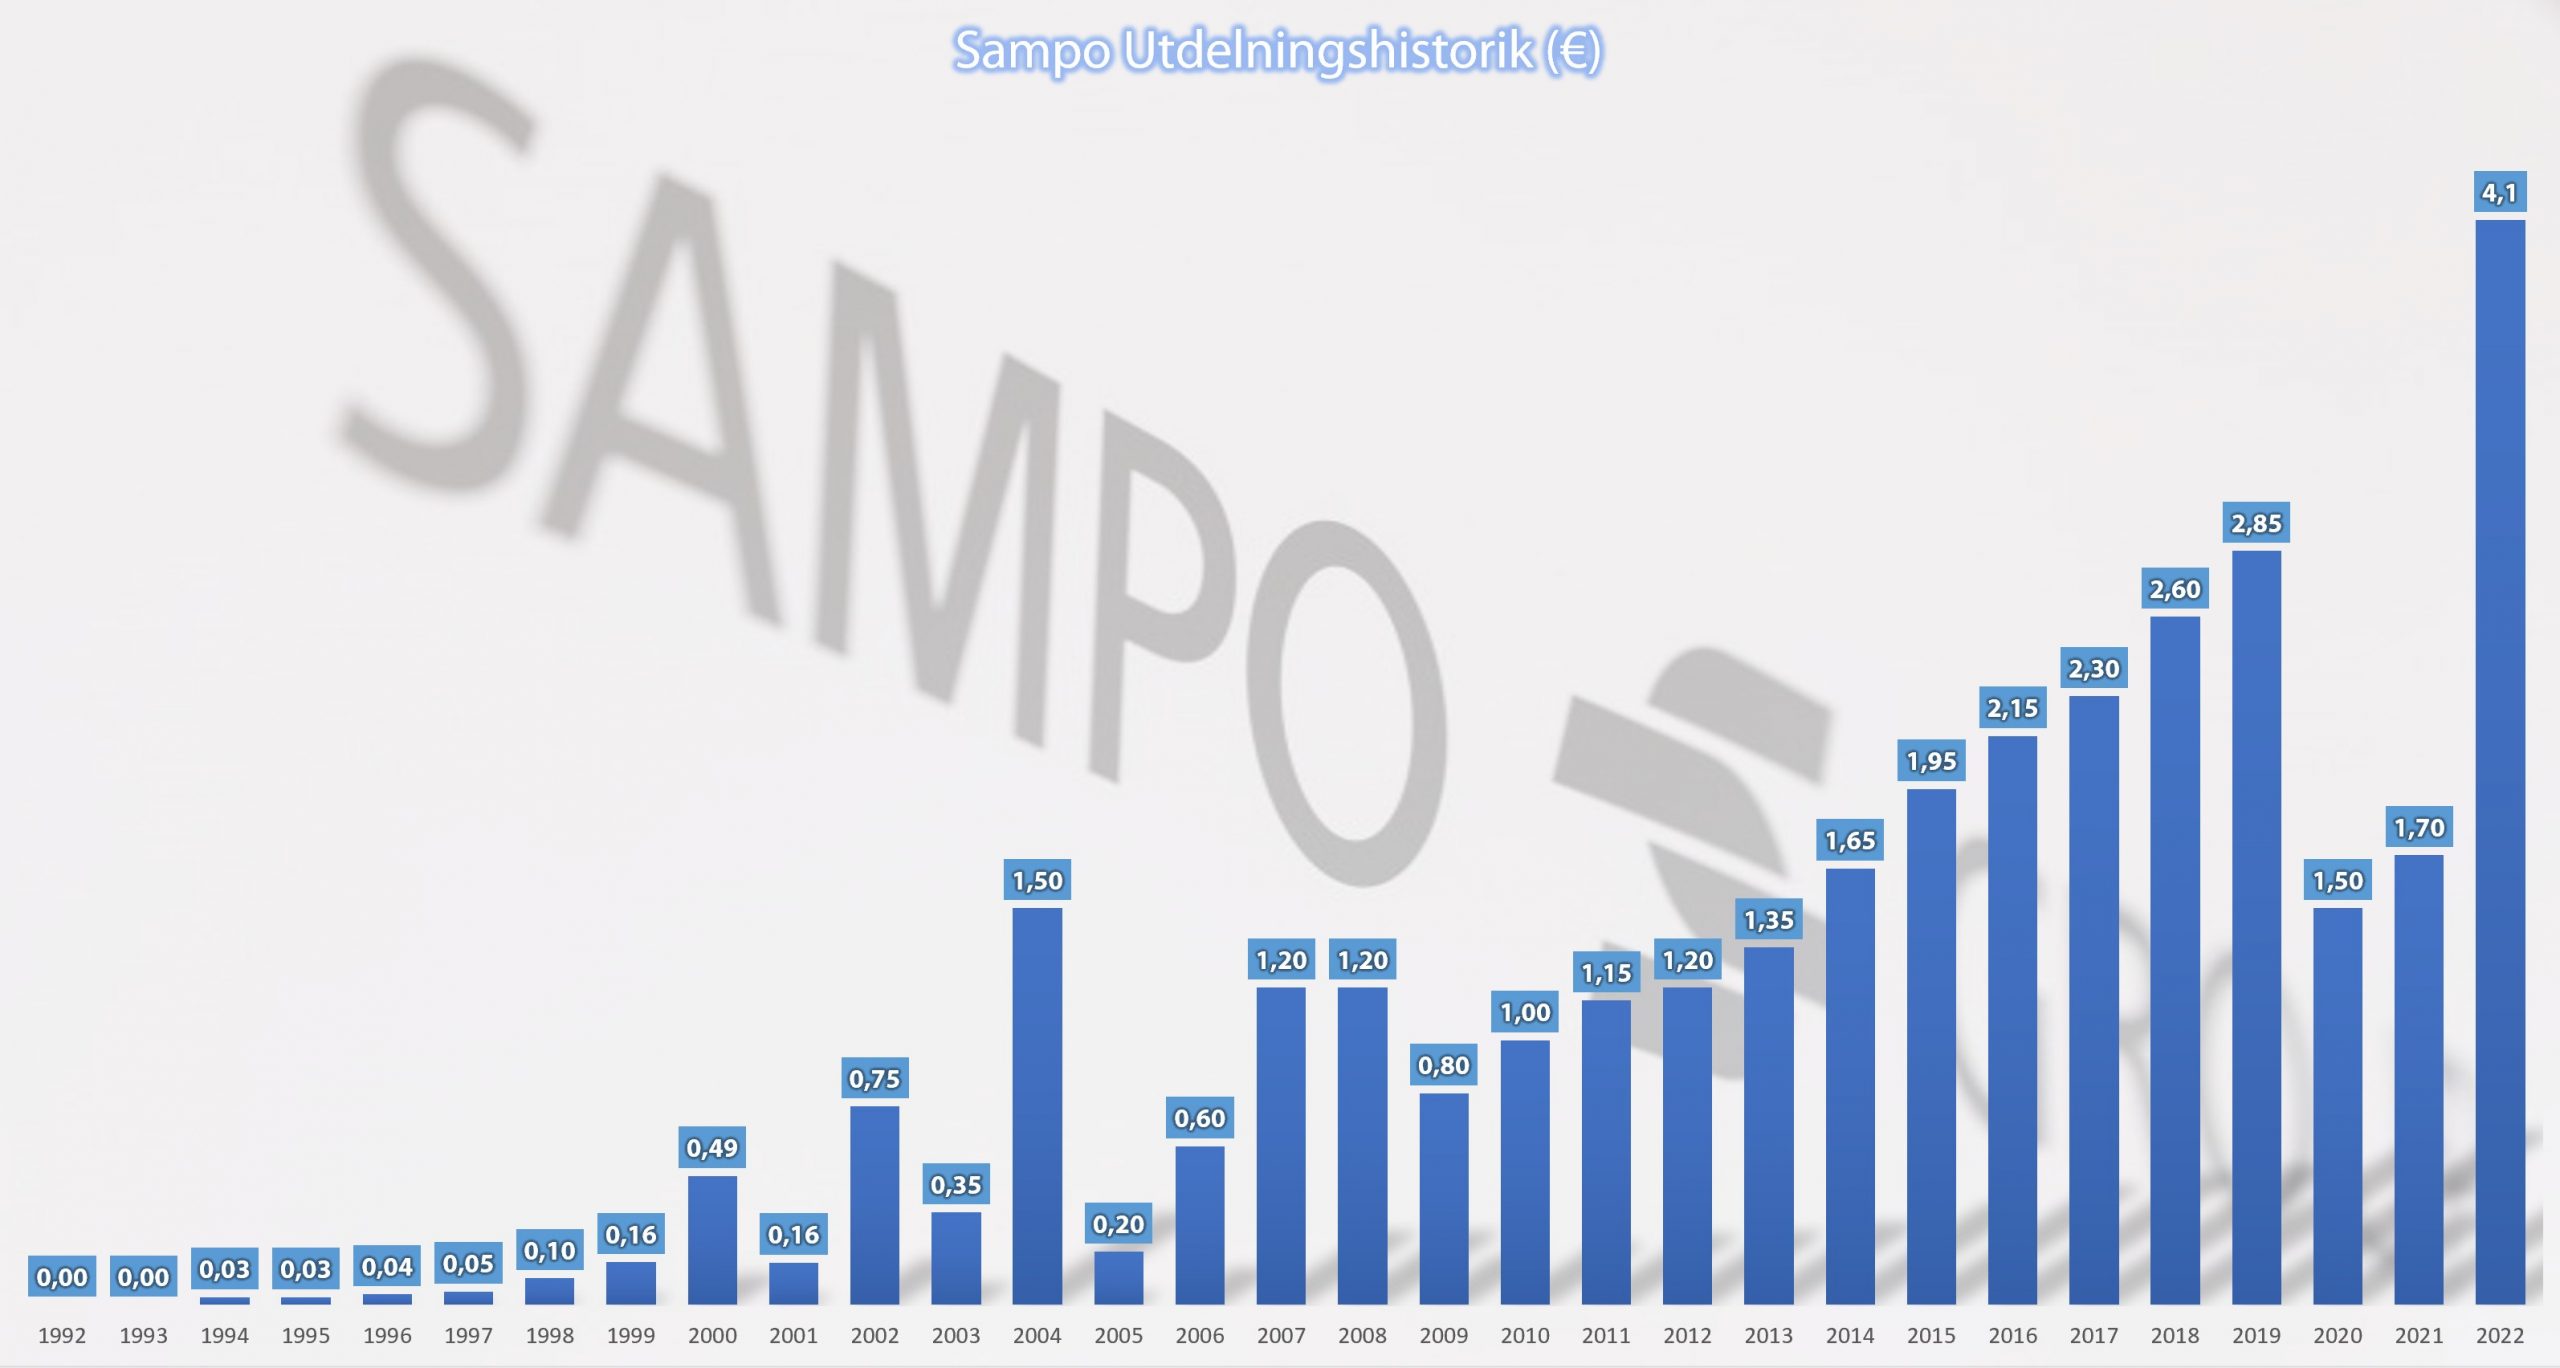
Sampos utdelningshistorik genom åren. Uppdaterad föor 2022
Sampo – finska eller svenska aktien?
Nu finns det alltså två olika alternativ att välja på beträffande Sampo:
Nyligen höjdes den finska källskatten från 15% upp till hela 35%. Får du 100 kr i utdelning från ett finskt bolag så kommer det alltså dras 35 kr i skatt. En rätt saftig del av kakan. Äger du via KF får du tillbaka detta på dryga 3 år (förhoppningsvis allt).
Därför kanske det känns lockande att köpa den svenska aktien i Sampo? Tyvärr funkar det inte så utan du kommer fortfarande betala 35% i källskatt även om du äger den svenska varianten. Källskatten är inte beroende på vart aktien är noterad utan vart bolaget har sin skattemässiga hemvist.
Nordnet och Sampo
Undantaget är då du äger Sampo via Nordnet. Nordnet är registrerad förvarare gentemot finska skatteverket vilket innebär att du får direktnedsättning på finska aktieutdelningar så att enbart 15% dras, istället för 35%.
Observera att detta endast gäller finsknoterade finska aktier, så som Sampo EUR, för svensknoterade finska aktier, så som Sampo SEK dras det 35% utländsk källskatt även på Nordnet
En intressant fråga är vilka fler länder som ingår i detta, både via Nordnet men även Avanza. Har du koll på fler får du gärna tipsa mig.
Tre skäl att välja den svenska aktien
Frågan är då givetvis varför man ens skulle vilja välja den nya svensknoterade aktien? Personligen ser jag enbart tre skäl:
Du slipper ta risk för valuta och blir inte exponerad mot euro. (OBS! Se nedan)
Du slipper valutaväxlingen (spread) när du köper (OBS! Se nedan)
Billigare courtage vid lägre affärer (speciellt bra vid köp för mindre summor)
Som en läsare kommenterade stämmer inte riktigt punkterna jag listade ovan och som jag själv trodde gäller. Fick även denna kommentar från Nordnet direkt:
Jag håller inte med dig i din slutkläm, då framförallt kring valutaexponering. Ett vanligt missförstånd är att man får en valutarisk om man investerar i Sampo i EUR istället för SEK. Självklart har man en valutarisk i euro eftersom Sampo bedriver sin verksamhet i Finland. Men den risken är lika stor i svensknoterade Sampo. När man jämför de dubbelnoterade aktierna så ska de ju vara värda exakt lika mycket (annars är inte marknaden effektiv). Så i teorin ska sampos kurs i euro=sampos kurs i SEK* FXkursen
Hos Nordnet brukar rekommendera att köpa aktien på dess hemmamarknad om du är långsiktig och vill ta del av utdelningarna. Äger du finska aktier noterade på Stockholmsbörsen så belastas nämligen utdelningarna med 35% utländsk källskatt medan den finsknoterade Sampo-aktien endast belastas med 15% utländsk källskatt.
Kostnader som tillkommer på Nasdaq Helsinki till skillnad från Nasdaq Stockholm är valutaväxlingen, 0,25% i vardera riktning eftersom Sampo handlas i euro. Så vill man tradea aktien så passar den svensknoterade bättre, beroende på vad kund har för courtagevillkor så kan även det bli skillnad (våra ordninare courtageklasser gör dock ingen skillnad på Nasdaq Stockholm och Helsinki)
Det finns även andra bolag där källskatten är lurig. Läs mer i det här inlägget där jag listat många: