Många nya men också rutinerade investerare sitter med en viss skräck/oro inför årets skattebesked. Skräcken uppstår med tanke på osäkerheten kring den ISK skatt som kommer landa på din deklaration. Hur stor blir egentligen din restskatt i år? Det är faktiskt väldigt lätt att räkna ut, men tyvärr kommer nog resultatet innebära mer än två påsar ostkrokar för många.
Två påsar ostkrokar?
Nu var det länge sedan det här begav sig, men det är först idag vi ser den verkliga effekten av skattehöjningen år 2018. Då fattades regeringen ett beslut om ett extra påslag med 1 procentenhet för skatten på ISK/KF. Ända sedan dess har vi adderat 1 procentenhet ovanpå statslåneräntan (som är grunden för ISK skatten). 2018 fick vi 1,49% i stället för 0,49%. I år blir det 3,62% i stället för 2,62.
Ulla Andersson hade där och då ett väldigt kasst räkneexempel där hon jämförde den sista höjningen med två påsar ostkrokar. Mer än så skulle det inte kosta investerarna. Det är väl bara Magdalena Sandstedt som räknat mer tokigt…
Ilskan bland oss investerare var stor och jag var snabbt ute med en Tweet som inte landade gott hos Ulla Andersson:
— Kronan till Miljonen – utdelningsinvesterare (@KronaTillMiljon) March 24, 2018
Men vad innebär då den här extra procentenheten i år? Låt mig visa med ett kort exempel:
Så räknar du ut din ISK skatt
Börja med att räkna ut ditt genomsnittliga värde på din ISK. Summera värdet i din depå för varje kvartal och addera insättningarna du gjort. Dela sedan summan med 4.
Den här summan multiplicerar du sedan med statslåneräntan den 30 november föregående år, plus 1 procentenhet. I år gäller:
2,62% (statslåneränta) + 1,0% = 3,62%
180 000 * 3,62% = 6 516 kr
6 516 kr kallas för schablonintäkt och denna skattar du 30% på.
6 516 kr * 30% = 1 954,8 kr blir skatten
Mitt resultat
Snitt portföljvärde för mig: 2 673 954 kr
2 673 954 kr * 3,62% * 30% = 29 039 kr
Låt oss då kika på vad det hade blivit utan det extra lilla påslaget från regeringen med 1 procentenhet
2 673 954 * 2,62% * 30% = 20 856
Skillnaden är alltså
8 183 kr
Inte för att vara sådan, men det måste vara två riktigt stora påsar ostkrokar. Dessutom räknade aldrig Ulla med ränta-på-ränta effekten som investerarna gått miste om då mindre kapital blivit investerbart.
Jag vill inte verka bitter. Årets stora smäll för många är bara ett kvitto på det jag sa redan 2018:
”Det kommer vara lätt att höja skatten på ISK, men svårare att sänka den igen”
Sänker man den kommer man utan tvekan få den absolut största mängden folk emot sig, d.v.s de som inte sparar och investerar likt du och jag utan lever från en lönecheck till en annan och betraktar oss som fula fiskar.
Precis som tidigare år kommer jag ut med ett inlägg lagom till deklarationen med tips hur du kan sänka eventuell restskatt med avdrag som få kanske vet om.
Charlie Munger är en av våra mest minnesvärda investeringsprofiler som nyligen lämnat oss, 99 år gammal. Det slår mig att jag aldrig riktigt nämnt visdomen som Charlie genom åren givit oss så därför tänkte jag passa på att här lista 3 tidlösa lärdomar som du kan ha stor nytta av.
Förutom all fantastisk kunskap som Munger delat med sig av så är han också ett klockrent exempel på varför vi borde skrota det klassiska argumentet ”Du vet aldrig hur länge du lever”.
Det här är troligtvis det mest uttjatade argumentet till varför du Inte borde spara, utan leva fullt ut här och nu för varenda krona. Munger är ett av många exempel på att du faktiskt kan leva frisk länge och hur ränta-på-ränta kan jobba för dig.
Nu tänkte jag alltså kort gå igenom några av alla de saker som Munger lärt oss genom åren:
Våga gå in rejält, när du väl ser ett fint läge
Munger har vid några tillfällen uttryckt något i stil med ”When you find a rare opportunity, you must go big”
Vad vi kan ta med oss från det är att du inte allt för ofta kommer över underbara lägen som du faktiskt förstår dig på. Men när du väl hittar ett sådant läge så ska du verkligen våga gå in i detta.
För egen del blir det här något svårare då jag ständigt är fullinvesterad och med väldigt lite torrt krut att röra mig med. För den sakens skull så har jag ändå tagit tillvara på vissa tillfällen när de väl presenterat sig.
Exempelvis var jag rätt tidig med att sälja delar i några bolag för att öka i investmentbolagen när de föll under våren 2022. Förutom det har jag såg jag ett enormt tillfälle i AbbVie där jag gick in väldigt saftigt. Det lönade sig också.
Tyvärr är det här lättare sagt än gjort och jag känner att det är väldigt lätt att börja tvivla på sig själv många gånger.
Finessen blir att genom erfarenhet lära sig känna igen sådana lägen och aggera utifrån tidigare erfarenhet. Munger har också sagt att investerare kalkylerar för mycket, och tänker för lite. Det håller jag helt med om.
Vad jag personligen tar med mig från Mungers lärdom är att du alltid ska passa på att öka extra i sektorer som för tillfället har det kämpigt. I regel är det här fina investeringslägen som på sikt kommer vara värda att gå in i.
Bolag som drunknar i pengar
Munger må även ha sagt:
”We prefer businesses that drown in cash”
Det här går givetvis att tolka på olika sätt men utifrån min tolkning så är det bolag som ständigt har ett stadigt fritt kassaflöde som också ökar. Kort och gott beskriver detta hur mycket pengar ett bolag har kvar efter alla kostnader som krävs för att driva deras tåg framåt.
Badar bolaget i sådana pengar, ja då kommer det finnas många möjligheter där man bland annat kan skapa återköpsprogram eller betala utdelning till investerarna. AB Volvo har länge befunnit sig i ett sådant läge.
Tyvärr är den här typen av bolag sällan billiga, men vid rätt tidpunkter så kan det bli magiska köplägen.
För att dra några konkreta exempel på bolag där pengar Inte svämmar över så är det flygbolag och telekombolag bland annat.
Apple och Microsoft är ananars exempel på det motsatta och där har man verkligen kunnat maximera avkastningen till sina investerare. Kanske är det inte så konstigt att Apple länge varit största innehavet i Berkshire Hathaway.
Överdiversifiera inte
Även om jag något är emot den här lärdomen så förstår jag den. Överdiversifiering har sällan varit ledorden i varken Warren Buffets eller Mungers senare liv som investerare. Det ser man enkelt när vi kikar på innehaven i Berkshire Hathaway:
Budskapet är väl klassikern:
”Varför intestera i 20 bolag, när du enbart behöver välja de 5 bästa bolagen?”
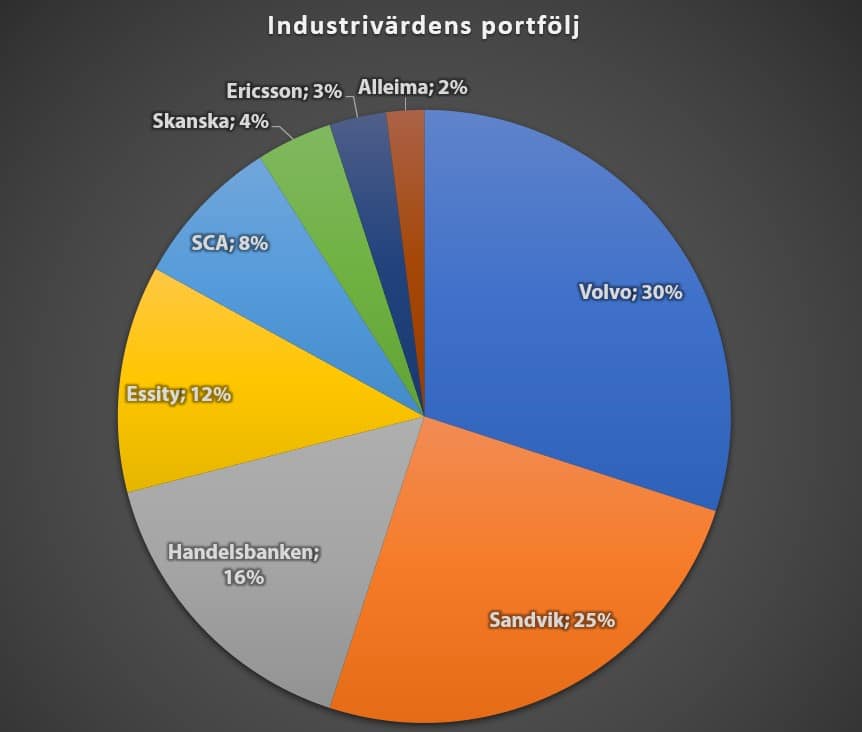
Jag ska vara ärlig. Innan de stigande räntorna kom så var jag nära på att sälja investmentbolaget Industrivärden då de ständigt tycktes underprestera. Idag är jag glad att jag inte gjorde det då deras portfölj varit robust under den svajiga tid vi nu upplever. Nu tar jag en titt på hur bra Industrivärden faktiskt presterat.
Vad är ett investmentbolag?
Via ett investmentbolag får du tillgång till många bolag på en och samma gång. Se det som en godispåse där själva påsen är investmentbolaget och godisbitarna är då de underliggande bolagen som ingår när du handlar investmentbolaget.
Kanske är Industrivärden det tråkigaste investmentbolaget där ute. Här rör det sig inte om små- eller medelstora bolag och det finns inte heller någon helägd rörelse som inte går att handla via börsen (likt Investor eller Latour).
Intressant är att kika på vilka affärer bolaget gjort det senaste året, speciellt med tanke på att det uppstått fina köplägen i takt med sjunkande aktiekurser. Industrivärden har verkligen legat på köpknappen och köpt för drygt 2 miljarder kr.
Bolag
Aktier
Värde (Mkr)
Sandvik
+3 700 000
769
Volvo
+2 800 000
613
Handelsbanken
+5 000 000
440
SCA
+1 500 000
228
Källa: Holdings
Affärsvärlden intervjuade VD Helena Stjernholm i oktober som säger att de både är öppna för att ta in nya innehav samt sälja befintliga. Det är en spännande kommentar med tanke på att Industrivärdens portfölj rör sig likt en sköldpadda.
Men som både du och jag vet så kan det i många fall vara sköldpaddan som vinner över den snabbfotade haren.
Industrivärdens VD Helena Stjernholm äger 75 600 aktier i Industrivärden
”Det är inte uteslutet att det tillkommer något nytt eller att det försvinner något. Men huvudfokus ligger på att utveckla de bolag vi har”, sa hon.
Nytt enkelt sätt att se totalavkastning via Avanza
Nu när jag sitter och författar detta så slår det mig att Avanza inkluderat en ny funktion för att se kursutveckling inklusive återinvesterad utdelning. Jag vet inte om den är ny, men jag har åtminstone inte sett den tidigare. Funkar den så är det en fenomenal funktion då det inte är särskilt lätt att räkna på kursutveckling tillsammans med återinvesterad utdelning.
Vad jag däremot inte riktigt förstår är att Avanzas data inte tycks överresstämma med det jag ser på Industrivärdens IR sida. Backar vi bandet till 2010 (november 22) så har C aktien gått 291% enligt Avanza, men 352% om jag kikar hos Industrivärden. En rätt markant skillnad.
Kanske är det något jag missat, men jag skulle nog själv hålla mig till bolagets egna kalkylator. Jag får helt enkelt fråga Avanza om detta, om inte Du kan komma med någon intressant input 😀
Industrivärden mot Index
Det index jag tycker om att jämföra med är SIX Return Index (SIXRX). SIXRX är ett avkastningsindex och är en sammanställning av den genomsnittliga utvecklingen för Stockholmsbörsen. Indexet inkluderar utdelningar och är därför bra att jämföra med aktier som har utdelning.
Kikar vi på Industrivärden kontra detta index allt sedan 1996, 27 år bakåt i tiden, så ser det väldigt bra ut.
Utifrån bilden ovan så har Industrivärden haft en totalavkastning på 12,13% årligen i snitt sedan 1996. Det är mycket fint och stabilt vill jag påstå.
Industrivärden lägger även till en funktion för att jämföra med andra investmentbolag. Sammanfattningsvis kan Inte industrivärden mäta sig med exempelvis Latour och Investor över tid.
Som du säkert vet så är jag alltid fullinvesterad och så kommer det nog också alltid vara. För rolighetens skull kan det däremot vara kul att veta vilken som är den historiskt bästa börsmånaden och givetvis den historiskt sämsta. Hur många månader visar plus och hur många brukar visa minus? Svaret har jag här.
Vi har nu under längre tid haft ett surt regn över börsen. Hur menar jag då? Jo, SIXRX, Stockholmsbörsens totalavkastningsindex (inklusive utdelning), genomled nyligen sin 80:e sämsta börsvecka mätt sedan 1980. Innan uppgången i veckan så hade detta index en negativ avkastning under hela 2023. Lite senare så kommer vi se att det här är hyfsat ovanligt.
Varför väljer jag att alltid vara investerad? Jo, backar vi bandet till sista handelsdagen år 1979 fram till idag så har detta index utvecklats 44 558% .(källa) Använder du min kalkylator så ser du att detta blir 14,87%* årligen inklusive återinvesterad utdelning. Att hela tiden vara investerad räcker gott för att vara fortsatt positiv.
*OBS! Beroende på vilken period du kikar på så kommer denna siffra skilja sig mycket. Under 1870-2019 var exempelvis årsmedelavkastning 9.24%. 9% inklusive återinvesterad utdelning är väl just den siffra vi brukar höra.
Trots att jag investerat länge så har jag aldrig riktigt haft koll på vilka månader som brukar visa plus och vilka som brukar visa minus. Det ville jag lära mig idag.
Det finns ett par gamla trogna begrepp som jag tror du hört sedan tidigare
Två kända börsbegrepp som visar när du bör investera
{
”Köp till sillen, sälj till kräftorna”
syftar till teorin som menar att det lönar sig att köpa aktier vid midsommarhelgen, och att sälja till kräftsäsongen i augusti
{
”Aktier är en vintersport”
syftar till teorin att du ska äga aktier under vintern och inte under vår/sommar/höst
Frågan är, hur bra stämmer dessa begrepp?
Bästa börsmånaden
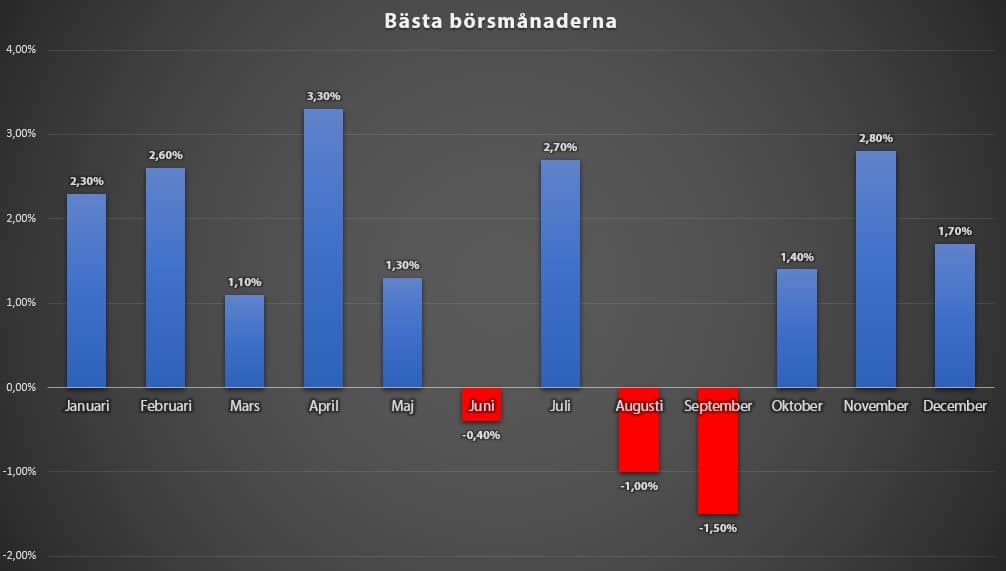
Här är en tabell som visar den genomsnittlig procentuell utveckling jämfört med föregående månad för SIXRX
Statistiken baseras på perioden 1980-2023, 43 år med andra ord
April
3,30%
November
2,80%
Juli
2,70%
Februari
2,60%
Januari
2,30%
December
1,70%
Oktober
1,40%
Maj
1,30%
Mars
1,10%
Juni
-0,40%
Augusti
-1,00%
September
-1,50%
Här är ett diagram som visar samma sak:
För att göra en summering ser det alltså ut som att hösten är typiskt svag, och det har även jag fått en känsla av som investerare. Sedan har vi juli som skiljer sig där utvecklingen faktiskt varit väldigt god. Bästa månaden är i slutet av vintern när våren gör sitt antågande, d.v.s. april.
Enligt statistiken så finns det alltså en viss vits att köpa tillbaka aktierna när väl hösten börjar lämna oss och att fokusera på vintermånaderna. Alla år är däremot olika och att sälja för att åter köpa kommer innebära en hel del courtage som över tid ackumulerar.
Jag tror verkligen inte på den här strategin, men det är ändå intressant att se hur börsen tenderar att utvecklas månad för månad.
Vad som ändå är solklart är att majoriteten av månaderna faktiskt är positivt. Fast konstigt vore väl om vi haft ett omvänt scenario. Då skulle ingen någonsin vilja äga aktier.
Alecta är Sveriges största pensionsbolag sett till förvaltat kapital. Jag, tillsammans med många andra, har vår tjänstepension liggandes där. Den diskussion som under året trollat fram troligtvis mest aggressiva nyheter är hur Alecta gång på gång spelat bort pensionsspararnas pengar. Här tänkte jag försöka mig på en sammanfattning av vad som hänt sedan starten.
Egentligen finns det två anledningar till varför jag vill skriva om detta.
För det första har jag själv dålig koll på allt som hänt, men jag ser att irritationen blir allt mer påtaglig och att ämnet bara får mer och mer uppmärksamhet. Det här blev lite ett tillfälle för mig själv att sättas in i ämnet på riktigt.
För det andra så avskyr jag uttalandet från Alectas förra VD lika mycket som Ulla Anderssons ”det är bara två påsar ostbågar” som jag skrev om 2018. Såhär sa han på frågan hur detta påverkar pensionsspararna:
Vad som hände efter detta uttalande var det enda rätta:
”Magnus Billing får lämna VD-posten i Alecta med omedelbar verkan. Det beslutade styrelsen efter att ha haft ytterligare diskussioner om rätt väg framåt för Alecta”
Måste kännas tragiskt att lämna arbetslivet med ett sådant uttalande. Inte blev det att lämna på topp i alla fall.
Vart ligger din pension?
Tjänstepension är något de flesta anställda i Sverige får utöver sin allmänna pension. Din tjänstepension sätts undan av din arbetsgivare, som längst fram tills du är 66 år gammal.
Jag själv har min tjänstepension hos bl.a. Alecta som nu gått på en mina efter den andra. Många har inte koll på hur ens pension ser ut och där kan jag glatt rekommendera minpension.se där du får en bra bild av helheten för just dig. Suverän tjänst.
Min intjänade pension hitintills
Detta har hänt kring Alecta
Vilket som är det bästa pensionsbolaget är en svårbesvarad fråga. Vad vi däremot vet är att Alecta är Sveriges största pensionsbolag sett till förvaltat kapital. Genom att förvalta tjänstepensionen för 2,8 miljoner privatpersoner och 35.000 företag är Alecta giganten på svensk pensionsmarknad.
Nu har Alecta kort och gott kör i diket och det är en nota som vi pensionskunder och arbetsgivare får dela på.
Nishbankerna
Det var i våras, närmare bestämt 9 mars, som det uppmärksammades att Alecta var storägare i amerikanska Silicon Valley Bank, som då föll handlöst på börsen när beskedet kom att man måste stärka sin balansräkning.
Efter det fortsatte stormen kring Alecta. Oron kring Silicon Valley Bank spred sig snabbt till två andra nischbanker i USA där Alecta också var storägare.
Snabbt blev det känt att pensionsspararna totalt förlorade drygt 20 miljarder kronor i de tre bankerna, vilket kan jämföras med Alectas totala investeringen på 21,8 miljarder kronor. Det blev inte mycket kvar av den investeringen med andra ord.
Alecta var snabba på bollen och sparkade aktieförvaltningschefen Liselott Ledin. Hennes tid på Alecta sträcker sig ända tillbaka till 1995. Ett tag senare, den 11 april, sparkades även f.d. VD Magnus Billing som du ser i början av detta inlägg.
I maj började sedan en undersökning från Finansinspektionen om Alectas riskhantering. Inte en dag för sent. Denna utredning är fortfarande pågående.
Nishbankerna var enbart början. Den stora investeringen i Heimstaden ser ut att bli minst lika tragisk.
Heimstaden
Många har kanske inte koll på Heimstadens frammarsch på svenska fastighetsmarknaden. Heimstaden, där Alecta och den norske äventyraren Ivar Tollefsen som största ägare, har faktiskt expanderat snabbare än SBB de senaste fem åren till att bli ett av Europas största fastighetsbolag.
År 2021 stod fastighetsmarknaden på topp. Efter en hård budstrid under hösten blev det Heimstaden som köpte fastighetsmiljardären Roger Akelius stora bostadsbestånd i Norden och Tyskland. Prislappen blev otroliga 92 miljarder kr och det här blev en av världens största fastighetstransaktioner någonsin. Intressant var att SBB var näst största budgivare. Hade även SBB haft denna våta filt med lån över sig så hade det nog varit tack och godnatt betydligt tidigare 🙂
Sedan kom räntesmällen, och Heimstaden gick rakt in i den. Aktiekursen i Heimstaden pref har sedan dess sjunkit med ca 70%.
Tillsammans har Alecta, Folksam och Pensionsmyndigheten investerat över 70 miljarder kronor från sex miljoner pensionskonton i bostadsbolaget. Som ni ser i bilden nedan köpte Alecta mest friskt.
Investeringen i Heimstaden är inte vilken som helst för jag och Alectas 2,8 miljoner andra kunder. Det är Alectas enskilt största investering.
Nya VD:n i Alecta heter Peter Hasslev och menar att det är fullt förståeligt för oss knegare att vara förbannade. Att säga något sådant när man inte suttit på tronen när investeringarna gjordes är givetvis lätt.
I den mån era kunder följer detta och känner en oro för hur det här ska sluta, vad är ditt besked till dem? ”För det första kan jag säga att jag förstår om man är orolig. Jag förstår om man är förbannad. Men jag är själv kund i Alecta, och nu har jag såklart en del kunskap som andra kunder inte har, och jag är inte orolig.”
Det är jättesvårt att säga hur mycket pengar det rör sig om då alla har kommit olika långt i sitt pensionssparande samt att spridningen i knegarnas pensionsportföljer skiljer sig. Vad jag hört är att det handlar om i snitt 12.000 kronor per pensionskonto hos de olika förvaltarna som nu står på spel i bostadsjätten. Men det är väl en väldigt osäker siffra. Att göra som tidigare VD:n och säga att det inte berör pensionsspararna är dock bullshit.
Den senaste nyheten är att det inte enbart är FI utan även regeringskansliet som börjat syna Pensionsjättarnas investeringar i Heimstaden.
Tydligt kan man se att man tryckte in som mest pengar när allt var på topp. Det är väl klassiskt, medan man kanske snarare ska vara avvaktande då taxichauffören börjar prata aktier.
Erik Selin började sin aktieresa betydligt tidigare än vad jag gjorde. Redan som 14 åring köpte han sina första värdepapper och nu är hans portfölj värd inte mindre än 30 miljarder. Här kikar jag på Eriks portfölj samt de 5 tips han ger andra investerare.
När han var 24 köpte han sin första fastighet för 20 miljoner kr, trots att han inte kunde ge banken särskilt mycket säkerhet.
Kikar vi på hur hans aktieportfölj såg ut 2022 så är det inget snack om att den lidit fruktansvärt under senare tid. Jag själv har haft en allt för bred exponering mot fastigheter men det är inget i jämförelse mot Eriks
Balder: 75,6%
K-fast holding: 6,69%
Sagax: 4,26%
Collector Bank: 3,04%
Swedish logistic property: 2,81%
Tf bank: 1,43%
Hoist finance: 1,42%
Invisio: 0,65%
Viva wine: 0,62%
Swedish match: 0,53%*
Balco group: 0,49%
Swedbank: 0,39%
Doxa: 0,30%
Evolution: 0,22%
Peab: 0,21%
Resurs holding: 0,21%
Np3 fastigheter: 0,15%
Zwipe: 0,14%
Handelsbanken: 0,14%
*Swedish match finns ej på börsen längre, tragiskt nog. Jag var tidigare ägare i bolaget
Vad jag känner till så har inte Erik minskat något i fastigheter. Utifrån FI så har han dock förvärvat rejält i Collector bank 2023 (Norion Bank, COLL). Tydligen ser han samma köpläge i bank som jag själv.
Det går givetvis inte kalla Erik för den bäste. Däremot har han verkligen lyckats med sitt Balder och jag kan tycka att han förtjänar all uppmärksamhet.
Tipsen som Erik har att komma med är kanske inte så nyskapande, men de är ändå värda att påminnas om. Suveräna och funkar i alla tider.
Behåll, och låt tiden göra sitt
– Om du är beroende av att hela tiden göra transaktioner och får en kick av det så är min strategi supertråkig. Men det har fungerat förvånansvärt bra så jag är överraskad själv.
Anpassa efter din personlighet
Erik menar att man inte ska ta risker som får dig att må dåligt. Vill man inte ta beslut alls är indexfonder the way to go.
Han menar att man inte ska kolla i portföljen allt för ofta. Där har jag mycket att lära som säkert loggar en minst 1 gång per dag 😀
– Jag kan inte hålla det själv men det bästa man kan göra är egentligen om man kan kolla det varje nyårsafton, säger han.
Utnyttja ditt kunnande
– Om vi säger att du är duktig på energisektorn, för att hitta på något. Då är mitt råd att du ska fokusera på den sektor som du kan. Jag har väldigt simpla råd men de funkar förvånansvärt bra i längden, säger han.
Mitt tips är väl att ha åtminstone 5 sektorer i portföljen, men kanske ligga lite mer viktad i den sektor du kan bäst. Jag själv skulle exempelvis aldrig investera särskilt mycket i betting-bolag.
Investera och spekulera – det är skillnad
– Investera är att man betalar ut 100 kronor för att man vill få tillbaka 200 kronor om fem eller tio år. Du försöker klura ut vad kassaflödet på den här investeringen blir, säger Erik Selin.
– Spekulera är mer bitcoin, guld eller vad som helst där du hoppas att priset går upp. Det bygger kanske inte på underliggande kassaflöde utan bara att någon annan av någon anledning vill betala mer senare. Så det är egentligen olika saker, även om många klumpar ihop det.
Klokt, mycket klokt
Välj indexfonder
Vid ett ointresse menar Erik att man ska välja indexfonder. Jag själv förespråkar mer att man vid ointresse kan välja en portfölj med 5 investmentbolag.
– Om du har ett kapital och inte är jätteintresserad eller inte har någon speciell kunskap eller vad det än är, då är det väl alldeles utmärkt att bara försöka få indexavkastning. Det kommer bli fantastiskt, säger Erik Selin.
Johnson & Johnson är en av de mest välkända aktierna i USA och är världens största hälsobolag. Nyligen har du fått ett meddelande om att byta alla eller några av dina Johnson & Johnson mot det nya bolaget Kenvue. Vad innebär detta och hur bör man som aktieägare agera?
Kort svar - så gör jag
Jag har själv valt att tacka nej till erbjudandet, vilket innebär att jag inte kommer få några aktier i nya Kenvue
Johnson & Johnson (JnJ) och Kenvue – bakgrund
Johnson & Johnson är troligtvis det säkraste utdelningsbolaget du kan äga. Bolaget består av 3 segment, enkelt förklarat:
Medtech. Den näst största delen beståendes av utrustning inom sjukvårdsindustrin. Operation är en stor del.
Konsumentdelen. Här hittar vi det vi i Sverige oftast känner igen, nämligen tandtråd, barnpuder och oljor. Även andra produkter som exempelvis nikotintuggummin landar här.
Under mina år har jag varit flitig konsument av Johnson & Johnson’s tandtråd
Redan 2021 var det prat om att Johnson & Johnson ville knoppa av konsumentdelen i ett eget bolag. I maj i år blev detta verklighet då Kenvue (KVUE) hade sin IPO och bolaget går nu att handla direkt via börsen.
Där och då visste vi att Johnson & Johnson fortfarande ägde 91% av aktierna i Kenvue men planerade att skifta ut dessa till aktieägarna inom 180 dagar men mer detaljer hade vi inte.
Vad händer med Johnson & Johnsons utdelning efter detta?
Konsumentdelen har tidigare utgjort ca 15-18% av Johnson & Johnsons omsättning. Enligt bolaget själva så kommer man kunna ha tillräckligt med kassaflöde för att behålla utdelningen trots att man knoppat av den här verksamheten.
Det verkar också troligt då JnJ:s utdelningsandel tidigare enbart varit 40-45% av vinsten. Johnson & Johnson har höjt utdelningen 60 år i rad och löpande betalat en utdelning under 107 år utan sänkning.
Vad innebär erbjudandet att byta aktier till Kenvue?
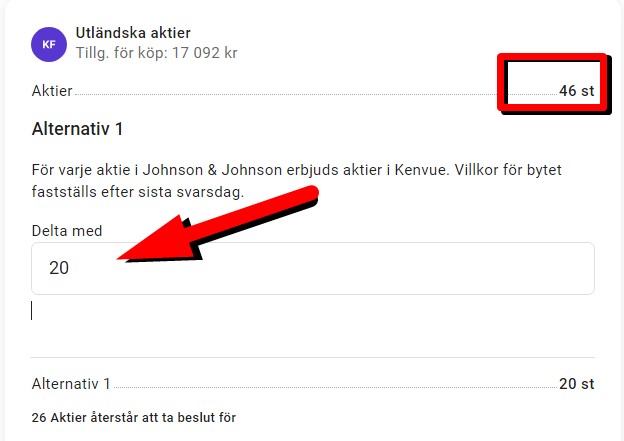
Är du aktieägare i Johnson & Johnson och nu loggar in hos din nätmäklare så bör du ha fått ett erbjudande om att byta dina Johnson & Johnson till aktier i Kenvue.
Moroten i erbjudandet är att du får en rabatt på 7% när du väljer att anta det här erbjudandet. Du får alltså aktier i Kenvue 7% ”billigare” än om du köper dem direkt via börsen. Dessutom blir det inget courtage eller valutaväxling (spread) om jag förstått saken rätt.
Förvirringen är att 1 aktie i Johnson & Johnson är värd $170 och 1 aktie i Kenvue är värd $24. Varför skulle man vilja byta?
Nå, riktigt så är det inte utan det är ration som är viktig. Aktieägare som äger 100 aktier i Johnson & Johnson skulle få ca 760 aktier i Kenvue inklusive rabatten på 7%. För varje $100 i Johnson & Johnson får du aktier i Kenvue till ett värde på ca $107.
Värt att veta är att Johnson & Johnson fortfarande kommer hålla en del av Kenvue även efter detta. Skulle erbjudandet bli fullt tecknat så håller fortfarande JnJ ca 2,6 miljarder aktier, eller 8%.
Behöver jag göra något val?
Nej, aktieägare som inte svarar på erbjudandet från Johnson & Johnson kommer automatiskt att tacka nej till erbjudandet.
Fördel att äga Kenvue?
Konsumentdelen som Kenvue håller är inget dåligt segment. Här har vi stabilitet över allt annat och det enda riktigt negativa är väl cancerfrågan kring barnpudret som varit hett diskuterat. Det här har varit en långdragen process som jag trodde skulle gå över snabbare.
Kenvue har idag kvartalsutdelning med en direktavkastning på 3,3%, vilket är över JnJ:s 2,8%. Räknat på $0,2 i kvartalsvis utdelning bör Kenvue ligga på 60% utdelningsandel, vilket ändå är mindre än de 70% som många satt som riktmärke i branschen.
Bör jag tacka Ja till Kenvue erbjudandet?
Det viktiga att komma ihåg är att du inte behöver konvertera alla dina JnJ aktier till Kenvue. Du väljer själv hur många du vill konvertera, eller om du helt vill avstå erbjudandet.
Jag valde att helt stå utanför erbjudandet. Anledningen är att de medtech och läkemedelssegmentet i JnJ är mina två favoriter och att nu konsumentdelen splittas ut ser jag bara som positivt. Utdelningstillväxten i Kenvue lär ligga på 3-5% (motsvarande sektorns snitt) men jag tror att Johnson & Johnson kan ha potential att växa utdelningen bättre än så.
Söker du mer stabilitet med lite högre utdelning så bör du gå in med fler aktier i Kenvue.
Bör du handla för en mindre summa eller en större summa när du väl köper aktier på börsen? Hur stor blir courtageskillnaden egentligen? Den frågan hade jag tänkt att reda ut i det här korta inlägget.
Courtagegräns (hos Avanza)
Courtaget är alltså den avgift du betalar när du handlar aktier. Det lägsta courtaget hos Avanza är 1 kr (förutsatt att du inte är ny kund och får gratis en kort tid)
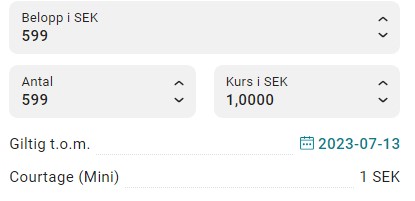
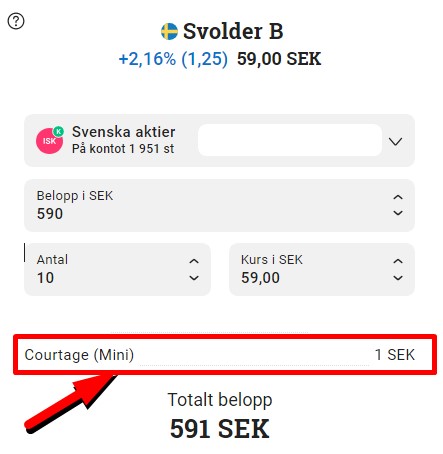
Via den lägsta courtageklassen, d.v.s. Mini, så kan du idag handla för 599 kr vid ett och samma köptillfälle och fortfarande betala 1 kr i courtage.
j
Notera
Tidigare var gränsen 597 kr.
598 kr * 0,0025 = 1,495 kr → avrundades UPPÅT till 1,5 kr och sedan uppåt igen till 2 kr courtage
Nu verkar avrundningen ske enbart med hänsyn på första decimalen och det går därmed handla för 599 men fortfarande betala 1 kr i courtage (rätta mig gärna om jag missat något, men så tycker jag det verkar vara)
Det viktiga att komma ihåg är alltså att du betalar lika mycket för en affär på 10 kr som när du köper för 599 kr.
Här har jag inte tagit hänsyn till spreadavgiften (valutaväxling) som sker när du handlar utländska aktier. I det här inlägget går jag bara igenom svenska aktier.
Köpa för mindre eller större summa på börsen
Låt säga att du handlar investmentbolaget Svolder där kursen idag är 59 kr.
Köper du 1 aktie betalar du 1 kr i courtage. Köper du 10 aktier betalar du också 1 kr i courtage. Det är inte svårt att räkna ut att du hellre borde köpa 10 st vid ett och samma tillfälle. Allt handlar givetvis om hur mycket pengar du kan undvara när du köper.
Det intressanta blir när vi leker med större belopp. Om du köper 100 aktier betalar du 15 kr i courtage. Det här är alltså 15 gånger så mycket för 10 gånger så många aktier som i ovanstående exempel.
j
Notera
Att lägga in flera köptransaktioner i samma bolag under en och samma dag på 590 kr för 1 kr i courtage funkar inte. Alla transaktioner i samma bolag läggs samman i slutet av dagen och courtaget räknas ut baserat på totalen.
Vi leker med tanken att kursen i Svolder är konstant på 59 kr/aktie.
Du äger 300 aktier som du köpt vid 30 olika tillfällen. För dessa affärer har du sammanlagt betalat 1 kr per tillfälle, d.v.s. 30 kr i courtage. Nu äger du alltså Svolderaktier till ett värde på 17 700 kr (59 kr/aktie * 300 aktier = 177 00)
Vad skulle blivit skillnaden om du köpt vid ett tillfälle och då bytt till courtageklass Medium, som passar affärer över 15 600 kr. Då hade du betalat 27 kr i courtage.
Så…
30 kr i courtage i stället för
27 kr
Med andra ord sparar du 3 kr i courtage genom att handla vid 1 tillfälle i stället för vid 30 tillfällen.
Värt att nämna är att kursen i Svolder just nu är rätt optimal då du kan köpa för väldigt nära 599 kr. Skillnaden blir något större om vi tar räknat på ett annat bolag.
Vad är bäst att göra
Jag gillar att köpa vid många tillfällen och sprida mina köp. Att köpa aktier är ett nöje som ger mig mer lycka än att köpa tröjor på exempelvis H&M.
Därför tycker åtminstone inte jag att det är värt att köpa för större summor, men alla är vi olika.
Mitt köpbeteende har till viss del förändrats
Det har skett en del större förändringar i portföljen. Exempelvis har jag sålt H&M och köpt Nordic Waterproofing.
När detta sker gör jag i regel större transaktioner och köper/säljer för mer vid ett och samma tillfälle. Då du kan byta courtageklass en gång per dag direkt så byter jag då till medium innan jag gör den affären.
Anledningen är att jag direkt vill få mina pengar att börja jobba och inte ligga på allt för mycket likvider.