Alldeles strax är det dags för årets deklaration att dimpa ner till de som är registrerade i någon digitala brevlådor. Den som väntar på posten i brevlådan får vänta ytterligare en månad. Här har jag sammanställt de viktiga datumen som är värda att tänka på samt lite egna reflektioner kring deklarationen 2024.
Bland allmänheten ses fortfarande skatteåterbäringen som en typ av lotteri. Får du skatteåterbäring så har du dragit vinstlott medan du som får restskatt (eller kvarskatt) dragit nitlotten. Riktigt så ser vi investerare inte på det.
Att du får en skatteåterbäring innebär helt enkelt att du under föregående år betalat in för mycket skatt än det du behövt betala. Dessa pengar hade i stället redan då kunnat sättas i arbete i din portfölj för att skapa avkastning. Att de ligger och skvalpar någon annanstans fram till den dag du själv får pengarna gör dig inte lyckligare.
Dock förstår jag hur allmänheten tänker. Skatteåterbäringen är för många det extra tillskottet som sätter en krydda på tillvaron. Många bokar in en extra resa för pengarna, eller köper något riktigt onödigt som aldrig blir använt. Allt för att öka den tillfälliga lyckan. Vi utdelningsinvesterare har däremot vant oss vid att alltid få en extra peng i fickan månad efter månad.
Jag älskar Christina Sahlbergs (sparekonom på prisjämförelsesajten Compricer) uttalande kring just detta:
”Man hör ofta att människor säger de fick tillbaka mycket pengar på skatten – och därför är vinnare. Men de är faktiskt förlorarna då de hade kunnat investera de pengarna under året i stället för att låna ut dem till staten”
j
Viktiga datum för deklarationen 2024
3 mars: Digital brevlåda. Detta är sista dagen för att skaffa digital brevlåda för att hinna få sin deklaration utskickad digitalt. Skaffar du digital brevlåda efter det eller inte alls, behöver du vänta på pappersdeklarationen, och det kan i värsta fall dröja till 15 april innan den kommer (även om e-tjänsten där du kan deklarera öppnar tidigare än så för alla, även de som inte har digital brevlåda).
4–8 mars:Deklarationen skickas ut. Detta datum skickas e-deklarationerna ut som till de som hade tecknat en digital brevlåda senast den 3 mars.
15 mars–15 april: Fysiska deklarationer skickas ut.
19 mars:Här öppnar deklarationen på skatteverket.se och i appen.
3 april: Sista dagen att deklarera digitalt för den som vill få sin skatteåterbäring strax efter påsk.
9–12 april: Pengar betalas ut för dem som godkänt digitalt utan ändring senast 3 april.
2 maj: Sista dagen att deklarera. Din inkomstdeklaration för inkomståret 2023 ska finnas hos Skatteverket senast vid midnatt.Har du sålt din bostad, värdepapper eller är företagare ska en bilaga lämnas tillsammans med deklarationen.
4–7 juni: De som inte fått sina skattepengar i april får utbetalningen mellan den 4 och 7 juni.
12 september: Sista dagen att betala kvarskatt.
Räkna ut skatteåterbäringen redan idag
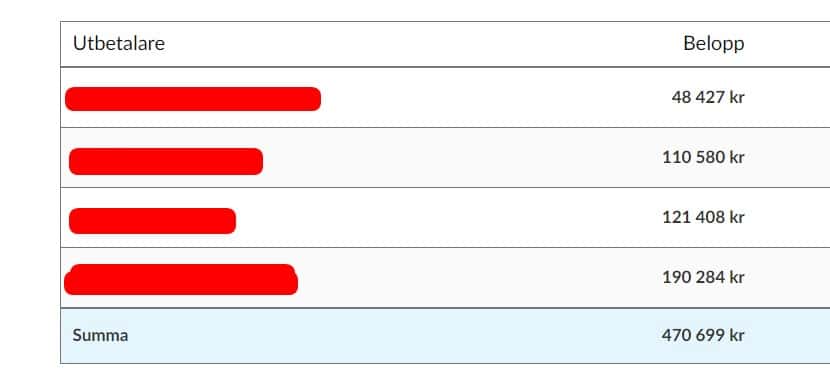
För er som är riktigt nyfikna är det väl ingen raketforskning att räkna ut en preliminär siffra som visar vad du ska betala eller få tillbaka. På Mina Sidor hos Skatteverket finns redan uppgifter om vilken inkomst du fått 2023 och från vilka parter denna kommer från. Dessutom står det vilken skatt som dragits.
Här är mina egna siffror för 2023. Av anonyma skäl har jag valt att stryka över vilka som betalat ut beloppen. En av posterna kommer från Försäkringskassan då jag haft mycket VAB under året.
Via Skatteverkets e-tjänst kan du sedan skiva in dessa belopp, välja vilken kyrka du tillhör (om du gör det), samt fylla i annan eventuell information som behövs för att räkna ut vilken skatt du borde betala.
E-tjänst hos Skatteverket för att räkna ut den skatt du kommer få tillbaka
Jag har tidigare också förklarat hur du räknat ut din skatt för ISK på ett enkelt sätt. Här tryckte jag även på att ISK skatten kan komma att bli lite av en chock för när väl deklarationen landar dig i händerna.
Vilka avdrag går att göra?
Här skrev jag tidigare en punktlista kring avdrag som många känner till men som för många också är okända. Det är viktig att du själv känner till den här listan för att få en så rättvis summa som möjligt.
Det finns faktiskt en anledning till att man kan själv bör hålla koll på ifall man ligger plus eller minus skattemässigt.
Nu utgår det nämligen en ränta på 5% på underskottet i ditt skattekontot.
Den kostnadsränta som blir räknas från olika datum beroende på hur stor din restskatt är. Har du en restskatt på över 30 000 kr beräknas räntan från den 13 februari. har du under 30 000 räknas räntan från 4 maj.
j
Viktigt om räntan på restskatt
För att slippa ränta på underskott över 30 000 kr ska dina pengar vara betalda före den 13 februari. För underskott upp till 30 000 kronor är datumet den 4 maj. Du kan enkelt göra betalningen via exempelvis Swish.
Börsen är just nu ett märkligt fenomen där många får smaka på rejäla käftsmällar medan andra lyckliga bara blir rikare och rikare. Mitt utländska bolag Broadcom tog igår nytt All-Time-High och tydligen ska man idag köpa dessa bolag som redan värderas mot P/E 40 eller liknande fantasifulla siffror.
Jag tror själv att en av de viktigaste förmågorna att ha som investerare är att vara ödmjuk, eller kanske snarare respektfull. Går du in med allt för stort självförtroende och tror att allt kommer gå din väg så kommer du förr eller senare komma till insikt att världen ser annorlunda ut. Den insikten har många fått nu 2024.
Allt handlar om att ha uthållighet, inse att du aldrig blir fullärd, samt att du är beredd på motgångar när de väl kommer.
Klart är åtminstone att det sällan varit en bättre tidsperiod att vara en index-kramare än just precis nu. Samtidigt som index går bra så är det mina efter mina som exploderar där ute och drar ner humöret bland investerare.
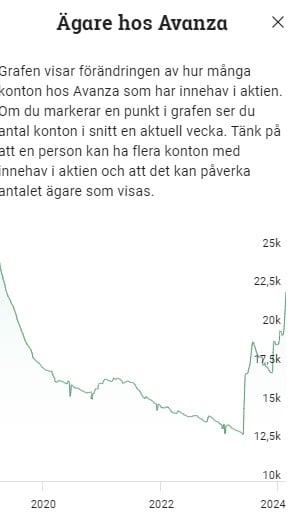
Jag själv blir också förvånad kring valen som investerare tycks göra. Ett exempel är väl Viaplay där antalet ägare bara tycks växa och växa. Men ja, alla har sina olika strategier.
Antal ägare i Viaplay
Inkomster
Lönen kommer tidigt för mig och många andra i februari 2024. Det är bra. Vi vill in med pengarna i arbete så fort det bara går. Helst igår om så vore möjligt.
Det finns troligtvis många där ute som funderar ifall det är bra att börja investera nu när svenska börsen står högt. Kanske borde man vänta?
Svaret är som vanligt Nej. Det bästa läget att börja investera är precis just nu. In med pengarna i en indexfond eller Investor om du är ny och sugen på att börja. Att vänta på bättre tider är en typiskt dålig idé
Lön
26 816 kr
Bloggintäkter
5 926 kr
Övrigt
0 kr
SUMMA
32 742
Samtliga av inkomsterna är redovisade netto, d.v.s. efter avdragen skatt. Utdelningen räknar jag inte med under inkomster då denna återinvesteras direkt.
Sparande
Jag kommer vara lite återhållsam med mitt sparande för tillfället. Som jag nämnt tidigare är vi i tankar att renovera badrum och därför håller jag på att målspara lite på sidan om.
Sedan finns det kanske vissa som tycker att ett sådant typ av målsparande borde tillhöra sparkvoten då det givetvis höjer värdet på bostaden, som i sig är en investering. Jag har dock inte valt att göra så för enkelhetens skull.
Däremot har jag börjat räkna med amorteringen av bolånet i sparkvoten då det här på sikt höjer potentialen till hur mycket jag kommer kunna spara i portföljen. Idag har vi bostadslån tillsammans på ca 1,9 miljoner kr. Belåningsgraden på bostaden är ca 40%.
Såhär mycket blev kvar efter allt shoppande:
Amortering bolån
1 500 kr
Avanza
6 000 kr
SaveLend
0 kr
Tessin
0 kr
SUMMA
7 500 kr
Sparkvot
Räknat på ovanstående inkomster och sparande blir då sparkvoten…
%
Sparkvot
Så beräknar jag sparkvoten
Sparkvoten beräknar jag genom att ta det jag lyckas spara och dividera med samtliga intäkter (netto).
Den stora frågan är givetvis vad man ska räkna med i sparandet. Själv tar jag enbart med det jag sätter över till min portfölj och diverse andra investeringsalternativ som t.ex. Lendify.
Jag kan tycka att ammortering till hus och CSN är helt okej att räkna med i sin sparkvot. Däremot tycker jag att det inte är ok att räkna det sparande som du gör till en utlandsresa som du och familjen tänkt åka på nästa halvår.
Investmentbolag är bolag där du som ägare får en stor godispåse med flera andra bolag i en och samma påse. Ett lysande sätt att investera om du frågar mig. Jag har tidigare skrivit om varför jag tycker att investmentbolag är ett mer attraktivt val än att välja exempelvis vanliga fonder.
Nu har alla investmentbolag (åtminstone de viktigaste) lämnat sina rapporter. Det är då läge att kika på hur rabatten ser ut nu när vi bolagens nya substansvärden i ryggsäcken.
Som du säkert redan vet så är det positivt om ett investmentbolag handlas till rabatt. Det innebär att du får de underliggande bolagen billigare om du köper investmentbolaget, snarare än att köpa varje enskilt bolag via börsen. Premie innebär givetvis det omvända.
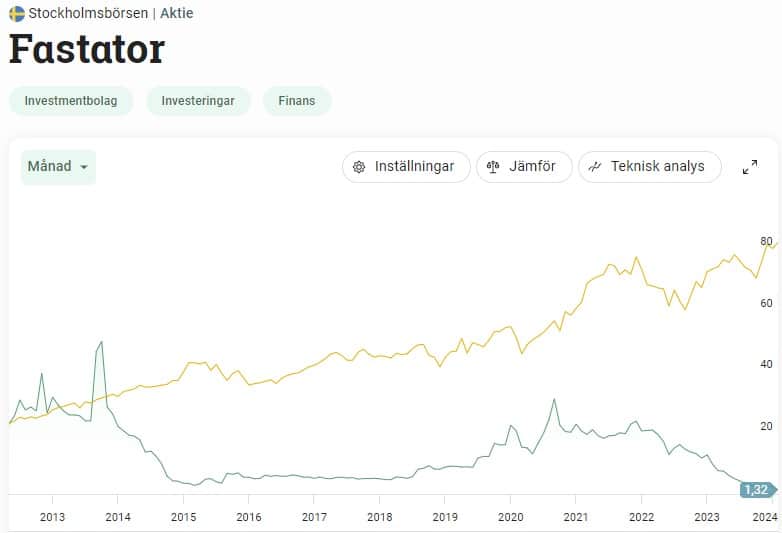
Mest anmärkningsvärt är då Fastators rabatt som nu snart är uppe på 100%. Det innebär att för varje krona du lägger i Fastator så får du 2 kronor i ”värde”. Dock skulle jag aldrig själv röra Fastator, främst av två anledningar.
Dels har jag ingen koll på de underliggande fastighetsbolagen och vad man faktiskt investerar i. Det känns också som att osäkerheten är stor kring hur dessa underliggande fastighetsbolag väljer att värdera sitt fastighetsbestånd. Det är förvisso en risk även i andra fastighetsbolag, men för de större känns det säkrare om du förstår vad jag menar.
Dels har Fastator ingen historik där man år efter år visat att man faktiskt kan prestera. Kikar du tillbaka från 2012 så är det ingen rolig historik direkt. Jag vill enbart köpa investmentbolag som visat att man klarar hårda tider innan och som givit investerarna en fin avkastning över tid. Chansen är stor att ett väl fungerande investmentbolag fortsätter prestera bra, med vissa undantag givetvis.
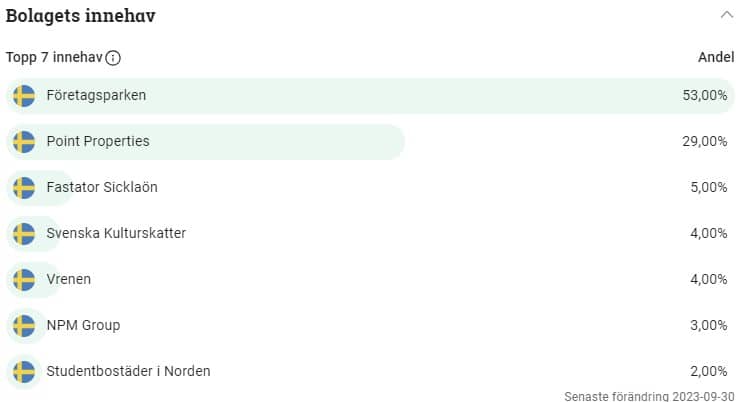
Fastators portfölj av fastigheter
Latour?
Latour är väl det investmentbolag som jag personligen gillar bäst.
Nu har premien sjunkit från 50% ner till idag 38%. Dock är det fortfarande en dyr prislapp enligt mig och jag skulle snarare vilja se max 25% innan jag går in ytterligare.
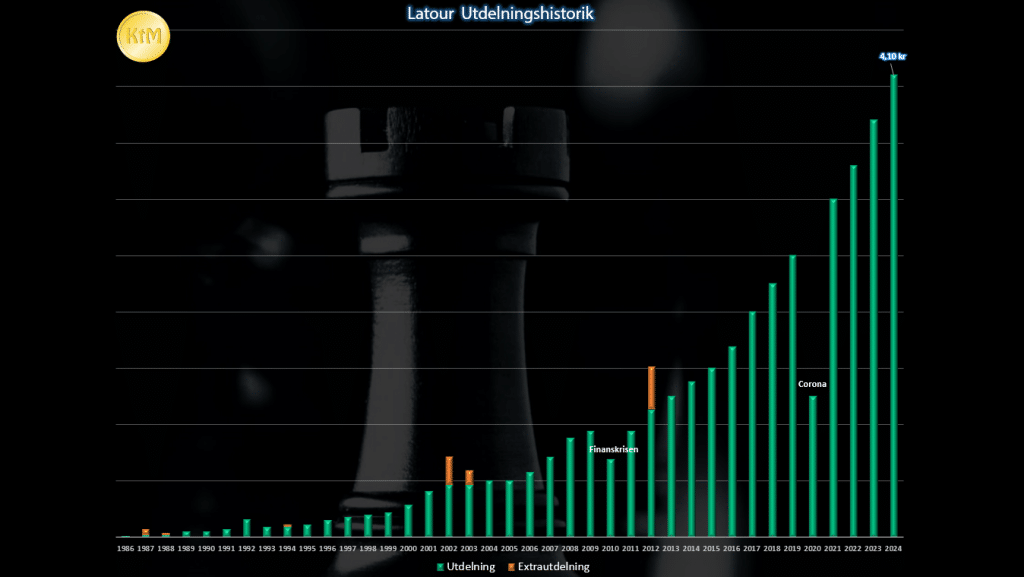
Som vanligt presenterade Latour en makalöst fin rapport där man höjer utdelningen rejält. Det här är också det investmentbolag som har skarpast utdelningshistorik är jag beredd att påstå.
Det innehav jag handlar mest av just nu är nog Svolder skulle jag säga. Premien har kommit ner något och det känns som att Svolders underliggande bolag kan börja prestera när vi får ett bättre ekonomiskt läge. Många av deras innehav har just nu tillfälligt stora problem.
Och ja, när jag skriver ”större portföljförändring” så är det ett innehav som fått lämna och ett som fått komma med på redan. Allt är relativt antar jag, och för mig som sällan säljer så är det en stor förändring 🙂
Vad jag valt att göra är att sälja den post jag hade i Stora Enso och i stället slänga med Bilia i portföljen
Det här kanske låter motsägelsefullt, speciellt då jag tidigare uttryckt att jag vill äga mer inom skog. Som vanligt handlar det om att jag först vill doppa tån i ett bolag (alltså köpa in mig med mindre summa) för att få en bättre koll på bolaget. Det är först när jag äger ett bolag som jag på riktigt blir insatt. Så funkar jag åtminstone.
När Stora Enso senast rapporterade sitt Q4 så var det mycket riktigt väldigt skakigt. Styrelsen slaktar den ordinarie utdelningen, från 60 till 10 eurocent inför årsstämman i mars. Styrelsen ber också stämman om ett mandat att ge upp till 20 cent extra någon gång under året.
Det här är ett väldigt märkligt beteende, något som Ålandsbanken också skrev om.
Då jag läser min senaste analys av Stora Enso, samt det jag skrivit om Bilia tidigare så slår det mig att jag tycker Bilia känns mycket mer intressant i ett längre perspektiv. Dessutom anser jag att Holmen är ett så mycket bättre bolag än Stora Enso så varför ska jag ens äga?
Som du vet så är mitt mål att hitta de bästa utdelningsbolagen och äga dessa under en lång tid. Den resan är inte slut på långa vägar och det kommer alltid finnas mer att lära.
Den stora fördelen med att köpa Stora Enso idag är att sektorn i stort är rätt hårt pressad. Skogsbolag är gynnsamma i det läget då det oftast kommer tillfällen då de är extra fina att köpa. I likhet med andra skogsbolag plågas den finsk-svenska jätten av svag konsumentefterfrågan, särskilt inom segmenten förpackningar och sågade trävaror.
Min tanke är väl att skriva en större analys av Bilia då jag mest kikat på det här caset utanför bloggens kännedom.
Det vore väldigt trevligt att höra vad du tänker om det här valet. Äger du också Bilia idag?
En sektor som är förhållandevis lite diskuterad bland oss utdelningsinvesterare är Försäkringar. Kanske har det att göra med att Sverige är extremt fattig på sådana bolag som faktiskt är börsnoterade. Prudential Financial (PRU) har länge varit mitt val inom sektorn.
Källskatt för PLC
När det kommer till Prudential så finns det en anmärkningsvärd liten detalj. Bolaget har aktier noterade på både Londonbörsen men även i USA. På Londonbörsen går bolaget enligt namnet Prudential PLC.
Hos Avanza ska det vara 0% källskatt för PLC bolag, som exempelvis Unilever PLC. Hursomhelst går det inte att handla Prudential PLC hos Avanza men jag har för mig att det gick tidigare. När jag ställer frågan Avanzas kundtjänst så ska det tydligen gå att handla den om man ringer in och lägger en order.
Som att man skulle göra det 2024 liksom…
Prudential som investering 2024
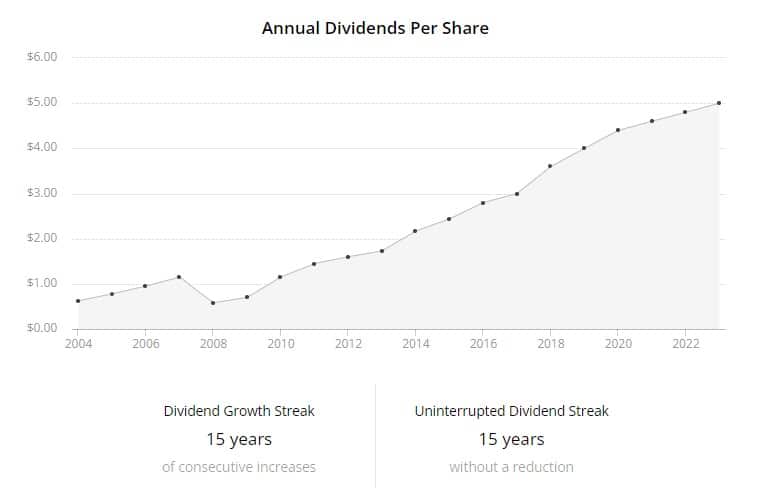
För att återgå till min faktiska investering i Prudential så är det här inget dåligt utdelningsaktie. Under finanskrisen sänkte bolaget utdelningen något men allt sedan dess har det varit en ständigt växande pengamaskin.
Det sägs att ”De säkraste utdelningsbolagen är de bolag som precis höjt sin utdelning”. Vid närmare eftertanke är detta mycket vettigt. När styrelsen ger förslag om en höjd utdelningen innebär det vanligtvis ett förtroende för företagets framtida utveckling. Självklart finns det ingen regel utan undantag. Få bolag skulle däremot gå ut med en utdelningshöjning för att sedan ta tillbaka denna inom kort.
Nyligen höjde Prudential utdelningen med 4%. Det är lägre än deras snitt, men då har även utdelningsandelen sänkts. Utdelningsandelen räknat på vinst/aktie är nämligen enbart 39% idag. Det är bra mycket lägre än sektorns snitt.
Bolagets skuld är också helt under kontroll och denna är en av anledningarna till att Prudential har en ett A i kreditbetyg från S&P.
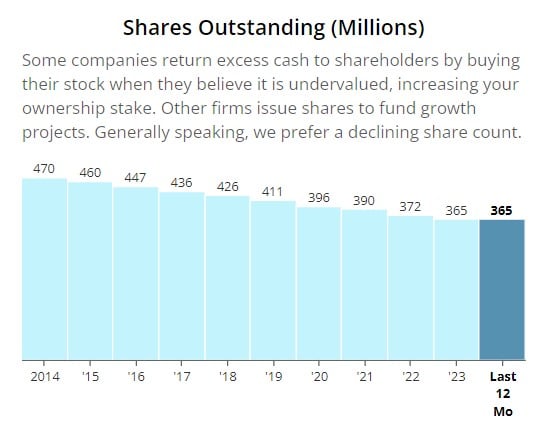
Samtidigt fortsätter Prudential att köpa tillbaka aktier i lagom takt och det är ett solklart kvitto på kvalité enligt min mening..
Utdelningsbolag inom försäkringsbranschen
När det kommer till utdelningsföretag inom försäkring så finns det givetvis många andra att välja på. Några exempel är
Tryg
Chubb Limited
The Allstate Corporation
…för att nämna några populära. Närmast tillhands ligger dock finska Sampo som jag ägt en gång tidigare.
Någon dag för jag väl gå igenom dessa och göra en noggrannare jämförelse, men tills vidare kommer jag behålla Prudential Financial i min utländska portfölj även i år. På sätt och vis tycker jag att Prudential känns mer attraktivt än Sampo, men frågan är om inte Sampo blir en bättre investering snart då man gjort sig av med Nordea.
Värt att nämna är att det är väldigt få som faktiskt äger denna i Sverige. Det är jag och ca 300 andra hos Avanza. Hos Nordnet är det också enbart 300 som äger.






 = bolag som handlas till
 = bolag som handlas till

 Tryg
 Chubb Limited


