Det var inte länge sedan aktieägarna i Tele2 fick glädjas åt nyheten om en rätt fin extrautdelning. Nu har det blivit dags igen då Tele2 gör sig av med T-Mobile och därigenom blir det en fin extrautdelning till investerarna.
Tele2 extrautdelning och T-Mobile
Vad Tele2 nu gör är att sälja sin del av det nederländska bolaget T-Mobile. Man äger inte T-Mobile själv utan delar detta med Deutsche Telekom. Tele2 äger 25% och Deutsche Telekomresterande 75%.
– Vi är väldigt glada över utvecklingen av vårt strategiska ägande i T-Mobile i Nederländerna under de senaste åren. Jag är stolt över allt våra nederländska kollegor har lyckats med och jag är säker på att de kommer att nå ännu längre tillsammans med Apax och Warburg Pincus. Den här framgångsrika försäljningen innebär slutet på Tele2s internationella konsolidering och vi fortsätter nu utifrån vår strategi med fokus på kärnmarknaderna i Sverige och Baltikum, säger Kjell Johnsen, VD på Tele2.
Tele2 VD och koncernchef, Kjell Johnsen
Det som Kjell här säger är att man vill fokusera på den marknad och de områden man kan bäst. Det här har blivit ett återkommande tema nu bland telekombolagen. AT&T som gör sig av med Discovery, Verizon som sålt AOL och Yahoo. Självklart behöver det här inte vara negativt.
Sedan meddelar Tele2 att deras styrelse kommer förslå en extrautdelning på minst11 kr efter den här försäljningen. Enligt Pareto Securities räknar man snarare med 13-15 kr/aktie. Räknar vi på 13 kr så skulle det innebära en ”extra direktavkastning” på i runda slängar 10%.
Hade jag varit aktieägare i Tele2 så skulle jag nog bli glad över den här nyheten 🤗
Tack för rättningen här nedan!
Under 2021 delade Tele2 ut 6 kr i ordinarie utdelning. Detta gjordes i 2 lika stora delar varav en kommer nu i oktober 2021 (3kr/aktie). Dessutom fick man en extrautdelning på ytterligare 3 kr.
Kassakon Tele2…minst sagt 🐄
Är det en extrautdelning?
Det finns enligt mig två scenarion till extrautdelning. Säkert fler också, men de jag tänker på är:
Bolaget har gjort högre vinst än beräknat under året och vill av förklarliga skäl inte öka ordinarie utdelning utan gör en extrautdelning. Pengarna kommer från del av vinst från löpande verksamhet året innan.
Bolaget säljer en del av sin verksamhet och skiftar ut pengarna eller aktier till ägarna.
Senast nr 2 hände för mig var i fallet Kinnevik då man skiftade ut Millicom till sina ägare. Ska man då räkna detta som extrautdelning?
I bägge fallen borde aktiekursen sjunka tillika utdelningen, allt annat lika. Men i fallet där man skiftar ut pengar så tänker jag att investerarna värdesätter kassa mindre än faktiska delar av bolaget, även om likvider givetvis är en del av bolaget.
Jag har inget bra svar på hur man ska tänka men tror ändå att det här kan gynna Tele2 och er som aktieägare. Glöm bara inte att återinvestera utdelningen och köp inte ostkrokar för allt som Ulla brukar göra. Tänka ränta-på-ränta 😉
I dagens DI fick Boliden en stor köp-rek där bland annat SEB anser att det finns en uppsida på 25%. Själv är jag inte sugen på någon tillfällig uppgång men är ändå intresserad att veta om Boliden kan vara fint att äga långsiktigt som utdelningsinvesterare.
Själv äger jag ingen rena råvaror såsom guld. koppar eller olja. Det finns helt klart bra argument till att diversifiera sig med dessa men då de inte ger någon utdelning skippar jag. Jag har heller inte förstått hur man ska värdera råvaror.
Jag har sedan gjort undantag då det kommer till bolag tätt knutna till råvara. Exempelvis har jag länge ägt Holmen som är beroende av massapriset men oftast handlar det om att jag tycker bolaget i sig är så pass intressant att jag knappast kan motstå.
Sedan finns det en regel som säger att det är bättre att äga Hackor och Spadar i stället för bolaget som använder dessa. Kort sagt; satsa på leverantörerna som ger utrustning till gruvbolag snarare än gruvbolaget i sig (handlar givetvis inte enbart om gruvbolag). Här skulle det alltså vara bättre att äga Epiroc än Boliden.
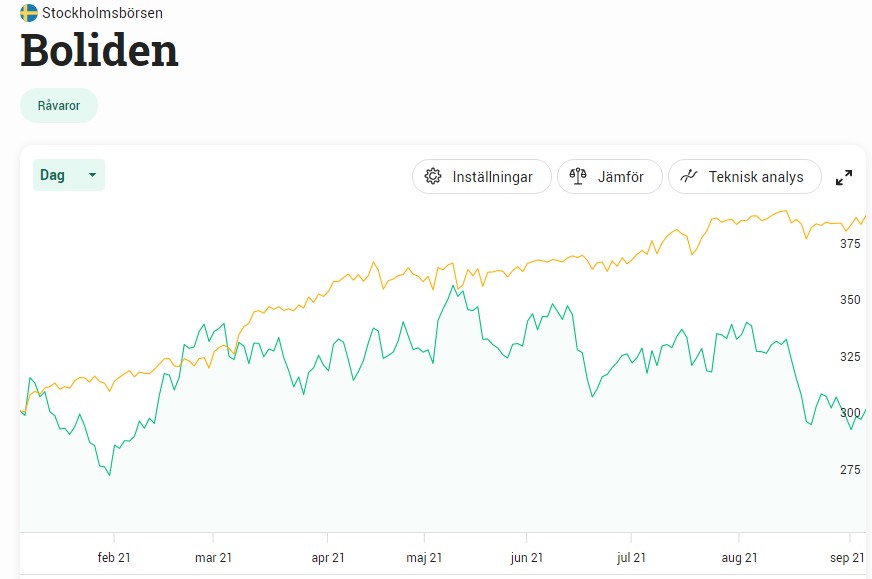
Bolidens aktie har fått sig en rejäl smäll nyligen och halkat efter något. Troligtvis är det p.g.a. marknadens allmänna oro kring konjunkturen. Jag bryr mig sällan om bolaget är cykliskt eller ej. Äger du aktier som svänger med konjunkturen så kan du ibland få fina köplägen. En positiv aspekt som få tänker på.
”Den främsta attraktionen är att aktien är så billig. På våra prognoser är det p/e 9 för både innevarande och kommande åren, och man får runt 6,5 procent i direktavkastning. Det klarar man av tack vare att man har runt 7 procent fri kassaflödesgenerering trots den nya storsatsningen i norska Odda”, säger Esbjörn Lundevall, aktiestrateg på SEB.
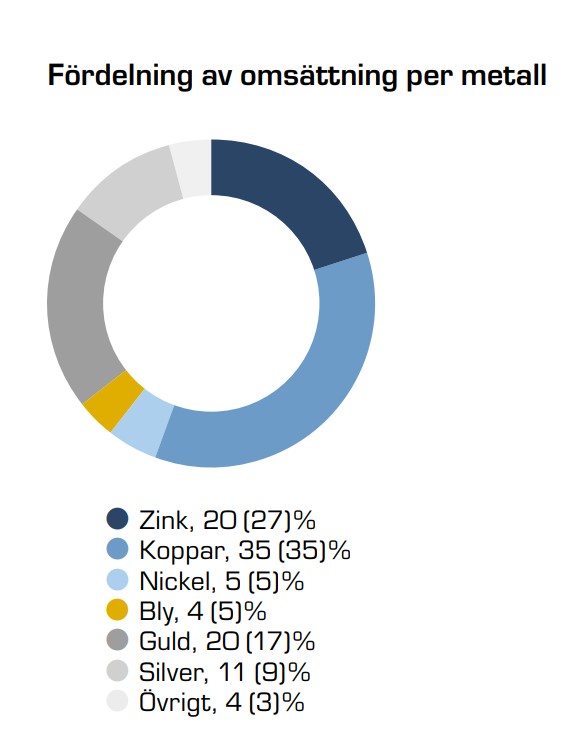
Vad som är intressant skulle också kunna vara den stora omställning vi nu ser bort från fossila bränslen. Där tyder det på att metallerna som Boliden utvinner kommer behövas i allt större utsträckning för bland annat alla batterier till elbilarna.
Det här är heller inte Boliden sena med att antyda i sina rapporter:
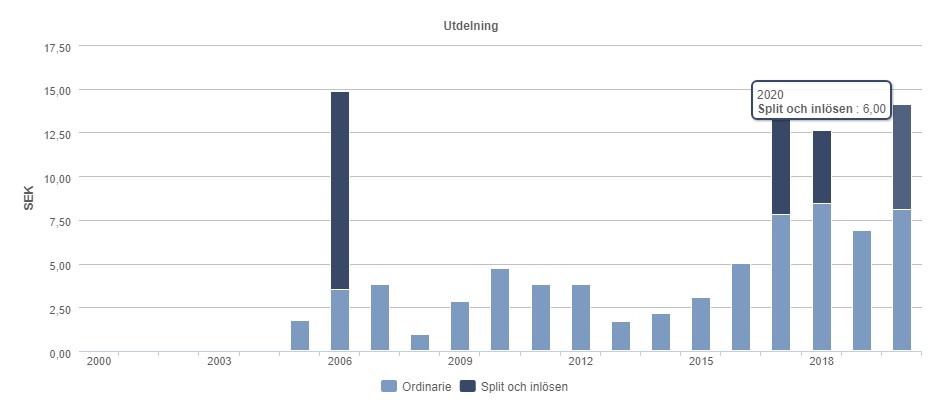
Boliden delar enbart ut 1/3 av resultatet från respektive år, vilket jag kan tycka är lite lågt. 60-70% skulle jag säga är det optimala. Det till trots har Boliden levererat fin utdelning. Vad man valt är att dessutom köra med en viss del vanlig utdelning men även split med inlösen. Varför vissa väljer att göra så är för att det kan gynna utländska investerare.
Boliden har på senaste 10 åren presterat drygt 18% i CAGR. Det får också anses helt godkänt.
Jag tror helt klart att Boliden kan platsa i en utdelningsportfölj men äger inga aktier idag.
En av de som skriver mest här på bloggen fick mig att öppna upp ögonen för sjöfartsbolaget American Shipping Company (AMSC). Även om det här verkligen inte är mitt område av expertis så tänkte jag ta tillfället i akt att presentera bolaget som uppenbarligen delar ut mycket pengar till aktieägarna.
Jag vill börja med att säga att jag inte gjort analyser av den här typen av bolag tidigare. Förhoppningsvis kommer Superleeds tipsa om lite intressanta reflektioner 🙂
Vad som först slår mig är att bolaget har sitt huvudkontor i Lysaker, Norge, samt att aktien i sig är noterad på Oslobörsen. Även ISIN numret är satt till NO0010272065. Nu tyder mycket på att det är norsk källskatt på AMSC och då är det hela 25% enligt nya direktiv. Dock har jag inte ankrat fast detta riktigt ännu men som du kanske vet är jag allergisk mot hög källskatt. Har du aktierna via Nordea så spelar det inte så stor roll då återbetalningen kommer betydligt fortare.
Jag vet att fler och fler börjar välja Nordea till sina utländska aktier och jag förstår verkligen varför! Att få tillbaka källskatten såpass fort är verkligen att föredra.
American Shipping Company är kanske ytterligare är ett exempel på utdelningsbolag som verkligen varit i skymundan men som ändå borde förtjäna mer respekt. Totalt har Avanza 1,5 miljoner kunder men av dessa är det enbart 65 som äger AMSC. Oftast blir det så att aktier som det pratas mycket om kommer ut i rampljuset men att det finns mycket annat gott att hitta bakom kulisserna.
Vad jag lärt mig är att vi i Sverige pratar om enskilda bolag men att mycket annat går bortglömt. Det är upp till oss som bloggar att lyfta andra trevliga alternativ, helt klart.
American Shipping Company (AMSC)
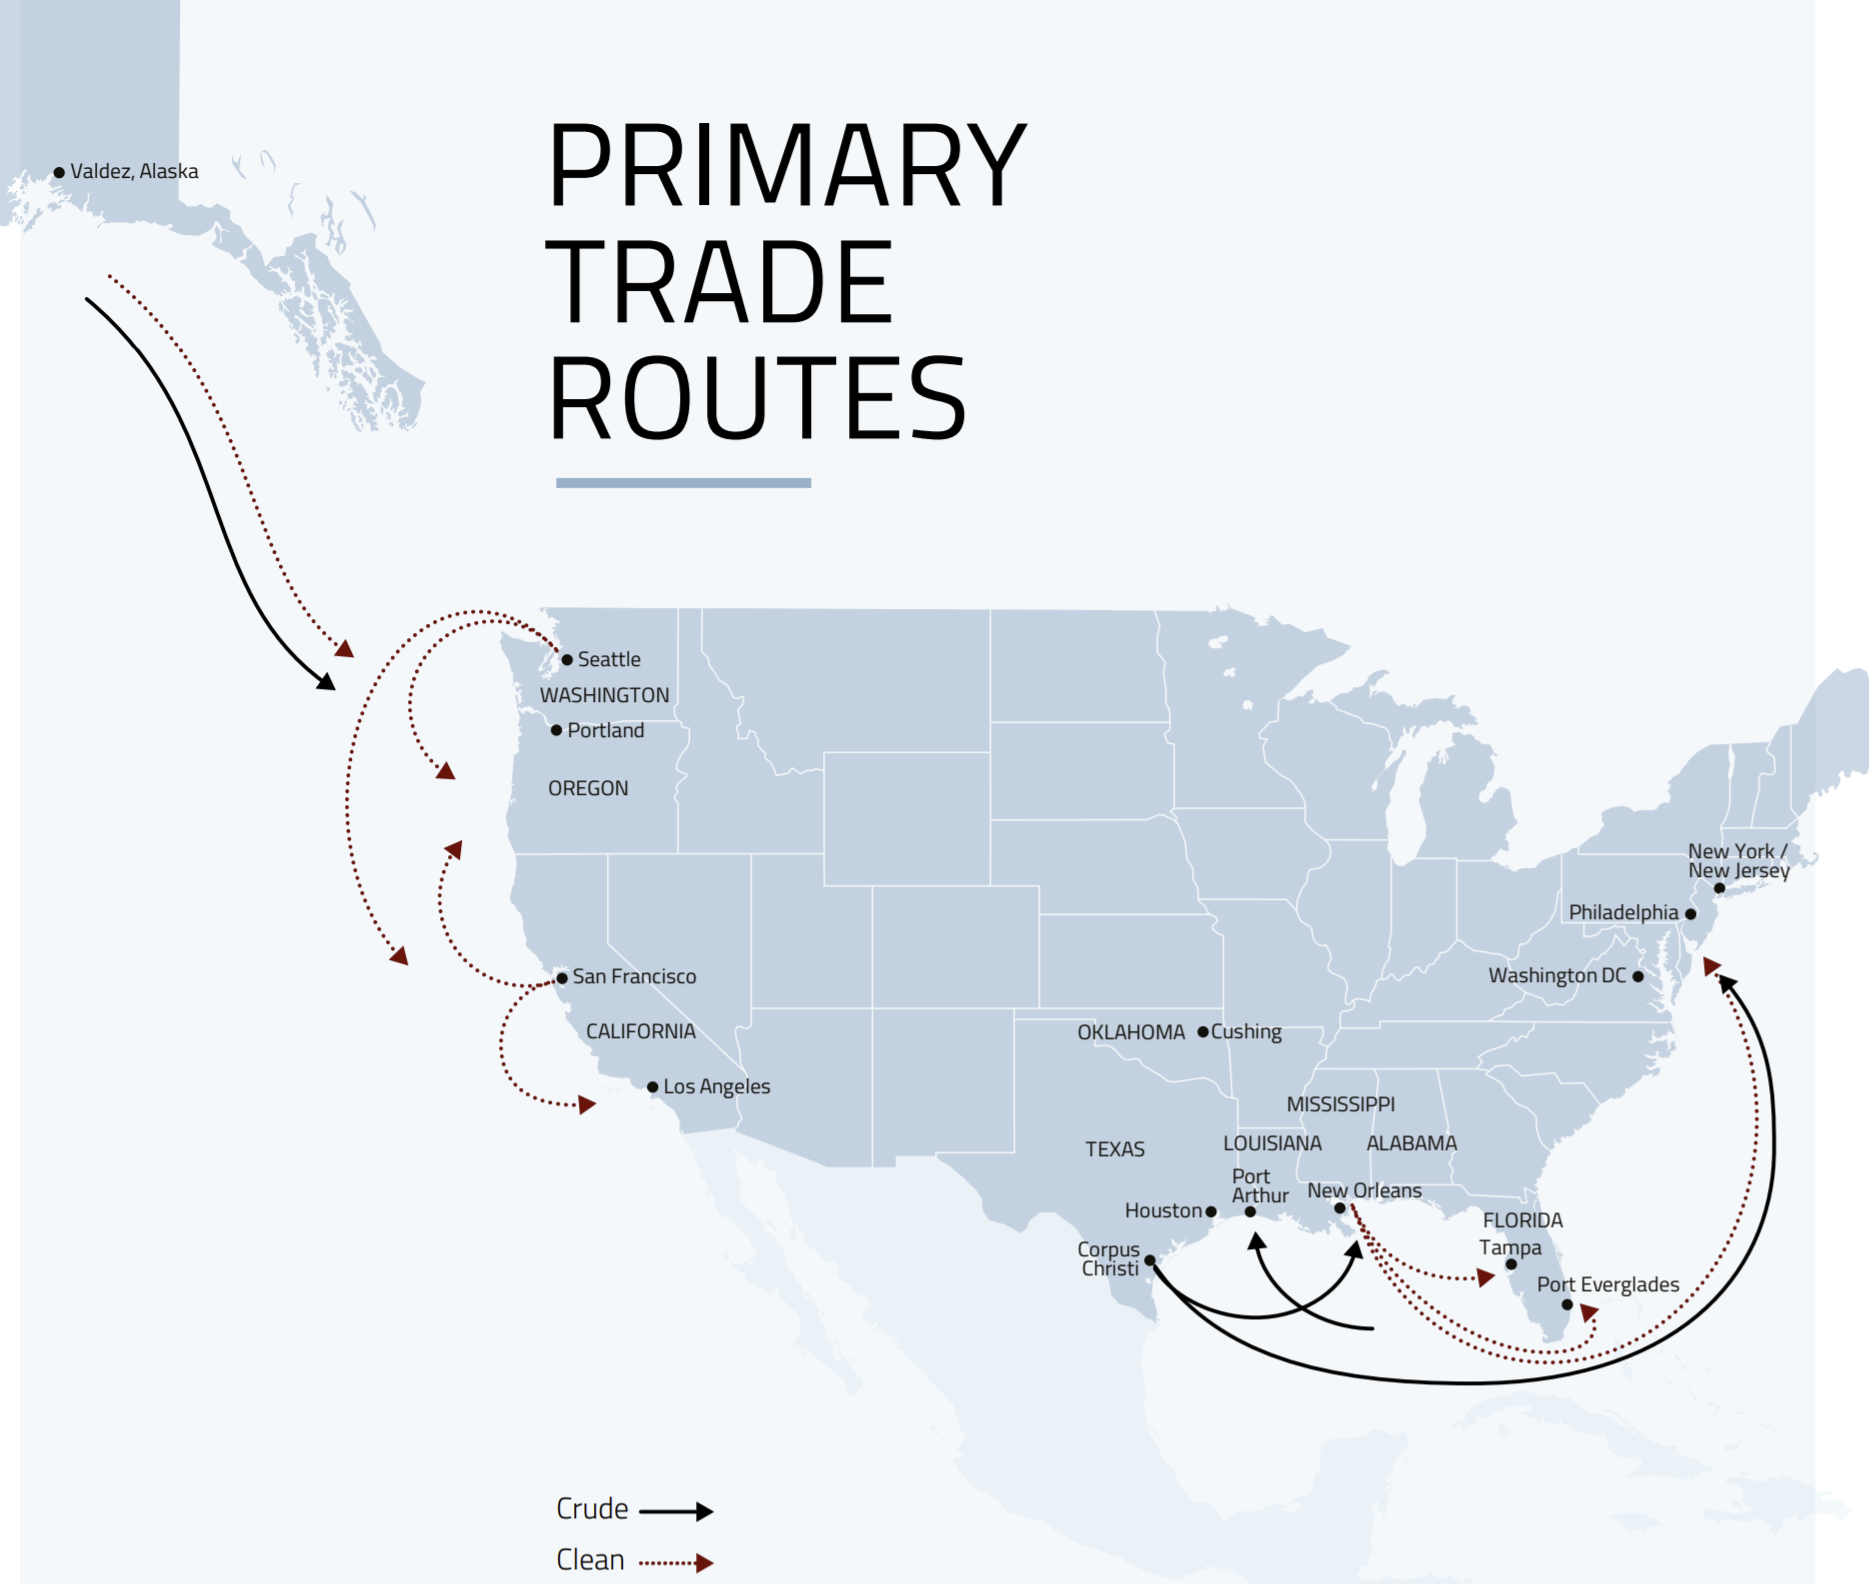
Det här är då ett fraktbolag till sjöss och den första frågan är givetvis vad man fraktar för något. Bolaget chartrar sina fartyg via Overseas Shipholding Group (OSG) som i sin tur ser till att frakta olja åt mycket välkända bolag likt Shell och Chevron (som jag gjorde en separat analys om).
Bolaget ägde år 2020 tio stycken tankfartyg (varav en av den mindre sorten) och visionen är att bli ett ledande inom vad man kallar för Jones Act. Kort och gott är det här en lagstiftning som styr hur fraktbolagen inom U.S. ska vara uppsatta och agera. Mer kan du läsa här. Faktum är att AMSC är bland de yngsta av fraktbolagen inom Jones Act.
Rutterna för American Shipping Company
American Shipping Company (AMSC) is a ship finance company focused on the intercoastal U.S. Jones Act shipping market. The company owns a fleet of nine modern handy size product tankers and one modern handy size shuttle tanker. AMSC charters its vessels on long term bareboat charters that provide stable, predictable cash flow. The Company is listed on the Oslo Stock Exchange under the symbol ”AMSC”.
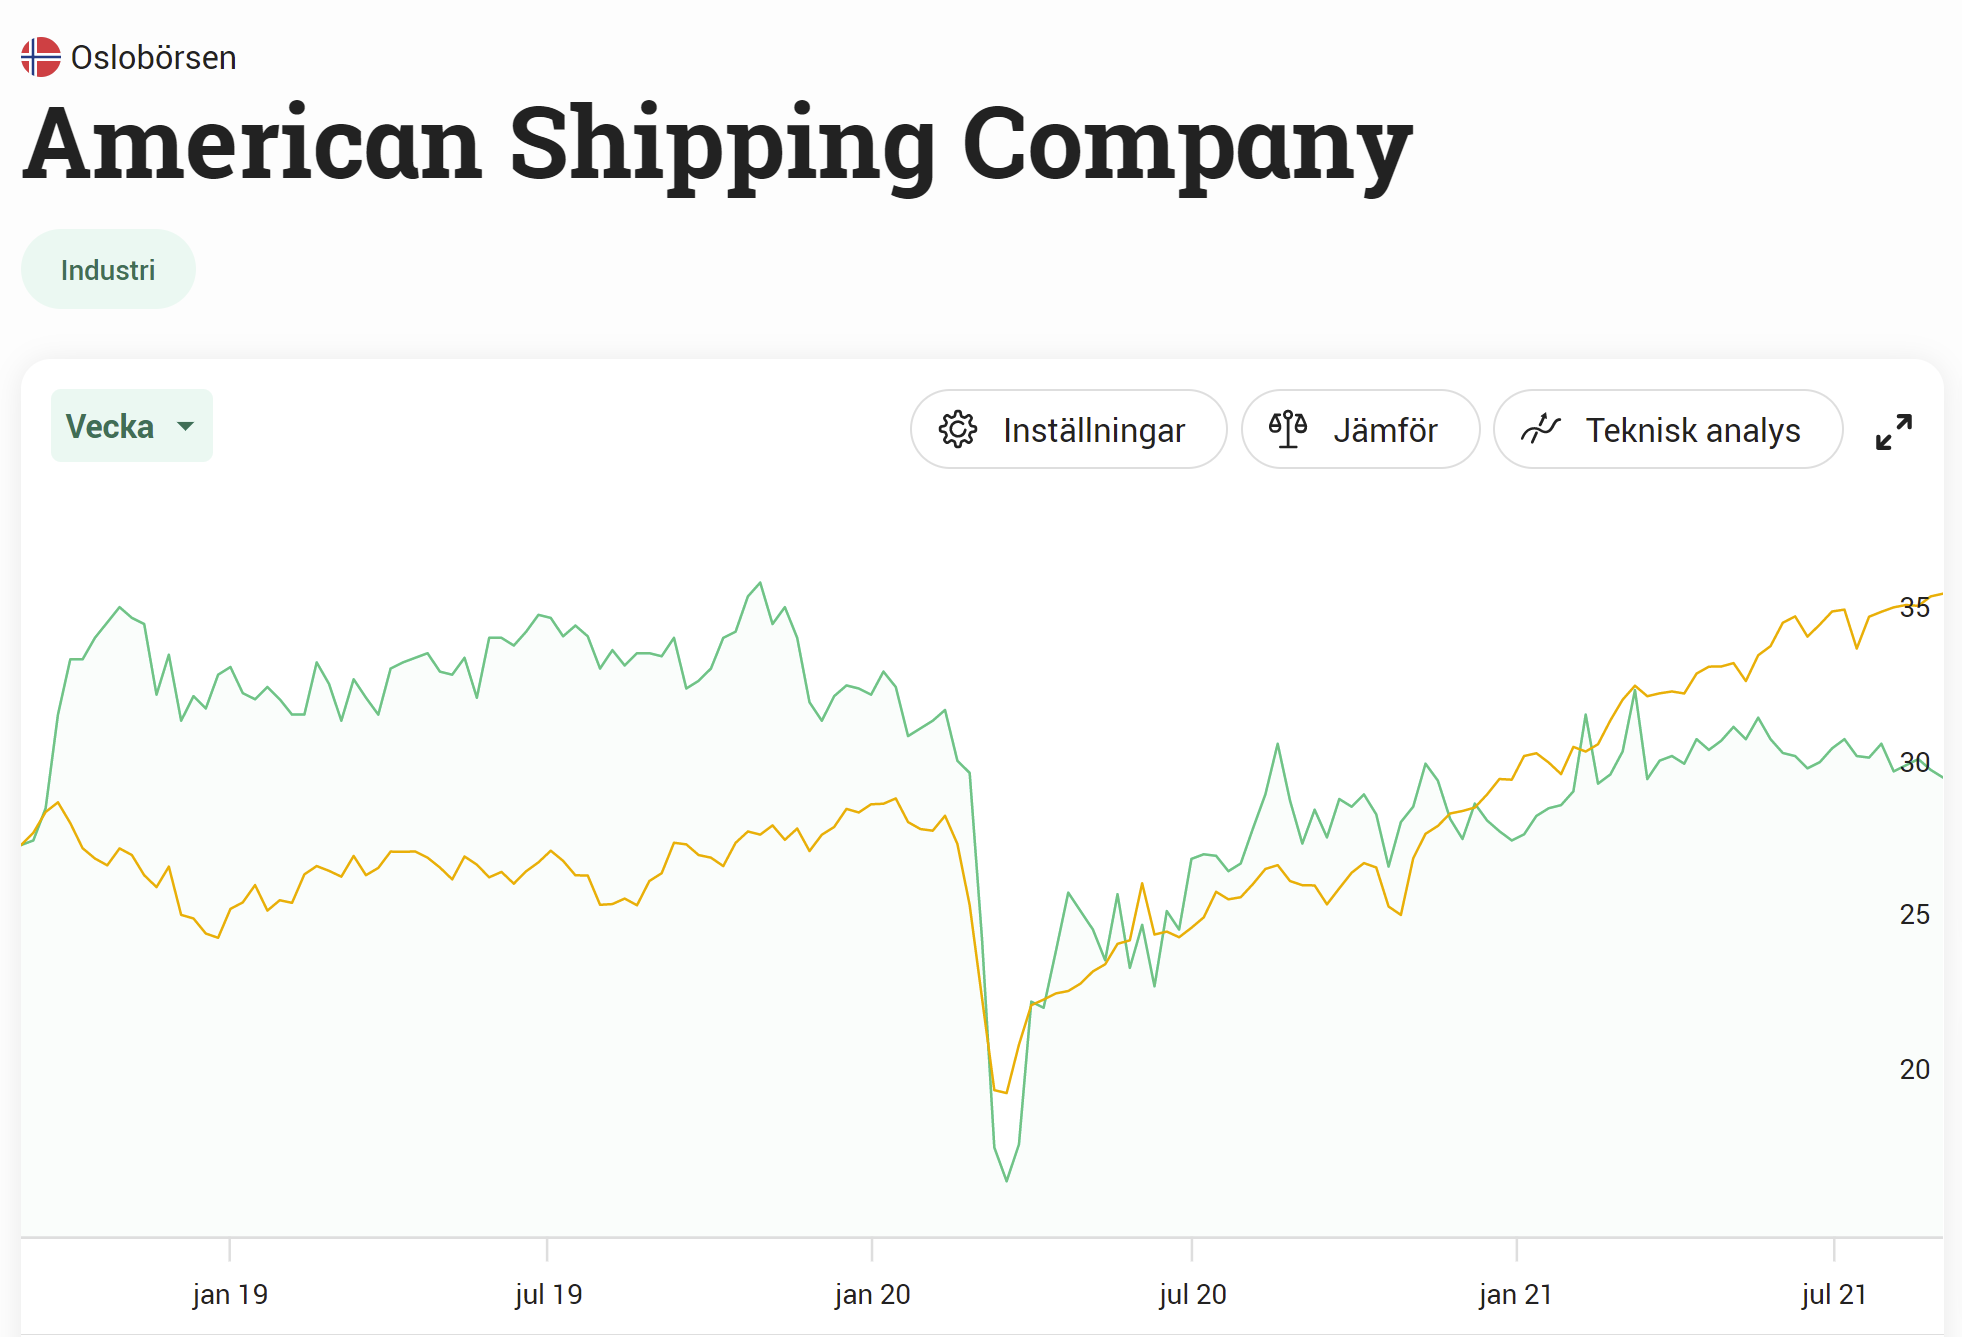
Det är väl allmänt känt att transport av olja och råolja kraftigt reducerades när Corona bröt ut i 2020. Dock påverkade det här inte bolaget nämnvärt då samtliga fartyg var i full fart under 2020. Det här tror jag marknaden insåg rätt snart och värderade således upp aktien igen.
Vi kan här tänka oss att bolaget äger och hyr ut sina fartyg och så länge kontrakten inte påverkas så kommer heller inte bolagets kassaflöde påverkas. Men självklart blev det enorm oro att allt skulle kollapsa under Covid-19, vilket du ser i grafen nedan:
VD:n för American Shipping Company heter Pål Magnussen. Den här mannen, med ett typiskt norskt namn, äger idag hela 85 000 aktier i bolaget. Med rådande kvartalsutdelning på $0,1 så cashar han in hela 34 000 dollar årligen i enbart utdelning.
Ekonomichefen (CFO) Morten Bakke har också ett rejält antal aktier i sitt lager. Närmare bestämt 80 000 stycken. Och det här är ett återkommande mönster för hela ledningen då var och varannan äger aktier i bolaget.
Vad man gjort nu är att man höjt utdelningen från $0,08 kvartalsvis till $0,1 kvartalsvis. Det här ger en direktavkastning idag på nästan 12%, vilket såklart är oroväckande högt.
American Shipping Company. Kvartalsvis utdelning
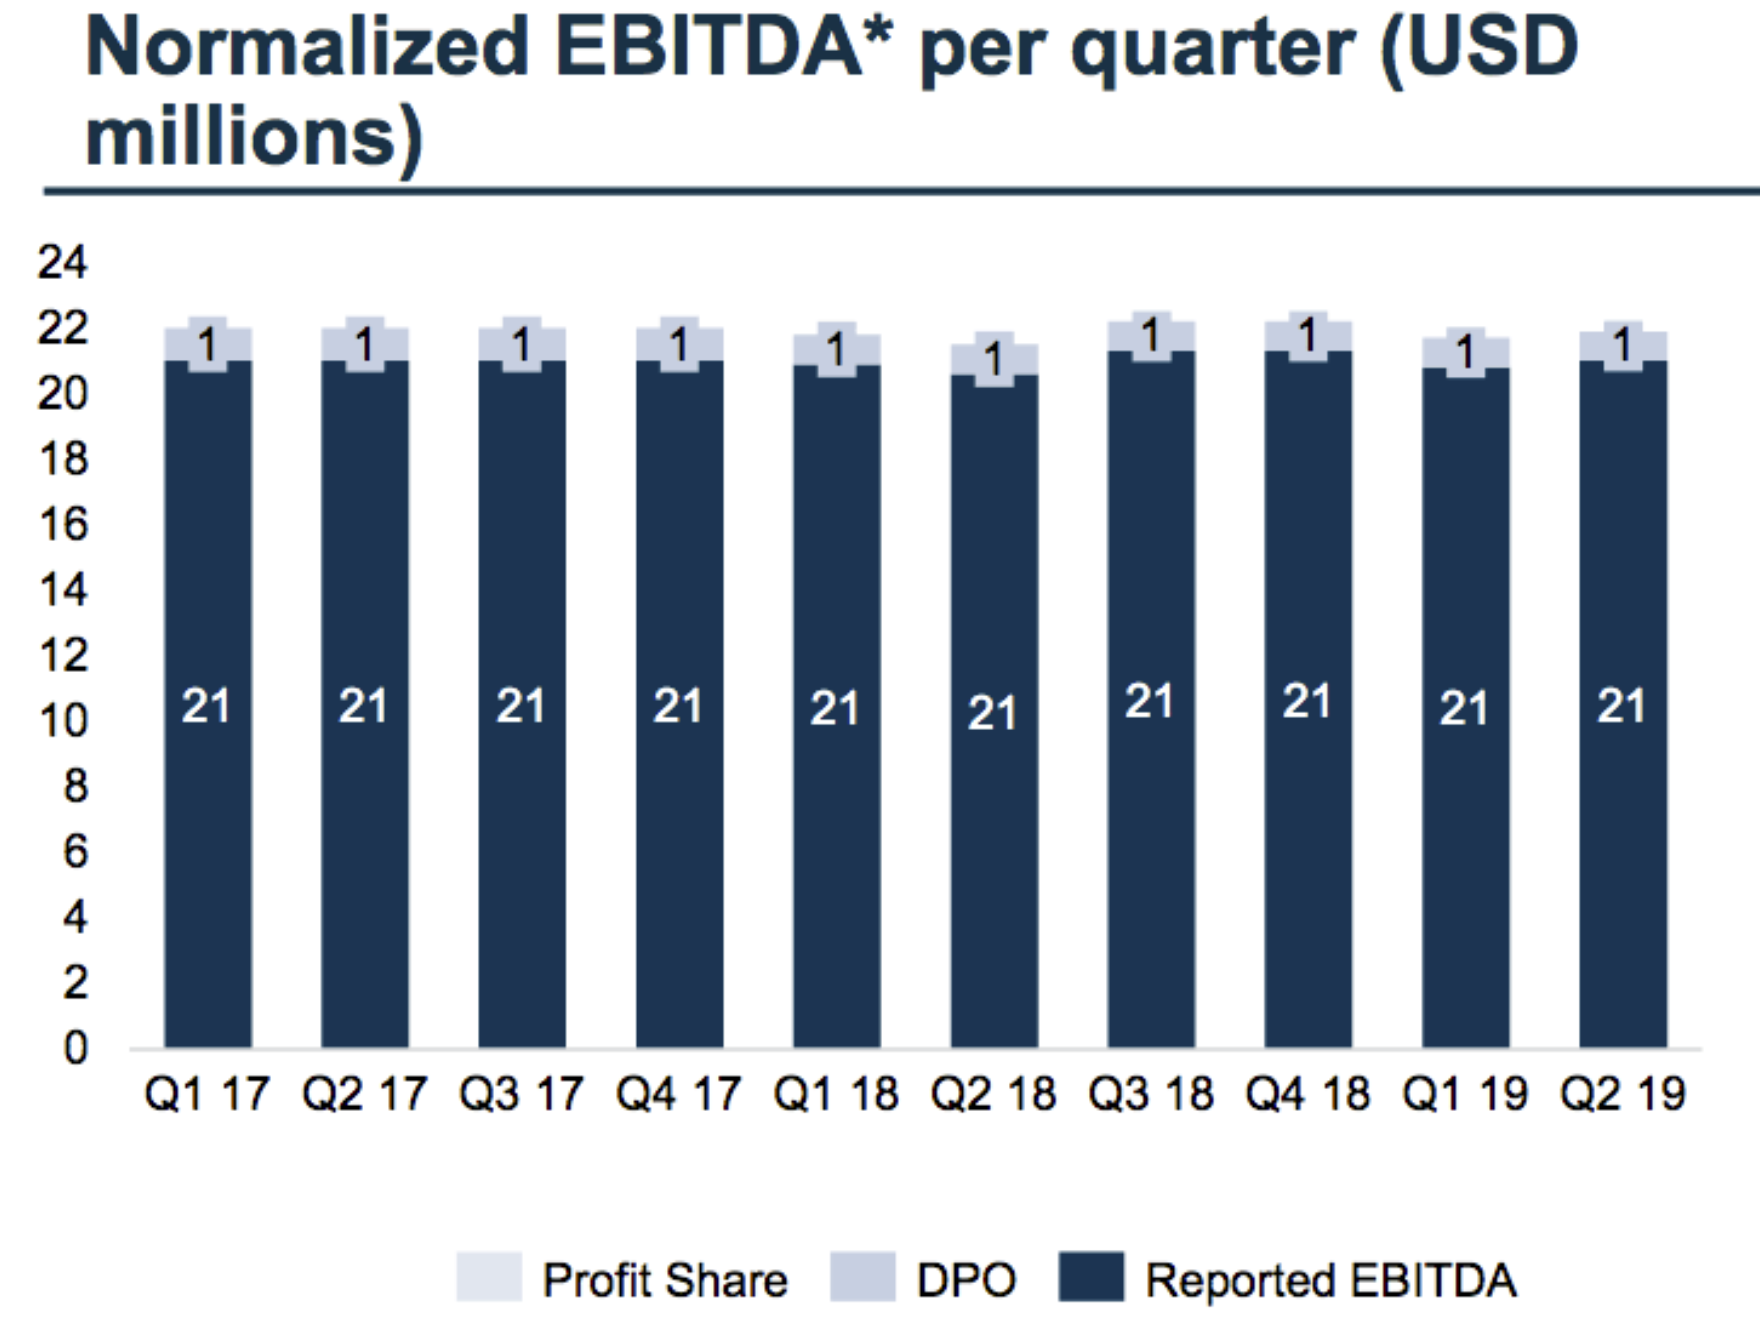
Det bör här sägas att bolaget knappast växer likt många andra bolag jag skrivit om. Det här köper du för hög utdelning och för att kunna återinvestera den helt enkelt. Sedan är alltid frågan hur säker utdelningen är.
På ett sätt ser jag här likheter med enfastighetsbolag som inte heller kan växa särskilt mycket och där kontrakten är livsviktiga. På tal om kontrakten så löper kontraktet för 5 fartyg ut nu 2022 och ett för den mindre båten 2025. Det här ska man ta med sig om man köper.
Det här är helt klart ett bolag man skulle kunna hålla tillsammans med mycket annat i en portfölj där du vill leva på utdelningen. Kanske är just American Shipping Company ett exempel på att hög direktavkastning inte alltid behöver vara en fallgrop. För ska vi dra det till sin spets har man kunnat upprätthålla en mycket fin direktavkastning år efter år och även sett till att utdelningsandelen är rätt låg.
I ärlighetens namn blir jag lite less på alla som säger att vara rädd för hög direktavkastning. Visst, man ska verkligen vara uppmärksam varför den är så hög men det finns också många bolag som lyckats upprätthålla sin utdelning. Ett exempel är ARCC (Ares Capital) som betydligt fler hos Avanza äger. De har under mycket lång tid lyckats upprätthålla 9% DA i snitt.
Jag kan inte rekommendera att ha mycket i det här typen av bolag men vill du ha något som verkligen ökar ditt kassaflöde i portföljen så är American Shipping ett alternativ.
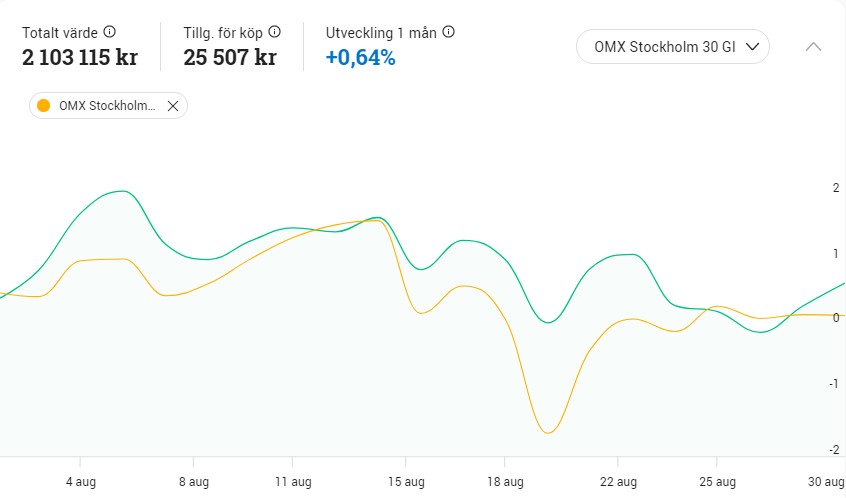
Portföljens värde börjar sakta, men mycket säkert, närma sig 2,5 miljoner kr. En tung månad för investmentbolagen har satt lite käppar i hjulen men å andra sidan har andra bolag levererat desto bättre. Kindred exempelvis. Här är det jag köpt mest under augusti samt lite andra reflektioner.
Portfölj
Det har faktiskt hänt en del i portföljen under månaden. Största förändringen är väl att jag nu sålt allt i finska försäkringsbolaget Sampo och i stället tagit in Prudential som också verkar inom försäkring.
Mina 10 största bolag är just nu följande. Vad som är intressant är att Kindred hoppat upp igen tack vare en fin månad samt att Diös för första gången letat sig in på topp 10. Det är jag väl inte jättebekväm med då Diös kanske inte är en av de starkaste spelarna i min portfölj. Visst, Diös är värt att äga, men inte favoriten enligt mitt tycke.
Har du också en hel del investmentbolag i portföljen? I sådana fall har du säkert känt av den stora sättning som blivit under augusti. Det räckte egentligen med en stor och välskriven artikel från DI från en känd skribent i kombination med ökat säljflöde så fick det kurserna att rulla söderut.
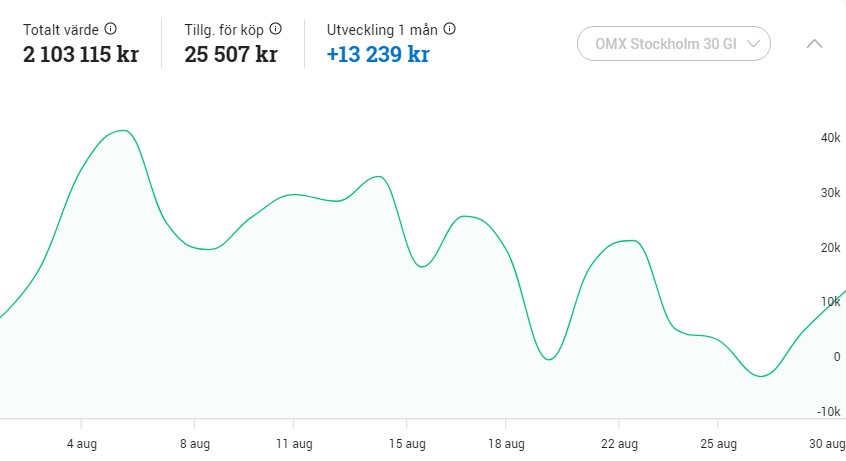
Månaden har inneburit en portföljutveckling på mindre än 1 procent. Trots det blir det ändå en halv månadslön i positiv utveckling (kr) tack vare att portföljen nu är relativt stor.
Utdelningar
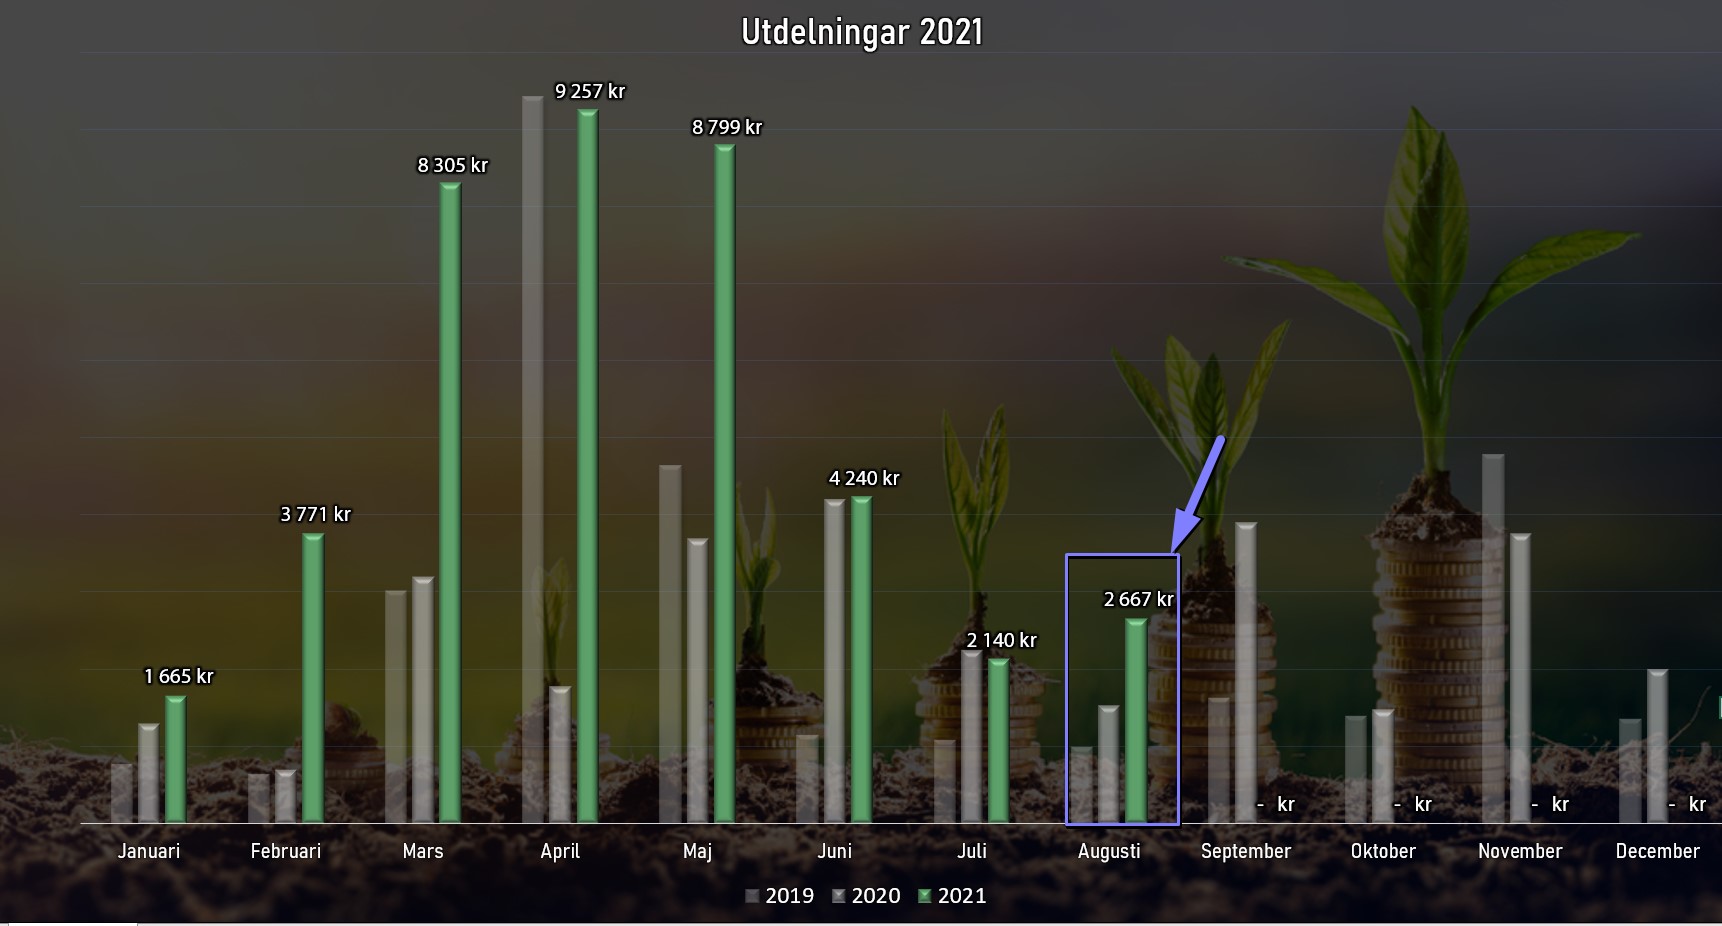
Vad som inte står stilla är utdelningarna. Det positiva med att vara utdelningsinvesterare är att du får kronor in till portföljen även om aktiekurserna vandrar upp, ner eller står stiltje. Nästa år kommer det helt klart bli första året då en enskild månad levererar + 10 000 kr i utdelning. En stor milstolpe för min del.
En sak jag själv märkt är att den större utdelningen ger ökad potential att köpa fler aktier. När jag tidigare enbart fick 100 eller 200 kr var det knappast kännbart men nu då tusenlapparna trillar in så kan jag använda dessa för att köpa nya aktier.
Lön och Sparkvot
Jag skrev mer om min lön och sparkvot i det här inlägget:
Här är det jag köpt mest under augusti. Prudential ligger helt klart etta då jag sålde allt i Sampo och köpte denna, enligt mig, fantastiska utdelare. Sedan köpte jag mycket i Omega men det skrev jag en kommentar om för någon dag sedan. Utöver dessa har jag ökar lite i investmentbolagen även om min tes är att deras kurs kan sjunka ytterligare.
Det enda jag sålt under månaden är Sampo.
Bolag
Totalt belopp
Prudential Financial Inc
56 317 kr
Omega Healthcare Investors Inc
7 586 kr
Industrivärden C
3 734 kr
Latour B
3 346 kr
TransAlta Renewables Inc
2 764 kr
Cibus Nordic Real Estate
2 664 kr
Svolder B
2 128 kr
EQT
1 314 kr
Investor A
1 237 kr
Diös Fastigheter
1 015 kr
Akelius Residential Prop. D
561 kr
Hennes & Mauritz B
531 kr
SkiStar B
523 kr
Axfood
457 kr
Holmen B
448 kr
Bloggen
Här är de 3 mest lästa inläggen under augusti månad:
Jag blev i ärlighetens namn tvungen att Googla vad en penny faktiskt är. Tydligen är detta lika med en cent och det är just detta som det kända utdelningsbolaget Verizon nu höjer utdelningen med. 1 penny extra per kvartal alltså. Snålt kan tyckas, men man kan knappast vänta sig mycket mer.
Det finns vissa likheter med Verizon Communications Inc (VZ) och AT&T som jag själv har i portföljen. Många telekombolag har faktiskt liknande karaktär, nämligen hög utdelning men tråkig utveckling på aktiekursen. Se bara på svenska Telia.
För 15:e året i rad höjer nu Verizon sin kvartalsutdelning. Denna gång från $0.63 till $0.64. En höjning med 2% som innebär en framåtblickande direktavkastning på 4,66%. Jag har själv aldrig ägt Verizon i min portfölj.
VZ’s har verkligen fått investerarna frustrerade då totalavkastningen i princip varit +/- 0% sedan Q4 2018. Verizon och AT&T verkar enat vilja fokusera på sin kärnverksamhet hädanefter då Verizon sålt sin media-del inkluderat AOL och Yahoo. Det är likt den split AT&T nu är i fas med att göra rörande WarnerMedia då man går ihop med Discovery. Kontentan blir att kärnbolaget AT&T inte kommer ha kvar sitt streamingalternativ.
Verizon gjorde en riktigt bra Q2:a och slog analytikernas estimat på vinst/aktie. P/E ligger idag på strax över 10,5 och det är väl ungefär 20% under deras 10-års snitt på 13.
Man skulle kunna tro att Corona påverkat bolag positivt då folk varit mer uppkopplade men det tråkiga är att det varit både en positiv och negativ effekt. Då befolkningen rest mindre så har man i stort sett blivit av med alla roaming-avgifter samt att butiker varit mindre besökta och i många fall helt stängda.
Generellt verkar många tycka att VZ är ett bolag att satsa på nu. Man menar att deras långsiktiga tillväxtpotential är attraktivt. Bolaget kallar detta för Network-as-a-Service at Scale och är egentligen en 5-stegs-raket där bland annat 5G, utökat streamingbehov finns med som tillväxtmultiplar.
I en portfölj där du söker hög utdelning tror jag du knappast kan hitta något säkrare kort än Verizon. Kursen kommer inte dubblas över en natt men du får pålitlig utdelning och även faktorer som på sikt kan höja utdelningen i takt med inflationen åtminstone.
Jag äger inte Verizon och har fullt upp med att bestämma mig ifall jag ska fortsätta äga AT&T eller inte 🤗
Verizon utdelning 2021
Som du ser i tabellen har utdelningen inte ökat markant under de 15 år som Verizon faktiskt höjt utdelningen. De senaste 10 åren har man snittat 3% i utdelningstillväxt.
Och det är väl just 1 procentenhet högre än inflationen samtidigt som du får en god direktavkastning. Jag tror inte man kan förvänta sig särskilt mycket mer år för år. Fördelen är då att aktiekursen mycket troligt kan återhämta sig bra efter detta.
Faktiskt har AT&T snittat något mindre, nämligen 2,16% årligen. Det här kan jämföras med Blackrocks 18% årligen eller Castellums 8,3%