Det var ett tag sedan jag uppdaterade min status kring resan mot ekonomisk frihet. Tanken med dagens inlägg är att visa hur och när jag tänker dra mig tillbaka från mitt 7-16 jobb.
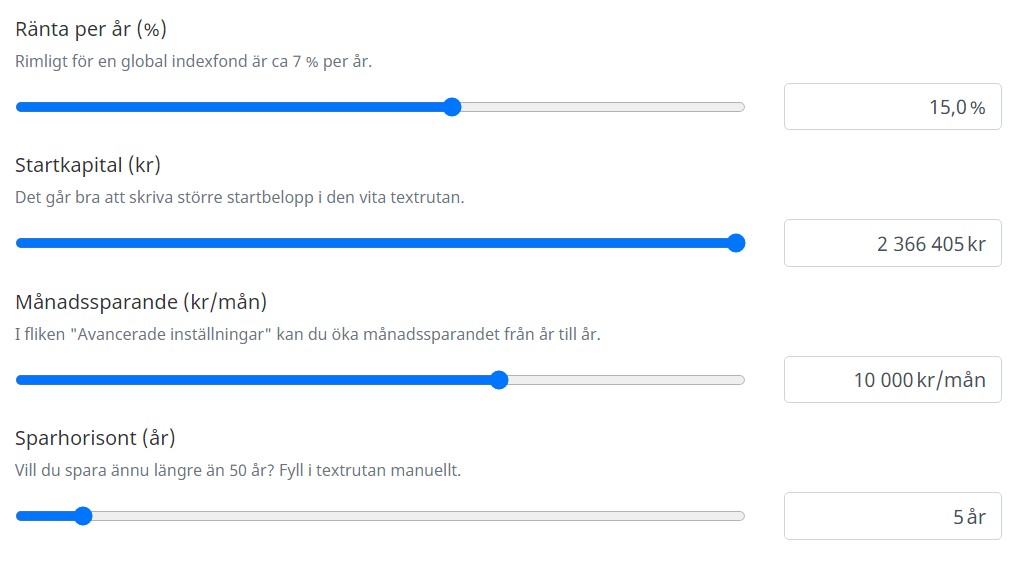
Tid och avkastning, är ett begrepp som mycket väl beskriver hur snabbt ditt kapital kan växa. För att veta exakt hur stor din pengabinge kan bli efter en tid så måste vi däremot kika på 4 faktorer:
Tid
Avkastning årligen
Månadssparande
Startkapital
Tiden är den okända faktorn och som jag vill veta.
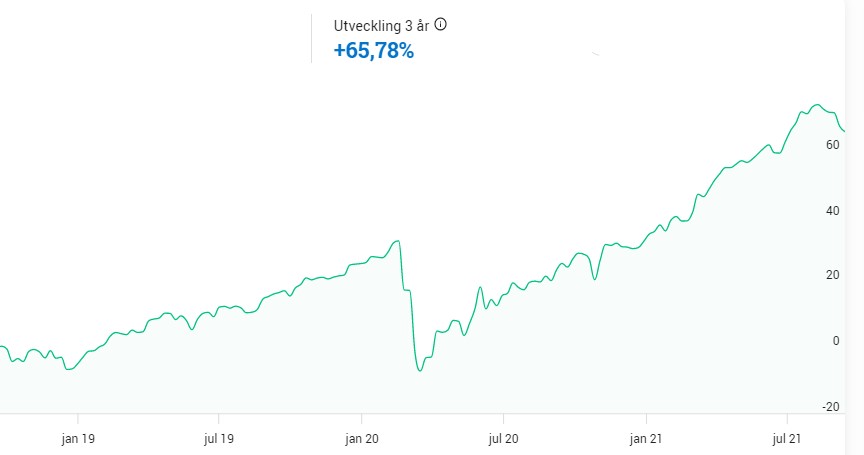
De senaste 3 åren har portföljen avkastat 18,33% årligen. Det är väl inget jag är superstolt över men jag har ändå utfört detta genom att ta förhållandevis liten risk. Mitt mål är åtminstone 15% årligen och det är vad jag räknat på här.
Månadssparandet är också på sätt och vis ovisst. Tidigare har jag haft ca 70% i sparkvot som givit mig 20 000 kr i sparande varje månad. Nu vill jag lägga mig på en lägre nivå och tippar på ett snitt kring 10 000 kr/månad
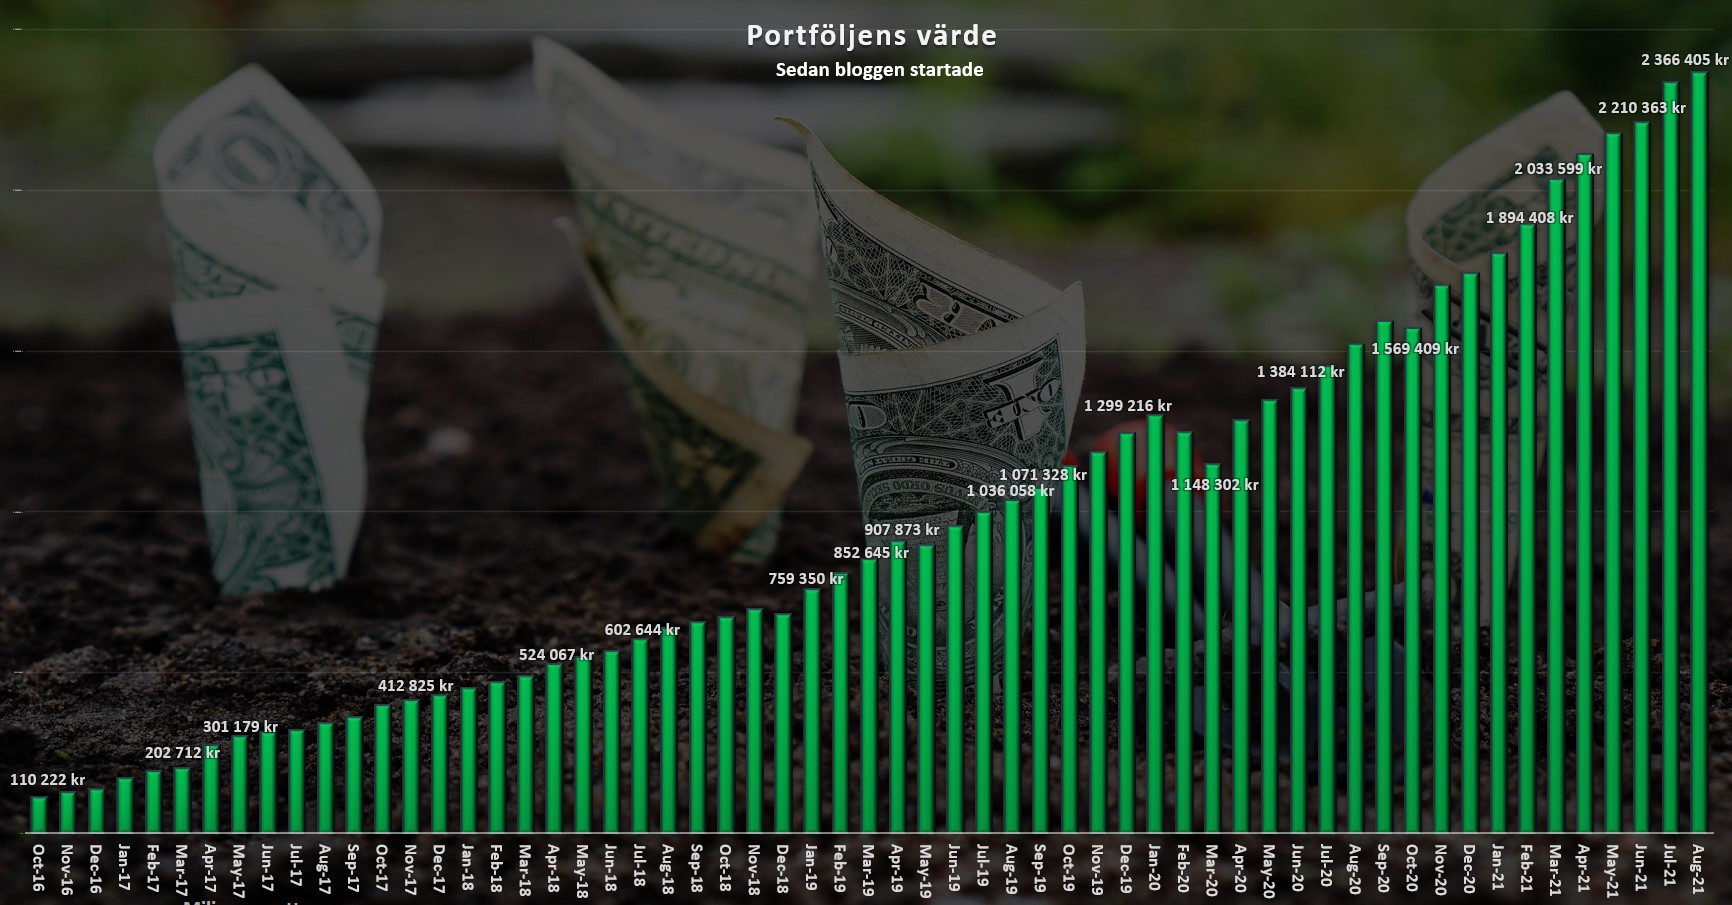
Startkapital är det enda jag vet med full säkerhet och det är 2 366 405 kr
Om jag då räknar med en direktavkastning på 6% (se längre ner kring detta). så blir det 337 379 kr/år eller 28 114 kr/månad. Det är mer än min lön från ordinarie kod-knackar-jobb som jag har idag.
Viktigt att poängtera är att jag inte kommer betala någon klassisk löneskatt på typ 23% då jag har mitt sparande i ett ISK/KF. Dock tillkommer en lägre årlig skatt som jag inte tagit in i beräkningen. Blir Magdalena Andersson nu statsminister kan vi dock få se riktigt tråkiga nyheter rörande detta. Rösta rätt 🙄
28 114 /månad? Du kan leva för mindre!
Absolut! Och det är väl här jag funderar vad som är rimligt resterande del av livet också. Mina kostnader har redan börjat öka något och det lär inte bli bättre. Risken är också stor att det blir något dyrare att leva som ekonomiskt fri, men så behöver det inte alltid vara.
6% i direktavkastning är för högt och för riskabelt. 4% är mer rimligt.
Nej, det kan jag inte påstå. Däremot måste du räkna med väldigt liten eller ingen utdelningstillväxt alls med den direktavkastningen. Se mitt inlägg om bästa preferensaktierna.
Det största hindret
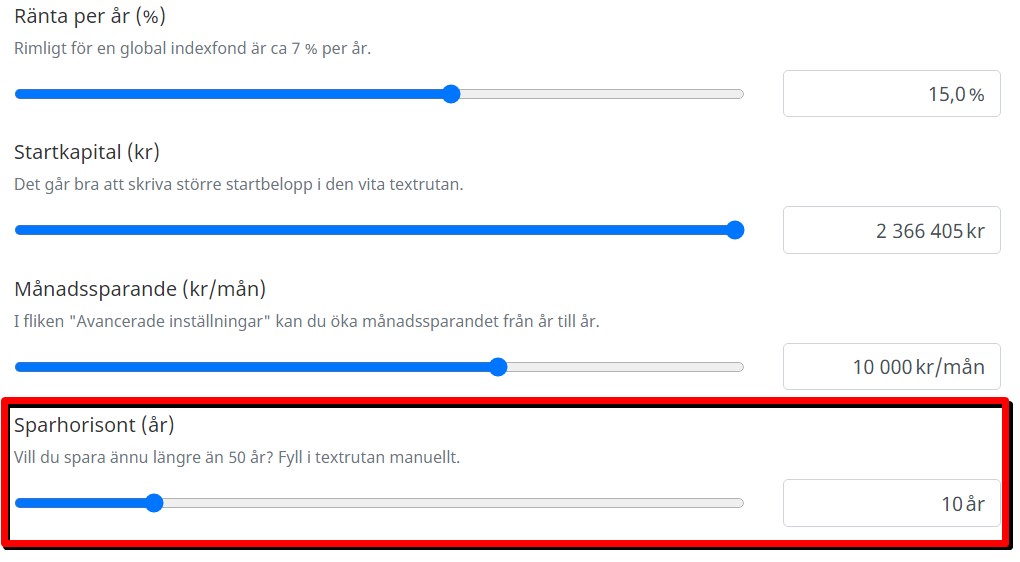
Den stora faran jag brottas med är vad som händer ifall vi ruckar på antalet år. Vad händer då?
Mitt slutvärde blir:
12 173 154 kr
Räknar vi med samma direktavkastning blir detta nästan 61 000 kr månaden
61 000 kr i månaden och fortfarande en rejäl bit kvar till 50 års-festen. Jag förstår verkligen varför begreppet Another year syndrome finns till.
Skulle jag fortsätta spara i samma anda till min pensionsdag så innebär det en halv miljon per månad från min aktieportfölj…
Summering
Som du kanske ser har jag inte en exakt summa som är mitt mål. Kanske är det fel. Det känns åtminstone fel. Troligtvis är det bäst att sätta en summa och sedan köra stenhårt mot denna. Varken mer eller mindre.
Dela gärna med dig hur du tänker? Kanske är ditt mål helt annorlunda än mitt.
Helt klart är i alla fall att målet med 1 miljon i aktieportföljen var så grymt mycket lättare att sätta än det här 🤣
Realty Income annonserade i veckan om att man höjer utdelningen för 112 gången sedan bolaget gjorde sin debut på börsen 1994. Bland alla månadsutdelare som jag undersökt är det här troligtvis det mest säkra och bästa valet till dig som söker en säker utdelare i ur och skur.
Månadsutdelare i Sverige växer inte på träd. Vi har Cibus som kört månadsutdelning ett år nu samt SBB som inför månadsutdelning nästa år. I USA ser vi en helt annan situation och jag har ett par månadsutdelare i portföljen, varav Realty Income (O) är en av dessa.
Jag har tidigare nämnt många fördelar med frekventa utdelningar. Corona har dessutom infört ytterligare en positiv aspekt.
Många Svenska bolag slopade nämligen helt sin utdelning 2020 (räkenskapsåret 2019) och med tanke på att dessa enbart delar ut en gång per år så fick investerarna vänta till i år innan slantar trillade in på kontot. Flertalet av bolagen kände att man kunde börja dela ut rätt snart igen och månadsutdelning hade hjälpt oss investerare få tillbaka kassaflödet betydligt tidigare.
Realty Income är den perfekta kombinationen av högutdelare och utdelningshöjare. Dessutom har investerare fått 15,3% i årlig genomsnittlig avkastning sedan listningen 1994. Det går givetvis inte att jämföra med Svolder men är ändå helt godkänt.
Idag ligger direktavkastningen på 4,14%. Det här är såklart lägre än de 6,43% som rådde under Corona då jag köpte som mest aktier, men det scenariot var ju inte unikt för enbart Realty Income-
En risk är att inflationen nu ser ut att ta fart snabbare än tidigare. O har med råge kunnat öka utdelningen bättre än inflationen historiskt, något som givit dig ett prima inflationsskydd. Det kan bli svårt för O att fortsätta upprätthålla detta om inflationen stiger kraftigare.
Stora delar av O’s fastighetsportfölj är i icke konjunkturberoende branscher såsom apotek, dagligvaruhandel, närköp och lågprisbutiker. Det här är också en av enbart 8 REITs i USA med en A- kreditrating. Som du säkert vet innebär detta betydligt bättre förutsättningar och ränta på lån. Det finns en anledning att många Svenska bolag också strävar efter att få en så bra rating som möjligt.
Söker du mer info om Realty Income? Läs gärna min jämförelse med ett av Sveriges bästa utdelningsbolag, Castellum.
Idag var det dags för Svolder att summera sitt helår som, till skillnad från majoriteten av andra bolag, slutar den 31:a augusti. Bokslutskommuniké* släpptes idag och enligt Svolder själva var de föregående 4 månaderna de bästa i bolagets historia, trots nutidens största pandemi i ryggsäcken.
*Innan årsredovisningen tas det fram en bokslutskommuniké. Den ger en kortfattad och övergripande bild av årets ekonomiska resultat.
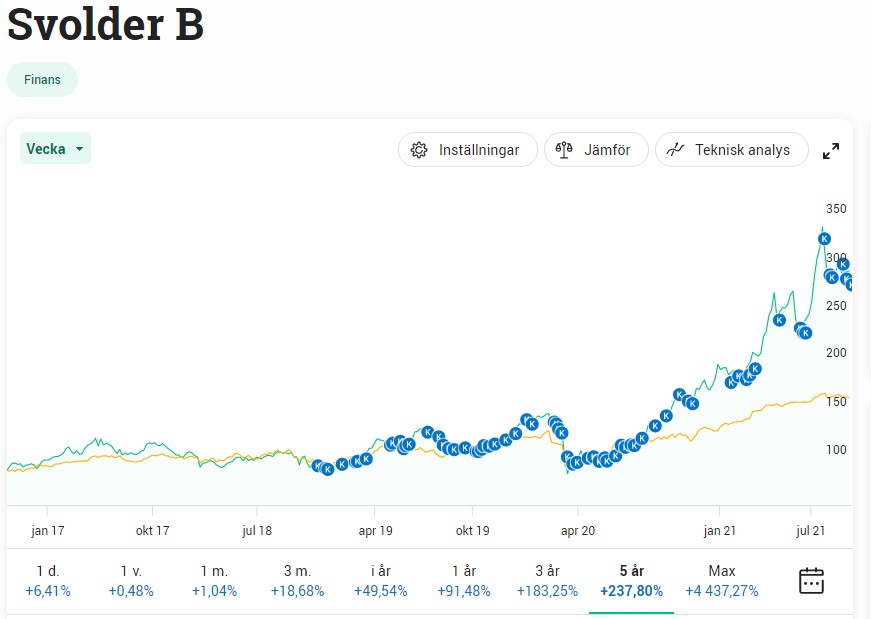
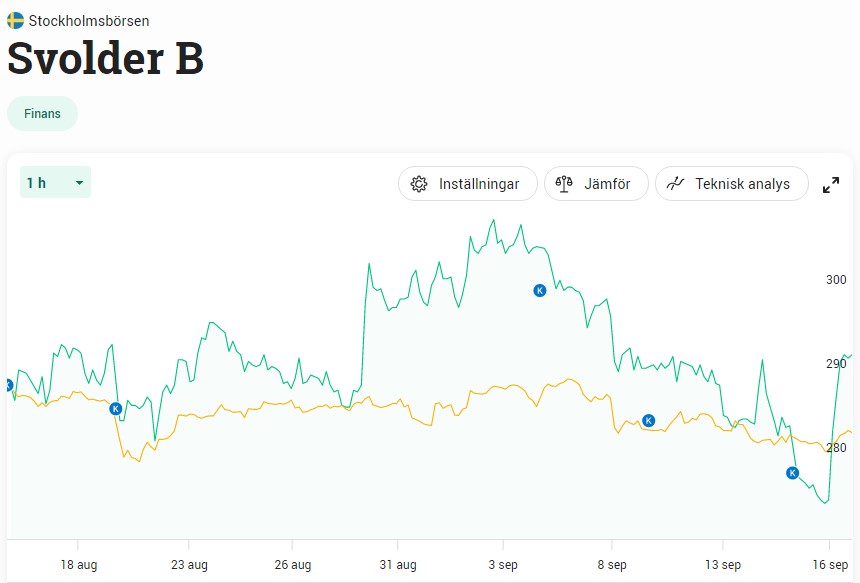
Från toppen på 337 kr har Svolder B backat en rejäl bit till nivån 274 kr. Det efter att majoriteten av alla investmentbolag fått sig en rejäl känga. Idag visade Svolder totalt motsatsen och steg nära 7% efter väldigt fina siffror.
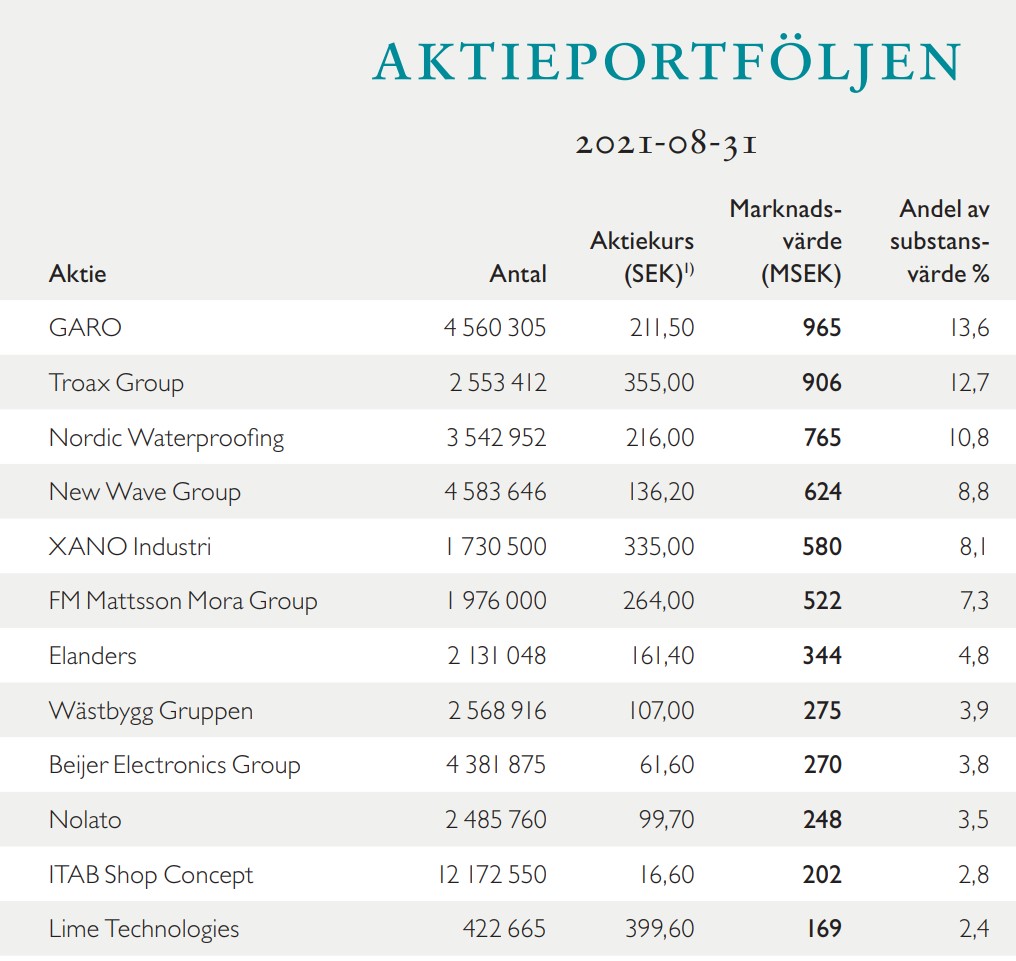
Vad som påverkat bolaget mest positivt är då Garo som är Svolders största bolag i portföljen. Det är kanske inte så konstigt då aktiekursen i Garo gått helt bananas. Garo utvecklar produkter och tillhörande system inom elinstallation där bland annat eluttag till bilparkeringar är en produkt.
Om det är den höga efterfrågan på el till bilar eller något annat som fått Garo att explodera vet jag inte. Men det här är väl också lite charmen med att investera i investmentbolag. Du litar helt enkelt på att Svolder kommer göra bättre beslut än vad du själv kan göra.
Svolders portfölj år 2021
Alla mina köp i Svolder sedan start.
Substansvärdet under det gångna räkenskapsåret steg med hela 96% inklusive återinvesterad utdelning. Det är verkligen inte dåligt! Man sammanfattar året som det absolut bästa, vilket säger ett och annat.
Jag vill också citera VD Ulfs fina ord om att man inte ska oroa sig allt för mycket att börsen är högt värderad:
Även om börsen på övergripande nivå har en hög värdering så innebär det inte att det saknas intressanta investeringsmöjligheter för ett investmentbolag som Svolder
Ulf Hedlundh, VD Svolder
Substansvärdet rapporterades in på 275 kr/aktie. Efter dagens uppgång står aktien i 290 kr. Vi har alltså en premie på lite drygt 5% räknat på det tidigare rapporterade substansvärdet (som släpar efter givetvis). Premien tycker jag är helt rimlig, speciellt om vi jämför med mycket annat där ute.
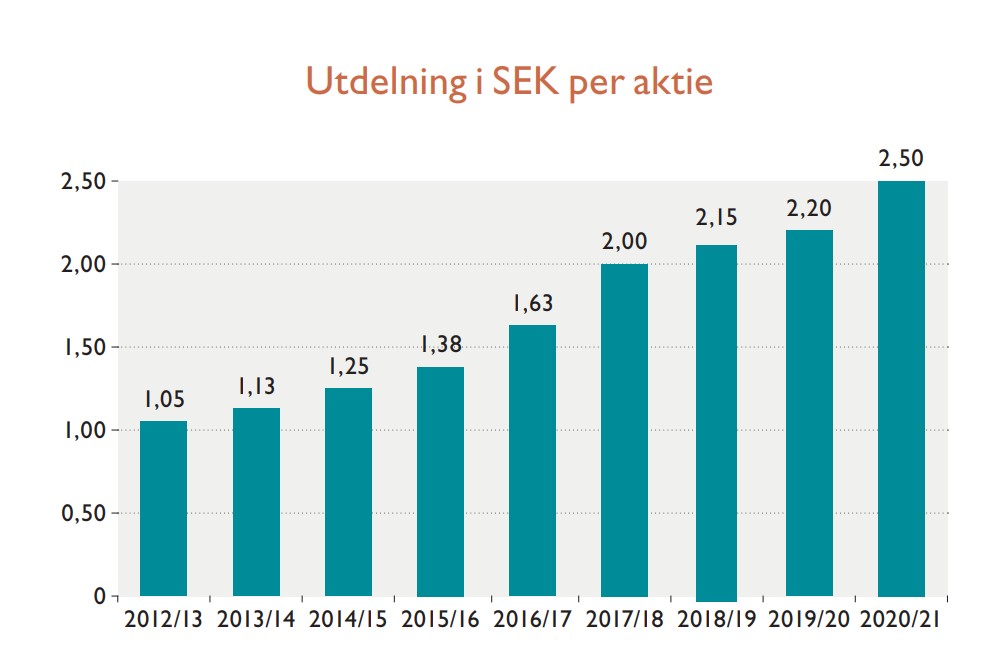
Till alla oss utdelningsjägare kan jag med glatt hjärta säga att Svolder höjde utdelningen till 2,5 kr/aktie. Det ger oss en blygsam direktavkastning på 0,9%. Å andra sidan investerar vi inte i investmentbolag för utdelningen skull.
Risken är väl att den nedgång vi fick i Svolder blir den vi får nöja oss med just nu. Självklart kan det gå helt åt andra hållet också.
Igår skrev jag om H&Ms avkastning och dagen till ära har jag sett till att uppdatera mitt inlägg om vad Svolder presterat för oss investerare:
H&M är minst sagt en speciellt bolag när det kommer till att presentera siffror. Inte nog med att man har ett brutet räkenskapsår, man presenterar dessutom sina försäljningssiffror ca 2 veckor innan den faktiska rapporten kommer. Dagens siffrorna gjorde inte marknaden glad.
Som vanligt är försäljningssiffrorna bara en del av den stora tårtan. Många andra faktorer ska visas på bordet innan vi till fullo vet hur kvartalet faktiskt gått.
Nettoförsäljningen steg med 14% jämfört med samma kvartal förra året, men då får vi tänka på att vi har låga siffror att jämföra med. Förra året var många fler butiker t.ex. tillfälligt stängda. I början av detta kvartal var enbart 180 butiker stängda och mot slutet cirka 100.
Siffrorna var tyvärr betydligt lägre än vad analytikerna väntat sig och därför reagerade marknaden negativt idag och skickade ner aktien 3%.
”Förra veckan var det cirka 60 stängda butiker och det är framför allt i Asien och Oceanien. Det ändrar sig dag för dag och det kommer nog en ny siffra under dagen”, säger Nils Vinge, H&M:s IR-chef.
Sedan är det dock så att många butiker som haft öppet även haft restriktioner gällande öppettider, max antal kunder samt tider då provrum varit öppna.
Bör man fortsätt äga H&M?
Min bild av bolaget har nog inte ändrat sig från tidigare. Jag tror att H&M långsiktigt kommer dra nytta av pandemin med tanke på konkurrensen minskar. Exempelvis stängde en lokal klädbutik här i stan vägg i vägg med H&M. MQ tätt intill har också lämnat bygget.
För att investera långsiktigt i H&M måste man dock tro och våga hoppas på deras växande onlineverksamhet. Den har visat styrka nu sista åren men det känns som att mycket jobb är kvar. Vad du får när du handlar H&M är ett fruktansvärt starkt varumärke men också ett bolag som varit otroligt sen att anpassa sig till samhällets utveckling.
I min portfölj väger H&M enbart 2% av totalen. Jag har alltså valt att inte vikta mig mycket mot bolaget men vill ändå på ett sätt vara med på resan som H&M har framför sig. För jag tror faktiskt på den, även om många tvekar…
Tidigare har H&M meddelat att sannolikheten till utdelning senare i år är mycket stor. Själv tror jag att det inte är länge kvar tills vi får något besked kring den.
H&M totalavkastning?
Tyvärr har jag inte hittat någon uppgift om vad H&M aktien haft för totalavkastning historiskt sett. Deras Investor Relations sida är väldigt mycket sämre än många andra jag tidigare undersökt.
Om vi backar bandet till år 1982 så låg aktiepriset på 0,23 kr ifall vi tar hänsyn till alla de aktiesplitar som gjorts under resans gång. Köpte du en aktie där och då har du alltså fått 70 550% i avkastning. Tänk då på att det här enbart är hur kursen gått och inget annat.
Visst, 39 år är en fruktansvärt lång tid, men använder vi min kalkylator har du fått 18% årligen. Med det sagt har aktieägandet i H&M sedan 2015 varit allt annat än trevligt. Marknaden har totalt ratat aktien och idag är analytikernas riktkurser väldigt spridda.
Som sagt vore det väldigt intressant att räkna på H&M inklusive återinvesterad utdelning.
Bortsett från de senaste åren har också H&M varit en mycket attraktiv utdelningsaktie. Från 1998 till 2010 steg utdelningen med nästan 28% årligen. Castellum har presterat 11,4% årligen historiskt.
Lite kuriosa
Jag kikade faktiskt igenom äldre årsredovisningar i H&M idag (ja så mycket har jag att göra om dagarna). Det slog mig då att H&M vid det laget gjorde reklam med priser på sina kläder lite här och var i rapporten. Rätt intressant och lite annorlunda kan jag tycka 😛
Jag har gått från ett läge där pengasäcken med likvida medel varit rätt stor till att nu knappt existera. Nu vill jag poängtera att jag fortfara följer mitt initiala mål med att alltid vara så gott som fullinvesterad oavsett temperaturen på marknaden.
När jag säger ”stor” pengasäck så menar jag kanske 35 000 kr. Det är givetvis inte mycket med tanke på att min portfölj är en bra bit över 2 miljoner, men ändå mer än vad jag någonsin haft skulle jag säga. Anledningen är väl att Q2:orna inte gav de reaktioner jag förväntat mig och att pengarna blev kvar.
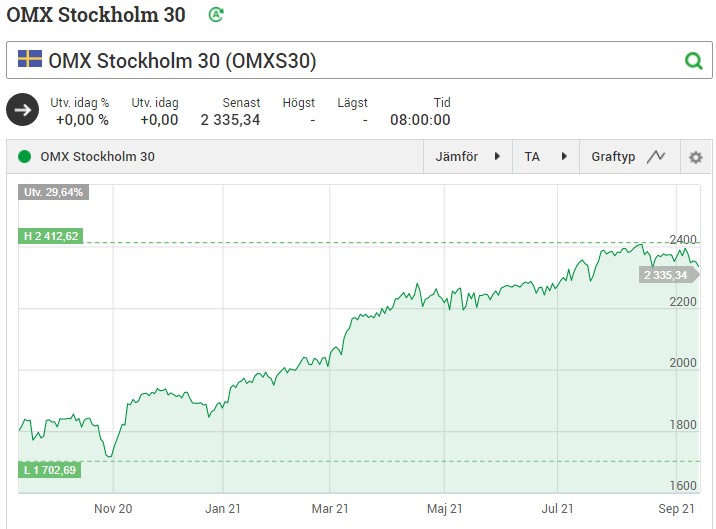
Vi har fått en minimal svalka på börsen där S&P 500 gått från 4536 punkter till som lägst 4458. OMXS30 har gått från 2412 punkter ner till 2335. Nedgången kan mycket väl fortsätta efter idag men att jag knappt har något kvar att handla för kommer inte bekymra mig.
Skulle vi se en fortsatt nedgång hoppas jag att den blir lång och utdragen så jag kan använda lönen till att köpa billigare där det uppstår lägen.
Då återstår frågan vad jag köpt för något
Som jag tidigare nämnt har jag hittat lägen i några av mina utländska kandidater:
Vad jag köpt i Sverige är helt enkelt mer i det som för tillfället inte har gått jättebra. Jag har exempelvis inte kunnat hålla fingrarna borta från EQT trots att det är mitt största bolag i portföljen 😉
Nu har jag bara ca 5 000 kr kvar att handla för men när allt kommer till kritan känns det ändå liiite bra att ha någon form av torrt krut redo. Även om du inte kan köpa så mycket så blir ändå glädjen stor då du kan köpa vissa dippar i enskilda bolag. Sedan förstår jag givetvis att det över tid gör väldigt liten skillnad.
Det viktigaste är, enligt min lärdom, att du alltid är exponerad mot börsen och inte står utanför.
“In all my 55 years on Wall Street, before I retired to do something vastly more important, I was never able to say when the market would go up or down. Nor was I able to find anybody on Earth whose opinion I would value on the subject of when it would go up and down.”