

Ja egentligen är det mycket jag själv vill lägga fokus på och köpa nu. SBB B,Texas Instruments, Investor, Kinnevik och Corem D är bara några av många exempel. Däremot finns det 2 aktier som jag tycker ser lite extra attraktiva och mumsiga ut just nu och det är Volvo samt JM.
Volvo

Jag har faktiskt aldrig ägt Volvo. Eller det är på sätt och vis en lögn. Faktum är att 25% av Industrivärdens substans utgörs av Volvo. Så indirekt är jag ägare i Volvo.
Här på fredagen presenterade Volvo sitt resultat för det första kvartalet och det blev mer eller mindre vinstkross där bolaget slog analytikernas förväntan med råge. Allt sedan Martin Lundstedt tillträdde som VD 2015 har det varit ganska vanligt att Volvo slår förväntningarna. Saker och ting har utvecklats väl.
Trots en mycket stark rapport backade aktien. Det finns många som spekulerar om varför och en anledning kan vara marknadens oro kring att efterfrågan på lastvilar i USA och Europa snart kan komma att minska. Detta p.g.a. de stigande dieselpriserna och de högre räntorna. Reaktioner på rapportdagar kan oftast bli ett stort frågetecken, minst sagt.
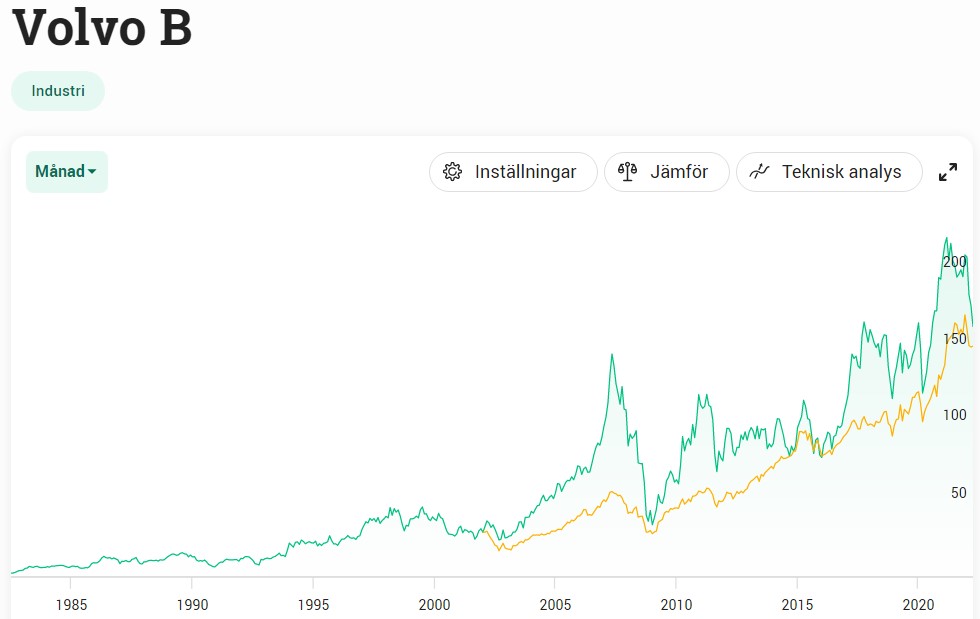
Aktien i Volvo har inte varit dålig att hålla över tid och snittavkastningen årligen har legat mellan 11-14% under de flesta tidsperioderna från 80-talet. Det är helt okej. Sedan är är Volvo ett fint utdelningsbolag. Den första utdelningen år 1987 låg på 0,27 kr/aktie. Idag ger samma aktie 6,5 kr i ordinarie utdelning samt 6,5 kr i extrautdelning. Tåget för utdelningen i år har dock redan passerat men Volvo lär komma med fina utdelningsbeslut även framöver.
I år har Volvo gått sämre än index:
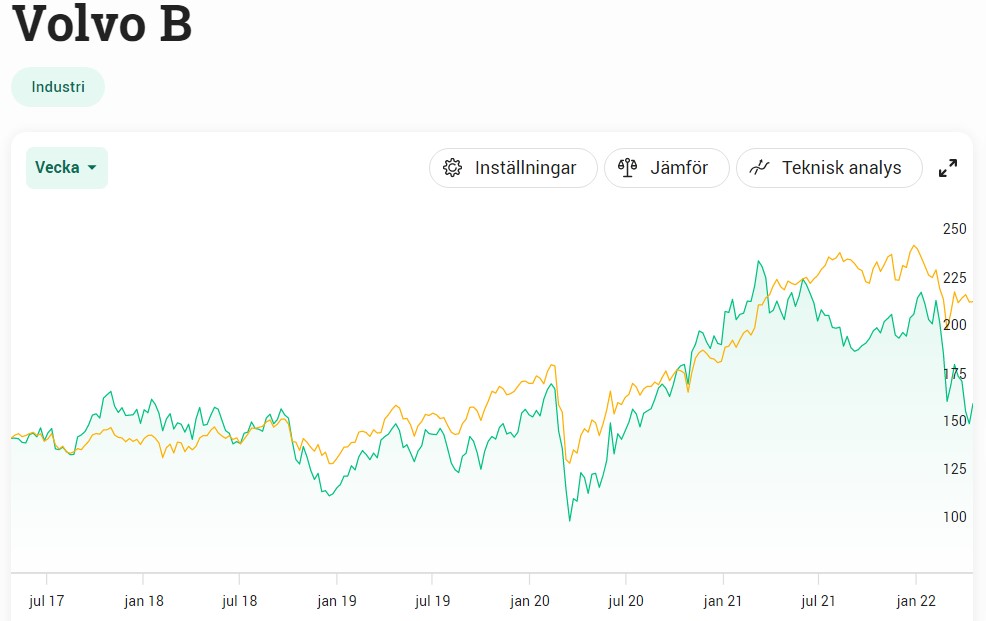
Kollar vi historiskt så har det ändå varit värt att köpa Volvo när den dippat. Den har alltid hittat tillbaka. Hög kvalité, helt klart. Långsiktigt är det nog även nu ett fint köpläge.
JM
JM är helt klart en aktie jag köper rätt flitigt av just nu och som ingått i min portfölj länge. Marknaden har varit tidig med att prisa in en högre ränta och därav har bostadsutvecklaren JM fallit friskt.
Just JM är tyvärr en rätt volatil aktie med ett börsvärde på ca 17 000 MSEK. Jämförelsevis har Castellum drygt 69 000 MSEK i börsvärde. Även här har det lönat sig att köpa när dippar uppstått.
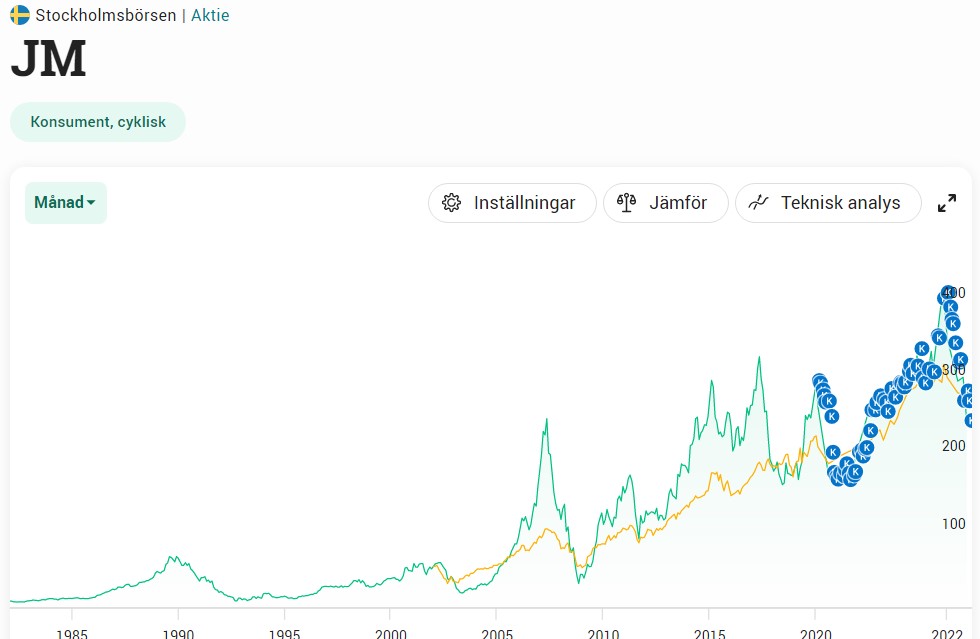
Vad som dock inte är volatilt är JM:s utdelning som är otroligt imponerande. Jag gillar verkligen bolag som stävar efter att uppnå en stabil och växande utdelning samt även kommunicerar vikten av den till oss investerare.

Vad kan vara oroande är JMs stora exponering mot Stockholm. Ca 50% av intäkterna kommer från det affärsområdet. Om det är positivt eller negativt vet jag inte, men jag hade gärna sett en bättre spridning mellan andra större städer. Kanske att man även kopplar grepp om norra Sverige där bomarknaden verkar växa så det knakar nu.
Den viktigaste faktorn för att driva upp totalavkastningen för oss investerare är att JM ökar produktionsstartade bostäder. Som mål har man 4% årligen, ett mål som man höjde rätt nyligt.
Vad jag gillar är att man nu verkar ställa in sig på att bygga mer hyresrätter. Jag tror efterfrågan på dessa kommer vara ännu mer attraktivt framöver.
I dagsläget lägger jag in mycket köp i både JM och Castellum, men med vetskapen att det kan bli värre när räntan skjuter uppåt.


Sen har ju Volvo splittat ett antal gånger
Yes box, men just splitar ska ju en väl beräknad totalavkastning se till att ta hänsyn till. Även då återinvesterad utdelning och inte bara utdelningen i sig. Jag har i ett annat inlägg berättat komplexiteten att räkna på en akties faktiska avkastning. Det är inte så lätt som att enbart ta kurs + utdelning tyvärr. VNV Global skrev till mig att man jobbar på detta nu.
Stort tack för kommentaren!
Vad mer tittar du på för att avgöra om investeringarna ser intressanta ut? Här pratar du mest om utdelning och hur aktiekursen utvecklats historiskt men antar att det är mer du baserar ditt investeringsbeslut på.
Utmärkta tips. Volvo har dessutom haft extrautdelningar flera år och fortfarande en stinn kassa sönder kommer nog mera. Kan även nämna det samarbete Volvo har med Daimler Lastvagnar och Shell om förnybara drivmedel för tunga lastbilar. Blir förhoppningsvis branschstandard och kan dubbla aktiens värde isf. Toppen bolag tveklöst.
Två aktier jag inte har… Men Volvo, eller rättare sagt Volvo Cars tänker jag kan bara lite mer intressant…
Har dock inte kollat in eller gjort någon närmare analys
// Lone Wolf
Tjenare Lone Wolf!
Generellt ställer jag mig positiv till att bolag delar upp sin verksamhet. Historiskt har det funkat väldigt bra för många bolag. AtlasCopco samt Abott är väl lysande exempel skulle jag säga.
Har inte heller gjort någon närmare analys av Volvo Cars