Tvära kast, precis som vanligt 🙂 SBB fick sig åter en stadig smäll idag och vi fick bevittna glada miner från blankarna. Självklart är det här ett svårt läge och det finns frågetecken.
En kortis om Avanza
En annan smocka idag blev Avanza vars resultat dök 34%. Aktien tappade lite på detta men är väl redan så hårt pressad att den klarade sig bra. Eller så var det andra mer positiva nyheter som jag inte hunnit läsa om i deras rapport.
Vad jag däremot reflekterade över är att direktavkastningen i Avanza nu är 5,77%, vilket då är högre än de flesta storbankerna. Avanza delade ut 70% av sin vinst från föregående år och utdelningen landade på 9,2 kr. Givetvis vet vi inte vad den kommer vara nästa år.
SBB och att pröva om utdelning
Ingen har väl undgått att SBB nu säljer fastigheter i snabb takt, allt för att förbättra deras rating som gör att lånen blir mer fördelaktiga. Målet är givetvis att få en bättre balansräkning.
För att bibehålla utdelningen måste förvaltningsresultatet inte försämras allt för mycket. Förvaltningsresultatet uppgick till -147 miljoner kr och var 827 miljoner kr samma kvartal föregående år. Resultatet tyngs av valutakursdifferenser om -925 miljoner kr skriver man vidare.
”En stark leverans avseende driftnettot och kassaflöden visar att vi är på rätt väg att bli ännu starkare imorgon än idag. Vi kan försäkra våra aktieägare och våra kreditinvesterare att vi kommer att göra allt som krävs att få en bättre rating. Givet de vidtagna och planerade åtgärderna finner vi heller ingen anledning att ompröva vårt gällande utdelningsbeslut.”
SBB är ett garnnystan där trådarna löper kors och tvärs. Det verkar inte finnas någon som på ett lättsamt sätt kan förklara den underliggande komplexiteten i SBB. Troligtvis är det även här marknaden blir orolig. SBB har vuxit snabbare än majoriteten av andra investmentbolag, men har det varit ett luftslott?
Medan många andra fastighetsbolag redovisat värdeökningar på sina fastigheter så sänkte SBB värdena med drygt 800 miljoner kr. Det positiva är väl att bindningstiden på lånen är långa så det lär ta ett tag innan vi ser den negativa effekten av räntehöjningen.
Den sjuka premievärdering som tidigare fanns har nu vänt till rabatt.
Vad man kan fråga sig är hur länge det här kan hålla på innan utdelningen sänks. Som jag tänker kommer kassaflödet minska nu när man sänker utdelningen men samtidigt blir det väl färre lån att betala på. Ilija skulle väl höja utdelningen 100 år framåt, så det här blir verkligen ett stress-test!
Vi som äger bolaget får helt enkelt lita på att ledningen här fattar rätt beslut och att detta blir ett fint turn-around. I dagens rapport meddelar VD Ilija att det inte kommer bli någon omprövning av utdelningen i det här skedet. Även om det finns många fördelar med månadsutdelare så ser vi här också nackdelen, d.v.s. att utdelningen kan sänkas direkt om man så vill.
Invest-gent skrev en intressant tweet och frågade hur investerare gör just nu rörande SBB. Min bloggkollega Två Månadslöner svarade också på den
Jag skrev nyligen ett inlägg om att direktavkastningen i många preferensaktier och D-aktier ökat tack vare den våta filten över fastighetsbranschen. Spelplanen verkar däremot snabbt kunna ändras.
Just nu äger jag följande bolag inom begreppet fixed income, alltså preferensaktier och D-aktier
…eller just nu kanske är fel ordval. Jag har ägt dessa ganska länge.
Corem rapporterade idag för det andra kvartalet och det såg väl generellt inte alls dåligt ut. Självklart blir det väldigt svårt att jämföra siffror mellan kvartalen då Corem och Klövern nu gått samman. Att hyresintäkterna ökade från 378 miljoner till 1093 miljoner säger sitt.
”Efterfrågan på kontorslokaler är god på de flesta marknader, bland annat i Solna där Corems fastigheter nu är så gott som fullt uthyrda. Aktiviteten på hyresmarknaden för citynära logistik är fortsatt hög. Nettouthyrningen uppgick till 13 miljoner kronor under det andra kvartalet och 117 miljoner kronor under den senaste 12-månadersperioden, vilket visar på en god återhämtning efter pandemin”, kommenterar vd Eva Landén.
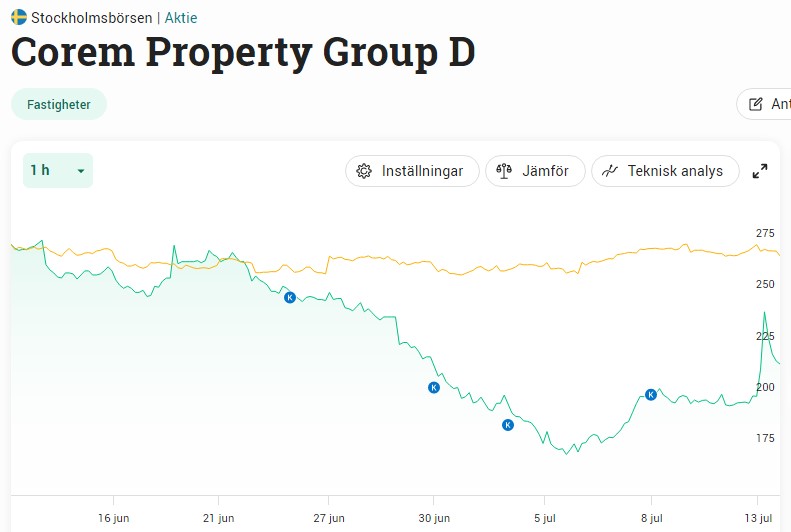
Vad som är intressant var att marknaden på morgonen värderade upp Corem D +20%. I skrivande stund har den fallit tillbaka lite på generellt negativa nyheter och är upp 10%
Bara under den här månaden har Corem D gått från 169 kr upp till 214. Det här är väl också ett bevis på att den här typen av tillgångsslag inte är så stabilt som många tror.
Själv äger jag den här typ av tillgångsslag med ett enda syfte:
⇒ Att öka kassaflödet i till min portfölj så att jag kan köpa fler aktier månad för månad
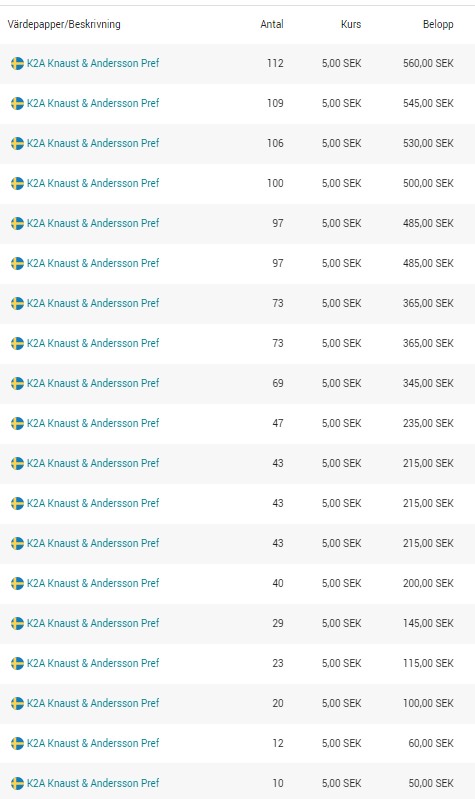
Första kvartalsutdelningen jag fick från K2A landade på 50 kr. Denna har successivt ökat.
Det är i tider likt dessa som det faktiskt är bra att ha ett extra kassaflöde till portföljen då vi gärna köper
Svolder är det investmentbolag som jag troligtvis haft närmast hjärtat. Att välja mellan Svolder och Investor skulle inte bli ett lätt val, men som tur är har jag lyxen att äga båda. Hur ska vi tänka nu när Svolders VD lämnar efter hela 30 år i verksamheten?
Ulf Hedlundh, VD Svolder
Dagen till ära, då Ulf väljer att publicera att han nu viker in paddeln, så är det faktiskt Svolder som lyser allra bäst i min portfölj:
Svolder rapporterade sitt substansvärde för bara 2 dagar. Då landade det på 52 kr/aktie. Idag handlas aktien till 53 kr, vilket då resulterar i en premie på ynka 1,9%. De senaste 3 åren har vi sett en premie på 4% enligt Ibindex.
Jag kan fortfarande tycka att Svolder känns köpvärt där vi befinner oss nu.
Svolder består av nordiska små- och medelstora bolag. Givetvis påverkas dessa av oron extra hårt men det är inte vilken typ av bolag som helst Svolder investerar i. Även om de är små till börsvärde så lyser det enorm kvalité bland dessa:
Att Ulf nu slutar är inte oväntat. Han är ändå 62 år och kanske känner han att han är värd lite FIRE.
”Jag vill vandra i fjällen med min hustru. Det finns mycket att göra som vi inte har hunnit med under de här åren.”, säger Ulf i en intervju med DI
Jag kikade lite i förra årsredovisningen och då ägde han 137 000 B aktier i Svolder. Bara det blir 7,2 miljoner och säkerligen är detta inte hans enda innehav. Han borde ha så han klarar sig under pensionens glada dagar om jag så säger.
Svolder slutar dock inte för att Ulf slutar. Har man byggt ett bolag på det här sättet så kommer strategin och bolagets vision fortsätta leva vidare.
Enormt fin investering
Trots det stora kursraset så har du ändå fått 15,44% i snitt årligen om du investerade för 29 år sedan. Räknar vi då aktiekursen var på topp så var den siffran lite drygt 17%.
Man har exempelvis under den här tiden utklassat fonden Handelsbanken Svenska Småbolag
Det mest intressanta är väl att Handelsbanken Svenska Småbolag har 1,84% i avgift medan Svolder har 0,6%
När H&M’s försäljningssiffror kom i förra veckan så var marknaden fortfarande skeptisk och sänkte aktien ytterligare. Nu idag, när fulla rapporten kommit med alla siffror, hyllas den i stället. Trots en sur börs är H&M upp 5% och är det enda innehavet som idag visar blått för mig.
Jag skrev tidigare om den trend jag och många andra ser, nämligen att e-handel tappar och fysiska butiker tenderar gå bättre. Många e-handlare har redan vinstvarnat men H&M visar på ett mycket bättre kvartal än många trott.
Vi visste sedan tidigare om att försäljningen för H&M ökade med 12%. Vad vi inte visste var då resultatet (vinsten). Denna landade på strax under 5 000 miljoner kr och förra året i fjol låg den på 3 800 miljoner. Det här slog även vad analytikerna väntat sig.
Till det positiva hör att fullprisförsäljningen fortsätter öka. Ska inte folk börja handla mer billiga varor nu? Kanske är det helt enkelt så att man skippar Hugo Boss och allt det andra mer lyxiga och går på H&M’s fullpris i stället. Jag kan bara gissa.
Verksamheten i Ryssland verkar fortfarande vara pausad och här fick vi ingen ytterligare information kring hur man tänkt.
Historiskt lågt
Innan denna rapport handlas H&M till ett historiskt lågt P/E på 15 beräknat på nästkommande år. Allt vi har är historisk kring vad H&M handlats till tidigare och det här säger givetvis inte särskilt mycket. Men fortsätter bolaget ånga på som man gör nu så blir det här en fröjd.
Ännu mer fröjd att se är att bolaget köper tillbaka egna aktier för 3 miljarder under resten av 2022. Det innebär att dina och mina aktier som vi äger idag blir mer värda då det kommer finnas färre aktier ute på öppna marknaden. Allt annat lika borde vinst/aktie då stiga.
Du som investerat länge
H&M har varit ett sorgebarn länge. När allt såg ut att vända kom pandemin och efter det problem i Kina.
Köpte du aktier för 40 år sedan så har du dock fått en mycket fin avkastning på 16.98% i snitt årligen. Det är grymt och då har jag inte räknat med återinvesterad utdelning.
Det skulle givetvis vara jätteroligt att se hur mycket den presterat med återinvesterad utdelning. Tyvärr presenterar man inte det på sin IR sida. I alla fall har inte jag hittat någon sådan data. Som jag skrev i det här inlägget är det tyvärr inte bara att ta kursavkastning + utdelning.
Jag vill beskriva den pajkastning som nu uppstått mellan Viceroy och SBB som en cirkus. Det slängs kritik till höger och vänster och självklart blir marknaden orolig när sådant sker. Men vem har egentligen rätt? Det här är veckans summering av SBB där enbart B aktien ägs av 200 000 kunder hos Avanza.
Ilija Batljan köp i SBB
Ilija Batljan, VD SBB
Det är nu 20 dagar till rapport för SBB. Vad kommer siffrorna faktiskt visa? Insynshandel får inte ske när det är 30 dagar eller mindre till rapport så vi har inte sett några fler köp från Ilija under senaste tiden. Däremot kan det vara intressant att se hur han köpt som en början på det här inlägget.
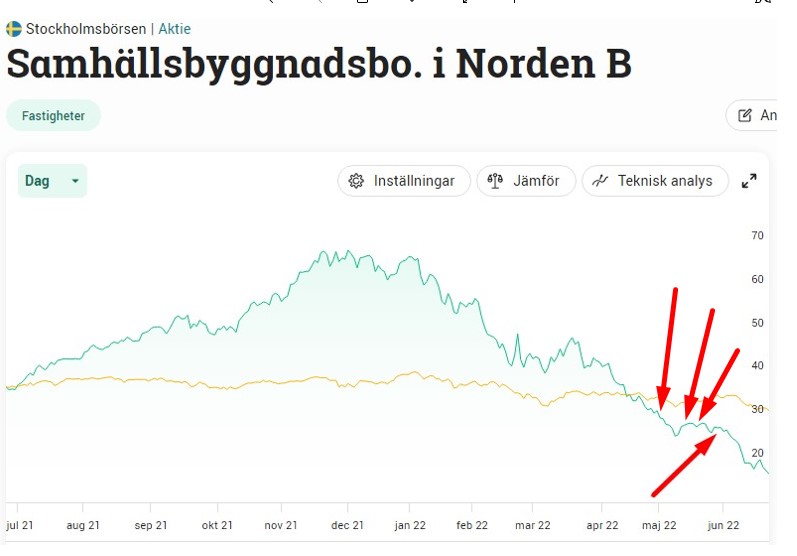
Jag har försökt plotta ut hans köptillfällen i kursgrafen för SBB. Det är väl inte 100% men på ett ungefär
Här är köpen i tabellform också med totala summan:
27:e april
31,7 miljoner kr
4:e maj
6,4 miljoner kr
6:e maj
6,7 miljoner kr
27:e maj
13,1 miljoner
Totalt rör det sig om 2 miljoner B aktier bara under den här tiden. SBB B ger ca 0,11 kr/aktie i utdelning varje månad så det här blir då 220 000 kr varje månad.
Det hade åtminstone jag kunnat leva på…
Bakom lykta dörrar
Ilijas köp visar väl att ingen, oavsett roll i bolaget, kan veta vart marknaden kommer ta en aktie. Du kan vara hur påläst som helst och du kommer ändå aldrig veta vart eventuell botten ligger.
Det har i alla fall hänt en del saker rörande SBB i veckan som kan vara värda att känna till. Här är det viktigaste:
Onsdag 22 juni
På eftermiddagen höll bolaget en konferens för ”ett par utvalda institutionella investerare”. Jag var inte med bland dessa. Man stängde helt enkelt dörren. Massmedia var inte heller välkomna.
”Nej, vi har sagt ingen media, tyvärr. Vi har tagit det beslutet, ingen media”, sa SBBs ir-chef Marika Dimming
Viceroy kom även under dagen ut med ytterligare en blankarrapport. Precis som förra gången menar Ilija att Viceroy sprider falsk och vilseledande information. Själva grunden i rapporten var att SBB överskattat sitt kassaflöde från finansieringsverksamheten. Det pratades även om skulder som fanns utanför balansräkningen.
”All vår förvärvade skuld är på balansräkningen, vartenda öre”, sade Ilija när DI frågade kring detta
Torsdag 23 juni
SBB har fortsatt falla då räntorna stiger samt frågetecknen kring bolagets redovisning hopat sig. Under dagen ställde dock Ilija upp på en intervju i DI och vi fick även mer information via pressmeddelanden
Först svarade bolagen igen på frågan kring den skuld på 14 miljarder som enligt Viceroys rapport skulle ligga utanför balansräkningen.
”De 14 miljarder kronor av förvärvad skuld ingår i balansräkningen och det finns inga andra skulder utanför balansräkningen”, skriver SBB i ett pressmeddelande
Det verkar kort och gott vara pajkastning mellan SBB och Viceroy kring hur man bör rapportera skuld samt förvärv och vad som ska ingå i kassaflödet. Allt börjar lika en cirkus skulle jag vilja påstå.
Sedan nämndes även den tokhöga värderingen av JM som SBB tidigare gick ut med. Där sa Ilija att man fortfarande är långsiktig JM samt att värderingen gjordes för att värdet på JM skiljer sig väldigt mycket mot vad marknaden valt att värdera JM till.
”Då måste man som en långsiktig ansvarsfull ägare agera”
En anledning till att värderingen är högre är bland annat att man inkluderat JM’s landbank har utanför balansräkningen. Man har fått underlag från 4 banker. Ilija nämner även den analys som Magnus på DI gjorde där han menade att aktien handlas till rabatt:
Totalt motsvarar mark, fastigheter och likvida medel 24 miljarder kronor, eller nästan 350 kronor per aktie. Börsvärdet är samtidigt cirka 19 miljarder kronor och aktiekursen cirka 275 kronor vilket gör att man köpa tillgångarna med ordentlig rabatt. Det är ovanligt på börsen och innebär även att man har en säkerhetsmarginal i värderingen.
Sedan det skrevs har aktien i JM fallet väldigt mycket mer.
Summering
Ilija har nyligen sagt att SBB kommer höja utdelningen i 100 år framöver. Det vore både tragiskt och komiskt om utdelningen sänks året efter 😀
Det råder helt klart panik just nu och som jag sa innan är det en cirkus kring hur man bör/ska redovisa affärer och kassaflöden.
På den positiva sidan har vi då den allmänna oron kring räntor som drabbar hela branschen, samt då Ilijas köp som kanske inte hade gjorts om han visste att allt skulle braka åt helvete.
Sedan får du komma ihåg att SBB aktien, trots det ras vi sett, levererat 24,5% årligen utan återinvesterad utdelning. Det är sjukt bra, och kanske är det här fallet på 75% hälsosamt.
Aktien handlas idag till 7,63% direktavkastning. Jag handlar lite aktier i SBB B samt D-aktien men långt ifrån lika mycket som i t.ex. Castellum.
Ett av Investors underliggande bolag kom idag med en vinstvarning. Det var då Husqvarna som upplyser om problemet kring komponentbrist. Trots det är det många inklusive jag som tycker Investor bör köpas här och nu.
Investor är det investmentbolag med flest antal svenska aktieägare. Kollar du bara hos Avanza äger 316 000 kunder Investor B medan 69 000 äger Investor A. Sitter du fortfarande kvar på Investor A kan du med fördel använda aktiearbitrage.
Sett till hur brant fallet varit de sista 3 månaderna så har Investor klarat sig hyggligt. Investor B har fallit 20% medan exempelvis Latour är ner 32% och EQT med 39%.
Under de senaste 10 åren har Investor inklusive återinvesterad utdelning slagit Stockholmsbörsen (OMXSPI) alla år förutom i år. Kanske är det inte så konstigt då investmentbolag generellt tenderar att gå bättre än index i positivt börsklimat, och sämre än index när börsen faller. De senaste 10 åren har varit riktigt goda.
Investor är som en mycket attraktiv Sverigefond men där du dessutom får tillgång till några onoterade bolag och helägda bolag som ligger inom Patricia Industries. Visste du exempelvis att du får med operatören 3?
Men till skillnad mot en fond så behöver du betala en otroligt liten avgift för att äga Investor år ut och år in. 0,10% enbart
Bolag
Förvaltningskostnad (%)
Svolder förvaltningskostnad*
0,6
Creades förvaltningskostnad
0,3
Traction förvaltningskostnad
0,3
Öresund förvaltningskostnad
0,46
Bure Equity förvaltningskostnad
0,29
Investor förvaltningskostnad
0,10
Industrivärden förvaltningskostnad
0,10
Lundbergs förvaltningskostnad
0,06
Latour förvaltningskostnad
0,06
Kinnevik förvaltningskostnad
redovisar ej
Utöver det är Investor en av de bästa investmentbolagen på att tillhandahålla utdelning. Det handlar mycket om att deras noterade bolag är rätt stabila pjäser som själva pyntar mycket av sin vinst till ägarna. Kollar vi på utdelningspolicyn säger den såhär:
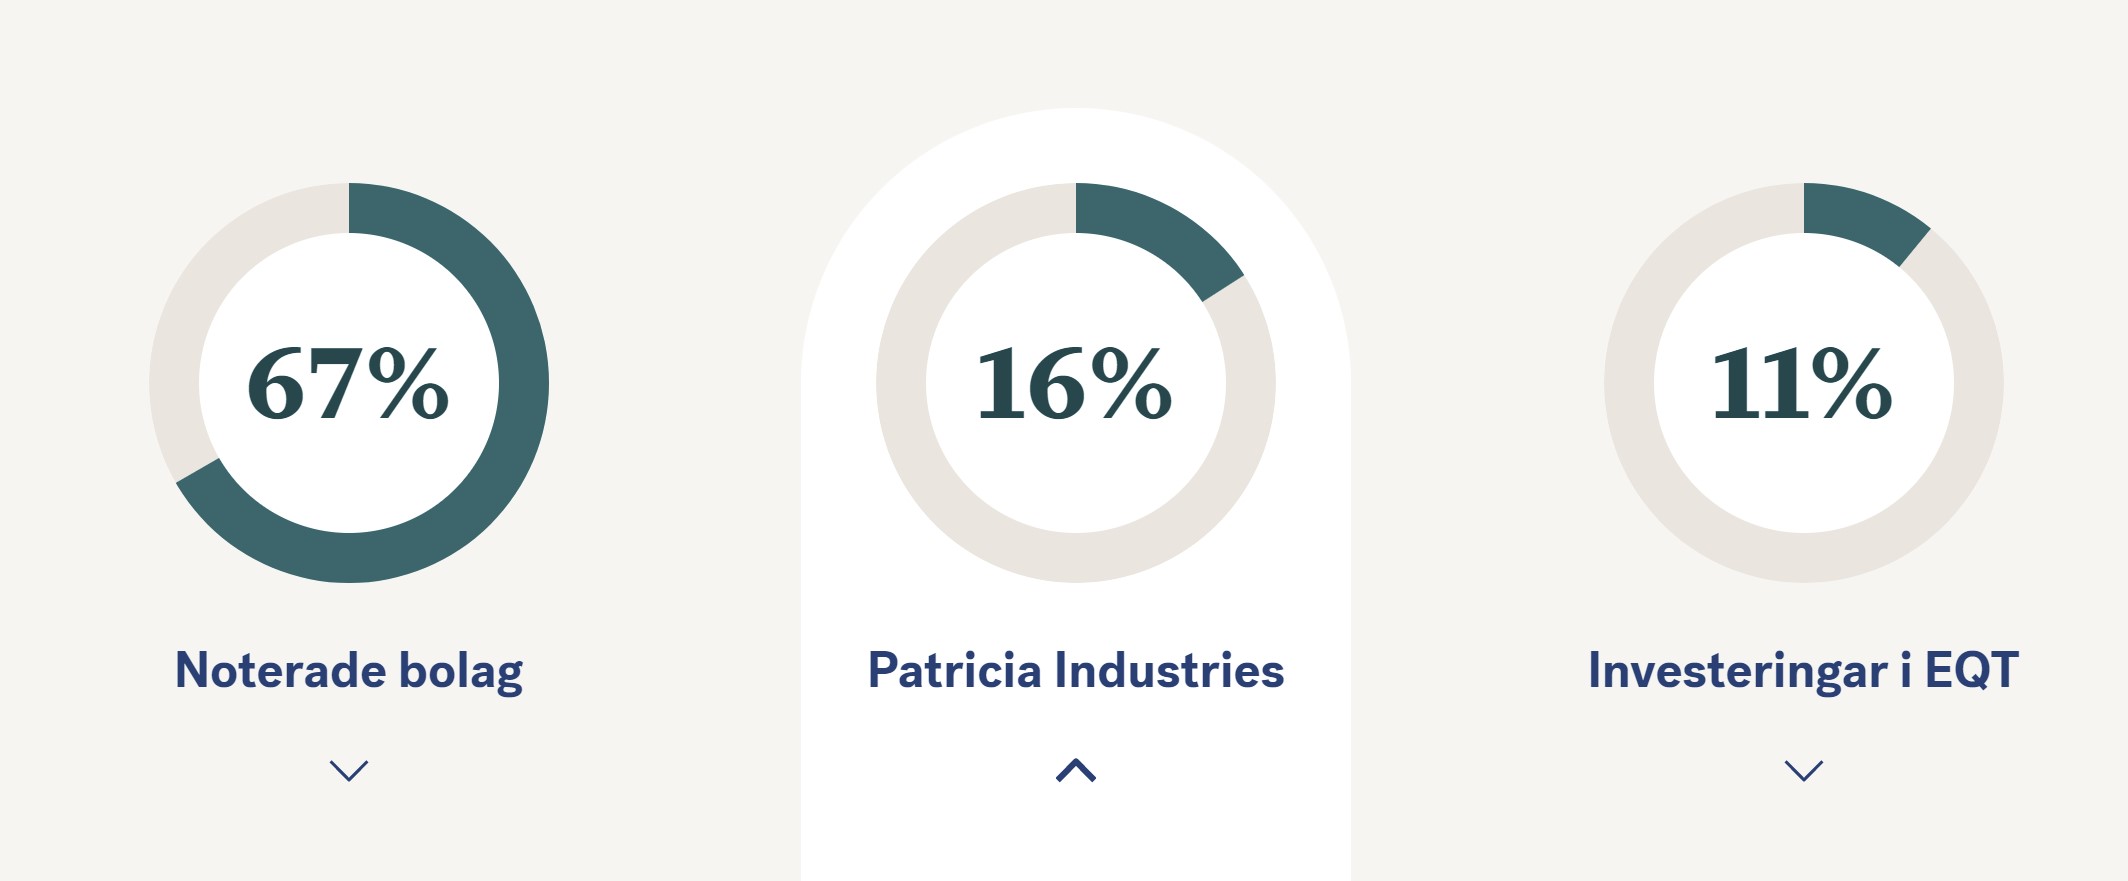
Investors utdelningspolicy är att generera
en stadigt stigande utdelning. Vår utdelningspolicy underbyggs av kassaflöde
från alla tre affärsområden:
Noterade Bolag, Patricia Industries
och Investeringar i EQT.
Kort och gott vill man se en stigande utdelning samt att man delar ut det kassaflöde man själv får från den underliggande verksamheten.
Idag handlas ändå Investor till 2,39% i direktavkastning och det tycker jag är rätt högt sett till investmentbolagen historiskt.
Utdelningen 2022 ser lägre ut då enbart en stapel för halvåret 2022 presenteras. Första utdelningen i år är 3 kr medan nästa är på 1 kr
På det rapporterade substansvärdet handlas Investor idag till hela 25% rabatt*. Du får alltså de underliggande innehaven 25% billigare än om du handlat vart och ett för sig via börsen. Snittet de senaste 5 åren för Investor är 16%.
Cibus var Stockholmsbörsens första månadsutdelare. Tack vare en fin exekvering samt ett stabilt och pålitlig fastighetsbestånd inom livsmedelshandel så har aktien blivit prisad på börsen. Nu, när allt ska ner, så tänker inte marknaden efter och självklart ska även denna pärla ner.
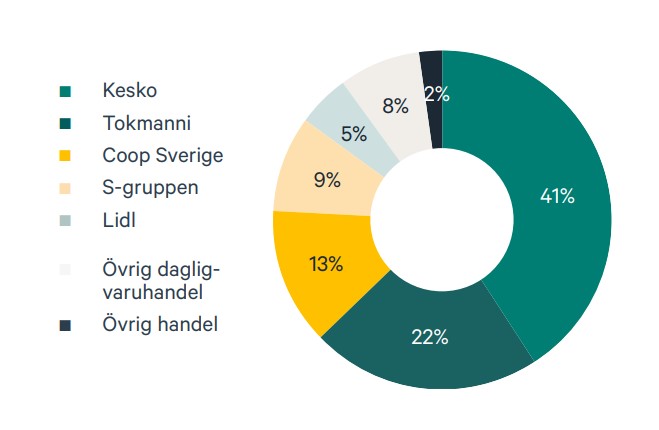
Största hyresgästerna hos Cibus
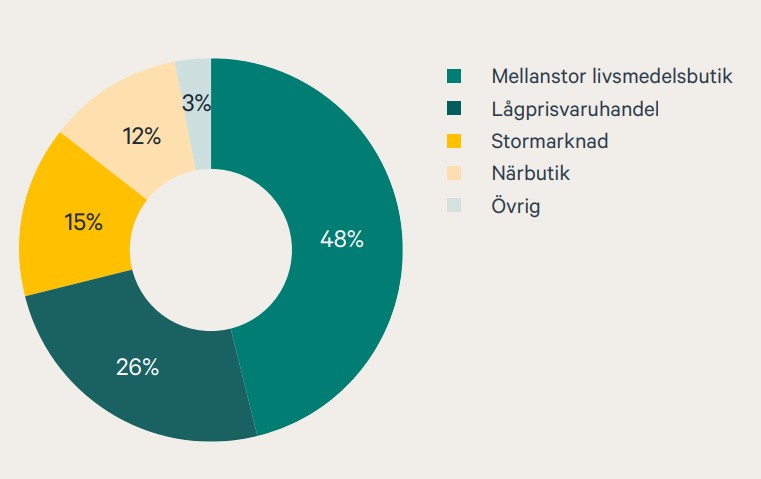
Portföljfördelning hos Cibus. Mestadels medelstora livsmedelsbutiker
Bolagets strategi är då att förvärva enstaka fastigheter eller fastighetsportföljer med ett högt avkastningskrav. Det här gjorde man nyligen i Danmark där man köpte en portfölj innehållandes hela 34 fastigheter för 280 MEUR. Efter affären är man helt klart marknadsledande på den nordiska marknaden inom dagligvarufastigheter.
Cibus gjorde då också en riktiga nyemission (endast till en specifik grupp investerare) på 4 400 000 aktier, ca 955 miljoner SEK. Nu får vi då hoppas på bolagets vision att den danska portföljen levererar. Jag vet i alla fall att man länge haft målet att gå in i Danmark.
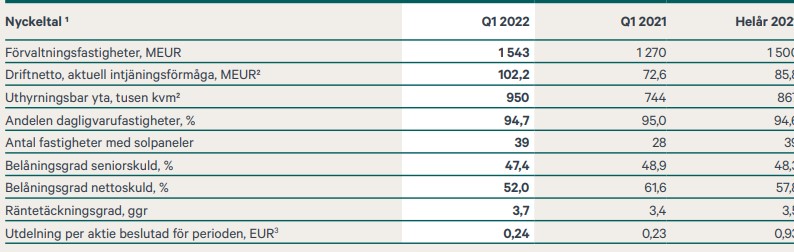
Belåningsgraden för Cibus har nu sjunkit till 52% (nettoskuld). Den här är väl fortfarande i högsta laget men bättre än tidigare åtminstone. Helst vill jag se en skuld på mindre än 50% i fastighetsbolagen.
Cibus säger att man ska vara konjunkturoberoende med tanke på deras fastighetsbestånd. Men i läget vi befinner oss i nu så råder helt klart kaos och allt ska ner. Det var exempelvis som när marknaden sköt ner Holmen under Corona. Ganska ologiskt men när alla ska ut genom dörren så blir där trångt.
Genom att förvärva, förädla och utveckla våra fastigheter inom livsmedels- och dagligvaruhandeln ger vi en stabil, konjunkturoberoende och ökande utdelning till våra aktieägare.
I senaste rapporten som kom den 5:e maj så såg VD:n ljust på framtiden. Men det är klart, läget där och då var kanske lite lugnare än vad det är nu. Vidare skriver han att man håller ögonen öppna för lägen att investera i övriga Europa men att man som vanligt kommer prioritera Norden.
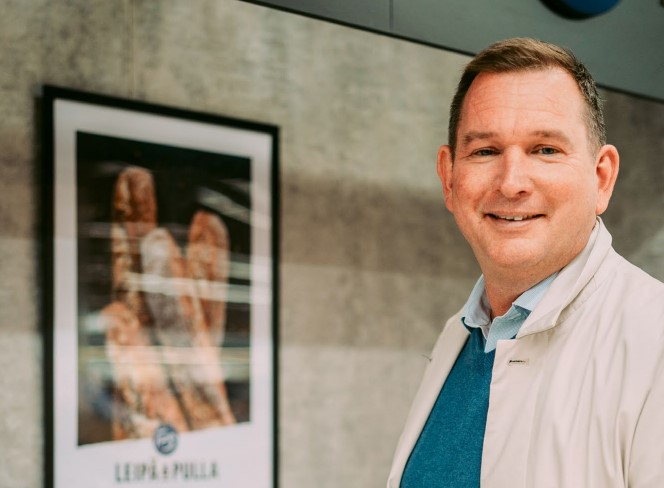
Mr Sverker himself. VD på Cibus
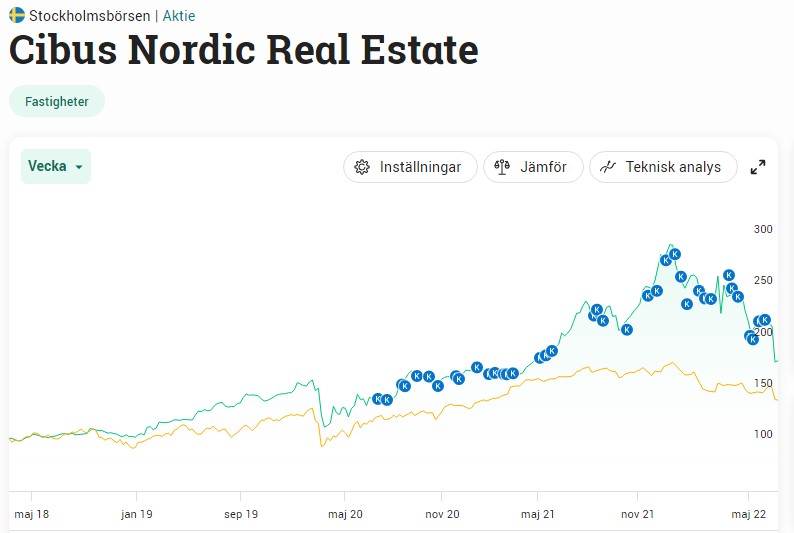
Historiskt sett har Cibus handlats till premie större delen av tiden. Alltså att aktiekursen varit högre än värdet på deras fastigheter. I Q1 låg substansvärdet (långsiktigt) på 157 kr så än idag är det premie då kursen ligger på 177 kr. Samtidigt är den betydligt lägre än när rapporten skrevs då kursen stod i 250 cirka.
Det är nu 30 dagar till rapport men marknaden har redan bestämt sig att det bör gå dåligt för Cibus. Själv tänker jag att dagligvaruhandel lär gå lika bra som tidigare. Kanske till och med bättre då kunderna skippar restaurangbesök i allt större utsträckning.
Fastighetsbolag har dessutom möjlighet att justera hyrorna och på så vis bibehålla starkt kassaflöde även om räntorna stiger.
För att svara på frågan till inlägget ”Borde aktien i Cibus gå ner”. Svaret är ja, men inte för att verksamheten lär påverkas nämnvärt. Hade alla varit riktigt långsiktiga utdelningsinvesterare så hade nog aktien inte fallit som den gjort hitintills.
Jag kommer köpa mer Cibus imorgon. Vill du sälja dina aktier här så tar jag gärna emot dem 🙂
Jag har fått ett par mail samt några kommentarer att det är skönt att följa mitt lugna tänk i dessa perioder. Själv tar jag nedgångarna med en klackspark och gör inget drastiskt i det här läget, även om vi kanske har långt kvar till en botten. Men låt oss gå till kontentan av inlägget…
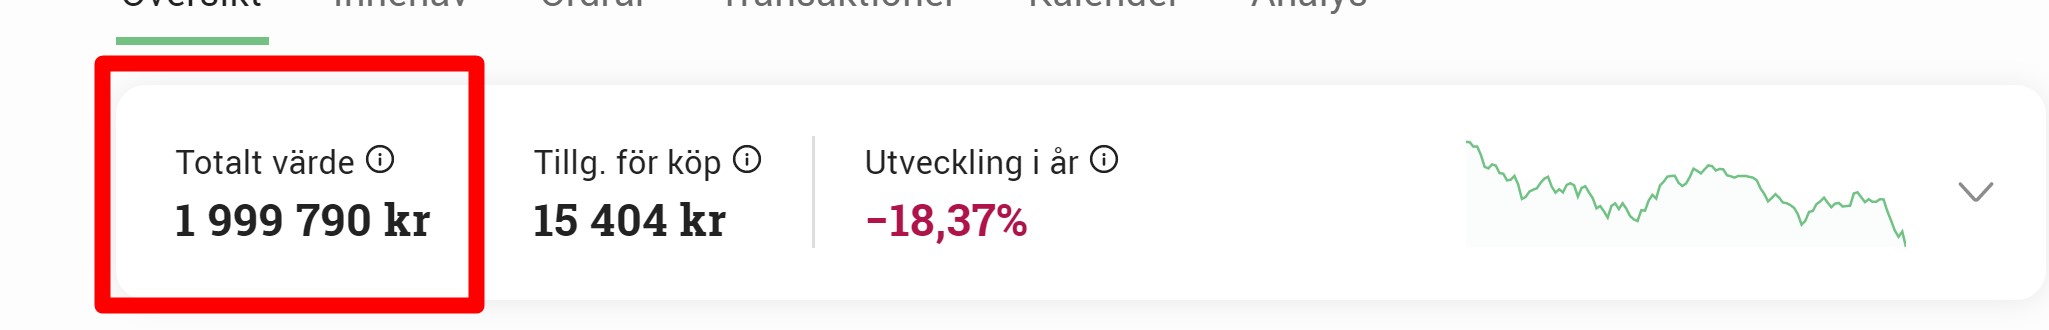
Bara som en kort reflektion innan så är nu min portfölj hos Avanza under 2 miljoner strecket. Däremot är portföljen som helhet inte under ännu då jag även har investeringar i Lunar (tidigare Lendify) samt även Tessin.
Skistar
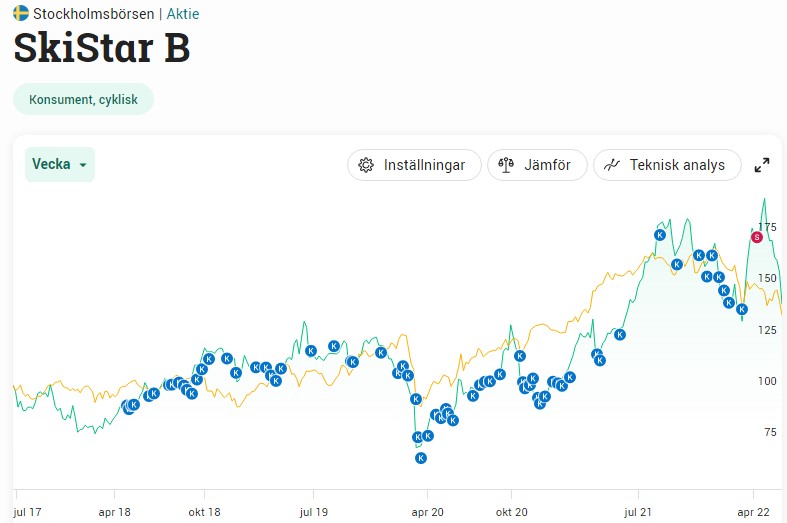
Mina historiska köp och sälj i SkiStar
Som jag tidigare nämnt sålde jag lite SkiStar tidigare när investmentbolagen brakade söderut och bolag likt Skistar klarade sig bättre. Sålde kanske 1/10 av totalt innehav så ingen jättemängd. Sedan dess har aktien gått ner i källaren som i princip allt annat.
Idag kom i alla fall SkiStar med sin rapport och den såg mycket fin ut. Resultatet ökade med 1000% från förra året samma kvartal. Förra året såg vi dock pandemirestriktioner i Norge.
Dessutom var påsken i år helt kalas med mycket fint väder och rikligt med snö. Här blev det besöksrekord.
”Vi kommer ut ur pandemin starkare än vi var innan för 2,5 år sedan”, säger Stefan Sjöstrand, VD.
Stefan Sjöstrand, VD Skistar
Trots fina ord och ett ännu finare resultat så faller aktien rätt fint idag. Kanske bara med den enkla anledning att Stefan nämner att läget framgent är osäker. Som om inte det redan var känt?
”Givet ett osäkert världsläge och påverkan även på våra målgruppers hushållskassor framöver kan det vara svårt och komplext att förutspå framtiden. Det gör att även bokningsläget inför vintersäsongen 2022/23 är svårare att förhålla sig till”, skriver Stefan Sjöstrand.
En sak som i alla fall är helt klar är att SkiStar satsar mer och mer på sommarhalvåret, som annars varit väldigt klent för SkiStar. Det verkar gå rätt bra också, om vi kikar på bokningarna. Sedan är givetvis frågan hur pass bra deras Paddel-hallar kommer gå nu när vi ser den verksamheten avta.
Min egna spaning är att SkiStar dyker upp på YouTube lite då och då med reklam om deras sommar-aktiviteter. Dessa ser också roliga ut med diverse BMX parker.
Helt oavsett köpte jag lite extra aktier idag när kursen gick ner ytterligare. Tack till alla som säljer idag 🙂